
Tamaño y Cuota del Mercado de Resinas para Envases
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
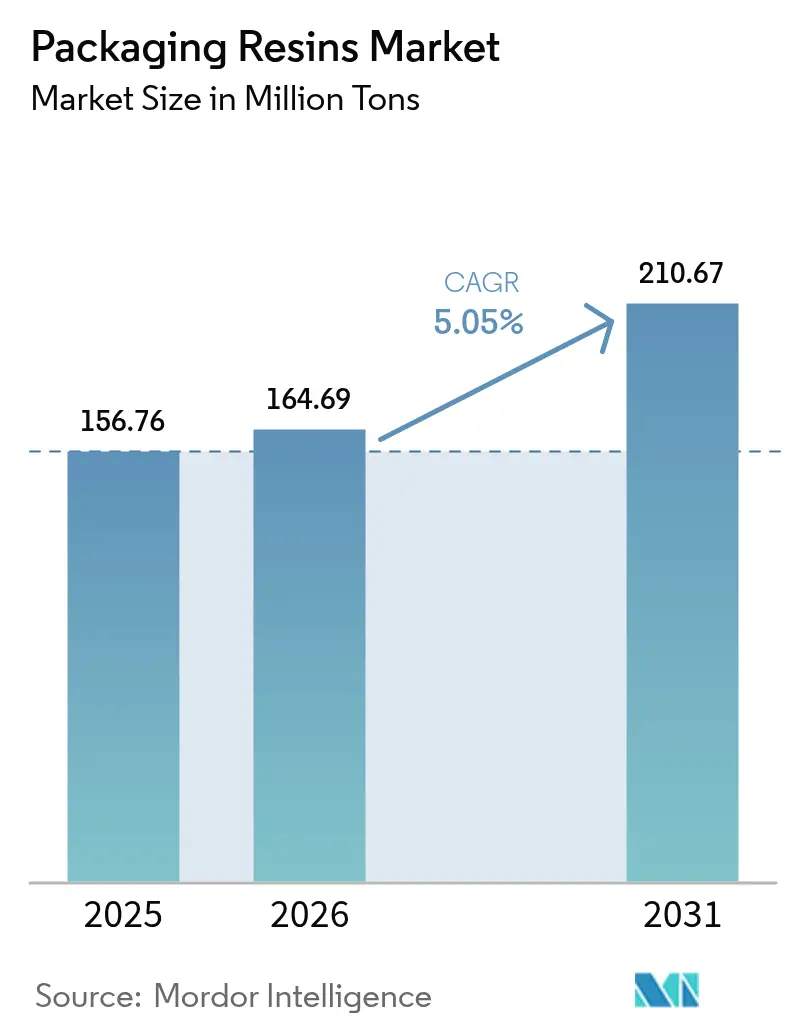
| Volumen del Mercado (2026) | 164.69 Millones de toneladas |
| Volumen del Mercado (2031) | 210.67 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 5.05 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
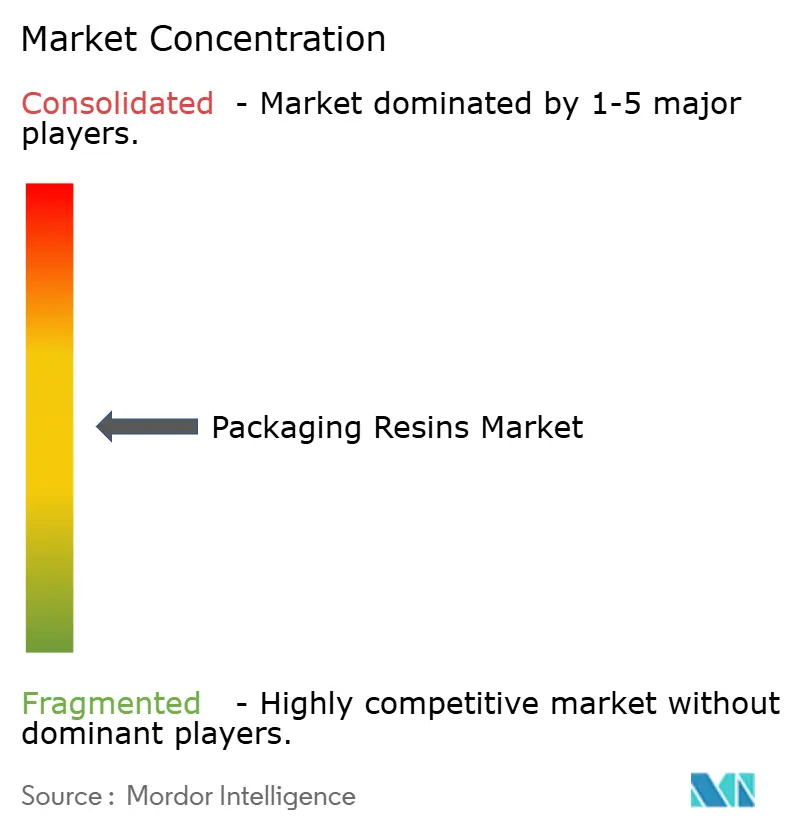
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Resinas para Envases por Mordor Intelligence
El tamaño del mercado de resinas para envases en 2026 se estima en 164,69 millones de toneladas, creciendo desde el valor de 2025 de 156,76 millones de toneladas, con proyecciones para 2031 que muestran 210,67 millones de toneladas, creciendo a una CAGR del 5,05% durante el período 2026-2031. Esta expansión constante refleja una demanda resiliente en los canales de alimentos, bebidas, atención sanitaria y comercio electrónico, sustituciones de materiales continuas hacia estructuras más ligeras e inversiones aceleradas en reciclaje avanzado. Las eficiencias del lado de la oferta —especialmente en Asia-Pacífico— moderan la escalada del costo unitario incluso cuando la volatilidad de las materias primas aumenta. Las normativas globales más estrictas sobre contenido reciclado estimulan el trabajo de modificación de resinas, mientras que los compromisos corporativos de descarbonización impulsan a los convertidores a asegurar materias primas de bajo carbono y de origen biológico. La actividad de fusiones y adquisiciones orientada a la captura de sinergias y las capacidades de economía circular continúa, lo que indica que la escala y la amplitud tecnológica importan ahora tanto como el alcance geográfico.
Conclusiones Clave del Informe
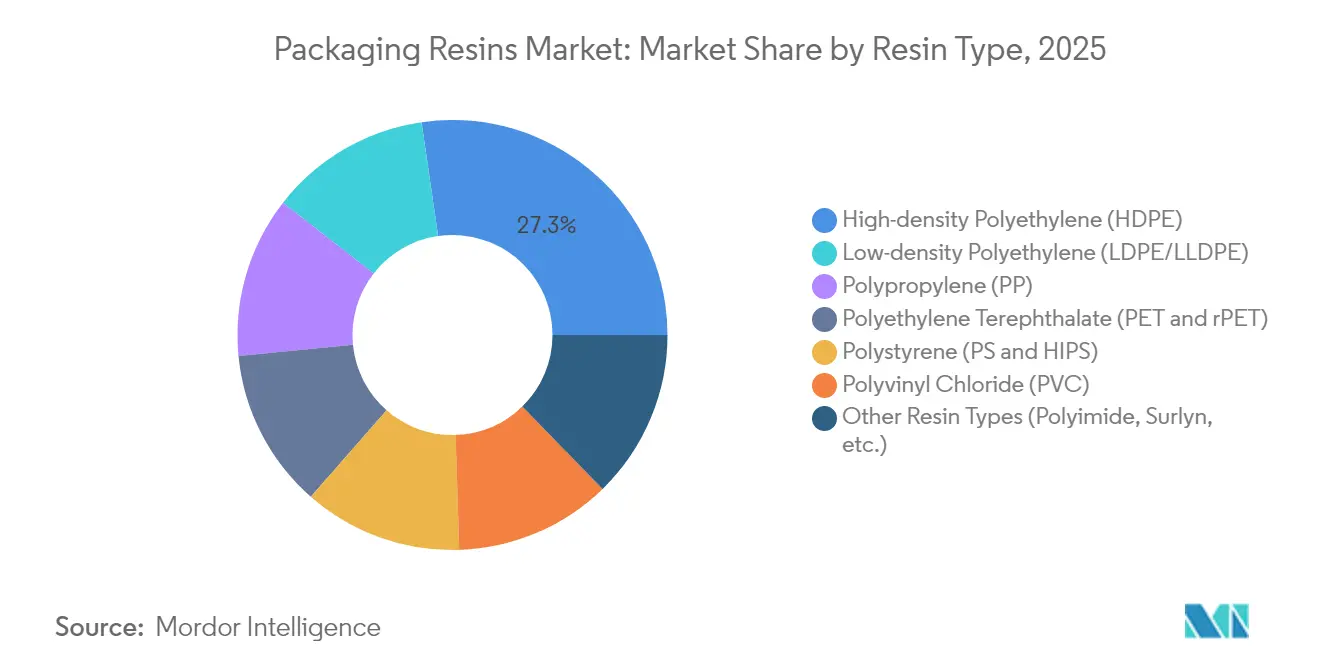
- Por tipo de resina, el polietileno de alta densidad capturó el 27,30% de la cuota del mercado de resinas para envases en 2025, mientras que la categoría "Otros Tipos" tiene previsto expandirse a una CAGR del 6,32% hasta 2031.
- Por aplicación, la categoría de alimentos y bebidas ostentó el 47,10% de la cuota del mercado de resinas para envases en 2025; se proyecta que "Otras Aplicaciones" crezcan más rápidamente a una CAGR del 6,18% hasta 2031.
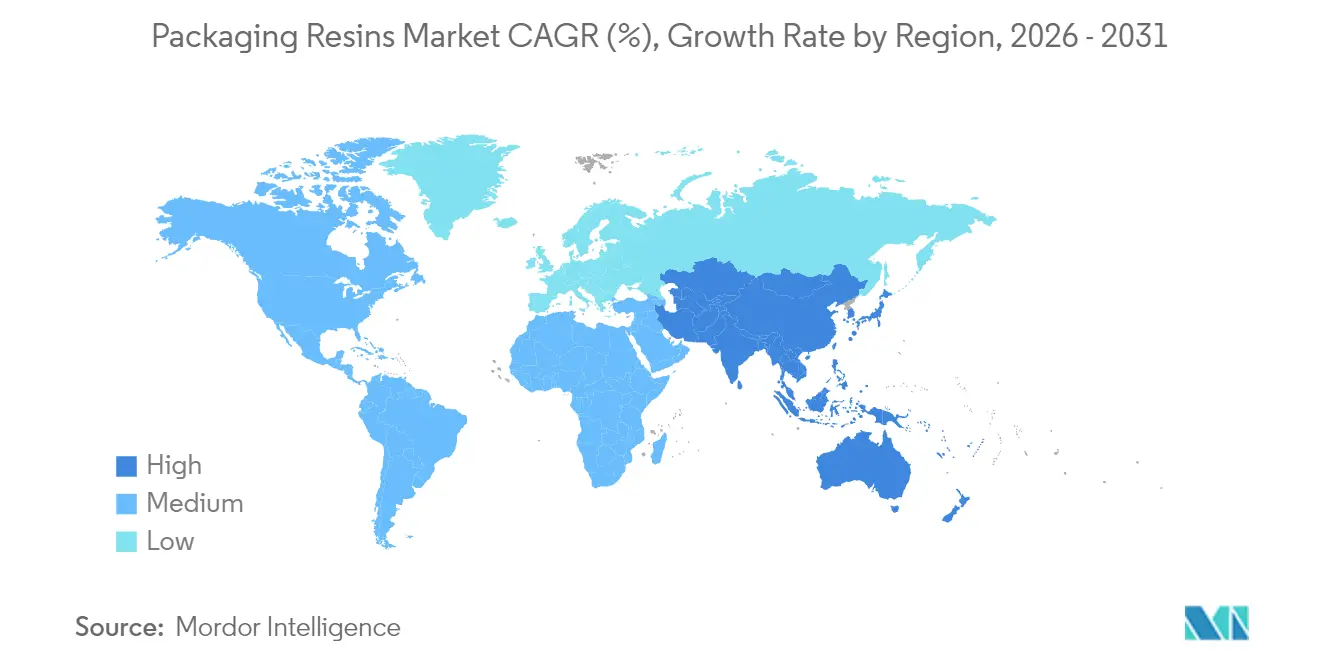
- Por geografía, Asia-Pacífico mantuvo una cuota del 53,10% del tamaño del mercado de resinas para envases en 2025 y avanza a una CAGR del 5,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Resinas para Envases
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rentabilidad y mayor vida útil del producto | +1.20% | Global, con mayor impacto en mercados emergentes | Mediano plazo (2-4 años) |
| Auge de los volúmenes de cumplimiento del comercio electrónico | +1.80% | América del Norte y APAC como núcleo, con extensión a la UE | Corto plazo (≤ 2 años) |
| Aumento de la demanda de la industria de alimentos y bebidas | +1.10% | Global, particularmente APAC y América Latina | Largo plazo (≥ 4 años) |
| Aumento de la demanda de envases farmacéuticos y sanitarios | +0.90% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Cambio a envases monomaterial para reciclabilidad | +0.70% | UE como núcleo, con expansión hacia América del Norte y APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rentabilidad y Mayor Vida Útil del Producto
Las resinas para envases prolongan la frescura de los productos, reducen el desperdicio y disminuyen las pérdidas logísticas al combinar barreras contra el oxígeno con resistencia a la humedad. Prototipos recientes de envases inteligentes incorporan sensores de polianilina y nanopuntos de carbono que detectan etanol y metanol generados durante la descomposición, proporcionando alertas en tiempo real sobre el estado de los productos perecederos[1]Ahmed Maruf, "Biosensores habilitados por IoT en envases de alimentos," MDPI, mdpi.com. Los actores industriales están escalando estas resinas para productos farmacéuticos sensibles a la temperatura y canales de alimentos funcionales. La planificación de extrusión guiada por IA ahora ajusta el grosor de las capas con tolerancias milimétricas, reduciendo el uso excesivo de materias primas y recortando el costo unitario. A medida que aumentan los ingredientes activos de alto valor, los convertidores redefinen la elección de la resina como un mecanismo de mitigación de riesgos en lugar de un insumo de materia prima. La ventaja resultante en el costo total de propiedad sostiene la aceptación de precios premium incluso cuando las fluctuaciones de las materias primas presionan los márgenes.
Auge de los Volúmenes de Cumplimiento del Comercio Electrónico
Los volúmenes del comercio minorista en línea impulsan cambios estructurales hacia envases más ligeros y protectores. Las tarifas de envío por peso dimensional incentivan las bolsas de pared delgada, mientras que las demandas de automatización requieren películas de resistencia a la elongación predeciblemente alta. Los formuladores de resinas responden con mezclas de LLDPE de mayor resistencia y poliolefinas modificadas al impacto capaces de sobrevivir caídas en cintas transportadoras. El crecimiento de los sobres de papel crea un riesgo de sustitución, aunque los grados de poliolefina y EVOH con recubrimiento de barrera preservan el uso del plástico incluso dentro de los formatos a base de fibra. Los envases individuales de porciones únicas florecen a medida que los consumidores buscan conveniencia, intensificando la demanda de cierres resellables y sellos pelables. El impacto neto es una combinación más amplia de microaplicaciones, cada una de las cuales requiere perfiles específicos de índice de fluidez y tenacidad, manteniendo el impulso de volumen en diversas familias de resinas.
Aumento de la Demanda de la Industria de Alimentos y Bebidas
Regulaciones como el Reglamento de la UE sobre Envases y Residuos de Envases y los esquemas de responsabilidad ampliada del productor obligan a los propietarios de marcas a respaldar diseños que combinen reciclabilidad con un rendimiento de barrera sin compromisos[2]Foro de Envases de Alimentos, "El Consejo Europeo adopta las disposiciones finales del PPWR," foodpackagingforum.org. Inversiones como la actualización tecnológica aséptica de 270 millones de USD de Tetra Pak demuestran la intensidad de capital necesaria para mantenerse en cumplimiento mientras se aprovechan los sistemas de temperatura ultra alta para lácteos de larga vida. Las innovaciones en resinas biodegradables y compostables ganan terreno, aunque requieren una gestión precisa de la humedad para evitar una degradación prematura. La integración de etiquetas inteligentes —que vinculan indicadores de frescura con paneles de control en la nube— crea una demanda incremental de resinas para estructuras compatibles con la electrónica. En conjunto, estos cambios anclan un crecimiento de volumen constante a pesar de la saturación de los mercados maduros.
Aumento de la Demanda de Envases Farmacéuticos y Sanitarios
Los frascos de HDPE resistentes a la humedad, los viales de copolímero de olefina cíclica y las películas de blíster con capas de desecante protegen los biológicos de alto valor y las terapias personalizadas. América del Norte establece las tendencias en envases estériles a medida que las directrices de la FDA endurecen los umbrales de transmisión de vapor de agua, impulsando actualizaciones en las cadenas de suministro asiáticas. Los objetivos de sostenibilidad avanzan en paralelo: las empresas prueban HDPE reciclado para envases secundarios de no contacto y evalúan el bio-PE donde la trazabilidad lo permite. Los mandatos de serialización impulsan la impresión legible por máquina en laminados, lo que influye en las especificaciones de energía superficial de las resinas. Estos obstáculos técnicos combinados sustentan una sólida prima de crecimiento para los polímeros de grado médico durante la década.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de las regulaciones sobre residuos plásticos | -1.40% | UE como núcleo, con expansión hacia América del Norte y APAC | Mediano plazo (2-4 años) |
| Volatilidad del precio de las materias primas (nafta/etileno) | -0.80% | Global, con mayor impacto en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Escrutinio de PFAS en contenedores de HDPE fluorado | -0.60% | UE como núcleo, con expansión hacia América del Norte, con adopción temprana en California y algunos estados de EE. UU. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Regulaciones sobre Residuos Plásticos
El límite de 25 ppb de la UE para PFAS individuales en envases de alimentos, vigente desde agosto de 2026, obliga a una rápida reformulación de materiales. Las prohibiciones paralelas a nivel estatal en California y Nuevo México añaden complejidad a las cadenas de suministro multinacionales, mientras que el mandato de PET reciclado al 30% de India desencadena una inflación de costos del 30% para los embotelladores de bebidas que luchan con la escasa oferta de r-PET. Los estatutos de responsabilidad ampliada del productor que se implementan en todo Estados Unidos en 2025 acelerarán las tarifas de recogida posconsumo. El gasto en cumplimiento desvía efectivo de los proyectos de expansión y estrecha los márgenes a corto plazo, aunque al mismo tiempo cataliza la innovación a largo plazo.
Volatilidad del Precio de las Materias Primas (Nafta/Etileno)
Las fluctuaciones de nafta y propileno distorsionan las curvas de costo en efectivo de las resinas; las interrupciones no planificadas en los crackers, sumadas a los posibles aranceles del 25% sobre las importaciones canadienses y mexicanas, provocaron un pico en los precios de contrato de PE y PP en marzo de 2025. Se proyecta que el propileno de grado polimérico de EE. UU. suba aún más a medida que la salida de LyondellBasell del negocio de refinería estreche la oferta. En Asia, los márgenes por debajo del punto de equilibrio económico forzaron a varios crackers del Sudeste Asiático a suspender operaciones, demostrando la fragilidad de los márgenes cuando el precio del crudo sube. Los programas de cobertura y el aprovisionamiento flexible amortiguan parcialmente la volatilidad, aunque los convertidores siguen enfrentando desafíos en la cotización de contratos de suministro plurianuales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Resina: Liderazgo del HDPE en Medio del Crecimiento de Especialidades
El polietileno de alta densidad mantuvo la mayor cuota del mercado de resinas para envases del 27,30% en 2025, con una demanda anclada en contenedores de alimentos moldeados por soplado, bidones y frascos farmacéuticos. El crecimiento persiste a medida que mejora la disponibilidad de material reciclado, en línea con los compromisos corporativos de contenido reciclado. "Otros Tipos" registra la CAGR más rápida del 6,32%, lo que refleja el escalado de líneas de poliimida, ionómero y copolímero de olefina cíclica adaptadas a formatos de alta barrera, retortables y de fácil sellado. El polipropileno amplía su penetración en tapas y dispositivos médicos, mientras que el PET enfrenta fortunas mixtas —beneficiándose de la infraestructura de reciclaje aunque limitado por mandatos de botella a botella que desvían la oferta—. El cloruro de polivinilo sigue siendo un nicho en los blísteres para aplicaciones no alimentarias debido a problemas de eliminación relacionados con el cloro. La capacidad de bio-PE, expandida un 30% por Braskem hasta 260.000 toneladas, confirma las vías de materias primas renovables a escala comercial. Las plantas de reciclaje avanzado, como la unidad de Baytown de ExxonMobil, con un objetivo de 1.000 millones de lb/año para 2027, prometen nuevas corrientes circulares de materias primas.
El mercado de resinas para envases para envases rígidos a base de HDPE demuestra un potencial de crecimiento constante, respaldado por el aumento de la demanda en aplicaciones de alto valor. Los desarrolladores de productos combinan la reducción del calibre en múltiples capas con compatibilizadores que permiten la recuperación en monomaterial, un enfoque que aumenta las tasas de reciclaje posconsumo y garantiza el cumplimiento de los compromisos de reciclabilidad para 2030. Los modernizaciones de equipos desbloquean flexibilidad en la tasa de producción, y la migración a prensas de inyección totalmente eléctricas reduce el consumo de energía, fortaleciendo el liderazgo en costos del HDPE. Los grados especiales obtienen precios premium que compensan los menores volúmenes; las oportunidades en nichos de películas con barrera contra olores y resistentes a la radiación elevan los márgenes brutos para los innovadores.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Dominio de Alimentos y Bebidas con el Auge del Comercio Electrónico
Los alimentos y bebidas mantuvieron una cuota dominante del 47,10% del mercado de resinas para envases en 2025, protegida por los requisitos indispensables de higiene y cumplimiento normativo. Los lácteos de larga vida, las comidas listas para consumir y las bebidas carbonatadas dependen de propiedades precisas de barrera contra el oxígeno y el CO₂ que favorecen el PET multicapa y el PE con revestimiento de EVOH.
"Otras Aplicaciones", que abarcan el cumplimiento del comercio electrónico, los envoltorios industriales protectores y los envases de transporte retornables, crecerán a una CAGR del 6,18%, impulsadas por la logística del comercio minorista omnicanal y las tendencias de automatización. Las estructuras de tarifas por peso dimensional impulsan a los diseñadores hacia películas delgadas resistentes al desgarro y laminados de cojín de burbujas basados en LLDPE más resistente. Las etiquetas inteligentes equipadas con chips NFC para autenticar envases de cosméticos y cuidado personal estimulan la demanda de resinas que aceptan tintas conductoras estables. La atención sanitaria mantiene una tendencia ascendente constante a medida que se amplían los canales de biológicos, mientras que los bidones industriales de productos químicos adoptan HDPE reticulado para cumplir con las normas de mercancías peligrosas de la ONU. La creciente adopción de diseños híbridos de papel más resina de barrera subraya el cambio del envase primario de plástico a la capa de recubrimiento funcional, diversificando aún más las vías de aplicación.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico controló el 53,10% de la demanda global en 2025 y se acelerará a una CAGR del 5,95% hasta 2031, un doble dominio arraigado en la fabricación rentable y el creciente consumo doméstico. La producción de resina virgen de 362 millones de toneladas de China en 2022 consolidó su influencia en el suministro global, aunque la rentabilidad se ha reducido, lo que lleva a varios crackers a suspender operaciones o diferir la expansión. El auge de los envases rígidos en India —que sirve a los sectores de alimentos, bebidas y cuidado personal— está impulsado por la urbanización y el aumento de los ingresos, aunque las normas de responsabilidad ampliada del productor empujan a los propietarios de marcas hacia laminados reciclables. Los fabricantes del Sudeste Asiático lidian con márgenes negativos, pero los fundamentos a largo plazo siguen intactos debido a la proximidad a los mercados en crecimiento.
América del Norte muestra un crecimiento moderado pero una alta densidad de innovación. Los analistas prevén vientos en contra para el polietileno y el polipropileno hasta 2026 debido a la sobrecapacidad y la incertidumbre en las materias primas. Inversiones como la expansión de reciclaje avanzado de ExxonMobil y la unidad de propileno de 400.000 t de LyondellBasell reflejan apuestas estratégicas en diferenciación más que en volumen. Canadá y México enfrentan posibles disrupciones arancelarias que recalibrarían los flujos comerciales continentales.
Europa equilibra una regulación estricta con liderazgo tecnológico. El Reglamento sobre Envases y Residuos de Envases impulsa la adopción de monomateriales, mientras que las altas tasas de reciclaje en Dinamarca y Austria refuerzan la demanda aguas abajo de escamas lavadas. Los 135 lanzamientos de productos de SABIC en 2024 y los proyectos piloto de reciclaje químico muestran a los actores establecidos alineando sus carteras con la política de economía circular. Los Países Bajos tienen como objetivo el envasado libre de combustibles fósiles para 2050, intensificando la I+D en biopolímeros. América del Sur y Oriente Medio y África registran colectivamente una demanda creciente debido a la urbanización y la penetración del comercio electrónico; Brasil lidera el consumo regional, y Arabia Saudí aprovecha la ventaja de las materias primas para el PE y PP orientados a la exportación.

Panorama regulatorio
Un pilar regulatorio clave para las resinas de embalaje es el Reglamento de Envases y Residuos de Envases de la UE, Reglamento (UE) 2025/40, que entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026. El reglamento eleva los requisitos en torno al diseño de envases para su reciclabilidad y el cumplimiento del contenido reciclado, y también establece una hoja de ruta de estandarización, incluido un mandato para que la Comisión Europea adopte actos de ejecución para etiquetas de envases armonizadas a más tardar el 12 de agosto de 2026. Esto endurece las necesidades de especificación y documentación para los productores de resinas y convertidores que abastecen formatos de envases de la UE.
En Estados Unidos, la supervisión del contacto con alimentos continúa moldeando las químicas permitidas y el uso de plástico reciclado en envases a través del programa de Sustancias de Contacto con Alimentos (FCS) de la Administración de Alimentos y Medicamentos de EE. UU. (FDA) y su inventario de presentaciones para plásticos reciclados posconsumo utilizados en artículos de contacto con alimentos. En mayo de 2026, la FDA finalizó un proceso sistemático para la evaluación posterior a la comercialización de sustancias químicas en alimentos, incluidas las sustancias de contacto con alimentos y los materiales de envasado. Esa actualización refuerza los mecanismos de reevaluación que pueden dar lugar a autorizaciones modificadas, límites u otras acciones de cumplimiento que se trasladan en cascada a la formulación de resinas, la selección de aditivos y la calificación de proveedores para usos finales regulados.
Análisis de la cadena de valor
La cadena de valor de las resinas de embalaje va desde las materias primas petroquímicas ascendentes (naftalina, etileno, propileno y aromáticos) y los insumos de base biológica, pasando por la polimerización y la mezcla en grados de embalaje (PE, PP, PET, PS, PVC y resinas especiales), hasta la conversión en películas, contenedores rígidos y cierres. Finalmente, se conecta con el llenado por parte de los propietarios de marcas, la distribución minorista y la recolección y reciclaje al final de la vida útil. La volatilidad de las materias primas y los riesgos logísticos siguen siendo las principales restricciones. Las interrupciones de la cadena de suministro en 2026 vinculadas a tensiones energéticas y de transporte marítimo elevaron los costos de resinas y cargas de relleno y ampliaron los plazos de entrega, lo que subraya el valor de un abastecimiento diversificado, colchones de inventario y huellas de producción regionales tanto para los fabricantes de resinas como para los convertidores.
Los nodos intermedios y posteriores están añadiendo capacidad y capacidad donde la resiliencia del suministro y las demandas de circularidad se cruzan. Ejemplos incluyen a thyssenkrupp Uhde, que firmó en abril de 2026 un contrato con Koksan para una planta de resina PET de 324.000 toneladas por año en Yumurtalik, Turquía (tecnología Melt-To-Resin), y Oben Group, que firmó en junio de 2026 para una nueva línea BOPP de 12 metros en Brasil con 94.000 toneladas por año. En el lado de las materias primas circulares, la demanda de marcas y convertidores por contenido reciclado se refleja en iniciativas como la de PureCycle Technologies y Mitsui & Co., que se asociaron con RM TOHCELLO (anunciado en julio de 2026) para incorporar polipropileno reciclado en envases flexibles en Japón, fortaleciendo la conexión entre la producción de reciclaje avanzado y los requisitos de calificación de grado de embalaje.
Panorama Competitivo
El mercado de resinas para envases está moderadamente fragmentado pero avanza hacia la consolidación. El segundo trimestre de 2024 registró 60 operaciones de fusiones y adquisiciones, un aumento del 9,10% interanual, lo que señala un renovado apetito por adquisiciones complementarias incluso cuando el capital total invertido cayó un 85% hasta 0,38 mil millones de USD en medio de mayores costos de financiación. La intensidad competitiva varía entre los subsectores. Los grados farmacéuticos y sanitarios disfrutan de un aislamiento de los márgenes debido a las estrictas barreras de calificación; la serie de resinas Exact de ExxonMobil y la gama BorPure de Borealis obtienen primas de precio.
Los mercados de películas de materia prima siguen siendo sensibles al precio, con la sobrecapacidad asiática presionando las cotizaciones al contado. La diferenciación estratégica se centra ahora en las ofertas circulares: el PP basado en PCR Trucircle de SABIC, el bio-PE I'm Green de Braskem y el acuerdo de suministro de bio-etileno de Dow con New Energy Blue son iniciativas de alto perfil. La adopción de tecnología es otra palanca: las alianzas de envases inteligentes habilitados por IoT crean nuevas fuentes de ingresos más allá del tonelaje de resinas, y los primeros actores en el reciclaje químico esperan ingresos por licencias como un futuro fondo de beneficios.
Líderes de la Industria de Resinas para Envases
China Petrochemical Corporation. (Sinopec)
Dow
Exxon Mobil Corporation
LyondellBasell Industries Holdings B.V.
SABIC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El rediseño impulsado por el cumplimiento normativo y una mayor claridad en la medición están creando espacios de oportunidad accionables para los proveedores de resinas de embalaje que puedan ofrecer estructuras reciclables de material único y soluciones de contenido reciclado verificable a escala. El Reglamento (UE) 2025/40 se vuelve aplicable el 12 de agosto de 2026 e incluye disposiciones que impulsan a los envases hacia la reciclabilidad y un contenido mínimo reciclado. La Comisión Europea también añadió especificidad en la contabilización del contenido reciclado con la Decisión de Ejecución (UE) 2026/1425, adoptada el 30 de junio de 2026, que establece normas para calcular y verificar el contenido de plástico reciclado en botellas de bebidas de un solo uso, abarcando tanto las vías de reciclaje mecánico como químico. En conjunto, estos requisitos elevan la demanda de resinas de grado de embalaje y paquetes compatibilizantes diseñados para alinearse con las orientaciones de la UE sobre diseño para el reciclaje, al mismo tiempo que aumentan el valor de los proveedores en pruebas, trazabilidad y documentación para clientes de envases destinados a la UE.
La actividad de inversión también apunta a oportunidades en seguridad de suministro regional, eficiencia de procesos y plataformas de productos preparadas para la circularidad. Borealis anunció una inversión de 49 millones de EUR en enero de 2026 en Burghausen, Alemania, para ampliar la tecnología de polipropileno Borstar Nextension para aplicaciones de envases circulares. Braskem aprobó una expansión de 779 millones de USD en octubre de 2025 en su complejo de Río de Janeiro para añadir 220.000 toneladas por año de capacidad de etileno y polietileno (finalización prevista para 2028). La nueva capacidad de materiales de embalaje, tanto nueva como mejorada, también refuerza esta apertura, incluido el acuerdo de Oben Group de junio de 2026 para una línea BOPP de 94.000 toneladas por año en Brasil y el contrato de la planta de PET de thyssenkrupp Uhde de abril de 2026 con Koksan en Turquía, que juntos respaldan el suministro localizado de películas y resinas de embalaje que reducen la exposición logística y ayudan a los convertidores a gestionar especificaciones más estrictas de contenido reciclado y desempeño.
Desarrollos recientes del sector
- Julio de 2026: LyondellBasell anunció una colaboración con Mondelez para producir envases flexibles Marabou utilizando plástico reciclado. El esfuerzo vincula a un importante productor de resinas con un propietario de marca global para comercializar envases flexibles de contenido reciclado, reforzando la demanda de calidad constante de PCR y flujos de trabajo de calificación de grado de embalaje.
- Noviembre de 2025: Sinopec informó resultados exitosos de un piloto de película de acolchado biodegradable PBST en Xinjiang, tras la puesta en marcha de una instalación de producción de 60.000 toneladas por año en Hainan en marzo de 2025. El vínculo entre el piloto y la capacidad señala una actividad de escalamiento en las rutas de polímeros biodegradables que puede influir en el desarrollo de resinas relacionadas con el embalaje y el interés de los convertidores posteriores en materiales alternativos.
- Diciembre de 2024: Sinopec completó la construcción mecánica de la segunda fase de expansión en la refinería de Zhenhai, añadiendo 18 unidades de producción y capacidad orientada a poliolefinas de alta gama y materiales avanzados. La expansión respalda una mayor disponibilidad de gamas de resinas de mayor especificación que los convertidores de embalaje utilizan para películas de menor calibre, cierres de alto rendimiento y otras aplicaciones de embalaje de valor añadido.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de resinas de embalaje abarca las resinas polimétricas utilizadas para fabricar formatos de embalaje como películas, bolsas, botellas, bandejas, tapas y cierres, en todas las principales necesidades de uso final de embalaje. La demanda se capta en volumen de consumo de resina, y los totales se construyen en las principales geografías.
Exclusiones del alcance: se excluyen los materiales de embalaje de papel, vidrio y metal, junto con la maquinaria y el equipo de embalaje.
Descripción general de la segmentación
- Por Tipo de Resina
- Polietileno de Alta Densidad (HDPE)
- Polietileno de Baja Densidad (LDPE/LLDPE)
- Tereftalato de Polietileno (PET y rPET)
- Polipropileno (PP)
- Poliestireno (PS y HIPS)
- Cloruro de Polivinilo (PVC)
- Otros Tipos de Resinas (Poliimida, Surlyn, etc.)
- Por Aplicación
- Alimentos y Bebidas
- Bienes de Consumo
- Cosméticos y Cuidado Personal
- Atención Sanitaria
- Industrial
- Otras Aplicaciones (Sobres para Comercio Electrónico y Envoltorios Protectores, etc.)
- Por Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudí
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó alineando una definición clara, unidades y series temporales para que la misma demanda de resina no se contabilice dos veces entre aplicaciones. Utilizamos referencias públicas y oficiales, como las estadísticas comerciales de UN Comtrade, oficinas nacionales de aduanas y estadísticas, indicadores petroquímicos de la Agencia Internacional de Energía, estadísticas de residuos y reciclaje de la EPA de EE. UU. y revistas académicas revisadas por pares sobre polímeros y embalaje, para comprender la dirección del consumo y la sustitución de materiales.
Para hacer el modelo práctico, también revisamos informes anuales de empresas, presentaciones para inversores, comunicados de prensa y sitios web de asociaciones para mapear el uso de resinas en embalaje y verificar los patrones de demanda regional. Cuando fue necesario, se utilizaron suscripciones de pago que rastrean las finanzas y noticias de empresas, la actividad de patentes y datos de importación y exportación a nivel de envío para verificar las adiciones de capacidad y los flujos comerciales. Esta lista es ilustrativa y no exhaustiva, y también se consultaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba los supuestos de consumo de resina por aplicación y para confirmar cómo los convertidores y propietarios de marcas están ajustando calibres, tasas de reducción de espesor y mezclas de contenido reciclado. Hablamos con una combinación de productores de resinas, convertidores, distribuidores y compradores de embalaje en APAC, EMEA y las Américas. Las aportaciones se utilizaron luego para alinear las señales secundarias con lo que está ocurriendo en los ciclos reales de adquisición y producción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 18% | APAC: 48% |
| Nivel medio: 55% | Líderes funcionales/de unidad: 24% | EMEA: 29% |
| Actores más pequeños: 20% | Gerentes: 58% | Américas: 23% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una reconstrucción de la demanda de arriba hacia abajo, donde las señales de producción de embalaje y los patrones de consumo de polímeros se tradujeron en volumen de resina por geografía y luego se agregaron al total global. Luego corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como agregaciones de proveedores y convertidores en algunos países de alto consumo, y verificaciones muestreadas de volumen por aplicación. Esto ayudó a ajustar áreas donde los datos públicos son escasos.
Los insumos clave utilizados en el modelo incluyeron la capacidad y las tasas operativas de polímeros, las tendencias de demanda de embalaje en alimentos y bebidas y bienes de consumo, el ritmo de aligeramiento y reducción de calibre en formatos flexibles, las tasas de adopción de contenido reciclado para PET y poliolefinas, y los flujos comerciales que desplazan la disponibilidad de resina entre regiones. Dado que los precios pueden moverse drásticamente con las materias primas, utilizamos el volumen como unidad principal para que la visión del mercado se mantenga trazable al consumo en lugar de a las fluctuaciones de precios a corto plazo.
La previsión se basó en un análisis de escenarios respaldado por opiniones de expertos, dado que la regulación (normas de un solo uso, mandatos de contenido reciclado) y la demanda macroeconómica pueden cambiar rápidamente. Para las brechas en las divisiones a nivel de aplicación, utilizamos participaciones proxy conservadoras derivadas de los indicadores de producción de embalaje y conversión de resina disponibles más cercanos, y luego los volvimos a verificar en llamadas de seguimiento.
Validación de datos y ciclo de actualización
Cada construcción regional se verificó frente a señales independientes, incluidas las adiciones de capacidad, los balances comerciales de resina y la dirección de la demanda de embalaje a partir de indicadores públicos, y luego se revisaron las discrepancias antes de la aprobación final. Si una variación era grande, se revisaban los supuestos y se volvía a contactar a los encuestados para confirmar si el cambio era estructural o temporal.
Se completó una segunda revisión por parte de un analista para confirmar que las unidades, conversiones y agregaciones fueran coherentes entre los tipos de resina y las aplicaciones. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cierres importantes de capacidad, cambios de política o cambios rápidos en la economía del contenido reciclado. Antes de la entrega, se realiza una revisión final para garantizar que se reflejen las últimas publicaciones públicas y señales del mercado.
Estimación del mercado de resinas de embalaje de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras de mercado publicadas para las resinas de embalaje pueden parecer muy dispares porque las empresas no siempre miden lo mismo, incluso cuando el nombre del mercado suena idéntico. Las diferencias suelen provenir de si la estimación se construye en valor o en volumen, de cómo se tratan los flujos de resina reciclada y virgen, y de cómo se gestionan las pérdidas comerciales y de conversión.
Se excluyen de la cifra de referencia los totales de ventas de resina en dólares, que quedan fuera del alcance de Mordor Intelligence porque este informe rastrea la demanda de resina de embalaje en millones de toneladas. El uso de esta elección de unidad evita las fluctuaciones año tras año impulsadas principalmente por el precio de las materias primas y el momento de conversión de divisas. Algunas otras estimaciones también aplican diferentes escenarios de crecimiento o definiciones de ingresos en fábrica, y el momento de actualización puede cambiar los resultados cuando los precios de resina vinculados al petróleo se mueven rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 164,69 millones de USD (2026) | |
| Editorial Comercial A | 263,54 mil millones de USD (2024) | Utiliza ingresos (valor en fábrica) en lugar de volumen de consumo de resina, por lo que los ciclos de precios, el momento de conversión de divisas y los servicios adicionales pueden cambiar el total incluso si las toneladas se mantienen estables. |
| Portal de Investigación Sectorial B | 200,25 mil millones de USD (2024) | Dimensionamiento del mercado basado en el valor con enfoques de segmento más amplios (como distribución y forma del producto), lo que puede incorporar grupos de ingresos de resina adyacentes no vinculados directamente a los volúmenes de conversión de embalaje. |
Al observar la tabla, la dispersión se explica principalmente por la alineación de unidades y alcance, más que por un verdadero desacuerdo sobre la dirección de la demanda. Cuando el mismo conjunto de resinas se mide en toneladas y se vincula a los impulsores de consumo de embalaje, los pasos siguen siendo más fáciles de repetir y validar entre regiones, y los supuestos pueden verificarse rápidamente cuando surgen nuevas señales de comercio o capacidad.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de resinas para envases?
El tamaño del mercado de resinas para envases alcanzó 164,69 millones de toneladas en 2026 y se proyecta que crezca hasta 210,67 millones de toneladas en 2031.
¿Qué región lidera el mercado de resinas para envases?
Asia-Pacífico lidera con una cuota del 53,10% en 2025 y es también la región de mayor crecimiento con una CAGR del 5,95% hasta 2031.
¿Qué tipo de resina domina la demanda global?
El polietileno de alta densidad tiene la mayor cuota del mercado de resinas para envases con el 27,30% gracias a su versatilidad en formatos rígidos y flexibles.
¿Cómo influyen las regulaciones en las elecciones de materiales?
Los umbrales obligatorios de contenido reciclado, las restricciones de PFAS y las leyes de responsabilidad ampliada del productor están orientando a los convertidores hacia resinas monomaterial, reciclables y de base biológica, acelerando la innovación.
¿Qué impulsa el crecimiento en las resinas para envases farmacéuticos?
Las estrictas normas de esterilidad, los requisitos de serialización y el auge de los medicamentos personalizados están impulsando la demanda de grados de resina con barrera contra la humedad y trazables en los envases sanitarios.
¿Cómo afecta el comercio electrónico a la demanda de resinas?
El comercio minorista en línea aumenta las necesidades de volumen para envases ligeros y resistentes a los impactos, y estimula el desarrollo de películas inteligentes compatibles con la automatización de alta velocidad, impulsando al alza el consumo de resinas especiales.
Última actualización de la página el:



