
Tamaño y Participación del Mercado de Fundición a la Cera Perdida
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.45 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.24 % |
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Asia-Pacífico |
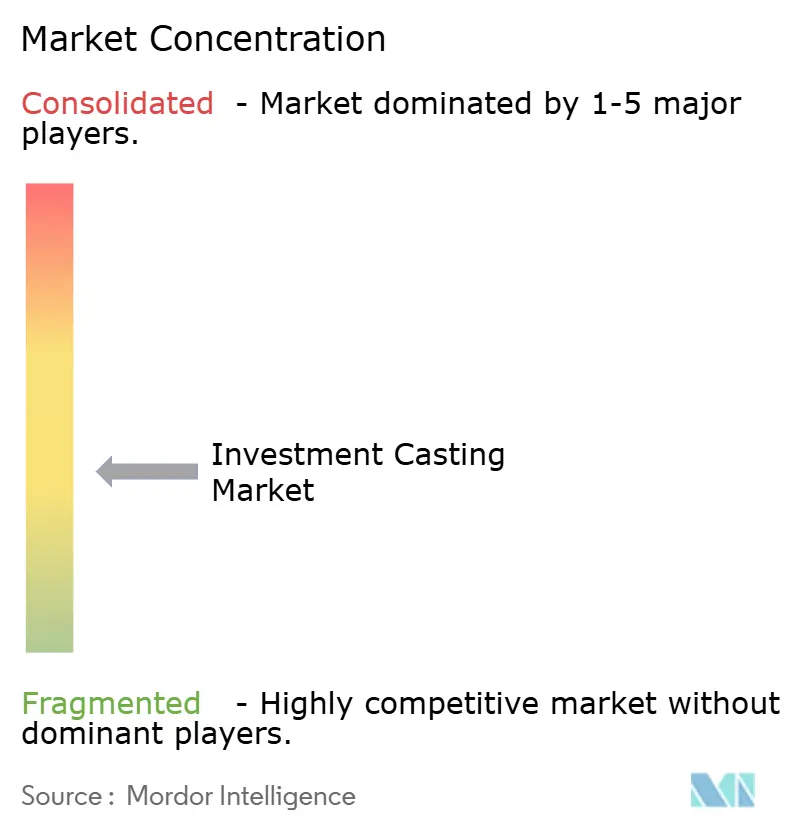
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fundición a la Cera Perdida por Mordor Intelligence
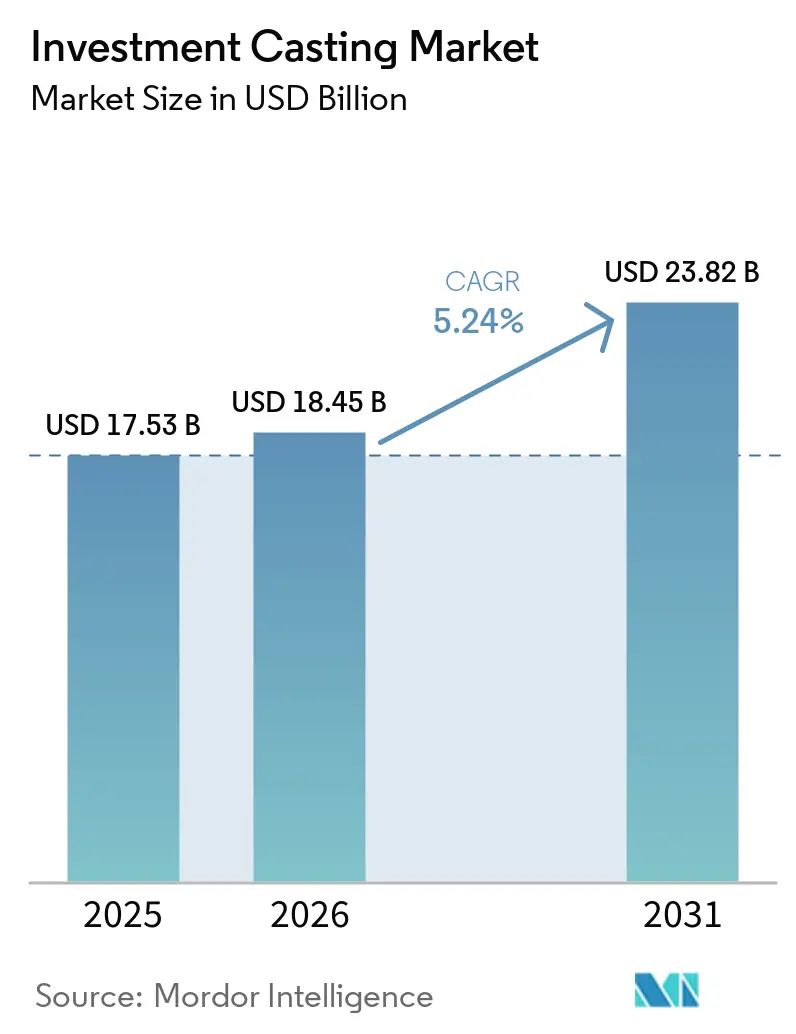
El tamaño del mercado de fundición a la cera perdida fue valorado en 17,53 mil millones de USD en 2025 y se espera que alcance los 18,45 mil millones de USD en 2026 y los 23,82 mil millones de USD en 2031, creciendo a una CAGR del 5,24% durante el período 2026-2031. El mercado de fundición a la cera perdida se beneficia de una demanda constante de fabricación de precisión en aplicaciones aeroespaciales, automotrices y energéticas, donde las piezas metálicas complejas deben cumplir con tolerancias dimensionales estrictas y un alto rendimiento térmico. El proceso mantiene su posición porque la producción de forma casi neta reduce el trabajo de mecanizado posterior, disminuye el desperdicio y mejora el control de costos para piezas con geometrías exigentes. El mercado de fundición a la cera perdida también avanza hacia aplicaciones de mayor valor a medida que los sistemas de sílice sol, los enfoques de cáscara híbrida y los flujos de trabajo de patrones digitales mejoran el acabado superficial, la repetibilidad y la preparación para la calificación en programas críticos. El comportamiento competitivo en el mercado de fundición a la cera perdida sigue dividido entre fundiciones orientadas al sector aeroespacial que dependen de certificaciones, control de procesos y capacidad de aleación, y proveedores de mayor volumen que compiten en costo, escala y entrega. La volatilidad de las materias primas, la presión en el suministro de materiales refractarios, la escasez de mano de obra calificada y el cumplimiento de las normativas de emisiones siguen siendo restricciones reales, pero los programas de relocalización en los Estados Unidos y Europa continúan apoyando nuevas inversiones de capital y adiciones de capacidad a mediano plazo.
Conclusiones Clave del Informe
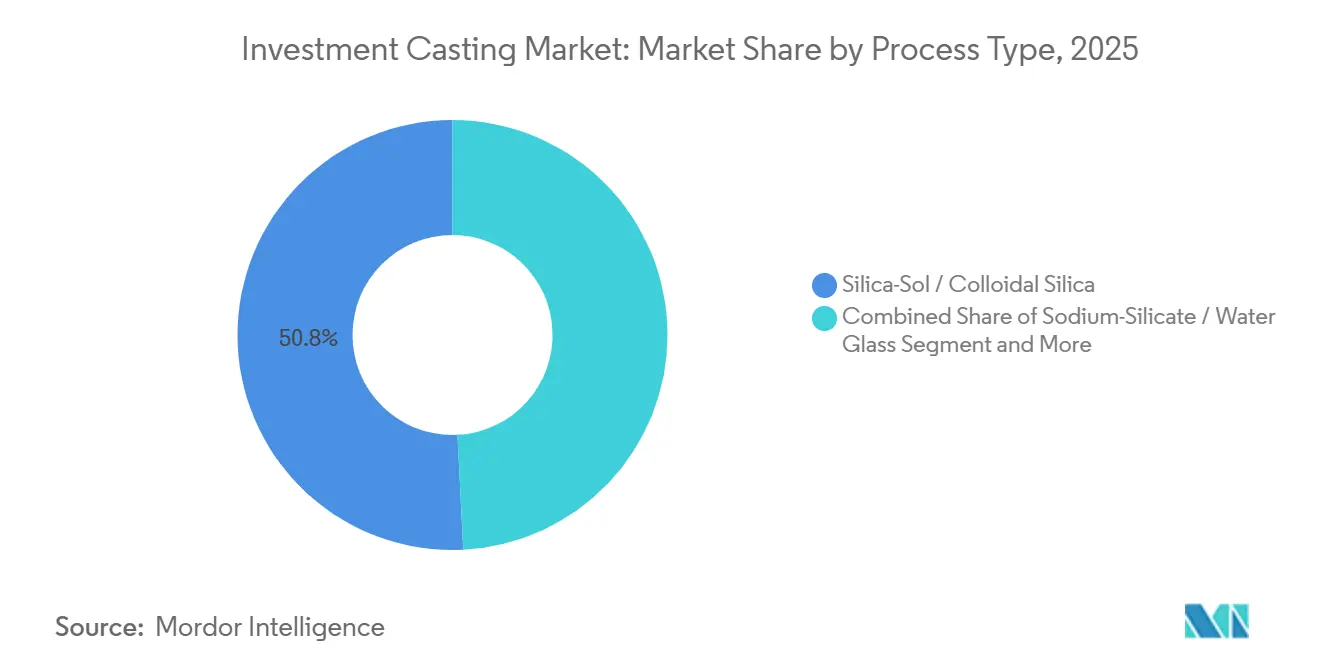
- Por tipo de proceso, el sílice sol lideró con una participación del 50,78% en 2025, mientras que se prevé que los procesos híbridos y otros se expandan a una CAGR del 5,30% hasta 2031.
- Por material, el acero inoxidable mantuvo una participación del 32,98% en 2025, mientras que se proyecta que las superaleaciones crezcan a una CAGR del 5,76% hasta 2031.
- Por usuario final, el sector aeroespacial y de defensa representó una participación del 36,07% en 2025, mientras que se espera que energía y potencia registre la CAGR más rápida del 5,58% hasta 2031.
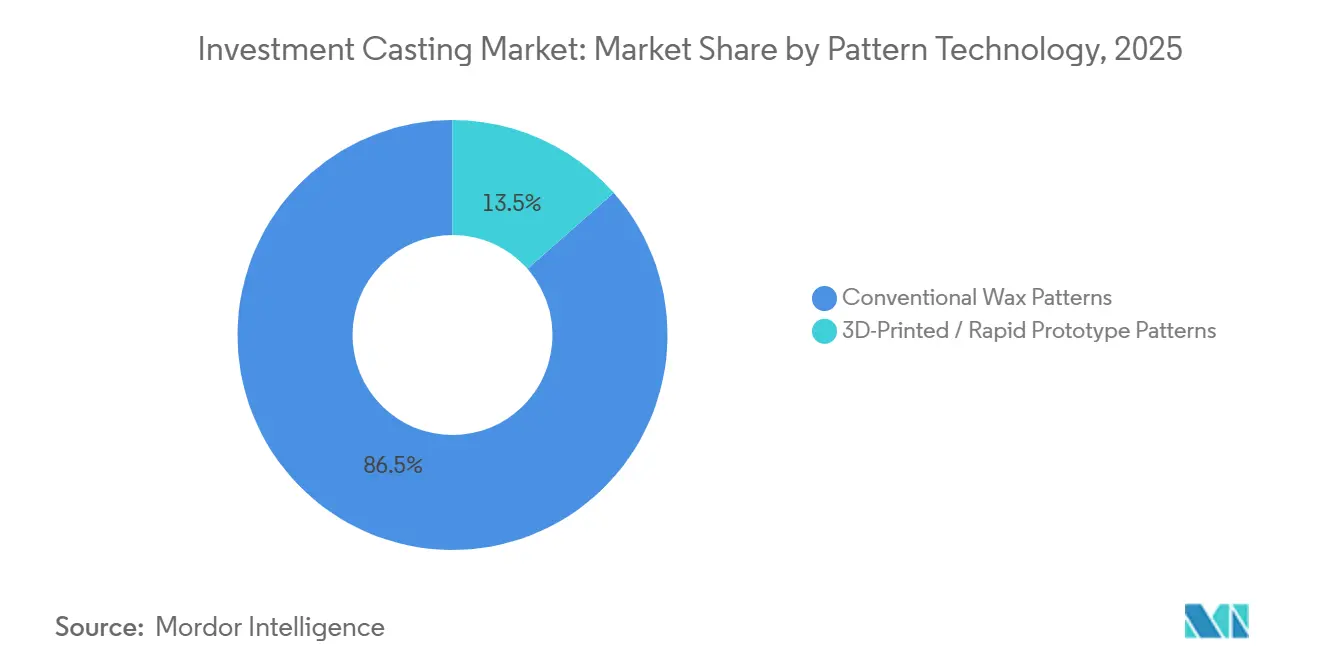
- Por tecnología de patrón, los patrones de cera convencionales capturaron una participación del 86,47% en 2025, mientras que se espera que los patrones impresos en 3D y de prototipo rápido avancen a una CAGR del 5,74% hasta 2031.
- Por peso del componente, el rango de 1 a 10 kg mantuvo una participación del 51,94% en 2025, mientras que se prevé que el rango de hasta 1 kg crezca a una CAGR del 5,32% hasta 2031.
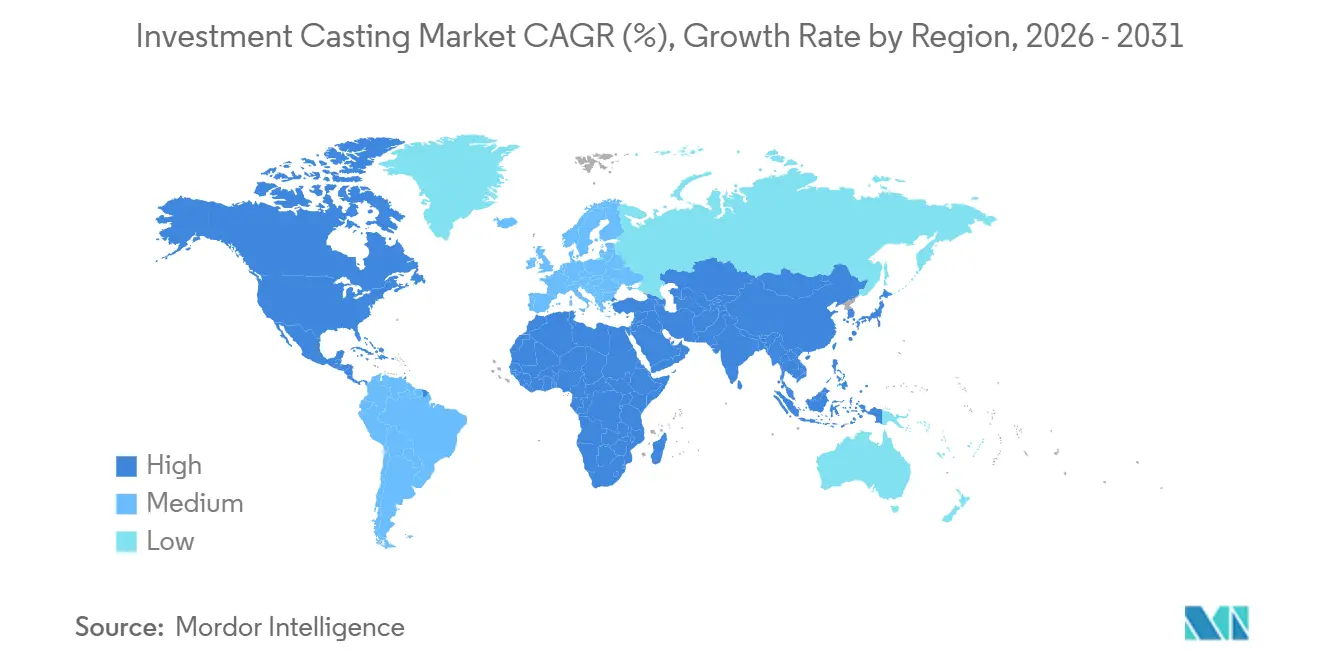
- Por geografía, Asia-Pacífico mantuvo una participación del 43,97% en 2025, mientras que se proyecta que América del Norte se expanda a una CAGR del 5,36% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de Renovación de Flotas | +1.5% | Global, con mayor fortaleza en los corredores aeroespaciales de América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción de Peso en Componentes Automotrices | +0.8% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Turbinas de Hidrógeno y Combustibles Electrónicos | +0.7% | Europa y América del Norte, con expansión temprana hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Incentivos para la Relocalización de la Cadena de Suministro | +0.6% | América del Norte y Europa, con expansión hacia India | Mediano plazo (2-4 años) |
| Fundición de Forma Casi Neta | +0.5% | Global | Corto plazo (≤ 2 años) |
| La Creación de Prototipos Impulsa la Demanda de Fundición | +0.4% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas de Renovación de Flotas en la Aviación Comercial y de Defensa
La aviación comercial y militar continúa siendo la base de demanda estructural más grande para el mercado de fundición a la cera perdida. Los programas de renovación de flotas sostienen la demanda de álabes de turbina, nodos estructurales y piezas complejas de perfil aerodinámico que deben funcionar bajo altas temperaturas y tensiones. El mercado de fundición a la cera perdida también se beneficia cuando los fabricantes de equipos originales consolidan múltiples piezas de perfil aerodinámico en una sola fundición, ya que el número de piezas puede reducirse hasta en un 60% y la complejidad del ensamblaje disminuye al mismo tiempo. Esto es importante porque menos uniones mejoran el peso, simplifican la inspección y reducen los traspasos en la cadena de suministro para los clientes aeroespaciales. La aviación de defensa añade otro nivel de apoyo porque las fundiciones de alta temperatura siguen siendo esenciales en los sistemas de propulsión y otras plataformas críticas. Como resultado, el mercado de fundición a la cera perdida continúa viendo al sector aeroespacial como el segmento donde las barreras técnicas de entrada, los ciclos de calificación y las largas vidas de los programas crean la base de demanda más duradera.
Impulso hacia la Reducción de Peso en Componentes Automotrices
Si bien la reducción de peso en el sector automotriz refuerza el mercado de fundición a la cera perdida, la demanda no se está extendiendo de manera uniforme en todas las categorías de piezas. Un estudio revisado por pares destacó que en 2019, los vehículos europeos presentaban un contenido significativo de aluminio, proyectado a aumentar para 2026, con la fundición liderando como la ruta de conformado dominante. Sin embargo, en el ámbito de la fundición a la cera perdida, esto no implica un crecimiento generalizado para todos los componentes del tren de transmisión, ya que las plataformas eléctricas reducen parte del contenido fundido tradicional. Otro estudio revisado por pares señaló que, si bien los vehículos eléctricos de batería reducen el aluminio fundido en los trenes de transmisión, la mega-fundición aumenta la participación en las estructuras de carrocería y desplaza la demanda de fundición de precisión hacia nodos estructurales y componentes de gestión térmica. En esencia, el mercado de fundición a la cera perdida prospera donde la geometría, la tolerancia y las exigencias de material superan a los métodos de conformado más simples. En consecuencia, las oportunidades automotrices se han vuelto más selectivas, favoreciendo las carcasas de motores para vehículos eléctricos, las piezas de suspensión, las ruedas de turbocompresor y los conjuntos de gestión térmica sobre los volúmenes de productos básicos genéricos.
Transición hacia Turbinas de Hidrógeno y Combustibles Electrónicos que Requieren Piezas Complejas de Sección Caliente
La co-combustión de hidrógeno y las plataformas de turbinas de combustibles electrónicos están ampliando el papel técnico del mercado de fundición a la cera perdida. Estas aplicaciones elevan las temperaturas de combustión y aumentan la necesidad de álabes y piezas de sección caliente con complejos canales internos de refrigeración que el mecanizado convencional no puede entregar al mismo nivel. ZEISS informó que Doncasters mejoró el rendimiento de inspección entre 2 y 3 veces mediante el escaneado óptico 3D para componentes de turbinas de próxima generación, lo que muestra cómo el control de procesos se está acercando a la etapa de diseño de la pieza [1]"Fueling The Future," ZEISS, zeiss.com . El mercado de fundición a la cera perdida está bien posicionado aquí porque la solidificación direccional y las estructuras monocristalinas suelen ser necesarias cuando las cargas térmicas superan el rango de confort de las aleaciones estándar. Una revisión revisada por pares también señala que las reacciones molde-metal en la fundición de superaleaciones de níquel siguen siendo el principal factor limitante del rendimiento, lo que convierte la química de la cáscara y el conocimiento del proceso en una verdadera ventaja competitiva. Esto mantiene al mercado de fundición a la cera perdida vinculado no solo al crecimiento de las turbinas, sino también a los sistemas de inspección, el diseño de cáscaras cerámicas y la capacidad de procesamiento de aleaciones premium.
Incentivos para la Relocalización de la Cadena de Suministro en los Sectores de Fundición de EE. UU./UE
Los programas de relocalización se están convirtiendo en un apoyo estructural para el mercado de fundición a la cera perdida en América del Norte y Europa. A principios de 2026, la Sociedad Americana de Fundición informó que las fundiciones estadounidenses experimentaron un aumento en la actividad de pedidos relocalizados. Además, muchas de estas fundiciones planificaron gastos de capital en 2026, con un fuerte enfoque en automatización, robótica, sensores y controles ambientales. Estas inversiones son importantes porque el mercado de fundición a la cera perdida en regiones de mayor costo no puede expandirse únicamente sobre la base de la economía laboral y necesita una mayor productividad para mantenerse competitivo. En los Estados Unidos, los requisitos de Construir en América, Comprar en América están aumentando la demanda de capacidad doméstica de fusión y colada en proyectos financiados con fondos federales y están mejorando la visibilidad para las fundiciones calificadas[2]"Navigating BABA Compliance," IPC Foundry Group, ipcfoundry.com. Europa sigue un camino similar a través de la política industrial y los objetivos de diversificación de la cadena de suministro, lo que añade apoyo para el abastecimiento regional de piezas de precisión. El efecto es que el mercado de fundición a la cera perdida está experimentando un ciclo de inversión de capital moldeado por la política, el cumplimiento normativo y la seguridad del suministro, más que por la demanda cíclica pura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Equipos de Automatización e Inspección | -0.5% | Global, con mayor presión en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad en los Precios del Níquel y la Cerámica Refractaria | -0.4% | Global, con mayor intensidad en las fundiciones de Asia-Pacífico dependientes del suministro chino de magnesia | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Escasez de Talento Metalúrgico | -0.3% | Global, especialmente en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Normativas sobre Emisiones y Cera Residual | -0.2% | Europa y América del Norte, con una carga creciente en China | Mediano plazo (2-4 años) a Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Equipos de Automatización e Inspección de Alta Intensidad de Capital
El mercado de fundición a la cera perdida enfrenta una barrera clara en el costo de la automatización y los sistemas avanzados de inspección. El manejo robótico de cáscaras, la termografía, los sistemas de monitoreo industrial y la inspección por tomografía computarizada demandan grandes gastos iniciales que muchas fundiciones de tamaño mediano no pueden absorber fácilmente. Esto es importante porque el mercado de fundición a la cera perdida avanza hacia un control de calidad más estricto al mismo tiempo que los clientes aeroespaciales y médicos esperan mayor trazabilidad y repetibilidad. El retraso en la calificación añade al desafío, ya que las líneas de proceso automatizadas pueden tardar entre 12 y 18 meses en obtener la aprobación del cliente en programas aeroespaciales, lo que retrasa los ingresos y extiende los períodos de recuperación de la inversión. Los grupos respaldados por capital privado y las plataformas más grandes pueden distribuir este costo entre múltiples plantas, pero los independientes más pequeños siguen en desventaja. El resultado es que el mercado de fundición a la cera perdida puede continuar consolidándose en el extremo de alta especificación porque la intensidad de capital ahora afecta el acceso a los programas tanto como la habilidad técnica.
Volatilidad en los Precios del Níquel y la Cerámica Refractaria
La volatilidad de las materias primas sigue siendo uno de los riesgos más inmediatos para el mercado de fundición a la cera perdida. Los precios del níquel afectan directamente a las fundiciones de superaleaciones, mientras que los insumos refractarios como la magnesia influyen en el costo de la cáscara, los plazos de entrega y la estabilidad del proceso. Dado que el mercado de fundición a la cera perdida depende tanto de aleaciones premium como de sistemas cerámicos confiables, las fundiciones enfrentan presión sobre los márgenes cuando los cambios de precios afectan contratos fijos o se mueven más rápido que los términos de traslado al cliente. Muchos proveedores están respondiendo calificando fuentes alternativas de materiales refractarios y firmando acuerdos de volumen plurianuales, pero estas estrategias aumentan la complejidad de las adquisiciones y comprometen el capital de trabajo. Este desafío es más agudo en aplicaciones de alta temperatura, donde la sustitución de materiales es limitada y el riesgo de calidad derivado de cambios en los insumos puede ser severo. El mercado de fundición a la cera perdida, por lo tanto, sigue siendo sensible no solo a los precios de los metales, sino también a la concentración en la base de suministro de materiales refractarios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Proceso:
El Sílice Sol Domina Mientras los Procesos Híbridos Ganan TerrenoEl sílice sol mantuvo el 50,78% de la participación del mercado de fundición a la cera perdida en 2025, lo que lo mantuvo claramente por delante de otras rutas de proceso en aplicaciones de alta precisión. Este liderazgo refleja su fuerte adecuación con piezas aeroespaciales, médicas y energéticas que requieren rugosidad superficial inferior a Ra 1,6 µm y un control dimensional estricto. Los sistemas de cáscara de sílice sol siguen siendo más estables a temperaturas de cocción del molde superiores a 1.000 °C y evitan algunas de las limitaciones de la lechada observadas en los sistemas de vidrio soluble [3]Besser Casting, "Silica Sol Investment Casting," Besser Casting, bessercasting.com. El mercado de fundición a la cera perdida continúa favoreciendo esta ruta donde los clientes priorizan la consistencia, un mejor acabado superficial y un control de proceso trazable sobre el costo unitario mínimo. Los procesos de silicato de sodio aún mantienen demanda en maquinaria industrial, equipos agrícolas y otros programas sensibles al precio donde los requisitos de acabado son menos exigentes y la economía del rendimiento importa más que la precisión extrema.
El mercado de fundición a la cera perdida también está experimentando mejoras en la química del sílice sol, más que solo un cambio entre familias de procesos. Las variantes de sílice sol compuesto con mejora orgánica ahora extienden la vida útil de la lechada más allá de los 60 días y reducen significativamente las tasas de defectos superficiales, lo que mejora tanto la producción utilizable como la programación de la producción. Se prevé que los procesos híbridos y otros crezcan a una CAGR del 5,30% hasta 2031, lo que los convierte en la categoría de proceso de más rápido crecimiento en el mercado de fundición a la cera perdida. Los métodos de Cáscara de Fundición a la Cera Perdida Impresa son fundamentales para ese cambio porque permiten la creación directa de moldes cerámicos y eliminan algunas de las limitaciones asociadas con la preparación de patrones de cera. Esto abre espacio para geometrías que anteriormente eran difíciles de producir a un costo competitivo. Con el tiempo, es probable que el mercado de fundición a la cera perdida mantenga el sílice sol como líder en escala mientras los métodos híbridos se expanden en trabajos de desarrollo, geometrías difíciles y producción de nicho de alto valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Material:
Las Superaleaciones Redefinen el Techo de ValorEl acero inoxidable mantuvo una participación del 32,98% en 2025 y siguió siendo la base de material más amplia en el mercado de fundición a la cera perdida porque sirve a bombas, válvulas, herramientas médicas, equipos de procesamiento de alimentos y hardware industrial con una familia de materiales establecida. Los grados como el 316L y el 17-4PH continúan anclando la demanda donde se debe equilibrar la resistencia a la corrosión, el rendimiento térmico moderado y la maquinabilidad. El acero al carbono y el acero de baja aleación aún mantienen una posición práctica en equipos pesados y aplicaciones mineras donde la economía de las piezas importa más que la precisión extrema. Las aleaciones de aluminio y magnesio están ganando relevancia en piezas automotrices más ligeras y de gestión térmica, especialmente donde los fabricantes de equipos originales buscan menor peso y mejor transferencia de calor. En ese sentido, la industria de fundición a la cera perdida aún depende del acero inoxidable para el volumen amplio, pero la creación de valor se está desplazando más rápidamente hacia sistemas de aleaciones premium.
Se proyecta que las superaleaciones crezcan a una CAGR del 5,76% hasta 2031, lo que las convierte en la clase de material de más rápido crecimiento en el mercado de fundición a la cera perdida. Las superaleaciones base níquel ya representan más del 60% del peso total de material en los motores de aeronaves avanzadas modernas, lo que explica por qué las aplicaciones de turbinas siguen siendo centrales para la demanda a largo plazo. Las fundiciones de álabes de turbina monocristalinos CMSX-4 pueden lograr tolerancias dentro de ±0,02 mm y acabado superficial en Ra ≤ 1,2 µm, lo que confirma hasta dónde ha avanzado el mercado de fundición a la cera perdida en aplicaciones que los procesos competidores tienen dificultades para calificar. La investigación mostró que las fundiciones a la cera perdida de René 77 mantuvieron una capacidad de carga significativa a altas temperaturas incluso después de años de vida en fluencia, reforzando el argumento material para los motores aeronáuticos de próxima generación. Por eso el techo de valor en el mercado de fundición a la cera perdida depende cada vez más de la capacidad de aleación, no solo del volumen de fundición.
Por Usuario Final:
El Sector Aeroespacial Ancla la Demanda Mientras la Energía CreceEl sector aeroespacial y de defensa representó el 36,07% de la participación del tamaño del mercado de fundición a la cera perdida en 2025, lo que lo convirtió en el segmento de usuario final más grande por valor. Esa posición refleja el alto precio de los álabes de turbina complejos, los nodos estructurales y los perfiles aerodinámicos fundidos integralmente en comparación con las piezas industriales fundidas más estándar. El segmento también está moldeado por las barreras de calificación, porque la preparación para Nadcap, los sistemas AS9100 y las auditorías de los fabricantes de equipos originales influyen en el acceso de los proveedores tanto como la capacidad de fusión. La maquinaria industrial sigue siendo una base de volumen estable a través de bombas, válvulas, compresores y equipos de construcción. Las aplicaciones médicas y dentales se mantienen más pequeñas en tonelaje, pero sostienen márgenes sólidos a través de implantes de cobalto-cromo, herramientas de titanio y los estándares de trazabilidad que deben cumplir los proveedores del sector sanitario.
El sector automotriz sigue siendo importante en el mercado de fundición a la cera perdida, pero la combinación está cambiando a medida que las plataformas eléctricas reducen la demanda de algunos componentes de combustión interna y desplazan el interés hacia piezas más ligeras y complejas. Se prevé que energía y potencia crezcan a una CAGR del 5,58% hasta 2031, lo que le otorga la tasa de expansión más fuerte entre los usuarios finales en el mercado de fundición a la cera perdida. La construcción de turbinas de gas para la alimentación de centros de datos y los proyectos de co-combustión de hidrógeno son una razón importante de ese impulso. Un acuerdo plurianual entre Siemens Energy y Doncasters para fundiciones de precisión complejas muestra la escala comercial que ahora se está formando en la demanda de turbinas de gas industriales. A medida que las temperaturas de entrada de las turbinas aumentan, el mercado de fundición a la cera perdida se vuelve más difícil de reemplazar porque la solidificación direccional y las superaleaciones premium siguen siendo fundamentales para el rendimiento de la sección caliente.
Por Tecnología de Patrón:
La Cera Convencional Mantiene la Ventaja de Escala Mientras la Impresión 3D Remodela la EconomíaLos patrones de cera convencionales representaron el 86,47% de la participación en 2025 y siguieron siendo la ruta de patrón dominante en el mercado de fundición a la cera perdida porque aún ofrecen la mejor economía para grandes series de producción. Cuando los volúmenes superan las 1.000 unidades, el utillaje de inyección puede amortizarse eficientemente y el costo por pieza sigue siendo difícil de igualar para los patrones aditivos. Los métodos de cera convencional también producen superficies de patrón lisas, y el acabado del molde de los troqueles de inyección puede aproximarse a Ra 3,2 a 6,3 µm en flujos de trabajo establecidos. Las mejoras en el sílice sol de secado rápido también han ayudado a que este proceso siga siendo competitivo al reducir el tiempo de secado entre capas y apoyar un mayor rendimiento en la construcción de cáscaras. Esto significa que el mercado de fundición a la cera perdida sigue dependiendo de la cera convencional para programas repetitivos, familias de piezas estables y clientes que necesitan una economía unitaria predecible.
Al mismo tiempo, se proyecta que el tamaño del mercado de fundición a la cera perdida para patrones impresos en 3D y de prototipo rápido se expanda a una CAGR del 5,74% hasta 2031, lo que lo convierte en el segmento de patrón de más rápido crecimiento. El principal detonante es la eliminación del utillaje, ya que una pieza que podría requerir entre 35.000 y 36.000 USD en fabricación de troqueles y entre 8 y 10 semanas de plazo de entrega puede producirse por 1.500 USD en 3 a 5 días mediante flujos de trabajo de patrones digitales. Lestercast instaló un sistema de impresión 3D de cera de próxima generación en 2025 y redujo el tiempo de fabricación de moldes cerámicos en un 70% mediante una nueva cámara de secado, lo que muestra que la adopción está pasando del uso experimental a la práctica operativa [4]"Slashing Lead Times with the Best Rapid Prototyping Technology for Investment Casting," Lestercast, lestercast.co.uk . El escalonamiento superficial y el comportamiento durante la combustión aún limitan algunos casos de uso de alto volumen, pero la química de las resinas está mejorando de manera constante. Por lo tanto, es probable que el mercado de fundición a la cera perdida mantenga la cera convencional como líder en escala mientras los patrones digitales se expanden en trabajos de bajo volumen, urgentes e intensivos en diseño.
Por Peso del Componente:
Las Piezas de Rango Medio Anclan el Volumen Mientras las Piezas Pequeñas Impulsan el CrecimientoLa banda de 1 a 10 kg mantuvo una participación del 51,94% en 2025 y formó el centro de volumen más amplio en el mercado de fundición a la cera perdida. Este rango se adapta a muchas piezas de motores de aeronaves, carcasas de bombas, válvulas, piezas automotrices estructurales y conjuntos industriales que son lo suficientemente complejos como para justificar la fundición a la cera perdida pero aún manejables en operaciones de fundición estándar. Las piezas en esta banda apoyan un equilibrio útil de complejidad geométrica, manejo de cáscaras y práctica de fusión, razón por la cual siguen siendo el ajuste más común para los programas generales de fundición de precisión. La categoría de más de 10 kg sigue siendo importante para estructuras aeroespaciales más grandes, carcasas de turbinas industriales y componentes de petróleo y gas que requieren cáscaras de gran tamaño y configuraciones de fusión más especializadas. Aun así, la producción en categorías más pesadas tiende a ser más selectiva porque el manejo, la gestión del rendimiento y el utillaje se vuelven más exigentes a medida que aumenta el tamaño de la pieza.
Se prevé que la categoría de hasta 1 kg crezca a una CAGR del 5,32% hasta 2031, convirtiéndola en la banda de peso de más rápido crecimiento en el mercado de fundición a la cera perdida. El crecimiento está siendo apoyado por implantes específicos para pacientes, hardware dental, herramientas quirúrgicas, piezas de motores para vehículos aéreos no tripulados, carcasas de sensores y soportes de precisión para electrónica de defensa. Estas piezas a menudo tienen menor peso metálico pero mayor densidad de valor porque la trazabilidad, la tolerancia y el rendimiento del material están todos estrictamente especificados. El segmento también se adapta bien a los flujos de trabajo de patrones impresos en 3D, ya que las series cortas y los cambios frecuentes de diseño hacen que el utillaje rígido sea menos atractivo. Para muchas fundiciones, las piezas pequeñas de alta complejidad se están convirtiendo en un camino práctico hacia un trabajo de mayor margen sin la intensidad de capital de las fundiciones estructurales muy grandes. Eso mantiene a esta clase de peso como estratégicamente importante dentro del mercado de fundición a la cera perdida incluso si sigue siendo más pequeña que el segmento de rango medio en ingresos totales.
Análisis Geográfico
Mercado de Fundición a la Cera Perdida en Asia-Pacífico
Asia-Pacífico representó el 43,97% de la cuota del mercado de fundición a la cera perdida en 2025, lo que la mantuvo como la mayor base regional de producción y demanda. La región se beneficia de la amplia base de fundiciones de China, la creciente capacidad aeroespacial de grado superior de India y la profundidad manufacturera general que sustenta la demanda de los sectores automotriz, maquinaria y energía. China continúa siendo el ancla de la escala regional, ya que combina densas redes de proveedores con un fuerte consumo interno de componentes fundidos en aplicaciones industriales y de transporte. India está ganando atención como opción de abastecimiento cercano para los fabricantes de equipos originales occidentales que buscan diversificación de la cadena de suministro con sistemas de calidad internacionales y trazabilidad completa de materiales. Japón y Corea del Sur también refuerzan la posición regional mediante un control de procesos avanzado, capacidad de fundición al vacío y vínculos estrechos con programas aeroespaciales y de fabricación de alta precisión.
Mercado de Fundición a la Cera Perdida en América del Norte
Se proyecta que América del Norte crecerá a una CAGR del 5,36% hasta 2031, lo que la convierte en el segmento regional de más rápido crecimiento en el mercado de fundición a la cera perdida. La narrativa regional tiene menos que ver con una simple recuperación y más con una reinversión deliberada en fabricación de precisión doméstica, automatización y capacidad lista para calificación. Los datos de la American Foundry Society ya mostraron una mayor actividad de relocalización y amplios planes de gasto de capital a principios de 2026, lo que respalda esta perspectiva. Los requisitos de certificación de la FAA y de Nadcap refuerzan aún más a los proveedores domésticos de primer nivel, ya que crean barreras que las importaciones de bajo costo no pueden superar rápidamente en aplicaciones aeroespaciales.
Mercado de Fundición a la Cera Perdida en EMEA y América del Sur
Europa mantuvo una posición significativa en 2025, respaldada por su base aeroespacial, sus fortalezas en ingeniería de precisión y sus estrictos estándares de proceso. La región también sigue siendo importante porque los clientes en los sectores aeroespacial, de defensa y de turbinas de gas industriales valoran la trazabilidad de los proveedores, el cumplimiento de aglutinantes y los sistemas de gestión ambiental. La expansión de Doncasters por 52 millones de USD en Bochum en noviembre de 2025 demostró que los proveedores aún ven margen para nueva capacidad de fundición aeroespacial y de turbinas en Europa. Los productores de toda la región también se están adaptando a los requisitos de REACH, las expectativas de la norma ISO 14001 y la presión más amplia por la recuperación de cera en circuito cerrado y sistemas de cáscara más limpios. América del Sur, Oriente Medio y África siguen siendo menores en escala, pero la actividad de MRO aeroespacial de Brasil, las inversiones energéticas de Arabia Saudita y los programas de defensa de Turquía continúan generando nichos de demanda localizados para el mercado de fundición a la cera perdida.

Panorama regulatorio
El cumplimiento ambiental y los sistemas de calidad exigidos por los clientes moldean cada vez más las operaciones de fundición de precisión para piezas de grado automotriz y aeroespacial. En Estados Unidos, las Directrices de Efluentes de Moldeo y Fundición de Metales de la EPA se aplican en 28 segmentos de proceso e impulsan a las fundiciones más grandes (incluidas aquellas que funden más de 20.000 toneladas al año) hacia sistemas de filtración, recuperación de cera y circuitos cerrados de agua. En el Reino Unido, el marco del Climate Change Agreement vincula de manera similar el desempeño energético y de emisiones con objetivos escalonados y tarifas de compensación.
Las cadenas de suministro automotrices también enfrentan estándares más estrictos y un mayor escrutinio en el cumplimiento comercial. IATF 16949 sigue siendo un referente clave de calidad para los proveedores de fundición automotriz, y las revisiones de 2026 destacadas en la cobertura del sector enfatizan una trazabilidad más sólida, el monitoreo de subproveedores y el control electrónico de datos de calidad alineado con los requisitos específicos del cliente. En China, la China Foundry Association emitió el estándar de evaluación T/CFA 0501-2026 Green Casting (vigente desde el 20 de marzo de 2026), y la State Administration for Market Regulation publicó la norma GB/T 26653-2026 para colectores de escape de motores de combustión interna fundidos (vigente desde el 1 de septiembre de 2026), reforzando las expectativas de documentación, control de procesos y conformidad del producto para los proveedores calificados.
Análisis de la cadena de valor
La cadena de valor de la fundición de precisión comienza con las materias primas de aleación (incluidos acero inoxidable, aleaciones de aluminio y magnesio, y superaleaciones) y consumibles como ceras, harina cerámica, aglutinantes y materiales refractarios utilizados para los sistemas de cáscara (sol de sílice, silicato de sodio y variantes híbridas). Las dependencias en el eslabón previo incluyen el níquel y las cerámicas refractarias especializadas, cuya volatilidad de precios puede afectar las cotizaciones y las estructuras contractuales. Los estándares de calificación como AS 9100 y NADCAP para trabajos de grado aeroespacial también influyen en la selección de proveedores y en la frecuencia de auditorías.
En la etapa intermedia, las fundiciones ejecutan la fabricación de patrones (herramental de cera convencional y un uso creciente de patrones impresos en 3D), la construcción de la cáscara, el desencerado, la cocción, la fusión y el vertido, seguidos de pasos de acabado como el corte, el tratamiento térmico y la inspección (incluida la tomografía computarizada para componentes de tolerancia estricta). En la etapa posterior, las piezas se dirigen directamente a los fabricantes de equipos originales (OEM) o pasan por proveedores de Nivel 1 que integran mecanizado, ensamblaje y logística para cumplir con las necesidades de entrega justo a tiempo del sector automotriz, y con ventanas de entrega basadas en programas para el sector aeroespacial y energético. La distribución y la integración con el cliente dependen cada vez más de la trazabilidad digital y la documentación (PPAP, genealogía de lotes y matrices de requisitos específicos del cliente), favoreciendo a los proveedores que combinan la fundición con el acabado y la elaboración de informes de cumplimiento.
Panorama Competitivo
El mercado de fundición a la cera perdida sigue siendo moderadamente concentrado en el extremo de grado aeroespacial y mucho más fragmentado en la base industrial más amplia. Precision Castparts Corp. y Howmet Aerospace continúan marcando la pauta en perfiles aerodinámicos de alto valor y fundiciones estructurales aeroespaciales porque combinan relaciones duraderas con los clientes, conocimiento de aleaciones y profundidad de certificación que los nuevos participantes no pueden construir rápidamente. Su posición es más fuerte donde la calificación de fuente única, la aprobación crítica para el vuelo y la experiencia de proceso propietaria importan al mismo tiempo. Fuera de ese nivel premium, el mercado de fundición a la cera perdida está dividido entre muchas fundiciones regionales que compiten en entrega, rango de procesos, disponibilidad de aleaciones y proximidad al cliente. Esto deja la estructura general mixta, con alta concentración en las aplicaciones más exigentes y un campo mucho más abierto en maquinaria industrial, automotriz y programas de ingeniería general.
Los movimientos estratégicos en 2025 y 2026 muestran cómo los proveedores están tratando de fortalecer la capacidad en lugar de solo perseguir el volumen. En abril de 2026, Barron Industries adquirió los activos de fundición de titanio de TriTech Titanium Parts en Detroit, lo que amplió la posición de Barron en aleaciones de fusión al vacío y fundiciones de titanio a la cera perdida. En noviembre de 2025, PTC Industries inició una expansión significativa en su instalación de fundición a la cera perdida en Mehsana, Gujarat, para alinearse con la diversificación global de la cadena de suministro y el creciente papel de India en la fabricación de precisión. En noviembre de 2025, Doncasters anunció una inversión de 52 millones de USD en Bochum para expandir la capacidad de fundición de turbinas de gas industriales grandes y apoyar el trabajo futuro de grado aeroespacial. Estos movimientos muestran que el mercado de fundición a la cera perdida está recompensando las adiciones de capacidad que profundizan la capacidad técnica, el rango de materiales y el acceso a clientes en segmentos certificados.
La competencia también está cambiando en el margen del mercado a medida que las herramientas digitales cambian las expectativas de costo y velocidad. Las fundiciones que combinan automatización, inspección digital, patrones impresos y mejor química de cáscara están cerrando la brecha con los líderes establecidos en nichos seleccionados. Las áreas de mayor oportunidad siguen siendo las piezas de turbinas preparadas para hidrógeno, las fundiciones médicas específicas para pacientes y los programas de defensa que requieren resiliencia regional en la cadena de suministro. Al mismo tiempo, el mercado de fundición a la cera perdida sigue favoreciendo a las empresas que pueden demostrar repetibilidad a lo largo de muchos ciclos de producción, porque los clientes en aplicaciones críticas se preocupan tanto por el historial de calificación como por la innovación. Ese equilibrio entre innovación de procesos y disciplina de calificación es probable que defina los resultados competitivos durante el período de previsión.
Líderes de la Industria de Fundición a la Cera Perdida
Precision Castparts Corp.
Howmet Aerospace Inc.
Impro Precision Industries
Signicast (Form Technologies)
Proterial, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fundición a la Cera Perdida
- Precision Castparts Corp.
- Howmet Aerospace Inc.
- Impro Precision Industries
- Signicast (Form Technologies)
- MetalTek International
- Milwaukee Precision Casting
- Zollern GmbH & Co. KG
- Georg Fischer Ltd
- CIREX Holding B.V.
- Dongying Giayoung Precision Metal Co. Ltd.
- Taizhou Xinyu Precision Manufacture Co., Ltd.
- Proterial, Ltd.
- Texmo Precision Castings
- RLM Industries Inc.
- Arconic Inc.
- Thompson Investment Casting
- Barron Industries
- Aero Metals Inc.

Oportunidades de mercado y perspectivas futuras
Los programas de vehículos eléctricos y de reducción de peso están creando espacios de oportunidad para componentes fundidos de precisión que complementan la megafundición y el moldeo a alta presión, especialmente para soportes complejos, nodos de suspensión y piezas de gestión térmica, donde las geometrías casi terminadas y los requisitos de acabado superficial favorecen a la fundición de precisión. Entre los ejemplos del sector se incluyen Tesla, que está ampliando sus estrategias de fundición integrada, mientras que Ford y Volvo han destinado 855 millones de EUR a la megafundición en la planta de Torslanda. En respuesta, los proveedores de fundición de precisión se están posicionando en torno a piezas que aún resultan difíciles de producir mediante moldeo a alta presión.
Un segundo grupo de oportunidades se centra en la fabricación digitalizada y la trazabilidad. Los flujos de trabajo de creación rápida de prototipos y de patrones sin herramental (patrones impresos en 3D y técnicas de cáscara impresa) acortan los ciclos de iteración para producción de bajo volumen y de transición, lo cual es relevante para repuestos aeroespaciales, deportes de motor y programas de vehículos eléctricos en etapa inicial. Al mismo tiempo, las medidas de normativa y cumplimiento de 2026, incluidas las expectativas más estrictas de IATF 16949 en torno a la trazabilidad y el control de subproveedores, y el estándar T/CFA 0501-2026 Green Casting de China, que enfatiza el seguimiento de la huella de carbono y el uso de metal reciclado, están impulsando a las fundiciones a invertir en sistemas de datos, integración de materia prima reciclada y controles de proceso. Esto favorece la diferenciación de los proveedores que pueden documentar tanto los atributos de calidad como de sostenibilidad a nivel de pieza y de lote.
Recent Industry Developments in Mercado de Fundición a la Cera Perdida
- Mayo de 2026: Alcoa Corporation anunció una inversión de 65 millones de USD para ampliar y modernizar la nave de fundición en su planta de Mosjoen, en Noruega, incluidas nuevas líneas de fundición en molde abierto y una mayor capacidad de procesamiento de aluminio reciclado. El programa apunta a una capacidad adicional de 75.000 toneladas métricas, con puesta en marcha y aumento progresivo hasta 2028, respaldando una mayor disponibilidad de aleaciones de fundición con contenido reciclado para las cadenas de suministro de fundición.
- Mayo de 2026: Impro Precision Industries Limited anunció una colocación de hasta 60.000.000 de acciones existentes y una suscripción adicional de nuevas acciones, con ingresos netos de aproximadamente 539 millones de HKD. El financiamiento está destinado a la expansión de la capacidad de producción, el desarrollo en distintas categorías de proceso y los preparativos para profundizar la participación en programas aeroespaciales de alta complejidad que utilizan fundición de precisión.
- Abril de 2024: Versevo incorporó tecnología de impresión 3D en arena para moldes y núcleos con el fin de ampliar su capacidad de creación rápida de prototipos para geometrías complejas. Este movimiento respalda ciclos de iteración más rápidos y puede reducir los plazos de entrega para clientes que necesitan piezas de desarrollo de bajo volumen antes de trasladar los diseños a rutas de producción en serie.


Mercado de Fundición a la Cera Perdida Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado cubre los ingresos generados por los servicios y productos de fundición a la cera perdida, donde se utilizan patrones de cera y cáscaras cerámicas para producir componentes metálicos de forma casi neta para aplicaciones industriales y de ingeniería.
Exclusiones del alcance: Se excluyen los trabajos de mecanizado exclusivo posteriores, los servicios de tratamiento térmico exclusivo y el valor del ensamblaje de piezas terminadas que no está directamente vinculado a la producción de fundición a la cera perdida.
Descripción General de la Segmentación
- Por Tipo de Proceso
- Silicato de Sodio / Vidrio Soluble
- Sol de Sílice / Sílice Coloidal
- Procesos Híbridos y Otros
- Por Material
- Acero al Carbono y Acero Aleado
- Acero Inoxidable
- Aleaciones de Aluminio y Magnesio
- Superaleaciones (Ni, Co)
- Otros
- Por Usuario Final
- Automotriz
- Aeroespacial y Defensa
- Maquinaria Industrial
- Energía y Electricidad
- Médico y Dental
- Otros
- Por Tecnología de Patrón
- Patrones de Cera Convencionales
- Patrones Impresos en 3D / de Prototipado Rápido
- Por Peso del Componente
- Hasta 1 kg
- 1–10 kg
- Más de 10 kg
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Egipto
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental construye la estructura básica del modelo y nos ayuda a establecer rangos realistas antes de analizar el mercado. Revisamos señales públicas de fabricación y comercio, como las estadísticas de fabricación de la Oficina del Censo de los Estados Unidos, las tablas de comercio de la Comisión de Comercio Internacional de los Estados Unidos y UN Comtrade, y las series de producción industrial publicadas por fuentes como la Reserva Federal.
Para fundamentar la demanda de uso final, también analizamos indicadores de entrega aeroespacial y envío de motores de fuentes como publicaciones de la Administración Federal de Aviación, materiales de la Agencia Europea de Seguridad Aérea donde corresponda, y asociaciones comerciales, seguido de referencias técnicas públicas de organizaciones como ASTM para estándares relacionados con la fundición a la cera perdida. Los informes anuales de las empresas, las presentaciones a inversores y la prensa especializada creíble se utilizan para rastrear movimientos de capacidad, comentarios sobre utilización y cambios en la combinación de productos. También utilizamos suscripciones de pago para datos financieros de empresas y bases de datos de patentes cuando las estructuras de propiedad o los movimientos tecnológicos son difíciles de verificar a partir de fuentes públicas. Las fuentes de investigación documental enumeradas aquí son ilustrativas, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación, verificación cruzada y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizan para validar qué impulsa los precios y los volúmenes en las decisiones de compra, y luego para corregir los supuestos documentales que no coinciden con la realidad del taller. Hablamos con ejecutivos de fundiciones, líderes de ventas, gerentes de fabricación y equipos de adquisiciones en usuarios finales, además de especialistas de la industria en Asia-Pacífico, Europa, Oriente Medio y África, y las Américas, para evaluar la utilización, las pérdidas de rendimiento, la combinación de aleaciones y los términos contractuales típicos (incluido el comportamiento de los recargos vinculados a los metales).
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 13% | Asia-Pacífico: 48% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 42% | Europa, Oriente Medio y África: 31% |
| Actores más pequeños: 18% | Gerentes: 45% | Américas: 21% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento central comienza con una construcción de arriba hacia abajo que reconstruye la demanda a partir de indicadores de producción de uso final y supuestos de intensidad de fundición, que luego se traducen en ingresos de fundición a la cera perdida aplicando factores realistas de precio y combinación de productos. Para mantenerlo fundamentado, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como la suma de un conjunto de muestra de ingresos de proveedores, y luego utilizando precios de venta promedio muestreados multiplicados por volúmenes de producción estimados para ver si los totales se encuentran en una banda razonable.
Los insumos clave utilizados en el modelo incluyen las tendencias de producción de aeronaves y motores para la demanda aeroespacial, los índices de producción automotriz e industrial para la demanda de ingeniería general, la división de la combinación de aleaciones (acero frente a aleaciones de alta temperatura) porque afecta tanto el rendimiento como los precios, los rangos de peso promedio de los componentes que influyen en el rendimiento, y las tasas de desperdicio y retrabajo que afectan la producción efectiva. Para la previsión, nos apoyamos en el análisis de escenarios respaldado por una regresión multivariante simple sobre los impulsores macroeconómicos más fuertes, y luego ajustamos el camino en función de lo que los encuestados primarios señalan sobre adiciones de capacidad, eliminación de cuellos de botella y visibilidad de la cartera de pedidos. Cuando los ingresos a nivel de empresa no se divulgan, las brechas se manejan mediante la comparación con pares en capacidad, combinación de productos y huella regional, seguida de verificaciones de consistencia con las señales de demanda de uso final.
Validación de Datos y Ciclo de Actualización
Los resultados se validan mediante la triangulación de señales independientes, incluidos los indicadores de producción de uso final, los flujos comerciales de componentes fundidos relevantes y una verificación de razonabilidad sobre la utilización y los precios implícitos. Si una estimación regional o de uso final se mueve fuera de los rangos esperados, los supuestos se revisan nuevamente y se activa un seguimiento para verificar el factor detrás de la variación.
Antes de la aprobación final, el modelo pasa por una revisión analítica de múltiples pasos, donde se verifican nuevamente los cálculos, la consistencia de las unidades, las conversiones de divisas y la alineación de los años. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como anuncios importantes de capacidad, movimientos bruscos en los precios de las aleaciones o perturbaciones visibles en la demanda. Justo antes de la entrega, se completa un pase final para que los clientes reciban la vista actualizada más reciente.
Comparación del Dimensionamiento del Mercado de Fundición a la Cera Perdida de Mordor Intelligence con Otras Estimaciones Publicadas
Los valores de mercado publicados para la fundición a la cera perdida pueden variar, incluso cuando el nombre del tema parece idéntico, porque el alcance y las reglas de conteo no siempre son los mismos. Las diferencias generalmente provienen de si la estimación es solo para los ingresos de la fundición o también incluye el valor añadido posterior, qué usos finales se contabilizan y cómo se normaliza el precio del año en curso.
Algunas cifras publicadas describen los totales de ventas consolidadas de fundición a la cera perdida en un año determinado, y en algunos casos mezclan pasos de procesamiento adyacentes y de valor añadido. Para Mordor Intelligence, el mercado se contabiliza como los ingresos de fundición a la cera perdida en todos los tipos de procesos y usos finales, y se mantiene consistente alineando el año base con la ventana del estudio y validando los volúmenes y precios implícitos mediante verificaciones primarias.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 18,45 mil millones de USD (2026) | |
| Revista Especializada A | 17,20 mil millones de USD (2024) | Reportado como ventas globales consolidadas de fundición a la cera perdida para un solo año, con diferente tratamiento de la combinación de usos finales y visibilidad limitada sobre cómo se normalizan los precios y el momento de la divisa a una base común. |
| Rastreador de la Industria B | 19,10 mil millones de USD (2025) | A menudo refleja una trayectoria de demanda más agresiva y utiliza un año base diferente, lo que puede elevar el valor actual si el traslado de precios de aleaciones y los cambios en la combinación de productos no se verifican con los indicadores de utilización y producción. |
La tabla muestra que la diferencia se explica principalmente por la alineación del año y lo que se contabiliza dentro del número de ingresos, más que por un verdadero desacuerdo sobre la dirección de la demanda. Al mantener los insumos vinculados a indicadores de demanda repetibles y luego someter a prueba de presión los precios y la utilización a través de la retroalimentación de campo, el valor final sigue siendo transparente y más fácil de reproducir.


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva actual del mercado de fundición a la cera perdida?
Se espera que el tamaño del mercado de fundición a la cera perdida aumente de 18,45 mil millones de USD en 2026 a 23,82 mil millones de USD en 2031 a una CAGR del 5,24%, respaldado por la demanda aeroespacial, energética y de fabricación de precisión.
¿Qué segmento de usuario final lidera la demanda de fundición a la cera perdida?
El sector aeroespacial y de defensa lideró con una participación del 36,07% en 2025, impulsado por álabes de turbina, nodos estructurales y piezas críticas para el vuelo que requieren un estricto control de calidad y certificación.
¿Qué tipo de proceso domina la producción de fundición a la cera perdida?
El sílice sol lideró con una participación del 50,78% en 2025 porque apoya una mayor calidad superficial, mejor control dimensional y mayor estabilidad del proceso en aplicaciones exigentes.
¿Qué está impulsando el crecimiento en las fundiciones de superaleaciones?
Se prevé que las superaleaciones crezcan a una CAGR del 5,76% hasta 2031 a medida que los motores de aeronaves y las turbinas de gas más calientes requieren materiales que puedan soportar tensiones térmicas extremas y una larga vida útil en servicio.
¿Por qué América del Norte crece más rápido que otras regiones?
Se proyecta que América del Norte crezca a una CAGR del 5,36% hasta 2031 a medida que la relocalización, el apoyo de políticas y las nuevas inversiones de capital mejoran la capacidad local de fabricación de precisión.
¿Cómo están impactando en el mercado las nuevas tecnologías como los patrones impresos en 3D?
Los patrones impresos en 3D reducen los costos de herramientas y acortan los plazos de entrega, respaldando una CAGR del 5,74% para este segmento a medida que las fundiciones adoptan flujos de trabajo de prototipado rápido para piezas complejas de bajo volumen.
Última actualización de la página el:



