
Tamaño y Cuota del Mercado de Absorbentes Industriales
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
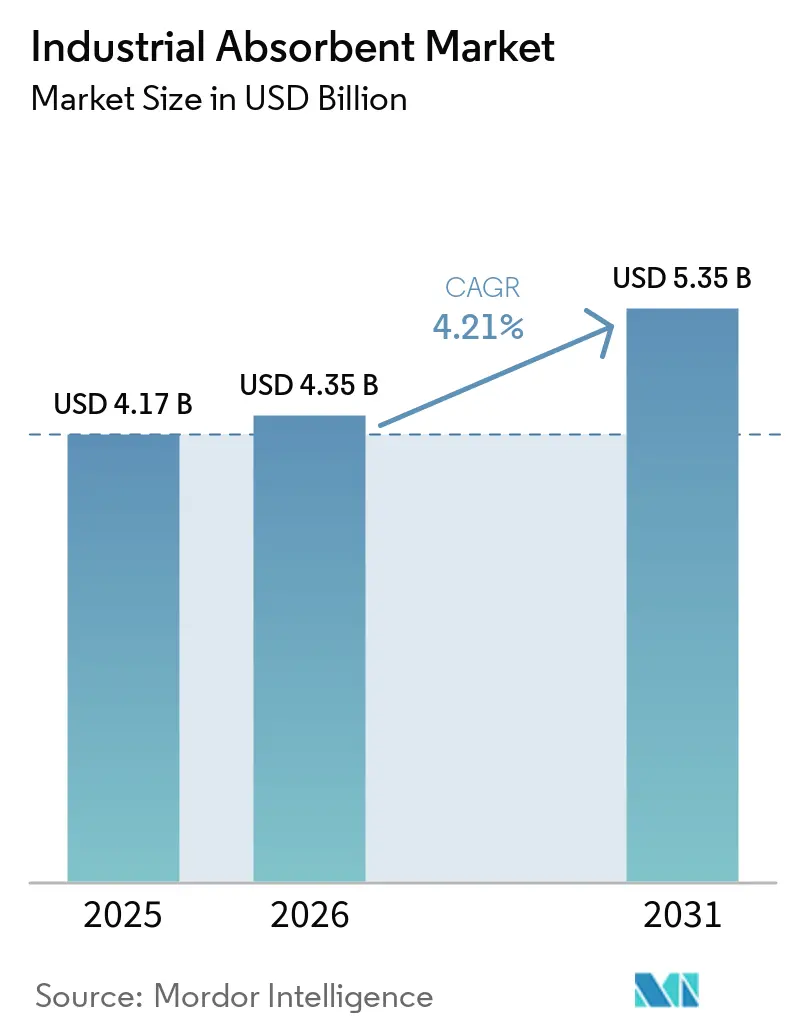
| Tamaño del Mercado (2026) | 4.35 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.35 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.21 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Absorbentes Industriales por Mordor Intelligence
El tamaño del Mercado de Absorbentes Industriales fue valorado en 4,17 mil millones de USD en 2025 y se estima que crecerá desde 4,35 mil millones de USD en 2026 hasta 5,35 mil millones de USD en 2031, a una CAGR del 4,21% durante el período de pronóstico (2026-2031). Las perspectivas reflejan una migración decisiva desde la respuesta ad hoc ante derrames hacia ecosistemas de seguridad integrados que combinan absorbentes con sensores de detección de fugas y software de mantenimiento predictivo. Los compradores en petroquímica y manufactura pesada están incorporando estos consumibles en los presupuestos de proyectos de capital, un cambio que estabiliza la demanda incluso cuando los ciclos de producción fluctúan. Asia-Pacífico sigue siendo el ancla de volumen, aunque su narrativa de crecimiento está impulsada cada vez más por regulaciones más estrictas en China e India que exigen materiales absorbentes certificados con trazabilidad documentada al final de su vida útil. La intensidad competitiva se mantiene elevada porque los cinco mayores proveedores controlan menos del 40% de los ingresos, lo que deja espacio para que los especialistas regionales compitan en precio o innoven en sostenibilidad.
Conclusiones Clave del Informe
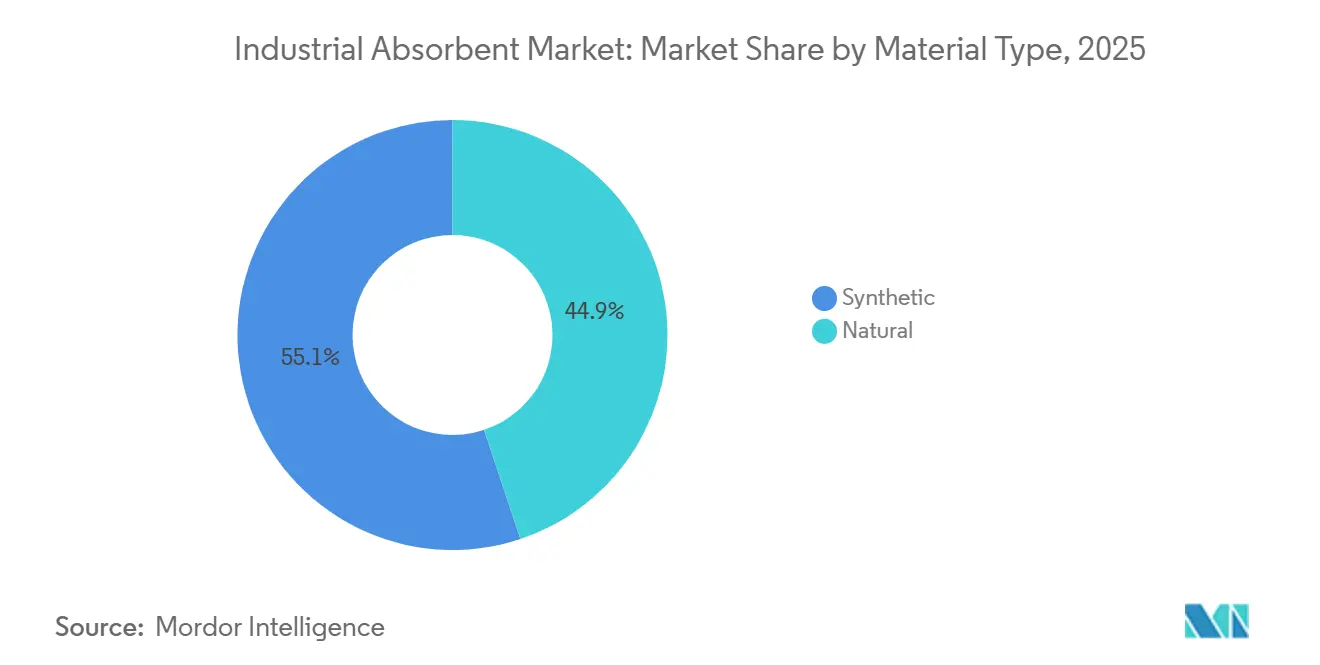
- Por tipo de material, los absorbentes sintéticos lideraron con el 55,12% de la cuota de mercado de absorbentes industriales en 2025, mientras que se proyecta que los materiales naturales registren la CAGR más rápida del 5,13% hasta 2031.
- Por tipo, los absorbentes solo para aceite capturaron una cuota de ingresos del 35,67% del tamaño del mercado de absorbentes industriales en 2025 y se espera que avancen a una CAGR del 4,89% hasta 2031.
- Por industria de uso final, el petróleo y gas representaron una cuota del 29,16% del tamaño del mercado de absorbentes industriales en 2025, mientras que la atención médica está en camino a una CAGR del 5,67% hasta 2031.
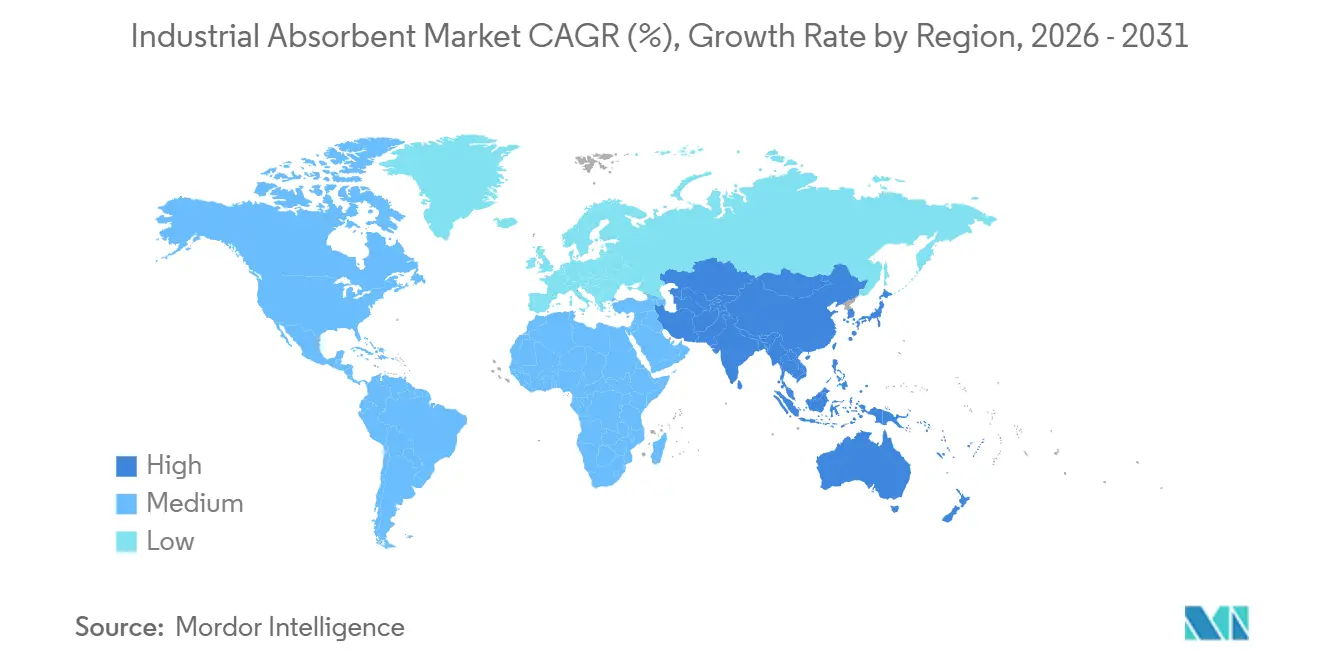
- Por geografía, Asia-Pacífico dominó con una cuota del 38,32% en el mercado de absorbentes industriales en 2025; la región está lista para crecer a una CAGR del 5,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Creciente demanda de control de derrames en la expansión de petróleo y gas | +1.2% | Medio Oriente, América del Norte, Asia-Pacífico | Mediano plazo (2-4 años) |
| Cumplimiento ambiental multirregional más estricto | +1.0% | Global, con la UE y China a la cabeza | Largo plazo (≥4 años) |
| Aumento del costo y la frecuencia de los derrames industriales | +0.8% | Global | Corto plazo (≤2 años) |
| Rápido crecimiento de la producción petroquímica de Asia-Pacífico | +0.9% | Núcleo de Asia-Pacífico, efecto indirecto en Medio Oriente | Mediano plazo (2-4 años) |
| Comercialización de absorbentes de base biológica a partir de residuos agrícolas | +0.5% | América del Norte, Europa, India | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Control de Derrames en la Expansión de Petróleo y Gas
El gasto de capital global en exploración y producción (upstream) alcanzó los USD 525 mil millones en 2025, un salto del 12% con respecto a 2024, con Medio Oriente suministrando el 38% del desembolso incremental[1]. Cada nueva plataforma, tubería o módulo de procesamiento requiere barreras y almohadillas solo para aceite para cumplir con las normas de prevención de derrames de la Ley de Agua Limpia de EE. UU. y regulaciones similares en el Consejo de Cooperación del Golfo. Los operadores de esquisto (shale) norteamericanos perforaron 1.200 pozos horizontales adicionales en 2025, y cada terminación generó una demanda de control de derrames de esteras hidrofóbicas que contienen 18 barriles de fluido de retorno durante las transferencias de tanques. Los pozos de laterales más largos, algunos que superan los 3 km, aumentan el número de conexiones de superficie y elevan los riesgos de microfugas, lo que sostiene el consumo de absorbentes incluso cuando el recuento de plataformas se estanca. Las compañías de seguros ahora solicitan inventarios de absorbentes documentados antes de suscribir pólizas de responsabilidad civil general, empujando a las instalaciones a mantener niveles de stock de seguridad que impulsan aún más el mercado de absorbentes industriales.
Cumplimiento Ambiental Multirregional Más Estricto
La Directiva de Emisiones Industriales de la Unión Europea, revisada en 2024, obliga a los sitios que manejan más de 10 toneladas de líquidos peligrosos anualmente a demostrar las "mejores técnicas disponibles" para la contención de derrames, codificando efectivamente el uso de absorbentes certificados y los rastros de eliminación. El Ministerio de Ecología y Medio Ambiente de China instituyó un marco paralelo en 2025 para los clústeres petroquímicos a lo largo de la Franja Económica del Río Yangtsé, exigiendo revestimientos absorbentes que cumplan con los estándares de prevención de lixiviados GB 18597. La intensidad de cumplimiento es tangible: los estados de la UE emitieron 1.840 citaciones de control de derrames en 2025 y elevaron las multas promedio a 47.000 EUR por incidente[2]. Las auditorías ISO 14001 ahora incluyen la verificación del stock de absorbentes, convirtiendo el gasto previamente discrecional en una partida de cumplimiento no negociable. Este ajuste regulatorio se está traduciendo en un punto porcentual completo de CAGR adicional a largo plazo para el mercado de absorbentes industriales.
Aumento del Costo y la Frecuencia de los Derrames Industriales
El Centro Nacional de Respuesta de EE. UU. registró 11.200 incidentes con materiales peligrosos en 2025, un aumento del 9% desde 2024, siendo la fabricación y el transporte de productos químicos responsables del 42% de los casos. El gasto promedio de limpieza para un derrame industrial de 50 galones subió a USD 8.500 en 2025 luego de que las tarifas de eliminación y las tarifas de los contratistas aumentaran un 15%. Por lo tanto, las instalaciones están posicionando previamente kits absorbentes en puntos de transferencia de alto riesgo para contener las fugas dentro de los primeros 10 minutos, una práctica que puede reducir los costos de limpieza en un 60% según los datos de incidentes de OSHA. Las aseguradoras han endurecido el lenguaje de las pólizas para requerir inventarios de absorbentes en el sitio, incorporando de manera efectiva la demanda de referencia en los programas de gestión de riesgos. Este cambio de comportamiento suma 0,8 puntos porcentuales a la trayectoria de crecimiento a corto plazo del mercado de absorbentes industriales.
Rápido Crecimiento de la Producción Petroquímica de Asia-Pacífico
China puso en línea 4,2 millones de toneladas por año de nueva capacidad de etileno en 2025, exigiendo cada planta de craqueo entre 120 y 180 toneladas de absorbentes al año para mantenimiento y respuesta a emergencias. La producción petroquímica de India creció un 11% a medida que Reliance Industries y Indian Oil aumentaron la utilización de las plantas de craqueo. Las naciones del sudeste asiático como Vietnam e Indonesia también están agregando activos de polímeros downstream (aguas abajo) bajo evaluaciones de impacto ambiental más estrictas que exigen absorbentes certificados. El efecto de derrame llega a Medio Oriente, donde el complejo Amiral de USD 20 mil millones de Arabia Saudita adquiere absorbentes de proveedores asiáticos, ajustando la oferta regional. En conjunto, estas expansiones inyectan 0,9 puntos porcentuales en la CAGR a mediano plazo para el mercado de absorbentes industriales.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Riesgos de exposición de los trabajadores en la fabricación y eliminación | -0.4% | Global, con cumplimiento más estricto en América del Norte y la UE | Mediano plazo (2-4 años) |
| Precios volátiles de polipropileno y materias primas minerales | -0.6% | Global | Corto plazo (≤2 años) |
| Cambio hacia barreras y almohadillas de contención de derrames reutilizables | -0.3% | Sectores marítimos y offshore, América del Norte y Europa | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Exposición de los Trabajadores en la Fabricación y Eliminación
La norma sobre sílice cristalina de OSHA de 2025 redujo la exposición permisible a 50 µg/m³, lo que obligó a las plantas de absorbentes de arcilla a instalar ventilación de alta capacidad o cambiar a sílice amorfa a un costo de material un 30-40% mayor. Tres fabricantes estadounidenses acumularon USD 1,2 millones en multas durante el primer año de cumplimiento. En el aspecto de la eliminación, los absorbentes gastados contaminados con productos químicos peligrosos ahora son residuos de la lista F bajo la Ley de Conservación y Recuperación de Recursos, y las tarifas de incineración aumentaron un 18% en 2025 en medio de la escasez de capacidad de los vertederos. Las cláusulas de "deber de cuidado" de la UE extienden la responsabilidad a lo largo de la cadena de residuos, lo que desalienta a las empresas más pequeñas sin personal de cumplimiento dedicado a adoptar absorbentes de un solo uso. Estos factores restan 0,4 puntos porcentuales a la CAGR a mediano plazo.
Precios Volátiles de Polipropileno y Materias Primas Minerales
La resina de polipropileno se cotizó entre USD 1.200 y USD 1.650 /t en 2025 a medida que los precios de la nafta oscilaban con la volatilidad del crudo y las interrupciones de los craqueadores relacionadas con huracanes en la Costa del Golfo de EE. UU. Los picos del mercado spot (al contado) por encima de USD 1.600 /t empujaron a varios convertidores de nivel medio a márgenes brutos negativos. Los absorbentes minerales enfrentaron dificultades comparables a medida que se restringieron las exportaciones de atapulgita de China y aumentaron los costos de energía minera de EE. UU.; los precios de la atapulgita subieron un 22% mientras que la tierra de diatomeas ganó un 14%. Los compradores negociaron cláusulas trimestrales de ajuste de precios, sin embargo, los distribuidores más pequeños redujeron los inventarios, desacelerando la velocidad del mercado. El resultado es un lastre de 0,6 puntos porcentuales en el crecimiento a corto plazo para el mercado de absorbentes industriales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
Las Fibras Naturales Ganan Terreno en Costos y CumplimientoLos formatos sintéticos aún mantuvieron el 55,12% de los ingresos en 2025, un liderazgo respaldado por la vida útil de cinco años de las mallas (webs) fundidas por soplado selladas en comparación con los 18-24 meses para las fibras naturales no tratadas, sin embargo, los proveedores de base biológica están cerrando la brecha con envases de aluminio con revestimiento de barrera. Los absorbentes universales que intercalan capas de polipropileno alrededor de un núcleo de celulosa están ganando preferencia en las plantas automotrices donde los derrames pueden involucrar tanto agua como aceite, simplificando así la gestión de inventario. Los absorbentes Hazmat, diseñados para ácidos y químicos agresivos, disfrutan de una demanda de nicho en la fabricación de baterías, donde las fugas de electrolitos requieren telas de polipropileno resistentes al ácido fluorhídrico. Se proyecta que las fibras naturales crezcan a una CAGR del 5,13% hasta 2031, superando a los sintéticos a pesar de su base más pequeña. En 2025, los absorbentes de cáscara de arroz procesados mediante carbonización e hidrofobización entregaron una retención de aceite 8-12× a un costo desembarcado (landed cost) entre 20-30% más bajo que las almohadillas de polipropileno. El Consejo de Investigación Científica e Industrial de la India validó las esteras de fibra de coco tratadas con agentes de acoplamiento de silano, desbloqueando el potencial de exportación a Europa y América del Norte.
En la economía de la eliminación, las esteras naturales más livianas reducen el tonelaje en vertederos y los costos de transporte, ventajas amplificadas por el aumento de las tarifas de gestión de residuos en la UE y Japón. La contabilidad del carbono agrega un viento a favor adicional: una estera de base biológica tiene aproximadamente un tercio de las emisiones desde la cuna hasta la puerta (cradle-to-gate) de un equivalente de polímero, una métrica ahora examinada bajo la Directiva de Informes de Sostenibilidad Corporativa de la UE. A medida que los proveedores naturales se integran hacia atrás en la agregación de materias primas y hacia adelante en la producción de almohadillas terminadas, su ventaja de costo entregado podría ampliarse. No obstante, las limitaciones de escala persisten; la disponibilidad de residuos agrícolas es estacional y las plantas de pretratamiento a menudo operan por debajo de la utilización óptima, lo que limita la competitividad de los precios durante el pico de exceso de oferta de polímeros.
Por Tipo:
Los Absorbentes Solo Para Aceite Lideran la Demanda Offshore y PetroquímicaLos absorbentes solo para aceite (Oil-only) comandaron el 35,67% de los ingresos de 2025 y avanzan a una CAGR del 4,89%, impulsados por la construcción eólica marina y las expansiones petroquímicas que requieren materiales hidrofóbicos impermeables al agua de mar. Cada nueva góndola de turbina marina consume alrededor de 12 kg de almohadillas durante el mantenimiento anual. Los recubrimientos oleofílicos diseñados en estas almohadillas ofrecen una selectividad de aceite a agua superior a 20:1, un umbral que las variantes universales no pueden igualar. Complejos de Medio Oriente como el proyecto Amiral instalaron 4.200 m de barrera para la contención secundaria alrededor de los tanques de almacenamiento.
Los absorbentes universales, el caballo de batalla para entornos de fluidos mixtos, se benefician de reglas de inventario simplificadas en plantas de alimentos y bebidas donde los derrames pueden involucrar agua, soluciones de limpieza o aceites de cocina. Los formatos Hazmat, aunque volumétricamente más pequeños, están experimentando una adopción constante en las gigafactorías de baterías, donde los derrames de electrolitos requieren telas resistentes a las sales de litio corrosivas. Los tipos especializados diseñados para mercurio o líquidos radiactivos sirven a nichos episódicos en la atención médica y el desmantelamiento nuclear. La competencia entre tipos es, por tanto, más una cuestión de especificidad de la aplicación que de precio. A medida que aumentan las inversiones en energía eólica marina y petroquímica, los formatos solo para aceite probablemente extenderán su liderazgo, aunque los productos universales seguirán dominando en entornos de fabricación multifluidos, manteniendo una demanda diversa en todo el mercado de absorbentes industriales.
Por Industria de Uso Final:
La Atención Médica Aumenta por los Protocolos de Control de InfeccionesEl petróleo y gas mantuvieron la corona de ingresos con un 29,16% en 2025, respaldados por aplicaciones continuas de bandejas de goteo y fugas de válvulas en sitios de pozos y terminales midstream. La atención médica está lista para registrar la CAGR más rápida del 5,67% hasta 2031 a medida que los hospitales adoptan esteras de un solo uso impregnadas con iones de plata para contener patógenos transmitidos por la sangre durante las cirugías. Los CDC de EE. UU. revisaron sus pautas de control de derrames en marzo de 2025, recomendando barreras absorbentes para todas las sustancias infecciosas de Categoría A. Los hospitales europeos siguieron su ejemplo después de que los datos del ECDC mostraran 3,2 millones de pacientes afectados por infecciones asociadas a la atención médica en 2025.
La fabricación de productos químicos sigue siendo un consumidor central, especialmente en reactores por lotes que producen microderrames frecuentes de líquidos corrosivos o inflamables. La demanda de procesamiento de alimentos se está acelerando ya que las auditorías sanitarias de la FDA de EE. UU. ahora examinan los protocolos de absorbentes, y las retenciones de producción vinculadas al incumplimiento pueden costar entre USD 15.000 y 30.000 por día. Los segmentos marítimos y de transporte marítimo experimentan picos periódicos vinculados a las regulaciones de la Organización Marítima Internacional que requieren que las embarcaciones de más de 400 GT lleven barreras y almohadillas solo para aceite. La fabricación, la generación de energía y la automoción mantienen participaciones de un solo dígito medio, sus trayectorias están ligadas a las adiciones de capacidad y la vigilancia regulatoria. El mercado de absorbentes industriales exhibe, por lo tanto, una amplia cartera de usuarios finales, con la atención médica emergiendo como el vector de crecimiento más rápido, mientras que la energía y los productos químicos anclan el volumen.
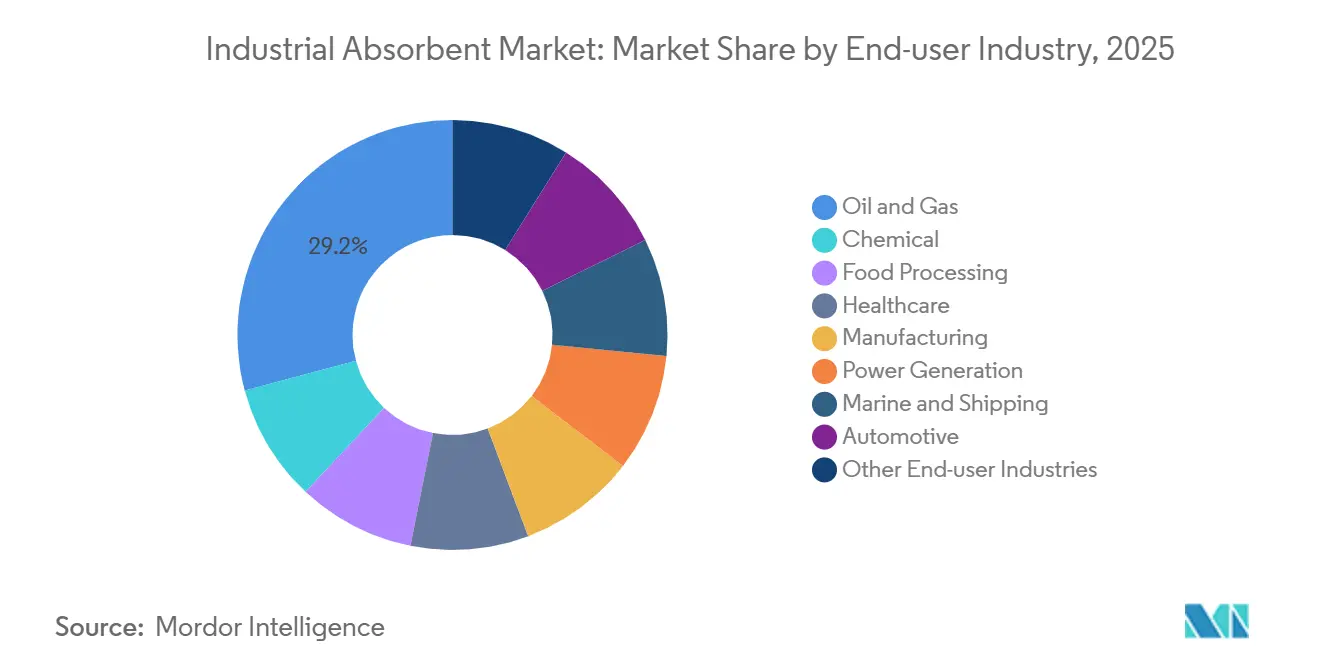
Nota: Cuotas de segmento de todos los segmentos individuales disponibles tras la compra del informe
Análisis Geográfico
Mercado de Absorbentes Industriales de Asia-Pacífico
Asia-Pacífico contribuyó con el 38,32% de los ingresos de 2025 y se proyecta que se expanda a una CAGR del 5,78% hasta 2031, lo que subraya sus dos motores: el crecimiento de la capacidad petroquímica y los mandatos ambientales cada vez más estrictos. Las adiciones de 4,2 millones de toneladas de etileno en China en 2025 generaron una demanda recurrente de aproximadamente 120–180 toneladas de absorbentes por cracker para mantenimiento y preparación ante emergencias. La Junta Central de Control de la Contaminación de India amplió los planes obligatorios de respuesta ante derrames a instalaciones que manejan más de 5 toneladas de líquidos peligrosos, incorporando 1.200 sitios adicionales en 2025. La revisión de abril de 2025 de la Ley de Seguridad e Higiene Industrial de Japón exige reservas documentadas de absorbentes, añadiendo 800 toneladas de demanda anual. Los nuevos participantes petroquímicos de la ASEAN se enfrentan a clientes orientados a la exportación que exigen kits de derrames conformes con las normas ASTM, lo que eleva los volúmenes de importación hacia Vietnam e Indonesia.
Mercado de Absorbentes Industriales de América del Norte
América del Norte sigue siendo la segunda región más grande, impulsada por la expansión del esquisto y las construcciones químicas en la Costa del Golfo. La cuenca Pérmica añadió 1.200 pozos horizontales en 2025, cada uno de los cuales requiere tapetes hidrófobos para la contención del flujo de retorno. La norma SPCC de los Estados Unidos se aplica a 638.000 instalaciones con almacenamiento de petróleo sobre el suelo que supera los 1.320 galones y sustenta la demanda base de absorbentes exclusivos para aceite. La producción de arenas petrolíferas de Canadá se recuperó hasta 3,1 millones de barriles por día, lo que desencadenó ciclos de reabastecimiento de gránulos de arcilla y almohadillas de polipropileno. Pemex de México comenzó a actualizar sus kits de respuesta a derrames tras las multas medioambientales de 2024, generando nuevos pedidos de variantes universales y de materiales peligrosos.
Mercado de Absorbentes Industriales de Europa
Europa está orientada hacia una contratación impulsada por la sostenibilidad. La Directiva sobre Informes de Sostenibilidad Corporativa obliga a las grandes empresas a divulgar la huella de carbono de los consumibles, lo que acelera la adopción de tapetes de base biológica y sistemas reutilizables. Alemania, el Reino Unido y Francia representan conjuntamente más de la mitad de la demanda regional, con volúmenes anclados en los sectores químico, automotriz y alimentario. La sensibilidad al precio se ha moderado a medida que las empresas asignan precios internos al carbono que favorecen las alternativas de bajas emisiones.
Mercado de Absorbentes Industriales de América del Sur y Oriente Medio y África
El crecimiento de América del Sur gira en torno a la energía y la minería. La producción presal de Brasil aumentó en 240.000 barriles por día en 2025, y las licencias de Ibama exigen barreras exclusivas para aceite en cada plataforma offshore. Vaca Muerta en Argentina puso en marcha 180 nuevos pozos en 2025, abasteciendo suministros de absorbentes tanto a nivel local como desde los Estados Unidos. Oriente Medio y África dependen de las inversiones en hidrocarburos; el complejo Amiral de Arabia Saudita, operativo desde finales de 2024, importa almohadillas y manguitos absorbentes de fabricantes asiáticos. Los proyectos de GNL de los Emiratos Árabes Unidos y Qatar replican esas especificaciones, mientras que Sudáfrica y Nigeria registran picos de demanda intermitentes vinculados a renovaciones de plantas de energía y expansiones portuarias. En conjunto, el mosaico geográfico confirma que el mercado de absorbentes industriales mantiene anclajes regionales diversificados, con Asia-Pacífico marcando el ritmo.
Análisis de la cadena de valor
La cadena de valor de los absorbentes industriales comienza con materias primas y medios aguas arriba: resinas de poliolefina (especialmente polipropileno) para no tejidos meltblown y spunbond, pulpa de celulosa y flujos de fibra reciclada para laminados airlaid y a base de celulosa, y minerales extraídos como arcilla/atapulgita y tierra de diatomeas para productos granulares. Estos insumos avanzan a través de etapas de conversión que definen el rendimiento según la aplicación (universal, solo aceite y materiales peligrosos) y según el formato (almohadillas, rollos, calcetines, cojines, barreras y granular suelto). La economía de fabricación es muy sensible a las fluctuaciones de precios de la resina y los minerales, mientras que las vías de celulosa y residuos agrícolas añaden variabilidad vinculada a la recolección, el pretratamiento y la estacionalidad.
En Norteamérica y Europa, la plataforma de Materiales Absorbentes de Ingeniería (EAM) de Domtar ilustra la integración intermedia de sustratos airlaid y laminados que dan forma a la dinámica de suministro. Los productores y convertidores intermedios se diferencian ya sea mediante la producción a escala de no tejidos y SKU estandarizados, o mediante construcciones de ingeniería (estructuras airlaid/laminadas y recubrimientos) orientadas a lograr mayor absorción por unidad y mejor manejo. Aguas abajo, la distribución se divide entre (1) canales orientados al servicio, donde las marcas premium combinan absorbentes con diseño de programas de derrames, documentación de cumplimiento y gestión de inventario, y (2) canales orientados a commodities, que compiten por logística regional, entrega a granel y precio. La gestión del fin de vida útil (segregación, manifiestos y eliminación) es un eslabón final crítico porque los absorbentes usados a menudo entran en flujos de residuos regulados, lo que hace que los proveedores y distribuidores capaces de apoyar la coordinación de eliminación y la documentación lista para auditoría resulten más valiosos para los compradores que buscan un cumplimiento repetible.
Panorama Competitivo
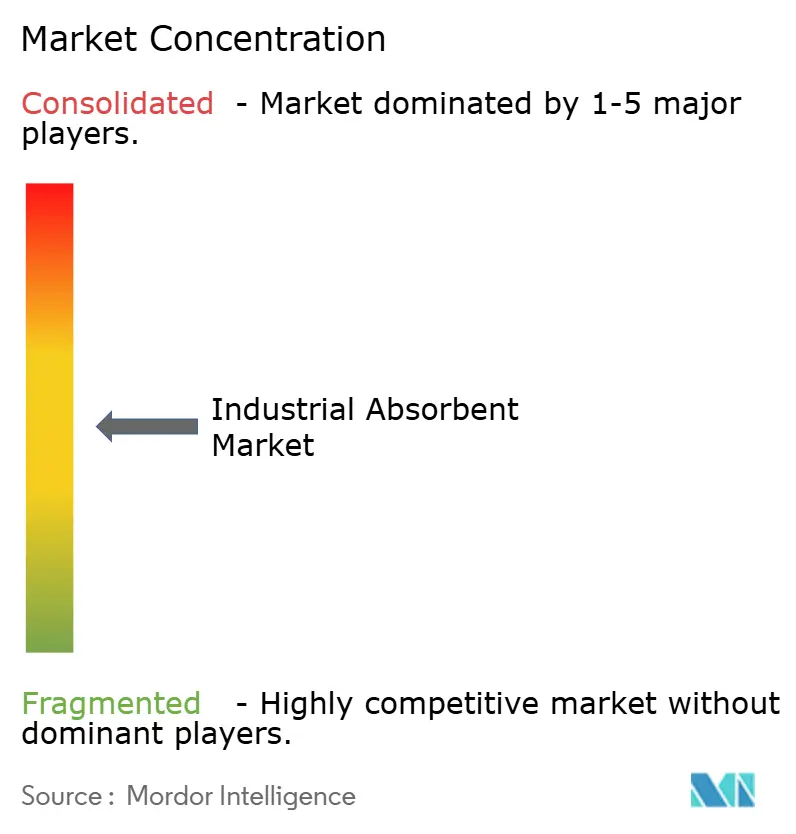
El mercado de absorbentes industriales está moderadamente consolidado. Sin embargo, la presión de consolidación está aumentando a medida que los grandes compradores exigen soluciones integradas que agrupan materiales con gabinetes habilitados por sensores y software de seguimiento de inventario. En 2025, Brady lanzó estaciones de respuesta a derrames conectadas que activan reabastecimientos automáticos cuando el stock cae por debajo de los umbrales, una innovación ya probada en 18 plantas químicas. Los jugadores integrados verticalmente que controlan la extrusión de polímeros, la producción de no tejidos (nonwoven) y los contratos de servicios de derrames están mejor posicionados para capear la volatilidad de las materias primas y capturar márgenes premium.
Líderes de la Industria de Absorbentes Industriales
-
3M
-
Brady Worldwide, Inc.
-
Kimberly-Clark Worldwide, Inc.
-
Oil-Dri Corporation of America
-
New Pig Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Absorbentes Industriales Empresas cubiertas en este informe
- 3M
- Absorbent Products
- Ansell Ltd.
- Brady Worldwide, Inc.
- Chemtex Industries
- Decorus Europe
- EP Minerals
- ITU AbsorbTech, Inc.
- Jaycot Industries
- Johnson Matthey
- Justrite
- Kimberly-Clark Worldwide, Inc.
- Meltblown Technologies Inc.
- New Pig Corporation
- Oil-Dri Corporation of America
- Tosla
Oportunidades de mercado y perspectivas futuras
El reabastecimiento orientado al servicio y la gestión habilitada digitalmente representan oportunidades concretas a medida que los sitios industriales avanzan hacia programas de control de derrames gestionados. El mercado está viendo la adopción de estaciones de respuesta a derrames conectadas que automatizan los reabastecimientos y formalizan los umbrales de existencias, lo que crea oportunidades para que los proveedores se expandan más allá de la venta de productos hacia la gestión recurrente de programas, el soporte de cumplimiento y la coordinación de eliminación para clientes con múltiples sitios.
La innovación en materiales amplía las oportunidades, particularmente donde los informes de sostenibilidad y los objetivos de reducción de residuos influyen en las elecciones de consumibles. Las alternativas de no tejidos biobasados y biodegradables (por ejemplo, la investigación sobre absorbentes meltblown de PLA) y los absorbentes de alto rendimiento diseñados para condiciones exigentes (como los materiales de adsorción a alta temperatura reportados en la literatura técnica de 2026) ilustran una cartera de productos diferenciados más allá de las almohadillas de polipropileno estándar. Del lado de los compradores industriales, los protocolos sanitarios que enfatizan las barreras de control de infecciones de un solo uso y las ampliaciones de capacidad petroquímica en Asia-Pacífico institucionalizan el mantenimiento y la preparación para emergencias de derrames, reforzando la demanda de absorbentes certificados y específicos para cada aplicación, y permitiendo que los proveedores capaces de validar el rendimiento y proporcionar documentación alineada con los requisitos de auditoría de los clientes se beneficien.
Desarrollos recientes de la industria en Mercado de Absorbentes Industriales
- Junio de 2026: Domtar completó la venta de su negocio de Materiales Absorbentes de Ingeniería (EAM) a Saothair Capital Partners. La transacción traslada la propiedad de una plataforma de materiales airlaid y laminados utilizada en aplicaciones industriales y relacionadas con el ámbito médico, con implicaciones para las estrategias de abastecimiento entre los convertidores que dependen de sustratos de ingeniería. También pone de relieve la continua reestructuración de la cartera en torno a capacidades de materiales especializados que pueden influir en la disponibilidad y el ritmo de innovación en mercados finales de absorbentes adyacentes.
- Abril de 2025: Kimberly-Clark Professional lanzó paños de limpieza mejorados WypAll X70 Medium Duty y WypAll X80 Heavy Duty con construcción diseñada para el rendimiento y texturas superficiales para aumentar la absorción de aceite y agua. La empresa declaró que el WypAll X70 absorbe hasta un 20% más que las versiones anteriores, y algunos formatos pasaron a tamaños de hoja un 10% más grandes. La mejora apunta a un mejor costo-rendimiento para los usuarios industriales al aumentar la absorción por paño y reducir la frecuencia de cambio.
- Abril de 2025: FyterTech Nonwovens actualizó su línea de productos absorbentes Sustayn con tecnología de aceleración de biodegradación y posicionó el cambio como una mejora en el rendimiento de fin de vida útil frente a las almohadillas meltblown convencionales. La actualización respalda a los compradores que están endureciendo sus requisitos de adquisición en torno a métricas de sostenibilidad y resultados de eliminación. También aumenta la presión competitiva sobre las almohadillas incumbentes basadas en polipropileno al añadir declaraciones ambientales diferenciadas a los absorbentes no tejidos.
Mercado de Absorbentes Industriales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los productos absorbentes industriales utilizados para absorber, contener y limpiar líquidos en lugares de trabajo, incluidos aceite, refrigerantes, fluidos a base de agua y productos químicos. El dimensionamiento se expresa como los ingresos provenientes de materiales absorbentes vendidos para la respuesta ante derrames y el mantenimiento rutinario en sitios industriales y comerciales.
Exclusiones del alcance: Los absorbentes de higiene para el consumidor, las toallitas personales y las materias primas a granel de polímeros superabsorbentes quedan excluidos del dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Tipo de Material
- Natural
- Sintético
- Por Tipo
- Universal
- Solo para aceite
- Hazmat
- Otros Tipos
- Por Industria de Uso Final
- Petróleo y Gas
- Química
- Procesamiento de Alimentos
- Atención Médica
- Fabricación
- Generación de Energía
- Marina y Transporte Marítimo
- Automoción
- Otras Industrias
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Medio Oriente y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Nigeria
- Resto de África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre la actividad industrial, el cumplimiento de la seguridad en el lugar de trabajo y la demanda de control de derrames. Consultamos fuentes públicas como las directrices de prevención de derrames de la EPA de EE. UU., la información de seguridad laboral de la OSHA, los datos de materiales del USGS, las estadísticas de comercio de UN Comtrade y artículos seleccionados revisados por pares sobre materiales sorbentes y limpieza de derrames.
Para traducir este contexto en un modelo utilizable, también analizamos informes anuales de empresas, presentaciones para inversores y catálogos de productos para comprender los formatos de producto más comunes (almohadillas, rollos, calcetines, barreras de contención, almohadas y gránulos) y los entornos de uso final típicos. Cuando es necesario, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, verificaciones de importaciones y exportaciones a nivel de envío para la cobertura geográfica, y búsquedas de patentes para rastrear sustituciones de materiales y lanzamientos de nuevos productos. Estas fuentes documentales son meramente ilustrativas, y se utilizan muchas otras referencias públicas para la verificación cruzada, la validación y la aclaración de preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se centra en validar el conjunto de demanda, los puntos de precio y el ciclo de compra práctico de los absorbentes en las industrias que manejan líquidos de forma rutinaria. Hablamos con fabricantes, distribuidores, equipos de instalaciones y de EHS, y socios logísticos en APAC, EMEA y las Américas, de modo que los supuestos de la investigación documental puedan ser sometidos a pruebas de estrés, refinados y luego alineados con la forma en que los sitios realmente realizan pedidos y reabastecen.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 15% | APAC: 46% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 33% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 52% | Américas: 23% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de conjunto de demanda de arriba hacia abajo, en el que la actividad industrial y el uso impulsado por la seguridad se reconstruyen por región y luego se traducen en consumo de absorbentes y gasto. El modelo está anclado en las huellas de uso final y las necesidades de preparación ante derrames, y se ajusta según la forma en que los absorbentes se almacenan y reponen en los sitios.
Los insumos clave incluyen las tendencias de producción manufacturera, la base instalada de instalaciones con operaciones de manejo de líquidos, la combinación de absorbentes exclusivos para aceite frente a universales frente a químicos, la frecuencia promedio de reposición por tipo de sitio y los rangos de precios observados por formato de producto y tipo de material. Dado que las listas de precios publicadas no siempre reflejan el precio pagado, la trayectoria asumida del precio de venta promedio se verifica mediante retroalimentación del canal y se somete a pruebas de estrés con bandas de sensibilidad antes de finalizar los totales.
Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como resúmenes de proveedores muestreados y verificaciones de canales de distribuidores, y construcciones simples de volumen por precio de venta promedio para algunas industrias de alto uso. Esto ayuda a identificar brechas donde la cobertura es incompleta. Para el pronóstico, utilizamos análisis de escenarios respaldado por una superposición ligera de regresión multivariante, donde la producción industrial, la intensidad de la aplicación regulatoria y los ciclos de gasto en mantenimiento actúan como señales explicativas, y luego alineamos los resultados con lo que los entrevistados esperan en cuanto al comportamiento de compra durante los próximos años.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante triangulación de señales independientes para que el número final no esté determinado por un único conjunto de datos. Los analistas comparan los resultados con los flujos comerciales, los indicadores de instalaciones e industrias y los cambios observados en la combinación de productos, e investigan los valores atípicos hasta que el factor determinante sea comprendido y documentado.
Antes de la aprobación final, los supuestos y cálculos pasan por múltiples etapas de revisión. Volvemos a contactar a las fuentes cuando una variación es significativa o cuando un cambio relacionado con el mercado afecta los precios o la disponibilidad. El informe se actualiza en un ciclo anual, con actualizaciones intermedias cuando ocurren eventos relevantes, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más actualizada.
Dimensionamiento del Mercado de Absorbentes Industriales de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los absorbentes industriales pueden parecer inconsistentes porque el alcance puede variar de maneras pequeñas pero importantes, y cada editor puede elegir diferentes años base y supuestos de precios. La dispersión generalmente proviene de qué se contabiliza como una venta de absorbente industrial, cómo se vincula la demanda de uso final con la actividad industrial real y con qué rapidez se actualizan los cambios en precios y combinación de productos.
Algunas estimaciones amplían la definición al combinar categorías adyacentes o al utilizar amplios segmentos de uso final que no son estrictamente control de derrames industriales, lo que puede elevar el número incluso si los volúmenes son similares. Las diferencias también aparecen cuando un modelo utiliza precios de lista sin ajustes de canal, aplica una única tasa de crecimiento global o mantiene fija la conversión de divisas incluso cuando los ciclos de materias primas y fletes se mueven. Esas decisiones se tratan de manera más restrictiva aquí, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,35 mil millones de USD (2026) | |
| Consultora Global A | 4,95 mil millones de USD (2024) | Utiliza un año base anterior y agrupa la demanda mediante amplias etiquetas de uso final (incluidos segmentos no industriales), lo que puede aumentar los totales incluso cuando el consumo de respuesta ante derrames industriales es similar. |
| Editor de la Industria B | 4,30 mil millones de USD (2024) | Depende en gran medida de los ingresos declarados con un ajuste limitado por los cambios en la combinación de productos y la realización de precios en el canal, por lo que el valor puede resultar inferior cuando la combinación sintético-natural y los ciclos de precios cambian. |
En general, la comparación muestra que la selección del año y la inclusión de categorías son los principales factores detrás de la brecha, seguidos de cómo se traducen los precios de las listas de productos a los rangos de transacciones reales. Al mantener el conjunto de demanda vinculado a la actividad industrial de manejo de líquidos y verificar la combinación asumida y la progresión del precio de venta promedio con retroalimentación de campo, el número final permanece trazable a pasos claros que pueden repetirse.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Absorbentes Industriales?
El tamaño del Mercado de Absorbentes Industriales fue valorado en 4,17 mil millones de USD en 2025 y se estima que crecerá desde 4,35 mil millones de USD en 2026 hasta 5,35 mil millones de USD en 2031, a una CAGR del 4,21% durante el período de pronóstico (2026-2031).
¿Por qué están ganando terreno los absorbentes exclusivos para aceite?
Los absorbentes exclusivos para aceite están ganando terreno porque absorben selectivamente el aceite mientras repelen el agua, lo que los hace altamente eficaces para la respuesta ante derrames industriales y marinos.
¿Qué región crecerá más rápido?
Se espera que Asia-Pacífico sea la región de mayor crecimiento, representando el 38,32% de los ingresos de 2025 y expandiéndose a una CAGR del 5,78% hasta 2031.
¿Qué tan fragmentada es la competencia entre proveedores?
La competencia entre proveedores está moderadamente fragmentada, con una combinación de fabricantes globales, proveedores regionales y actores especializados en nichos.
¿Cuán fragmentada está la competencia de proveedores?
¿Cuán fragmentada está la competencia de proveedores?