
Tamaño y Participación del Mercado de Captura y Almacenamiento de Carbono
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
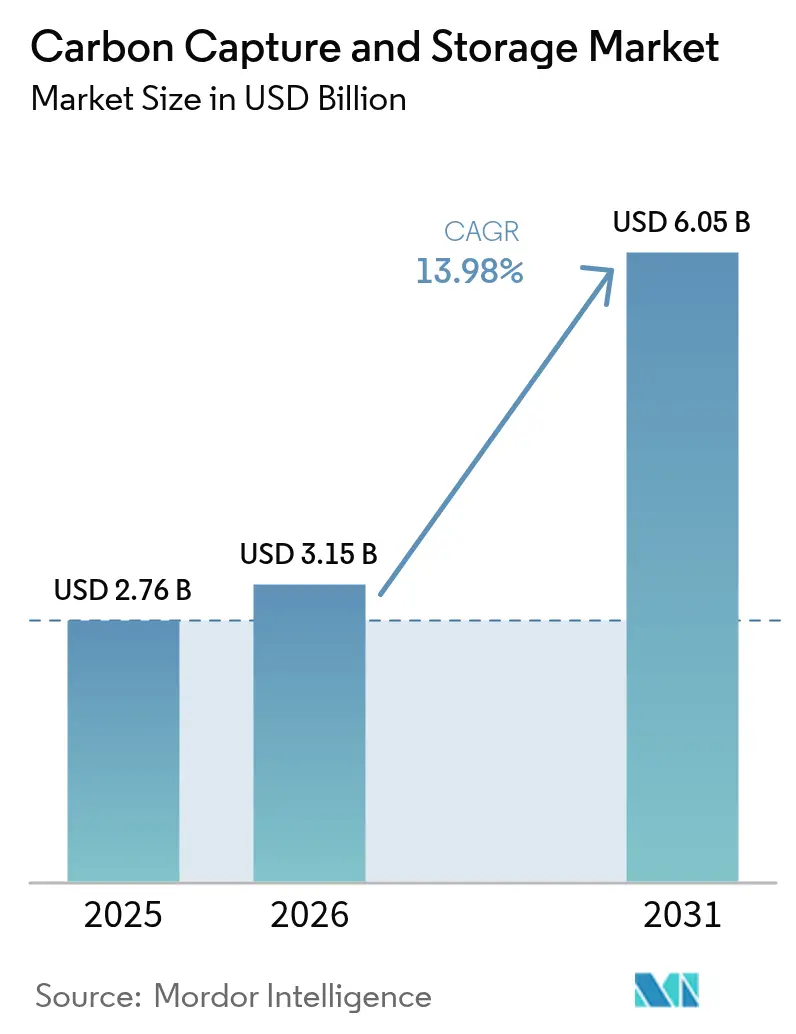
| Tamaño del Mercado (2026) | 3.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.05 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.98 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Captura y Almacenamiento de Carbono por Mordor Intelligence
Se espera que el tamaño del mercado de Captura y Almacenamiento de Carbono crezca de USD 2,76 mil millones en 2025 a USD 3,15 mil millones en 2026 y se prevé que alcance USD 6,05 mil millones en 2031 a una CAGR del 13,98% durante 2026-2031. La creciente presión regulatoria, la maduración de las tecnologías de captura y el reconocimiento de que las industrias pesadas no pueden cumplir sus obligaciones de cero emisiones netas sin soluciones de reducción dedicadas sustentan esta expansión. Los gobiernos están endureciendo los límites de emisiones, ampliando los esquemas de fijación de precios del carbono y elevando los incentivos fiscales, creando una señal de precios que ha trasladado la CCS de experimentos a escala piloto a la implementación comercial. La convergencia de políticas de apoyo y la reducción de costos tecnológicos también atrae capital privado de grandes petroleras y conglomerados industriales que ven la CCS como una cobertura frente a futuras responsabilidades por carbono. La competencia de las energías renovables modera las perspectivas, aunque sectores como el cemento, el acero, los productos químicos y las refinerías tienen pocas alternativas prácticas, lo que convierte a la CCS en un requisito estructural más que en una opción transitoria.
Conclusiones Clave del Informe
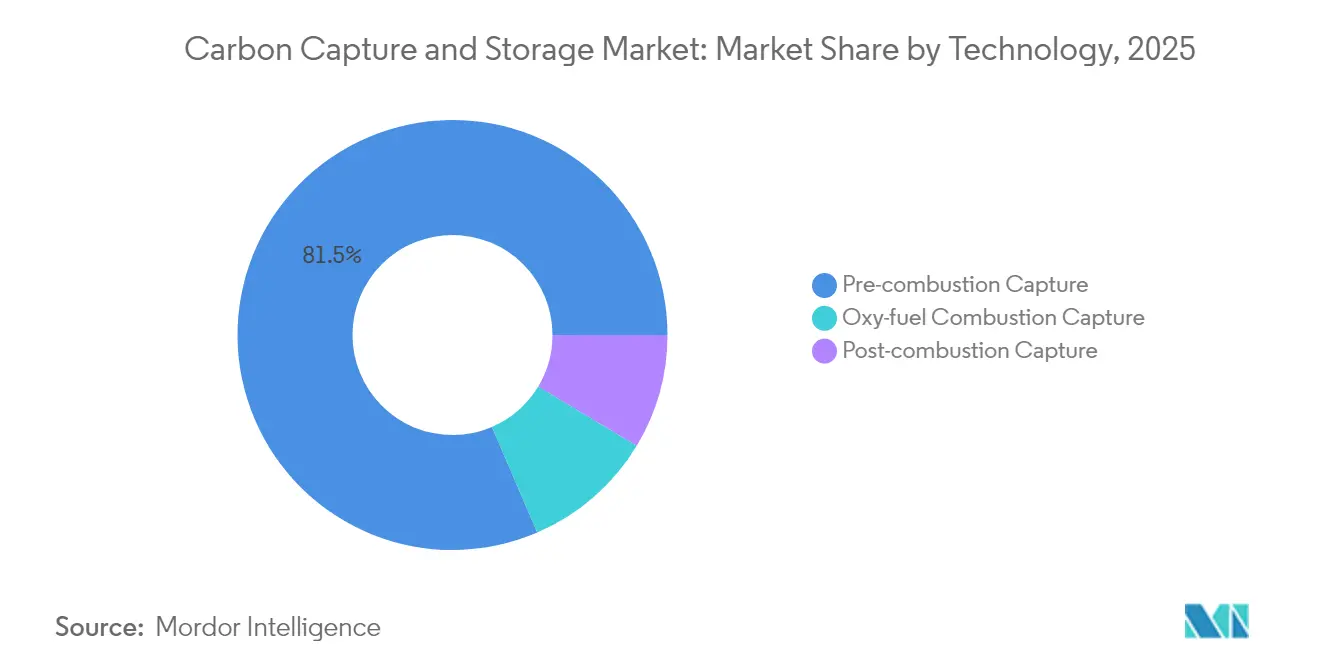
- Por tecnología, la captura previa a la combustión representó el 81,45% de la participación del mercado de captura y almacenamiento de carbono en 2025, mientras que se prevé que la captura por oxicombustible registre una CAGR del 18,21% hasta 2031.
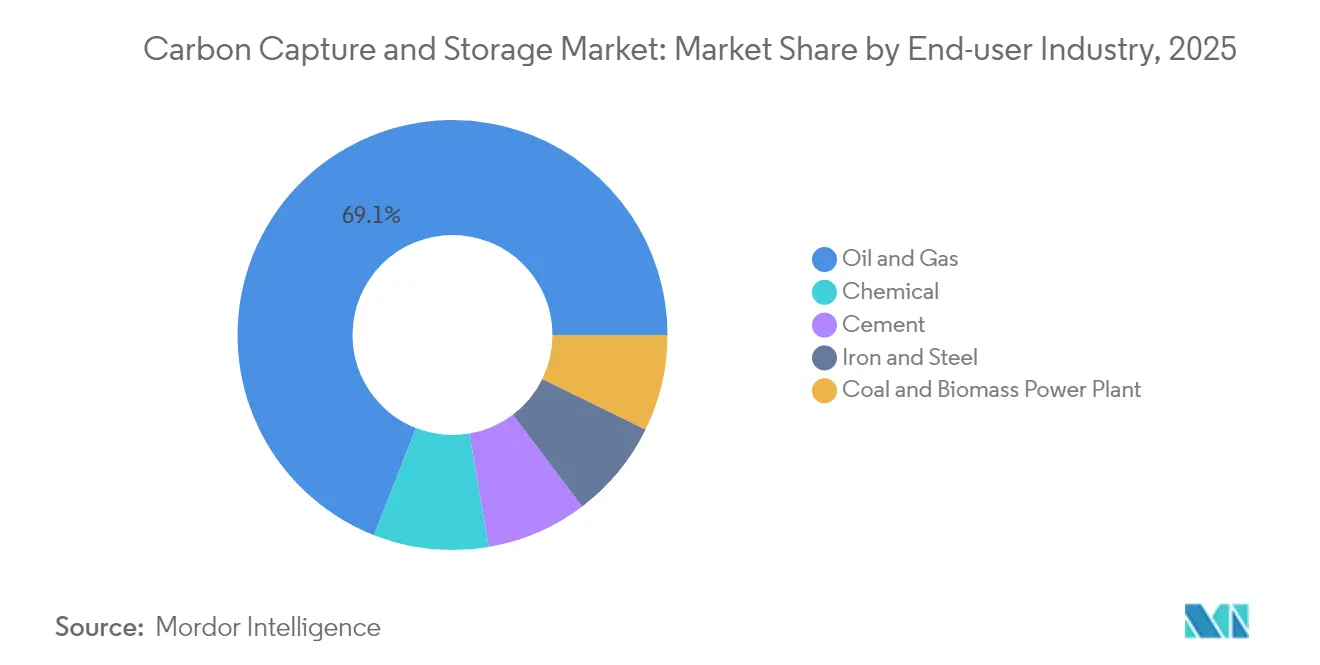
- Por industria de usuario final, el segmento de petróleo y gas representó el 69,05% del tamaño del mercado de captura y almacenamiento de carbono en 2025, mientras que el sector químico está previsto que se expanda a una CAGR del 25,12% entre 2026-2031.
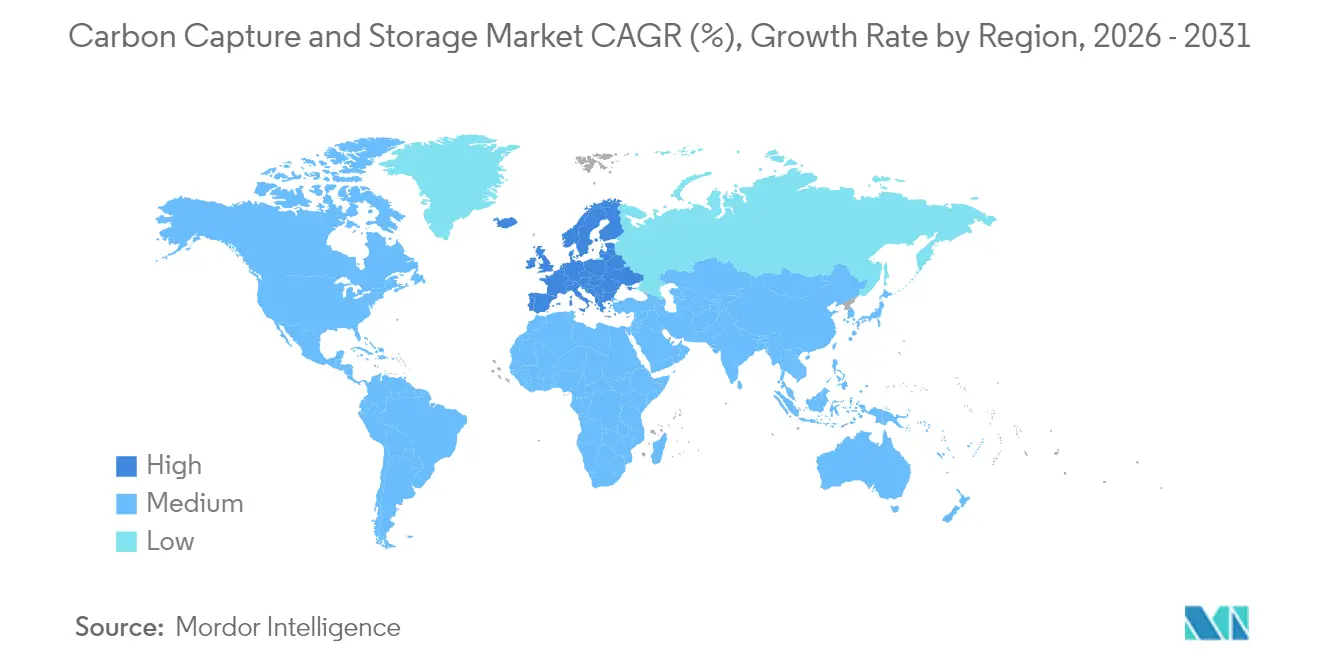
- Por geografía, América del Norte lideró con una participación de ingresos del 50,72% en 2025 y se proyecta que Europa registre la CAGR regional más rápida del 26,05% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Captura y Almacenamiento de Carbono
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Emergente de Proyectos de CO₂-EOR | +2.8% | América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Expansión de los Esquemas de Fijación de Precios del Carbono y de Comercio de Emisiones (ETS) | +3.2% | Global, con la UE y California a la cabeza | Largo plazo (≥ 4 años) |
| Legislación Nacional más Estricta de Cero Emisiones Netas | +4.1% | Global, concentrada en economías desarrolladas | Largo plazo (≥ 4 años) |
| Escalado de Proyectos de Combustibles Sintéticos Bajos en Carbono | +1.9% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Construcción de Instalaciones de Captura Directa del Aire (DAC) que Requieren Almacenamiento | +1.5% | América del Norte y Norte de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Emergente de Proyectos de CO₂-EOR
La recuperación mejorada de petróleo está recuperando protagonismo porque crea flujos de ingresos duales: monetizar el carbono capturado mientras se extiende la producción de yacimientos maduros. Las grandes petroleras están emparejando emisores de fertilizantes, acero y petroquímica con campos agotados, convirtiendo los centros de captura en activos generadores de beneficios durante la etapa de adopción temprana. El enfoque reduce los períodos de recuperación de la inversión, asegura clientes ancla y acelera la construcción de infraestructura en regiones que ya poseen extensas redes de tuberías. También proporciona experiencia práctica en el manejo de grandes volúmenes de CO₂, estableciendo un puente hacia proyectos de almacenamiento puro a medida que la demanda de EOR disminuye con el tiempo. La visibilidad de ingresos procedentes de barriles incrementales ayuda a los inversores a justificar el elevado capital inicial requerido para las plantas de captura y los pozos de inyección, facilitando la transición hacia servicios de secuestro independientes.
Expansión de los Esquemas de Fijación de Precios del Carbono y de Comercio de Emisiones (ETS)
Los mercados de carbono se extienden ahora más allá del comercio de derechos de emisión para incluir ajustes en frontera y gravámenes específicos por sector, cambiando el cálculo económico para los fabricantes que exportan a regiones reguladas[1]Comisión Europea, "Mecanismo de Ajuste en Frontera por Carbono: Preguntas y Respuestas," europa.eu. El Mecanismo de Ajuste en Frontera por Carbono de la UE aplica un precio sombra a los bienes importados con alta intensidad de emisiones, obligando a los productores extranjeros a invertir en CCS o arriesgarse a perder cuota de mercado. California extendió su sistema de comercio de derechos de emisión hasta 2030 y endureció las asignaciones de permisos, convirtiendo la CCS en una herramienta de evitación de costos de cumplimiento más que en un complemento de responsabilidad social corporativa. Los mercados voluntarios de carbono están madurando y, aunque persisten interrogantes sobre la adicionalidad, siguen creando vías secundarias de monetización para las toneladas de almacenamiento verificadas. Cada uno de estos mecanismos de política eleva el precio mínimo de la reducción de emisiones, reduciendo la brecha económica entre los costos de captura y los incentivos del mercado.
Legislación Nacional más Estricta de Cero Emisiones Netas
Los objetivos de cero emisiones netas para 2050 jurídicamente vinculantes se están trasladando a estándares sectoriales que obligan a los grandes emisores a mostrar vías de descarbonización creíbles, y la CCS se cita explícitamente en la mayoría de las estrategias. La Estrategia de Descarbonización Industrial del Reino Unido vincula las aprobaciones de permisos para nuevas plantas a la presentación de planes de implementación de CCS. El proyecto de ley alemán para levantar la moratoria sobre el almacenamiento terrestre señala un giro político que sitúa los imperativos climáticos por encima de las históricas preocupaciones públicas. La claridad en torno a la responsabilidad, el seguimiento y la administración a largo plazo reduce las primas de riesgo que disuaden a las instituciones financieras, traduciendo la ambición política en modelos de negocio bancables. La alineación entre la legislación nacional y los compromisos climáticos multilaterales transforma la CCS de tecnología opcional a necesidad estructural, sustentando el rápido escalado previsto después de 2025.
Escalado de Proyectos de Combustibles Sintéticos Bajos en Carbono
La aviación y el transporte marítimo no pueden alcanzar los objetivos climáticos de 2050 únicamente mediante la electrificación; por ello, recurren a los combustibles de energía a líquidos y el e-metanol que necesitan CO₂ capturado como materia prima. Las aerolíneas han firmado acuerdos de compra de combustible de aviación sostenible, mientras que diseñadores de motores marítimos como Wärtsilä prueban módulos de captura de carbono a bordo que se integran en la producción de e-combustibles de ciclo cerrado. Estos desarrollos crean canales de ingresos alternativos para los operadores de captura, permitiendo precios más elevados que el almacenamiento permanente al tiempo que apoyan la utilización circular del carbono. Las vías de combustibles sintéticos ganan competitividad en jurisdicciones que adoptan mandatos como la iniciativa ReFuelEU de la UE, anclando la demanda a largo plazo de flujos de CO₂ biogénico e industrial y reforzando la economía de los proyectos para los primeros en moverse.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado CAPEX y OPEX de las Plantas de CCS | -3.5% | Global, particularmente en economías en desarrollo | Corto plazo (≤ 2 años) |
| Creciente Atractivo de las Energías Renovables más Baratas | -2.1% | Global, con mayor impacto en regiones con excelentes recursos renovables | Mediano plazo (2-4 años) |
| Oposición Pública a los Gasoductos de CO₂ Terrestres | -1.8% | América del Norte rural y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Elevado CAPEX y OPEX de las Plantas de CCS
Las instalaciones a escala industrial requieren habitualmente entre USD 500 millones y USD 800 millones de inversión inicial, lo que hace que la financiación de capital sea difícil cuando la certeza política es débil. Incluso sistemas de solventes innovadores como el CycloneCC de Carbon Clean, que reduce el costo de captura a USD 30 por tonelada, aún no han demostrado economías de escala a tasas comerciales. El costo operativo se ve agravado además por las penalizaciones energéticas que reducen la eficiencia de la planta base entre un 15 y un 30%, obligando a los operadores a comprar electricidad adicional o aceptar una producción menor. El acceso a financiación concesional sigue siendo limitado en las economías en desarrollo, retrasando la adopción a pesar de las sustanciales necesidades de reducción de emisiones. La intensidad de capital prolonga por tanto los períodos de recuperación de la inversión y reduce el grupo de adoptantes tempranos a grandes corporaciones o empresas estatales capaces de absorber el riesgo.
Creciente Atractivo de las Energías Renovables más Baratas
Las ofertas de energía solar y eólica frecuentemente superan en precio a la nueva capacidad de combustibles fósiles, y las instalaciones de hidrógeno verde colocalizado pueden suministrar materia prima sin carbono sin los costos generales de captura. Para los productores de energía, añadir CCS a una unidad de carbón existente resulta menos atractivo cuando la generación renovable más el almacenamiento logra costos nivelados similares o inferiores. A medida que las baterías a escala de red amplían la duración de descarga, las energías renovables despachables ganan cuota de mercado, erosionando la base direccionable para las unidades de combustibles fósiles adaptadas con CCS. Los marcos de política que favorecen la reducción de emisiones neutral en cuanto a recursos intensifican inadvertidamente la competencia tecnológica, requiriendo que los defensores de la CCS destaquen la reducción única de las emisiones relacionadas con los procesos que las energías renovables no pueden abordar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología: El Dominio de la Precombustión se Enfrenta a la Disrupción de la Oxicombustión
La captura previa a la combustión representó el 81,45% de la participación del mercado de captura y almacenamiento de carbono en 2025, ya que se complementa con los reformadores de vapor de metano y los gasificadores de biomasa ya comunes en refinerías y complejos químicos. El segmento se beneficia de décadas de datos operativos y de un menor costo incremental cuando se instala durante construcciones en terrenos nuevos. Sin embargo, el proceso impone una penalización energética del 20-25%, y la regeneración de solventes sigue siendo intensiva en capital. Se proyecta que la oxicombustión crezca a una CAGR del 18,21% hasta 2031, impulsada por proyectos como la planta de cemento de Brevik que captura emisiones de proceso sin una extensa separación de gases de combustión. Al quemar combustible en oxígeno puro, el flujo de escape es casi CO₂ puro, lo que simplifica la compresión posterior. Los proveedores de tecnología están introduciendo unidades de oxicombustión modulares adecuadas para la adaptación, y la mejora de la economía de la separación del aire refuerza la competitividad frente a las alternativas de postcombustión. A medida que las industrias pesadas buscan reducciones profundas con una pérdida mínima de eficiencia, se espera que la cuota de mercado de la oxicombustión se expanda rápidamente, desafiando el liderazgo histórico de la precombustión en el mercado de captura y almacenamiento de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final: El Sector Químico Acelera más allá de los Líderes Tradicionales
Las empresas de petróleo y gas representaron el 69,05% del tamaño del mercado de captura y almacenamiento de carbono en 2025, aprovechando los sistemas maduros de CO₂-EOR y las extensas redes de tuberías. Las unidades de captura en plantas de procesamiento de gas proporcionan volúmenes inmediatos, y el conocimiento geológico acelera la selección de sitios de almacenamiento. Sin embargo, la industria química crecerá a una CAGR del 25,12% hasta 2031, ya que los productores de amoníaco y metanol integran hidrógeno azul en los flujos existentes para cumplir los parámetros de intensidad de carbono. La planta de CF Industries en Luisiana, que captura 500.000 t de CO₂ al año, demuestra una economía competitiva cuando los créditos 45Q se combinan con acuerdos de compra asegurados. El hierro y el acero y el cemento siguen siendo usuarios de necesidad porque las emisiones de proceso no pueden evitarse únicamente mediante el cambio de combustible. Los sistemas de captura modulares dimensionados en 400 t de CO₂ por día abren el mercado de clústeres industriales de nivel medio, ampliando la base de instalaciones más allá de las supermajors y permitiendo a productores más pequeños de productos químicos, vidrio y cal participar en el mercado de captura y almacenamiento de carbono.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte lideró con una participación del 50,72% en el mercado de captura y almacenamiento de carbono en 2025, respaldada por generosos créditos fiscales 45Q que proporcionan USD 85 por tonelada para la captura directa del aire y USD 60 para la captura en fuente puntual. La Costa del Golfo de EE. UU. concentra emisores, corredores de tuberías y acuíferos salinos, lo que permite conceptos de centros como la propuesta de red del Canal de Barcos de Houston de ExxonMobil por valor de USD 100 mil millones. Canadá complementa la región con un crédito fiscal a la inversión del 60% para equipos de captura directa del aire y del 50% para otros sistemas de captura, impulsando empresas conjuntas como la asociación de USD 2 mil millones entre Strathcona Resources y el Fondo de Crecimiento de Canadá. México se posiciona como socio de transporte transfronterizo, explorando soluciones de almacenamiento compartido en campos marinos agotados.
Se proyecta que Europa registre la CAGR más rápida del 26,05% entre 2026-2031, sustentada por el Fondo de Innovación, el Sistema de Comercio de Emisiones de la UE y el pionero proyecto Longship de Noruega, que comenzó la inyección de CO₂ en Northern Lights en 2025. El proyecto de ley de CCS de Alemania elimina la prohibición de almacenamiento terrestre y desbloquea la Cuenca del Norte de Alemania, mientras que los Países Bajos avanzan con el centro Porthos y el Reino Unido impulsa los clústeres HyNet y Teesside. Los acuerdos de transporte transfronterizo están madurando, y la infraestructura compartida reduce los costos unitarios para los emisores industriales más pequeños. La combinación de fijación de precios del carbono, aranceles fronterizos y subvenciones públicas dedicadas acelera la inversión privada, asegurando que Europa cierre la brecha con América del Norte, que se movió antes.
Asia-Pacífico representa el mayor potencial a largo plazo, impulsado por el compromiso de neutralidad de carbono de China para 2060 y la primera demostración de cemento con oxicombustión en 2025, que validó la idoneidad tecnológica para las industrias de proceso regionales. Japón está codesarrollando rutas de transporte marítimo con Australia para CO₂ licuado, vinculando zonas industriales pesadas con almacenamiento marino en la Cuenca Bonaparte. Indonesia tiene como objetivo 15 proyectos de CCS para 2030, aprovechando abundantes acuíferos salinos profundos, mientras que el Nuevo Pacto Verde de Corea del Sur destina gasto en CCS para el acero y la petroquímica. La región, sin embargo, se enfrenta a regulaciones fragmentadas y al acceso a financiación asequible, factores que pueden retrasar el despegue a plena escala hasta después de 2030.

Análisis de la cadena de valor
La cadena de valor de la CCS abarca desde el diseño de tecnología de captura y el suministro de equipos hasta la ejecución de proyectos, y luego hasta el transporte y las operaciones de almacenamiento a largo plazo. Los insumos upstream incluyen solventes y sorbentes, especialmente sistemas basados en aminas, catalizadores y paquetes de proceso integrados en unidades de hidrógeno, amoniaco y metanol, y equipos rotativos como compresores de CO2, bombas y trenes de deshidratación o compresión. La capacidad de ingeniería, adquisiciones y construcción, así como los internos especializados, pueden convertirse en cuellos de botella de cronograma y costos, lo que está impulsando marcos de proveedores como el acuerdo de suministro estratégico de 2024 entre Carbon Clean y Julius Montz (Koch Engineered Solutions) para fabricar el relleno metálico utilizado en los sistemas de captura modular CycloneCC.
La logística midstream y la infraestructura de almacenamiento moldean cada vez más la bancabilidad de los proyectos, particularmente donde múltiples emisores comparten activos de transporte e inyección. La especialización de equipos también se está extendiendo al transporte marítimo de CO2 para almacenamiento en alta mar, ya que INEOS seleccionó a Svanehoej en febrero de 2025 para suministrar bombas de carga de CO2 para la instalación terrestre y un buque transportador de CO2 licuado construido especialmente para dar soporte al Project Greensand. En el lado downstream, los operadores y reguladores enfatizan la medición, el monitoreo y la verificación, junto con la gestión de responsabilidad a largo plazo, lo que aumenta la demanda de caracterización subterránea, sensores de monitoreo y servicios integrales de garantía de captura, transporte y almacenamiento. En Europa, la atención política a las cadenas de suministro industriales, como en el marco de la Net-Zero Industry Act, ha reforzado los esfuerzos por mapear y escalar la capacidad de fabricación de CCUS y reducir la fragmentación entre estos nodos de la cadena de valor.
Panorama Competitivo
El mercado de captura y almacenamiento de carbono presenta una concentración moderada: los cinco principales operadores —ExxonMobil, SLB Capturi, Shell, Equinor y TotalEnergies— controlan algo más del 45% de la capacidad de captura instalada, lo que refleja grandes reservas de capital y carteras de proyectos verticalmente integradas. Las grandes petroleras despliegan la CCS para proteger sus activos principales de cara al futuro mientras monetizan su experiencia en el subsuelo. Los especialistas en tecnología como Aker Carbon Capture, Carbon Clean y Svante compiten en métricas de modularidad y costo por tonelada, asociándose frecuentemente con empresas de ingeniería, adquisición y construcción para acceder a proyectos globales. La formación de SLB Capturi, una empresa conjunta de 2025 entre SLB y Aker Carbon Capture, es un ejemplo del cambio de la I+D a la comercialización optimizada, combinando solventes propietarios con capacidad de ejecución de proyectos[2]SLB, "Anuncio de Lanzamiento de la Empresa Conjunta SLB Capturi," slb.com.
La intensidad competitiva se ve además moldeada por oportunidades en espacios no cubiertos en unidades estandarizadas de 400 t por día, que permiten el despliegue de tipo enchufar y usar para emisores de tamaño medio. El CycloneCC de Carbon Clean afirma una reducción del 90% en la huella respecto a los diseños convencionales, dirigido a plantas de cemento, vidrio y acero que carecen de espacio para grandes absorbedores. Los especialistas en captura directa del aire como Climeworks y Heirloom crean un submercado paralelo para créditos de emisiones negativas, diversificando los flujos de ingresos más allá de los balances de los emisores. Los actores que integren captura, transporte, almacenamiento permanente y utilización opcional del CO₂ ganarán poder de fijación de precios, mientras que los proveedores de equipos especializados deberán demostrar durabilidad y rendimiento en diversos gases industriales para mantener su cuota.
Líderes de la Industria de Captura y Almacenamiento de Carbono
Occidental Petroleum Corporation
Exxon Mobil Corporation
Shell PLC
TotalEnergies
Equinor ASA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los programas de descarbonización industrial están creando espacios en blanco concretos para soluciones de captura integradas que combinan equipos de captura con acceso a transporte y almacenamiento permanente, especialmente para activos químicos, de refinación y de energía en geografías hub. Una oportunidad a corto plazo se encuentra en el metanol bajo en carbono y otras vías químicas intensivas en CO2, donde flujos de proceso de CO2 de alta pureza pueden capturarse a escala; por ejemplo, INEOS Acetyls y Sandpiper Chemicals anunciaron en abril de 2026 un proyecto de metanol bajo en carbono de 1.7 mil millones de USD y 1.1 MMtpy en Texas City que incorpora una captura del 97% del CO2 de proceso. En Norteamérica, la economía de la captura en grandes fuentes puntuales se está reforzando con infraestructura habilitante y estructuras de contratación de almacenamiento, incluyendo julio de 2025, cuando CF Industries puso en marcha una unidad de deshidratación y compresión de CO2 en su Complejo Donaldsonville en Louisiana para permitir el secuestro permanente de hasta 2 millones de toneladas métricas de CO2 por año.
Un segundo ámbito de oportunidad es el desarrollo de redes reguladas de transporte y almacenamiento multiusuario que reducen el riesgo para emisores medianos que no pueden justificar oleoductos y pozos de inyección dedicados. El Departamento de Seguridad Energética y Cero Neto del Reino Unido publicó un Código de Red de CCS en 2025, que define las reglas comerciales y técnicas para los usuarios de la red y los operadores de transporte y almacenamiento, mientras que las enmiendas de 2026 a las normas de seguridad e instalaciones costa afuera del Reino Unido incorporaron explícitamente las actividades de CCUS en los marcos de riesgo de accidentes graves, ayudando a estandarizar los requisitos para las operaciones de oleoductos y offshore. En Asia-Pacífico y Oceanía, vías de permisos más claras para el almacenamiento en alta mar están abriendo mercados direccionables adicionales para proyectos de captura que pueden transportar CO2 por barco, respaldados por la guía actualizada de aprobaciones regulatorias de CCS offshore de Australia emitida en marzo de 2026 en el marco de la Offshore Petroleum and Greenhouse Gas Storage Act 2006. En todas las regiones, los paquetes de captura modular y la capacidad de transporte marítimo y bombeo de CO2 construida especialmente están surgiendo como palancas prácticas para acortar los plazos de ejecución y conectar emisores dispersos con almacenamiento compartido.
Desarrollos recientes del sector
- Febrero de 2026: ExxonMobil inició las operaciones de CCS para su proyecto New Generation Gas Gathering (NG3) en Gillis, Louisiana. Poner en operación un segundo proyecto de captura en Louisiana refuerza la base operativa a escala industrial para los flujos de trabajo de captura, compresión y almacenamiento en la costa del Golfo de EE. UU. El hito también respalda modelos tipo hub donde los oleoductos existentes y la experiencia subterránea reducen las barreras para conexiones adicionales de fuentes puntuales.
- Abril de 2025: ExxonMobil y Calpine firmaron un acuerdo para que ExxonMobil transporte y almacene hasta 2 millones de toneladas métricas de CO2 por año provenientes de un proyecto de generación de energía a partir de gas natural. El acuerdo extiende la CCS más allá de las aplicaciones tradicionales de procesamiento de gas y EOR hacia la generación de energía despachable, ampliando la base de usuarios finales direccionable. También señala el creciente uso de contratación de transporte y almacenamiento con terceros como vía para descarbonizar activos que no poseen almacenamiento subterráneo propio.
- Junio de 2024: Shell alcanzó la decisión final de inversión para el proyecto de CCS Polaris en la refinería de Scotford y el Atlas Carbon Storage Hub asociado en Alberta, Canadá. Esto llevó a ejecución un importante desarrollo de captura y almacenamiento vinculado a una refinería y ancló un hub de almacenamiento destinado a servir a múltiples emisores. La decisión destaca el papel de los desarrollos integrados de captura a almacenamiento en la aceleración del despliegue comercial de CCS en corredores de industria pesada.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado abarca los ingresos generados por la captura de CO2 de fuentes de energía e industriales, su transporte para manejo, y su almacenamiento en sitios geológicos de larga duración para que no ingrese a la atmósfera.
Exclusiones del alcance: El comercio de créditos de carbono, la consultoría general de carbono y los servicios de certificación de compensaciones no se incluyen en esta estimación de mercado.
Descripción general de la segmentación
- Por Tecnología
- Captura Previa a la Combustión
- Captura Posterior a la Combustión
- Captura por Oxicombustión
- Por Industria de Usuario Final
- Petróleo y Gas
- Planta de Energía de Carbón y Biomasa
- Hierro y Acero
- Cemento
- Química
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Noruega
- Países Bajos
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comenzó con conjuntos de datos públicos y rastreadores de políticas que señalan los niveles de actividad de CCS y las carteras de proyectos. Nos basamos en fuentes como las publicaciones de la Agencia Internacional de Energía sobre CCUS, la Administración de Información Energética de EE. UU. para el contexto de energía y combustibles, el programa de reporte de gases de efecto invernadero de la EPA de EE. UU. para señales de emisiones de fuentes puntuales, y la Comisión Europea y los reguladores energéticos nacionales para detalles de permisos e incentivos.
Para mantener los supuestos fundamentados, también revisamos informes anuales de empresas, presentaciones a inversores y anuncios públicos de proyectos para comprender los cronogramas de puesta en marcha y los hitos de financiación. Se utilizaron revistas revisadas por pares y bases de datos de patentes para evaluar la madurez tecnológica y la dirección probable del costo de captura, lo que ayuda a evitar sobreestimar la adopción a corto plazo. Para el contexto de comercio y equipos, se utilizaron selectivamente una base de datos de envíos de importación y exportación a nivel de envío y una suscripción de inteligencia y datos financieros de empresas. Las fuentes documentales enumeradas aquí son solo ilustrativas, y también se consultaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para validar qué está pasando realmente del anuncio a la ejecución, incluidas las adiciones de capacidad de captura, la preparación del transporte y almacenamiento, y las curvas de aceleración probables por industria de usuario final. Hablamos con una combinación de desarrolladores de proyectos, especialistas en ingeniería y operaciones, participantes del ecosistema de equipos y usuarios downstream en APAC, EMEA y las Américas para cerrar brechas de la investigación documental antes de finalizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% | APAC: 44% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 27% | EMEA: 33% |
| Actores más pequeños: 19% | Gerentes: 60% | Américas: 23% |
Dimensionamiento de mercado y pronóstico
El dimensionamiento se construye a partir de un conjunto de demanda de arriba hacia abajo que comienza con grandes fuentes estacionarias de CO2 y luego reconstruye los volúmenes de captura probables utilizando la cobertura de políticas, las tasas de sanción de proyectos y el acceso práctico al almacenamiento en cada región. Esos volúmenes se convierten en valor utilizando rangos de precios de servicios de captura y de servicios de almacenamiento que se verificaron mediante entrevistas, y luego se ajustan para una aceleración realista después de la puesta en marcha, ya que la mayoría de los proyectos no operan a capacidad nominal en el primer año.
Luego corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, incluidas consolidaciones de capacidades de proyectos anunciados y en construcción, economías unitarias muestreadas (USD por tonelada) por tipo de tecnología, y verificaciones de canal sobre los principales cronogramas de entrega de equipos. Los insumos clave utilizados en el modelo incluyen las emisiones de fuentes puntuales de CO2 por sector, la capacidad de almacenamiento permitida o planificada (y la preparación para la inyección), la disponibilidad de transporte por oleoducto y marítimo, los niveles de incentivos y las estructuras contractuales, y la proporción de industrias difíciles de abatir que están optando por la captura en lugar del cambio de combustible.
Los pronósticos se generan mediante análisis de escenarios respaldado por una superposición simple de regresión multivariante, donde variables como las señales de precios del carbono, la estabilidad de los subsidios y las decisiones finales de inversión esperadas se utilizan para dar forma a la curva de adopción. Cuando los detalles a nivel de proyecto están incompletos, se aplican factores conservadores de utilización y retraso, y se revisan durante la revisión del analista una vez que se hace pública nueva información de permisos o financiación.
Validación de datos y ciclo de actualización
Los resultados del modelo se verifican cruzadamente con señales independientes, como la capacidad de captura operativa y planificada, los anuncios de políticas y financiación, y los indicadores de preparación de almacenamiento regional, y luego se investigan las variaciones importantes antes de la aprobación final. Realizamos verificaciones de varianza en todas las regiones e industrias de usuarios finales para que un único supuesto atípico no distorsione el mercado total.
Antes de la publicación, el borrador se revisa en etapas, incluida una segunda revisión por otro analista que cuestiona los rangos de los insumos y los supuestos de tiempo, seguida de una verificación de consistencia final sobre unidades, monedas y etiquetas de año. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos significativos, como un cambio importante en los incentivos, la cancelación de un gran proyecto o una aceleración significativa de la puesta en marcha. Justo antes de la entrega, un analista realiza una revisión final para que los clientes reciban la visión más actualizada disponible en ese momento.
Estimación del mercado de captura y almacenamiento de carbono de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la CCS y el espacio más amplio de CCUS a menudo no coinciden porque cada editor define el alcance del mercado de manera diferente y también trata el momento de los proyectos de forma particular. Las diferencias generalmente provienen de si se incluyen los ingresos por utilización, cómo se cuentan los proyectos en etapa temprana y qué supuestos de precio y volumen se utilizan para la misma tonelada de CO2.
Las señales de capacidad de captura operativa, las carteras de proyectos sancionados y la preparación de almacenamiento a nivel regional son las verificaciones de evidencia que mantienen a Mordor Intelligence vinculado únicamente a los ingresos de captura y almacenamiento, lo que reduce el sobrecómputo derivado de complementos de utilización y de proyectos que aún están en etapa de concepto o previa a los permisos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3.15 mil millones de USD (2026) | |
| Editorial del Sector A | 3.40 mil millones de USD (2024) | Utiliza un marco más amplio de tecnología CCUS y reporta una instantánea de un año anterior, por lo que los ingresos vinculados a la utilización y los supuestos de aceleración más rápida pueden elevar el valor en comparación con una construcción centrada en el almacenamiento. |
| Consultoría de Sostenibilidad B | 4.10 mil millones de USD (2024) | Incluye un conjunto más amplio de proyectos en etapas de desarrollo más tempranas y puede utilizar una progresión promedio de USD por tonelada más alta sin retrasar los volúmenes por preparación de permisos e infraestructura. |
La diferencia se explica principalmente por los límites de alcance y la rapidez con la que se asume que los volúmenes se acelerarán después del anuncio de un proyecto. Cuando el modelo se vincula a la capacidad, las aprobaciones y el acceso al almacenamiento, el número resultante se mantiene trazable a insumos claros, y puede repetirse cada año con los mismos pasos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de captura y almacenamiento de carbono?
El mercado de captura y almacenamiento de carbono está valorado en USD 3,15 mil millones en 2026 y se espera que alcance USD 6,05 mil millones en 2031.
¿Qué tecnología domina el mercado de captura y almacenamiento de carbono?
La captura previa a la combustión lidera con una participación de mercado del 81,45% en 2025, principalmente debido a su integración en procesos de hidrógeno y gasificación.
¿Qué sector de uso final está creciendo más rápido en la adopción de CCS?
El sector químico es el usuario final de más rápido crecimiento, con una proyección de expansión a una CAGR del 25,12% entre 2026-2031.
¿Por qué se espera que Europa registre el mayor crecimiento regional para la CCS?
Europa se beneficia de sólidos instrumentos de política como el Sistema de Comercio de Emisiones de la UE y el Fondo de Innovación, y de proyectos emblemáticos como Northern Lights de Noruega, impulsando una CAGR regional del 26,05%.
¿Cuáles son las principales restricciones que frenan una adopción más amplia de la CCS?
Los elevados costos de capital y operativos, la creciente competitividad en costos de las energías renovables y la resistencia de las comunidades a los gasoductos de CO₂ terrestres son las principales barreras.
Última actualización de la página el:



