
Tamaño y Participación del Mercado de Catalizadores Automotores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
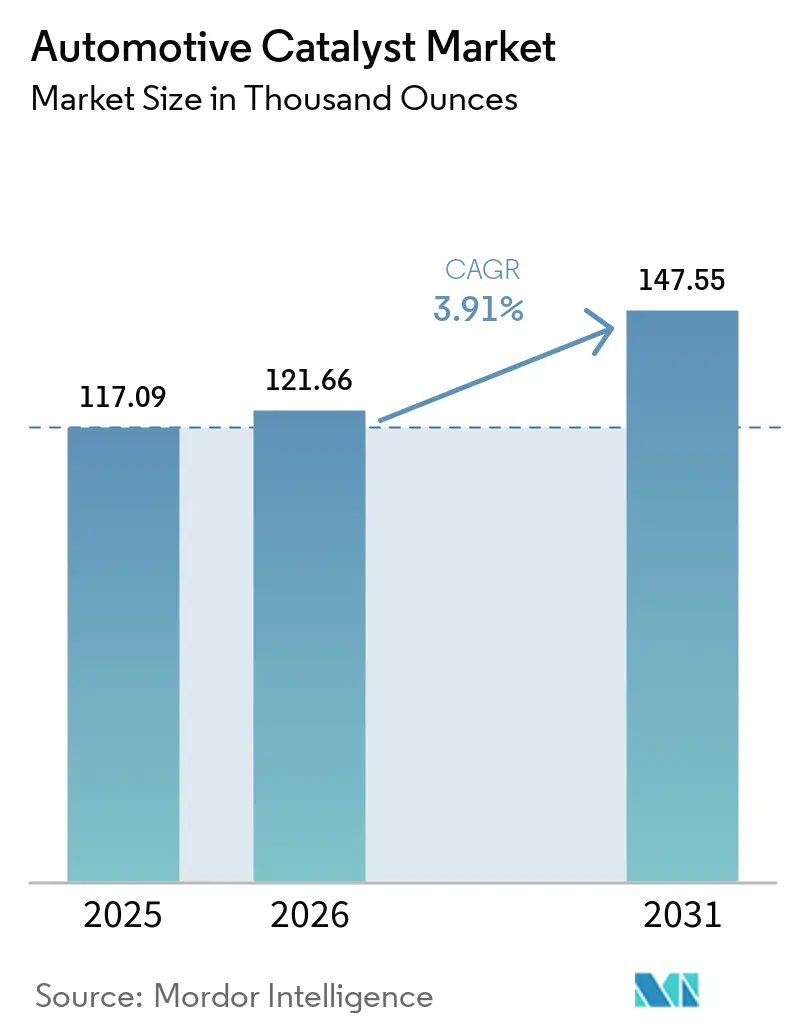
| Volumen del Mercado (2026) | 121.66 Miles de onzas |
| Volumen del Mercado (2031) | 147.55 Miles de onzas |
| Tasa de crecimiento (2026 - 2031) | 3.91 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catalizadores Automotores por Mordor Intelligence
Se espera que el tamaño del mercado global de catalizadores automotrices crezca de 117,09 mil onzas en 2025 a 121,66 mil onzas en 2026, y se prevé que alcance 147,55 mil onzas para 2031 a una CAGR del 3,91% durante el período 2026-2031. Esta saludable trayectoria refleja la resiliencia del mercado, ya que los trenes de potencia híbridos, las flotas diésel comerciales y los vehículos eléctricos con extensor de autonomía continúan dependiendo de tecnologías avanzadas de postratamiento a pesar de la tendencia más amplia hacia la electrificación. La demanda se ve reforzada por las regulaciones Euro 7 y US 2027, que endurecen los límites de partículas y óxidos de nitrógeno, mientras que las estrategias de sustitución de metales preciosos mejoran la economía de costos para los fabricantes de automóviles. Los proveedores de catalizadores también están aprovechando los mandatos para motores fuera de carretera y marinos que abren nuevas fuentes de ingresos. En conjunto, estas fuerzas sostienen volúmenes robustos de paladio, platino y rodio, incluso a medida que los vehículos eléctricos de batería ganan terreno en determinadas regiones. El mercado de catalizadores automotrices, por tanto, conserva una importancia estratégica tanto para los fabricantes de equipos originales (OEM) como para las empresas químicas, sirviendo como tecnología puente crítica durante la transición de los trenes de potencia a lo largo de varias décadas.
Conclusiones Clave del Informe
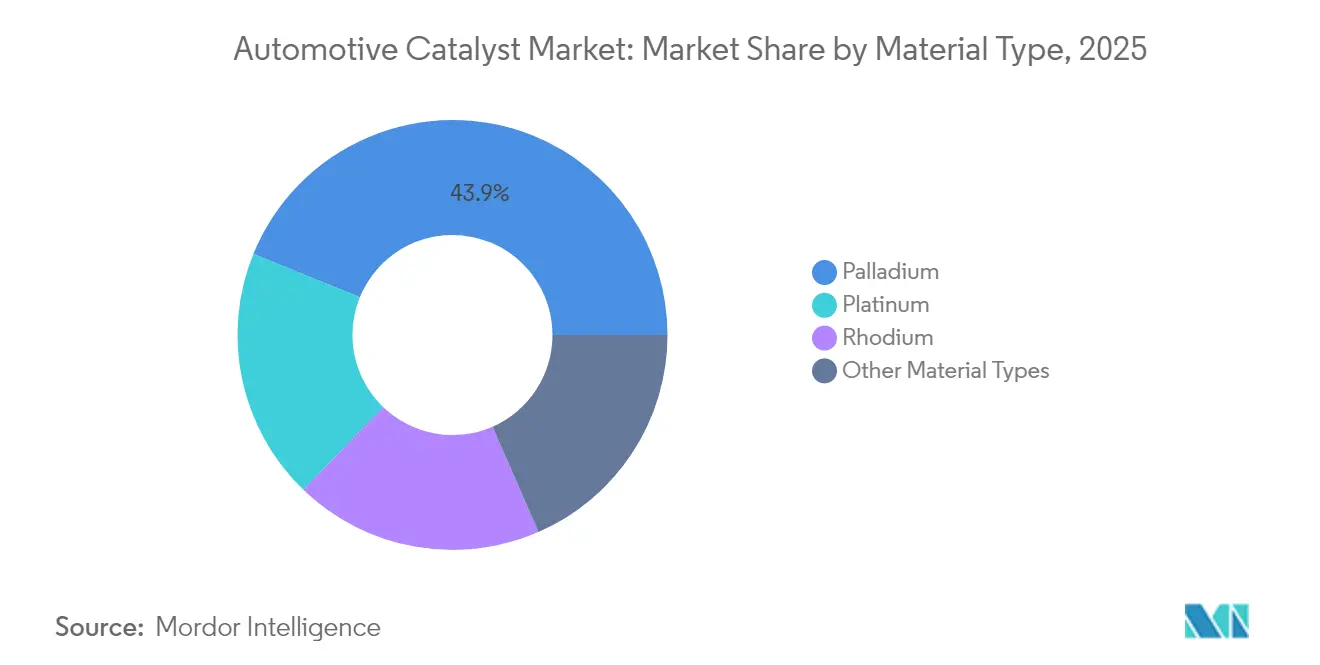
- Por tipo de material, el paladio representó el 43,85% de la cuota del mercado de catalizadores automotrices en 2025, mientras que se proyecta que el rodio crezca a una CAGR del 4,42% hasta 2031.
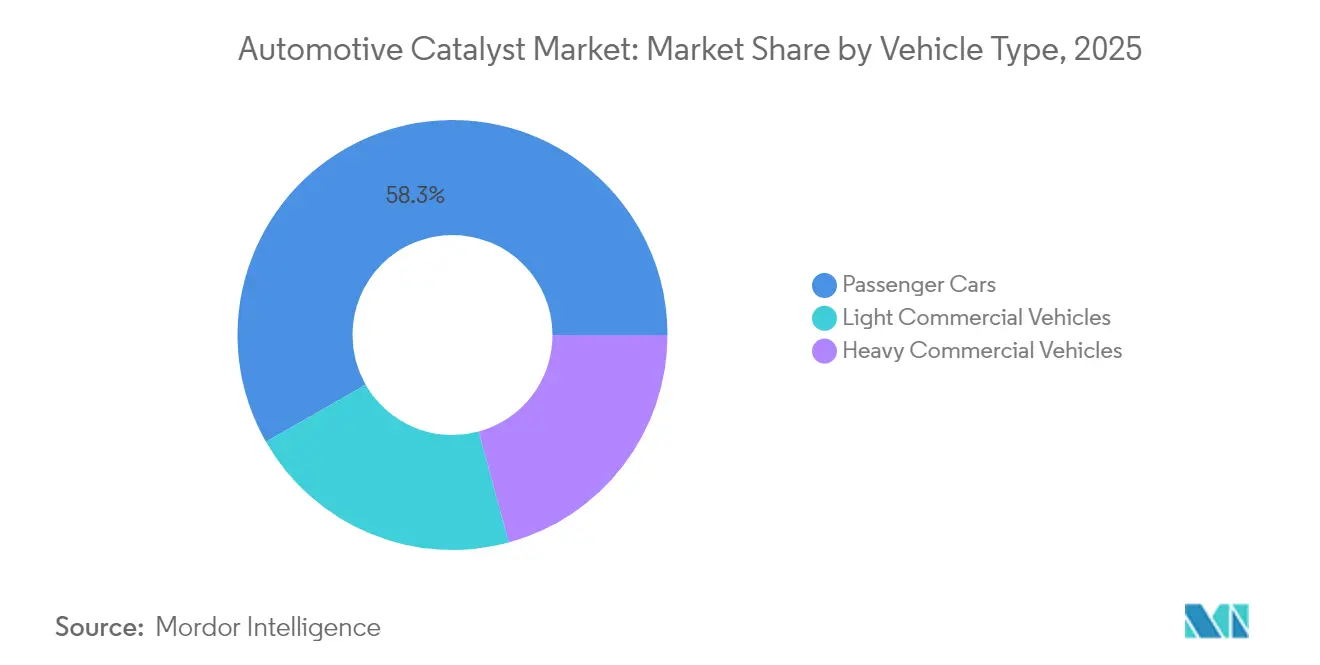
- Por tipo de vehículo, los automóviles de pasajeros representaron el 58,27% del tamaño del mercado de catalizadores automotrices en 2025, mientras que los vehículos comerciales pesados avanzan a una CAGR del 4,23% hasta 2031.
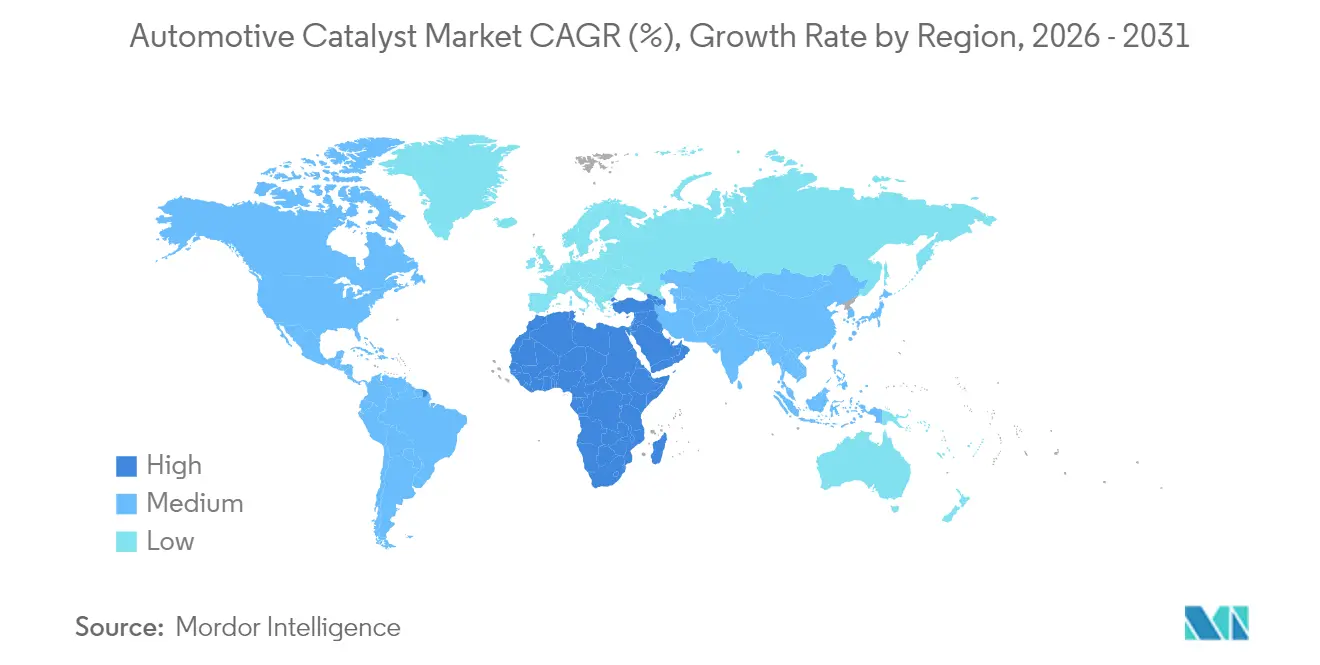
- Por geografía, Asia-Pacífico concentró el 51,45% de la cuota del mercado de catalizadores automotrices en 2025, y se prevé que la región de Oriente Medio y África registre la CAGR más rápida del 4,63% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento Adicional de los Límites Globales de Emisiones a través de las Normas Euro 7/EE. UU. 2027 | +1.1% | Europa, América del Norte, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Reaceleración de las Ventas de Vehículos de Combustión Interna-Híbridos en los Principales Mercados | +0.8% | Global, con concentración en China y Europa | Corto plazo (≤ 2 años) |
| La Sustitución de Platino por Paladio Reduce el Costo de los Catalizadores para los OEM | +0.6% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos Emergentes sobre Motores Fuera de Carretera y Marinos | +0.4% | América del Norte, Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| El Auge de los Vehículos Eléctricos con Extensor de Autonomía Sostiene la Demanda de Metales del Grupo del Platino (PGM) en China y Europa | +0.3% | China, Europa, mercados selectos de la ASEAN | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento Adicional de los Límites Globales de Emisiones a través de las Normas Euro 7/EE. UU. 2027
Euro 7 introduce un umbral de número de partículas de 10 nanómetros y exige monitoreo a bordo capaz de detectar superaciones de emisiones a 2,5 veces el límite. Los vehículos ligeros diésel deben añadir filtros con recubrimiento SCR de posición cercana, calentadores eléctricos de hasta 4 kW y catalizadores de deslizamiento de amoníaco. Estas mejoras aumentan los volúmenes de catalizadores en casi 2,8 veces en comparación con los sistemas Euro 6 y extienden la durabilidad requerida a 160.000 km, lo que impulsa una mayor demanda de metales preciosos y arquitecturas de postratamiento más complejas[1].
Reaceleración de las Ventas de Vehículos de Combustión Interna-Híbridos en los Principales Mercados
Las ventas de híbridos enchufables en China se dispararon un 84% interanual en 2024, alcanzando 4,3 millones de unidades, mientras que los consumidores europeos adquieren cada vez más modelos con extensor de autonomía que compensan las limitaciones de carga. Las configuraciones híbridas requieren catalizadores de tres vías convencionales junto con formulaciones de encendido rápido que toleran ciclos térmicos frecuentes. Tailandia y otros mercados de la ASEAN ofrecen incentivos de inversión para el ensamblaje de híbridos, reforzando la demanda regional de sistemas de catalizadores conformes.
La Sustitución de Platino por Paladio Reduce el Costo de los Catalizadores para los OEM
Una brecha de precio de USD 1.150 entre el paladio y el platino en 2024 permitió a los OEM reducir los costos de catalizadores por vehículo hasta en un 20%. Los diseños bimetálicos aprovechan la estabilidad térmica del platino y la eficiencia de oxidación del paladio, mientras que los métodos de dispersión de átomos individuales de Johnson Matthey reducen la carga total en un 30% sin pérdida de rendimiento. La estrategia también mitiga el riesgo de suministro, dado que el 80% de la minería de paladio proviene de Rusia y Sudáfrica.
Mandatos Emergentes sobre Motores Fuera de Carretera y Marinos
Las regulaciones de Nivel 5 de California, vigentes desde 2025, exigen que la maquinaria de construcción y agrícola instale filtros de partículas y unidades SCR similares a los vehículos de carretera. Las normas marinas Nivel 4 de la EPA se extienden a embarcaciones de más de 600 kW, requiriendo catalizadores resistentes al azufre que operen en amplias ventanas de temperatura. Las normas Etapa V en Europa añaden requisitos análogos para la maquinaria móvil no de carretera. En conjunto, estos programas podrían aumentar la demanda entre un 15 y un 20% de los volúmenes actuales de catalizadores automotores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La Rápida Paridad de Costos de los Vehículos Eléctricos de Batería (BEV) Comprime los Volúmenes Futuros de Motores de Combustión Interna | -0.7% | Global, con aceleración en Europa y China | Mediano plazo (2-4 años) |
| La Reducción de Costos por parte de los OEM y los Diseños de Catalizadores Zonados Reducen los Gramos de Metales del Grupo del Platino (PGM) por Vehículo | -0.5% | Global, liderado por OEM de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Las Sanciones de Suministro derivadas del Conflicto Rusia-Ucrania Perturban los Flujos Comerciales de Metales del Grupo del Platino (PGM) | -0.4% | Global, con impacto agudo en los OEM de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Rápida Paridad de Costos de los Vehículos Eléctricos de Batería (BEV) Comprime los Volúmenes Futuros de Motores de Combustión Interna
Tesla redujo el costo de producción del Model 3 a USD 28.000 en 2024, eliminando gran parte de la brecha de precios tradicional con los sedanes de motor de combustión interna. Las penalizaciones de la UE por CO2 de flota de EUR 95 por gramo por encima del objetivo podrían totalizar EUR 16.000 millones en 2025, incentivando a los fabricantes de automóviles a pivotar más rápidamente hacia modelos de batería. China ya alcanzó una participación de mercado de vehículos eléctricos de batería del 35% en 2024, ilustrando cómo las trayectorias de política y costo pueden suprimir la demanda de catalizadores a largo plazo.
La Reducción de Costos por parte de los OEM y los Diseños de Catalizadores Zonados Reducen los Gramos de PGM por Vehículo
Los fabricantes de automóviles ahora emplean modelos computacionales para concentrar los metales preciosos únicamente en las zonas de alta temperatura, al tiempo que integran catalizadores con calentamiento eléctrico para acelerar el encendido. Cummins reportó una reducción del 30% en la carga de metales del grupo del platino (PGM) utilizando sistemas SCR-FDP de recipiente único. La deposición de capas atómicas y los sustratos impresos en 3D incrementan aún más el área superficial, permitiendo un rendimiento equivalente con menos metales y reduciendo los pedidos a los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Rodio Impulsa el Rendimiento PremiumEl rodio desempeña un papel insustituible en la reducción de NOx en los catalizadores de tres vías para gasolina y se prevé que crezca a una CAGR del 4,42% hasta 2031. El tamaño del mercado de catalizadores automotrices para el rodio, por tanto, crece más rápido que cualquier otro metal precioso, ya que Euro 7 exige la reducción simultánea de todos los contaminantes regulados. El paladio sigue siendo el líder en volumen debido a su cuota del 43,85% en 2025; sin embargo, la volatilidad de precios y el riesgo de sanciones impulsan a los OEM a diversificarse hacia el platino. La adopción del platino en plataformas de gasolina se está renovando porque su precio spot promedio en 2024 fue un 55% inferior al del paladio, lo que respalda múltiples programas de sustitución de platino. La cuota del mercado de catalizadores automotrices correspondiente a promotores de metales base o zeolitas de nicho es pequeña, pero está creciendo a medida que los proveedores comercializan diseños eficientes en átomos que reducen drásticamente la dependencia de metales preciosos sin comprometer la durabilidad.
El cambio de recubrimientos de lavado convencionales a arquitecturas de átomo único y bimetálicas permite una reducción potencial del 90% en el uso de metales preciosos por catalizador. Johnson Matthey y BASF están pilotando líneas de producción que integran átomos de platino aislados en matrices de ceria-zirconia, creando más sitios activos por gramo. Al mismo tiempo, las tasas de reciclaje de rodio han mejorado gracias a asociaciones de circuito cerrado con operadores de trituradoras de automóviles, aliviando la escasez de suministro. En conjunto, estas acciones estabilizan el mercado de catalizadores automotrices incluso bajo escenarios de electrificación a largo plazo.



Por Tipo de Vehículo:
Los Segmentos Comerciales Aceleran el CrecimientoSe espera que los vehículos comerciales pesados registren la CAGR más rápida del 4,23% hasta 2031, a medida que la demanda global de carga colisiona con rigurosas normas diésel. Un sistema SCR típico para camiones de servicio pesado requiere entre 15 y 20 litros de catalizador, lo que supera ampliamente los 2-3 litros instalados en un automóvil de pasajeros. En consecuencia, el tamaño del mercado de catalizadores automotrices vinculado a los vehículos comerciales crece más rápido que la tasa de producción subyacente de camiones. Los automóviles de pasajeros aún controlan el 58,27% del volumen total en 2025, ya que los híbridos mantienen la relevancia de los catalizadores de tres vías en los segmentos principales. Los vehículos comerciales ligeros muestran una expansión constante a medida que el comercio electrónico amplifica las necesidades de entrega de paquetes y las flotas se inclinan hacia los híbridos para optimizar la autonomía y la carga útil.
Las flotas comerciales también generan un lucrativo mercado de posventa, ya que los operadores retienen los vehículos durante 10-15 años, extendiendo los ciclos de reemplazo de sustratos recubiertos. Los diseños de SCR dual, los catalizadores de deslizamiento de amoníaco y los módulos de calentadores eléctricos aumentan el valor de los componentes por vehículo. Los equipos fuera de carretera y las embarcaciones marinas diversifican aún más la demanda, con las normas California Tier 5 y EPA marina que añaden módulos de catalizadores de considerable tamaño para bulldóceres, cosechadoras y cargueros costeros. Estos factores en conjunto aseguran una trayectoria de varias décadas para el mercado de catalizadores automotrices a pesar del creciente avance de los vehículos eléctricos de batería.

Análisis Geográfico
Mercado de Catalizadores Automotrices de Asia-Pacífico
Asia-Pacífico contribuyó con el 51,45% del mercado de catalizadores automotrices en 2025. China produjo 30,2 millones de vehículos, y los híbridos enchufables crecieron un 84% durante el año, garantizando una sólida adopción de sistemas de tres vías y SCR. Los proveedores locales suelen asociarse con empresas globales para integrar recubrimientos avanzados manteniendo la competitividad en costos. India está ampliando rápidamente su producción de vehículos, impulsada por iniciativas gubernamentales que fomentan los clústeres de fabricación nacional de catalizadores. Japón y Corea del Sur aportan investigación y desarrollo de vanguardia, mientras que los incentivos de la ASEAN sostienen los volúmenes de ensamblaje de híbridos.
Mercado de Catalizadores Automotrices de América del Norte
América del Norte representa un mercado maduro pero rico en oportunidades. Las normas EPA Tier 3 obligan a los fabricantes de automóviles a mantener un alto rendimiento de los catalizadores, y una sólida infraestructura de reciclaje devuelve el paladio y el platino a la economía circular. El crecimiento de la producción en México ancla las operaciones localizadas de recubrimiento de sustratos, lo que acorta las cadenas de suministro y reduce los plazos de entrega. Los inviernos fríos de Canadá reducen la autonomía de las baterías, lo que preserva el uso de motores de combustión interna en muchas regiones y mantiene los catalizadores en la lista de materiales durante todo el horizonte de previsión.
Mercado de Catalizadores Automotrices de EMEA y América del Sur
Europa enfrenta una prohibición de nuevos vehículos con motor de combustión interna para 2035, pero la demanda a corto plazo se ve impulsada por la implementación de Euro 7. Las plantas de reciclaje avanzadas en Bélgica y Alemania recuperan hasta el 95% de los metales preciosos usados, reforzando la autosuficiencia regional. Los modelos híbridos prolongan la relevancia de los catalizadores incluso en mercados con la mayor adopción de vehículos eléctricos de batería. El mercado de catalizadores automotrices de Oriente Medio y África está en camino de alcanzar una CAGR del 4,63% gracias a la producción de 582.000 unidades de Marruecos en 2023 y las inversiones industriales de Arabia Saudita de 2,9 mil millones de USD. Sudáfrica sigue siendo un importante centro de exportación, aunque el impulso de los vehículos eléctricos de batería en Europa podría reducir los envíos de catalizadores de larga distancia en años posteriores. América del Sur crece de manera más moderada dado los obstáculos macroeconómicos, pero Brasil y Argentina siguen sustentando la demanda regional de sustratos.
Análisis de la cadena de valor
La cadena de valor comienza con el abastecimiento de metales del grupo del platino (PGM) y otros insumos necesarios, seguido de la refinación y la producción de productos químicos precursores (sales, cloruros y organometálicos). Los proveedores luego formulan los recubrimientos (washcoats) y los aplican sobre sustratos cerámicos o metálicos. Los sustratos recubiertos se ensamblan en módulos de convertidores y postratamiento, incluidas las arquitecturas de acoplamiento cercano y de bajo piso, y en los sistemas diésel, filtros recubiertos con SCR y catalizadores de deslizamiento de amoniaco, antes de su envío a los OEM y a los proveedores de escape de nivel 1 para la integración en el vehículo y las pruebas de homologación.
El circuito de posventa y fin de vida también es clave para la viabilidad comercial. La recolección de catalizadores usados, el descarcasado, el muestreo y la fundición o refinación devuelven los PGM al conjunto de suministro, ayudando a reducir la dependencia del suministro minero primario concentrado. Este enfoque de circuito cerrado respalda la resiliencia del suministro, ya que los OEM y los fabricantes de catalizadores gestionan la volatilidad mediante la sustitución de platino por paladio, formulaciones bimetálicas y diseños con menores gramos por vehículo. Al mismo tiempo, la complejidad de los sistemas impulsada por el cumplimiento normativo, vinculada a los plazos de Euro 7 y EE. UU. 2027 mencionados en el contexto del informe, aumenta el contenido técnico por unidad y eleva los requisitos de calidad y trazabilidad en toda la cadena.
Panorama Competitivo
Concentración del Mercado
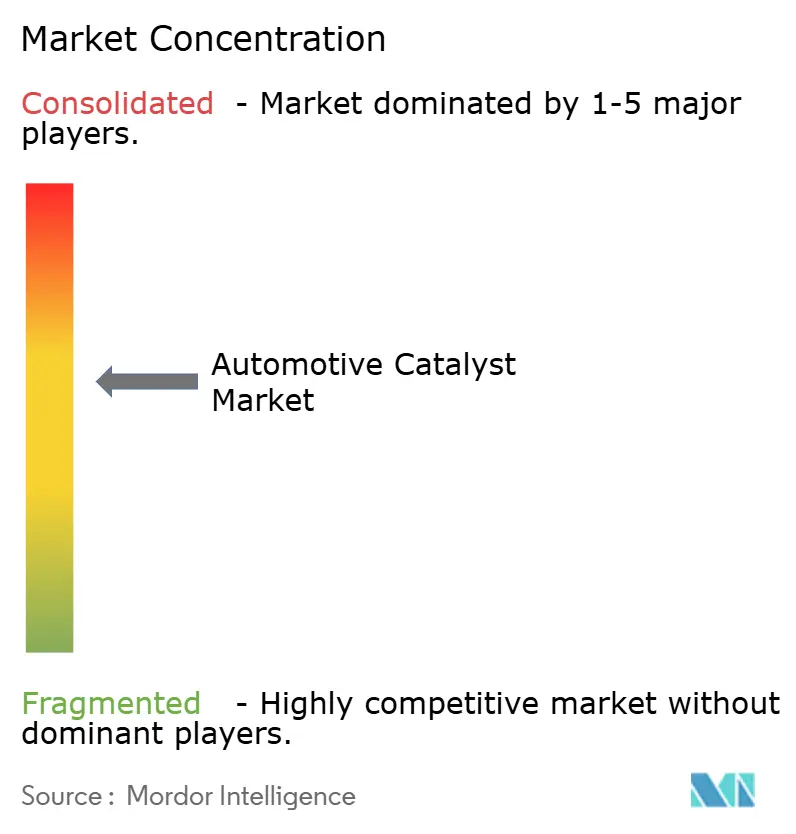
Johnson Matthey, BASF y Umicore controlan colectivamente aproximadamente el 60% de la participación del mercado de catalizadores automotores. Sus modelos de negocio integrados abarcan el arrendamiento de metales preciosos, la formulación, el recubrimiento de sustratos y el reciclaje al final de la vida útil, lo que crea ventajas de escala y altos costos de cambio para los OEM. El acuerdo de Honeywell por USD 2.400 millones para adquirir la unidad de Tecnologías de Catalizadores de Johnson Matthey añadirá licencias de tecnología de procesos a la cartera de controles existente de Honeywell, remodelando potencialmente la dinámica competitiva a partir de 2026.
El liderazgo tecnológico gira en torno a la dispersión de átomos individuales, la optimización de la porosidad del recubrimiento de lavado y los sustratos con sensores integrados que proporcionan datos en tiempo real a los controladores del motor. Empresas más pequeñas como CDTi Advanced Materials y Ecocat India aprovechan la proximidad regional o las químicas de nicho para atender a clientes fuera del alcance de las multinacionales. El desempeño en sostenibilidad es ahora fundamental. Umicore reporta tasas de recuperación de metales preciosos del 95% y refinación de bajo carbono impulsada por energía renovable, en línea con las auditorías de descarbonización de los OEM. Las empresas también están escalando líneas piloto para catalizadores de deslizamiento de amoníaco capaces de cumplir con los límites de arranque en frío de Euro 7 sin sobredosificar urea.
Los participantes del mercado responden a la reducción de costos de los OEM lanzando garantías de eficacia vinculadas a gramos de carga de metales preciosos. Los proveedores que logran iguales cifras en el tubo de escape con menos metales del grupo del platino obtienen compromisos de volumen y adjudicaciones tempranas de programas. A medida que aumentan los volúmenes de vehículos eléctricos de batería, los negocios de catalizadores cubren su exposición expandiéndose hacia la combustión de hidrógeno, el recubrimiento de membranas de celdas de combustible y el control de emisiones industriales, posicionándose para el crecimiento a largo plazo más allá del segmento de carretera.
Líderes de la Industria de Catalizadores Automotores
-
BASF SE
-
Johnson Matthey
-
Umicore
-
CATALER CORPORATION
-
FORVIA SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Catalizadores Automotrices Empresas cubiertas en este informe
- BASF SE
- CATALER CORPORATION
- CDTi Advanced Materials Inc.
- Clariant
- Cummins Inc.
- DCL International Inc.
- Ecocat India Pvt Ltd.
- Forvia SE
- Heraeus Precious Metals
- INTERKAT Catalyst GmbH
- Johnson Matthey
- Klarius Group Ltd.
- N.E. CHEMCAT CORPORATION
- Solvay
- Tenneco Inc.
- Umicore
Oportunidades de mercado y perspectivas futuras
En el corto plazo, el espacio en blanco se concentra en diseños de postratamiento de mayor contenido diseñados para un control más estricto de partículas y NOx. Los requisitos de tipo Euro 7 impulsan componentes adicionales como filtros recubiertos con SCR de acoplamiento cercano y catalizadores de deslizamiento de amoniaco, junto con requisitos de durabilidad y monitoreo que aumentan la carga de pruebas y la sofisticación de las formulaciones. Los mandatos para vehículos todoterreno y marítimos citados en el contexto del informe, incluidos el California Tier 5 vigente desde 2025 y la cobertura de la EPA marina Tier 4 por encima de 600 kW, amplían la base direccionable atendida para los módulos de catalizadores y filtros recubiertos más allá de los vehículos ligeros de carretera. Esto crea espacio para proveedores con conocimiento en sistemas diésel, químicas resistentes al azufre y experiencia en empaquetado.
La innovación en fabricación y formulación también respalda las oportunidades para compensar la reducción de contenido por parte de los OEM y la volatilidad de los metales preciosos sin sacrificar el rendimiento. En marzo de 2026, BASF puso en marcha una planta de producción a escala industrial para catalizadores impresos en 3D en Ludwigshafen, lo que apunta a mejoras de rendimiento impulsadas por la geometría y un uso más eficiente del catalizador. En paralelo, la investigación financiada por el DOE mencionada en el conjunto de evidencias describe demostraciones de reducciones sustanciales en la carga de paladio y rodio en catalizadores de tres vías mediante la ingeniería de procesos y soportes, lo que refuerza el enfoque de los proveedores en arquitecturas eficientes en el uso de átomos y en el abastecimiento respaldado por reciclaje como diferenciadores para la adjudicación de programas de los OEM.
Desarrollos recientes de la industria en Mercado de Catalizadores Automotrices
- Mayo de 2026: Johnson Matthey anunció la adquisición de CORMETECH Inc. por un valor empresarial de 360 millones de USD, sumando capacidad de fabricación de catalizadores de reducción catalítica selectiva (SCR) en el control de emisiones estacionarias. La adquisición amplía su cartera de catalizadores más allá de las aplicaciones automotrices en carretera y profundiza su exposición a tecnologías SCR que comparten vínculos de ciencia de materiales y producción con el postratamiento vehicular.
- Abril de 2025: Tenneco Inc. recibió una inversión estratégica de Apollo Fund X para sus negocios de Clean Air y Powertrain con el fin de acelerar el crecimiento manteniendo la independencia operativa. La financiación respalda el desarrollo continuo de productos y la ejecución de programas en control de emisiones, reforzando la intensidad competitiva entre los proveedores de escape y sistemas de catalizadores de nivel 1.
- Agosto de 2024: BASF inauguró un laboratorio de Investigación, Desarrollo y Aplicación en Chennai, Tamil Nadu, en su sitio de Mahindra World City, para desarrollar catalizadores de control de emisiones automotrices para el mercado indio. La instalación fortalece el desarrollo local y la colaboración con clientes a medida que se endurecen las normas de emisiones y los OEM aumentan la localización de soluciones de postratamiento conformes.
Mercado de Catalizadores Automotrices Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los catalizadores de escape automotriz utilizados para reducir las emisiones reguladas del tubo de escape, contabilizados en la producción de vehículos y el parque instalado donde existe demanda de reemplazo. El dimensionamiento se expresa como volumen de demanda de catalizadores, medido en onzas, en las principales categorías de vehículos y regiones clave.
Exclusiones del alcance: Se excluyen los catalizadores de emisiones no automotrices utilizados en procesos industriales, generación de energía, aplicaciones marinas y otras aplicaciones estacionarias o fuera de carretera.
Descripción General de la Segmentación
- Por Tipo de Material
- Paladio
- Platino
- Rodio
- Otros Tipos de Materiales
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza mapeando el conjunto de demanda mediante señales públicas de producción de vehículos y del parque vehicular, seguido de los cronogramas de normativas de emisiones que impulsan la carga de catalizadores y el comportamiento de reemplazo. Para este mercado, fuentes como las publicaciones de producción vehicular de la OICA, las publicaciones regulatorias de la US EPA y la UE, las estadísticas de comercio de UN Comtrade para piezas de escape relevantes, y artículos revisados por pares sobre catálisis y control de emisiones ayudan a anclar los insumos del modelo.
También revisamos informes anuales de empresas y presentaciones para inversores en busca de comentarios sobre la demanda, actualizaciones de capacidad y combinación regional, y luego verificamos los cambios significativos con cobertura de prensa de fuentes reconocidas y actualizaciones de asociaciones comerciales. Cuando es necesario, se utilizan suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y vistas de importaciones y exportaciones a nivel de envíos para verificar el movimiento direccional. Las fuentes documentales enumeradas anteriormente son ilustrativas, y se utilizaron muchas otras referencias públicas durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y encuestas se utilizan para validar los impulsores de la demanda de catalizadores y convertir las señales documentales en supuestos prácticos que reflejen el comportamiento real del mercado. Conversamos con proveedores de catalizadores y sustratos, partes interesadas en sistemas de emisiones, recicladores y expertos del ecosistema vehicular en APAC, EMEA y las Américas. Los insumos obtenidos se utilizan luego para cerrar brechas en cargas, ciclos de reemplazo y perspectivas de producción a corto plazo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directores ejecutivos (CXO): 18% | APAC: 44% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% | EMEA: 36% |
| Actores menores: 18% | Gerentes: 51% | Américas: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye mediante una reconstrucción de la demanda de arriba hacia abajo que comienza con la producción de vehículos, el parque en circulación y la adopción de estándares de emisiones, los cuales se traducen en onzas de catalizador a través de factores de carga típicos por tipo de combustible y categoría de vehículo. Para mantener los totales realistas, corroboramos el resultado con aproximaciones selectivas de abajo hacia arriba, como verificaciones de onzas por vehículo en muestras, retroalimentación de canales sobre volúmenes de reemplazo y verificaciones de coherencia frente a la disponibilidad regional de suministro.
Algunos insumos prácticos que dan forma al modelo incluyen la producción anual de vehículos ligeros y pesados, la combinación gasolina versus diésel por región, el calendario de endurecimiento de normas (como los hitos del tipo Euro 7) y el intervalo promedio de reemplazo en el mercado de posventa. Donde existen brechas en los indicadores públicos, los supuestos se completan utilizando el consenso de las entrevistas y luego se prueban frente a señales adyacentes como los flujos comerciales de sistemas catalíticos y los cambios en la penetración de vehículos híbridos, ya que los híbridos aún requieren tratamiento posterior de escape.
Para el pronóstico, se utiliza análisis de escenarios para que las perspectivas puedan reflejar diferentes trayectorias para la producción de motores de combustión interna e híbridos, la aplicación regulatoria y las tasas de desguace. El movimiento final del pronóstico se ajusta solo después de que la lista reducida de variables se vuelve a verificar para garantizar la coherencia interna y si la dirección coincide con lo que los profesionales observan en el terreno.
Ciclo de Validación de Datos y Actualización
La validación se realiza comparando los resultados con indicadores independientes, incluidas las tendencias de producción de vehículos, los cronogramas de políticas y los cambios observados en la demanda regional de hardware de emisiones, antes de que se finalicen las cifras. Los valores atípicos se revisan, los impulsores se vuelven a probar y cualquier variación significativa desencadena una segunda revisión de las cargas, las divisiones regionales y los factores de conversión.
Se sigue una revisión analítica de múltiples pasos para que la lógica de cálculo y los supuestos permanezcan rastreables, y se realiza un seguimiento adicional cuando la retroalimentación de las entrevistas entra en conflicto con las señales documentales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final previa a la entrega para que los clientes reciban la perspectiva más reciente.
Dimensionamiento del Mercado de Catalizadores Automotrices de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para catalizadores automotrices pueden diferir ampliamente porque cada editor elige sus propias unidades, inclusiones y momento de actualización, y esas decisiones desplazan el total incluso cuando el tema es similar. Algunos estudios reportan ingresos, otros reportan demanda física, y la conversión entre ambos no es consistente porque los precios de los metales y las cargas se mueven rápidamente.
La principal brecha proviene del tratamiento valor versus volumen y el alcance del convertidor, donde Mordor Intelligence dimensiona el mercado en onzas vinculadas a señales de demanda de catalizadores en lugar de convertir a dólares estadounidenses utilizando precios de metales asumidos y precios de venta promedio combinados que pueden variar según el año y la región.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 121,66 mil onzas (2026) | |
| Editor de Investigación Industrial A | 89,60 mil millones de USD (2024) | Reportado como ingresos y parece mezclar el valor del catalizador y del convertidor catalítico, por lo que los resultados dependen en gran medida de los precios asumidos de los metales del grupo del platino (PGM), las divisiones entre fabricantes de equipos originales y el mercado de posventa, y el momento de la conversión de divisas, en lugar de las onzas demandadas. |
| Editor del Mercado B | 15,60 mil millones de USD (2024) | Utiliza una perspectiva de ingresos en dólares estadounidenses y puede aplicar una progresión estandarizada del precio de venta promedio y participaciones de canal, lo que puede subestimar o sobreestimar los totales cuando las cargas, los diseños impulsados por regulaciones y la combinación regional cambian durante el año base. |
La diferencia en la tabla se explica principalmente por la elección de unidades y lo que se está valorando, ya que la demanda basada en onzas no se traduce de manera limpia en ingresos sin un conjunto completo de supuestos sobre precios de metales y formulaciones. Al mantener el modelo anclado en la producción de vehículos, la adopción de normativas de emisiones y los factores de carga prácticos, mantenemos la estimación más fácil de auditar y más sencilla de actualizar cuando las condiciones del mercado cambian.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de catalizadores automotores?
El tamaño actual del mercado de catalizadores automotores se estima en 121,66 mil onzas y se prevé que alcance 147,55 mil onzas en 2031.
¿Qué metal domina actualmente las formulaciones de catalizadores?
El paladio lideró con una participación del 43,85% del total de onzas en 2025, aunque la sustitución por platino está en aumento.
¿Qué segmento de vehículos crecerá más rápido hasta 2031?
Se espera que los vehículos comerciales pesados se expandan a una CAGR del 4,23% debido a normas más estrictas para el diésel y mayores volúmenes de catalizadores.
¿Cómo influirán las regulaciones Euro 7 en la demanda de catalizadores?
Euro 7 impone umbrales más bajos de número de partículas y monitoreo a bordo, aumentando el tamaño del catalizador y la carga de metales preciosos, especialmente en aplicaciones diésel.