
Tamaño y Cuota del Mercado de Catalizadores de Transferencia de Fase
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
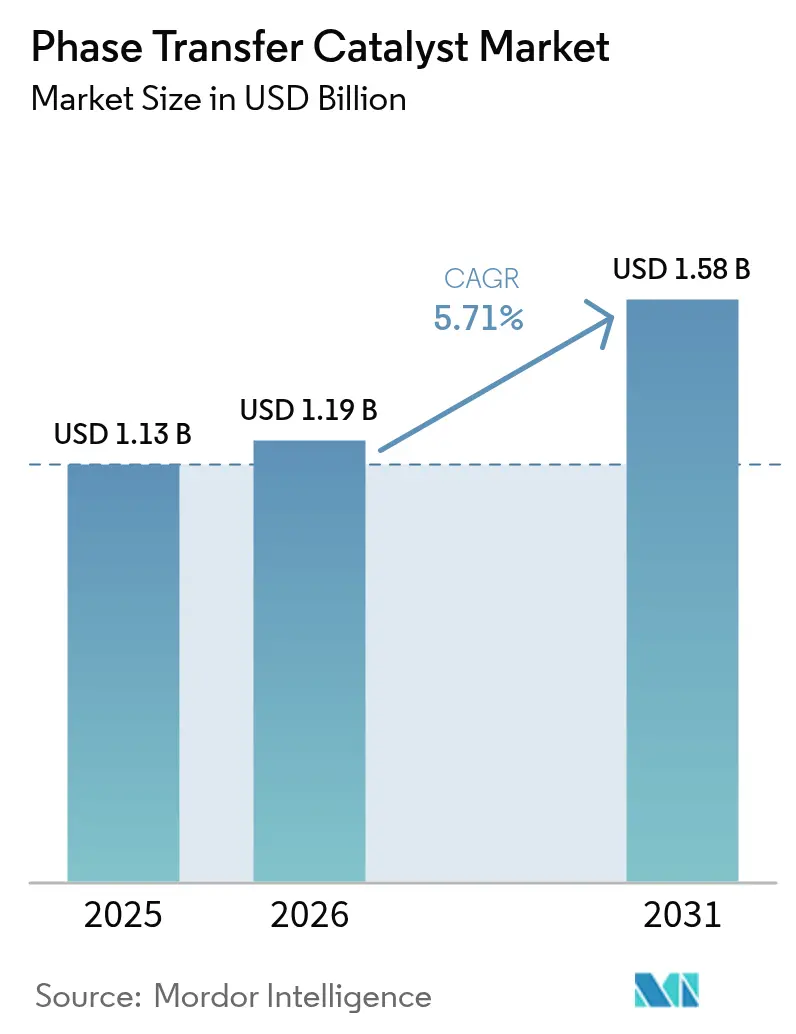
| Tamaño del Mercado (2026) | 1.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.58 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.71 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catalizadores de Transferencia de Fase por Mordor Intelligence
Se espera que el tamaño del mercado de catalizadores de transferencia de fase crezca de USD 1,13 mil millones en 2025 a USD 1,19 mil millones en 2026 y se prevé que alcance los USD 1,58 mil millones para 2031 a una CAGR del 5,71% durante el período 2026-2031. La sólida demanda proviene de la adopción de química verde en el sector farmacéutico, la expansión de la producción de baterías de iones de litio y las ventajas de costos de la catálisis heterogénea. Los aditivos para electrolitos de baterías representan un nicho de crecimiento acelerado que compensa la presión sobre los precios en la síntesis tradicional de fármacos. La creciente competencia de sistemas de líquidos iónicos y enzimáticos está impulsando a los operadores establecidos a invertir en catalizadores soportados e integración vertical para contener la volatilidad de las materias primas. Los productores integrados que controlan la capacidad de bromo, soda cáustica y amonio cuaternario permanecen mejor protegidos frente a las fluctuaciones de precios de materias primas registradas en 2025, lo que les permite salvaguardar los márgenes mientras cumplen con las normativas medioambientales cada vez más estrictas.
Conclusiones Clave del Informe
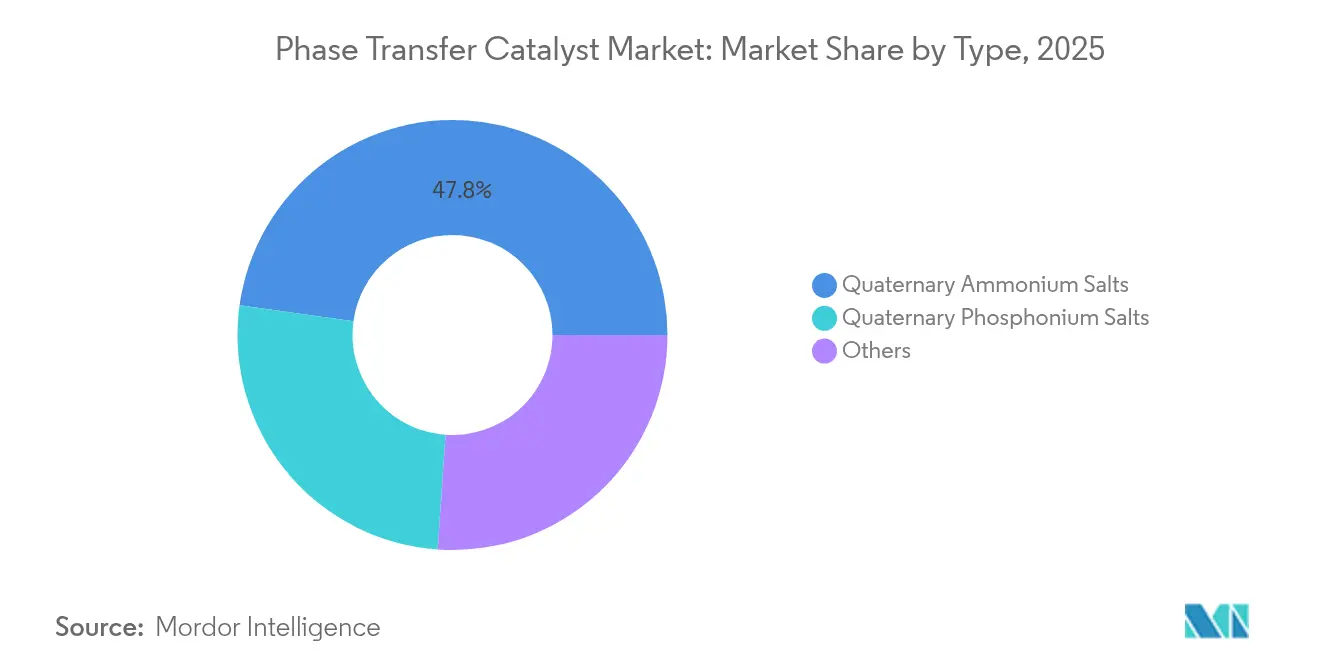
- Por tipo, las Sales de Amonio Cuaternario representaron el 47,79% de la cuota de mercado de catalizadores de transferencia de fase en 2025 y se están expandiendo a una CAGR del 5,89% hasta 2031.
- Por forma, el PTC Líquido representó el 52,05% del tamaño del mercado de catalizadores de transferencia de fase en 2025, mientras que el PTC Soportado/Inmovilizado lidera el crecimiento futuro con una CAGR del 6,02% hasta 2031.
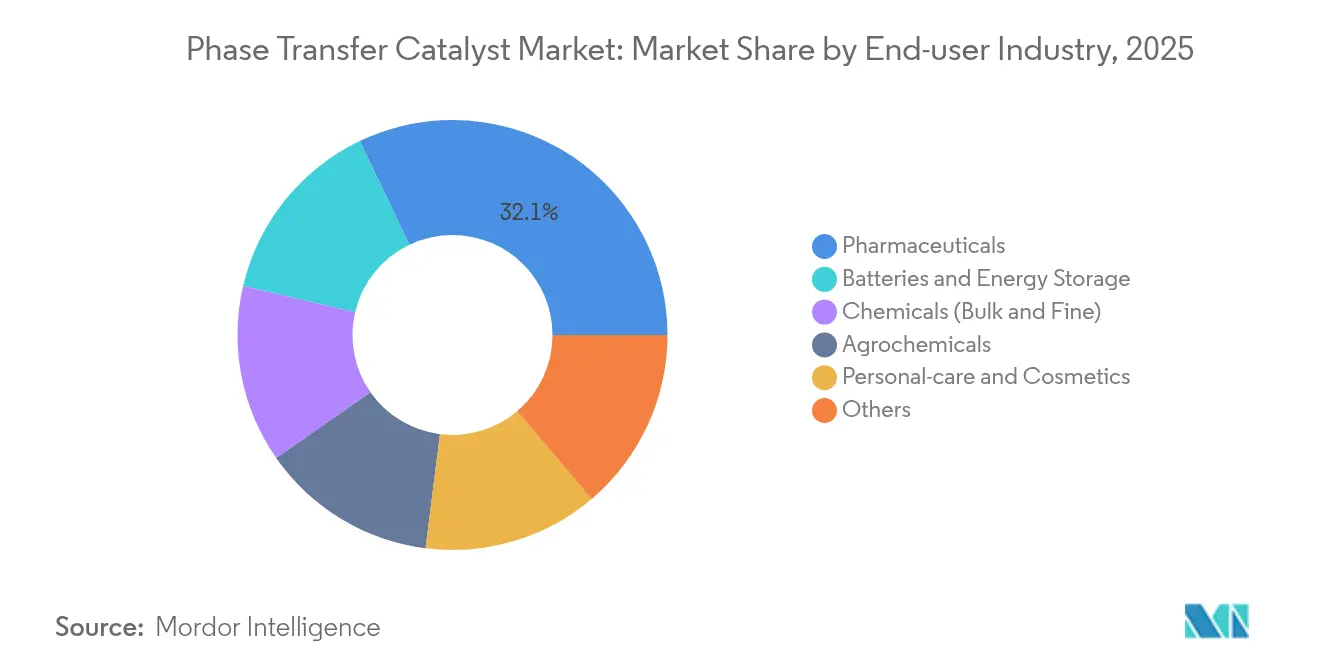
- Por industria de uso final, el segmento farmacéutico capturó una cuota de ingresos del 32,10% en 2025 en el mercado de catalizadores de transferencia de fase; Baterías y Almacenamiento de Energía avanza a la CAGR más rápida del 6,88% hasta 2031 en el mercado de catalizadores de transferencia de fase.
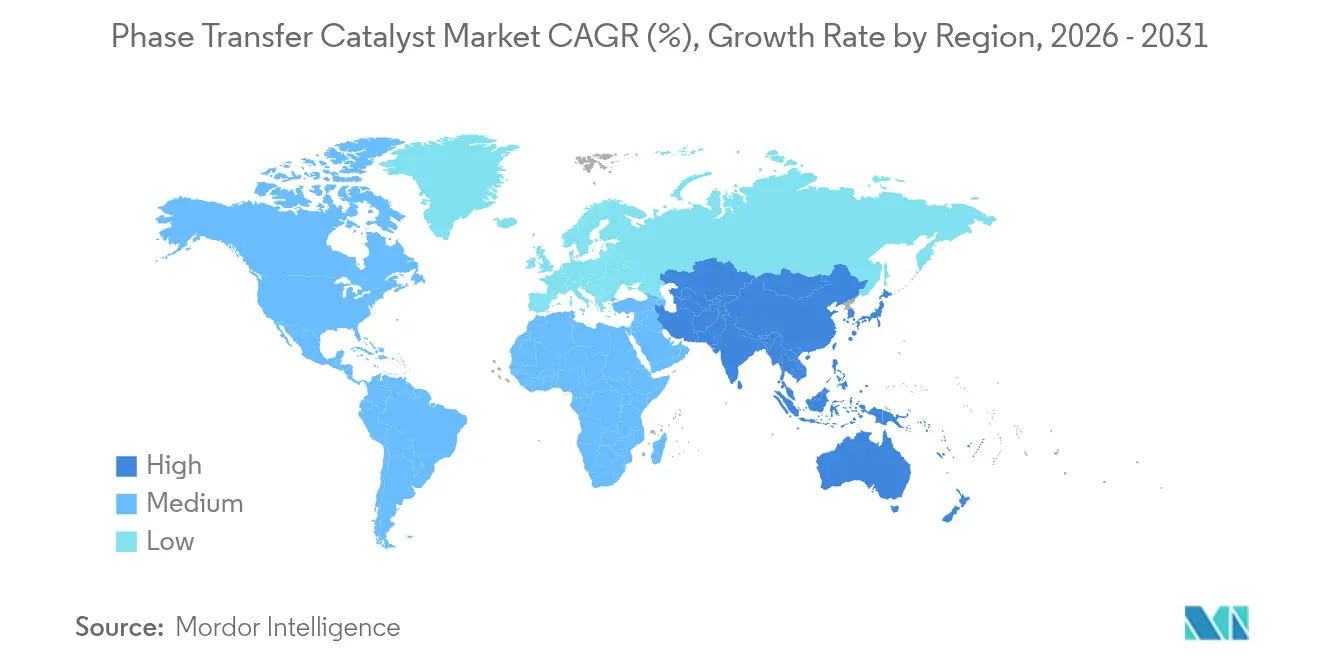
- Por geografía, Asia-Pacífico concentró el 37,55% de la cuota del mercado de catalizadores de transferencia de fase en 2025 y está en camino de alcanzar una CAGR del 6,18% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Catalizadores de Transferencia de Fase
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente aplicación en APIs farmacéuticos | +1.8% | Asia-Pacífico, América del Norte | Mediano plazo (2–4 años) |
| Demanda impulsada por el cumplimiento de la química verde | +1.5% | UE, América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la producción de activos agroquímicos | +1.2% | Asia-Pacífico, América Latina | Mediano plazo (2–4 años) |
| Ventaja de costos de proceso frente a catalizadores homogéneos | +0.9% | Global | Corto plazo (≤ 2 años) |
| Uso en aditivos para electrolitos de baterías de iones de litio | +1.1% | Asia-Pacífico, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Aplicación en APIs Farmacéuticos
Los fabricantes de productos farmacéuticos dependen de la catálisis de transferencia de fase para cumplir con los mandatos de química verde y al mismo tiempo controlar los costos, destacando las tendencias en la industria de catalizadores de transferencia de fase. Las condiciones de reacción suaves reducen el consumo de energía, y la reciclabilidad del catalizador disminuye la eliminación de residuos. La reorganización de Evonik Industries AG en torno a especialidades lipídicas para terapias de ARNm ilustra cómo los grandes proveedores están reenfocándose en intermediarios farmacéuticos de mayor valor. La adopción de la fabricación continua en Estados Unidos y Europa incrementa la demanda de sistemas soportados que simplifican la recuperación del catalizador. Los programas de relocalización en ambas regiones generan un impulso adicional para soluciones de PTC locales y sostenibles que compiten con el suministro histórico de bajo costo asiático.
Demanda Impulsada por el Cumplimiento de la Química Verde
La regulación medioambiental sustenta la adopción sostenida del PTC en la industria de catalizadores de transferencia de fase. La Agencia de Protección Ambiental de los Estados Unidos (EPA) tiene como objetivo una reducción del 65% en el uso de contaminantes atmosféricos peligrosos, orientando a las plantas químicas hacia rutas acuosas o libres de disolventes que el PTC posibilita[1]Agencia de Protección Ambiental de los Estados Unidos, "Actualización sobre prevención de la contaminación 2025," epa.gov. La normativa de productos de consumo de California impone estrictos límites de COV, fomentando las reacciones en medio acuoso. La Estrategia Química de la UE recompensa adicionalmente a los catalizadores de economía circular con bajas emisiones. Las compras impulsadas por el cumplimiento normativo sostienen los volúmenes de PTC incluso durante desaceleraciones macroeconómicas, otorgando a los primeros adoptantes una ventaja competitiva en mercados sensibles al medio ambiente.
Expansión de la Producción de Activos Agroquímicos
Los fabricantes agroquímicos de Asia-Pacífico adoptan el PTC para aumentar la selectividad y reducir la formación de subproductos, lo que refleja las tendencias en el mercado de catalizadores de transferencia de fase. La síntesis de ácido 2,4-D mediante PTC inverso genera corrientes de producto más limpias, reduciendo los costos de tratamiento de efluentes. Los catalizadores multisitio emergentes aumentan los números de rotación, mejorando la productividad de las líneas de herbicidas y fungicidas. La literatura de patentes de Dow Agrosciences evidencia la migración generalizada de la industria hacia el PTC en moléculas de protección de cultivos de próxima generación. La creciente demanda de pesticidas de precisión y el aumento de las inversiones en seguridad alimentaria sustentan este impulsor.
Ventaja de Costo de Proceso frente a Catalizadores Homogéneos
El PTC reduce drásticamente los volúmenes de disolventes, elimina el equipamiento de separación de fases y permite la reutilización del catalizador, beneficiando al mercado de catalizadores de transferencia de fase. Los sistemas de amonio cuaternario soportados en fibra permanecen activos durante 15 ciclos con una pérdida de rendimiento insignificante, reduciendo los costos variables. Los reactores de PTC continuo recortan las emisiones de COV en comparación con las operaciones por lotes, reduciendo los gastos de permisos. Las fases de líquidos iónicos soportados añaden ganancias de selectividad sin sacrificar el rendimiento, proporcionando a los fabricantes un alivio tangible en los gastos operativos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios de materias primas de amonio cuaternario | –1.3% | Asia-Pacífico | Corto plazo (≤ 2 años) |
| Competencia de catalizadores de líquidos iónicos/enzimáticos | –0.8% | América del Norte, UE | Mediano plazo (2–4 años) |
| Escrutinio de la toxicidad acuática de las sales de fosfonio | –0.6% | UE, California | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Materias Primas de Amonio Cuaternario
Los precios del bromo aumentaron más del 40% a principios de 2025 en medio de interrupciones logísticas en las rutas de China y Jordania, impactando el mercado de catalizadores de transferencia de fase. La simultánea escasez de soda cáustica, impulsada por el repunte del sector de la construcción, amenaza la estabilidad del suministro. Las plantas de cloro-álcali europeas enfrentan la inflación energética, trasladando costos más elevados a los compradores de PTC. Los productores con recursos propios de cloro y bromo o contratos a largo plazo mitigan estos impactos y mantienen precios competitivos.
Competencia de Catalizadores de Líquidos Iónicos/Enzimáticos
Los líquidos iónicos próticos ofrecen mayor compatibilidad con sustratos y métricas de sostenibilidad superiores en el mercado de catalizadores de transferencia de fase, particularmente en reacciones de biodiésel y conversión de CO₂. Las enzimas en disolventes eutécticos profundos mejoran los rendimientos de intermediarios farmacéuticos al tiempo que reducen las huellas de toxicidad. Los sistemas híbridos soportados fusionan la selectividad de los líquidos iónicos con la eficiencia de transferencia de masa del PTC, desafiando los formatos tradicionales de amonio cuaternario. A medida que se intensifica el escrutinio regulatorio, estas alternativas captarán cuota en segmentos de alto valor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Las Sales de Amonio Impulsan el Liderazgo del Mercado
Las Sales de Amonio Cuaternario ostentan una participación dominante del 47,79%. Su amplio uso en la síntesis de fármacos y agroquímicos, las cadenas de suministro bien consolidadas y los mecanismos de reacción bien documentados las mantienen a la vanguardia. Se prevé que el segmento crezca a una CAGR del 5,89% hasta 2031 a medida que aumenta la demanda de procesos eficientes y con cumplimiento medioambiental. Las Sales de Fosfonio Cuaternario ocupan el siguiente nivel, resultando atractivas para los formuladores de electrolitos de baterías que buscan mayor durabilidad térmica. La categoría de nicho "Otros", que abarca catalizadores quirales y multisitio, da respuesta a la síntesis asimétrica de APIs especializados donde la pureza de un solo enantiómero genera precios premium.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Forma: Los Sistemas Soportados Ganan Impulso
Las formulaciones líquidas lideraron el mercado de catalizadores de transferencia de fase en 2025 con una cuota del 52,05%. Los protocolos de manejo familiares y la compatibilidad con reactores preexistentes sostienen la demanda en productos químicos de especialidad. Sin embargo, los sistemas Soportados/Inmovilizados están destinados a superar a otras formas con una CAGR del 6,02%, lo que refleja la preferencia de la industria por catalizadores que simplifican la separación, minimizan la descarga de amonio cuaternario y reducen las huellas totales de disolventes.
Por Industria de Uso Final: Las Aplicaciones en Baterías se Aceleran
El sector farmacéutico mantuvo el 32,10% de la cuota de mercado de catalizadores de transferencia de fase en 2025, impulsado por el cumplimiento de la química verde y las iniciativas de fabricación continua. Mientras tanto, Baterías y Almacenamiento de Energía muestra la CAGR más sólida del 6,88%, impulsada por la adopción global de vehículos eléctricos y los programas de almacenamiento a escala de red. Los aditivos de amonio cuaternario mitigan la resistencia interfacial y prolongan la vida útil de ciclo, atributos muy valorados por los fabricantes de celdas que buscan garantías más prolongadas.
Los productores de productos químicos aprovechan el PTC para reducir costos en líneas de productos básicos en el mercado de catalizadores de transferencia de fase, mientras que los formuladores agroquímicos explotan la mayor selectividad para intermediarios de pesticidas. Las aplicaciones de cuidado personal avanzan de manera constante a pesar del escrutinio sobre los perfiles de seguridad del amonio cuaternario en productos de enjuague. La innovación orientada a baterías complementa la propuesta de valor: los aditivos multifuncionales para electrolitos que emplean principios de PTC están en desarrollo para resolver los riesgos de formación de dendritas y fuga térmica, lo que podría abrir las puertas a las baterías de estado sólido de próxima generación.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico concentra el 37,55% de la cuota en el mercado de catalizadores de transferencia de fase y se proyecta que registre una CAGR del 6,18% hasta 2031. El giro de China hacia APIs complejos y la ampliación de la capacidad en productos químicos de especialidad de India sustentan el dominio regional. Las expansiones multinacionales, como la capacidad de aminas especializadas de Evonik Industries AG en Nanjing, consolidan aún más la base de suministro. Las gigafábricas regionales de iones de litio incrementan la demanda de aditivos para electrolitos, reforzando un ecosistema de PTC autosostenible.
América del Norte sigue siendo un comprador fundamental en el mercado de catalizadores de transferencia de fase, respaldada por los incentivos de relocalización y el mayor escrutinio medioambiental. Los umbrales de contaminantes peligrosos de la Agencia de Protección Ambiental de los Estados Unidos (EPA) para 2025 impulsan a las empresas químicas hacia rutas de PTC con menores cargas de disolventes, consolidando una demanda de referencia resiliente. Europa prioriza la sostenibilidad y la alineación con la economía circular, impulsando la adopción de catalizadores reciclables y sistemas híbridos de líquidos iónicos. La Estrategia Química de la UE estipula criterios de diseño seguro y sostenible, posicionando al PTC soportado como una alternativa preferida frente a los procesos de haluro homogéneo heredados.

Panorama regulatorio
La regulación química que afecta a los catalizadores de transferencia de fase se está endureciendo en los dos mercados de importación más orientados al cumplimiento normativo, Estados Unidos y la Unión Europea. Esto está aumentando la carga documental para las químicas de amonio cuaternario y catalizadores relacionados utilizados en las cadenas de valor farmacéutica, agroquímica y de baterías. En Estados Unidos, la EPA finalizó actualizaciones a las regulaciones de nuevas sustancias químicas de la TSCA en diciembre de 2024, alineando las revisiones más estrechamente con los requisitos de la Lautenberg Act y restringiendo vías como las Exenciones de Bajo Volumen y las Exenciones de Baja Liberación y Exposición para ciertas químicas persistentes, bioacumulativas y tóxicas. Esto puede ralentizar la comercialización de nuevas variantes de PTC.
En 2026, la EPA también avanzó en el uso de las Significant New Use Rules (SNUR), que requieren notificación previa (típicamente 90 días) antes de comenzar usos nuevos designados. En Europa, el cumplimiento está determinado por la planificación de restricciones de REACH y una hoja de ruta de restricciones continua actualizada a fines de junio de 2025, reforzando la necesidad de paquetes de datos de peligro y exposición tempranos y de gestión responsable de sustancias para los proveedores que atienden a usuarios finales regulados. Junto con los regímenes de EE. UU. y la UE, el trabajo de seguridad química de la OCDE (informes de progreso en 2025) continúa influyendo en los métodos de prueba globales y las expectativas de dosieres, impulsando a los proveedores multinacionales de PTC hacia una generación de datos más armonizada y un posicionamiento de productos más seguro por diseño.
Análisis de la cadena de valor
La cadena de valor de los catalizadores de transferencia de fase comienza con materias primas vinculadas a las cadenas de cloro-álcali y bromo (y los insumos de alquilación relacionados utilizados para la cuaternización), luego avanza a través de la síntesis de familias de catalizadores como las sales de amonio cuaternario, las sales de fosfonio cuaternario, las bases de amonio cuaternario y catalizadores especiales como los éteres corona. La integración ascendente hacia el bromo y los productos químicos básicos es estratégicamente importante porque la volatilidad de las materias primas afecta directamente la economía de los productos de amonio cuaternario convencionales. Los sistemas soportados e inmovilizados también añaden insumos adicionales (portadores, resinas o soportes sólidos) y pasos de procesamiento para mejorar la recuperación y reducir la descarga.
La producción intermedia se concentra entre fabricantes especializados con una fuerte presencia en Asia. Esto incluye proveedores con sede en India como Pacific Organics, Prabhat Chemiorganics, Delta Finochem y Element Chemilink, así como productores con sede en China como Zibo Koyon Chemical Technology y Kente Catalysts. En el segmento posterior, los PTC se venden mediante contratos directos y distribuidores a los sectores farmacéutico, agroquímico, de productos químicos a granel y finos, cuidado personal, y la cadena emergente de aditivos para baterías y almacenamiento de energía. La calificación y la consistencia lote a lote son fundamentales, y las puertas de cumplimiento normativo determinan las compras, incluidas las actualizaciones de la TSCA de la EPA de diciembre de 2024 para las revisiones de nuevas sustancias químicas, que pueden aumentar la carga de trabajo previa a la comercialización para nuevas químicas de catalizadores. Como resultado, los proveedores que atienden a clientes de EE. UU. y la UE tienden a priorizar químicas bien caracterizadas, sistemas de calidad sólidos y documentación de seguridad defendible.
Panorama Competitivo
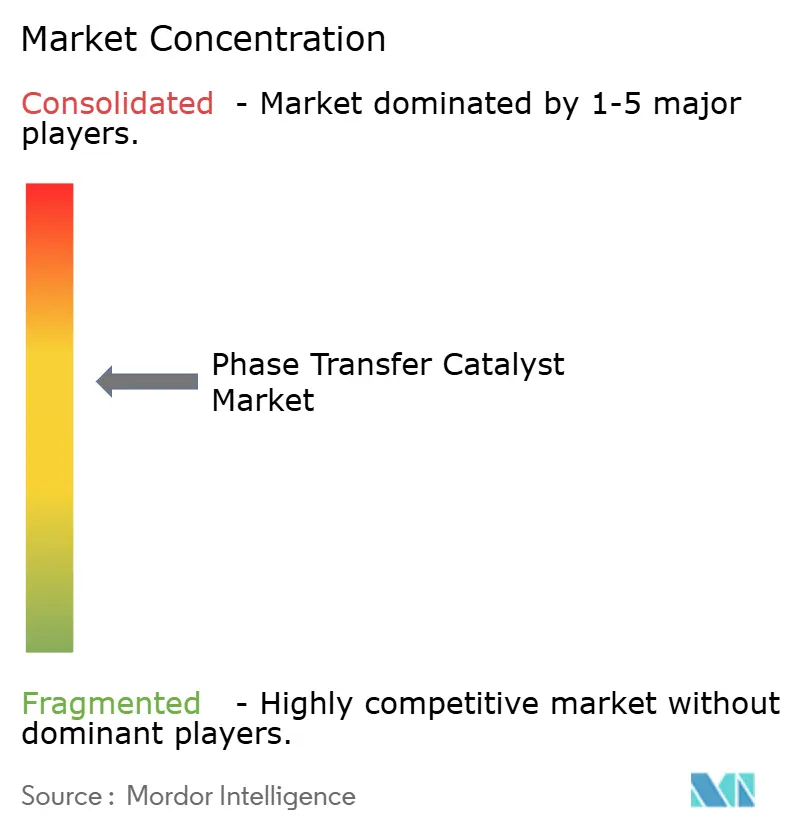
El mercado de catalizadores de transferencia de fase presenta una fragmentación moderada. Evonik Industries AG, Solvay y Dishman Carbogen Amcis Ltd anclan el segmento de alta gama a través de materias primas integradas verticalmente y presencia global de servicios técnicos. La presión competitiva se intensifica a medida que las alternativas de líquidos iónicos y enzimáticas compiten por cuota en mercados regulados. Los operadores establecidos responden ampliando sus líneas de catalizadores soportados y aprovisionando precursores de amonio cuaternario renovables.
Líderes de la Industria de Catalizadores de Transferencia de Fase
Solvay
Merck KGaA
SACHEM Inc.
Tatva Chintan Pharma Chem Ltd
Dishman Carbogen Amcis Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los formatos de catalizadores de mayor valor y más fáciles de manejar están ganando terreno donde los fabricantes desean reducir los desechos y simplificar la separación. Esto se alinea con el cambio del mercado hacia sistemas soportados e inmovilizados en la fabricación regulada. El procesamiento continuo es otra área de oportunidad, particularmente donde los PTC pueden combinarse con plataformas de flujo para reducir el uso de solventes y mejorar la transferencia de masa, como lo refleja un trabajo revisado por pares de 2026 que demuestra un concepto de flujo continuo utilizando partículas sólidas de NaOH y catalizadores de transferencia de fase para reducir los desechos químicos en la síntesis orgánica.
Del lado de la oferta, las adiciones de capacidad y capacidad en catalizadores especiales y químicas estrechamente adyacentes crean vías para que los proveedores capturen demanda incremental de los sectores farmacéutico, agroquímico y de aplicaciones emergentes de grado electrónico. En India, las inversiones de Tatva Chintan Pharma Chem en Dahej en 2026, incluida la actividad de puesta en marcha vinculada a catalizadores de transferencia de fase de amonio y fosfonio cuaternario y un plan posterior de expansión desde cero en Dahej-III con una capacidad de reactor nueva sustancial, apuntan a una construcción activa de capacidad dirigida a volúmenes de productos químicos especiales. En Europa, el inicio operativo programado de BASF en 2026 de una nueva instalación de producción de catalizadores en Ludwigshafen, enfocada en catalizadores de alto rendimiento y específicos para aplicaciones, subraya la inversión continua en infraestructura de fabricación de catalizadores impulsada por aplicaciones, apoyando formulaciones específicas para clientes y cadenas de suministro impulsadas por calificación.
Novedades recientes del sector
- Julio de 2026: Tatva Chintan Pharma Chem Ltd aprobó una expansión desde cero en Dahej-III (Gujarat, India) con una inversión anunciada de 200 crore de INR y planes de agregar 344 KL de capacidad agregada de reactor. El proyecto aumenta el margen de fabricación de la empresa para químicas especiales que incluyen productos catalizadores de transferencia de fase de amonio y fosfonio cuaternario. Esto añade presión competitiva en las cadenas de suministro globales donde el suministro de PTC de gran volumen y consistente, junto con la documentación, son factores diferenciadores.
- Mayo de 2026: Tatva Chintan Pharma Chem Ltd informó el inicio de la producción comercial completa de su expansión de fase 3 en Dahej, llevando su capacidad total con licencia a 48.000 TPA. La ampliación mejora la disponibilidad a corto plazo de la producción de productos químicos especiales relevante para PTC y líneas de productos adyacentes, al mismo tiempo que fortalece la capacidad de respuesta a la demanda de clientes impulsada por la calificación. El aumento de la capacidad doméstica también respalda el suministro orientado a la exportación a clientes farmacéuticos y agroquímicos que prefieren el abastecimiento multisede.
- Julio de 2025: Dishman Carbogen Amcis Ltd destacó el Bromuro de Etil Trifenil Fosfonio (ETPPB) como una oferta de catalizador de transferencia de fase en Specialty and Agro Chemicals America 2025. La visibilidad otorgada a los PTC basados en fosfonio subraya el enfoque continuo en la comercialización más allá de las sales de amonio cuaternario, particularmente para aplicaciones que necesitan diferentes perfiles de rendimiento o manejo. Este posicionamiento de producto puede influir en las decisiones de cambio de los compradores en el desarrollo de procesos agroquímicos y de productos químicos finos.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado se define como los ingresos obtenidos por la venta de productos catalizadores de transferencia de fase para uso industrial, con el fin de facilitar reacciones entre fases inmiscibles, en las principales cadenas de valor de fabricación química.
Exclusiones de alcance: excluimos los catalizadores cautivos internos que no se venden comercialmente, así como los auxiliares de reacción y solventes no relacionados que puedan utilizarse en los mismos procesos.
Descripción general de la segmentación
- Por Tipo
- Sales de Amonio Cuaternario
- Sales de Fosfonio Cuaternario
- Otros
- Por Forma
- PTC Líquido
- PTC Sólido
- PTC Soportado / Inmovilizado
- Por Industria de Uso Final
- Productos Farmacéuticos
- Productos Químicos (a Granel y de Especialidad)
- Agroquímicos
- Cuidado Personal y Cosméticos
- Baterías y Almacenamiento de Energía
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando dónde se utilizan los catalizadores de transferencia de fase y qué señales de demanda pueden rastrearse de manera consistente por geografía y uso final. Nos referimos a fuentes públicas como los datos comerciales de la Comisión de Comercio Internacional de EE. UU., UN Comtrade, el contexto del Chemical Data Reporting de la EPA de EE. UU. para patrones de producción química, las series de producción industrial de Eurostat y las publicaciones de estadísticas nacionales que informan índices de producción química.
Para fundamentar la demanda de uso final, también utilizamos fuentes como el contexto público de información de fabricación y productos de la FDA, las páginas públicas de la Agencia Europea de Sustancias Químicas sobre sustancias reguladas, y revistas de química revisadas por pares que analizan familias de catalizadores y tasas de uso típicas. Los informes de empresas, presentaciones a inversores y comunicados de prensa confiables ayudan a validar las expansiones de capacidad, el posicionamiento de productos y los comentarios sobre precios. Cuando está disponible, complementamos esto con suscripciones de pago para datos financieros e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envío para cubrir vacíos en el mapeo de productos y los flujos transfronterizos. Estos son ejemplos ilustrativos, y se utilizaron muchas otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para poner a prueba el conjunto de demanda y para confirmar qué se compra realmente como catalizador de transferencia de fase, en lugar de aditivos adyacentes utilizados en los mismos lotes. Hablamos con una combinación de productores de catalizadores, distribuidores y usuarios finales en los sectores farmacéutico, agroquímico y de productos químicos especiales. Luego validamos las suposiciones sobre precios, sustitución y ciclos de compra en las principales regiones.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Altos ejecutivos (CXO): 13% | APAC: 43% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 29% | EMEA: 37% |
| Actores más pequeños: 15% | Gerentes: 58% | Américas: 20% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construye utilizando un enfoque descendente, donde los indicadores de producción y comercio químico se utilizan para reconstruir el conjunto de demanda de reacciones que comúnmente requieren catalizadores de transferencia de fase, y luego el gasto se deriva utilizando suposiciones de adopción y tasa de uso. Para mantener esto práctico, nos basamos en un pequeño conjunto de insumos que pueden explicarse y verificarse nuevamente, como las tendencias de producción en los sectores farmacéutico y agroquímico, los índices de producción de productos químicos especiales, los movimientos de importación y exportación de intermedios relevantes, los cambios observados hacia rutas de proceso de química verde, y la división entre formas líquidas, sólidas y soportadas.
El total se corrobora con aproximaciones ascendentes selectivas, principalmente volumen muestreado por uso final multiplicado por un rango de precio de venta promedio recopilado mediante verificaciones de canal, junto con verificaciones de coherencia de ingresos de proveedores donde las divulgaciones lo permiten. Cuando no es posible una consolidación ascendente completa para países fragmentados, cubrimos los vacíos utilizando relaciones proxy, como el crecimiento de la producción química y la combinación local de industrias de uso final, y luego ajustamos según la retroalimentación de expertos.
Para la elaboración de pronósticos, se aplica un análisis de escenarios en torno a un caso central, ya que los precios y la adopción pueden moverse de manera diferente según la presión regulatoria y los ciclos de optimización de procesos. La visión prospectiva se refina luego utilizando el consenso de expertos sobre la progresión esperada del ASP, el riesgo de sustitución entre familias de catalizadores y las adiciones de capacidad planificadas en las principales regiones productoras.
Validación de datos y ciclo de actualización
La validación se realiza en etapas, comenzando con verificaciones de consistencia entre regiones para que los volúmenes y precios implícitos no varíen de manera poco realista año tras año. Comparamos los resultados con señales independientes como los índices de producción química, los cambios en la dirección del comercio y los anuncios importantes de capacidad de uso final, y luego se revisan las anomalías antes de la aprobación final.
Si no se puede explicar una variación, se revisan las suposiciones y se vuelve a contactar a encuestados seleccionados para confirmar qué cambió, como las condiciones de precios, los cambios de grado o el momento de las compras. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y antes de la entrega un analista realiza una revisión nueva para que los clientes reciban la visión más actualizada.
Tamaño del mercado de catalizadores de transferencia de fase de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para los catalizadores de transferencia de fase pueden parecer muy dispares porque las decisiones de alcance y calendario no siempre son las mismas, y las pequeñas diferencias se acumulan rápidamente en un mercado de insumos químicos. El año utilizado como "actual", la fecha de conversión de divisas y la forma en que se proyectan los precios de venta promedio son razones comunes por las que los totales no coinciden.
En este estudio, la cadencia de actualización está vinculada a verificaciones recientes de precios y combinación de productos, y el momento de la conversión de divisas se mantiene consistente entre regiones para que la tendencia implícita del ASP no se desvíe después de grandes movimientos cambiarios. Esta es la principal razón por la que el valor de 2026 mostrado por Mordor Intelligence no coincide con algunas instantáneas de 2024 que utilizan una base de precios diferente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,19 mil millones de USD (2026) | |
| Informe de Distribuidor Sectorial A | 1,25 mil millones de USD (2024) | Utiliza una instantánea de un año anterior que puede incorporar efectos temporales de precios y combinación de productos, y puede incluir un conjunto más amplio de auxiliares de reacción utilizados en síntesis orgánica más allá de los productos comerciales PTC. |
| Nota de Noticias Comerciales B | 1,23 mil millones de USD (2024) | Se detiene en un punto final a corto plazo y a menudo aplica una única tasa de crecimiento combinada, lo que puede subestimar los cambios entre formas líquidas, sólidas y soportadas y las diferencias de ASP resultantes por uso final. |
En conjunto, la dispersión se explica principalmente por la alineación de años y lo que se cuenta como una venta de catalizador de transferencia de fase frente a productos químicos de proceso adyacentes. Al mantener los insumos vinculados a indicadores de demanda repetibles y luego verificar la lógica de precios a través de entrevistas, llegamos a una cifra equilibrada que se puede actualizar de manera limpia cuando cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de catalizadores de transferencia de fase?
El mercado está valorado en USD 1,19 mil millones en 2026.
¿Qué CAGR se prevé para el mercado de catalizadores de transferencia de fase hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 5,71% de 2026 a 2031.
¿Qué segmento de uso final crece más rápido?
Baterías y Almacenamiento de Energía lidera con una CAGR del 6,88% hasta 2031.
¿Qué región concentra la mayor cuota de mercado?
Asia-Pacífico concentra el 37,55% de la cuota de ingresos a partir de 2025.
¿Por qué los sistemas de PTC soportados o inmovilizados están ganando popularidad?
Simplifican la recuperación del catalizador, reducen la descarga de aguas residuales y se espera que crezcan a una CAGR del 6,02% hasta 2031.
Última actualización de la página el:



