
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
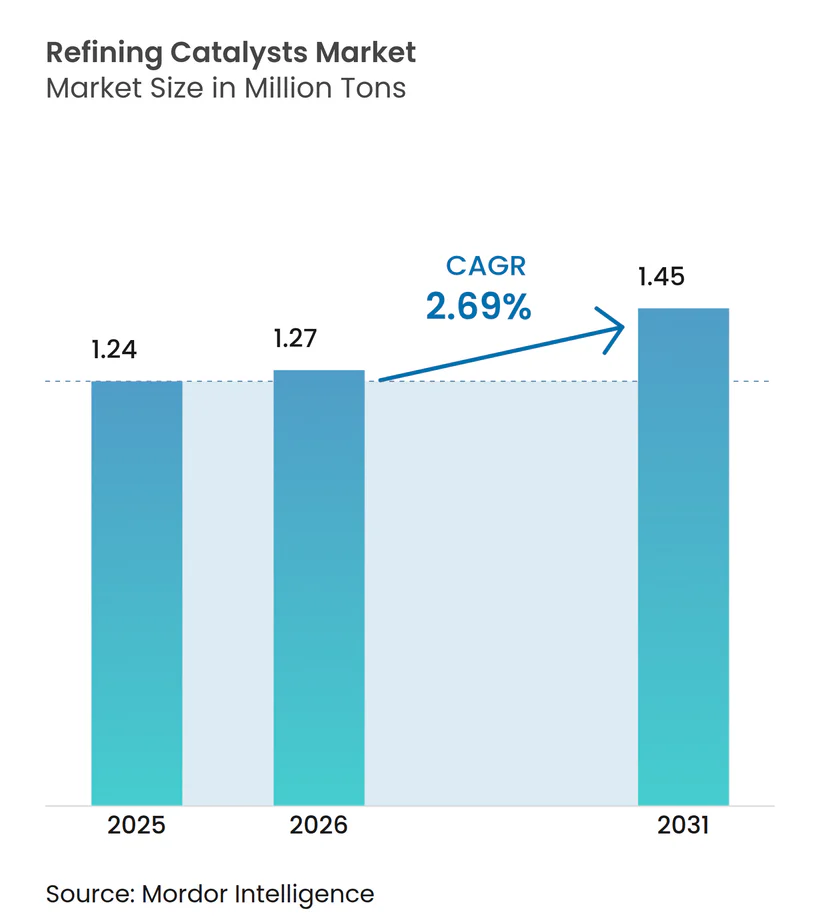
| Volumen del Mercado (2026) | 1.27 Millones de toneladas |
| Volumen del Mercado (2031) | 1.45 Millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 2.69 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catalizadores de Refinación por Mordor Intelligence
El tamaño del Mercado de Catalizadores de Refinación fue valorado en 1,24 millones de toneladas en 2025 y se estima que crecerá desde 1,27 millones de toneladas en 2026 hasta alcanzar 1,45 millones de toneladas en 2031, a una CAGR del 2,69% durante el período de pronóstico (2026-2031). Estas cifras confirman el tamaño actual del mercado de catalizadores de refinación y su trayectoria de crecimiento sostenido en medio del endurecimiento de las normas de calidad de los combustibles y la evolución de las configuraciones de las refinerías. El impulso del sector refleja vientos favorables simultáneos derivados de estrictos mandatos de reducción de azufre, la expansión de la capacidad en Asia-Pacífico y Oriente Medio, y la demanda sostenida de gasolina de mayor octanaje incluso a medida que aumenta la penetración de los vehículos eléctricos. Las estrategias competitivas priorizan cada vez más las formulaciones de doble función que procesan materias primas renovables, mientras que los análisis digitales amplían los ciclos de los catalizadores y optimizan el rendimiento de las unidades. La volatilidad de los precios del cobalto y los metales del grupo del platino eleva los costos de los insumos, pero los proveedores contrarrestan esta presión mediante químicas de sustitución, iniciativas de reciclaje e integración vertical selectiva que asegura el acceso a las materias primas.
Conclusiones Clave del Informe
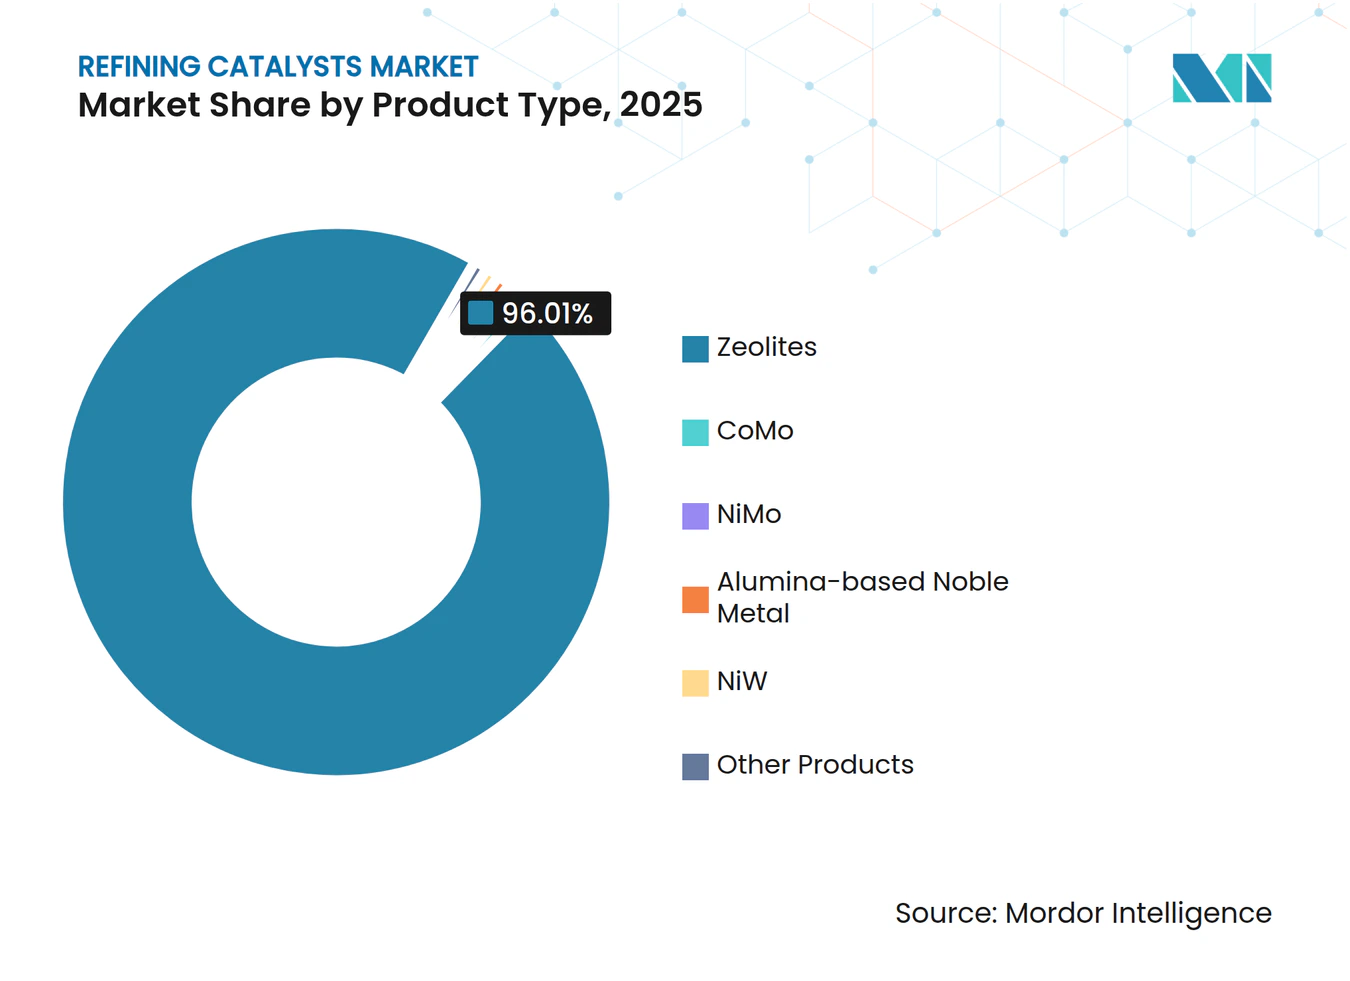
- Por tipo de producto, las zeolitas representaron el 96,01% de la participación del mercado de catalizadores de refinación en 2025 y se espera que crezcan con una CAGR del 2,72% hasta 2031.
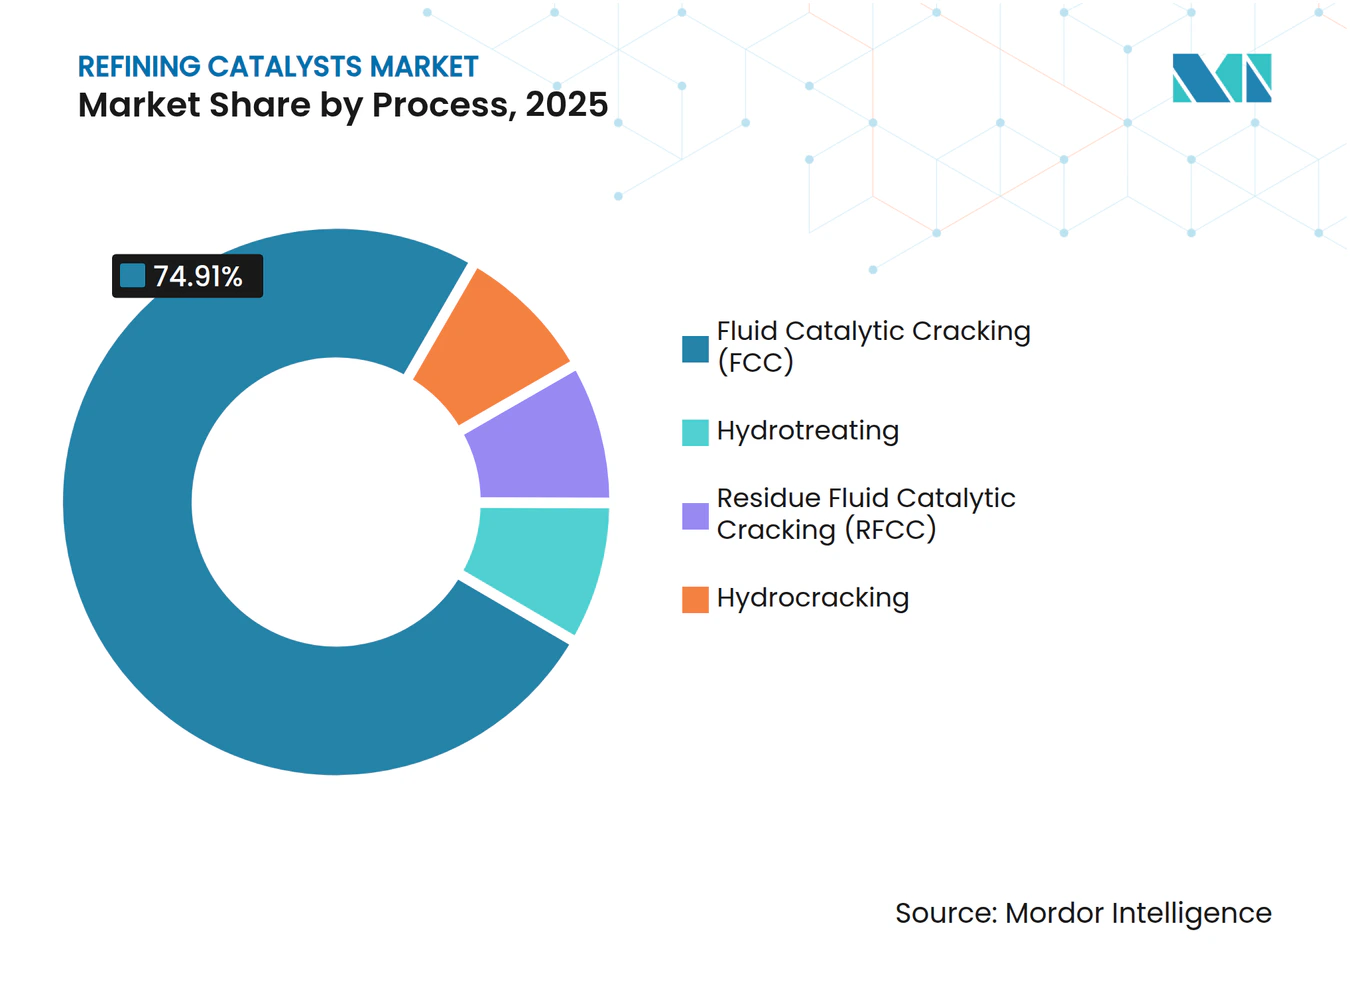
- Por proceso, el segmento de craqueo catalítico fluido (FCC) representó el 74,91% del mercado de catalizadores de refinación en 2025, y se anticipa que crecerá con una CAGR del 2,77% hasta 2031.
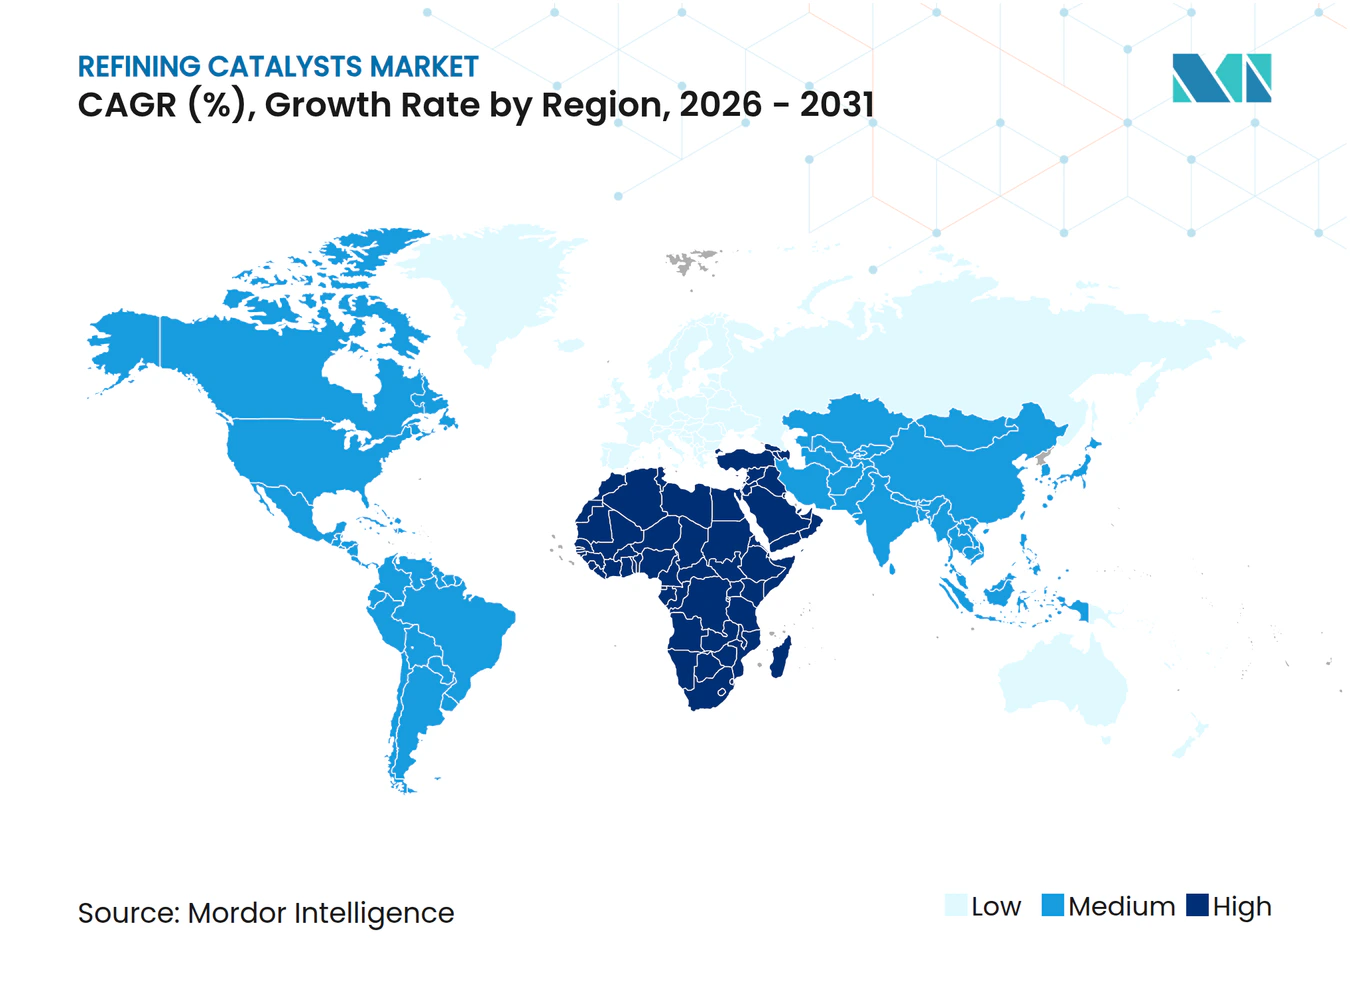
- Por geografía, Asia-Pacífico mantuvo la mayor participación del 52,03% del mercado de catalizadores de refinación en 2025, y la región de Oriente Medio y África registra la CAGR más rápida del 2,78% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones más estrictas sobre el límite global de azufre | +0.8% | Global, con mayor intensidad en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Expansión de la capacidad de refinación en Asia-Pacífico y Oriente Medio | +0.9% | Núcleo de Asia-Pacífico (China, India, ASEAN), Oriente Medio (Arabia Saudita, Kuwait, Emiratos Árabes Unidos) | Mediano plazo (2-4 años) |
| Creciente demanda de gasolina de mayor octanaje y materias primas petroquímicas | +0.5% | América del Norte, Europa, mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| El coprocesamiento de materias primas biológicas requiere catalizadores de doble función | +0.3% | Europa, América del Norte, con adopción temprana en Brasil | Largo plazo (≥ 4 años) |
| Adopción de análisis de rendimiento de catalizadores impulsados por IA | +0.2% | Global, liderado por refinadores integrados en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Más Estrictas sobre el Límite Global de Azufre
El límite de azufre del 0,50% de la Organización Marítima Internacional para los combustibles marinos, vigente desde enero de 2020, sigue repercutiendo en las refinerías costeras que ahora hidrotratan las corrientes residuales para suministrar mezclas de búnker conformes. Las normas nacionales China VI para gasolina y diésel de China, implementadas en 2024, limitan el azufre a 10 ppm y obligaron a los refinadores estatales a añadir capacidad de hidrotratamiento equivalente a casi 1,2 millones de barriles por día de procesamiento. El programa de gasolina Nivel 3 de la Agencia de Protección Ambiental de los Estados Unidos mantiene un límite comparable de 10 ppm, impulsando la demanda de catalizadores de alúmina con metales nobles que alcanzan una desulfuración profunda bajo presiones parciales moderadas de hidrógeno. La Directiva de Calidad de los Combustibles de Europa replica el umbral de 10 ppm, reforzando la demanda de NiMo y CoMo en todo el continente. Los mandatos superpuestos generan un incremento de 0,8 puntos porcentuales en la CAGR base principalmente hasta 2026, a medida que convergen múltiples plazos.
Expansión de la Capacidad de Refinación en Asia-Pacífico y Oriente Medio
Los proyectos de nueva construcción y ampliación en China, India, Arabia Saudita y Kuwait añaden aproximadamente 3 millones de barriles por día de destilación de crudo entre 2024 y 2028, lo que se traduce en cargas de catalizadores de varias toneladas para las unidades de FCC, hidrotratamiento e hidrocraqueo. El complejo de Fujian de Saudi Aramco y China Petrochemical Corporation consumirá un estimado de 12.000 toneladas de catalizadores de zeolita FCC anuales a plena capacidad, mientras que las expansiones de Panipat, Gujarat y Barauni en India impulsan la demanda local de hidrotratamiento hasta 2027. La refinería Al-Zour de Kuwait procesa 615.000 barriles por día de crudo pesado, dependiendo de catalizadores de hidrocraqueo de residuos NiW y CoMo para maximizar los rendimientos de destilados medios. La expansión combinada contribuye con un impulso de 0,9 puntos porcentuales a la CAGR pronosticada, alcanzando su punto máximo a medida que estas nuevas unidades alcanzan su capacidad nominal entre 2026 y 2028.
Creciente Demanda de Gasolina de Mayor Octanaje y Materias Primas Petroquímicas
Los motores turboalimentados y los trenes de potencia híbridos sostienen la demanda continua de grados de gasolina de 95 RON y 98 RON incluso donde los volúmenes totales de gasolina se estabilizan. Las unidades modernas de FCC equipadas con zeolitas Y de tierras raras elevan el octanaje en 2-3 números sin sacrificar la eficiencia de conversión. Los complejos petroquímicos valoran simultáneamente el propileno y el butileno, lo que lleva a los refinadores a utilizar aditivos ZSM-5 que aumentan el rendimiento de olefinas ligeras hasta en un 15% en servicio comercial[1]. Los operadores de América del Norte siguen el mismo camino: la expansión de Beaumont de ExxonMobil, finalizada en 2024, añadió 250.000 barriles por día de capacidad de crudo a través de trenes de FCC diseñados para la recuperación de propileno. El impulso del octanaje y las materias primas petroquímicas añade 0,5 puntos porcentuales a la CAGR con resonancia a mediano plazo.
El Coprocesamiento de Materias Primas Biológicas Requiere Catalizadores de Doble Función
Los mandatos de diésel renovable y combustible de aviación sostenible en Europa y América del Norte obligan a los refinadores a coprocesar aceites vegetales o grasas residuales que desafían a los catalizadores de hidrotratamiento convencionales. La refinería Pernis de Shell admite hasta un 30% de materias primas de origen biológico mediante el uso de catalizadores NiMo tolerantes a los oxigenados y a los precursores de coquización. La tecnología HydroFlex de Topsoe, en funcionamiento en más de 10 instalaciones a finales de 2025, integra la hidrodesoxigenación con reacciones de saturación para asegurar rendimientos de diésel renovable superiores al 90%. Las políticas combinadas del Estándar de Combustible Renovable de los Estados Unidos y el Estándar de Combustible de Bajo Carbono de California exigen aproximadamente 15.000 millones de litros de diésel renovable al año para 2027, generando una demanda incremental de 2.500 toneladas de catalizador anualmente. Este impulsor contribuye con 0,3 puntos porcentuales al crecimiento con impulso a largo plazo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en cobalto, metales del grupo del platino y otros metales críticos | -0.4% | Global, con presión aguda en Europa y América del Norte | Corto plazo (≤ 2 años) |
| La penetración de vehículos eléctricos reduce la demanda de gasolina a largo plazo | -0.5% | Núcleo en Europa y China, extendiéndose a América del Norte | Mediano plazo (2-4 años) |
| Los complejos de crudo a productos químicos eluden las unidades tradicionales | -0.3% | Oriente Medio y Asia-Pacífico, con Arabia Saudita y China a la cabeza | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en Cobalto, Metales del Grupo del Platino y Otros Metales Críticos
Los precios del cobalto aumentaron un 18% en 2025 debido a la escasez de suministro de la República Democrática del Congo, mientras que el platino y el paladio subieron un 12% en medio de las restricciones de producción sudafricanas. Los catalizadores de hidrotratamiento CoMo que contienen entre un 2% y un 4% de cobalto en peso enfrentan compresión de márgenes porque los precios regulados de los combustibles limitan la transferencia de costos. Los catalizadores de reformado con platino experimentan una presión similar: un aumento del 10% en el paladio eleva el costo del catalizador terminado en aproximadamente 50 USD por kilogramo. Los proveedores persiguen químicas NiW libres de cobalto y aceleran el reciclaje para amortiguar la volatilidad, aunque la comercialización puede tardar de dos a tres años. Las fluctuaciones de precios reducen 0,4 puntos porcentuales de la CAGR base, con mayor impacto entre 2024 y 2026 a medida que los refinadores alargan los intervalos de cambio.
La Penetración de Vehículos Eléctricos Reduce la Demanda de Gasolina a Largo Plazo
Las ventas de vehículos eléctricos de batería alcanzaron 14 millones de unidades en 2025, eliminando casi 200.000 barriles por día de demanda de gasolina, y la Agencia Internacional de Energía espera que esa cifra se triplique para 2030[2]. El consumo de gasolina en Europa cayó un 6% entre 2019 y 2025 a medida que la participación de los vehículos eléctricos superó el 25% de las ventas de automóviles nuevos en Noruega, los Países Bajos y Alemania. La gasolina en China se estabilizó en 3,2 millones de barriles por día en 2024, con vehículos enchufables que representaron el 38% de las ventas de automóviles de pasajeros en 2025. Estos cambios erosionan el procesamiento de FCC, reducen el volumen absoluto de zeolita por barril y restan 0,5 puntos porcentuales al crecimiento con prominencia a mediano plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Zeolitas Anclan la Economía del FCCLas zeolitas capturaron el 96,01% de la participación del mercado de catalizadores de refinación en 2025 y se espera que crezcan un 2,72% anualmente hasta 2031. Esta extensa dominancia subraya cómo el mercado de catalizadores de refinación gira en torno a las operaciones de FCC que craquean el gasóleo de vacío en gasolina, diésel y olefinas ligeras. Las zeolitas Y de tierras raras siguen siendo el caballo de batalla a temperaturas de riser de 500 °C-550 °C, mientras que los aditivos ZSM-5 impulsaron la producción de propileno. Los catalizadores CoMo se utilizan principalmente en hidrotratadores asiáticos y de Oriente Medio que procesan cargas con alto contenido de azufre. Las formulaciones NiMo son preferidas por los refinadores de combustible de aviación para la desulfuración del queroseno. Los productos de metales nobles soportados en alúmina desempeñan un papel especializado en las aplicaciones de reformado, ya que la volatilidad de los metales preciosos limita una adopción más amplia. Los catalizadores NiW se utilizan comúnmente para el hidrocraqueo de residuos en regiones de crudo pesado. También se están explorando soluciones experimentales, como los marcos metal-orgánicos. El lanzamiento planificado por Clariant en 2025 de una zeolita jerárquica que combina micro y mesoporos destaca la innovación incremental dentro del segmento dominante.
El próximo ciclo de reemplazo subraya la demanda sostenida de formulaciones de zeolita, a pesar del impacto de la adopción de vehículos eléctricos. Las unidades de FCC de Asia-Pacífico diseñadas para la integración petroquímica están especificando dosis más altas de ZSM-5, mientras que los hidrocraqueos de residuos de Oriente Medio están favoreciendo los sistemas NiW con mayor tolerancia a los metales, contribuyendo a la diversidad del mercado. Las formulaciones NiW libres de cobalto que entran en ensayos piloto podrían eventualmente capturar participación de CoMo en los hidrotratadores de diésel, pero la comercialización es poco probable antes de 2028, lo que sugiere una mezcla competitiva estable hasta el punto medio de la ventana de pronóstico.



Por Proceso:
La Dominancia del FCC Enmascara el Crecimiento del HidrotratamientoEl craqueo catalítico fluido representó el 74,91% del volumen de catalizadores en 2025 y está previsto que se expanda a una CAGR del 2,77% de 2026 a 2031, alineándose con el patrón de crecimiento del mercado de catalizadores de refinación en los centros emergentes. Los procesos de hidrotratamiento desempeñan un papel significativo en la refinación, siendo el hidrotratamiento de diésel el más prominente, seguido del hidrotratamiento de gasóleo de vacío, queroseno, gasolina, gasolina de craqueo catalítico y cargas residuales. La implementación por parte de China de un límite de azufre de 10 ppm para el diésel y la gasolina ha impulsado una mayor demanda de catalizadores NiMo y CoMo en toda su red nacional de refinerías. De manera similar, la norma Nivel 3 de los Estados Unidos ha impulsado el uso de formulaciones de alúmina con metales nobles diseñadas para reducir el consumo de hidrógeno. El hidrocraqueo es particularmente favorecido en regiones como India y Oriente Medio, donde los refinadores se centran en maximizar los rendimientos de destilados medios. El FCC de residuos sigue siendo esencial en las instalaciones que carecen de unidades de coquización. El coprocesamiento de materias primas biológicas está difuminando cada vez más los límites entre procesos. Por ejemplo, la operación de carga renovable de Shell en un hidrocraqueo emplea catalizadores de doble función que combinan hidrotratamiento e hidrodesoxigenación, lo que indica una convergencia gradual de las familias de catalizadores.
Se espera que el papel del hidrotratamiento crezca de manera constante durante el período de pronóstico, ya que las nuevas regulaciones de azufre y los mandatos de diésel renovable amplían directamente la demanda de desulfuración catalítica. Si bien el FCC mantiene su dominio en los procesos de refinación, una proporción creciente de su producción se está dirigiendo hacia la producción de propileno y butileno, lo que lleva a cambios en las especificaciones de zeolita en lugar de en el tonelaje total. Esta diversificación de procesos apoya el mercado de catalizadores de refinación, incluso cuando la demanda general de gasolina se estabiliza.

Análisis Geográfico
Mercado de Catalizadores de Refinación de Asia-Pacífico
Asia-Pacífico representó una participación del 52,03% en el mercado global de catalizadores de refinación en 2025. China y el complejo Fujian de Saudi Aramco eventualmente demandarán 12.000 toneladas de zeolita anuales, y las expansiones en India añaden una demanda significativa de hidrocraqueo bajo el contrato de 45 millones de USD de Albemarle. Los proyectos del Sudeste Asiático en Indonesia, Vietnam y Tailandia agregan aproximadamente 500.000 barriles por día de capacidad de destilación hasta 2028, ampliando las oportunidades de hidrotratamiento y FCC.
Mercado de Catalizadores de Refinación de América del Norte y Europa
América del Norte y Europa enfrentan cierres de refinerías y una disminución de la gasolina impulsada por los vehículos eléctricos. La caída del 6% en el consumo de gasolina en Europa entre 2019 y 2025 y la reconfiguración de unidades en América del Norte hacia el propileno y el diésel redefinen las especificaciones de los catalizadores en lugar de impulsar el crecimiento en volumen. La norma Tier 3 de los Estados Unidos mantiene estable la demanda de metales nobles, y las plantas de mejoramiento de arenas petrolíferas de Canadá sostienen un volumen especializado de hidrocraqueo. Sin embargo, el mercado de catalizadores de refinación en estas regiones maduras avanza lateralmente a medida que la racionalización de plantas compensa las mejoras de unidades.
Mercado de Catalizadores de Refinación de América del Sur
En América del Sur, el hidrocracker de La Plata en Argentina, programado para 2027, añade 600 toneladas de demanda anual. Estas adiciones incrementales consolidan el liderazgo de la región en términos de tasa de crecimiento, aunque Asia por sí sola conserva el dominio absoluto en volumen.
Mercado de Catalizadores de Refinación de Oriente Medio y África
Oriente Medio y África están experimentando un aumento significativo en la demanda de catalizadores de refinación, con la CAGR más alta del 2,78% entre 2026 y 2031. La agenda de conversión de líquidos en productos químicos de Arabia Saudita y la plataforma de crudo pesado Al-Zour de Kuwait generan una demanda constante de catalizadores de hidrocraqueo de residuos. África presenta un potencial a largo plazo a través de la refinería Dangote de Nigeria, con capacidad de 650.000 barriles por día, que cuando opere a plena carga en 2026 requerirá aproximadamente 5.000 toneladas de catalizadores de FCC e hidrotratamiento cada año. La reconversión de la planta de conversión de gas Secunda en Sudáfrica incrementará el volumen de hidrotratamiento en un 15%.
Ediciones regionales
Todas las regiones
Panorama regulatorio
Los mandatos de calidad de combustible y emisiones siguen siendo los principales impulsores del cumplimiento normativo aguas abajo que determinan la demanda y las especificaciones de catalizadores de refinación, incluidos los límites de 10 ppm de azufre bajo China VI (implementado en 2024), el programa Tier 3 de gasolina de la EPA de EE. UU. y la Directiva de Calidad de Combustibles de la UE. Al mismo tiempo, los requisitos de gestión de sustancias químicas afectan cada vez más a la fabricación de catalizadores y al movimiento transfronterizo, particularmente para formulaciones que incluyen sustancias peligrosas o nanoformas manufacturadas utilizadas en productos catalizadores especializados.
En 2026, el énfasis regulatorio se orientó aún más hacia el cumplimiento químico y los controles de emisiones a nivel de planta. En la Unión Europea, la Comisión Europea avanzó en el trabajo bajo la Hoja de Ruta de Restricciones de REACH (julio de 2026), y las acciones de la ECHA otorgaron más peso al mantenimiento continuo de expedientes; las actualizaciones vinculadas a los datos de nanoformas y a la documentación de la cadena de suministro incrementaron la carga administrativa para los exportadores de catalizadores hacia la UE. En Estados Unidos, la EPA finalizó enmiendas a la NESHAP para Fuentes de Área de Fabricación Química (CMAS) en abril de 2026, incluyendo la detección y reparación de fugas mejoradas y los correspondientes informes de cumplimiento para las operaciones químicas dentro del alcance, lo que respalda la necesidad de controles operativos más estrictos en la producción y manipulación de catalizadores.
Análisis de la cadena de valor
La cadena de valor de los catalizadores de refinación abarca materias primas especializadas (precursores de zeolita, soportes de alúmina, tierras raras y metales críticos como el cobalto y los metales del grupo del platino), seguidos de la formulación, el secado por aspersión o la extrusión, la calcinación, las pruebas de calidad y la logística hacia las unidades de refinería, incluidas FCC, hidrotratamiento, hidrocraqueo y reformado. Los refinadores suelen adquirir estos productos bajo acuerdos de suministro a largo plazo que combinan servicio técnico, gestión de catalizadores y garantías de desempeño, con ciclos de recambio y prácticas de regeneración que determinan los volúmenes anuales y la planificación de inventario.
Las acciones recientes de las empresas muestran cómo se está reorganizando la cadena mediante cambios de propiedad, la creación de capacidades localizadas y el codesarrollo con refinadores. Albemarle completó la venta de una participación mayoritaria en Ketjen a KPS Capital Partners en marzo de 2026, y Ketjen firmó un acuerdo de desarrollo conjunto con Saudi Aramco Technologies Company centrado en catalizadores y aditivos FCC de próxima generación, estrechando el vínculo entre la I+D de catalizadores y los objetivos de desempeño específicos de cada refinería. BASF también inauguró un centro de I+D de catalizadores de refinación en su planta de Attapulgus, Georgia, en mayo de 2026 para acelerar la ampliación de escala y las pruebas. Por separado, Shell Catalysts & Technologies firmó un acuerdo de licencia con ENGIE en junio de 2026 para el proyecto KerEAUzen eSAF en Le Havre, lo que indica cómo el conocimiento técnico de proceso se está extendiendo hacia las cadenas de valor de combustibles de bajo carbono.
Panorama Competitivo
Concentración del Mercado
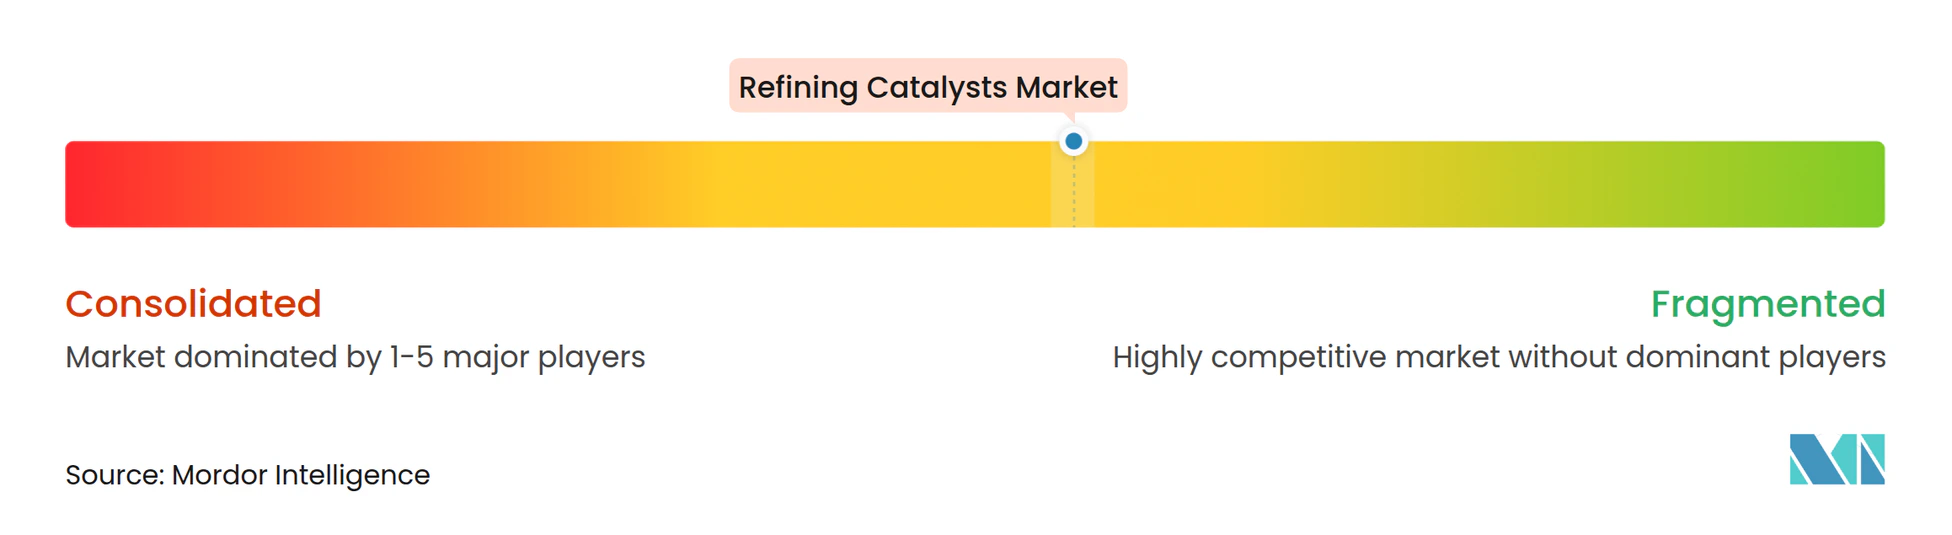
El mercado global de catalizadores de refinación está moderadamente consolidado, con los principales actores representando una participación significativa del volumen global. Las empresas regionales, como las subsidiarias de catalizadores de China Petroleum & Chemical Corporation, atienden la demanda cautiva y local. Las formulaciones de doble función que coprocesen grasas renovables junto con corrientes de petróleo ganan enfoque estratégico. Los análisis digitales sustentan ahora la mayoría de las nuevas ofertas. Las solicitudes de patentes muestran una investigación intensificada en sistemas NiW libres de cobalto y zeolitas jerárquicas que mejoran la difusión y gestionan cargas más pesadas. Los conceptos de circuito cerrado presentan un valor sin explotar, con menos del 20% de los refinadores aplicando la regeneración sistemática de catalizadores FCC, aunque las tasas de recuperación de tierras raras pueden superar el 80%.
La innovación en espacios en blanco incluye marcos metal-orgánicos en etapa inicial que prometen grandes áreas superficiales y arquitectura de poros ajustable, ideal para la hidrogenación selectiva. La entrada comercial es poco probable antes de 2030, pero los éxitos en pilotos podrían perturbar los soportes de alúmina en aplicaciones especializadas. La adopción de tecnología se bifurca entre las grandes empresas integradas que explotan la optimización mediante IA y los operadores independientes de mercados emergentes que dependen de químicas probadas de bajo costo, sosteniendo un ecosistema competitivo diversificado.
Líderes de la Industria de Catalizadores de Refinación
-
W. R. Grace & Co.-Conn
-
Albemarle Corporation
-
BASF SE
-
Honeywell International
-
Topsoe
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Catalizadores de Refinación Empresas cubiertas en este informe
- Albemarle Corporation
- Axens
- BASF SE
- China Petrochemical Corporation
- Clariant
- CLG
- Evonik
- Exxon Mobil Corporation
- Honeywell International
- JGC C & C
- Johnson Matthey
- KNT Group
- Kuwait Catalyst Company
- Rezel Catalysts Corporation
- Shell plc
- Topsoe
- Umicore
- W. R. Grace & Co.
Lea el análisis de las empresas de catalizadores de refinación
Oportunidades de mercado y perspectivas futuras
Los refinadores y licenciantes de tecnología están ampliando el uso de catalizadores más allá de los combustibles de transporte convencionales hacia la integración petroquímica y los combustibles de menor carbono, lo que crea espacio para arquitecturas de zeolita avanzadas y catalizadores de hidroprocesamiento de doble función. El mercado también está atrayendo mayor demanda de suministro localizado y soporte técnico vinculado a nuevas adiciones de capacidad, respaldado por expansiones de producción regional y contratos de catalizadores vinculados a refinerías.
Una oportunidad a corto plazo se centra en zeolitas mesoporizadas y optimizadas en difusión que mejoran la selectividad y estabilidad en cargas más pesadas y derivadas de fuentes renovables. En abril de 2026, Evonik lanzó una nueva generación de catalizadores de isodesparafinado que incorporan la tecnología de zeolita mesoporizada Zeopore, lo que apunta a la comercialización de diseños de estructura de poros mejorados para aumentar el rendimiento en la producción de combustibles y lubricantes. A medida que las refinerías se reconfiguran hacia producciones petroquímicas, Honeywell obtuvo en abril de 2026 un contrato para proporcionar tecnologías y catalizadores que respalden la expansión petroquímica de Dangote en la refinería de Lekki en Nigeria, incluyendo 750,000 toneladas por año de capacidad de propileno y 400,000 toneladas por año de alquilbenceno lineal, vinculando la demanda de catalizadores a unidades enfocadas en propileno y químicos especializados. Los modelos de colaboración también siguen siendo una vía práctica hacia estas oportunidades: Ketjen y Saudi Aramco Technologies Company firmaron un acuerdo de desarrollo conjunto en marzo de 2026 para codesarrollar e implementar catalizadores y aditivos FCC de próxima generación, alineando la innovación en catalizadores con las ventanas operativas de las refinerías y los requisitos de materia prima.
Desarrollos recientes de la industria en Mercado de Catalizadores de Refinación
- Julio de 2026: Topsoe firmó un acuerdo con J Westling & Co (JWC) para suministrar tecnología y catalizadores SynCOR Ammonia para una planta de fertilizantes de amoníaco azul en Gothenburg, Nebraska. El contrato refuerza la demanda de sistemas de catalizadores de alto rendimiento vinculados a las cadenas de valor del hidrógeno y el amoníaco, que se superponen con la producción de hidrógeno en refinería, la purificación y el conocimiento técnico en catalizadores. También amplía la cartera de proyectos de Topsoe más allá de las unidades tradicionales de refinería, manteniendo el suministro de catalizadores como elemento central del modelo de entrega.
- Marzo de 2026: Ketjen y Saudi Aramco Technologies Company firmaron un acuerdo de desarrollo conjunto para codesarrollar e implementar catalizadores y aditivos FCC de próxima generación. La colaboración alinea la innovación en catalizadores con las necesidades de materia prima de las refinerías y moderniza las capacidades de craqueo en las carteras de ambas partes. Fortalece la cartera de soluciones FCC de próxima generación y respalda la inversión compartida en pruebas e implementación en campo.
- Agosto de 2024: BASF presentó el catalizador de craqueo catalítico fluido (FCC) Fourtiva, que incorpora sus tecnologías Advanced Innovative Matrix (AIM) y Multiple Frameworks Topology (MFT) para mejorar la mezcla de gasolina de alto octanaje. El lanzamiento está dirigido a refinerías que optimizan las operaciones FCC para materias primas de gasolina y petroquímicos de mayor valor, donde la selección de aditivos y catalizadores afecta directamente los rendimientos y las especificaciones del producto. También añade presión competitiva en el segmento dominante de catalizadores FCC, donde las zeolitas representan la gran mayoría del volumen global de catalizadores.
Mercado de Catalizadores de Refinación Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los catalizadores consumidos en refinerías de petróleo que ayudan a convertir y tratar las corrientes derivadas del crudo en combustibles y otros productos de refinería, contabilizados en función del uso y la sustitución de catalizadores a lo largo del tiempo.
Exclusiones del alcance: Quedan excluidos del alcance los catalizadores utilizados principalmente para la síntesis petroquímica fuera de las refinerías, así como los aditivos de refinación no catalíticos.
Descripción General de la Segmentación
- Por Tipo de Producto
- CoMo
- NiMo
- Metal Noble de Base Alúmina
- NiW
- Zeolitas
- Otros Productos
- Por Proceso
- Hidrotratamiento
- Gasolina
- Queroseno
- Diésel
- Gasóleo de Vacío
- Gasolina de Craqueo Catalítico
- Carga Residual
- Craqueo Catalítico Fluido (FCC)
- Craqueo Catalítico Fluido de Residuos (RFCC)
- Hidrocraqueo
- Hidrotratamiento
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó vinculando las unidades de procesamiento de refinerías con las familias de catalizadores típicamente consumidos en dichas unidades, y alineando posteriormente esa perspectiva con señales públicas sobre la actividad de las refinerías y el endurecimiento de los requisitos de calidad de los combustibles. Se consultaron fuentes como la Administración de Información Energética de los Estados Unidos para indicadores de utilización y rendimiento de refinerías, la Agencia Internacional de Energía para el contexto de perspectivas de refinación y demanda, y el Banco Mundial para indicadores macroeconómicos que influyen en el consumo de combustibles para transporte.
Para mantener supuestos realistas, también se revisaron estadísticas públicas y referencias técnicas como UN Comtrade para señales comerciales sobre materiales relacionados con catalizadores donde fuera aplicable, la Agencia de Protección Ambiental de los Estados Unidos y reguladores similares para los requisitos de azufre y emisiones que modifican la intensidad de los catalizadores, y revistas especializadas de catálisis y refinación revisadas por pares para conocer la vida útil típica de los catalizadores, las prácticas de regeneración y los factores de desactivación. Los informes de empresas, presentaciones para inversores, sitios web de asociaciones y prensa de reputación se utilizaron para contrastar cambios de capacidad y tiempos de parada, y las suscripciones de pago para información financiera de empresas y cobertura de patentes se emplearon de forma selectiva para apoyar el mapeo de proveedores y la dirección tecnológica. Estas fuentes de investigación documental son meramente ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se basó en entrevistas con expertos y encuestas breves con personal de operaciones de refinerías, equipos de suministro de catalizadores y servicios técnicos, y contactos de adquisiciones en las principales regiones, con el fin de ajustar los supuestos documentales a las condiciones de campo. En las entrevistas, nos centramos en confirmar los ciclos de sustitución de catalizadores, cómo los cambios en la combinación de unidades afectan al consumo, y cómo las normas más estrictas de azufre y emisiones se traducen en mayor actividad y diferentes formulaciones. Cuando los datos regionales divergían, se revisaban los factores determinantes, por ejemplo la intensidad del procesamiento de residuos y la cadencia de paradas, y se verificaban de nuevo los supuestos del modelo antes de finalizar.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos ejecutivos (CXO): 19% | APAC: 49% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 40% | EMEA: 31% |
| Actores más pequeños: 19% | Gerentes: 41% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento se construyó utilizando un enfoque descendente y ascendente, en el que el rendimiento de las refinerías, la configuración de unidades (FCC, hidrotratamiento, hidrocraqueo, reformado y mejora de residuos) y los factores típicos de consumo de catalizadores se emplearon para reconstruir la demanda total de catalizadores en toneladas, que luego se consolidó por región. Para mantener los datos de entrada reproducibles, el modelo se apoyó en un conjunto reducido de indicadores operativos, como las tasas de utilización de refinerías, las adiciones y cierres de capacidad, la pesadez del crudo procesado, los límites de azufre en los combustibles para transporte y la frecuencia de las paradas programadas que impulsan los ciclos de sustitución.
Esos totales se corroboraron posteriormente con aproximaciones ascendentes selectivas, principalmente mediante la verificación de los volúmenes de proveedores muestreados, los tamaños típicos de recarga a nivel de planta y los intervalos de sustitución compartidos por los encuestados primarios. Cuando no fue posible obtener una visión completa del lado del proveedor para una subregión específica, la brecha se gestionó mediante la extrapolación a partir de configuraciones de refinerías comparables y se verificó de nuevo a través de la retroalimentación de expertos.
Para la previsión, se utilizó un análisis de escenarios en torno a las proyecciones de operación de refinerías, los plazos de cumplimiento normativo y los cambios en la demanda de productos, que luego se tradujeron en trayectorias de volumen de catalizadores actualizando los supuestos de utilización, intensidad de mejora de residuos y ciclo de vida promedio. Las selecciones finales de escenarios se guiaron por los rangos más consistentes compartidos por los expertos de campo, y los parámetros se ajustaron únicamente cuando un evento de capacidad claro o un cambio regulatorio lo justificaba.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se verificaron con señales independientes, incluida la dirección del rendimiento de las refinerías, los cambios de capacidad anunciados y si la intensidad implícita de los catalizadores coincidía con lo que los profesionales describían para conjuntos de unidades similares. Si aparecía una anomalía, como un cambio brusco en el tonelaje sin un factor correspondiente de utilización o parada, se revisaba el conjunto de datos de entrada y se volvía a contactar con los expertos pertinentes para obtener aclaraciones.
Antes de la aprobación final, los cálculos y supuestos pasan por revisiones analíticas de múltiples etapas para garantizar que las conversiones de unidades, las consolidaciones regionales y los factores de crecimiento sean coherentes. Los informes se actualizan anualmente, con actualizaciones intermedias cuando se producen eventos relevantes, como cierres importantes de refinerías, grandes puestas en marcha de capacidad o cambios significativos en las especificaciones de combustibles. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Catalizadores de Refinación de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados pueden diferir considerablemente porque algunas fuentes miden los ingresos mientras que otras miden el consumo físico, y porque la misma palabra, catalizadores, puede aplicarse a diferentes cestas de productos. Las diferencias también provienen de cómo se modelan los ciclos de recarga, cómo se aproxima la actividad de las refinerías y cómo se tratan los cambios de precios y el momento de las divisas.
La principal brecha proviene de mezclar totales basados en ingresos con totales basados en volumen, donde Mordor Intelligence mantiene el alcance en toneladas vinculadas a las operaciones de refinerías, la combinación de unidades y los ciclos de sustitución, en lugar de convertir a USD utilizando supuestos amplios de precio de venta promedio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,24 M de toneladas (2025) | |
| Global Consultancy A | 10,10 mil millones de USD (2025) | Esta cifra se expresa en términos de ingresos, por lo que el resultado puede variar de forma significativa según cómo se establezca el precio promedio de los catalizadores entre los distintos tipos de unidades y cómo se aplique la escalada de precios a lo largo de la previsión. |
| Industry Publisher B | 6,00 mil millones de USD (2024) | Esta estimación utiliza un año base diferente y una perspectiva de ingresos, y puede suavizar la demanda utilizando una única trayectoria de crecimiento sin reequilibrar explícitamente los tiempos de parada, los cambios en la combinación de unidades y las diferencias de utilización regional. |
La comparación muestra que la unidad de medida y la alineación del alcance explican la mayor parte de la dispersión, por lo que los números solo deben compararse cuando están construidos sobre la misma base. Cuando el modelo se ancla a la utilización, la configuración de unidades y la cadencia de sustitución observada, la trayectoria resultante es trazable a factores operativos claros y puede actualizarse de forma consistente a medida que esos factores evolucionan.
Preguntas Clave Respondidas en el Informe
¿Qué volumen alcanza el mercado de catalizadores de refinación en 2031?
El mercado de catalizadores de refinación alcanza 1,45 millones de toneladas en 2031, creciendo a una CAGR del 2,69% durante el intervalo de pronóstico.
¿Qué tipo de producto lidera la demanda mundial de catalizadores de refinación?
Los catalizadores de base zeolita dominan, con el 96,01% del volumen de 2025 debido a su papel crítico en las unidades de FCC.
¿Qué región registra el crecimiento más rápido para los catalizadores de refinación después de 2026?
Oriente Medio y África registran la CAGR más rápida del 2,78% de 2026 a 2031, respaldada por adiciones de capacidad a gran escala y proyectos de líquidos a productos químicos.
¿Cómo influyen las regulaciones de azufre en el consumo de catalizadores?
Los estrictos límites de azufre de 10 ppm para la gasolina y el diésel en las principales economías impulsan una demanda sostenida de hidrotratamiento, añadiendo aproximadamente 0,8 puntos porcentuales a la CAGR general.
¿Por qué los catalizadores libres de cobalto están ganando atención?
Los precios volátiles del cobalto elevan los costos de producción de CoMo, empujando a los proveedores hacia formulaciones NiW libres de cobalto que igualan la actividad mientras reducen la exposición a las fluctuaciones de los metales críticos.
¿Cómo está cambiando la tecnología digital los ciclos de vida de los catalizadores?
Las plataformas de aprendizaje automático de empresas como Honeywell y Topsoe predicen la desactivación y optimizan la regeneración, extendiendo la vida útil del catalizador hasta en un 15% mientras se mantiene la fiabilidad de las unidades.