
Tamaño y Cuota del Mercado de Obleas de Fosfuro de Indio
Análisis del Mercado de Obleas de Fosfuro de Indio por Mordor Intelligence
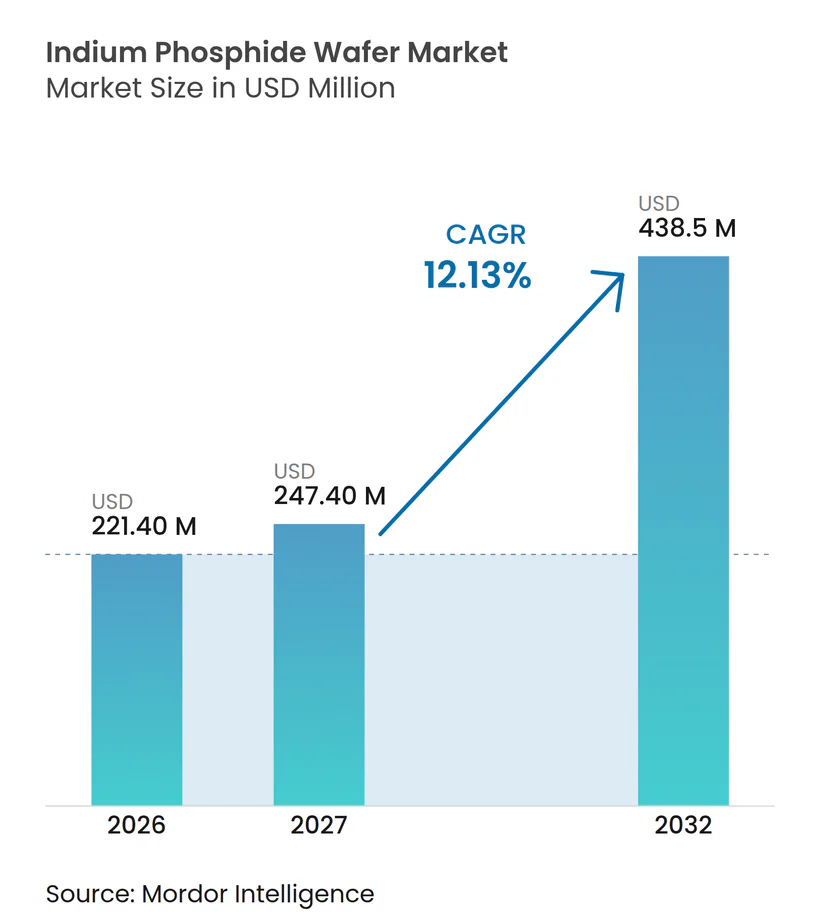
Se espera que el tamaño del mercado de obleas de fosfuro de indio aumente de 221,4 millones de USD en 2026 a 247,4 millones de USD en 2027 y alcance los 438,5 millones de USD en 2032, creciendo a una CAGR del 12,13% durante 2027-2032.
Los enlaces ópticos de alta velocidad fomentan la expansión de capacidad, pero la demanda de obleas de mercado abierto depende de cuánta producción de dispositivos retienen internamente los clientes. En Japón, una mayor disponibilidad de epiobleas y la expansión planificada de sustratos respaldan esa respuesta, mientras que los permisos de exportación de China restringen los envíos desde ese país y los costos de crecimiento de cristales pesan sobre la economía de las obleas. La integración híbrida ofrece otra vía para satisfacer la demanda óptica combinando las funciones del fosfuro de indio (InP) con la fabricación de silicio. Los diseños híbridos ofrecen a los proveedores de obleas un punto de entrada a la demanda posterior mediante la calificación dentro de la plataforma óptica elegida.
Conclusiones Clave del Informe
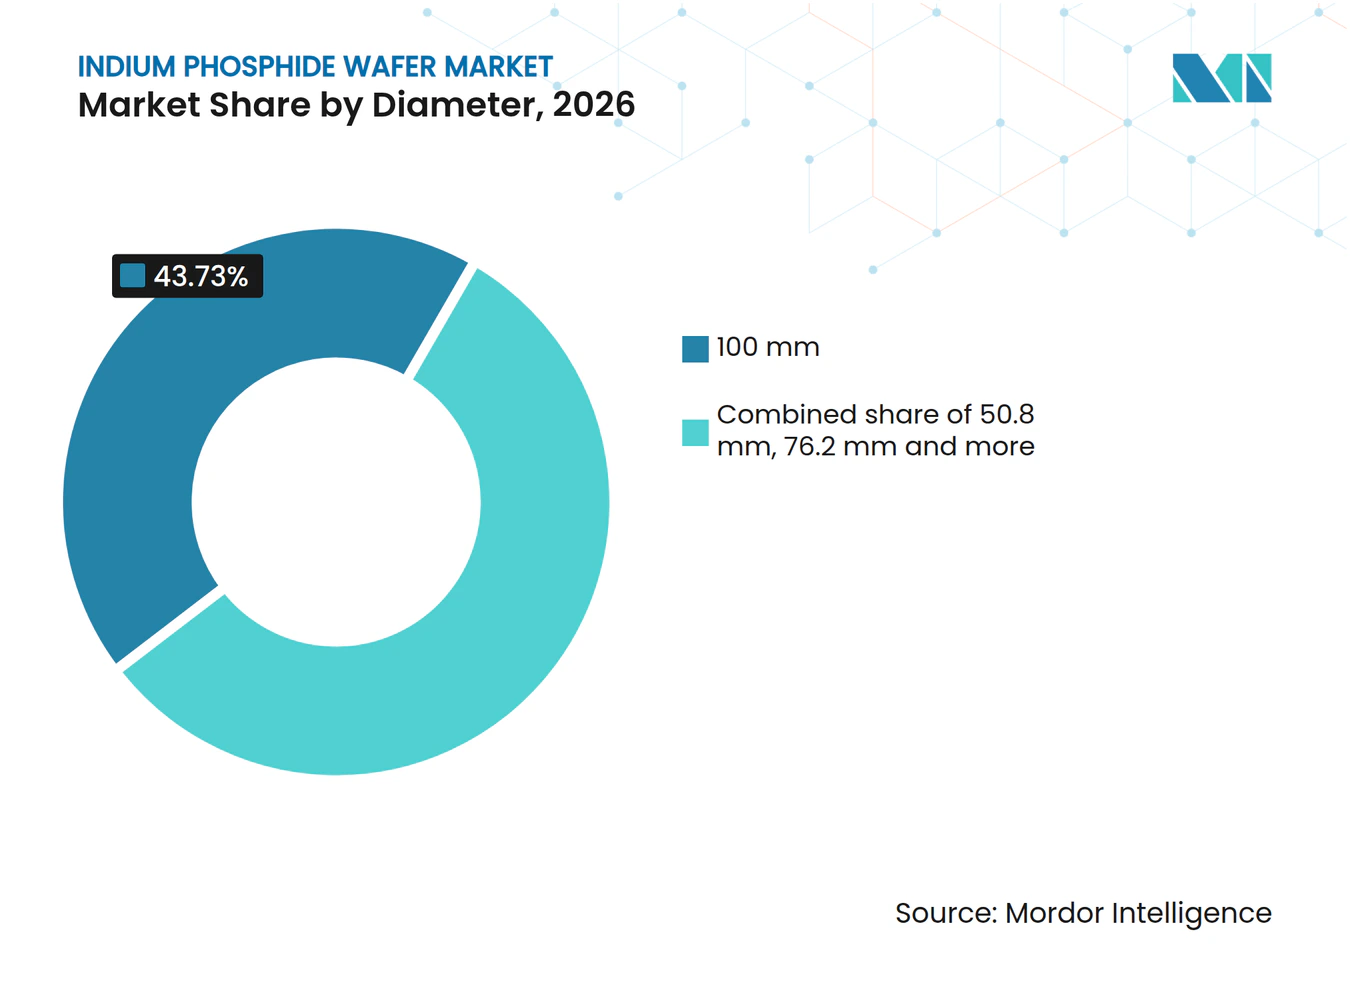
- Por diámetro, las obleas de 100 mm lideraron con una participación del 43,73% en el mercado de obleas de fosfuro de indio en 2026, mientras que se prevé que las obleas de 150 mm y más sean el segmento de mayor crecimiento con una CAGR del 13,9% durante 2027-2032.
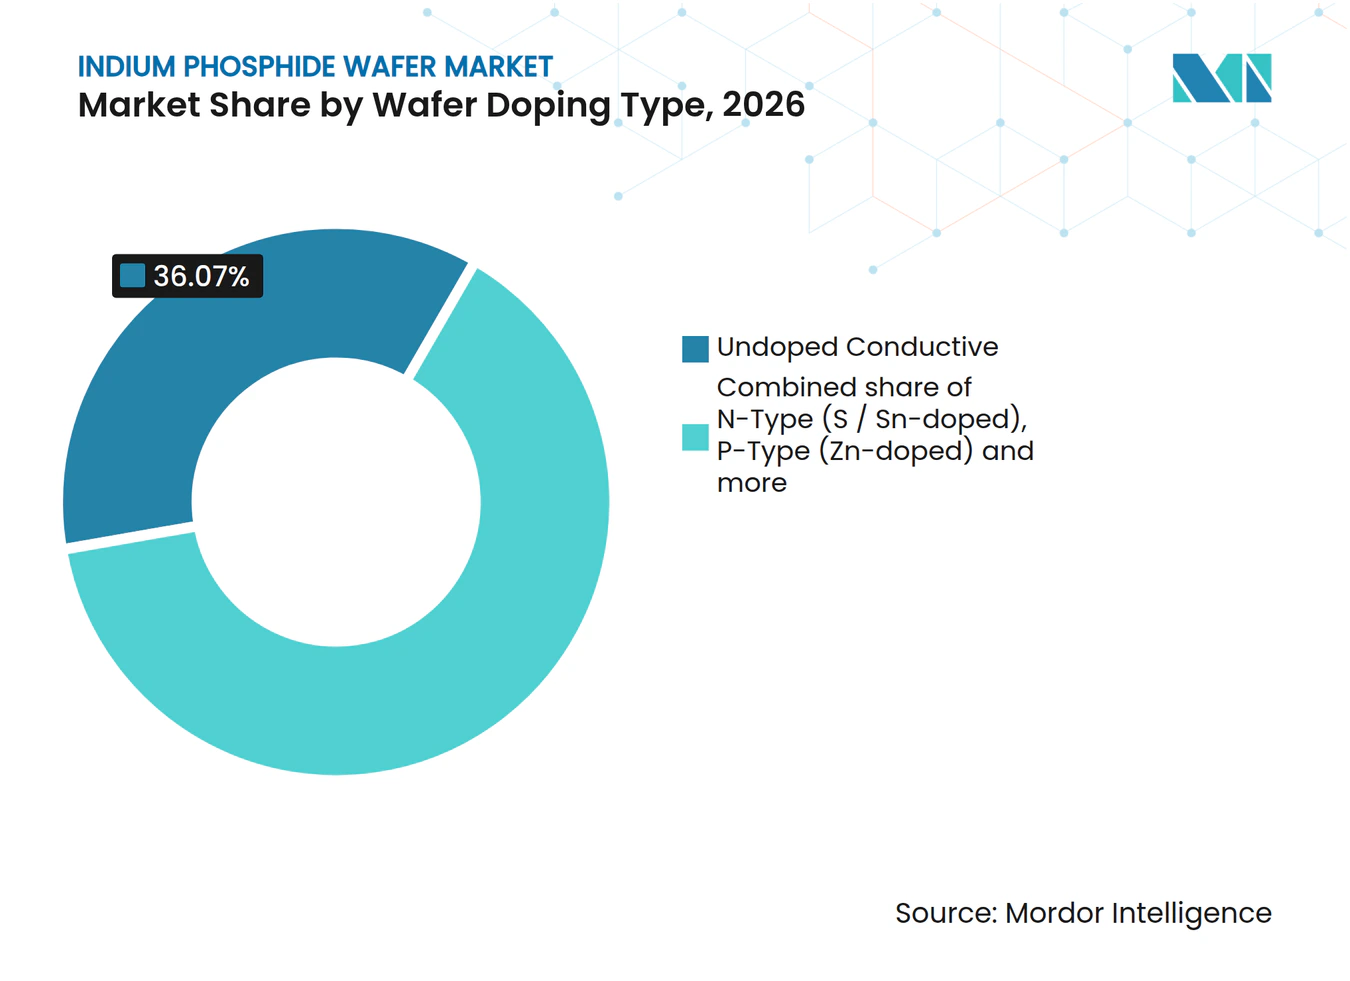
- Entre los tipos de dopaje de obleas, las obleas conductoras sin dopar mantuvieron una participación del 36,07% del tamaño del mercado de obleas de fosfuro de indio en 2026, mientras que se prevé que las obleas semiaislantes dopadas con Fe crezcan más rápido con una CAGR del 13,4% durante 2027-2032.
- En cuanto a aplicaciones, la fotónica y los transceptores ópticos lideraron con una participación del 58,9% en 2026, y se prevé que el segmento de detección cuántica y especializada crezca más rápido con una CAGR del 13,7% durante 2027-2032.
- Dentro de las industrias de usuarios finales, las telecomunicaciones y el datacom representaron el 52,72% de los ingresos por obleas en 2026, mientras que se prevé que el segmento de electrónica de consumo y dispositivos portátiles crezca más rápido con una CAGR del 13,1% durante 2027-2032.
- La tecnología de fabricación estuvo liderada por las obleas masivas cultivadas por congelación por gradiente vertical (VGF) con una participación del 55,11% en 2026, mientras que se prevé que los sustratos híbridos epitaxiales de InP sobre Si crezcan más rápido con una CAGR del 13,9% durante 2027-2032.
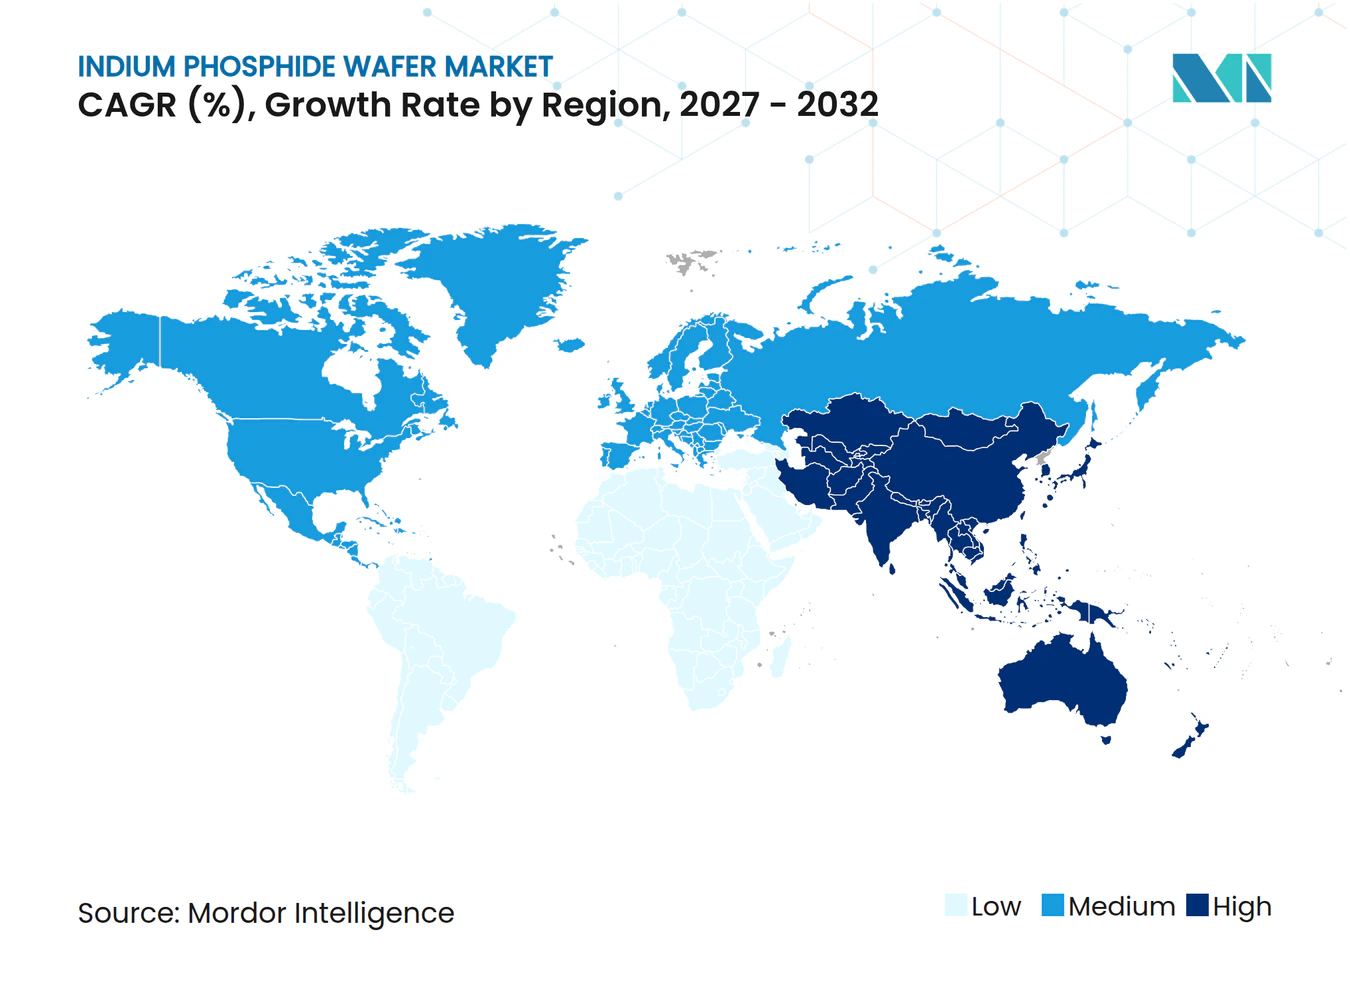
- Geográficamente, Asia-Pacífico fue la región más grande con una participación del 41,91% en 2026 y se prevé que sea la región de mayor crecimiento con una CAGR del 12,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de transceptores ópticos de alta velocidad (400G/800G/1,6T) | +6.2% | Estados Unidos, Suecia y Suiza | Corto plazo (≤ 2 años) |
| Despliegue de infraestructura de backhaul 5G y planificación emergente de backhaul 6G | +3% | Malasia, Europa y América del Norte | Mediano plazo (2-4 años) |
| Detección SWIR de consumo emergente en teléfonos inteligentes y dispositivos portátiles | +2.1% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Programas de I+D en fotónica cuántica que aceleran la financiación de PIC de InP | +1.7% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Mandatos de relocalización de imágenes infrarrojas de defensa que impulsan sustratos de InP nacionales | +0.7% | Estados Unidos | Mediano plazo (2-4 años) |
| Migración a sustratos de InP de 6 pulgadas para aprovechar la infraestructura de fabricación de GaAs de 6 pulgadas existente | +0.9% | Estados Unidos, Suecia y Suiza | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de transceptores ópticos de alta velocidad (400G/800G/1,6T)
Los enlaces ópticos de alta velocidad incrementan la necesidad de dispositivos InP y el procesamiento de obleas necesario para producirlos. En marzo de 2026, Coherent señaló que la demanda de dispositivos InP, incluidos los láseres modulados por absorción electrónica (EML) utilizados en transceptores de 800G a 6,4T, estaba impulsando la expansión de su capacidad interna de fabricación de obleas. En agosto de 2026, la empresa indicó que la demanda de centros de datos estaba acelerando el crecimiento y que estaba en camino de duplicar su producción interna de InP para finales de 2026 y más que duplicarla nuevamente para 2027. Su expansión de marzo implicó aumentar la capacidad de 6 pulgadas en Texas y Suecia y añadirla en Suiza. Alcanzar esos objetivos de producción requeriría un procesamiento sostenido de sustratos dentro de sus plantas de fabricación, traduciendo la demanda óptica en un requisito de rendimiento de fabricación.
Despliegue de infraestructura de backhaul 5G y planificación emergente de backhaul 6G
El backhaul crea oportunidades diferenciadas en servicios de fibra arrendada y las interfaces ópticas planificadas para redes futuras. En mayo de 2025, U Mobile designó a Telekom Malaysia para proporcionar backhaul de fibra arrendada para su despliegue nacional de 5G en Malasia. Para el 6 de octubre de 2026, U Mobile reportó una cobertura del 90% de las áreas pobladas a nivel nacional. El Sector de Normalización de las Telecomunicaciones de la Unión Internacional de Telecomunicaciones (UIT-T) identificó las interfaces de backhaul 800GE/1,6TE entre las tecnologías de redes ópticas IMT-2030 en su informe GSTR-ION-2030 de octubre de 2025. Por separado, la UIT publicó su marco ION-2030 en febrero de 2026 para orientar las redes ópticas que abordan las demandas de 6G, inteligencia artificial, centros de datos y banda ancha. Estos requisitos de interfaz ofrecen a los proveedores de componentes ópticos un objetivo de desarrollo, mientras que el despliegue de servicios y la planificación futura de 6G justifican compromisos de capacidad diferentes.
Detección SWIR de consumo emergente en teléfonos inteligentes y dispositivos portátiles
La detección por infrarrojo de onda corta (SWIR) ofrece una vía de demanda de InP a través de láseres de emisión de superficie de cavidad vertical (VCSEL) diseñados para dispositivos de consumo. InPHRED describe la emisión InP segura para los ojos a 1.300-2.300 nm para aplicaciones de realidad aumentada y virtual (AR/VR) orientadas al consumidor, mientras que la integración bajo pantalla se encuentra entre sus usos móviles previstos. Los diseñadores de teléfonos inteligentes y dispositivos portátiles que elijan ese enfoque requerirían una fuente de luz InP, conectando la función de detección con la fabricación del emisor. La decisión de adopción debe equilibrar esa función con los requisitos de potencia del emisor y el costo de integrar un componente adicional. Un diseño de consumo que utilice el emisor trasladaría la demanda de sustratos a sus ciclos de producción, convirtiendo la elección del diseño de la fuente de luz en el vínculo entre el interés en la detección y el consumo de obleas.
Programas de I+D en fotónica cuántica que aceleran la financiación de PIC de InP
La financiación de fotónica cuántica respalda el desarrollo de InP a través de programas que combinan materiales en lugar de comprometerse con una única plataforma de obleas. En junio de 2025, el Fondo Italiano para las Ciencias Aplicadas (FISA) de Italia financió el proyecto de criptografía cuántica PIQCS liderado por la Universidad de Padua, utilizando plataformas de silicio sobre aislante (SOI), InP y nitruro de silicio (SiN), con ThinkQuantum como institución anfitriona. Por separado, durante el período de referencia que finalizó el 3 de junio de 2025, el proyecto QPIC1550 financiado por la UE fabricó fuentes de puntos cuánticos InAs/InP y optimizó cavidades InP para su integración con circuitos integrados fotónicos (PIC) de nitruro de silicio. Estos programas respaldan el trabajo con InP dentro de un conjunto más amplio de materiales fotónicos. Por lo tanto, cualquier demanda de sustratos procedente de la fotónica cuántica depende de la plataforma seleccionada y, para la ruta de integración de QPIC1550, de la compatibilidad con los chips anfitriones de SiN.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de las obleas frente a las alternativas de Si/GaAs | -1% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Exposición de la cadena de suministro a los controles de exportación de Ga e InP y la volatilidad de precios | -0.8% | China, Taiwán, Europa y Japón | Corto plazo (≤ 2 años) |
| Fragilidad mecánica que limita los rendimientos más allá de las obleas de 6 pulgadas | -0.4% | Asia-Pacífico, América del Norte y Europa | Largo plazo (≥ 4 años) |
| Plataformas de láseres híbridos de fotónica de Si que reducen los volúmenes de obleas de InP puro | -0.3% | Israel y los Países Bajos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de las obleas frente a las alternativas de Si/GaAs
El costo del sustrato restringe la adopción cuando la ventaja de rendimiento de un dispositivo InP no puede justificar su gasto de producción. En 2025, investigadores de Fraunhofer ISE e III/V-Reclaim informaron que los lingotes de InP de alta calidad requerían un proceso más complejo y equipos más costosos que la producción de GaAs.[1] También identificaron el costo del sustrato como una restricción para la adopción generalizada y la producción masiva económica de dispositivos optoelectrónicos basados en InP. Para los fabricantes de dispositivos, esto hace que el caso económico sea específico de la aplicación en lugar de una simple elección del material de mayor rendimiento. El paso más costoso de crecimiento de cristales consume parte de la economía de producción del dispositivo antes de que la epitaxia y la fabricación puedan añadir sus propios costos.
Exposición de la cadena de suministro a los controles de exportación de Ga e InP y la volatilidad de precios
La administración de exportaciones puede restringir el suministro utilizable incluso cuando un productor tiene capacidad física de obleas. En 2025, AXT, la empresa matriz del productor chino Beijing Tongmei, informó que los requisitos de permisos de exportación de InP de China añadieron certificaciones escritas de los clientes sobre uso no militar y uso final, alargaron los ciclos de cumplimiento de sustratos de obleas y aumentaron los costos de cumplimiento. Esa carga hizo que el calendario de entrega dependiera en parte de la documentación específica del pedido en lugar de únicamente del rendimiento de la fábrica. En 2026, los fabricantes de epitaxia de semiconductores compuestos estaban aumentando los precios de las epiobleas de InP en medio de aumentos en los costos de materias primas y escasez en la cadena de suministro en Taiwán. La presión sobre los precios y los plazos administrativos crean restricciones diferentes para los fabricantes de dispositivos, ya que pagar más no puede por sí mismo acelerar el permiso de envío.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Diámetro:
La Escala de Procesamiento Comercial Respalda los Formatos EstablecidosLas obleas de 100 mm representaron una participación del 43,73% del tamaño del mercado de obleas de fosfuro de indio en 2026. El segmento más grande cuenta con una base de procesamiento comercial en SMART Photonics, que reporta una capacidad anual de 5.000 obleas de 4 pulgadas en su plataforma de fundición de InP. Esa base operativa ofrece a los productores de sustratos un entorno de procesamiento direccionable en el que el formato de oblea ya está vinculado a la fabricación comercial de dispositivos. Para un cliente de fundición, el uso de dicha plataforma conecta la decisión sobre el sustrato con una ruta existente desde la validación del diseño hasta la producción. Los lotes de calificación y la producción comercial deben ajustarse a ese entorno de procesamiento, lo que convierte la capacidad de la fundición en una restricción separada de la disponibilidad de sustratos de 100 mm.
Se prevé que el segmento de 150 mm y más sea el de mayor crecimiento, con una CAGR del 13,9% durante 2027-2032. En mayo de 2026, Coherent informó que su plataforma de 6 pulgadas estaba produciendo EML, láseres de onda continua y fotodiodos. Para los proveedores de sustratos, la misma clase de diámetro puede atender a varias familias de dispositivos ópticos. Esa diversidad distribuye la oportunidad potencial de sustratos entre esas familias, de modo que la demanda de un único dispositivo no tiene que determinar las perspectivas comerciales de toda la plataforma.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Dopaje de Oblea:
Los Requisitos Eléctricos Separan los Grupos de DemandaLas obleas conductoras sin dopar representaron una participación del 36,07% en el mercado de obleas de fosfuro de indio en 2026. Los compradores de epitaxia de PIC que seleccionan una base conductora sin dopar crean un grupo de demanda de obleas de partida sobre las que se cultivarán las capas funcionales del dispositivo. Las líneas de epitaxia compran la oblea antes de que se cultiven las capas del dispositivo, por lo que la posición de un proveedor queda determinada por la elección del material de partida realizada en la etapa de epitaxia. Un productor de obleas sin dopar puede atender múltiples diseños de PIC que conservan esta elección de material de partida sin asumir la fabricación de dispositivos posteriores.
Se prevé que las obleas semiaislantes dopadas con Fe sean el segmento de mayor crecimiento, con una CAGR del 13,4% durante 2027-2032. Para los diseñadores de dispositivos de radiofrecuencia que seleccionan InP dopado con Fe para el aislamiento del sustrato, una base eléctricamente aislante define el papel del material. Esta necesidad del comprador separa la categoría del material de partida conductor para la epitaxia de PIC y vincula la adopción a la estrategia de aislamiento del circuito de RF. La oportunidad de diseño de un proveedor comienza con los procesos de RF que utilizan el aislamiento con dopaje de Fe, por lo que ampliar únicamente la producción de obleas conductoras no abordaría este grupo de demanda.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
La Conectividad Óptica Ancla la Escala ComercialLa fotónica y los transceptores ópticos fueron el segmento más grande, representando el 58,9% de los ingresos por obleas en 2026. En marzo de 2026, Applied Optoelectronics recibió su primer pedido en volumen por un valor superior a 200 millones de USD para transceptores de centros de datos de 1,6T de un cliente hiperespecializado a largo plazo.[2] Un pedido de ese nivel ofrece a los fabricantes de sistemas ópticos una razón comercial para alinear el desarrollo de dispositivos con el siguiente requisito de ancho de banda de los clientes. Para los productores de sustratos, la participación depende de respaldar los diseños ópticos seleccionados por esos fabricantes en lugar de tratar un pedido de sistema terminado como un pedido inmediato de obleas.
Se prevé que la detección cuántica y especializada sea el segmento de mayor crecimiento, con una CAGR del 13,7% durante 2027-2032. En enero de 2026, AUREA Technology presentó SPD_SLIM_NIR, una plataforma de detector de fotón único InGaAs/InP para detección óptica y LiDAR que cabe en múltiples detectores en un bastidor 1U. La plataforma está dirigida a integradores de sistemas fotónicos que buscan más canales de detección de fotones sin multiplicar los voluminosos instrumentos de laboratorio. Los canales controlados y mantenibles de forma independiente ofrecen a la arquitectura de instrumento propuesta una forma de ampliar la detección dentro del mismo formato de bastidor. Para los proveedores de detectores, el número de canales se convierte en una fuente potencial de demanda de componentes dentro de cada instrumento, lo que hace que la configuración del instrumento sea comercialmente relevante junto con las ventas de instrumentos.
Por Industria de Usuario Final:
La Escala de Comunicaciones Se Encuentra con las Oportunidades de Diseño para el ConsumidorEl segmento de telecomunicaciones y datacom fue el más grande, representando el 52,72% de los ingresos por obleas en 2026. El negocio de Centros de Datos y Comunicaciones de Coherent representó el 79% de su combinación de ingresos de la empresa en el cuarto trimestre del ejercicio fiscal 2026. Esa concentración a nivel de proveedor ilustra el peso comercial de los clientes relacionados con las comunicaciones dentro de las operaciones de un productor óptico. Para los especialistas en sustratos y epitaxia, atender a este grupo de compradores significa vincular el desarrollo de materiales con los componentes ópticos que requiere el equipo de comunicaciones. El atractivo es una ruta concentrada hacia una actividad sustancial de fabricación de dispositivos, mientras que la dependencia comercial es que el material de un proveedor debe seguir siendo útil dentro de la arquitectura óptica en evolución del cliente.
Se prevé que el segmento de electrónica de consumo y dispositivos portátiles sea el de mayor crecimiento, con una CAGR del 13,1% durante 2027-2032. En enero de 2025, InPHRED anunció su emisor VCSEL SWIR de InP disponible comercialmente para detección 3D móvil de consumo y aplicaciones de AR/VR. La empresa diferenció su enfoque de las tecnologías VCSEL SWIR anteriores que enfrentaban limitaciones de eficiencia energética y escalabilidad comercial. Esto crea una ruta potencial de componentes hacia la detección de consumo, dejando la adopción del diseño de dispositivos como el paso comercial que convierte la disponibilidad en producción. Las limitaciones declaradas de eficiencia y escalabilidad hacen del rendimiento de fabricación un umbral competitivo para ganar un diseño de detección de consumo.
Por Tecnología de Fabricación:
La Producción Masiva y la Integración Híbrida Sirven a Diferentes NecesidadesLas obleas masivas cultivadas por VGF fueron el segmento más grande, representando el 55,11% de los ingresos por obleas en 2026. La subsidiaria de AXT, Tongmei, utiliza tecnología VGF propia para cultivar lingotes de InP, GaAs y Ge que luego se cortan en sustratos u obleas. AXT reportó 3,6 millones de USD en ingresos de InP a nivel de empresa en el segundo trimestre de 2025, principalmente de aplicaciones de PON y centros de datos en China. Este ejemplo a nivel de productor conecta el método de crecimiento con un negocio comercial de sustratos que sirve a aplicaciones ópticas. Los ingresos adicionales de InP en AXT pueden basarse en un método de crecimiento de cristales que también sustenta sus negocios de sustratos de GaAs y Ge.
Se prevé que los sustratos híbridos epitaxiales de InP sobre Si sean el segmento de mayor crecimiento, con una CAGR del 13,9% durante 2027-2032. En septiembre de 2026, Tower Semiconductor y NewPhotonics reportaron envíos en alto volumen de circuitos integrados fotónicos de 800G y 1,6T utilizando la plataforma de Tower con componentes InP integrados heterogéneamente sobre silicio. Tower proporciona la plataforma de fabricación, mientras que NewPhotonics, sin fábrica propia, suministra los productos PIC. Esta división pone el énfasis comercial en integrar las funciones del material en un circuito utilizable en lugar de vender únicamente un sustrato independiente. Los proveedores de materiales enfrentan hitos distintos en la aceptación de la plataforma de fundición y la selección del diseño de chips a lo largo de esta ruta híbrida.
Análisis Geográfico
Mercado de Obleas de Fosfuro de Indio en Asia-Pacífico
Asia-Pacífico representó una participación del 41,91% del tamaño del mercado de obleas de fosfuro de indio en 2026 y se prevé que crezca a una CAGR del 12,9% durante 2027-2032. En agosto de 2026, Sumitomo Chemical comenzó a vender epiobleas de InP de 4 pulgadas producidas en sus instalaciones de Ibaraki en Japón.[3] JX Advanced Metals también reportó solicitudes de los clientes de mayor suministro al anunciar su plan de junio de 2026 para añadir capacidad de sustratos de InP en Hitachinaka, Japón. La combinación ofrece a la base de suministro regional tanto una adición comercial de epiobleas como una respuesta del productor a las necesidades de expansión de los clientes. Las epiobleas disponibles pueden respaldar la producción de dispositivos a corto plazo, mientras que la expansión anunciada de sustratos ofrece a los fabricantes ópticos un horizonte de suministro más amplio.
En América del Norte, Texas otorgó a Coherent una subvención en febrero de 2026 para acelerar la producción escalada de obleas de InP en Sherman, respaldando un proyecto que representa más de 154 millones de USD en inversión de capital. Europa tiene un papel de fabricación establecido a través de Freiberger Compound Materials de Alemania, que produce obleas de InP y cultiva sus cristales de InP mediante VGF. El ejemplo norteamericano vincula la expansión de la fabricación con el apoyo industrial público, mientras que el ejemplo europeo sitúa el crecimiento especializado de cristales dentro de un proveedor en operación. El proyecto de Texas respalda la expansión de capacidad en un fabricante de dispositivos integrado, mientras que el crecimiento de cristales alemán de Freiberger ofrece a las instalaciones de epitaxia una fuente de sustratos de mercado abierto.
En Oriente Medio, Tower Semiconductor, con sede en Israel, acordó en junio de 2026 comprar epiobleas de InP de IQE, con compromisos mínimos de compra y suministro recíproco en el primer año, seguidos de compromisos de volumen mínimo. América del Sur tiene un canal de demanda de conectividad óptica separado en Chile, donde las conexiones de fibra fija crecieron un 20,7% en los 12 meses hasta junio de 2026. En África, el negocio Openserve de Telkom en Sudáfrica añadió 122.910 conexiones de fibra hasta el hogar (FTTH) en el ejercicio fiscal 2026, llevando los hogares conectados a 817.540. Estos ejemplos distinguen el compromiso directo de epiobleas de una fundición de la expansión del acceso óptico posterior por parte de los operadores de red. Los compromisos de volumen mínimo pueden anclar la planificación de producción de IQE, mientras que el crecimiento de conexiones ofrece a los posibles proveedores de obleas una señal para buscar relaciones con equipos ópticos.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un fabricante de sustratos de InP y epiobleas que atiende a clientes transfronterizos. Las entradas de control de exportaciones de Estados Unidos y Alemania se refieren a sustratos calificados con capas epitaxiales apiladas de indio o galio III/V. Ciertas capas epitaxiales de tipo P están excluidas a menos que una capa de tipo P se encuentre entre capas de tipo N. Los permisos de los Emiratos Árabes Unidos para bienes enumerados son discrecionales según los requisitos aplicables de los EAU e internacionales, incluida la actividad con licencia, el comercio pacífico y la autorización del país de destino cuando sea necesario.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | China | Alemania | Brasil | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Oficina de Industria y Seguridad | Ministerio de Comercio | Autoridad de control de exportaciones BAFA | Ministerio de Ciencia, Tecnología e Innovación | Oficina Ejecutiva de Control y No Proliferación | Departamento de Empleo y Trabajo |
| Instrumentos clave o dirección | EAR ECCN 3C001 con controles de seguridad nacional y antiterrorismo | Artículo InP 3C004.a en el catálogo de licencias de 2026 | Reglamento (UE) 2021/821, Anexo I 3C001; evaluación del 10 de septiembre de 2026 al 10 de septiembre de 2028 | Elegibilidad PADIS bajo la Ley 14.968/2024; revisión a partir de 2029 con al menos 24 meses para los ajustes resultantes | Resolución del Gabinete N.° 156 de 2025, que califica los materiales III/V multicapa bajo 3C001; marco de permisos para bienes enumerados | Reglamento de Agentes Químicos Peligrosos, 2021; revisión en el plan estratégico 2025-2030 |
| Efecto comercial | La clasificación, el destino y las excepciones aplicables determinan la concesión de licencias | Los exportadores de artículos InP enumerados solicitan una licencia comercial | Autorización para exportaciones de materiales calificados enumerados | Las empresas de corte, envasado y prueba de obleas cubiertas pueden solicitar la calificación PADIS con la inversión en I+D requerida | Permisos condicionales y discrecionales para el comercio enumerado calificado | Las condiciones de uso en el lugar de trabajo y la exposición activan las responsabilidades de agentes peligrosos |
| Atractivo de la política actual | Medio | Bajo | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
El requisito directo de licencia de exportación de InP de China respalda una calificación baja para los exportadores, mientras que los controles dependientes de especificaciones de Estados Unidos, Alemania y los Emiratos Árabes Unidos respaldan calificaciones medias para el comercio de epiobleas calificadas. La calificación media de Brasil refleja el acceso condicional al PADIS con obligaciones de I+D, y la de Sudáfrica refleja las responsabilidades de agentes químicos en el lugar de trabajo cuando la exposición o el uso en el lugar de trabajo pone las normas en vigor. La perspectiva de continuidad para Estados Unidos, China y los Emiratos Árabes Unidos mantiene la clasificación y la concesión de licencias como las principales condiciones comerciales bajo sus marcos operativos. La evaluación programada de la UE para Alemania, la revisión de Brasil a partir de 2029 con al menos 24 meses para cualquier ajuste resultante, y la revisión regulatoria de Sudáfrica respaldan la continuidad porque las revisiones no prescriben por sí mismas cambios en los deberes de fabricación o comercio.
Etapas de la Cadena de Valor
La cadena de valor compara la producción de sustratos, el procesamiento epitaxial y la fabricación de dispositivos ópticos por sus distintas fuentes de ingresos para los proveedores. Freiberger combina la síntesis a alta presión, el crecimiento de cristales por VGF y el corte mecánico y el acabado final de obleas dentro de su flujo de producción de InP. Su secuencia integrada significa que la calidad del cristal y el acabado contribuyen conjuntamente a la oblea vendible en lugar de generar necesariamente transacciones separadas. Los proveedores posteriores pueden capturar valor adicional convirtiendo ese sustrato en una estructura de capas especificada o en un dispositivo óptico funcional.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Crecimiento de cristales y acabado de sustratos | Productores de sustratos de InP como Freiberger Compound Materials y AXT | Ventas de sustratos terminados | Pérdida de material vendible cuando la calidad del cristal o la superficie no cumple las especificaciones | Vincular el control de calidad del cristal con la retroalimentación del corte de obleas |
| Procesamiento epitaxial | Proveedores de epiobleas de InP como IQE | Ventas de epiobleas | Aceptación de la pila de capas para el diseño de dispositivo previsto | Alinear las especificaciones de capas y las pruebas de aceptación con el desarrollo del dispositivo |
| Fabricación de dispositivos ópticos | Productores de dispositivos ópticos de InP como Coherent | Ventas de dispositivos ópticos | Convertir las funciones ópticas integradas en un dispositivo validado | Validar la combinación de láser y amplificador antes de escalar el producto |
| Fuente: Mordor Intelligence | ||||
El láser sintonizable S7500 de Coherent utiliza una plataforma monolítica de InP que integra un láser y un amplificador óptico de semiconductor. Esa combinación ilustra cómo el valor posterior depende de la integración funcional más allá del sustrato en sí. La combinación láser-amplificador sitúa la integración del dispositivo aguas abajo de la venta de epiobleas, lo que permite a proveedores separados obtener ingresos de la preparación del material y la función óptica terminada.
Panorama Competitivo
Concentración del Mercado
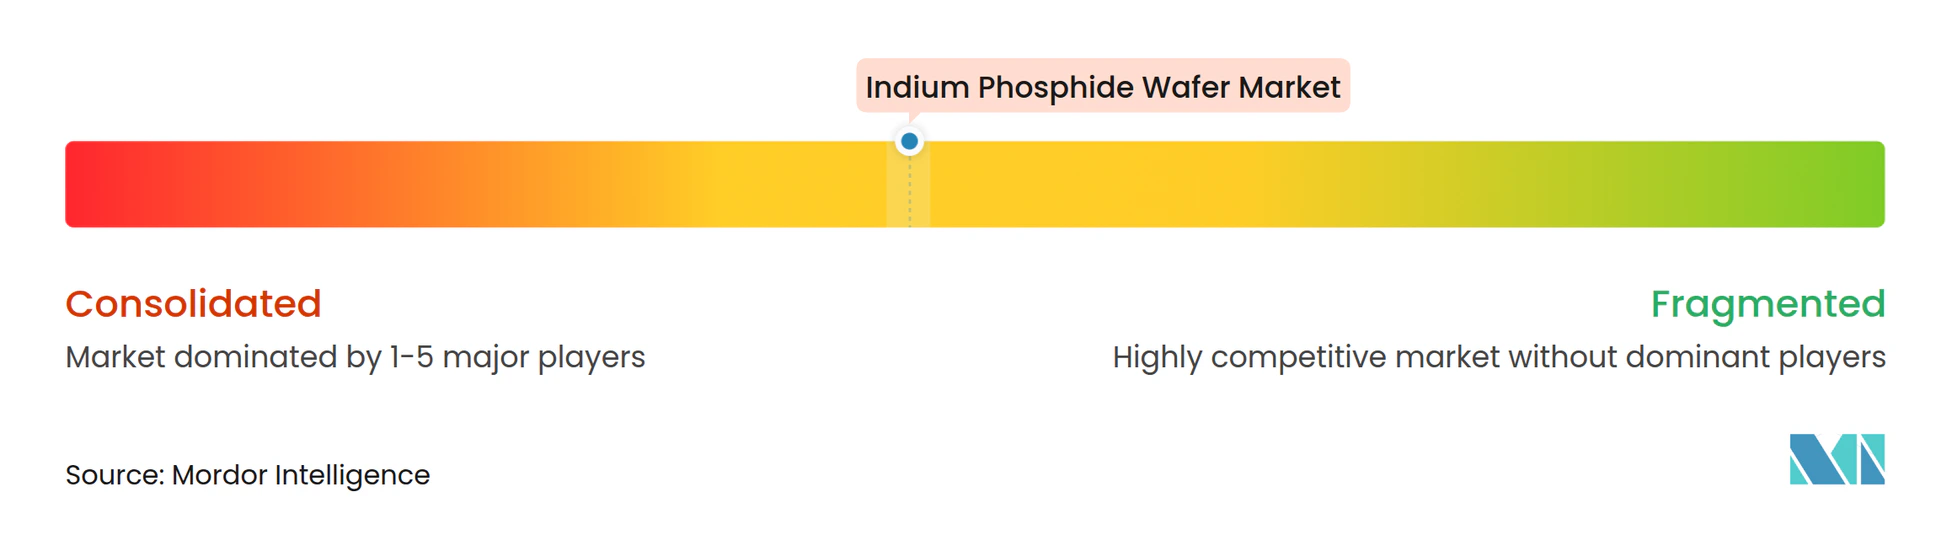
La competencia se centra en capacidades especializadas de sustratos y epitaxia, con proveedores que compiten en diferentes etapas de la fabricación de dispositivos ópticos. Sumitomo Electric Semiconductor Materials, Inc. suministra sustratos de InP, mientras que AXT, Inc. reportó ingresos récord de InP a nivel de empresa de 30,7 millones de USD en el segundo trimestre de 2026. Freiberger Compound Materials GmbH cultiva cristales de InP mediante VGF, mientras que Xiamen Powerway Advanced Material Co., Ltd. suministra materiales de semiconductores compuestos, incluidas obleas de InP. IQE plc suministra productos de obleas de semiconductores compuestos y soluciones de materiales avanzados a nivel mundial. El grupo abarca el sustrato y el crecimiento de cristales en Sumitomo Electric, AXT y Freiberger, y el suministro de epiobleas en IQE, por lo que los compradores pueden abastecerse en cualquiera de las dos etapas.
Los términos de suministro a largo plazo y los permisos de exportación determinan a qué fabricantes de dispositivos puede atender un productor de sustratos desde su capacidad. El 11 de junio de 2025, la subsidiaria de AXT, Tongmei, recibió los permisos de exportación iniciales de China para reanudar los envíos de sustratos de InP a ciertos clientes en Europa y Japón. En julio de 2026, AXT acordó con Lumentum Operations suministrar y reservar capacidad de sustratos de obleas de InP, incluido un compromiso anual mínimo hasta diciembre de 2031 y apoyo para capacidad adicional que pueda ser necesaria. Un comprador bajo dicho acuerdo asegura una posición de suministro definida en un productor cuyos envíos desde China dependen de los permisos de exportación chinos.
La amplitud de materiales ofrece otra ruta competitiva cuando un proveedor de obleas atiende a varias tecnologías de interconexión óptica. IQE informó que la fuerte demanda de InP impulsó el crecimiento del volumen en el primer semestre de 2026, junto con calificaciones complementarias en tecnologías de interconexión óptica basadas en GaAs para inteligencia artificial y centros de datos. El resultado de InP se refiere al volumen de producción, mientras que la actividad de GaAs se refiere a la calificación de nuevas tecnologías de interconexión. Para los desarrolladores de interconexión óptica, el acceso al suministro de InP y al trabajo de calificación de GaAs en un único proveedor puede respaldar diseños que utilicen cualquiera de los dos materiales.
Líderes de la Industria de Obleas de Fosfuro de Indio
-
Sumitomo Electric Semiconductor Materials, Inc.
-
AXT, Inc.
-
Freiberger Compound Materials GmbH
-
Xiamen Powerway Advanced Material Co., Ltd.
-
IQE plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Obleas de Fosfuro de Indio Empresas cubiertas en este informe
- Sumitomo Electric Semiconductor Materials, Inc.
- AXT, Inc.
- Freiberger Compound Materials GmbH
- Xiamen Powerway Advanced Material Co., Ltd.
- IQE plc
- Coherent Corp.
- JX Advanced Metals Corporation
- Semiconductor Wafer, Inc.
- Visual Photonics Epitaxy Co., Ltd. (VPEC)
- IntelliEPI
- VIGO Photonics S.A.
- Western Minmetals (SC) Corporation
- PAM-XIAMEN (Powerway Wafer)
- SHANGHAI FAMOUS TRADE CO., LTD (ZMKJ)
- Atecom Technology Co., Ltd.
- Ding Ten Industrial Inc.
- Logitech Ltd.
- LandMark Optoelectronics Corporation
- Epihouse Optoelectronics Co., Ltd.
- Century Goldray Semiconductor Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan formas de suministrar sustratos de InP y epiobleas a canales de producción y diseño de chips en desarrollo. En septiembre de 2026, la Línea Piloto de Chips Fotónicos Holandesa alojada por TNO en Eindhoven alcanzó su punto de construcción más alto, con producción de chips de InP planificada a escala de oblea de 6 pulgadas. Por separado, SMART Photonics y GlobalFoundries anunciaron un servicio conjunto de fotónica de silicio e InP, con disponibilidad general prevista para el segundo semestre de 2027.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Calificar sustratos de InP de 150 mm para nueva capacidad de procesamiento | La línea de Eindhoven alcanzó un hito de construcción en septiembre de 2026 y planea producción de chips de InP de 6 pulgadas | Operaciones prospectivas de fundición de chips de InP | Desarrollar especificaciones de sustratos y lotes de prueba con el futuro propietario del proceso | La calificación depende de una línea cuya producción está planificada | TNO y productores de sustratos de InP calificados |
| Desarrollar epiobleas para láseres híbridos y moduladores | El servicio conjunto planificado combina los PIC de InP de SMART Photonics con la tecnología de silicio de GlobalFoundries | Fabricantes de PIC de InP que respaldan diseños híbridos | Alinear las estructuras epitaxiales con las funciones ópticas activas previstas | Aceptación del material dentro de la arquitectura de dispositivo combinada | SMART Photonics y proveedores de epiobleas calificados |
| Agregar lotes de sustratos especiales para un canal de diseño de acceso abierto | El servicio conjunto de fundición tiene como objetivo la disponibilidad general en el segundo semestre de 2027 | Fundiciones de InP que atienden a diseñadores de productos fotónicos | Agrupar los requisitos de diseño compatibles en lotes de sustratos repetibles | La demanda de diseño debe convertirse en compromisos de producción | SMART Photonics y proveedores de sustratos que atienden a diseños participantes |
| Fuente: Mordor Intelligence | |||||
La apertura central es hacer que una oblea de InP especificada sea útil dentro de una plataforma de producción en desarrollo antes de que el acceso se amplíe a los diseñadores. El estado de construcción de la línea piloto y el objetivo de disponibilidad del servicio conjunto en el segundo semestre de 2027 hacen que la preparación para la calificación sea una apertura a más corto plazo que el suministro en volumen. Los proveedores de materiales pueden buscar la calificación en esa interfaz, con la expansión comercial dependiendo de las especificaciones de obleas aceptadas y los compromisos de producción eventuales.
Desarrollos recientes de la industria en Mercado de Obleas de Fosfuro de Indio
- Sep 2026: Tower Semiconductor y NewPhotonics reportaron envíos en alto volumen de circuitos integrados fotónicos de 800G y 1,6T en la plataforma PH18DA de Tower, que integra heterogéneamente componentes InP sobre silicio.
- Ago 2026: Sumitomo Chemical comenzó a vender epiobleas de InP de 4 pulgadas producidas en sus instalaciones de Ibaraki en Japón.
- Jul 2026: AXT firmó un acuerdo definitivo con Lumentum Operations para suministrar y reservar capacidad de sustratos de obleas de InP, incluido un compromiso anual mínimo hasta diciembre de 2031 y apoyo para capacidad adicional que pueda ser necesaria.
Mercado de Obleas de Fosfuro de Indio Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado global de obleas de fosfuro de indio mide los ingresos anuales de los productos de obleas de fosfuro de indio (InP) vendidos en todo el mundo como sustratos de dispositivos. Cubre productos de obleas de InP masivas y epitaxiales en las configuraciones de sustrato aceptadas.
Exclusiones del alcance: Los productos de obleas que no son de InP, incluidas las obleas de silicio sin procesar y las obleas de semiconductores compuestos fabricadas con materiales distintos del InP, las materias primas de galio e indio vendidas por separado, los servicios de fabricación de dispositivos posteriores, los servicios de envasado y montaje de módulos vendidos por separado, y los módulos ópticos o electrónicos y el equipo final están excluidos.
Descripción General de la Segmentación
- Por Diámetro
- 50,8 mm
- 76,2 mm
- 100 mm
- 150 mm y superior
- Por Tipo de Dopaje de Oblea
- Conductora sin Dopar
- Tipo N (dopada con S/Sn)
- Tipo P (dopada con Zn)
- Semiaislante (dopada con Fe)
- Por Aplicación
- Fotónica y Transceptores Ópticos
- Dispositivos de RF y de Ondas Milimétricas (HEMT, HBT)
- Fotovoltaicos y Conversión de Potencia
- Detección Cuántica y Especializada
- Por Industria de Usuario Final
- Telecomunicaciones y Comunicaciones de Datos
- Electrónica de Consumo y Dispositivos Portátiles
- Aeroespacial y Defensa
- Automoción y Transporte
- Medicina y Ciencias de la Vida
- Por Tecnología de Fabricación
- Obleas de Masa Crecida por VGF
- Obleas de Masa Crecida por LEC/tCZ
- InP Epitaxial sobre Si (Híbrido)
- Sustratos Listos para Epitaxia por MBE/MOCVD
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La evidencia pública, como el marco de redes ópticas de la Unión Internacional de Telecomunicaciones, las divulgaciones de empresas como Coherent y Sumitomo Chemical, el informe de Semiconductor Today sobre el acuerdo de suministro de obleas de InP de AXT con Lumentum, y el trabajo revisado por pares sobre sustratos de InP, ayuda a los analistas a examinar la demanda óptica, los formatos de obleas, la capacidad de producción y la calidad de los cristales. Estas fuentes también identifican dónde los indicadores de dispositivos y redes posteriores describen el contexto de la demanda en lugar de las ventas de obleas en sí.
Los archivos de empresas, los materiales para inversores, los anuncios y los informes de semiconductores de buena reputación pueden añadir ingresos de obleas, envíos, capacidad, precios y contexto regional, con cuidado de separar las medidas a nivel de empresa de las cifras específicas de InP. Estas fuentes nombradas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas incluirían a productores de sustratos y epiobleas, fundiciones fotónicas, fabricantes de dispositivos y compradores de componentes ópticos, con directores ejecutivos, líderes funcionales y gerentes que comprenden las compras, la producción o la calificación de materiales. Los encuestados probarían los hallazgos secundarios sobre ventas de proveedores, precios, formatos de obleas, dopaje, aplicaciones y demanda regional, mientras que los analistas reconciliarían las opiniones divergentes con los archivos, las divulgaciones de productos y otros indicadores independientes. Cuando una variable o geografía permanezca sin reportar, los analistas utilizarían la evidencia documentada más cercana, registrarían la brecha para su revisión y la triangularían con información de empresas y canales antes de incorporarla al modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos: 20% | APAC: 45% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos anuales globales de los proveedores de productos de obleas de InP, luego verifica el resultado de forma selectiva mediante la consolidación de proveedores y los precios de venta de obleas muestreados multiplicados por los volúmenes de envío. Los ingresos documentados de los productores, el volumen de envíos, los precios de las obleas y la utilización de la capacidad informan el lado de la oferta. La producción de transceptores ópticos y dispositivos fotónicos, las expansiones de telecomunicaciones y centros de datos, y la expansión divulgada de fundiciones o clientes ayudan a probar la demanda y su calendario. Las participaciones por diámetro, dopaje, forma del producto, aplicación, usuario final y región se construyen a partir de las mezclas de productos divulgadas, las capacidades de producción, los usos de los clientes y la evidencia comercial o de empresas, con cada clasificación aplicada a la misma venta de obleas. El análisis de regresión o de escenarios puede llevar los indicadores de demanda y capacidad a través de la previsión. Las trayectorias separadas de precios y mezcla de productos traducen el volumen en valor, y los expertos primarios verifican la razonabilidad de las trayectorias a nivel de variable. Los analistas reconcilian los períodos y unidades inconsistentes, utilizan rangos documentados cuando las fuentes difieren y marcan los insumos no respaldados para una verificación adicional en lugar de tratar las ventas a nivel de empresa o los ingresos de dispositivos posteriores como ingresos de obleas.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, los indicadores del mercado, la evidencia comercial y las respuestas de investigación, luego verificaron los totales, las participaciones, las unidades, la alineación de años y los movimientos inusuales frente a señales independientes. Investigan las variaciones materiales, revisan las definiciones y cálculos de las fuentes, y vuelven a contactar a un encuestado relevante cuando un punto no resuelto podría cambiar una conclusión de proveedor, segmento o regional. Un segundo analista revisa el modelo y la narrativa antes de la aprobación. El conjunto de datos se actualiza anualmente, se revisa entre ciclos después de eventos materiales de capacidad, precios, política de exportación o demanda, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Tamaño del Mercado de Obleas de Fosfuro de Indio de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de obleas de fosfuro de indio mide los ingresos anuales de los productos de obleas de fosfuro de indio (InP) vendidos en todo el mundo como sustratos de dispositivos.
Los principales factores de brecha incluyen la cobertura definida del estudio y las opciones de modelado específicas del mercado. Los analistas reconcilian los períodos y unidades inconsistentes, utilizan rangos documentados cuando las fuentes difieren y marcan los insumos no respaldados para una verificación adicional en lugar de tratar las ventas a nivel de empresa o los ingresos de dispositivos posteriores como ingresos de obleas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 247,4 millones de USD (2027) | |
| Editorial de Investigación Global A | 143 millones de USD (2025) | En su base de 2025, esta estimación es un 42,2% inferior al valor de este informe para 2027 de 247,4 millones de USD, 2 años después. Su año de medición de 2025 es anterior al año de comparación, por lo que el crecimiento intermedio del mercado global de obleas de InP puede contribuir a la estimación más baja del año anterior. |
| Consultora Global B | 211,3 millones de USD (2025) | En su base de 2025, esta estimación es un 14,6% inferior al valor de este informe para 2027 de 247,4 millones de USD, 2 años después. Su año de medición de 2025 es anterior al año de comparación, por lo que el crecimiento intermedio del mercado global de obleas de InP puede contribuir a la estimación más baja del año anterior. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de los proveedores, los indicadores del mercado, la evidencia comercial y las respuestas de investigación, luego verifican los totales, las participaciones, las unidades, la alineación de años y los movimientos inusuales frente a señales independientes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de obleas de fosfuro de indio y sus perspectivas de crecimiento?
Se espera que el tamaño alcance los 247,4 millones de USD en 2027 y los 438,5 millones de USD en 2032, creciendo a una CAGR del 12,13% durante 2027-2032.
¿Qué impulsa la demanda de obleas de InP?
Los enlaces ópticos de alta velocidad y el backhaul 5G respaldan la demanda. Coherent señaló en agosto de 2026 que estaba en camino de duplicar su producción interna de InP para finales de 2026.
¿Qué diámetro de oblea lidera las ventas?
El segmento de 100 mm lideró con una participación del 43,73% en 2026. Se prevé que las obleas de 150 mm y más crezcan más rápido con una CAGR del 13,9% durante 2027-2032.
¿Qué empresas son proveedores destacados de obleas de InP?
Las empresas líderes incluyen Sumitomo Electric Semiconductor Materials, Inc., AXT, Inc., Freiberger Compound Materials GmbH, Xiamen Powerway Advanced Material Co., Ltd. e IQE plc.
¿Qué desafío puede restringir las entregas de sustratos de InP?
La administración de exportaciones puede extender los ciclos de cumplimiento. AXT informó en 2025 que las certificaciones de uso final de los clientes añadieron trámites y costos de cumplimiento en todo su negocio de sustratos de obleas.
¿Qué región lidera la industria de obleas de InP?
Asia-Pacífico mantuvo una participación del 41,91% en 2026 y se prevé que sea la región de mayor crecimiento, con una CAGR del 12,9% durante 2027-2032.