
Tamaño y Participación del Mercado de Obleas de Silicio para Semiconductores
Análisis del Mercado de Obleas de Silicio para Semiconductores por Mordor Intelligence
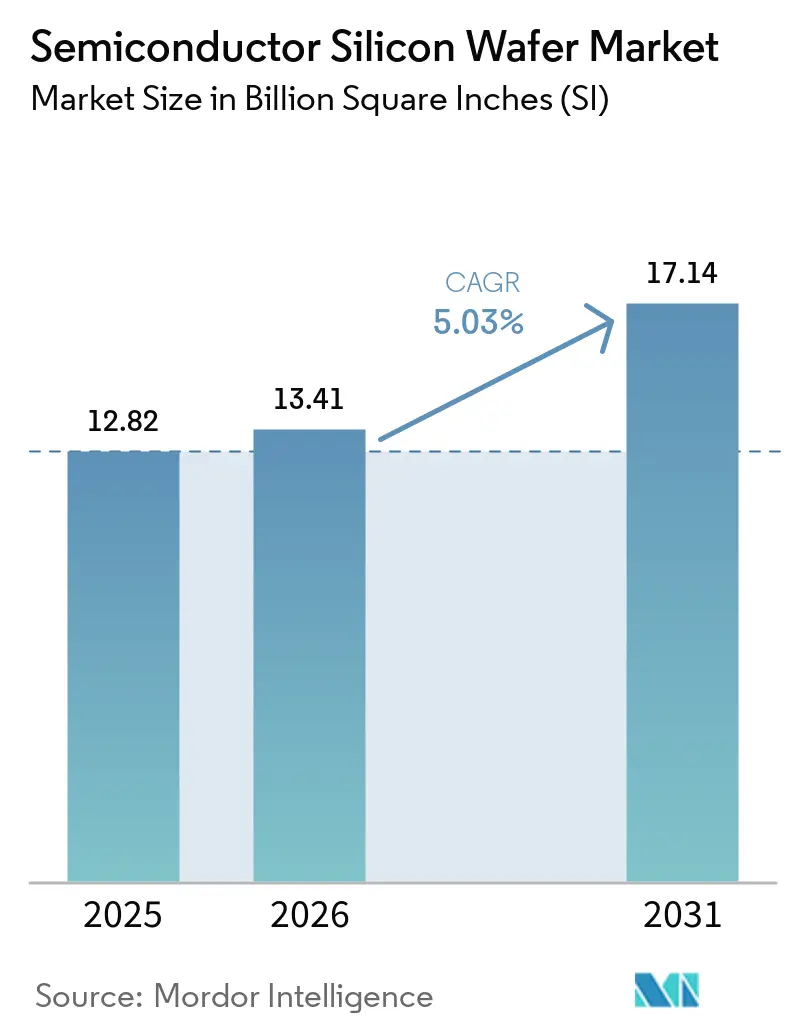
El tamaño del mercado de obleas de silicio para semiconductores fue valorado en 13,41 mil millones de Pulgadas Cuadradas en 2026 y se estima que crecerá desde 14,08 mil millones de Pulgadas Cuadradas en 2027 hasta alcanzar 18,36 mil millones de Pulgadas Cuadradas en 2032, con una CAGR del 5,45% durante el período de previsión (2027-2032).
La computación avanzada, los productos conectados y la electrificación de vehículos sostienen la demanda, mientras que las expansiones de fabricación en China incrementan el consumo de sustratos. Estas fuerzas favorecen el silicio de 300 mm y los sustratos específicos para aplicaciones, pero las cargas de capital pueden ralentizar la conversión de la inversión en suministro fiable. Los productores responden mediante inversión en capacidad, operaciones regionales y calificación de clientes que conectan los nuevos activos con las fábricas en operación. Los productores con capacidad calificada de 300 mm pueden atender a las fábricas en operación con mayor rapidez, mientras que la nueva capacidad debe superar la aceptación del cliente antes de contribuir al suministro utilizable.
Conclusiones Clave del Informe
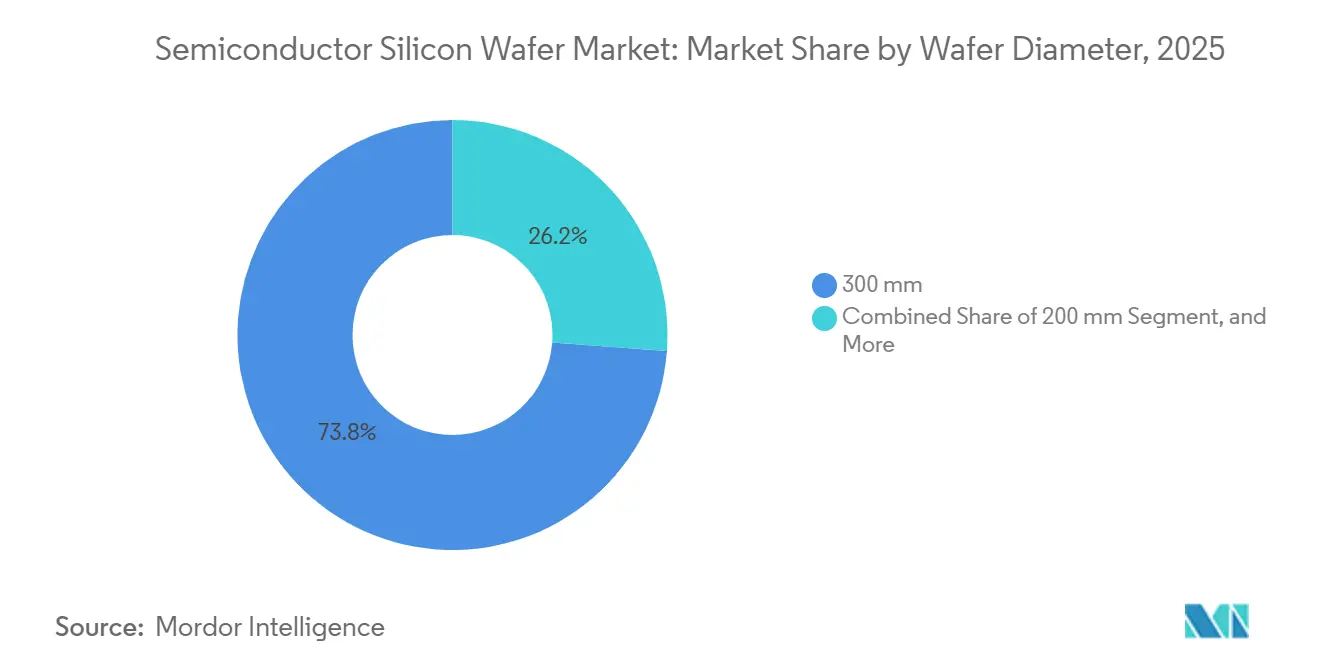
- Por diámetro de oblea, las obleas de 300 mm lideraron con una cuota del 74,02% del mercado de obleas de silicio para semiconductores en 2026 y también se prevé que crezcan más rápido, con un CAGR del 5,62% durante 2027-2032.
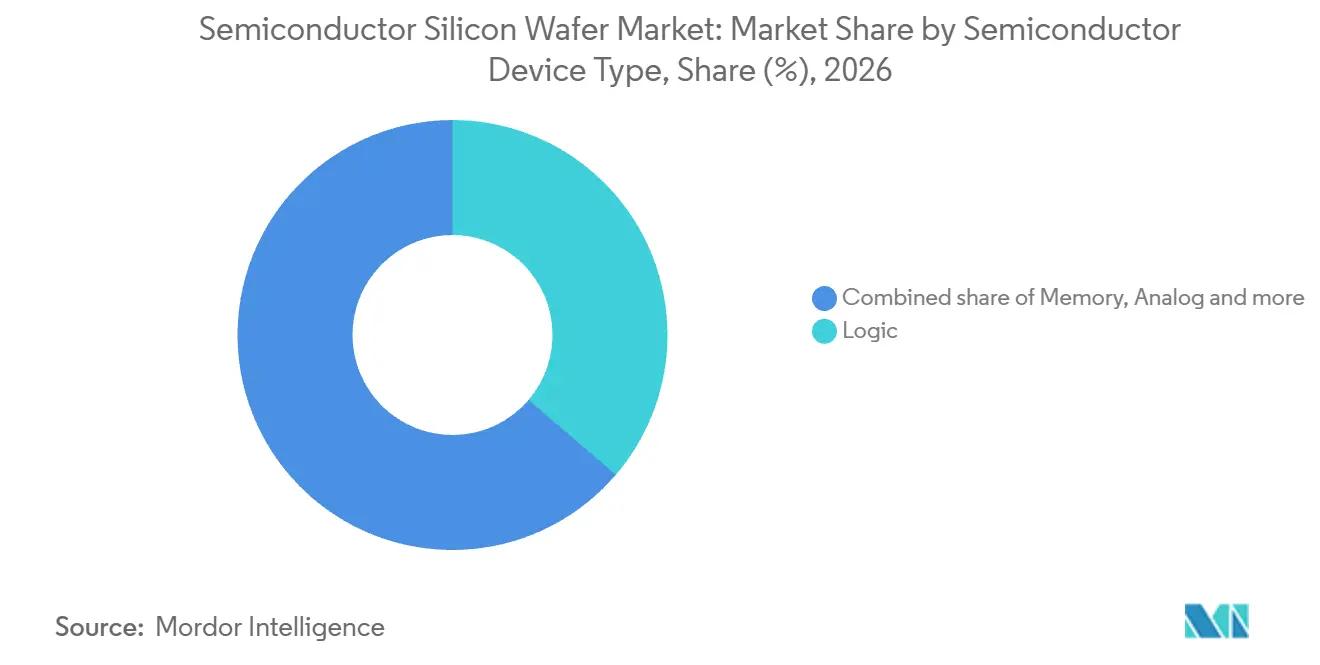
- Entre los tipos de dispositivos semiconductores, la lógica lideró con una cuota del 36,26% en 2026, mientras que se proyecta que los discretos/de potencia crezcan más rápido con un CAGR del 6,62% durante 2027-2032.
- Los tipos de obleas estuvieron liderados por la prime pulida, con una cuota del 73,68% del tamaño del mercado de obleas de silicio para semiconductores en 2026, mientras que se prevé que SOI crezca más rápido con un CAGR del 5,9% durante 2027-2032.
- Para las aplicaciones de usuario final, la electrónica de consumo mantuvo la mayor cuota con un 40,95% en 2026, mientras que se prevé que el sector automotriz crezca más rápido con un CAGR del 8,75% durante 2027-2032.
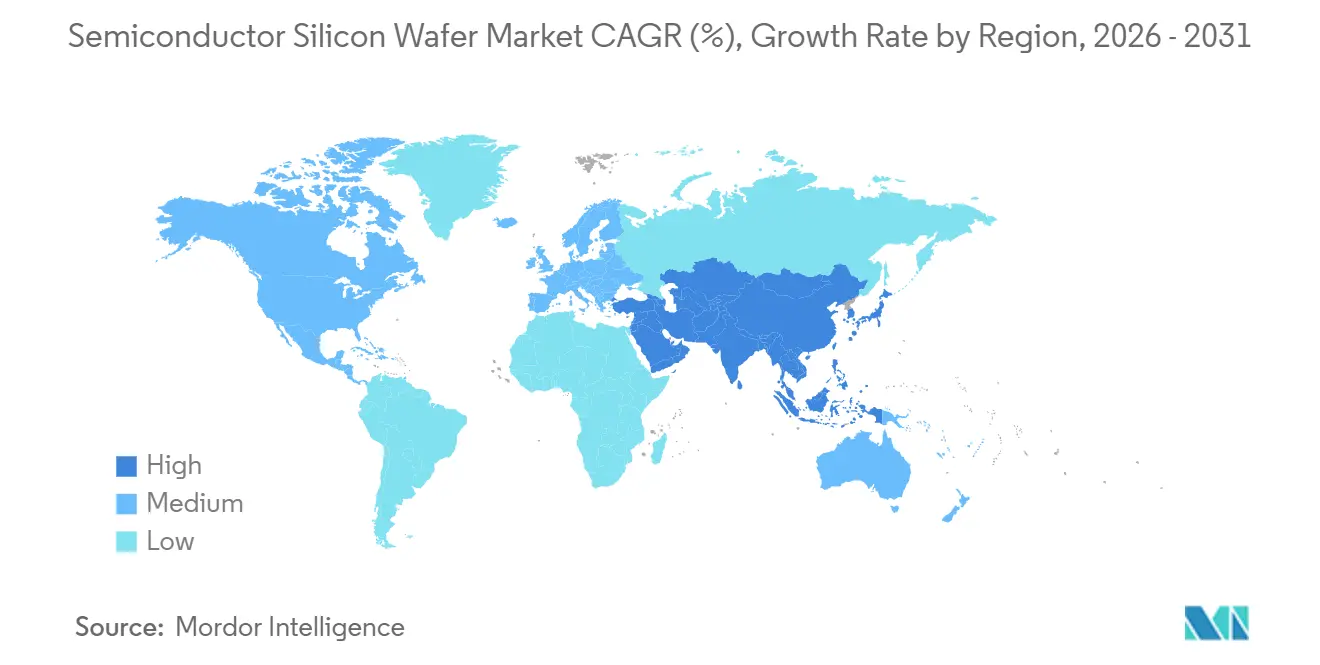
- Geográficamente, Asia-Pacífico lideró con una cuota del 78,72% en 2026 y también se proyecta que crezca más rápido, con un CAGR del 5,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Demanda de Obleas de 300 mm Procedente de Fábricas de Lógica Avanzada | +3% | Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Proliferación de Dispositivos de Consumo 5G e IoT | +1.4% | República Popular China | Corto plazo (≤ 2 años) |
| Auge de Semiconductores de Grado Automotriz (Vehículos Eléctricos y ADAS) | +1% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Construcción de Fábricas Subsidiadas por el Estado en China y Oriente Medio | +0.9% | República Popular China | Largo plazo (≥ 4 años) |
| Escasez en Líneas de 200 mm de Potencia Especializada que Eleva los Precios de Venta Promedio | +0.4% | Asia-Pacífico, Europa y América del Norte | Corto plazo (≤ 2 años) |
| Sustratos Híbridos SOI y SiC sobre Si que Amplían el Área de Silicio | +0.3% | República Popular China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Obleas de 300 mm por parte de Fundiciones de Lógica Avanzada
La expansión de fábricas de lógica avanzada puede ampliar la base de clientes potenciales para sustratos de 300 mm, ya que la demanda de inteligencia artificial respalda programas de fabricación adicionales. Al 5 de mayo de 2025, TSMC Arizona había completado la estructura principal de su segunda fábrica de 3 nm y estaba equipando las instalaciones para satisfacer la rápidamente creciente demanda de clientes de inteligencia artificial. El 15 de octubre de 2026, el director ejecutivo de TSMC, C.C. Wei, declaró que la construcción de la segunda fábrica de Arizona estaba completa y que el traslado e instalación de equipos estaban en marcha. Esperaba producción en volumen en el tercer trimestre de 2027, ligeramente adelantada respecto al calendario previsto. Ese inicio de producción esperado sitúa la demanda recurrente de sustratos dentro del período de previsión, en lugar de en el hito de equipamiento de la fábrica en 2025.
Proliferación de Dispositivos de Consumo 5G e IoT
La adopción del 5G puede respaldar la demanda de semiconductores relacionada con dispositivos dentro de una base de clientes de telecomunicaciones establecida. China Mobile Limited reportó 702,3 millones de clientes de redes 5G en el tercer trimestre de 2026 en estadísticas internas no auditadas del grupo. Reportó un incremento neto de 44,74 millones de clientes de redes 5G en el primer semestre de 2026. La Academia China de Tecnología de la Información y las Comunicaciones reportó 123 millones de envíos de teléfonos 5G en el mercado doméstico de China en enero-junio de 2026, un aumento del 1,7% interanual. Los proveedores de obleas obtienen exposición a través de los chips para esos envíos de teléfonos inteligentes, vinculando su demanda a los volúmenes de dispositivos junto con la base de servicios en expansión del operador.
Auge de Semiconductores de Grado Automotriz (Vehículos Eléctricos y ADAS)
La oportunidad en el sector automotriz se amplía cuando los vehículos eléctricos ganan una mayor participación en la demanda de automóviles nuevos. En enero-agosto de 2026, la Unión Europea (UE) registró 1,64 millones de nuevos turismos eléctricos de batería, lo que representa el 21,7% de las matriculaciones de automóviles nuevos.[1] Esa cuota aumentó desde el 15,8% en el período correspondiente de 2025, lo que indica un cambio en la demanda de vehículos de la región. Este cambio en la combinación puede crear un canal de demanda para los proveedores que atienden los requisitos de semiconductores de los vehículos eléctricos de batería. Renesas citó una previsión de TechInsights según la cual el TAM de semiconductores automotrices alcanzaría 1,8 veces su nivel de 2024 para 2030, con un crecimiento vinculado al aumento del contenido de semiconductores por vehículo, por lo que la demanda de chips puede crecer más rápido que los volúmenes de vehículos.
Construcción de Fábricas Subsidiadas por el Estado en China y Oriente Medio
Las expansiones de fábricas respaldadas por el Estado pueden convertir la inversión industrial en demanda de sustratos de silicio. El aviso de elegibilidad fiscal de China de abril de 2026 incluyó a los productores de obleas de silicio de al menos 8 pulgadas entre los fabricantes de materiales clave y cubrió los beneficios especificados de 2025. Las empresas previamente listadas que buscaban beneficios para el nuevo año debían volver a solicitar del 7 al 19 de abril de 2026, excepto para la política de IVA de importación a plazos. Por separado, el Fondo de Inversión de la Industria de Circuitos Integrados Nacional Fase II y la Inversión Industrial de Hefei tenían participaciones en ChangXin Xinqiao a marzo de 2025. El informe semestral de 2026 del Grupo Tecnológico ChangXin describió la construcción de la fábrica Fase II de Hefei de esa filial como prácticamente completa, con la capacidad aumentando de manera constante. Una expansión que ya es constante puede generar consumo de obleas antes de que el proyecto alcance su escala de producción final.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desafíos de Inversión de Capital y Rendimiento en Obleas de 300 mm Ultraplanas | -0.7% | Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Ciclos de Inventario Liderados por DRAM que Deprimen los Pedidos | -0.5% | Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Cuellos de Botella en la Pureza del Crisol de Cuarzo y el Polisilicio | -0.3% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Riesgo de Sustitución de Materiales por SiC y GaN | -0.2% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Desafíos de Inversión de Capital y Rendimiento en Obleas de 300 mm Ultraplanas
Una nueva fábrica puede absorber más efectivo del que las operaciones de un productor de obleas generan. Siltronic reportó un flujo de caja neto negativo en 2025 debido al elevado gasto de capital centrado en su nueva fábrica de Singapur. En el primer semestre de 2026, el flujo de caja neto mejoró respecto al primer semestre de 2025, pero se mantuvo negativo, mientras que su gasto de capital de 2026 se centró en las expansiones de capacidad en Singapur y el gasto de capital recurrente en estado estable. Un productor puede necesitar apoyo financiero continuo incluso después de reducir el gasto, lo que limita el efectivo generado internamente disponible para otra inversión de fabricación. La consecuencia comercial es una posible brecha entre las ambiciones técnicas de capacidad y los fondos disponibles para sostener expansiones de producción sucesivas.
Ciclos de Inventario Liderados por DRAM que Deprimen los Pedidos
Los ciclos de inventario de DRAM pueden hacer que el momento de los pedidos de obleas sea más volátil que el requisito subyacente de producción de memoria. Cuando los inventarios superan los niveles previstos por los fabricantes, la reducción de existencias puede aplazar la reposición incluso mientras los dispositivos continúan en fabricación. Para los proveedores de obleas de silicio, esto crea un riesgo de sincronización entre la demanda implícita por la producción de memoria y los pedidos disponibles para cargar los activos de producción. La recuperación en la demanda de dispositivos no elimina ese riesgo de sincronización hasta que se reanuda la reposición. Los pedidos retrasados pueden dejar la capacidad de obleas expuesta a la memoria infrautilizada y prolongar el período durante el cual deben soportarse los costos fijos de fabricación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Diámetro de Oblea:
La Demanda de Inteligencia Artificial Refuerza el Consumo de Gran DiámetroLas obleas de 300 mm representaron una cuota del 74,02% del tamaño del mercado de obleas de silicio para semiconductores en 2026 y son el segmento más grande y de más rápido crecimiento, con un CAGR previsto del 5,62% durante 2027-2032. En abril-junio de 2026, SUMCO reportó un aumento sustancial en sus propios envíos de obleas de silicio de 300 mm, ya que la demanda continuó para lógica de vanguardia y memoria utilizadas en centros de datos de IA.[2] La demanda que abarca ambas categorías de dispositivos ofrece a los productores de sustratos múltiples fuentes de demanda dentro del mismo ciclo de inversión en computación. Un proveedor que atiende ambas categorías puede ganar volumen a través de diferentes productos de chips mientras mantiene una dependencia común en la infraestructura de IA.
Las obleas de silicio pulidas de grado prime de 200 mm de Formosa Sumco Technology sirven a productos de circuitos integrados (CI) de gestión de energía. La empresa informó que una mayor demanda de esos CI había elevado la utilización en sus fábricas de clientes de 8 pulgadas. Vinculó la demanda de gestión de energía a las especificaciones de corriente continua de alta tensión en servidores de IA y a aplicaciones automotrices e industriales. La gestión de energía expone las obleas de 200 mm de Formosa Sumco Technology a la computación, los vehículos y el equipo industrial a través del control eléctrico. La infraestructura de IA puede, por tanto, respaldar la demanda de obleas de este proveedor a través de circuitos de gestión de energía junto con los requisitos de lógica de vanguardia de la industria.



Por Tipo de Dispositivo Semiconductor:
La Escala Lógica Satisface la Amplia Demanda de PotenciaLa lógica fue el segmento más grande, representando una participación del 36,26% del área total de obleas de silicio en 2026. Intel expandió Intel 18A a la fabricación de alto volumen en Arizona y Oregón en 2025 para semiconductores lógicos de vanguardia. La fabricación de alto volumen en dos sitios de los Estados Unidos vincula la producción de lógica de vanguardia al consumo sostenido de obleas en fábricas en operación. La expansión de Intel, por tanto, respalda los sustratos lógicos a través de la escala de fabricación en 2 estados, en lugar de solo a través de anuncios de procesos.
Los discretos/potencia son el segmento de mayor crecimiento, con una CAGR prevista del 6,62% durante 2027-2032. Los ingresos del segmento de Sistemas de Potencia y Sensores de Infineon aumentaron un 14% trimestre a trimestre en el tercer trimestre del ejercicio fiscal 2026, finalizado el 30 de junio de 2026. El aumento fue impulsado principalmente por la creciente demanda de productos para servidores y centros de datos de inteligencia artificial. El segmento cubre semiconductores de potencia y su control, junto con sensores, productos de radiofrecuencia y controladores USB. Para los proveedores de obleas de discretos/potencia, la demanda relevante se centra en la entrega de potencia de silicio dentro de la infraestructura de computación, una aplicación más estrecha que el segmento de reporte más amplio de Infineon.

Por Tipo de Oblea:
La Escala Pulida y la Conectividad Óptica DivergenLas obleas prime pulidas fueron el segmento más grande, con una cuota del 73,68% en 2026. Para diseños lógicos, de memoria o analógicos construidos sobre una oblea de silicio en masa como punto de partida, el pulido prime prepara la superficie para el procesamiento posterior del dispositivo. Una fbrica se beneficia de una capa aislante o de una estructura epitaxial solo cuando su proceso de dispositivo requiere esa arquitectura. Los proveedores de obleas prime pulidas atienden, en consecuencia, el requisito de silicio en masa subyacente, con su oportunidad comercial basada en obleas terminadas repetibles para diseños establecidos, mientras que los sustratos especializados abordan diferentes necesidades de dispositivos.
El silicio sobre aislante (SOI) es el segmento de más rápido crecimiento, con un CAGR previsto del 5,9% durante 2027-2032. Las ventas de Photonics-SOI de Soitec se duplicaron interanualmente en el primer trimestre del ejercicio fiscal 2027, finalizado el 28 de junio de 2026, impulsadas por los volúmenes para la conectividad óptica de centros de datos de IA. El 2 de septiembre de 2026, la empresa esperaba que los ingresos de Photonics-SOI del ejercicio fiscal 2027 fueran de 2,5 a 3 veces su nivel del ejercicio fiscal 2026, con la perspectiva original asumiendo ninguna perturbación material del mercado de IA. La conectividad óptica crea, por tanto, una fuente adicional de demanda de sustratos derivada de la inversión en IA, con una demanda vinculada al movimiento de datos dentro de la infraestructura de computación.
Por Aplicación de Usuario Final:
La Escala de Dispositivos se Encuentra con la Electrificación de VehículosLa electrónica de consumo fue el segmento más grande, con una cuota del 40,95% en 2026. La División DX de Samsung Electronics produjo 214,3 millones de teléfonos inteligentes en 2025, con importantes sitios de producción en Corea del Sur, Vietnam, India y Brasil. Esa sustancial base de producción aguas abajo respalda la demanda de sustratos a través del contenido de semiconductores necesario en la fabricación de dispositivos de alto volumen, lo que otorga a las aplicaciones de consumo una influencia considerable sobre el consumo de obleas. Con los principales sitios de ensamblaje distribuidos en 4 países, la demanda de obleas sigue a las fábricas que fabrican los chips en lugar de a las plantas que ensamblan los teléfonos.
El sector automotriz es el segmento de más rápido crecimiento, con un CAGR previsto del 8,75% durante 2027-2032. Las ventas de obleas FD-SOI automotrices de Soitec aumentaron interanualmente en el primer trimestre del ejercicio fiscal 2027, finalizado el 28 de junio de 2026, principalmente a través de mayores volúmenes. Sus ventas de Power-SOI también aumentaron interanualmente ese trimestre, impulsadas por mayores volúmenes de 200 mm, con aplicaciones en sistemas de gestión de baterías de vehículos eléctricos y de control de energía. Estas líneas de productos separadas conectan la demanda de electrónica vehicular tanto con las funciones de procesamiento como con el control eléctrico. Las líneas FD-SOI y Power-SOI de Soitec muestran cómo la electrificación de vehículos recurre a sustratos separados para el procesamiento de radar y control y para la gestión de baterías y energía.
Análisis Geográfico
Mercado de Obleas de Silicio para Semiconductores en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 78,72% en el mercado de obleas de silicio para semiconductores en 2026 y se prevé que crezca más rápido, con una CAGR del 5,7% durante 2027-2032. Las operaciones de fabricación de chips en China de Hua Hong Semiconductor enviaron 5,38 millones de obleas procesadas equivalentes a 8 pulgadas en 2025, un aumento del 18,5% interanual. En el resto de Asia-Pacífico, X-FAB abrió una línea de fabricación en Sarawak, Malasia, en septiembre de 2025. Reportó una expansión gradual de la producción allí en febrero de 2026. Las ganancias de producción en una fundición en operación como Hua Hong añaden demanda de obleas sin esperar nuevas instalaciones.
América del Norte y Europa ofrecen adiciones de suministro distintas a través de inversiones completadas en fabricación de obleas. GlobalWafers America, una subsidiaria de GlobalWafers Co., Ltd., inauguró su instalación totalmente integrada de obleas de silicio para semiconductores de 300 mm en Sherman, Texas, en los Estados Unidos, en mayo de 2025.[3] En el resto de Europa, la expansión de Okmetic en Vantaa comenzó la producción en volumen a principios de 2026, centrándose en el crecimiento de cristales de 200 mm y obleas pulidas por uno y dos lados en Finlandia. Estas inversiones abordan diferentes diámetros y necesidades de producción, por lo que su importancia comercial radica en las capacidades específicas de sustrato añadidas localmente y en las alternativas resultantes disponibles para los fabricantes de semiconductores que buscan esos tipos de obleas.
América del Sur y Oriente Medio y África participan a través de diferentes etapas de la producción de semiconductores. En Brasil, la operación de HT Micron en São Leopoldo realiza encapsulación y pruebas de semiconductores para la industria electro-electrónica. Intel operó una fábrica de producción utilizando Intel 7 en Israel en 2025, situando la fabricación de chips dentro de Oriente Medio y África. El trabajo de HT Micron se sitúa después de la fabricación de obleas, mientras que la fábrica israelí de Intel se sitúa en la etapa donde se consumen los insumos de obleas, por lo que el ejemplo de Oriente Medio apunta directamente a la demanda de obleas.
Marco Regulatorio y Perspectivas
Esta comparación considera jurisdicciones seleccionadas desde la perspectiva de un fabricante que invierte localmente en obleas de silicio para semiconductores de al menos 8 pulgadas de diámetro. Los créditos de inversión, las normas de depreciación y el alivio condicional de derechos de importación afectan a diferentes partes de los requisitos de efectivo de un proyecto. Para un productor que evalúa un sitio de fabricación, la duración y la ventana de elegibilidad del apoyo pueden importar junto con su beneficio financiero principal.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China |
|---|---|---|---|
| Autoridad principal | Servicio de Impuestos Internos | Administraciones fiscales estatales de los Länder | Comisión Nacional de Desarrollo y Reforma y departamentos nacionales co-revisores |
| Instrumentos clave o dirección | Crédito de inversión de la Sección 48D, incluida la producción calificada de obleas de semiconductores | Depreciación de equipos para inversiones calificadas desde el 1 de julio de 2025 hasta el 31 de diciembre de 2027; reducciones del impuesto de sociedades promulgadas en 2028-2032 | Alivio condicional de derechos de importación para productores listados de obleas de al menos 8 pulgadas de diámetro, hasta el 31 de diciembre de 2030 |
| Efecto comercial | Crédito del 35% sobre bienes tangibles calificados, depreciables o amortizables, de uso original, integrales a la fabricación y puestos en servicio después de 2025 | Deducciones fiscales anticipadas mediante depreciación de saldo decreciente | Alivio de derechos para insumos de uso propio elegibles, materiales y sistemas de sala limpia, y repuestos de equipos cuando los bienes nacionales no estén disponibles o no cumplan los requisitos de rendimiento |
| Atractivo actual de la política | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En flexibilización | En endurecimiento |
| Fuente: Mordor Intelligence | |||
La calificación Alta de los Estados Unidos refleja su crédito de inversión calificada, mientras que En endurecimiento refleja la exclusión promulgada de propiedades cuya construcción comience después del 31 de diciembre de 2026. La calificación Media de Alemania refleja deducciones aceleradas, con En flexibilización basada en reducciones del impuesto de sociedades promulgadas del 15% al 10% en 5 pasos anuales desde 2028 hasta 2032. La calificación Media de China refleja el alivio condicional sobre importaciones elegibles, con En endurecimiento vinculado al fin programado del programa el 31 de diciembre de 2030.
Etapas de la Cadena de Valor
La cadena de valor compara la purificación de materias primas, el crecimiento de cristales, el acabado de obleas y el procesamiento epitaxial específico para aplicaciones. WACKER puso en operación una línea de limpieza en Burghausen en mayo de 2025, aumentando su capacidad de polisilicio de grado semiconductor hiperpuro en más del 50%. Esa inversión ilustra cómo el suministro de materias primas de semiconductores utilizables depende de la capacidad de limpieza, así como de la cantidad de material que entra en la cadena de producción.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de polisilicio de grado semiconductor | Productores de polisilicio como WACKER, Hemlock y Tokuyama | Ventas de polisilicio de grado semiconductor | Lograr la pureza requerida de la materia prima | Ampliar la capacidad de limpieza junto con el suministro de material |
| Crecimiento de lingotes de cristal único | Fabricantes de obleas integrados como SK Siltron Co., Ltd. y Shin-Etsu Chemical Co., Ltd. | Ventas de obleas que incorporan capacidad de crecimiento de cristales | Establecer la calidad del cristal antes de la conversión de obleas | Validar las condiciones de crecimiento antes de escalar el procesamiento aguas abajo |
| Corte, pulido y limpieza | Fabricantes de obleas como SK Siltron Co., Ltd., Shin-Etsu Chemical Co., Ltd. y SUMCO Corporation | Ventas de obleas de silicio terminadas | Dependencia de un suministro sustancial de agua purificada | Reutilizar el rechazo de purificación como agua de enfriamiento y recolectar el agua de enjuague de obleas para su reciclaje |
| Crecimiento epitaxial específico para aplicaciones | Fabricantes de obleas epitaxiales como SK Siltron Co., Ltd. | Ventas de obleas epitaxiales | Hacer coincidir la capa añadida con el proceso de dispositivo previsto | Validar las condiciones de crecimiento epitaxial para la aplicación objetivo |
| Fuente: Mordor Intelligence | ||||
SUMCO Corporation utiliza el rechazo del tratamiento de agua como agua de enfriamiento en plantas en Japón y en el extranjero y recolecta el agua de enjuague de obleas para su reciclaje. Aguas arriba, Tokuyama celebró una ceremonia de inauguración para su nueva planta de polisilicio de grado semiconductor en Vietnam el 13 de agosto de 2026. Declaró que su operador de propiedad total, TOKUYAMA VIETNAM CO., LTD., procedería con operaciones de prueba y verificación de calidad. Los próximos hitos operativos de la planta, por tanto, conciernen a las pruebas y la verificación de calidad, situando la preparación aguas arriba junto con la expansión de fábricas de obleas.
Panorama Competitivo
Concentración del Mercado
Shin-Etsu Chemical Co., Ltd., SUMCO Corporation, GlobalWafers Co., Ltd., Siltronic AG y SK Siltron Co., Ltd. forman el núcleo establecido de una base de proveedores de obleas de silicio relativamente concentrada. Shin-Etsu Chemical Co., Ltd. también suministra materiales para semiconductores, incluidas fotorresinas y sustratos para fotomáscaras, junto con obleas de silicio. En julio de 2026, Doosan Corporation firmó un acuerdo para adquirir el 70,6% de SK Siltron Co., Ltd. de SK. Si se completa, la compra del 70,6% daría a un grupo industrial una participación mayoritaria en un productor existente y añadiría estrategia de propiedad a la competencia sobre la inversión en fabricación.
Las estrategias de capacidad enfrentan diferentes condiciones de demanda en los distintos diámetros de obleas y generaciones de productos. En el ejercicio fiscal 2025, SUMCO Corporation reportó una fuerte demanda de obleas de 300 mm de vanguardia asociadas con la producción de semiconductores de inteligencia artificial, mientras que los envíos de obleas de 200 mm y menores fueron lentos. Durante ese año, realizó inversiones de capital para aumentar su capacidad de producción de obleas de silicio de 300 mm de vanguardia y reportó una mayor carga de depreciación. La selección de productos da forma a la economía de la expansión, porque la inversión en una aplicación en crecimiento puede fortalecer la posición de un proveedor mientras crea costos de activos que la producción y las ventas futuras deben respaldar.
La calificación y la economía de ubicación vinculada a políticas probablemente darán forma a la próxima etapa de la competencia. GlobalWafers Co., Ltd. reportó un sólido desempeño de ingresos procedente de expansiones en instalaciones existentes en Asia y Dinamarca en 2025, mientras que las nuevas fábricas en Italia y los Estados Unidos aceleraron la calificación de clientes. En mayo de 2025, declaró que esperaba añadir las fases 3 y 4 de Sherman, citando la demanda del mercado, los aranceles y el apoyo del gobierno de los Estados Unidos. La política puede afectar la economía de ubicación de una inversión, mientras que la aceptación del cliente determina si esa ubicación se convierte en una fuente utilizable de obleas. Un competidor que inicia una fábrica regional debe, por tanto, competir contra el progreso de calificación reportado de GlobalWafers Co., Ltd., así como contra sus ambiciones de expansión anunciadas.
Líderes de la Industria de Obleas de Silicio para Semiconductores
-
Shin-Etsu Chemical Co., Ltd.
-
SUMCO Corporation
-
GlobalWafers Co., Ltd.
-
Siltronic AG
-
SK Siltron Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Obleas de Silicio para Semiconductores Empresas cubiertas en este informe
- Shin-Etsu Chemical Co., Ltd.
- SUMCO Corporation
- GlobalWafers Co., Ltd.
- Siltronic AG
- SK Siltron Co., Ltd.
- Soitec S.A.
- Okmetic Oy
- Wafer Works Corporation
- Episil-Precision Inc.
- National Silicon Industry Group (NSIG)
- Shanghai Simgui Technology Co., Ltd.
- Zhonghuan Advanced Semiconductor Materials Co., Ltd.
- Hangzhou Lion Microelectronics Co., Ltd.
- Zing Semiconductor Corporation
- GRINM Semiconductor Materials Co., Ltd.
- Topsil GlobalWafers A/S
Lea el análisis de las empresas de oblea de silicio para semiconductores
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan el suministro de obleas específicas para aplicaciones con las necesidades de secuenciación de las posibles expansiones de fabricación. SEMI esperaba que 20 nuevas fábricas o líneas de producción de 300 mm comenzaran su construcción en todo el mundo en 2026 y 18 en 2027, excluyendo las instalaciones dedicadas exclusivamente a investigación y desarrollo. Esta cartera de construcción crea una base de clientes potenciales para los proveedores de obleas, con valor comercial dependiente de traducir los planes de fabricación individuales en un suministro de sustratos adecuado.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de obleas para lógica de vanguardia | Posible construcción de fábricas de 300 mm en 2026-2027 | Fabricantes de lógica que utilizan obleas de 300 mm | Desarrollar obleas en torno a los requisitos de calidad de proceso del cliente | Hacer coincidir la calidad del sustrato con el proceso previsto | Proveedores de obleas lógicas como SUMCO Corporation |
| Suministro de sustratos específicos para memoria | Los sitios de fabricación adicionales crean posibles relaciones de suministro | Fabricantes de memoria que utilizan obleas de 300 mm | Combinar el suministro de obleas para memoria con soporte técnico específico para la aplicación | Cumplir los requisitos de calidad del proceso de memoria y continuidad del suministro | Proveedores de obleas para memoria como SUMCO Corporation |
| Suministro escalonado de obleas para expansiones de nuevas líneas | La construcción prevista precede a la demanda de producción posterior | Operadores de nuevas fábricas y líneas de producción de 300 mm | Escalonar los compromisos de obleas en torno a los hitos de producción | Incertidumbre en el momento entre la construcción y el consumo sostenido de obleas | Productores de obleas con capacidades de soporte de suministro relevantes, como SUMCO Corporation |
| Fuente: Mordor Intelligence | |||||
La apertura central es conectar el proceso de fabricación previsto de un cliente con un camino creíble desde el suministro inicial de obleas hasta el consumo sostenido. El desarrollo específico del producto aborda la aplicación lógica o de memoria, mientras que los compromisos escalonados pueden limitar la exposición a un desajuste entre el avance de la construcción y la preparación para la producción. La previsión de SEMI cuenta los inicios de construcción, por lo que la demanda recurrente de obleas depende de las expansiones de producción posteriores.
Desarrollos recientes de la industria en Mercado de Obleas de Silicio para Semiconductores
- Sep 2026: GlobalWafers Co., Ltd. reinició parcialmente sus operaciones en Novara, Italia, tras un incendio en la línea de 8 pulgadas. Se reanudaron el corte de obleas y la epitaxia, y comenzaron los envíos de epitaxia mientras se reconstruían ciertas operaciones aguas abajo.
- Jul 2026: Doosan Corporation firmó un acuerdo para adquirir una participación del 70,6% en SK Siltron Co., Ltd. de SK.
- Abr 2026: Wafer Works Corporation produjo el primer lingote de cristal en su nueva Planta de Erlin en Taiwán el 30 de abril, poniendo la instalación en producción activa de lingotes vinculada a sus planes de fabricación de obleas de silicio de 12 pulgadas.
Mercado de Obleas de Silicio para Semiconductores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de obleas de silicio para semiconductores mide los envíos anuales de área de obleas de silicio para la fabricación de dispositivos semiconductores, en pulgadas cuadradas. Los envíos a nivel mundial se clasifican por diámetro de oblea, tipo de dispositivo, nodo tecnológico, tipo de oblea, aplicación de usuario final y geografía.
Exclusiones del alcance: Se excluyen el polisilicio y los lingotes de silicio vendidos como materia prima o material intermedio, las obleas de semiconductores compuestos no silíceos y los dispositivos semiconductores terminados.
Descripción General de la Segmentación
- Por Diámetro de Oblea
- ≤150 mm
- 200 mm
- 300 mm
- Por Tipo de Dispositivo Semiconductor
- Lógico
- Memoria
- Analógico
- Discreto/Potencia
- Otros Tipos de Dispositivos Semiconductores (Optoelectrónica, Sensores, Micro)
- Por Nodo Tecnológico
- Mercado de Obleas de Nodo Avanzado (<7 nm incluyendo 5 nm, 3 nm y 2 nm)
- Mercado de Obleas de Nodo Maduro (28 nm-65 nm)
- Mercado de Obleas de Nodo Heredado (>90 nm)
- Por Tipo de Oblea
- Pulida Prima
- Epitaxial
- Silicio sobre Aislante (SOI)
- Silicio Especializado (Alta Resistividad, Potencia, Grado de Sensor)
- Por Aplicación de Usuario Final
- Electrónica de Consumo
- Móviles y Teléfonos Inteligentes
- Computadoras Personales y Servidores
- Industrial
- Telecomunicaciones
- Automotriz
- Otras Aplicaciones de Usuario Final
- Electrónica de Consumo
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Taiwán
- Resto de Asia-Pacífico
- América del Sur
- Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como las publicaciones de envíos de obleas de silicio de la Asociación de la Industria A, proporcionan totales y tendencias de envíos de área global; los informes basados en WSTS de la Asociación Europea de la Industria de Semiconductores rastrean la demanda de semiconductores por producto y geografía; los avisos de adjudicación CHIPS del Departamento de Comercio de los Estados Unidos identifican proyectos y ubicaciones de capacidad de obleas; y los materiales de relaciones con inversores de SUMCO revelan la capacidad del proveedor, la inversión y las condiciones del negocio de obleas.
Los archivos complementarios de proveedores de obleas e informes anuales, junto con la información comercial de semiconductores de fuentes reputadas, pueden aclarar los desarrollos de producción, envíos e instalaciones frente a las divulgaciones de empresas públicas. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un plan de trabajo de campo puede incluir entrevistas o encuestas estructuradas con productores de obleas de silicio, fabricantes de semiconductores y especialistas en adquisiciones o procesos de fábricas, junto con analistas de mercado e industria con conocimiento relevante sobre envíos. Las preguntas pondrían a prueba la evidencia secundaria sobre el tipo de oblea, la combinación de diámetros, la demanda de aplicaciones, el calendario de capacidad, la utilización de fábricas y las condiciones de pedidos, con cada estimación verificada frente al área de responsabilidad directa del encuestado. Cuando la evidencia falta o es inconsistente, el analista registraría la información no resuelta, buscaría aclaración de un encuestado relevante cuando fuera factible y la triangularía con la evidencia de envíos, empresas y capacidad antes de utilizarla.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXOs): 18% | APAC: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 36% | EMEA: 20% |
| Actores más pequeños: 20% | Gerentes: 46% | Américas: 30% |
Dimensionamiento del Mercado y Previsión
El modelo estima el área de envío anual global de obleas en pulgadas cuadradas desde una perspectiva descendente de los envíos de obleas de silicio de grado semiconductor, luego verifica los totales seleccionados con las divulgaciones de envíos de proveedores, las series de envíos reportadas y la evidencia de capacidad o volumen de obleas de proveedores muestreados. Los indicadores relevantes incluyen la utilización de fábricas y los inicios de obleas como señales del consumo de sustratos a corto plazo, las adiciones de capacidad y el calendario de calificación como señales de cuándo el suministro puede respaldar un mayor crecimiento de los envíos, la demanda en dispositivos lógicos, de memoria, analógicos y de potencia para orientar la combinación de dispositivos, y la actividad del mercado final en computación, automotriz, industrial y telecomunicaciones para interpretar los cambios en esas categorías de dispositivos. Los analistas derivan las cuotas de segmento a partir de la evidencia reportada de envíos y producción de obleas, las divulgaciones de combinación de proveedores y fábricas, y las entrevistas o encuestas que verifican cómo el diámetro, el tipo de oblea, el nodo, el tipo de dispositivo y la demanda de aplicaciones se relacionan con el área de oblea. Estas clasificaciones dividen la misma área enviada y no añaden ingresos del fabricante de dispositivos.
Los métodos de series temporales como ARIMA o el suavizado exponencial pueden establecer una línea base de envíos, con análisis de escenarios utilizado cuando las rampas de fábricas, la recuperación de la utilización o los ciclos de inventario podrían cambiar la trayectoria. El analista puede comparar esta previsión con las señales de crecimiento de los planes de capacidad, los envíos de obleas y la demanda de semiconductores, luego verificar los supuestos a nivel de variable con los encuestados primarios relevantes sin tratar ningún indicador individual como una medida directa del área de oblea. Si las divulgaciones no cubren todos los proveedores o clases de productos, el modelo puede retener la serie observada, estimar la porción no cubierta a partir de la evidencia documentada de envíos, capacidad y combinación, y probar el efecto de supuestos alternativos. Las verificaciones ascendentes selectivas pueden acumular los envíos de proveedores divulgados o comparar el volumen de obleas muestreado con la capacidad y la utilización, con las brechas reconciliadas con el total de envíos global en lugar de tratarse como una estimación de mercado ascendente completa.
Ciclo de Validación y Actualización de Datos
Los analistas triangularizan los totales de envíos y las tendencias de segmentos a través de estadísticas de asociaciones, divulgaciones de proveedores, anuncios de capacidad y evidencia primaria, luego verifican que las señales independientes, como la utilización de fábricas, el calendario de inversiones y la demanda de dispositivos, respalden la misma dirección. Investigan saltos inexplicados, unidades inconsistentes, recuentos duplicados de envíos y variaciones materiales entre series de fuentes, documentan la resolución y envían las estimaciones revisadas a través de una segunda revisión de analistas y una revisión editorial final. Los analistas vuelven a contactar a los encuestados cuando una entrada material entra en conflicto con divulgaciones posteriores o cuando una rampa planificada cambia, actualizan el modelo anualmente, lo actualizan entre ciclos anuales después de eventos materiales del mercado y completan una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Obleas de Silicio para Semiconductores de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
El mercado global de obleas de silicio para semiconductores mide los envíos anuales de área de obleas de silicio para la fabricación de dispositivos semiconductores, en pulgadas cuadradas. Los indicadores relevantes incluyen la utilización de fábricas y los inicios de obleas como señales del consumo de sustratos a corto plazo, las adiciones de capacidad y el calendario de calificación como señales de cuándo el suministro puede respaldar un mayor crecimiento de los envíos, la demanda en dispositivos lógicos, de memoria, analógicos y de potencia para orientar la combinación de dispositivos, y la actividad del mercado final en computación, automotriz, industrial y telecomunicaciones para interpretar los cambios en esas categorías de dispositivos.
Los Principales Factores de Brecha se abordan a través de un límite de transacción consistente, insumos de demanda específicos del mercado y verificaciones cruzadas a lo largo del estudio. Los analistas triangularizan los totales de envíos y las tendencias de segmentos a través de estadísticas de asociaciones, divulgaciones de proveedores, anuncios de capacidad y evidencia primaria, luego verifican que las señales independientes, como la utilización de fábricas, el calendario de inversiones y la demanda de dispositivos, respalden la misma dirección.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 14,08 mil millones de Pulgadas Cuadradas (2027) | |
| Asociación de la Industria A | 15,48 mil millones de Pulgadas Cuadradas (2028) | En su base de 2028, esta estimación es un 9,9% superior al valor de este informe para 2027 de 14,08 mil millones de Pulgadas Cuadradas, 1 año antes. La previsión cubre un año de envío posterior, al tiempo que excluye las obleas no pulidas y recuperadas de su total reportado. |
| Materials Advisory B | 13,08 mil millones de Pulgadas Cuadradas (2025) | En su base de 2025, esta estimación es un 7,1% inferior al valor de este informe para 2027 de 14,08 mil millones de Pulgadas Cuadradas, 2 años después. Su previsión de envíos anterior y el crecimiento continuo de envíos declarado apuntan a un nivel inferior al de una estimación de un año posterior. |
Mordor Intelligence vincula la estimación a la cobertura definida del estudio y al modelo de demanda. Los analistas triangularizan los totales de envíos y las tendencias de segmentos a través de estadísticas de asociaciones, divulgaciones de proveedores, anuncios de capacidad y evidencia primaria, luego verifican que las señales independientes, como la utilización de fábricas, el calendario de inversiones y la demanda de dispositivos, respalden la misma dirección.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de obleas de silicio para semiconductores y la previsión de crecimiento?
El tamaño es de 14,08 mil millones de Pulgadas Cuadradas en 2027 y se prevé que alcance 18,36 mil millones de Pulgadas Cuadradas en 2032, con una CAGR del 5,45% durante 2027-2032.
¿Qué está impulsando la demanda de obleas de silicio para semiconductores?
La computación avanzada, la adopción del 5G y la electrificación de vehículos respaldan la demanda. China Mobile Limited reportó 702,3 millones de clientes de redes 5G para el grupo en el tercer trimestre de 2026, utilizando estadísticas internas no auditadas.
¿Qué diámetro de oblea lidera la industria?
Las obleas de 300 mm lideraron con una participación del 74,02% en 2026 y se prevé que crezcan con una CAGR del 5,62% durante 2027-2032.
¿Qué empresas son los principales proveedores de obleas de silicio?
Los principales proveedores incluyen Shin-Etsu Chemical Co., Ltd., SUMCO Corporation, GlobalWafers Co., Ltd., Siltronic AG y SK Siltron Co., Ltd.
¿Qué podría ralentizar el crecimiento del suministro de obleas de silicio?
La expansión intensiva en capital puede limitar a los proveedores. Siltronic AG reportó un flujo de caja neto mejorado pero negativo en el primer semestre de 2026, mientras que su gasto de capital de 2026 se centró en la expansión de capacidad en Singapur y el gasto de capital recurrente en estado estable.
¿Qué región lidera la demanda de obleas de silicio?
Asia-Pacífico lideró con una participación del 78,72% en 2026 y se prevé que crezca más rápido con una CAGR del 5,7% durante 2027-2032.