
Tamaño y Participación del Mercado de Semiconductores de India
Análisis del Mercado de Semiconductores de India por Mordor Intelligence
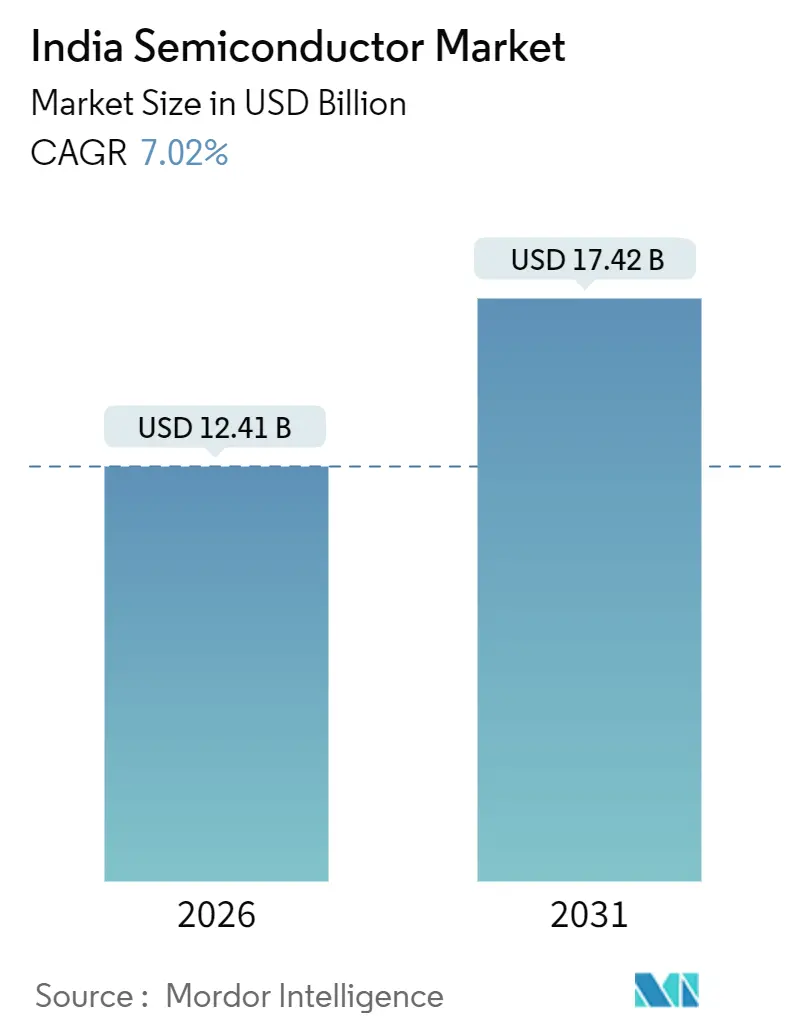
Se espera que el tamaño del mercado de semiconductores de India aumente de 12,41 mil millones de USD en 2026 a 13,28 mil millones de USD en 2027 y alcance los 18,99 mil millones de USD para 2032, creciendo a una CAGR del 7,41% durante 2027-2032.
La electrificación y la expansión de redes en India generan una demanda complementaria de chips en equipos de carga de vehículos e infraestructura de comunicaciones. Los incentivos al diseño amplían la cartera potencial de proveedores nacionales, mientras que la computación compartida de inteligencia artificial concentra otra vía hacia la demanda de procesadores entre los proveedores de capacidad. Dado que los cargadores, las redes de radio y la computación compartida de inteligencia artificial recurren a diferentes familias de dispositivos, los proveedores se benefician al combinar un diseño específico con una ruta de fabricación o envasado dimensionada para uno de esos grupos de compradores. La dotación de personal especializado y los costos recurrentes de servicios públicos limitan esa conversión, por lo que capturar la demanda aguas abajo requiere una ruta de fabricación capaz de sostener la producción.
Conclusiones Clave del Informe
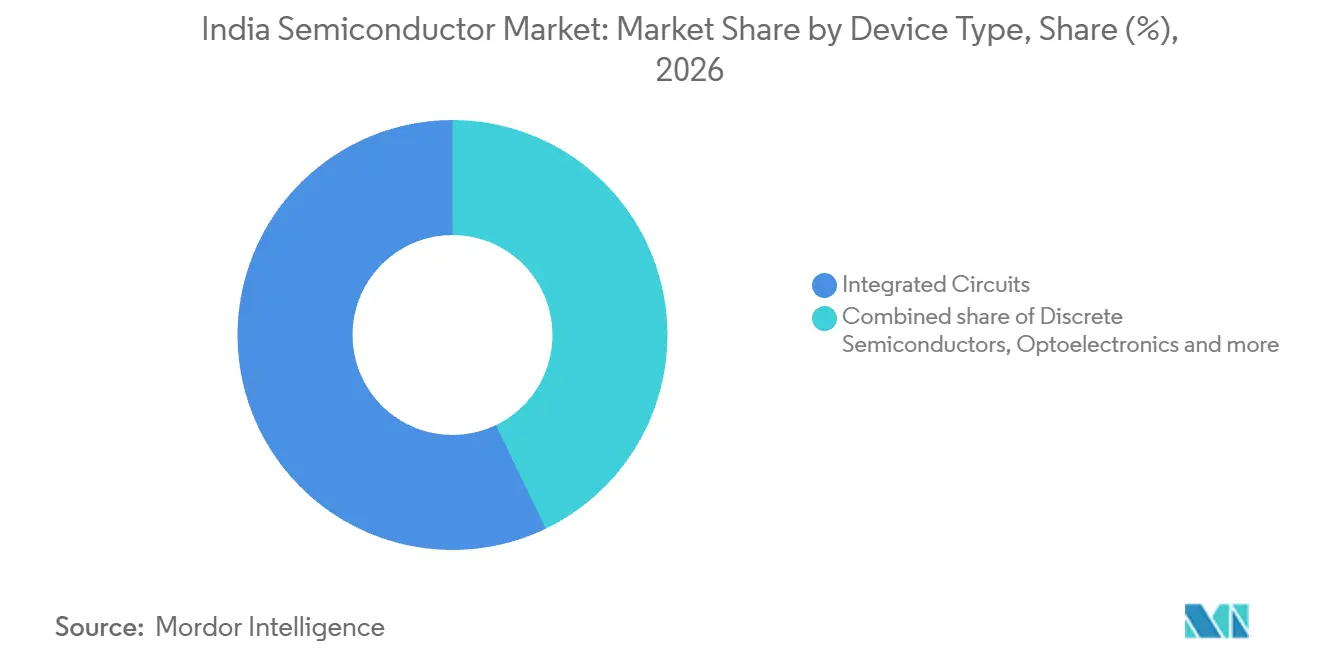
- Por tipo de dispositivo, los circuitos integrados lideraron con una participación del 57,15% en el mercado de semiconductores de India en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032.
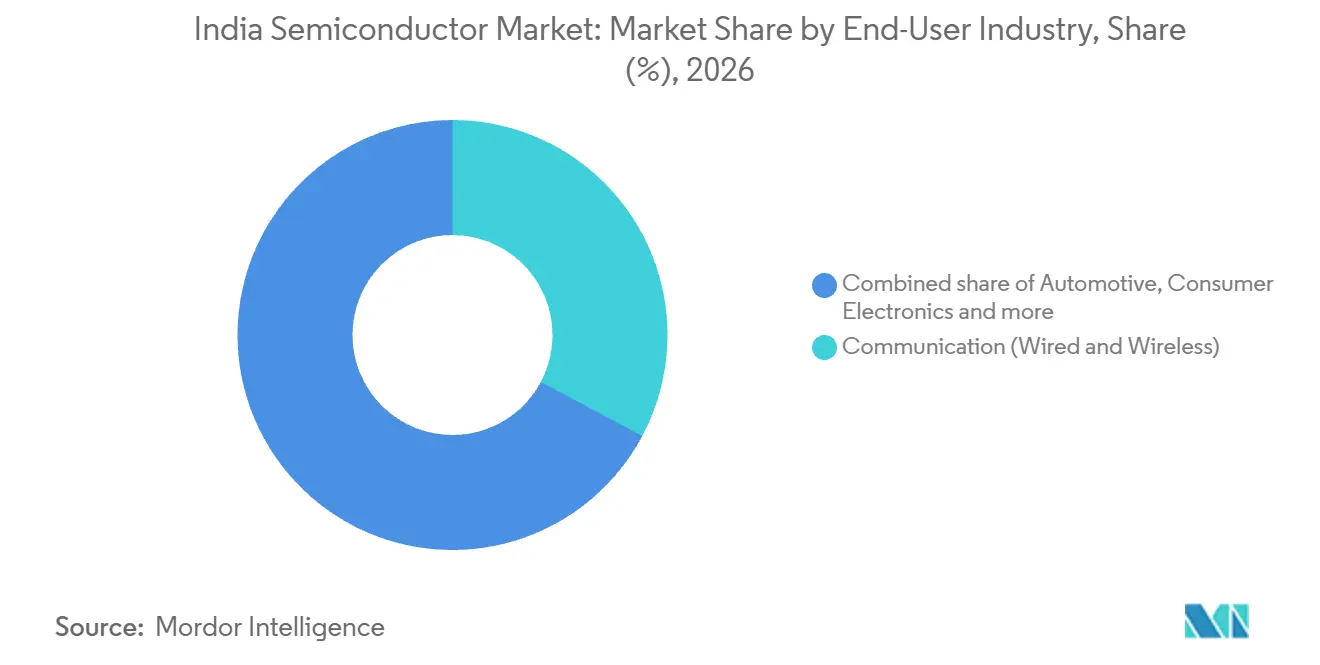
- Entre las industrias de usuarios finales, las comunicaciones cableadas e inalámbricas lideraron con una participación del 32,78% del tamaño del mercado de semiconductores de India en 2026, mientras que se prevé que el sector automotriz crezca más rápido con una CAGR del 9,03% durante 2027-2032.
- Geográficamente, el norte de India fue el principal contribuyente de ingresos en 2025, mientras que se prevé que el oeste de India sea la región de mayor crecimiento hasta 2031.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de Incentivos Gubernamentales (PLI, DLI) | +2.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápida Electrificación del Transporte | +2.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Despliegue de 5G y Expansión de Fibra BharatNet | +2.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Cargas de Trabajo en Centros de Datos e Inteligencia Artificial | +1.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fábricas Autóctonas de GaN/SiC | +0.7% | Gujarat y Odisha | Largo plazo (≥ 4 años) |
| Acreditación de Fábrica de Grado Defensivo de Confianza | +0.3% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Esquemas de Incentivos Gubernamentales (PLI, DLI)
El apoyo gubernamental al diseño amplía la base potencial de proveedores al respaldar proyectos de semiconductores en varias aplicaciones domésticas distintas. En marzo de 2026, el Programa de Incentivos Vinculados al Diseño había aprobado 24 proyectos de diseño de chips y sistemas en chip para usos que incluyen vigilancia, medición de energía, comunicaciones satelitales y banda ancha. En agosto de 2026, las empresas respaldadas habían logrado más de 30 tape-outs de diseño de chips en diversas fundiciones.[1] La amplitud de aplicaciones hace que la oportunidad comercial sea más amplia que un único programa de dispositivos. Dado que los tape-outs son hitos de diseño, el efecto del incentivo sobre la demanda de fabricación y envasado depende de cuántos diseños respaldados alcancen la fabricación en volumen.
Electrificación Rápida del Transporte
La electrificación del transporte extiende la demanda de semiconductores más allá de los vehículos hacia los equipos de carga necesarios para sustentarlos. India vendió 2,5 millones de vehículos eléctricos en el ejercicio fiscal 2025-26, proporcionando una base aguas abajo sustancial para este mecanismo de demanda. En noviembre de 2025, Zenergize puso en servicio 9 cargadores rápidos de corriente continua basados en carburo de silicio con una potencia nominal de 60 kW cada uno, junto con el operador de puntos de carga Power Pod en Bengaluru. El equipo incluía los propios módulos de potencia desarrollados localmente por Zenergize, conectando la expansión de la infraestructura de carga con una aplicación específica de electrónica de potencia. Los fabricantes de cargadores que diseñan sus propios módulos de potencia, como Zenergize, crean demanda de dispositivos de potencia de carburo de silicio a nivel del equipo, de forma independiente a los chips dentro de los vehículos.
Despliegue de 5G y Expansión de Fibra BharatNet
El despliegue de redes respalda la demanda de semiconductores a través de una cobertura más amplia y las funciones de procesamiento integradas en los equipos de radio. El número de estaciones base transceptoras 5G de India aumentó de 140.623 el 31 de marzo de 2023 a 562.971 el 30 de junio de 2026.[2] Nokia fabrica equipos 5G NR y MIMO Masivo en su fábrica de Chennai para mercados nacionales e internacionales. En julio de 2026, los servicios 5G estaban disponibles en el 99,9% de los distritos de India. La incorporación de aproximadamente 422.000 estaciones entre marzo de 2023 y junio de 2026 amplía la base instalada de equipos de radio que utilizan semiconductores, conectando la demanda del despliegue con equipos del tipo que Nokia fabrica en Chennai.
Cargas de Trabajo de Centros de Datos e IA
La computación compartida de inteligencia artificial canaliza la capacidad de GPU a través de proveedores habilitados que atienden a muchos usuarios. En marzo de 2026, aproximadamente 38.231 GPU habían sido incorporadas a través de 14 proveedores de servicios habilitados y centros de datos en el marco de capacidad de cómputo de inteligencia artificial nacional. La capacidad de cómputo compartida de IndiaAI superó las 45.000 unidades de procesamiento gráfico (GPU) en junio de 2026. En agosto de 2026, 237 proyectos habían accedido a computación de inteligencia artificial subsidiada a través de la Misión IndiaAI. Este acceso respalda el desarrollo, entrenamiento, prueba e investigación de modelos, reduciendo las barreras de entrada para investigadores, empresas emergentes e innovadores. Para los proveedores de chips, la ruta relevante es la de los proveedores que incorporan capacidad de GPU, mientras que los 237 proyectos demuestran la demanda de acceso a esa capacidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Personal Especializado en Ingeniería de Nodos Avanzados | -1% | A nivel nacional | Largo plazo (≥ 4 años) |
| Infraestructura Limitada de Agua Ultrapura y Energía | -0.7% | A nivel nacional | Largo plazo (≥ 4 años) |
| Capacidad Fragmentada de OSAT | -0.4% | A nivel nacional | Mediano plazo (2-4 años) |
| Retrasos en la Obtención de Permisos de Suelo y Medioambientales | -0.2% | Mohali en Punjab | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Personal Especializado en Ingeniería de Nodos Avanzados
La dotación de personal especializado puede limitar la conversión de nuevas instalaciones de fabricación en suministro confiable de semiconductores. En agosto de 2026, el miembro sénior del IEEE Santhosh Sivasubramani identificó al personal capacitado como un posible obstáculo para la transición de India hacia nodos avanzados y nuevas instalaciones avanzadas. La hoja de ruta de mayo de 2026 de NITI Aayog también identificó escaseces en habilidades de fabricación, envasado avanzado y pruebas. En conjunto, estas limitaciones significan que la inversión en equipos debe ir acompañada de experiencia operativa antes de que los proveedores puedan expandir la producción de manera confiable. En julio de 2026, el gobierno informó que la Misión de Semiconductores de India había establecido una alianza con Lam Research en nanofabricación y capacitación en ingeniería de procesos. Desarrollar la experiencia operativa requerida añade costos de personal y tiempo de espera a la expansión de la fabricación.
Infraestructura Limitada de Agua Ultrapura y Energía
Los requisitos de servicios públicos añaden un obstáculo recurrente a la economía de la fabricación. La hoja de ruta de mayo de 2026 de NITI Aayog describió la fabricación de semiconductores como una actividad que requiere energía ininterrumpida sustancial y agua de alta calidad, con filtración y reciclaje que añaden costos operativos. La energía sustenta el calentamiento del silicio, la litografía y los entornos de sala limpia, mientras que el agua de alta calidad elimina productos químicos y contaminantes de las superficies de las obleas. La litografía de luz ultravioleta extrema requiere más electricidad que las herramientas de litografía tradicionales. Estos costos recurrentes elevan los ingresos necesarios para sostener una operación de fabricación, por lo que financiar la construcción por sí solo no puede establecer su viabilidad comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Los Circuitos Integrados Combinan Escala con Diversidad de PortafolioLos circuitos integrados representaron una participación del 57,15% del tamaño del mercado de semiconductores de India en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 7,7% durante 2027-2032. El 28 de febrero de 2026, Micron entregó a Dell Technologies su primer envío de módulos de memoria fabricados en India para computadoras portátiles fabricadas y vendidas en India. Dado que el primer envío fue a un fabricante de computadoras portátiles que ensambla para el mercado indio, la producción de módulos de memoria de Micron en Sanand está vinculada a los programas de producción de PC domésticos.
La ambición en cuanto al nodo de proceso por sí sola no define el alcance comercial de un proveedor de circuitos integrados. Los dispositivos analógicos, de microprocesador, lógicos y de memoria crean opciones de producto separadas, mientras que los nodos tecnológicos añaden otra dimensión al alcance de la fabricación. Según la definición del mercado, los dispositivos analógicos, de microprocesador, lógicos y de memoria se contabilizan una vez en la primera venta del proveedor en India, ya sea fabricados localmente o importados. Una fábrica o línea de envasado doméstica, por lo tanto, contribuye a las ventas de este segmento cuando sus dispositivos se venden a compradores indios, mientras que el procesamiento de material propiedad del cliente genera honorarios de servicio excluidos.

Por Industria de Usuario Final:
La Escala de Comunicaciones se Encuentra con el Crecimiento AutomotrizLas comunicaciones (cableadas e inalámbricas) representaron una participación del 32,78% en el mercado de semiconductores de India en 2026, convirtiéndose en el segmento más grande. El uso de datos inalámbricos aumentó un 24,74% hasta 285.376 petabytes en el ejercicio fiscal 2025-26, frente a 228.779 petabytes en el ejercicio fiscal 2024-25. Ese crecimiento del tráfico respalda un argumento de demanda impulsada por la capacidad dentro de las redes de comunicación establecidas. Superó el aumento del 9,29% en suscriptores de datos inalámbricos hasta 1,03 mil millones, convirtiendo el tráfico gestionado por suscriptor en una fuente adicional de requisitos de procesamiento y capacidad para los equipos de red instalados.
Se prevé que el sector automotriz sea el segmento de mayor crecimiento, con una CAGR del 9,03% durante 2027-2032. El total de vehículos de pasajeros domésticos de SIAM para el ejercicio fiscal 2025-26, excluyendo BMW, Mercedes, JLR y Volvo Auto, alcanzó 4,64 millones de unidades. Los sistemas avanzados de asistencia al conductor y las aplicaciones de vehículos definidos por software utilizan semiconductores para la detección, la computación y la autonomía. Estas funciones crean oportunidades de desarrollo de productos más allá de suministrar más dispositivos para una base de producción de vehículos más grande. SIAM vinculó el crecimiento de vehículos de pasajeros del ejercicio fiscal 2025-26 en parte al aumento de más del 80% en los registros de vehículos de pasajeros eléctricos en comparación con años anteriores, fortaleciendo la oportunidad para los dispositivos de potencia de SiC y GaN en vehículos eléctricos.
Análisis Geográfico
Mercado de Semiconductores del Norte de India
El norte de India fue el principal contribuyente de ingresos en 2025, con el ensamblaje y las pruebas ofreciendo una ruta específica para la expansión posterior. La empresa conjunta India Chip Pvt. Ltd. de HCL Group y Foxconn inició obras en Jewar, Uttar Pradesh, en febrero de 2026, para una instalación de ensamblaje y prueba de semiconductores subcontratada (OSAT) planificada para procesar 20.000 obleas por mes. Sus chips controladores de pantalla previstos servirían a teléfonos móviles, computadoras portátiles, automóviles, PC y otros dispositivos con pantallas, dando al proyecto exposición a varias categorías de equipos a través de una función semiconductora común. Con operaciones previstas para 2028, los chips controladores de pantalla planificados de la empresa conjunta ampliarían el suministro doméstico para fabricantes de teléfonos, computadoras portátiles y automotrices tras el liderazgo de ingresos del norte de India en 2025.
Mercado de Semiconductores del Oeste de India
Se prevé que el oeste de India sea la región de mayor crecimiento hasta 2031, con el ensamblaje de memoria proporcionando una ruta hacia el suministro de computación doméstica. Micron Semiconductor Technology India Private Limited inició la producción comercial en Sanand, Gujarat, el 28 de febrero de 2026.[3] Su producción de módulos de memoria otorga a la región un negocio operativo de ensamblaje y prueba para expandir, por lo que su oportunidad de fabricación incluye el procesamiento de back-end en lugar de depender enteramente de nuevos proyectos de fabricación de obleas.
Las diferencias regionales también reflejan la separación del diseño de semiconductores del ensamblaje y las pruebas, otorgando a las ubicaciones rutas distintas hacia la industria. El sur de India incorporó la oficina de Arm en Bengaluru en septiembre de 2025, con trabajo de diseño planificado que incluye chips de 2 nm para productos electrónicos. Las instalaciones de diseño de Renesas Electronics India Private Limited en Noida y Bengaluru fueron inauguradas en mayo de 2025, extendiendo la actividad de diseño a través del área metropolitana de Delhi y el sur de India. En Rajastán, la instalación de ensamblaje y prueba de semiconductores de Sahasra Semiconductors Pvt. Ltd. en Bhiwadi fue inaugurada en mayo de 2026 junto con un clúster de fabricación de electrónica separado. La capacidad de diseño en Bengaluru y Noida es independiente de la capacidad de ensamblaje y prueba en Bhiwadi, por lo que estas ubicaciones contribuyen a diferentes etapas de la cadena de suministro de chips.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un fabricante de semiconductores que establece un proyecto de producción elegible en India. A nivel nacional, el Ministerio de Electrónica y Tecnología de la Información emitió notificaciones para los 6 pilares de Semicon 2.0 el 31 de agosto de 2026, con la Misión de Semiconductores de India como organismo rector. La política de semiconductores de Gujarat complementa el apoyo nacional a través de la asignación condicional de terrenos, aprobaciones expeditas, acceso a servicios públicos y asistencia fiscal para proyectos elegibles.
Tabla Regulatoria
| Factor de decisión | India | Gujarat |
|---|---|---|
| Autoridad principal | Misión de Semiconductores de India bajo el Ministerio de Electrónica y Tecnología de la Información | Departamento de Ciencia y Tecnología y Misión Estatal de Electrónica de Gujarat |
| Instrumentos clave o dirección | Notificaciones de Semicon 2.0 emitidas en agosto de 2026 | Política de Semiconductores de Gujarat 2022-27 |
| Efecto comercial | Marco de solicitud para el apoyo a la fabricación de semiconductores | Asistencia fiscal condicional, terreno, aprobación y apoyo a servicios públicos |
| Atractivo actual de la política | Alto | Alto |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
El alto atractivo de India refleja la amplitud del apoyo notificado en diseño, fabricación, investigación y desarrollo del talento. Las solicitudes bajo el programa notificado permanecen abiertas durante un período inicial de 3 años, con evaluación después de 3 años o según se requiera, por lo que los solicitantes presentan sus solicitudes bajo los términos notificados durante ese período. La alta calificación de Gujarat refleja su combinación de asistencia a proyectos y apoyo a la infraestructura industrial, sujeto a criterios que incluyen la aprobación bajo los programas nacionales de semiconductores especificados. Al 22 de septiembre de 2026, la política de semiconductores 2022-27 de Gujarat seguía siendo su marco activo sin sucesor anunciado, respaldando términos sin cambios de asistencia en terreno, aprobación, servicios públicos y fiscal hasta que la política concluya en 2027.
Etapas de la Cadena de Valor
La creación de valor difiere entre el desarrollo de productos sin fábrica propia, la fabricación planificada de obleas y el ensamblaje y prueba de semiconductores en India. Signalchip desarrolla productos semiconductores de comunicación inalámbrica sin fábrica propia. En 2025, Tata Electronics y Tata Semiconductor Manufacturing firmaron un acuerdo de apoyo fiscal con la Misión de Semiconductores de India para una fábrica comercial planificada en Dholera. Los desarrolladores de productos y los participantes en la fabricación ocupan, por consiguiente, posiciones distintas en la conversión de un diseño en dispositivos comercializables, con diferentes rutas hacia los ingresos por productos y procesamiento.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Diseño de chips y desarrollo de productos | Desarrolladores de productos semiconductores sin fábrica propia, como Signalchip | Ventas de productos semiconductores | Convertir diseños en productos fabricables | Coordinar el diseño con los requisitos de fabricación y envasado |
| Desarrollo de fabricación de obleas | Desarrolladores de proyectos de fábrica como Tata Electronics Private Limited y Tata Semiconductor Manufacturing Private Limited | Honorarios prospectivos de fabricación de obleas | Alinear la capacidad de litografía con la puesta en marcha de la fábrica | Coordinar equipos, capacitación e I+D para la puesta en servicio |
| Ensamblaje, prueba y envasado | Operadores de ensamblaje, prueba, marcado y envasado como Micron Semiconductor Technology India Private Limited y operadores de OSAT como CG SEMI | Ingresos por ensamblaje, prueba y envasado | Adecuar la capacidad de procesamiento a los requisitos de los dispositivos entrantes | Desarrollar transferencias de producción con socios de fabricación aguas arriba |
| Fuente: Mordor Intelligence | ||||
El memorando de entendimiento de Tata Electronics de mayo de 2026 con ASML vinculó el apoyo planificado a la fábrica de Dholera con litografía, capacitación local, resiliencia de la cadena de suministro e infraestructura de I+D. Al combinar herramientas, capacitación local e infraestructura de I+D para una fábrica planificada, el acuerdo trata el acceso a equipos y la capacidad operativa como requisitos complementarios para la puesta en marcha. Los honorarios prospectivos de fabricación de obleas de la fábrica dependen, por lo tanto, de que sus socios de equipos y mano de obra respalden conjuntamente la producción, vinculando su contribución al momento en que puedan comenzar los ingresos por procesamiento.
Panorama Competitivo
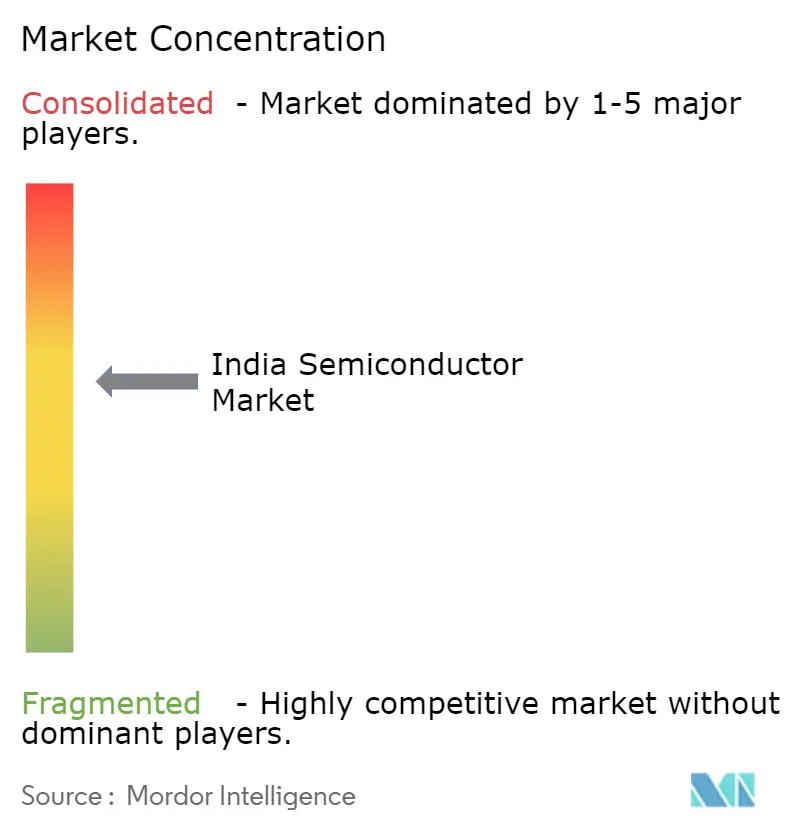
El campo competitivo está fragmentado entre diferentes roles de producción y diseño, otorgando a los participantes rutas distintas para atender a los compradores de semiconductores. Tata Electronics Private Limited combina capacidades de fundición, envasado y prueba en su propuesta de fabricación. Vedanta Semiconductors Private Limited es una subsidiaria de propiedad total de Vedanta Limited. En enero de 2026, Bharat Electronics Limited informó que había diseñado chips relacionados con microondas y algunos chips digitales mediante diseño sin fábrica propia para sus propios proyectos electrónicos. Al diseñar chips seleccionados por sí mismo para evitar escaseces y dependencias, BEL busca reducir su dependencia de proveedores externos de chips para sus propios proyectos electrónicos.
Applied Materials India Private Limited pertenece a Applied Materials, Inc., que informó haber realizado su desarrollo de productos, ingeniería y soporte de procesos del ejercicio fiscal 2025 principalmente en los Estados Unidos, India e Israel. MosChip Technologies Limited proporciona servicios de diseño e ingeniería de semiconductores. CG SEMI inició la producción comercial en su instalación OSAT de Sanand en julio de 2026 con Renesas Electronics como socio tecnológico y una producción anual de envasado esperada de 200 millones de chips. Los servicios de diseño de MosChip y el envasado respaldado por Renesas de CG SEMI ofrecen a los fabricantes de electrónica rutas externas a través de diferentes etapas del desarrollo de chips, reduciendo las capacidades que los compradores necesitan desarrollar internamente.
La elegibilidad para las políticas crea una dimensión competitiva separada para los diseñadores de semiconductores que buscan apoyo público. El Programa de Incentivos Vinculados al Diseño permite a empresas nacionales, empresas emergentes y micro, pequeñas y medianas empresas dedicadas al diseño de semiconductores o diseño vinculado a semiconductores solicitar incentivos y apoyo a la infraestructura de diseño. Para una empresa nacional, más del 50% del capital debe ser beneficiosamente propiedad de ciudadanos indios residentes o empresas indias en última instancia propiedad y controladas por ciudadanos indios residentes, o ambos. Una ronda de financiación que eliminara la mayoría de propiedad residente requerida cambiaría la calificación de un diseñador bajo la ruta de empresa nacional. El 18 de septiembre de 2026, L&T Semiconductor Technologies y Tata Electronics acordaron explorar oportunidades de fabricación y envasado en India para los productos de chips actuales y futuros de L&T, vinculando un portafolio sin fábrica propia con capacidades de fabricación domésticas.
Líderes de la Industria de Semiconductores de India
-
Tata Electronics Private Limited
-
Vedanta Semiconductors Private Limited
-
Bharat Electronics Limited
-
Applied Materials India Private Limited
-
MosChip Technologies Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Semiconductores de India Empresas cubiertas en este informe
- Tata Electronics Private Limited
- Vedanta Semiconductors Private Limited
- Bharat Electronics Limited
- MosChip Technologies Limited
- Applied Materials India Private Limited
- ASM Technologies Limited
- Suchi Semicon Private Limited
- NXP Semiconductors N.V.
- HCL Technologies Limited
- Infineon Technologies AG
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Powerchip Semiconductor Manufacturing Corporation
- Intel Corporation
- Samsung Electronics Co., Ltd.
- Qualcomm Incorporated
- Micron Technology, Inc.
- Texas Instruments Incorporated
- MediaTek Inc.
- Taiwan Semiconductor Manufacturing Company Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades difieren según la función semiconductora ofrecida y los fabricantes de equipos que la utilizarían. La Misión de Semiconductores de India invita a solicitudes de fábricas de Semicon 2.0 en fabricación de silicio, semiconductores compuestos, fotónica, sensores y dispositivos discretos. El control automotriz, la electrónica de potencia para vehículos y la detección de diagnóstico otorgan a esas categorías de fabricación requisitos de compradores distintos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Suministro de circuitos integrados de control y cómputo automotriz | Categoría de solicitud de fábrica de obleas de silicio abierta | Fabricantes de electrónica automotriz | Desarrollar un portafolio enfocado de microcontroladores o sistemas en chip para sistemas de asistencia al conductor | Financiar la capacidad de fabricación para el portafolio seleccionado | Desarrolladores de circuitos integrados automotrices y solicitantes elegibles de fábricas de silicio |
| Dispositivos de potencia compuestos para el sector automotriz | Categoría de solicitud de fábrica de semiconductores compuestos abierta | Fabricantes de electrónica de potencia para vehículos eléctricos | Adecuar la capacidad de proceso dedicada a dispositivos de potencia de SiC o GaN | Desarrollar capacidad de proceso para la familia de dispositivos compuestos elegida | Desarrolladores de dispositivos de potencia y solicitantes elegibles de fábricas de semiconductores compuestos |
| Sensores semiconductores para equipos de diagnóstico | Categoría de solicitud de fábrica de sensores abierta | Fabricantes de equipos de diagnóstico y monitoreo | Alinear la producción de sensores con los requisitos de procesamiento de bajo consumo | Coordinar las funciones de sensor y procesador dentro de la aplicación del dispositivo | Desarrolladores de sensores y solicitantes elegibles de fábricas de sensores |
| Fuente: Mordor Intelligence | |||||
La apertura central es la fabricación alineada con la aplicación, con el financiamiento y una oferta de dispositivos definida desarrollados conjuntamente. La hoja de ruta de 2026 de NITI Aayog describió el requisito de capital para una fábrica analógica moderna como típicamente superior a 5 mil millones de USD, ilustrando la escala de financiamiento involucrada en la fabricación de obleas. Dado que la Misión de Semiconductores de India evalúa tanto el caso técnico como el financiero, un solicitante a cualquier categoría abierta debe respaldar su plan de producto y su plan de capital conjuntamente.
Desarrollos recientes de la industria en Mercado de Semiconductores de India
- Sep 2026: Suchi Semicon Private Limited y eInfochips Pvt. Ltd. intercambiaron su primer lote de dispositivos comerciales en SEMICON India.
- Ago 2026: El Ministerio de Electrónica y Tecnología de la Información de India emitió notificaciones para los 6 pilares de Semicon 2.0, que abarcan diseño, fabricación, investigación y desarrollo del talento en semiconductores.
- Jul 2026: La instalación de ensamblaje y prueba de semiconductores subcontratada de CG SEMI en Sanand, Gujarat, inició la producción comercial.
Mercado de Semiconductores de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de semiconductores de India mide el valor anual, en USD, de los dispositivos semiconductores vendidos para su uso en India. Valora cada venta de dispositivo una vez al precio de venta neto del proveedor de semiconductores y clasifica las ventas según las características del dispositivo y las industrias que los utilizan.
Exclusiones del alcance: Se excluyen los equipos y materiales de fabricación de semiconductores, los honorarios por servicios de fabricación, ensamblaje y prueba, los productos electrónicos terminados y otros productos que contienen semiconductores, así como el software, las herramientas de diseño y las licencias de diseño de semiconductores o de propiedad intelectual.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Semiconductores Discretos
- Diodos
- Transistores
- Transistores de Potencia
- Rectificadores y Tiristores
- Otros Dispositivos Discretos
- Optoelectrónica
- Diodos Emisores de Luz (LED)
- Diodos Láser
- Sensores de Imagen
- Optoacopladores
- Otros Dispositivos Optoelectrónicos
- Sensores y MEMS
- Sensores de Presión
- Sensores de Campo Magnético
- Actuadores
- Sensores de Aceleración y Velocidad de Guiñada
- Sensores de Temperatura y Otros Sensores
- Circuitos Integrados
- Por Tipo de Circuito Integrado
- Analógico
- Micro
- Microprocesadores (MPU)
- Microcontroladores (MCU)
- Procesadores de Señal Digital
- Lógico
- Memoria
- Por Nodo Tecnológico (Para Circuitos Integrados)
- Menor o Igual a 3nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Mayor que 28nm
- Por Tipo de Circuito Integrado
- Semiconductores Discretos
- Por Industria de Usuario Final
- Automotriz
- Comunicaciones (Cableadas e Inalámbricas)
- Electrónica de Consumo
- Industrial
- Computación y Almacenamiento de Datos
- Centro de Datos
- Inteligencia Artificial
- Gobierno (Aeroespacial y Defensa)
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas y oficiales, como la hoja de ruta de semiconductores de 2026 de NITI Aayog, los anuncios de la Oficina del Primer Ministro sobre Semicon 2.0, los informes de la Oficina de Información de Prensa sobre el programa de Incentivos Vinculados al Diseño y el perfil de la industria de India de la Administración de Comercio Internacional de los Estados Unidos, ayudan a establecer el calendario de políticas del país, las aplicaciones de dispositivos, la actividad de diseño y el contexto de demanda. Estos materiales pueden orientar la selección de indicadores para la producción doméstica, las importaciones, la capacidad de diseño y envasado, y la demanda de uso final, manteniendo la inversión en políticas separada de las ventas de semiconductores.
Los informes anuales de empresas, las presentaciones ante bolsas de valores, las presentaciones a inversores y la prensa comercial india e internacional de reputación pueden añadir evidencia sobre portafolios de productos, fechas de inicio de capacidad, aplicaciones de clientes y divulgaciones financieras para empresas activas en India. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Se pueden buscar entrevistas estructuradas con proveedores de semiconductores con sede en India, empresas de diseño y envasado, importadores y distribuidores, y líderes de compras o ingeniería en las industrias de uso final cubiertas por el mercado. Sus aportaciones pueden poner a prueba los supuestos sobre disponibilidad de dispositivos, precios de proveedores, combinación de productos, calendario de adquisiciones y demanda por aplicación, mientras que las brechas se comparan con presentaciones, indicadores comerciales y otras evidencias independientes antes de retener un supuesto de previsión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
Una vez que los datos de aduanas, las divulgaciones de empresas y los indicadores de uso final se alinean con el límite aprobado de venta de dispositivos, se desarrolla la estimación de arriba hacia abajo. El modelo verifica los totales seleccionados con los agregados de proveedores y el precio de venta promedio muestral multiplicado por el volumen de envíos. Realiza un seguimiento de la producción electrónica de India y los envíos unitarios por industria de uso final, las importaciones y exportaciones de semiconductores por categoría de dispositivo, la combinación de productos e ingresos de India reportada por las empresas, la capacidad aprobada de fabricación y envasado con fechas de inicio comercial, y el precio y la combinación de dispositivos. Los primeros tres indican los flujos de oferta y demanda, la capacidad informa la posible contribución doméstica, y el precio y la combinación convierten las cantidades de dispositivos en valor. Una regresión multivariante puede relacionar el total del mercado con estos indicadores de oferta y demanda, con análisis de escenarios para trayectorias alternativas de puesta en marcha y demanda cuando las relaciones cambian. Las participaciones por tipo de dispositivo y de circuitos integrados se construyen a partir de la combinación de productos reportada, la evidencia de envíos de dispositivos y las divulgaciones de proveedores, mientras que las participaciones de usuarios finales se basan en la producción aguas abajo y el contenido de semiconductores asociado con cada aplicación, conciliado con el total del mercado. Cuando las importaciones, los ingresos reportados o la actividad de uso final no pueden mapearse claramente a transacciones de dispositivos, se retiene un rango documentado y una verificación cruzada independiente hasta que la brecha pueda resolverse. La evidencia de entrevistas puede verificar las previsiones a nivel de variables y cuestionar los supuestos sin sustituir la serie cuantitativa.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de proveedores, los flujos comerciales de aduanas, los indicadores de producción y uso final, y la evidencia de entrevistas, luego comparan señales independientes e investigan movimientos inusuales o variaciones materiales respecto a estimaciones anteriores. Antes de la aprobación final, una segunda revisión verifica las definiciones de fuentes, unidades, plazos, totales de segmentos y si las anomalías reflejan cambios reales en precios, combinación de productos o envíos. Se activa el contacto de seguimiento cuando una discrepancia material o una clasificación no resuelta podría cambiar el total del mercado o un impulsor de previsión. El conjunto de datos se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, capacidad, oferta o demanda cambia los supuestos, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Semiconductores de India de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de semiconductores de India mide el valor anual, en USD, de los dispositivos semiconductores vendidos para su uso en India.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una regresión multivariante puede relacionar el total del mercado con estos indicadores de oferta y demanda, con análisis de escenarios para trayectorias alternativas de puesta en marcha y demanda cuando las relaciones cambian.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 13,28 mil millones de USD (2027) | |
| Consultora Global A | 47,5 mil millones de USD (2025) | En su base de 2025, esta estimación supera en un 257,7% el valor de este informe para 2027 de 13,28 mil millones de USD, 2 años después. Su cobertura por tipo de fabricación incluye actividades sin fábrica propia, fundición, fabricación integrada de dispositivos y ensamblaje y prueba subcontratados. |
| Consultora Regional B | 32,7 mil millones de USD (2025) | En su base de 2025, esta estimación supera en un 146,2% el valor de este informe para 2027 de 13,28 mil millones de USD, 2 años después. Su mercado está segmentado entre fabricación de obleas, envasado y ensamblaje de semiconductores, y actividades de prueba y validación. |
Los analistas de Mordor Intelligence triangulan las divulgaciones de proveedores, los flujos comerciales de aduanas, los indicadores de producción y uso final, y la evidencia de entrevistas, luego comparan señales independientes e investigan movimientos inusuales o variaciones materiales respecto a estimaciones anteriores.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de semiconductores de India?
Se espera que el tamaño aumente de 12,41 mil millones de USD en 2026 a 13,28 mil millones de USD en 2027 y 18,99 mil millones de USD para 2032, a una CAGR del 7,41% durante 2027-2032.
¿Qué impulsa la demanda de semiconductores en India?
La electrificación, la expansión de redes y la computación de inteligencia artificial respaldan la demanda. India vendió 2,5 millones de vehículos eléctricos en el ejercicio fiscal 2025-26, y la capacidad de cómputo compartida de IndiaAI superó las 45.000 GPU en junio de 2026.
¿Qué categoría de dispositivos lidera las ventas de semiconductores en India?
Los circuitos integrados representaron el 57,15% del valor de las ventas en 2026 y se prevé que crezcan más rápido con una CAGR del 7,7% durante 2027-2032.
¿Qué empresas participan en la industria de semiconductores de India?
Los participantes incluyen Tata Electronics Private Limited, Vedanta Semiconductors Private Limited, Bharat Electronics Limited, Applied Materials India Private Limited y MosChip Technologies Limited.
¿Qué podría limitar la expansión de la industria de semiconductores en India?
La dotación de personal especializado y los costos de servicios públicos pueden limitar la expansión de la fabricación. La hoja de ruta de mayo de 2026 de NITI Aayog identificó escaseces de habilidades en fabricación, envasado avanzado y pruebas.
¿Qué regiones de India lideran la actividad y el crecimiento en semiconductores?
El norte de India fue el principal contribuyente de ingresos en 2025, y se prevé que el oeste de India sea la región de mayor crecimiento hasta 2031.