
Tamaño y participación del mercado de dispositivos semiconductores de China
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
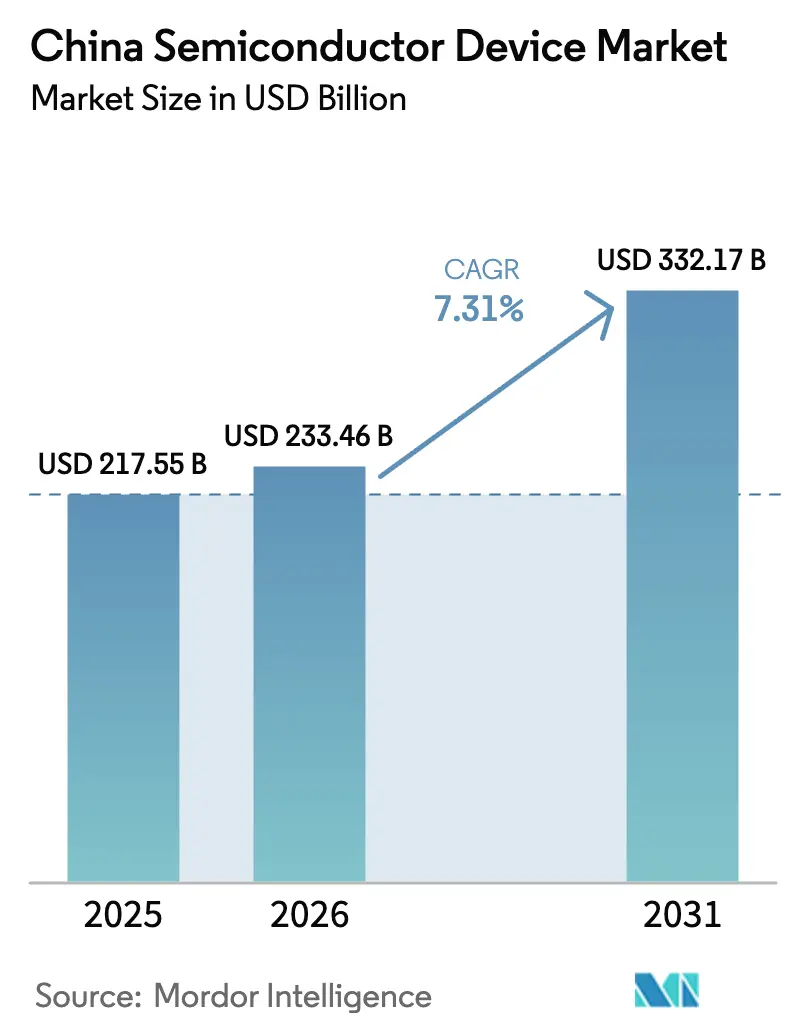
| Tamaño del mercado en el año base (2025) | 217.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 233.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 332.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.31 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de dispositivos semiconductores de China por Mordor Intelligence
El tamaño del mercado de dispositivos semiconductores de China fue valorado en USD 217.55 mil millones en 2025 y se estima que crecerá de USD 233.46 mil millones en 2026 hasta alcanzar USD 332.17 mil millones en 2031, a una CAGR del 7.31% durante el período de pronóstico (2026-2031). La financiación dirigida por el Estado, la vigorosa inversión privada y el mandato político de autosuficiencia tecnológica han convertido a la industria en una prioridad estratégica. Las rápidas ampliaciones de capacidad en las fundiciones nacionales, los avances en NAND 3D y el envasado avanzado, y la creciente demanda de 5G, IA y vehículos de nueva energía sustentan la expansión. Los estrictos controles de exportación sobre las herramientas de litografía ultravioleta extrema (EUV) han ralentizado la migración a nodos inferiores a 10 nm; sin embargo, las empresas han redirigido sus esfuerzos hacia la mejora de la eficiencia en nodos maduros, semiconductores compuestos y arquitecturas novedosas que eluden el EUV. La presión competitiva ha llevado a una mayor consolidación, como lo ejemplifica la fusión Empyrean-Xpeedic en EDA y la ronda de financiación de YMTC, lo que ilustra una tendencia hacia la escala, la integración vertical y la acumulación de propiedad intelectual.
Conclusiones clave del informe
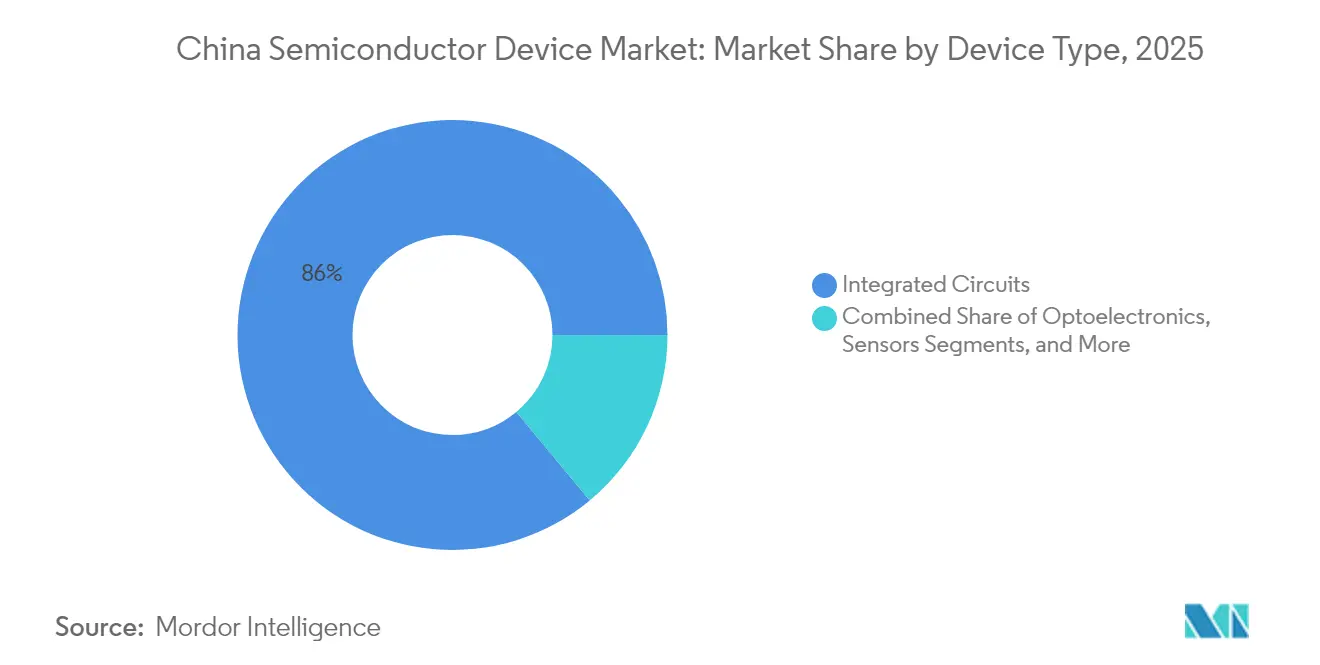
- Por tipo de dispositivo, los circuitos integrados lideraron con una participación de ingresos del 86.02% en 2025; los sensores y MEMS registraron la CAGR más rápida del 8.06% hasta 2031.
- Por modelo de negocio, el segmento de diseño/fabless mantuvo el 67.35% de la participación del mercado de dispositivos semiconductores de China en 2025, mientras que se espera que los fabricantes de dispositivos integrados avancen a una CAGR del 7.86% hasta 2031.
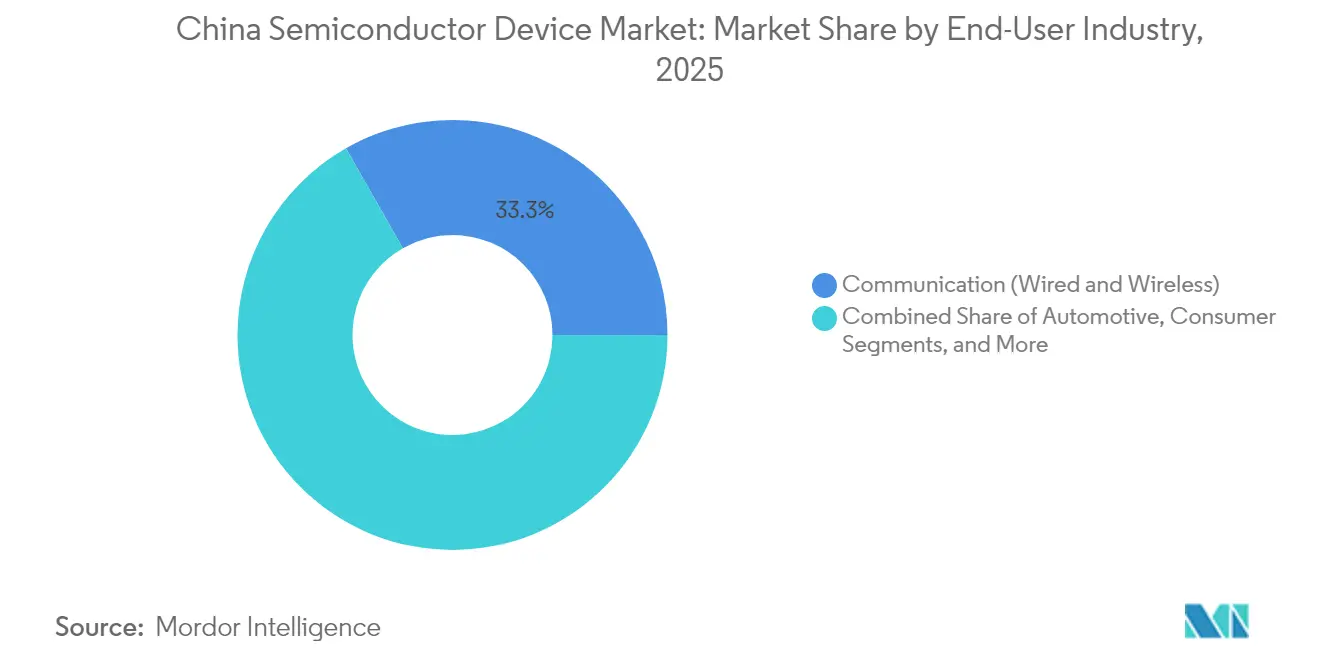
- Por industria de usuario final, las comunicaciones representaron el 33.25% del tamaño del mercado de dispositivos semiconductores de China en 2025, y se proyecta que las aplicaciones de IA se expandan a una CAGR del 9.28% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de dispositivos semiconductores de China
Análisis de impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Programas acelerados de expansión de capacidad de CI del plan «Fabricado en China 2025» | +1.9% | Nacional, concentrado en Pekín, Shanghái y Shenzhen | Largo plazo (≥ 4 años) |
| Demanda de computación perimetral centrada en IA de los proveedores de nube de primer nivel en China | +1.6% | Nacional, con clústeres en Pekín, Hangzhou y Shenzhen | Mediano plazo (2-4 años) |
| Adopción de SiC/GaN de grado automotriz en trenes de potencia de vehículos de nueva energía | +1.3% | Nacional, liderado por Guangdong, Jiangsu y Shanghái | Mediano plazo (2-4 años) |
| Despliegue nacional de estaciones base 5G que impulsa la adopción de CI de interfaz RF de extremo frontal | +1.1% | Despliegue de infraestructura nacional | Corto plazo (≤ 2 años) |
| Modernización industrial hacia fábricas inteligentes de «Industria 4.0» | +0.8% | Centros de manufactura en Jiangsu, Zhejiang y Guangdong | Largo plazo (≥ 4 años) |
| Recuperación pospandémica de dispositivos de consumo habilitados con AIoT (wearables inteligentes, AR/VR) | +0.7% | Nacional, concentrado en Guangdong, Zhejiang, centros de electrónica de consumo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Programas acelerados de expansión de capacidad de CI del plan «Fabricado en China 2025»
China amplió la capacidad de fundición en un 15% en 2024 y tiene previsto añadir otro 14% en 2025, a medida que SMIC, Huahong y Nexchip expanden sus líneas de nodos maduros.[1]SEMI, "Se proyecta que la capacidad global de fabricación de semiconductores se expandirá un 6% en 2024 y un 7% en 2025," semi.org La localización ahora se extiende más allá de la fabricación hasta el decapado de fotorresistencia y las herramientas de limpieza en húmedo, donde los proveedores nacionales han alcanzado altas tasas de uso. Para 2027, se proyecta que China poseerá el 31% de la capacidad global en nodos de 28 nm, lo que reconfigurará los precios en nodos maduros. El éxito del programa depende de la energía eléctrica estable, el talento en ingeniería de procesos y las líneas de equipos de segunda fuente que mitigan la exposición a los controles de exportación. En conjunto, el despliegue consolida el suministro nacional para la electrónica de consumo, industrial y automotriz, elevando las tasas de utilización y los márgenes en todo el ecosistema.
Demanda de computación perimetral centrada en IA de los proveedores de nube de primer nivel en China
Alibaba se comprometió a invertir CNY 380 mil millones (USD 52.9 mil millones) entre 2025 y 2027 en infraestructura de nube preparada para IA, mientras que Tencent y Baidu anunciaron inversiones comparables. La demanda abarca GPU, memoria de alto ancho de banda y ASIC para conmutadores de red, canalizando pedidos hacia fundiciones y casas de memoria locales. El modelo de base de DeepSeek muestra la capacidad de China para alinear software y hardware, reduciendo la dependencia de aceleradores extranjeros. Las cargas de trabajo de IA perimetral favorecen el cómputo de baja latencia en las instalaciones, orientando a los compradores hacia SoC diseñados localmente que cumplen con las normas nacionales de soberanía de datos. El ciclo virtuoso entre el gasto de capital de los hiperescaladores y la innovación a nivel de chip es, por tanto, un catalizador de crecimiento clave a mediano plazo.
Adopción de SiC/GaN de grado automotriz en trenes de potencia de vehículos de nueva energía
Los dispositivos de SiC mejoran la eficiencia en trenes de potencia de 800 V y aplicaciones de carga de alta potencia. China está en camino de consumir el 40% de los obleas de SiC globales para 2030, frente al 15% en 2023, ya que se espera que la adquisición local alcance el 60%. BYD Semiconductor ya controla el 28.9% de los ingresos por módulos de potencia nacionales y está escalando verticalmente desde el corte de obleas hasta el envasado. Los productores de obleas subsidiados han reducido el precio de los sustratos de SiC de 6 pulgadas a USD 500, es decir, un tercio de las cotizaciones internacionales, acelerando así la adopción en el diseño de los fabricantes de equipos originales (OEM) nacionales.[2]KrASIA, "La industria tecnológica global se prepara para el 'choque chino' en chips maduros," kr-asia.com Un sólido pronóstico de penetración de vehículos de nueva energía del 60% de las ventas de automóviles de pasajeros en 2025 garantiza una demanda sostenida de MOSFET de SiC, cargadores de GaN y módulos de potencia.
Despliegue nacional de estaciones base 5G que impulsa la adopción de CI de interfaz RF de extremo frontal
Se necesitan más de 5 millones de macrositios 5G para cumplir los objetivos de cobertura, y cada estación base incorpora el triple del contenido de interfaz RF de extremo frontal que los sistemas 4G. Los proveedores nacionales de filtros, amplificadores de potencia (PA) y sintonización de antenas obtienen primeras victorias en diseño, respaldados por cláusulas de adquisición preferencial en las licitaciones de equipos. La demanda derivada de las radios MIMO masivo, las celdas pequeñas y los equipos de acceso inalámbrico fijo (CPE) multiplica el volumen de silicio para controladores, amplificadores de bajo ruido (LNA) y chips de temporización. La densificación continua hasta 2028 garantiza un sólido carnet de pedidos para los proveedores de dispositivos RF CMOS, GaAs y SiGe.
Análisis de impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Restricciones de la lista de entidades de control de exportaciones de EE. UU. sobre herramientas EUV y EDA | -1.6% | Nacional, que afecta a las fundiciones de nodos avanzados | Largo plazo (≥ 4 años) |
| Fuga de talento hacia casas de diseño en el extranjero | -0.8% | Principales centros tecnológicos: Pekín, Shanghái, Shenzhen | Mediano plazo (2-4 años) |
| Fundiciones de alta intensidad energética que enfrentan límites de cuota de carbono provinciales | -0.5% | Provincias manufactureras con restricciones de carbono | Largo plazo (≥ 4 años) |
| Volatilidad persistente de los precios de las obleas prime de 300 mm | -0.4% | La cadena de suministro global está afectando a todas las regiones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de la lista de entidades de control de exportaciones de EE. UU. sobre herramientas EUV y EDA
Las normas de Washington de octubre y diciembre de 2024 prohíben el envío de escáneres EUV, equipos avanzados de deposición y licencias EDA de alta gama a fundiciones chinas. Los productores nacionales permanecen confinados a los 28 nm para la producción en masa y deben innovar en obleas de demostración de concepto de 7 nm sin EUV de ASML. Las soluciones alternativas incluyen transistores de materiales 2D pilotados a una longitud de puerta de 1 nm y el multi-patternado avanzado con litografía ultravioleta profunda (DUV), pero los rendimientos comerciales aún están a años de distancia. Los tiempos de entrega de equipos más largos, la incertidumbre sobre las licencias de software y las auditorías de cumplimiento frenan el ritmo de migración de nodos.
Fuga de talento hacia casas de diseño en el extranjero
China requería 199.300 profesionales en semiconductores en 2022, pero solo contaba con 164.300 en nómina, una brecha que se amplía a medida que las empresas extranjeras ofrecen paquetes premium y apoyo para la reubicación. Los fiscales taiwaneses abrieron casos contra 11 entidades chinas por supuesto robo de talento, generando fricciones y un mayor escrutinio a través del estrecho.[3]Taipei Times, "EDITORIAL: Mantener el talento tecnológico dentro, los cazatalentos fuera," taipeitimes.com Pekín ha respondido con 25 programas doctorales en CI y incentivos de «retorno de cerebros»; los repatriados de alto perfil, como el exingeniero de RF de Apple, Kong Long, son señal de un éxito parcial. No obstante, la escasez sigue siendo aguda en el diseño de algoritmos EDA, la física de dispositivos y el liderazgo en integración de procesos, lo que restringe el ritmo de los proyectos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de dispositivo: los circuitos integrados anclan el dominio del mercado
Los circuitos integrados representaron el 86.02% de los ingresos en 2025, y se prevé que su participación aumente ligeramente a medida que la demanda de IA, 5G y servidores requiera mayores tamaños de chip y soluciones V-cache apiladas. Dentro del mercado de semiconductores chino, se espera que los circuitos integrados se expandan a una CAGR del 8.02%, añadiendo más de USD 69.2 mil millones en nueva producción para 2031. El NAND 3D de 232 capas de YMTC y el rendimiento del 80% en DDR5 de CXMT subrayan el impulso en memoria, mientras que las líneas de 12 pulgadas de SMIC operan al 89.6% de utilización gracias a la sólida demanda de consumo e industrial.
Los dispositivos de potencia discretos, la optoelectrónica y los sensores juntos ocupan el 13.98% de participación restante, pero se están beneficiando de la electrificación de los vehículos de nueva energía y la demanda de componentes ópticos para 5G. La capacidad nacional de diodos de SiC se duplica cada 18 meses, y los envíos de VCSEL para la detección 3D en smartphones se están trasladando a fundiciones locales. Aunque menores en valor, estas categorías aportan una diferenciación crítica en la seguridad automotriz, los despliegues de fábricas inteligentes y el hardware de AR/VR, sustentando la resiliencia multisegmento.


Por modelo de negocio: las casas de diseño fabless superan a los IDM
Las empresas fabless capturaron el 67.35% de la participación del mercado de semiconductores chino en 2025, a medida que la propiedad intelectual de diseño, la arquitectura de sistemas y la integración de software ganaron importancia estratégica. Se proyecta que el grupo crezca a una CAGR del 7.78% hasta 2031, alineado con las tendencias de inferencia profunda de IA, computación, redes y personalización de ASIC.
Los IDM siguen siendo indispensables para los dispositivos de potencia, automotrices y de sensores, donde el control de procesos y la trazabilidad de la calidad son fundamentales. El modelo vertical de BYD Semiconductor asegura más del 70% del contenido de chips propios para sus vehículos eléctricos, lo que demuestra la relevancia del IDM en los sistemas de seguridad crítica. Sin embargo, la intensidad de la inversión de capital y el riesgo de las licencias de exportación otorgan al enfoque fabless flexibilidad y eficiencia de capital, especialmente a medida que los nodos de 28 nm y superiores satisfacen la mayor parte de las necesidades de volumen doméstico.
Por industria de usuario final: las comunicaciones lideran mientras la IA crece con fuerza
El sector de las comunicaciones mantuvo una participación de ingresos del 33.25% en 2025, gracias al despliegue de macrositios 5G y las actualizaciones de backhaul de fibra que consumen silicio de RF, óptico y de conmutadores de red. Las cargas de trabajo de IA representan el segmento de más rápido crecimiento, expandiéndose a una CAGR del 9.28% impulsada por las construcciones de hiperescaladores y las aplicaciones empresariales perimetrales.
La demanda automotriz aumenta a medida que los vehículos de nueva energía promedian USD 1.200 en contenido de semiconductores por vehículo, el triple de su nivel de 2020. Los usuarios industriales adoptan PLC de Industria 4.0 y módulos de visión artificial, mientras que la electrónica de consumo se mantiene estable gracias a los dispositivos de hogar inteligente y AR. Esta combinación diversifica los ingresos y amortigua las oscilaciones cíclicas vinculadas a los ciclos de actualización de los smartphones.
Análisis geográfico
Los clústeres de la costa este generan una parte significativa de la producción nacional, con Pekín especializada en I+D, Shanghái en fabricación de alto volumen, y Shenzhen-Dongguan en electrónica de consumo con alta densidad de diseño. El Delta del Río Yangtze concentra la mayor proporción del tamaño del mercado de semiconductores de China a través de fundiciones, casas de ensamblaje, envasado y pruebas de semiconductores (OSAT) y corredores logísticos que acortan los plazos de entrega a las líneas de ensamblaje de los OEM.
Los incentivos de inversión gubernamental asignan terrenos, exenciones fiscales y tarifas de servicios públicos por debajo del mercado para anclar las megafundiciones. Los sitios de SMIC en Pekín, Shanghái y Shenzhen juntos ofrecen una capacidad de más de 1.2 millones de inicios de obleas de 12 pulgadas por mes y planean un aumento adicional de 250.000 obleas por mes para 2027. El enfoque de Shenzhen en el diseño de SoC aprovecha la proximidad a Huawei HiSilicon, Oppo y el fabricante de drones DJI, fomentando circuitos de retroalimentación estrechos.
Las provincias del interior, como Anhui y Sichuan, ahora atraen líneas de semiconductores compuestos y de proceso final para equilibrar la congestión costera y las restricciones energéticas. La Comisión Nacional de Desarrollo y Reforma (NDRC) asignó CNY 3.33 billones (USD 470 mil millones) para I+D nacional en 2024, parte de los cuales financia centros de investigación universitaria y enlaces ferroviarios de alta velocidad interurbanos que reducen la fricción en la movilidad del talento.
Panorama regulatorio
La industria de dispositivos semiconductores de China se gestiona a través de un marco de políticas y cumplimiento multiagencia liderado por el Ministerio de Industria y Tecnología de la Información (MIIT), el Ministerio de Comercio (MOFCOM), la Comisión Nacional de Desarrollo y Reforma (NDRC), la Administración del Ciberespacio de China (CAC) y la Administración Estatal de Regulación del Mercado (SAMR). En 2026, el Consejo de Estado fortaleció la gobernanza de la cadena de suministro mediante las Disposiciones sobre la Seguridad de la Cadena Industrial y de Suministro (Decreto 834, 31 de marzo de 2026) y el Reglamento para Contrarrestar la Jurisdicción Extraterritorial Indebida de Estados Extranjeros (Decreto 835, 7 de abril de 2026). Ambos entraron en vigor de inmediato y elevaron el nivel de cumplimiento exigido para la adquisición, contratación y transacciones transfronterizas vinculadas a semiconductores.
Junto con la política industrial, las normas de datos y seguridad influyen cada vez más en el diseño de chips, las operaciones de fabricación y la calificación de clientes. El marco revisado de la Ley de Seguridad de Datos de 2025, liderado por la CAC, afecta dónde pueden almacenarse los datos de I+D y fabricación de semiconductores y cómo pueden transferirse. Los mecanismos de preferencia de adquisición, incluido un proceso de listado de proveedores recomendados por el MIIT referenciado en las actualizaciones de 2026, también interactúan con los objetivos de localización. En paralelo, los controles externos, incluidas las restricciones de exportación de EE. UU. actualizadas en octubre y diciembre de 2024 sobre herramientas avanzadas y EDA, siguen frenando la migración a nodos inferiores a 10 nm y empujan a un mayor énfasis en alternativas de suministro nacional y conformes.
Análisis de la cadena de valor
La cadena de valor de dispositivos semiconductores de China abarca IP y EDA, diseño fabless, fabricación de obleas (foundry e IDM), OSAT y empaquetado avanzado, e integración en mercados finales de telecomunicaciones, computación, automotriz y electrónica industrial. En el nivel de fabricación, SMIC lidera la escala de foundry nacional por contrato, con Hua Hong Group como competidor clave, y ambos se han centrado en producción de nodos maduros y especialidades que se alinea con los grandes volúmenes del mercado nacional. La profundidad de la cadena de suministro también se está expandiendo más allá de las fábricas hacia categorías de herramientas de proceso localizadas y capacidades de backend, mientras persisten dependencias de vanguardia para la litografía EUV y el EDA de alta gama. Esto refuerza una estructura de dos vías, con nodos maduros de gran volumen junto con una escalabilidad restringida de nodos avanzados.
Los materiales y equipos aguas arriba siguen siendo puntos de estrangulamiento importantes. El ecosistema de obleas de silicio muestra un desequilibrio estructural entre obleas pulidas y obleas epitaxiales, lo que restringe algunas hojas de ruta de dispositivos y la escalabilidad de semiconductores compuestos. La consolidación del sector también está remodelando la cadena, incluidas transacciones aprobadas por la CSRC en 2026 que aumentan el control sobre subsidiarias de fabricación y agilizan la gobernanza de activos para la planificación de capacidad, la calificación de clientes y el acceso a financiamiento. En general, estas dinámicas estrechan la integración entre casas de diseño, foundries, proveedores de empaquetado y fabricantes de equipos de sistema que requieren trazabilidad y garantía de suministro.
Panorama competitivo
SMIC y Huahong conjuntamente representan menos del 20% de los ingresos de fundición nacionales, lo que indica una concentración moderada entre las más de 40 fundiciones independientes. El especialista en memoria YMTC y el actor en DRAM CXMT juntos representan una participación relativamente pequeña del tamaño del mercado de dispositivos semiconductores de China, mientras que el proveedor de EDA Empyrean ha ganado escala con su participación en Xpeedic.
Las iniciativas estratégicas incluyen la integración vertical del conjunto módulo-vehículo de BYD y las alianzas de ecosistema como la asociación de STMicroelectronics con Huahong para el suministro de MCU de 40 nm a los OEM automotrices chinos. Mientras tanto, los gigantes de plataformas Alibaba, Tencent y Huawei están ampliando sus esfuerzos internos de I+D en chips para asegurar el suministro, mejorar la optimización de sistemas y cubrirse ante posibles sanciones.
Las arquitecturas novedosas (transistores de materiales 2D, núcleos RISC-V) y el envasado avanzado (chiplets, unión híbrida) proporcionan espacios en blanco para los competidores emergentes. Se espera que la consolidación se acelere a medida que el Gran Fondo III invierta USD 47.5 mil millones en litografía, EDA y desarrollo de talento. El mercado, por lo tanto, sigue siendo fragmentado pero con una trayectoria clara hacia una estructura oligopólica más estrecha.
Líderes de la industria de dispositivos semiconductores de China
Semiconductor Manufacturing International Corp (SMIC)
Taiwan Semiconductor Manufacturing Co (TSMC)
Hua Hong Group
Samsung Electronics Co Ltd
Yangtze Memory Technologies Co (YMTC)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las oportunidades en China se concentran en la sustitución de importaciones en categorías de dispositivos de gran volumen donde ya están establecidos los ciclos de fabricación y calificación nacionales, incluidos lógica de 28 nm y superior, gestión de energía, microcontroladores y componentes de front-end de RF vinculados a infraestructura de telecomunicaciones. La inversión del lado de la demanda es visible en la expansión de infraestructura de hyperscalers, incluida la inversión anunciada por Alibaba de 380.000 millones de CNY (2025-2027) en nube lista para IA, que respalda la demanda de silicio de lógica, memoria y redes diseñado y fabricado localmente que se ajusta a las restricciones de soberanía de datos y adquisición.
Del lado de la oferta, el capital respaldado por políticas y la consolidación crean espacio para la escalabilidad en dispositivos especializados y de grado automotriz, incluidos semiconductores de potencia SiC y GaN para vehículos de nuevas energías (NEV) e infraestructura de carga. La integración vertical por parte de empresas como BYD Semiconductor respalda una calificación de diseño y empaquetado más rápida. Las directrices preliminares del 15º Plan Quinquenal (2026-2030) referenciadas en discusiones del sector también establecen objetivos explícitos de autosuficiencia por categoría, reforzando los incentivos para los ecosistemas locales de obleas, empaquetado y EDA. Con las herramientas de nodo avanzado todavía restringidas, la atención se centra en la eficiencia de nodos maduros, el empaquetado avanzado (chiplets y unión híbrida) y los programas de sustitución de equipos y software que reducen la exposición a controles externos de licencias y envíos.
Desarrollos recientes del sector
- Julio de 2026: Hua Hong Semiconductor obtiene la aprobación de la CSRC para la adquisición del 97,4988% del capital de Hua Li Microelectronics. El acuerdo consolida la capacidad de foundry nacional y fortalece la integración vertical y el control sobre la fabricación en China.
- Junio de 2026: Sine Integrated Circuits anuncia una inversión marco para crear Sine Advanced Integrated Circuits Manufacturing (Shaoxing) con producción de chips de grado automotriz de 12 pulgadas (capacidad mensual de 50.000 obleas). La inversión amplía la capacidad de chips de grado automotriz y cataliza una presencia regional de fábricas de 12 pulgadas y la seguridad del suministro de semiconductores automotrices.
- Mayo de 2026: Semiconductor Manufacturing International Corp (SMIC) recibe la aprobación de la CSRC para la adquisición del 49% restante en SMIC North. El acuerdo acelera la escala y la consolidación de activos entre los principales actores de fábricas chinos y fortalece la consolidación de foundries nacionales y el control de activos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para esta metodología, el mercado abarca los dispositivos semiconductores vendidos en China, contabilizados como ingresos generados por dispositivos enviados a usuarios finales y OEM en las principales áreas de aplicación.
Exclusiones del alcance: excluimos dispositivos usados, precios de transferencia interna dentro del mismo grupo corporativo, y servicios que no son dispositivos, como tarifas de diseño puras, licencias de software e ingresos solo por equipos.
Visión general de la segmentación
- Por tipo de dispositivo (el volumen de envíos por tipo de dispositivo es complementario)
- Semiconductores discretos
- Diodos
- Transistores
- Transistores de potencia
- Rectificadores y tiristores
- Otros dispositivos discretos
- Optoelectrónica
- Diodos emisores de luz (LED)
- Diodos láser
- Sensores de imagen
- Optoacopladores
- Otros tipos de dispositivos
- Sensores y MEMS
- Presión
- Campo magnético
- Actuadores
- Aceleración y tasa de guiñada
- Temperatura y otros
- Circuitos integrados
- Por tipo de circuito integrado
- Analógico
- Microprocesadores
- Unidades de microprocesamiento (MPU)
- Microcontroladores (MCU)
- Procesadores de señal digital
- Lógica
- Memoria
- Por nodo tecnológico (el volumen de envíos no aplica)
- < 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- > 28 nm
- Por tipo de circuito integrado
- Semiconductores discretos
- Por modelo de negocio
- IDM
- Proveedor de diseño/fabless
- Por industria de usuario final
- Automotriz
- Comunicaciones (cableadas e inalámbricas)
- Consumo
- Industrial
- Computación/almacenamiento de datos
- Centro de datos
- IA
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental estableció la estructura base del modelo y nos ayudó a anclar el entorno de demanda en China antes de agregar supuestos. Revisamos estadísticas oficiales y rastreadores públicos como los datos comerciales de la Aduana de China para categorías de semiconductores, la Oficina Nacional de Estadísticas de China para señales de producción industrial, y publicaciones de grupos como la Asociación de la Industria de Semiconductores de China.
Para evitar depender de un solo conjunto de datos, también utilizamos fuentes como informes anuales y presentaciones de empresas, estados financieros auditados, presentaciones para inversionistas y cobertura periodística confiable sobre expansiones de capacidad y anuncios de políticas. Cuando fue necesario, se utilizaron suscripciones pagas de forma selectiva para obtener información financiera y de inteligencia empresarial, búsquedas de patentes y vistas de importación y exportación a nivel de envío que ayudan a reconciliar el movimiento de unidades con los ingresos. Los ejemplos anteriores son solo ilustrativos y no exhaustivos, y se consultaron muchas otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que las fuentes documentales no pueden explicar bien, especialmente los movimientos de precios, los cambios de combinación entre dispositivos de memoria, lógica y discretos, y el momento de la recuperación de la demanda por uso final. Hablamos con personas de fabricación de dispositivos, distribución y grandes organizaciones compradoras, y luego triangulamos los aportes entre los principales centros de producción y consumo en China para cerrar brechas y poner a prueba los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 20% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 21% |
| Actores más pequeños: 20% | Gerentes: 59% |
Dimensionamiento del mercado y previsión
El dimensionamiento parte de una reconstrucción de arriba hacia abajo de la demanda de dispositivos en China utilizando una perspectiva de consumo de China, donde los flujos de importación y exportación, la producción nacional y las correcciones de inventario visibles se utilizan para reconstruir el pool de ingresos abordable por año. Esos totales se verifican luego con aproximaciones selectivas de abajo hacia arriba, como la exposición de ingresos de proveedores muestreados a China, verificaciones de canales de distribuidores y una verificación de coherencia de precio promedio de venta (ASP) por volumen para algunas familias de dispositivos de alto peso.
Las entradas clave utilizadas en el modelo incluyen las adiciones de capacidad de obleas y las tendencias de utilización, los cambios relacionados con controles de exportación en la combinación de nodos, los ciclos de precios de memoria y la dirección de los precios contractuales, las señales de producción de unidades de electrónica de consumo y vehículos de nueva energía, y el ritmo de las construcciones de centros de datos que influyen en la demanda de aceleradores y memoria de alto ancho de banda. La previsión se basa en un análisis de escenarios respaldado por aportes de expertos sobre cómo podrían comportarse la política, la ejecución del capex y los envíos aguas abajo, y luego se elige el punto medio cuando los indicadores no apuntan a un caso extremo. Cuando la cobertura de abajo hacia arriba estaba incompleta, las brechas se manejaron mediante ratios proxy conservadores vinculados a categorías comerciales y rangos validados de entrevistas, y luego se ajustaron solo cuando múltiples señales se movieron en la misma dirección.
Validación de datos y ciclo de actualización
La validación se realiza mediante varias pasadas para que el ruido de una sola fuente no oriente el resultado. Comparamos los totales del mercado con señales independientes como valores de importación, series de tendencias de producción y la dirección de los ingresos públicos de grandes proveedores de dispositivos con exposición significativa a China, y luego revisamos los valores atípicos que rompen relaciones esperadas, como precio frente a volumen.
Antes de la aprobación final, los supuestos y cálculos son revisados por otro analista, y se activan llamadas de seguimiento cuando una variable clave cambia bruscamente, por ejemplo, una fluctuación repentina en los precios de la memoria o un cambio de política que afecte los envíos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, y se completa una verificación final previa a la entrega para que los clientes reciban la vista más actualizada.
Tamaño del mercado de dispositivos semiconductores de China de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para dispositivos semiconductores de China pueden parecer muy distantes entre sí porque la etiqueta de alcance suele ser similar mientras que el pool de ingresos contabilizado no es el mismo. Las diferencias suelen provenir de si la estimación refleja el consumo de dispositivos dentro de China, los ingresos por fabricación de dispositivos, o una visión más amplia de la economía de semiconductores que mezcla actividad adyacente.
En la práctica, las brechas se deben a lo que se incluye alrededor del valor central del dispositivo, el año y el momento de conversión de moneda utilizado, y cómo se tratan los ciclos de precios para los períodos con alta ponderación de memoria. Algunas fuentes también aplican un crecimiento agresivo en un solo paso tras anuncios de políticas, mientras que otras suavizan la curva basándose en señales de envíos y utilización que muestran cuándo la demanda realmente se convierte en ingresos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 217,55 mil millones de USD (2025) | |
| Rastreador de la Industria A | 546,50 mil millones de USD (2026) | La cifra se presenta como el mercado general de semiconductores de China y probablemente se construye a partir de una visión de gasto por aplicación, que puede incluir dispositivos importados más un valor relacionado con semiconductores más amplio y puede no aislar los ingresos por dispositivos de manera comparable. |
| Comentario Financiero B | 224,00 mil millones de USD (2025) | La estimación se indica para la industria de semiconductores y no claramente para dispositivos, y se informa primero en CNY, lo que añade un riesgo de temporización de conversión y puede mezclar ingresos de fabricación con otra actividad de semiconductores. |
La dispersión refleja principalmente si la cifra rastrea los ingresos por consumo de dispositivos frente a una industria de semiconductores más amplia o una construcción de gasto por aplicación. Contabilizar solo los ingresos de dispositivos vinculados a envíos a China, y luego alinearlos con los flujos comerciales y verificaciones de precios de ciclos de memoria, es lo que mantiene el total comparable, que es el tratamiento aplicado en Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño proyectado del sector de semiconductores de China en 2031?
Se pronostica que el mercado alcanzará USD 332.17 mil millones para 2031 con una CAGR del 7.31%.
¿Qué categoría de dispositivos domina los ingresos de chips chinos?
Los circuitos integrados representaron el 86.02% de los ingresos de 2025 y continúan liderando.
¿Cómo están afectando los controles de exportación a las fundiciones chinas?
Los controles que bloquean los escáneres EUV y el EDA avanzado ralentizan la migración a nodos inferiores a 10 nm y reducen la CAGR prevista en aproximadamente un 1.6%.
¿Por qué el SiC es importante para los planes de vehículos eléctricos de China?
Los dispositivos de carburo de silicio (SiC) mejoran la eficiencia del tren de potencia, y China está en camino de consumir el 40% de las obleas de SiC globales para 2030.
¿Qué provincia lidera en actividad de diseño y fabless?
Guangdong, anclada por Shenzhen, alberga el mayor clúster de empresas fabless que atienden a OEM de consumo y telecomunicaciones.
¿Cómo se ve el panorama competitivo?
El sector sigue siendo fragmentado pero se está consolidando en torno a SMIC, Huahong, YMTC, BYD Semiconductor y los líderes fabless emergentes.
Última actualización de la página el:



