
Tamaño y Participación del Mercado de Combustible Minorista de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Growth Rate | 2.59 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Combustible Minorista de India por Mordor Intelligence
Se espera que el tamaño del Mercado de Combustible Minorista de India crezca desde 54.800 millones de USD en 2025 hasta 56.220 millones de USD en 2026, y se proyecta que alcance los 63.870 millones de USD para 2031 a una CAGR del 2,59% durante el período 2026-2031.
El panorama del mercado de combustible minorista de India está experimentando una transformación significativa impulsada por la evolución de la dinámica del mercado y los cambios estructurales en el sector energético. El mercado se caracteriza por una estructura competitiva concentrada, donde las Empresas del Sector Público dominan la red de distribución del mercado de combustible. A partir de 2022, la participación de mercado de las compañías petroleras en India muestra que Indian Oil Corporation Limited controla el 38% del mercado, seguida de Bharat Petroleum Corporation Limited con el 20,1%, Hindustan Petroleum Corporation Limited con el 18%, y los actores privados que en conjunto poseen el 21,7% de la participación de mercado. Esta red establecida de más de 77.000 puntos de venta minorista distribuidos entre los principales actores del sector público demuestra la sólida infraestructura que respalda la distribución de combustible en todo el país.
El sector del transporte está siendo testigo de un cambio de paradigma hacia alternativas sostenibles, lo que impacta el mercado tradicional de gasolina. Los Ferrocarriles Indios han logrado avances sustanciales en su iniciativa de electrificación, alcanzando la electrificación de 52.247 kilómetros de ruta de un total de 65.414 kilómetros de ruta, lo que marca un paso significativo hacia su objetivo de electrificación completa. Además, el ambicioso plan del gobierno para reemplazar aproximadamente 30.000 autobuses impulsados por diésel con vehículos de tren motriz eléctrico en los próximos 2 a 3 años señala un fuerte impulso hacia soluciones de movilidad limpia, particularmente en el transporte urbano.
El mercado está experimentando cambios dinámicos en respuesta a factores demográficos y económicos. Con la población de India proyectada para alcanzar 1.515 millones para 2030 y una mediana de edad de 28,7 años a partir de 2022, el joven perfil demográfico del país está impulsando un mayor número de propietarios de vehículos. Esta tendencia se refleja en las ventas de vehículos de pasajeros, que alcanzaron 3,07 millones de unidades en el año fiscal 2022, registrando un incremento del 13% respecto al año anterior. La creciente clase media y la creciente urbanización continúan configurando los patrones de consumo en el sector de las compañías de combustible en India.
El descubrimiento de importantes recursos minerales está preparado para influir en la demanda industrial de combustibles minoristas. En febrero de 2023, India anunció el descubrimiento de 5,9 millones de toneladas de reservas de litio en el distrito de Reasi en Jammu y Cachemira, posicionando a India entre los principales tenedores mundiales de reservas de litio. Este descubrimiento, junto con el anuncio de Coal India Ltd en enero de 2023 sobre nueve nuevos proyectos de minería de carbón con una capacidad de producción combinada de 127 millones de toneladas, indica una actividad industrial sustancial que impulsará la demanda de combustible en los sectores de minería y canteras, a pesar de la transición gradual hacia soluciones energéticas sostenibles.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Combustible Minorista de India
Sólida Infraestructura del Sector Público y Apoyo Gubernamental
La robusta red de infraestructura y el respaldo gubernamental a las Empresas del Sector Público (ESP) constituyen un impulsor significativo para el tamaño del mercado minorista de India. Las ESP como Indian Oil Corporation (IOC), Bharat Petroleum Corporation Limited (BPCL) e Hindustan Petroleum Corporation Limited (HPCL) han establecido una extensa red de estaciones de combustible, oleoductos, terminales e instalaciones de almacenamiento, garantizando una amplia disponibilidad de combustible en zonas urbanas y rurales. Esta ventaja en infraestructura se ve reforzada por inversiones continuas, como lo evidencia el anuncio de Indian Oil Corporation Limited en febrero de 2023 de invertir 25,44 millones de USD en Bengala Occidental para ampliar y desarrollar una infraestructura de venta minorista de combustible más ecológica.
El apoyo del gobierno en materia de políticas de precios y desarrollo de infraestructura ha permitido a las ESP mantener precios competitivos, al tiempo que garantizan los estándares de calidad y seguridad del combustible. Esto se refleja en su expansión de la disponibilidad de combustible automotor ecológico, que está previsto que crezca de 275 puntos de venta minorista en 2022 a más de 1.000 para finales de 2024. El sólido respaldo gubernamental también permite a las ESP mantener costos de combustible estables, proporcionando seguridad de precios a los consumidores y garantizando una disponibilidad constante de combustible. Según el Ministerio de Petróleo y Gas Natural, India fue testigo de un incremento significativo de más del 6% en el consumo de productos derivados del petróleo entre abril de 2022 y abril de 2023, siendo los puntos de venta minorista de las ESP responsables de la mayor parte de dicho consumo.
Aumento de la Propiedad de Vehículos y Crecimiento del Mercado Automotor
El aumento sustancial en la propiedad de vehículos en toda India ha surgido como un impulsor crucial para el negocio minorista de combustible, respaldado por el aumento de los ingresos disponibles y la aceleración de la urbanización. Según la Sociedad de Fabricantes de Automóviles de India, las ventas de vehículos en India mostraron un crecimiento notable con un incremento de más del 20% entre 2021 y 2022, traduciéndose directamente en un mayor consumo de combustible y visitas más frecuentes a las estaciones minoristas de combustible. Esta tendencia se ve reforzada por la continua expansión de la industria automotriz y la introducción de nuevos vehículos, como lo ejemplifica el anuncio de BMW en mayo de 2023 respecto al lanzamiento de su modelo X3 M40i en India.
El crecimiento en la propiedad de vehículos está generando una demanda sostenida de gasolina minorista, particularmente en las zonas urbanas donde la propiedad de automóviles está aumentando rápidamente. El dinamismo del mercado automotriz es evidente en la introducción de nuevos vehículos de alto rendimiento, como el próximo BMW X3 M40i con un motor de gasolina turboalimentado de seis cilindros de 3,0 litros, lo que indica una demanda continuada y sólida de combustibles minoristas. Este creciente parque vehicular no solo impulsa un mayor consumo de combustible, sino que también hace necesaria la expansión de la infraestructura de combustible minorista para satisfacer la demanda creciente, creando un ciclo de retroalimentación positiva que fortalece aún más la trayectoria de crecimiento del mercado.
Análisis de Segmentos
Segmento de Empresas del Sector Público en el Mercado de Combustible Minorista de India
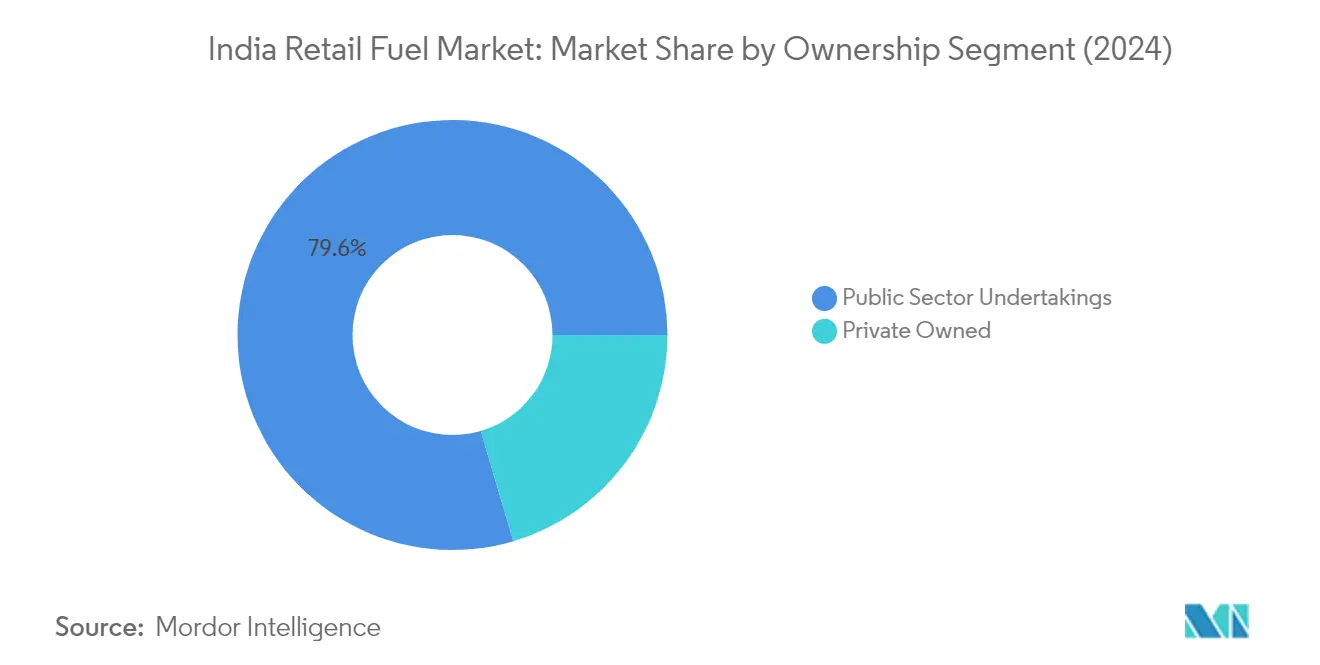
El segmento de Empresas del Sector Público (ESP) domina la industria minorista de combustible de India, controlando aproximadamente el 79,25% de la participación del mercado de combustible en 2025. Este segmento, liderado por actores principales como Indian Oil Corporation Limited (IOCL), Bharat Petroleum Corporation Limited (BPCL) e Hindustan Petroleum Corporation Limited (HPCL), demuestra tanto liderazgo en el mercado como sólido potencial de crecimiento. El sólido desempeño del segmento está impulsado por varios factores, entre ellos la amplia cobertura de la red minorista, los precios competitivos del combustible en comparación con los actores privados, y las iniciativas estratégicas de expansión de capacidad. Las empresas ESP operan colectivamente más de 77.000 puntos de venta minorista en toda India, con IOCL gestionando por sí sola más de 35.500 puntos de venta. Se proyecta que el segmento mantenga su trayectoria de crecimiento en torno al 9,3% anual de 2026 a 2031, respaldado por la creciente demanda de combustible de los usuarios finales y la continua expansión de las capacidades de refinación. El respaldo del gobierno y la capacidad de las ESP para mantener precios de combustible más bajos en comparación con los actores privados continúan fortaleciendo su posición en el mercado.
Segmento de Propiedad Privada en el Mercado de Combustible Minorista de India
El segmento de Propiedad Privada, si bien tiene una participación menor en el mercado de combustible, desempeña un papel crucial en el panorama de combustible minorista de India al introducir competencia y ofertas de servicios innovadores. Este segmento incluye actores destacados como Reliance Industries Limited, Nayara Energy y Shell, quienes en conjunto operan miles de puntos de venta minorista en todo el país. Las operaciones del segmento se caracterizan por combustibles de calidad premium, un servicio al cliente superior y una moderna infraestructura minorista. A pesar de los desafíos derivados de los diferenciales de precios con las ESP, los minoristas privados continúan manteniendo su presencia mediante servicios de valor añadido y una selección estratégica de ubicaciones. El crecimiento del segmento está respaldado por la liberalización de las políticas de venta minorista de combustible por parte del gobierno y la creciente demanda de productos de combustible premium en zonas urbanas.
Análisis de Segmentos: Usuario Final
Segmento del Sector Privado en el Mercado de Combustible Minorista de India
El segmento del sector privado domina el mercado de combustible minorista de India, controlando aproximadamente el 87% de la participación del mercado de gasolina en India en 2024. Este segmento abarca diversos usuarios finales, incluidas las industrias manufactureras, la agricultura, los consumidores minoristas y el transporte privado. El sólido crecimiento de este segmento está impulsado por la expansión de la población de India, que ha superado los 1.410 millones, lo que la convierte en el país más poblado del mundo con una mediana de edad relativamente joven de 28,7 años. El segmento ha demostrado una resiliencia y un potencial de crecimiento notables, respaldados por el aumento en las ventas de vehículos de pasajeros, la expansión de las industrias manufactureras y la creciente demanda del sector agrícola. La implementación gubernamental de diversas políticas por el lado de la oferta para impulsar la manufactura ha fortalecido aún más la posición de este segmento, convirtiendo a India en un destino de inversión cada vez más atractivo. Además, la base de consumidores minoristas dentro de este segmento continúa expandiéndose, impulsada por la urbanización y el aumento de los ingresos disponibles.
Segmento del Sector Público en el Mercado de Combustible Minorista de India
El segmento del sector público, si bien mantiene una participación de mercado menor de alrededor del 13% en 2024, desempeña un papel crucial en el mercado de combustible minorista de India. Este segmento atiende principalmente a entidades gubernamentales, sistemas de transporte público, ferrocarriles y empresas estatales. El crecimiento del segmento está estrechamente vinculado al desarrollo de la infraestructura pública, las iniciativas gubernamentales en materia de transporte y las actividades industriales del sector público. Los principales consumidores de este segmento incluyen los ferrocarriles, las empresas estatales de transporte, las operaciones mineras del sector público y las instalaciones de generación de energía eléctrica de titularidad gubernamental. El desarrollo del segmento está particularmente influenciado por el impulso gubernamental hacia el desarrollo de infraestructura y la expansión del transporte público, aunque esto se está equilibrando con las iniciativas de electrificación y soluciones de transporte sostenible.
Panorama regulatorio
La comercialización minorista de gasolina y gasóleo de alta velocidad en India opera bajo el marco de políticas del Ministerio de Petróleo y Gas Natural (MoPNG), con controles fundamentales anclados en la Motor Spirit and High Speed Diesel (Regulation of Supply, Distribution and Prevention of Malpractices) Order, 2005. Las autorizaciones de comercialización minorista de combustibles para transporte se procesan a través del portal del National Single Window System (NSWS), que centraliza la supervisión del desarrollo de nuevos puntos de venta y el ingreso al mercado.
Los requisitos técnicos, de seguridad y de protección al consumidor en los puntos de venta minorista están regidos por la Petroleum and Natural Gas Regulatory Board (PNGRB), incluidas las Technical Standards and Specifications (T4S) notificadas que cubren el diseño, la ingeniería y el cumplimiento de seguridad, junto con las aprobaciones vinculadas a la Petroleum and Explosives Safety Organisation (PESO). En junio de 2026, el MoPNG ejerció controles de suministro de tipo emergencia mediante la Motor Spirit and High Speed Diesel (Temporary Regulation of Supply through Retail Outlets) Order, 2026, que incluía un límite de 200 litros por vehículo por día para el diésel y restricciones a las compras al por mayor en las estaciones minoristas. El MoPNG retiró estas restricciones temporales a partir del 1 de julio de 2026, tras la estabilización de las condiciones de suministro.
Análisis de la cadena de valor
La cadena de valor del combustible minorista en India abarca desde el aprovisionamiento y refinado de crudo hasta la distribución primaria, el transporte secundario y la venta minorista a través de estaciones de marca. Las empresas estatales de comercialización de petróleo (OMC), en particular Indian Oil Corporation (IOCL), Bharat Petroleum (BPCL) y Hindustan Petroleum (HPCL), sostienen esta cadena mediante un acceso integrado a refinerías, terminales, depósitos y amplias redes minoristas, respaldadas por la supervisión sectorial y el seguimiento de datos a través del MoPNG y agencias como PPAC.
El traslado de refinerías a depósitos se realiza generalmente mediante oleoductos, transporte marítimo de cabotaje, ferrocarril y carretera, mientras que el reabastecimiento de depósito a estación se lleva a cabo con camiones cisterna por carretera. Como resultado, la logística secundaria y la disciplina de inventario a nivel de estación se vuelven fundamentales. Las restricciones de junio de 2026 sobre las compras al por mayor en las estaciones minoristas, incluido el límite de 200 litros de diésel, pusieron de relieve cómo las brechas de precios entre el nivel minorista y el mayorista pueden redirigir la demanda hacia las estaciones y presionar la distribución de última milla, lo que a su vez exigió controles administrativos y una separación más estricta de los canales hasta que la orden fue retirada a partir del 1 de julio de 2026.
Panorama Competitivo
Principales Empresas en el Mercado de Combustible Minorista de India
El mercado indio de combustible minorista está dominado por las principales Empresas del Sector Público, entre ellas Indian Oil Corporation Limited (IOCL), Bharat Petroleum Corporation Limited (BPCL) e Hindustan Petroleum Corporation Limited (HPCL), junto con actores privados como Nayara Energy, Reliance Industries y Shell. Estas compañías de gasolineras en India están buscando activamente la innovación en productos mediante la introducción de combustibles premium y más limpios, al tiempo que amplían sus ofertas de servicios para incluir tiendas de conveniencia, instalaciones de lavado de automóviles y estaciones de carga de vehículos eléctricos. La industria está siendo testigo de transformaciones operativas significativas a través de iniciativas digitales y la automatización de estaciones de combustible. Las asociaciones estratégicas y las empresas conjuntas, como la colaboración entre Reliance e BP, están reconfigurando la dinámica del mercado. Las empresas están expandiendo agresivamente sus redes minoristas, particularmente en regiones inexploradas, mientras que simultáneamente actualizan los puntos de venta existentes convirtiéndolos en modernas estaciones de movilidad con servicios integrados.
La Dominancia de las ESP Configura el Panorama de Competencia del Mercado
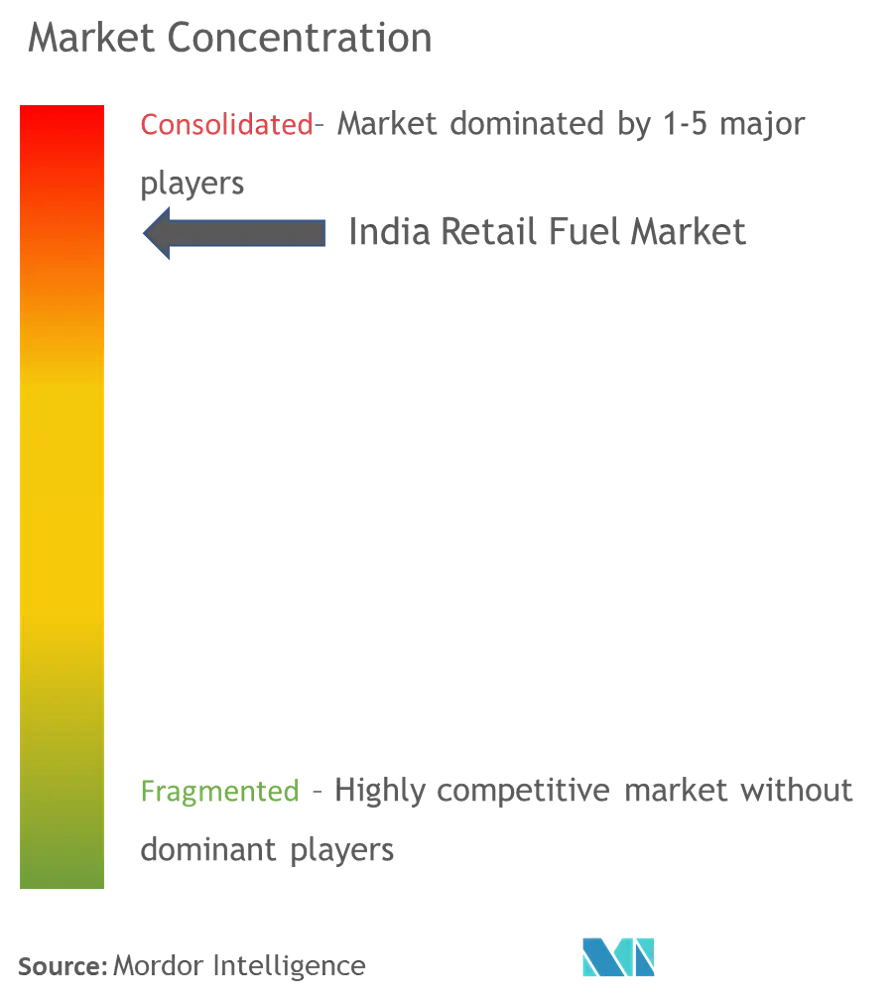
El mercado indio de combustible minorista exhibe una estructura única caracterizada por una fuerte dominancia del sector público, con las ESP controlando la mayor parte de la participación de mercado a través de su extensa red minorista y la establecida infraestructura de cadena de suministro. El mercado demuestra una consolidación moderada, con tres grandes ESP que mantienen posiciones significativas en el mercado, mientras que los actores privados operan en bastiones regionales específicos. En los últimos años se ha observado una mayor participación de las principales empresas energéticas globales a través de empresas conjuntas y asociaciones estratégicas, especialmente en los segmentos de combustible premium y servicios de valor añadido. La dinámica competitiva está además influenciada por las políticas gubernamentales en materia de precios del combustible y licencias minoristas, creando entornos operativos diferenciados para los actores del sector público y privado.
El mercado ha experimentado notables actividades de fusiones y adquisiciones, impulsadas principalmente por actores del sector privado que buscan establecer o ampliar su presencia en el mercado indio. Las empresas conjuntas entre actores nacionales e internacionales han surgido como un modo preferido de entrada al mercado, combinando el conocimiento del mercado local con la experiencia global. La industria está siendo testigo de intentos de integración vertical por parte de los principales actores, que van desde la refinación hasta las operaciones minoristas, mientras que los actores más pequeños se concentran en segmentos de nicho o mercados regionales. Las asociaciones intersectoriales, especialmente en las áreas de pagos digitales, comercio minorista de conveniencia y movilidad eléctrica, son cada vez más comunes a medida que las empresas buscan diversificar sus fuentes de ingresos.
La Innovación y la Diversificación Impulsan el Crecimiento Futuro
El éxito en el mercado indio de combustible minorista depende cada vez más de la capacidad de las empresas para innovar en múltiples dimensiones, desde la calidad del combustible y las ofertas de servicios hasta la integración digital y la experiencia del cliente. Los actores establecidos deben centrarse en modernizar sus redes minoristas, implementar tecnologías avanzadas para la gestión de operaciones y desarrollar servicios de valor añadido para mantener su posición en el mercado. La capacidad de gestionar eficazmente los precios del combustible y al mismo tiempo mantener la rentabilidad, especialmente durante períodos de volatilidad de precios internacionales, sigue siendo crucial. Las empresas necesitan invertir en la optimización de la cadena de suministro y en infraestructura de almacenamiento para garantizar una disponibilidad constante de combustible y mantener precios competitivos.
Para los nuevos participantes y los actores más pequeños, el éxito reside en identificar y explotar segmentos de mercado de nicho, desarrollar ofertas de servicios diferenciadas y construir una sólida presencia regional antes de expandirse a nivel nacional. El creciente enfoque en los combustibles alternativos y la movilidad eléctrica presenta oportunidades para la disrupción del mercado, lo que requiere que los actores desarrollen estrategias adaptativas. El cumplimiento normativo, especialmente en lo que respecta a los estándares ambientales y los requisitos de seguridad, será cada vez más importante a medida que el gobierno impulse el uso de combustibles más limpios y prácticas sostenibles. La excelencia en el servicio al cliente, la construcción de marca y los programas de fidelización desempeñarán papeles cruciales para mantener la ventaja competitiva, mientras que las asociaciones estratégicas a lo largo de la cadena de valor serán esenciales para el crecimiento sostenible. Empresas como las compañías de venta minorista de combustible y las compañías indias de gasolineras están bien posicionadas para aprovechar estas tendencias.
Líderes de la Industria de Combustible Minorista de India
Indian Oil Corporation Ltd
Bharat Petroleum Corp Ltd
Hindustan Petroleum Corporation Limited
Nayara Energy Limited
Reliance Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La densificación de la red y la conversión de estaciones en estaciones de movilidad multienergía destacan como un espacio en blanco actual, a medida que los grandes operadores expanden su presencia y añaden servicios no relacionados con el combustible. El hecho de que Nayara Energy superara las 7.000 estaciones de servicio operativas (junio de 2026) y que IOCL y BPCL reportaran grandes adiciones anuales de estaciones en el año fiscal 2025-2026 resalta el despliegue continuo de instalaciones, mientras que iniciativas como el Project Aspire de BPCL (anunciado en julio de 2026, que incluye expansión minorista, carga de vehículos eléctricos y transformación digital) y el programa de despliegue de HPCL en Rajastán (julio de 2026, con 304 nuevas estaciones anunciadas) muestran una competencia impulsada por la inversión en corredores y mercados desatendidos.
Los operadores también están utilizando su presencia minorista como una plataforma de infraestructura para energías alternativas y servicios adyacentes, creando espacio para la carga de vehículos eléctricos, el intercambio de baterías y mejoras en la experiencia del cliente centradas en lo digital. Los datos gubernamentales divulgados en diciembre de 2025 informaron más de 27.432 estaciones de carga de vehículos eléctricos instaladas en India, incluidas 18.500 por parte de empresas de comercialización de petróleo, lo que indica la escala a la que se está integrando la carga liderada por las OMC con la venta minorista de combustible. En 2026, las medidas de política, como las restricciones temporales a las compras al por mayor en las estaciones minoristas, junto con las medidas de gestión aguas abajo, refuerzan la necesidad de un diseño de canales conforme a la normativa, disciplina en la planificación del suministro y diversificación más allá de los márgenes de combustibles como commodities.
Desarrollos recientes del sector
- Julio de 2026: Nayara Energy redujo el precio de la gasolina en 5 rupias por litro y el del diésel en 3 rupias por litro en toda su red de más de 7.000 estaciones de servicio. La medida destacó los precios competitivos como una palanca para los minoristas privados y puede desplazar el tráfico hacia las estaciones que combinan acciones de precios con una cobertura de red más amplia.
- Julio de 2025: El Ministerio de Petróleo y Gas Natural formó un comité de expertos para revisar las directrices de licencias de 2019 para la autorización de comercialización de combustibles. El proceso de revisión indicó un impulso para alinear las licencias minoristas con los objetivos de descarbonización y combustibles alternativos, lo que puede afectar el ritmo y las condiciones de las adiciones y mejoras de estaciones.
- Febrero de 2024: El Gobierno de India amplió el despliegue de la gasolina E20 mediante lanzamientos en múltiples estados y territorios de la unión en estaciones minoristas designadas. La expansión a nivel de programa fortaleció la implementación de la mezcla de etanol en el surtidor y aumentó el enfoque operativo en el almacenamiento compatible, la dispensación y la comunicación con los consumidores en las estaciones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, definimos el mercado minorista de combustibles de India como el valor de los combustibles automotores y relacionados vendidos a través de estaciones minoristas a clientes finales para necesidades de movilidad cotidiana y operativas, lo que incluye tanto las redes de estaciones públicas como las privadas.
Exclusiones de alcance: excluimos las entregas al por mayor directas al consumidor y los contratos de suministro industrial no minorista donde el combustible no se vende a través de una estación minorista.
Descripción general de la segmentación
- Propiedad
- Empresas del Sector Público
- Propiedad Privada
- Usuario Final
- Sector Público
- Sector Privado
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para anclar el mercado a señales observables de demanda de combustible y del canal minorista, y luego pusimos a prueba los supuestos con conversaciones de campo. Nos basamos en fuentes públicas como la Petroleum Planning and Analysis Cell (PPAC) para las tendencias de consumo por producto, el Ministerio de Petróleo y Gas Natural para la orientación de políticas, y publicaciones de la Office of the Economic Adviser y del RBI para los indicadores de inflación y macroeconómicos que alimentan el comportamiento de precios y volúmenes minoristas.
Para completar el panorama, también utilizamos insumos indicativos de publicaciones sobre transición energética de NITI Aayog, así como de informes anuales y presentaciones a inversores de empresas petroleras. Para el contexto de escasez de suministro y estacionalidad, utilizamos estadísticas de comercio aduanero de India, donde las importaciones y exportaciones ayudan a explicar los cambios en la disponibilidad. Además, utilizamos suscripciones de pago centradas en información financiera y de inteligencia empresarial, noticias y finanzas, y una base de datos a nivel de envío de importaciones y exportaciones para validar determinados supuestos de precios y flujos. Estas fuentes de investigación documental son ilustrativas y no exhaustivas, y se revisaron muchos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Se realizó trabajo primario para confirmar cómo se comportan los precios de venta minorista, los márgenes de los distribuidores, los cambios en la combinación de productos y los patrones de rendimiento en todo el país, ya que estos factores pueden moverse más rápido que los conjuntos de datos públicos. Hablamos con una variedad de partes interesadas en operaciones minoristas, logística y funciones de planificación en el sector aguas abajo, y luego utilizamos encuestas de seguimiento para verificar los supuestos según geografía y tipos de propiedad de las estaciones, de modo que se pudieran cerrar las brechas de la investigación documental.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directivos (CXO): 17% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 36% |
| Actores más pequeños: 17% | Gerentes: 47% |
Dimensionamiento y previsión del mercado
Nuestro dimensionamiento parte de una construcción de arriba hacia abajo, utilizando series nacionales de consumo de combustible y la participación del canal minorista para reconstruir el conjunto direccionable del mercado minorista. Luego, convertimos este conjunto en valor utilizando el comportamiento observado de precios minoristas. A medida que se construye el modelo, corroboramos con aproximaciones de abajo hacia arriba selectivas, incluidas verificaciones muestreadas de rendimiento de estaciones, el ritmo de expansión de la red de distribuidores y consolidaciones de la combinación de productos. Esas verificaciones se utilizan para ajustar los totales cuando las señales de nivel superior parecen desviadas.
Se sigue de cerca un pequeño número de indicadores característicos del mercado, ya que explican la mayor parte del movimiento anual. Estos incluyen los cambios en la participación de gasolina frente a diésel, las adiciones de estaciones minoristas y la velocidad de puesta en marcha, el rendimiento promedio por estación (vinculado al tráfico vial y la actividad de carga), los patrones de movimiento de precios regulados y desregulados, y el diferencial entre los precios minoristas y los costos indicativos vinculados al crudo, que influye en el momento de traspaso de precios. Cuando los datos son escasos para grupos de propiedad más pequeños o para tipos de productos más nuevos, utilizamos ratios sustitutos derivados de regiones comparables y los validamos mediante entrevistas antes de incorporarlos al modelo final.
Para las previsiones, utilizamos un análisis de escenarios sobre variables clave en India, es decir, el crecimiento esperado de la demanda de combustible, la progresión de precios impulsada por la inflación y los impuestos, y el ritmo de adopción de combustibles alternativos a nivel minorista. Los escenarios se mantienen prácticos, y la trayectoria de previsión final se selecciona tras verificarla frente al consenso de expertos y las señales macroeconómicas y de política a corto plazo.
Validación de datos y ciclo de actualización
Validamos los resultados comparando las tendencias de demanda y valor modeladas con señales independientes, incluidos los totales de consumo reportados públicamente, los cambios en los precios de venta minorista y la actividad visible de expansión de la red. Si aparece un aumento o una caída inusualmente pronunciados, revisamos nuevamente los factores determinantes, reconsideramos los supuestos y volvemos a contactar a los encuestados cuando la brecha no puede explicarse utilizando datos públicos.
El modelo y el informe pasan por revisiones de analistas en varias etapas, con verificaciones cruzadas entre los años históricos para que el crecimiento no se sobreestime en un solo período. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios fiscales importantes, movimientos abruptos en los precios del crudo o medidas de política que afectan los precios minoristas. Antes de la entrega, completamos una nueva revisión para que los clientes reciban la visión más actualizada disponible en ese momento.
Dimensionamiento del mercado minorista de combustibles de India según Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el sector minorista de combustibles de India pueden diferir, incluso cuando el nombre del tema parece similar, porque los equipos toman decisiones distintas sobre qué se considera minorista, qué combustibles se incluyen y si el valor se registra al precio de surtidor o más cerca de los niveles sin impuestos.
Los principales factores de divergencia suelen provenir del alcance y la construcción de precios. Algunas estimaciones tratan el mercado como una métrica de negocio de estaciones de servicio y se apoyan en los ingresos y servicios de las estaciones, mientras que otras se centran principalmente en los combustibles de transporte y utilizan una combinación diferente de gasolina, diésel, GLP y gas. La dispersión también aumenta cuando la progresión de precios se aplica de forma demasiado uniforme a lo largo de los años, o cuando los efectos de sincronización de divisas e inflación no se alinean con la forma en que realmente cambiaron los precios minoristas durante el año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 54,80 mil millones de USD (2025) | |
| Departamento de Investigación Sectorial A | 184,35 mil millones de USD (2026) | Esta cifra probablemente refleja un conjunto de valor mucho más amplio, en el que el combustible minorista se trata más cerca de los ingresos totales de la venta minorista de combustible aguas abajo, con un crecimiento agresivo de precios y volumen, y puede combinar servicios no relacionados con el combustible o una cobertura de canal más amplia que la venta de combustible en estaciones minoristas estándar. |
| Nota de Asesoría Empresarial B | 164,50 mil millones de USD (2025) | Esta estimación parece utilizar un valor global en rupias para el sector minorista de productos petrolíferos que puede incluir impuestos y una canasta más amplia de productos petrolíferos, lo que la hace menos comparable con una construcción más restringida centrada únicamente en el combustible en estaciones, vinculada al consumo observado y a los movimientos de precios en el surtidor. |
La tabla muestra que el rango se explica principalmente por si el estudio se limita al combustible vendido a través de estaciones minoristas y por cómo se traducen los precios minoristas en valor anual, y luego se amplía aún más cuando se incorporan categorías adicionales de productos petrolíferos o ingresos por servicios. Al mantener la construcción del valor vinculada al consumo de combustible, la combinación de productos y los cambios de precios minoristas a nivel de estación, y al excluir los flujos de suministro no minorista y al por mayor, el dimensionamiento se mantiene repetible y transparente, una opción aplicada por Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Combustible Minorista de India en 2026?
El tamaño del Mercado de Combustible Minorista de India es de 56.220 millones de USD en 2026, y se proyecta que el mercado registre una CAGR del 2,59% durante el período de pronóstico (2026-2031).
¿Quiénes son los actores clave en el Mercado de Combustible Minorista de India?
Indian Oil Corporation Ltd, Bharat Petroleum Corp Ltd, Hindustan Petroleum Corporation Limited, Nayara Energy Limited y Reliance Industries Limited son las principales empresas que operan en el Mercado de Combustible Minorista de India.
¿Qué años abarca este Mercado de Combustible Minorista de India?
El informe abarca el tamaño histórico del Mercado de Combustible Minorista de India para los años: 2019, 2020, 2021, 2022, 2023, 2024 y 2025. El informe también pronostica el tamaño del Mercado de Combustible Minorista de India para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:


