
Tamaño y Participación del Mercado de Gasolina como Combustible
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.89 Billones de dólares |
| Tamaño del Mercado (2031) | 1.98 Billones de dólares |
| Growth Rate (2026 - 2031) | 0.98 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
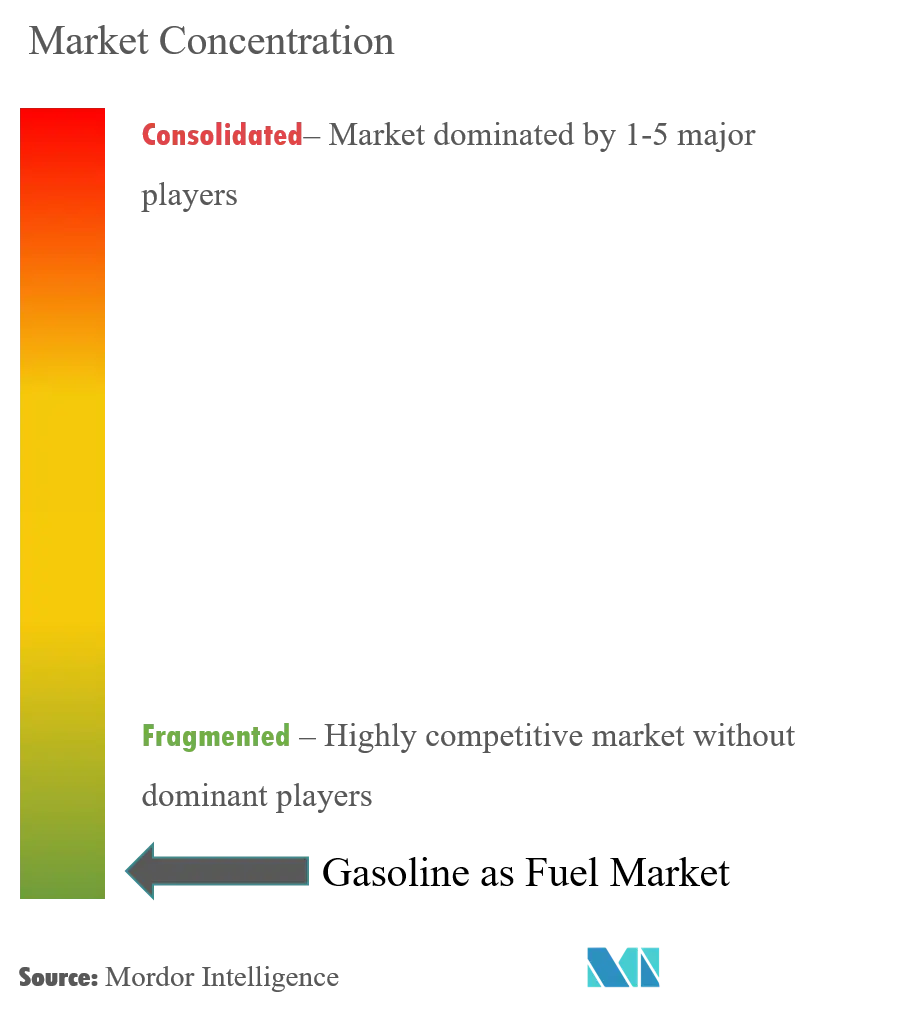
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gasolina como Combustible por Mordor Intelligence
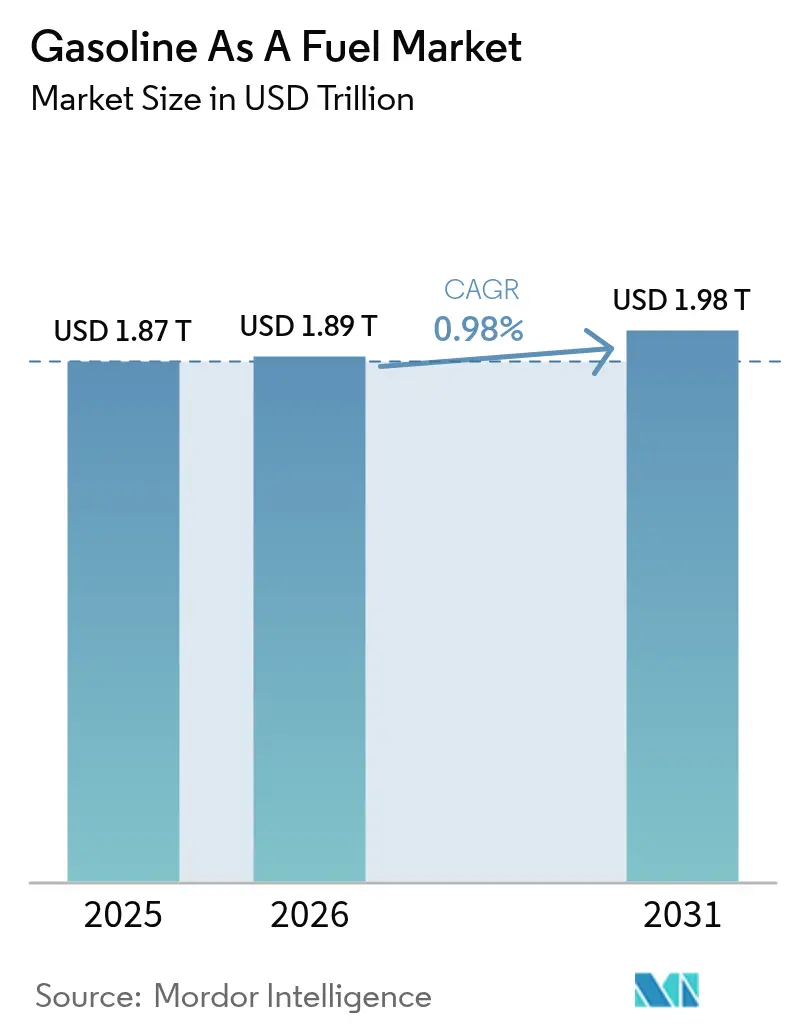
Se espera que el tamaño del Mercado de Gasolina como Combustible crezca de USD 1,87 billones en 2025 a USD 1,89 billones en 2026 y se prevé que alcance USD 1,98 billones en 2031 a una CAGR del 0,98% durante el período 2026-2031.
- A mediano plazo, factores como la creciente adopción de automóviles, como automóviles de pasajeros y motocicletas en todo el mundo, y la fácil disponibilidad de gasolina están impulsando el crecimiento del mercado de gasolina como combustible durante el período de pronóstico.
- Por otro lado, el uso de fuentes de energía limpia alternativas para reducir las emisiones de carbono y la creciente penetración de los vehículos eléctricos en todo el mundo probablemente restringirán el crecimiento del mercado.
- No obstante, el uso emergente de generadores portátiles de gasolina en aplicaciones domésticas y de eventos se anticipa que creará amplias oportunidades para el mercado de gasolina como combustible en el futuro cercano.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Gasolina como Combustible
Se Espera que el Segmento de Transporte Domine el Mercado
- Para operar de manera fluida y eficiente, el sector del transporte requiere una cantidad considerable de energía. La mayoría de los vehículos requieren combustibles secundarios como gasolina, diésel o combustible para aviones. Los combustibles primarios como el petróleo crudo o el gas natural se convierten en combustibles utilizables mediante el uso de tecnología.
- Como uno de los combustibles más utilizados en los automóviles, la gasolina es un combustible a base de petróleo diseñado para motores de cuatro a seis cilindros, que se encuentran en muchos automóviles. La gasolina ofrece numerosas ventajas a los conductores de automóviles. Debido a su alta combustibilidad, los vehículos impulsados por gasolina tienden a arrancar más rápido que los impulsados por otros combustibles. En comparación con otros combustibles, la gasolina acelera mucho más rápidamente.
- Además, los vehículos de dos ruedas están ampliamente disponibles en todo el mundo, con niveles de demanda y popularidad variables en diferentes regiones. Asimismo, los vehículos de dos ruedas son ampliamente utilizados para el transporte personal en países como China, India, Indonesia, Vietnam, Tailandia y varios otros países asiáticos.
- Según la Sociedad de Fabricantes de Automóviles de India (SIAM), se produjeron un total de 19,45 millones de vehículos de dos ruedas en India durante el año fiscal 2023, con una tasa de crecimiento del 9,1% respecto al año anterior; además, la producción de vehículos de dos ruedas representó alrededor del 75% de todos los automóviles producidos en el año fiscal 2023.
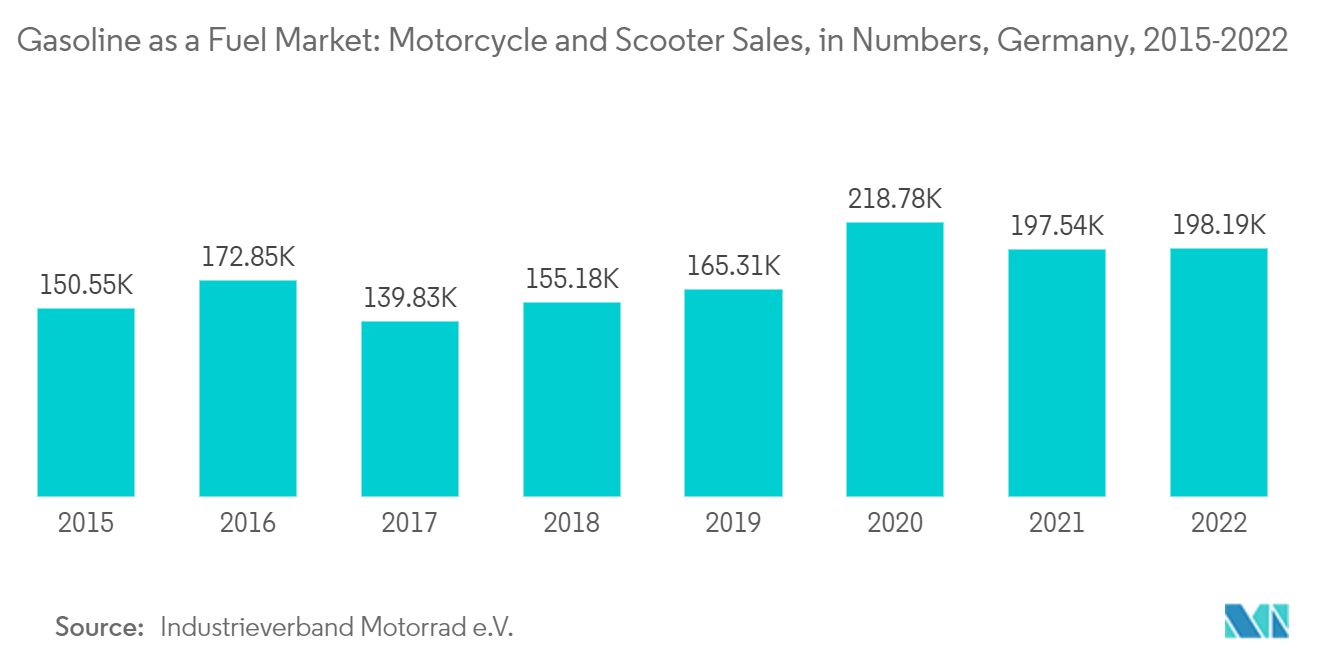
- Además, Europa también fue testigo de un crecimiento significativo en las ventas de automóviles. Según Industrieverband Motorrad e.V., hubo un total de 198.193 nuevas matriculaciones de motocicletas y scooters en Alemania en 2022, con una tasa de crecimiento del 0,33% respecto al año anterior.
- Por lo tanto, se espera que la demanda de gasolina como combustible aumente en el segmento de transporte en todo el mundo durante el período de pronóstico.
América del Norte Dominará el Mercado
- América del Norte es uno de los mercados más grandes en términos de gasto de capital en la industria del petróleo y el gas, siendo Estados Unidos el líder, seguido de Canadá y México. Estados Unidos es un importante productor de petróleo crudo y gas natural en el mundo, y se espera que el país cubra alrededor del 60% de la demanda mundial de petróleo en los próximos años.
- Estados Unidos es uno de los países líderes en la región de América del Norte, donde las ventas de automóviles fueron de alrededor de 1.42.30.324 en 2022. Entre estos, las motocicletas de crucero y deportivas son las más destacadas, ya que en Estados Unidos las motocicletas se utilizan principalmente para viajes largos y fines deportivos en lugar de solo para desplazamientos.
- A lo largo de los años, el país fue testigo de un crecimiento en el número de ventas de motocicletas, especialmente en los sectores privado y comercial. Según el Departamento de Transporte de los Estados Unidos, a partir de 2021, las ventas de motocicletas privadas y comerciales fueron de alrededor de 9,8 millones, un aumento de alrededor del 18% en comparación con el año anterior. Se espera que el crecimiento en las ventas de motocicletas continúe en el sector privado durante los próximos años, lo que generaría demanda de combustible de gasolina.
- La mayoría de los motores monocilíndricos utilizados en vehículos de motor funcionan con gasolina. Los motores monocilíndricos en Estados Unidos se utilizan principalmente en bombas de agua y máquinas compactadoras de suelo. Ambos equipos se utilizan principalmente en obras de construcción. Por lo tanto, un aumento en la construcción comercial, industrial y de infraestructura vial generaría una amplia demanda de motores monocilíndricos en Estados Unidos, impulsando así el crecimiento del mercado de gasolina como combustible.
- El sector de la construcción en Estados Unidos contribuyó alrededor del 3,9% del PIB total en 2022. La industria creció a lo largo de los años debido a la expansión en las áreas comerciales y residenciales. El sector residencial fue testigo del mayor crecimiento en los últimos años, seguido del no residencial. Según la Asociación de la Construcción, en 2022, el sector residencial de Estados Unidos fue testigo de la mayor inversión de alrededor de USD 910 mil millones, mientras que los sectores no residenciales (incluidos privados y públicos) fueron testigos de una inversión de alrededor de USD 888 mil millones (USD 534 mil millones privados y USD 355 mil millones públicos).
- La gasolina es el combustible de transporte dominante en América del Norte. El creciente segmento de transporte y construcción en la región impulsa el crecimiento del mercado.
Panorama regulatorio
La regulación que afecta a la demanda y formulación de gasolina está cada vez más definida por especificaciones de calidad del combustible y mandatos de mezcla renovable. En Estados Unidos, la Agencia de Protección Ambiental (EPA) finalizó actualizaciones a las regulaciones de calidad de gasolina y otros combustibles bajo el 40 CFR parte 1090, que entraron en vigor el 1 de julio de 2025 y reforzaron las obligaciones de cumplimiento relacionadas con los parámetros del combustible y el manejo aguas abajo.
En marzo de 2026, la EPA finalizó los volúmenes del Estándar de Combustibles Renovables (RFS) para 2026 y 2027, estableciendo obligaciones nacionales de combustibles renovables que influyen en la economía de mezcla de gasolina y en la gestión de RIN para refinadores e importadores. Estados Unidos también utilizó herramientas de flexibilidad de emergencia en 2026, con la EPA emitiendo exenciones temporales nacionales a partir del 25 de marzo de 2026 (y posteriormente extendidas en junio y julio de 2026) para permitir las ventas de E15 utilizando un estándar común de presión de vapor Reid de 10 psi y relajar la aplicación de combustibles especiales. Esto creó una armonización a corto plazo de las especificaciones durante el estrés en el suministro de combustible. En Europa, las especificaciones de combustible continúan estando ancladas por la Directiva de Calidad de Combustible (Directiva 98/70/CE), con enmiendas bajo la Directiva (UE) 2023/2413 transpuestas a la legislación nacional, incluyendo Irlanda a través de la S.I. No. 136 de 2025 (efectiva a partir del 21 de mayo de 2025).
Análisis de la cadena de valor
La cadena de valor de la gasolina se extiende desde el suministro de crudo aguas arriba, pasando por el transporte y almacenamiento intermedios, la refinación y mezcla (incluyendo etanol y aditivos), la distribución mayorista y el marketing minorista hacia los usuarios finales de transporte, con una menor demanda proveniente de la generación de energía y otras aplicaciones. Las dependencias operativas clave incluyen el rendimiento de las refinerías, el acceso a componentes de mezcla conformes, y la distribución a través de oleoductos, transporte marítimo, terminales y camiones. Cuando ocurren interrupciones, estas pueden traducirse rápidamente en picos de precios y escasez localizados.
Un tema de riesgo recurrente es la exposición a puntos de estrangulamiento globales y el consiguiente impulso hacia la redundancia en los flujos de hidrocarburos que alimentan los sistemas de refinería que producen gasolina. En julio de 2026, Irak y Siria firmaron un acuerdo de cooperación para reconstruir el oleoducto Kirkuk-Baniyas, y en el mismo mes Basra Oil otorgó a la empresa con sede en Houston, KBR, un contrato de servicios de asesoría vinculado a un concepto de oleoducto Basra-Haditha. Ambos pasos están dirigidos a reducir la dependencia del Estrecho de Ormuz. Al cambiar la disponibilidad de crudo y los patrones de flete, iniciativas de evasión como estas pueden alterar los costos de las materias primas de las refinerías y los balances regionales de suministro de gasolina aguas abajo.
Panorama Competitivo
El mercado de gasolina como combustible está fragmentado. Algunos de los principales actores clave del mercado (sin ningún orden en particular) incluyen Chevron Corporation, Exxon Mobil Corporation, PetroChina Company Limited, Qatar Petroleum y Reliance Industries Ltd., entre otros.
Líderes de la Industria de Gasolina como Combustible
Chevron Corporation
Exxon Mobil Corporation
PetroChina Company Limited
Qatar Petroleum
Reliance Industries Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las áreas de oportunidad a corto plazo se centran en el reequilibrio de la oferta y la diferenciación de productos a medida que evolucionan los sistemas de refinación y las regulaciones. La capacidad de refinación nueva y ampliada en regiones importadoras clave puede reconfigurar los flujos comerciales de gasolina y las estrategias de adquisición. En junio de 2026, Dangote Petroleum Refinery aumentó el procesamiento de crudo a 700.000 bpd durante una prueba de rendimiento, lo que puede desplazar las importaciones de gasolina por vía marítima en África Occidental y alterar la economía de carga en la Cuenca Atlántica. En India, Indian Oil Corporation divulgó proyectos de expansión de refinerías en Panipat, Vadodara y Barauni, previstos para su puesta en marcha entre noviembre y diciembre de 2026, apoyando un aumento incremental de la producción nacional e incrementando la importancia de la infraestructura de distribución y la gestión de grados de producto para satisfacer la demanda localizada.
Al mismo tiempo, los refinadores de mercados maduros están ajustando sus perfiles de rendimiento, creando espacio para flujos no gasolina de mayor valor y para estrategias de mezcla de gasolina conformes, en lugar de depender únicamente del crecimiento en volumen. Exxon Mobil comenzó la construcción en enero de 2026 de su proyecto de reconfiguración del complejo de Baytown para desviar la producción de gasolina hacia diésel y bases lubricantes, reflejando un énfasis más amplio en la optimización de márgenes y la flexibilidad de cartera. Las acciones regulatorias también crean oportunidades episódicas de demanda y mezcla. Las exenciones nacionales de E15 de la EPA a partir de marzo de 2026 (y extendidas hasta mediados de 2026) muestran cómo la flexibilidad en las especificaciones puede afectar rápidamente las decisiones de mezcla y suministro minorista, beneficiando a los actores con logística de etanol, terminales conformes y capacidades de ejecución minorista.
Desarrollos recientes del sector
- Junio de 2026: Dangote Petroleum Refinery aumentó el procesamiento de crudo a 700.000 bpd durante una prueba de rendimiento, señalando un cambio tangible en la capacidad de refinación de África Occidental y afectando la economía de carga en la Cuenca Atlántica. El hito apunta a un mayor procesamiento local y a posibles cambios en las estrategias de importación de gasolina para mercados cercanos.
- Enero de 2026: Exxon Mobil inició un importante proyecto de reconfiguración en su complejo de Baytown, Texas, para aumentar la producción de diésel y bases de mayor valor, reduciendo la intensidad de producción de gasolina. La iniciativa subraya una estrategia para reequilibrar los rendimientos hacia productos de mayor margen en un sistema de refinación maduro.
- Mayo de 2025: Irlanda implementó la S.I. No. 136 de 2025, que transpone enmiendas a la Directiva de Calidad de Combustible de la UE, efectiva a partir del 21 de mayo de 2025, lo que endurece las obligaciones de especificación de gasolina en la legislación nacional. El cambio amplía la base regulatoria para los productores y distribuidores de gasolina que operan en Irlanda, influyendo en las estrategias de mezcla y cumplimiento.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de ventas de gasolina terminada utilizada como combustible, en usuarios finales como el transporte por carretera, la generación de energía y otros usos consumidores de combustible, medido en el punto donde la gasolina se vende al mercado.
Exclusiones de alcance: excluimos la extracción de petróleo crudo, el capex de refinerías y los combustibles no gasolina (como diésel, combustible de aviación y GLP), incluso si se venden a través de canales similares.
Descripción general de la segmentación
- Usuario Final
- Transporte
- Generación de Energía
- Otros
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- Europa
- Alemania
- Francia
- Reino Unido
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comenzó construyendo un mapa de demanda consistente para el uso de gasolina como combustible por geografía, y luego alineándolo con series de tiempo públicas que pueden verificarse año tras año. Nos apoyamos en estadísticas oficiales de energía y consumo de combustible, como la IEA, la EIA de EE. UU. y los ministerios de energía de los países, ya que ofrecen la visión más repetible de la demanda de gasolina para motores.
También utilizamos referencias de precios e impuestos y contexto aguas abajo de fuentes públicas como conjuntos de datos de la OCDE, Eurostat y publicaciones de la OPEP donde fue relevante, y luego verificamos cruzadamente los supuestos utilizando informes anuales de empresas, presentaciones a inversores y cobertura de prensa confiable sobre tendencias de refinación y combustible minorista. En algunos casos, las suscripciones pagadas para datos financieros de empresas y noticias ayudaron a agilizar la validación sobre el desempeño reportado aguas abajo y el momento de eventos importantes. Estas fuentes documentales no son exhaustivas, y se utilizaron muchas otras referencias públicas y pagadas para la recopilación de datos, validación y aclaración durante el trabajo.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba el modelo documental en los casos en que las cifras públicas pueden retrasarse o diferir según la definición, especialmente en torno al comportamiento de los precios, los impactos de la mezcla y la captura de valor minorista versus mayorista. Hablamos con participantes de suministro y comercio de combustible aguas abajo, expertos en canales de combustible minorista y grandes compradores de combustible, y luego utilizamos sus aportes para confirmar la dirección de la demanda regional y la razonabilidad de las trayectorias de precios implícitas a lo largo del período de previsión.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXOs): 16% | APAC: 40% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 29% | EMEA: 33% |
| Actores más pequeños: 16% | Gerentes: 55% | América: 27% |
Dimensionamiento y previsión del mercado
El modelo se construye reconstruyendo la demanda de gasolina como combustible utilizando indicadores de consumo y producto suministrado, que luego se valoran utilizando series de precios promedio que reflejan cómo se vende realmente la gasolina en cada región. Una vez que se forma el conjunto de demanda, se consolida hacia el total global, y solo entonces los resultados se verifican frente a aproximaciones ascendentes selectivas, como puntos de precio minorista y mayorista muestreados multiplicados por volúmenes implícitos y verificaciones de canal.
Para mantener el cálculo ligado al comportamiento real del mercado, utilizamos una lista corta de insumos prácticos, como las tendencias de consumo de gasolina para motores, la direccionalidad del parque vehicular y las millas recorridas por vehículo, los cambios en la utilización de refinerías y en el rendimiento de gasolina, los impactos de la mezcla de etanol y oxigenantes en los volúmenes de gasolina terminada, y la dirección del margen de refinación entre crudo y producto como referencia para el movimiento de precios. La previsión se realizó utilizando análisis de escenarios respaldado por un suavizado simple de series de tiempo, ya que el mercado está fuertemente influenciado por ciclos de demanda macroeconómicos y señales de política, y los insumos primarios nos ayudaron a decidir qué escenarios eran más realistas. Cuando las señales ascendentes eran escasas para un país, las brechas se manejaron mediante proxies regionales que luego se volvieron a verificar con retroalimentación de entrevistas antes de mantenerse en el total final.
Validación de datos y ciclo de actualización
Los resultados se verificaron en capas, de modo que los grandes saltos se cuestionen antes de llegar al conjunto de datos final. Comparamos los totales modelados con señales independientes, como series públicas de demanda de gasolina, referencias de precios regionales y el patrón de consumo implícito por vehículo, y luego investigamos las variaciones que no coincidían con eventos conocidos, como cambios de política o interrupciones del suministro.
Antes de la aprobación final, otro analista revisa la construcción, los supuestos y la aritmética para que el modelo pueda repetirse con los mismos insumos. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando un evento material cambia la dirección de la demanda, la oferta o los precios. Justo antes de la entrega, se realiza una revisión final para reflejar las estadísticas públicas más recientes y los últimos supuestos validados.
Tamaño del mercado de gasolina como combustible de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para la gasolina como combustible pueden parecer muy diferentes porque los equipos eligen diferentes puntos de valor en la cadena, mezclan diferentes productos de combustible bajo una misma etiqueta, o utilizan diferentes series de precios y momentos de conversión de divisas. Las diferencias también provienen de si la cifra se construye primero a partir del consumo o primero a partir de los informes de ingresos, lo que cambia lo que se contabiliza cuando los canales se superponen.
La tabla de referencia muestra una dispersión más ajustada cuando el valor se ancla a la gasolina terminada vendida para uso como combustible por parte de los usuarios finales, y luego se verifica cruzadamente con señales de consumo y trayectorias de precios regionales realistas, y en el modelo de Mordor Intelligence esto significa que las categorías adyacentes aguas abajo, como productos refinados más amplios, servicios de refinación y combustibles de transporte no gasolina, se mantienen fuera del total, incluso si se discuten en el mismo contexto industrial.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,89 billones de USD (2026) | |
| Revista Comercial A | 1,46 billones de USD (2024) | Esta cifra parece estar reportada sobre un año base diferente y puede reflejar una captura de valor conservadora vinculada más estrechamente a precios mayoristas o sin impuestos, lo que reduce el total incluso si los volúmenes son similares. |
| Informe Sectorial B | 2,07 billones de USD (2025) | Esta estimación utiliza un valor inicial más alto y puede reflejar decisiones de alcance más amplias, como agrupar la gasolina con definiciones de combustible más amplias o utilizar una trayectoria de precios que eleva los valores promedio realizados en todas las regiones. |
En conjunto, la dispersión se explica principalmente por la selección del año, el punto en el que se captura el valor (mayorista versus minorista) y si el alcance se mantiene estrictamente en la gasolina terminada utilizada como combustible. Nuestro enfoque mantiene el modelo trazable a indicadores de demanda y a una lógica de precios simple, de modo que el total pueda reconstruirse y verificarse a medida que llegan nuevos datos públicos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Gasolina como Combustible?
Se espera que el tamaño del Mercado de Gasolina como Combustible alcance USD 1,89 billones en 2026 y crezca a una CAGR del 0,98% para alcanzar USD 1,98 billones en 2031.
¿Cuál es el tamaño actual del Mercado de Gasolina como Combustible?
En 2026, se espera que el tamaño del Mercado de Gasolina como Combustible alcance USD 1,89 billones.
¿Quiénes son los actores clave en el Mercado de Gasolina como Combustible?
Chevron Corporation, Exxon Mobil Corporation, PetroChina Company Limited, Qatar Petroleum y Reliance Industries Ltd son las principales empresas que operan en el Mercado de Gasolina como Combustible.
¿Cuál es la región de más rápido crecimiento en el Mercado de Gasolina como Combustible?
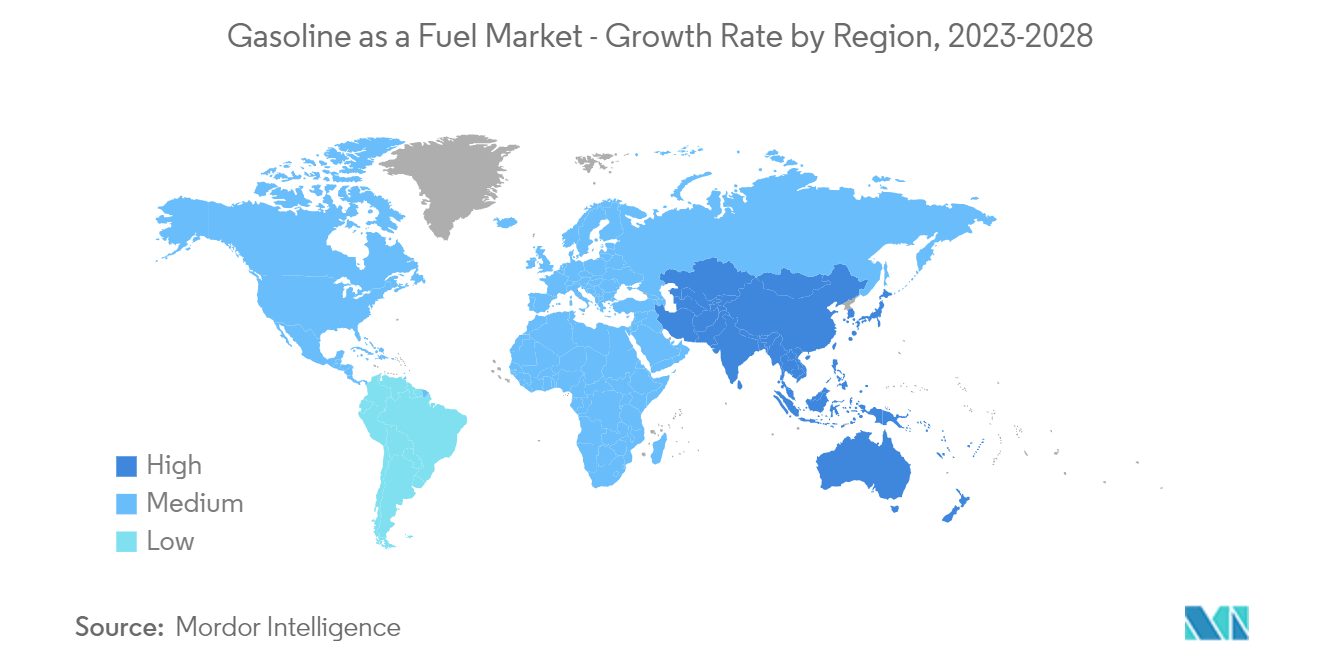
Se estima que Asia-Pacífico crecerá a la CAGR más alta durante el período de pronóstico (2026-2031).
¿Qué región tiene la mayor participación en el Mercado de Gasolina como Combustible?
En 2025, América del Norte representa la mayor participación de mercado en el Mercado de Gasolina como Combustible.
¿Qué años cubre este Mercado de Gasolina como Combustible y cuál fue el tamaño del mercado en 2025?
En 2025, el tamaño del Mercado de Gasolina como Combustible se estimó en USD 1,89 billones. El informe cubre el tamaño histórico del mercado de Gasolina como Combustible para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Gasolina como Combustible para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



