
Tamaño y Participación del Mercado de Estaciones de Combustible de India
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2021 - 2024 |
| Growth Rate | 5.45 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Estaciones de Combustible de India por Mordor Intelligence
Se espera que el tamaño del Mercado de Estaciones de Combustible de India registre una CAGR superior al 5,45% durante el período de previsión.
El COVID-19 impactó negativamente en el mercado en 2020. Actualmente, el mercado ha recuperado los niveles previos a la pandemia.
- A largo plazo, se espera que factores como el aumento de la demanda de productos petrolíferos y el incremento en la venta de vehículos de pasajeros en India contribuyan al crecimiento del mercado durante el período de previsión.
- Por otro lado, se prevé que el aumento del costo de los combustibles de gasolina y diésel frene el crecimiento del mercado de estaciones de combustible en los próximos años.
- No obstante, la conversión de las estaciones de combustible en India para ofrecer múltiples opciones de repostaje, como gasolina, diésel y combustibles flexibles, además de instalaciones de carga para vehículos eléctricos (EV) y gas natural comprimido, se espera que ofrezca amplias oportunidades en el futuro.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Estaciones de Combustible de India
Se Espera que el Segmento de Propiedad Privada sea el de Mayor Crecimiento
- Se espera que el segmento de propiedad privada experimente un crecimiento significativo durante el período de previsión debido al aumento de la demanda de combustible y la liberalización de la venta minorista de combustible en India.
- Considerando el potencial futuro, varios actores globales están interesados en ingresar al segmento minorista de combustible indio. Al 1 de mayo de 2022, Reliance Industries Limited cuenta con 1.459 estaciones de combustible, Nayara Energy (anteriormente Essar Oil) tiene 6.604, Royal Dutch Shell tiene 324 puntos de venta y otras empresas tienen 34 puntos de venta. Esto, a su vez, refleja el crecimiento en el mercado de estaciones de combustible de India.
- En junio de 2022, el Gobierno de India anunció la implementación de la Obligación de Servicio Universal (OSU) para todos los puntos de venta minorista. Según la norma, las gasolineras no pueden dejar de vender gasolina y diésel. Esta norma también es aplicable a las gasolineras en zonas remotas. El gobierno ha dejado claro que quien no cumpla estas normas tendrá su licencia cancelada.
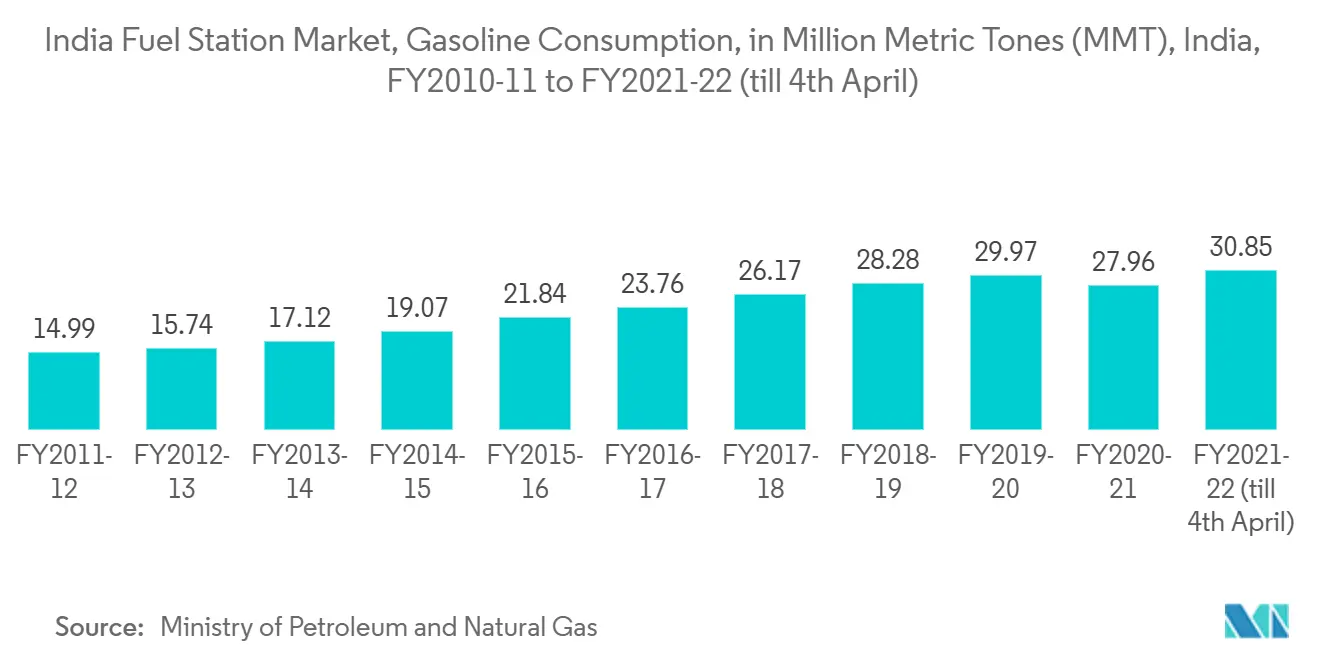
- Además, según el Ministerio de Petróleo y Gas Natural, durante el ejercicio fiscal 2021-2022 (al 9 de abril de 2022), el consumo de gasolina en India aumentó a 30,85 millones de toneladas métricas (MTM), mostrando un crecimiento del 13% en comparación con el año anterior, y el diésel alcanzó 76,69 MTM con un aumento del 5% respecto al ejercicio fiscal 2020-21. El Gobierno de India está flexibilizando las restricciones sobre la venta de gasolina y combustible de aviación y fomentando la participación de actores privados como British Petroleum, TotalEnergies y Trafigura en India. Es probable que esto haga que las empresas del segmento de propiedad privada dominen el mercado durante el período de previsión.
- Por lo tanto, con el aumento de la demanda de combustible y el creciente interés de los actores privados en el sector de estaciones de combustible de India, se espera que el segmento de propiedad privada crezca significativamente durante el período de previsión.
El Aumento en la Penetración de Vehículos de Pasajeros Podría Impulsar el Crecimiento del Mercado
- India es una de las economías más grandes del mundo. Además, se espera que el país siga siendo la economía de más rápido crecimiento durante el período de previsión debido al aumento de la población, la urbanización y la industrialización.
- El país ha experimentado un notable crecimiento económico en los últimos años, con un aumento en el nivel de vida y los ingresos promedio. También se ha observado un aumento sostenido en las ventas de vehículos en los últimos años.
- India ha registrado un aumento en las ventas anuales totales de vehículos de 1,98 millones en 2008 a 3,78 millones en 2021, de los cuales los vehículos de pasajeros representaron por sí solos 3,06 millones. Además, se espera que las ventas de vehículos crezcan durante el período de previsión, lo que podría aumentar la demanda de combustible y estaciones de combustible en el país.
- El surgimiento de la clase media india es fundamental en las ventas de vehículos. Además, se estima que aproximadamente 500 millones de personas pasarán a los segmentos de ingresos medios y altos para 2030. Se espera que esto vaya acompañado del aumento en las ventas de vehículos.
- Por lo tanto, se espera que todos estos factores provoquen un aumento en las ventas de vehículos en India, lo que probablemente impulsará la demanda de estaciones de combustible minoristas durante el período de previsión.
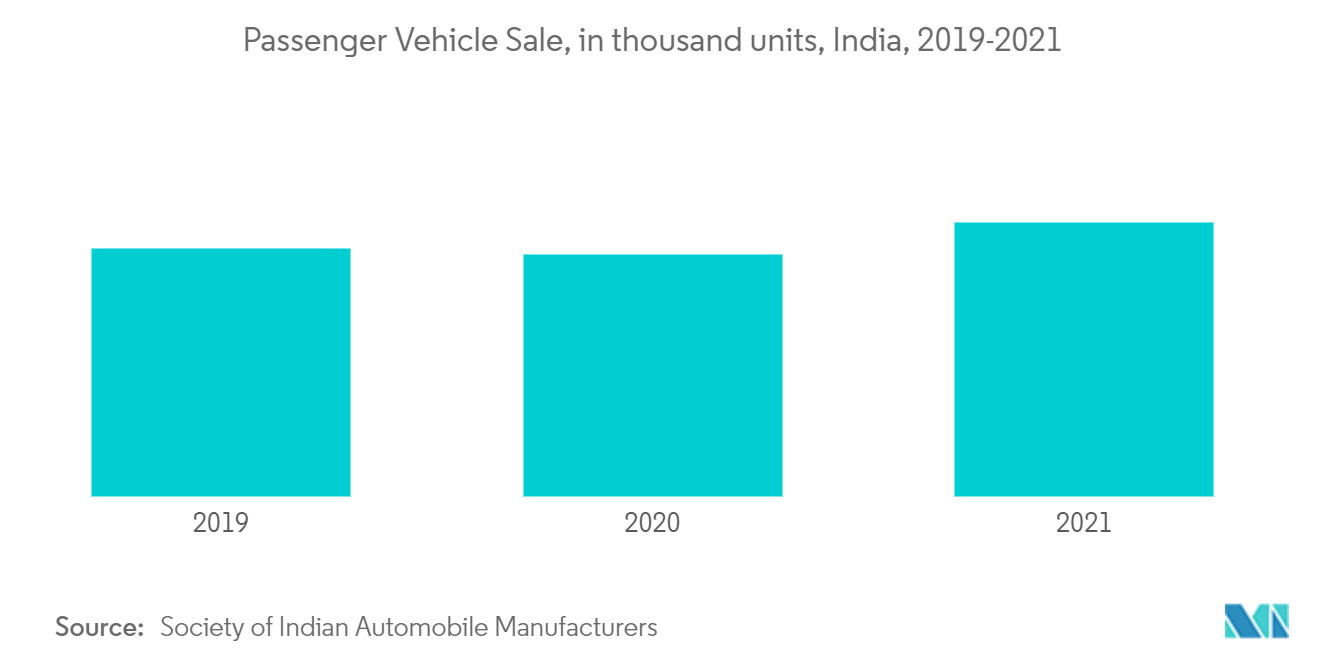
Panorama regulatorio
Las operaciones de las estaciones de servicio minoristas de India se rigen mediante una combinación de controles centrales y normas específicas del sector, incluida la Orden de 2005 sobre gasolina y diésel de alta velocidad (Regulación del suministro y la distribución y prevención de malas prácticas), las Directrices de Disciplina de Comercialización (MDG), los acuerdos de concesionario y el marco de Obligación de Servicio Universal (USO) al que se hace referencia para los puntos de venta minoristas. En junio de 2022, el Gobierno de India anunció la implementación de la USO para todos los puntos de venta minoristas, reforzando las obligaciones de continuidad del suministro, incluso para zonas remotas, con riesgo de cancelación de licencia en caso de incumplimiento.
Más recientemente, se han reforzado las medidas de protección al consumidor y de asignación de suministro. Las Regulaciones de la PNGRB (Protección del Consumidor) de 2025 se notificaron con vigencia a partir del 1 de abril de 2026, estableciendo ocho derechos esenciales de los consumidores de productos derivados del petróleo y gas natural, incluida la calidad del combustible alineada con las especificaciones de la BIS, la exhibición transparente de precios y la resolución de quejas a través de múltiples canales (incluidos los medios digitales). Por separado, el Ministerio de Petróleo y Gas Natural emitió la Orden de 2026 sobre gasolina y diésel de alta velocidad (Regulación temporal del suministro a través de puntos de venta minoristas) el 11 de junio de 2026, restringiendo las compras industriales o comerciales al por mayor a través de puntos de venta minoristas (incluido un límite diario de, por ejemplo, 200 litros/día) para proteger la disponibilidad para los consumidores comunes.
Análisis de la cadena de valor
La cadena de valor de las estaciones de servicio en India abarca el abastecimiento y refinación de crudo (o importaciones de producto), la logística primaria hacia terminales y depósitos, la distribución secundaria hacia los puntos de venta minoristas y el despacho de última milla junto con los servicios no relacionados con el combustible. El movimiento primario desde refinerías y terminales de importación hacia terminales de almacenamiento y depósitos utiliza una combinación de oleoductos (una red de aproximadamente 20.000 km), ferrocarril (alrededor del 22%), transporte marítimo de cabotaje y carretera, mientras que el movimiento secundario desde depósitos hacia puntos de venta minoristas se realiza principalmente por carretera, lo que hace que la densidad de depósitos, la disponibilidad de la flota de camiones cisterna y la eficiencia de las rutas sean impulsores importantes del costo y el servicio.
Las compañías de comercialización de petróleo (OMC) sustentan la infraestructura downstream y el ecosistema de concesionarios. Las OMC del sector público (IndianOil, BPCL y HPCL) operan en conjunto aproximadamente el 82% de los depósitos y lideraron la red minorista con 97.804 bombas en total a agosto de 2025 (IndianOil: 40.666, BPCL: 23.959, HPCL: 23.901). Los minoristas privados forman el siguiente nivel de la interfaz minorista y del proceso de desarrollo de sitios, con Nayara Energy con 6.763 puntos de venta reportados, Reliance-BP con 1.991 puntos de venta y Shell con 355 puntos de venta, apoyándose típicamente en una combinación de acceso a infraestructura propia y logística contratada para abastecer y operar estaciones de formato múltiple.
Panorama Competitivo
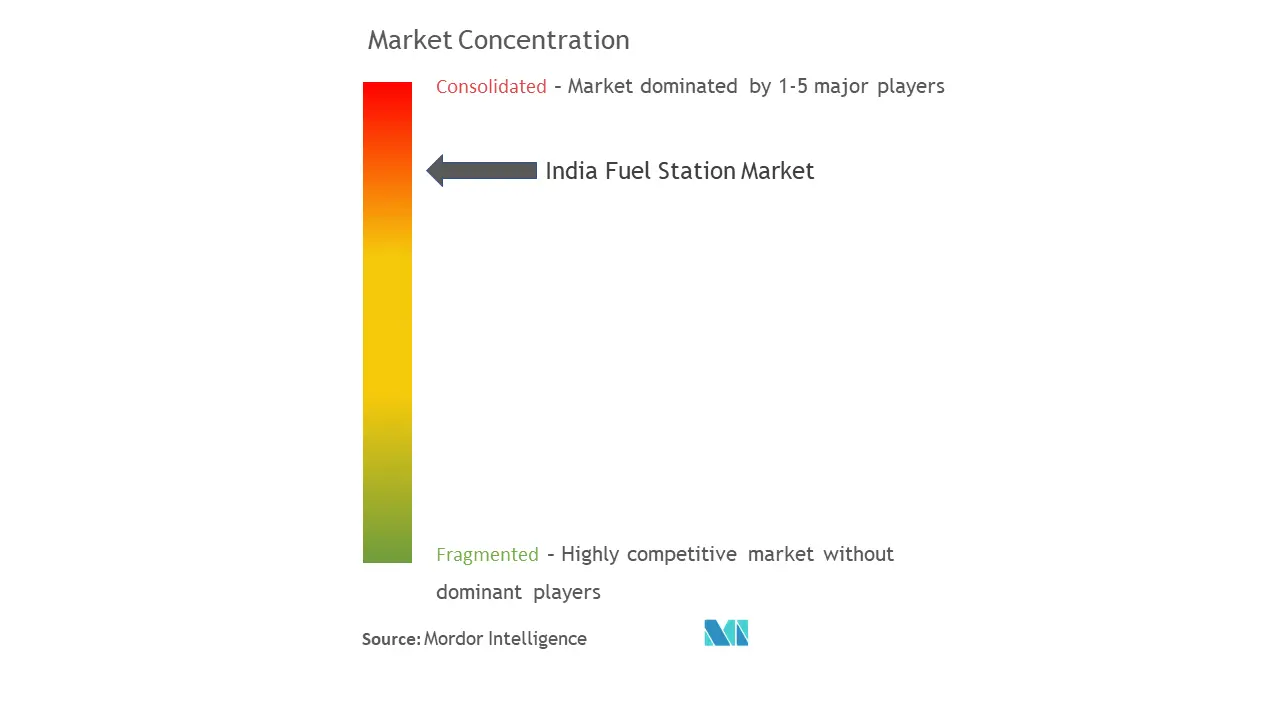
El mercado de estaciones de combustible de India está moderadamente consolidado. Algunos de los actores clave (sin orden particular) incluyen Indian Oil Corporation Ltd, Bharat Petroleum Corp. Ltd, Hindustan Petroleum Corporation Limited, Nayara Energy Limited y Reliance Industries Limited.
Líderes de la Industria de Estaciones de Combustible de India
Indian Oil Corporation Ltd
Bharat Petroleum Corp Ltd
Hindustan Petroleum Corporation Limited
Nayara Energy Limited
Reliance Industries Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es convertir las gasolineras convencionales en centros de movilidad multienergía que combinen gasolina y diésel con combustibles más limpios y servicios adyacentes. El Ministerio de Petróleo y Gas Natural constituyó un comité de expertos en agosto de 2025 para revisar las directrices de comercialización de combustibles de 2019 en el contexto de la descarbonización y los combustibles alternativos (incluidos GNC, GNL, biocombustibles y carga de vehículos eléctricos), lo que crea una vía vinculada a políticas para que los minoristas estandaricen y amplíen los formatos de multicombustible en sitios nuevos y existentes en lugar de tratar los combustibles adicionales como complementos independientes.
El desarrollo de infraestructura y las obligaciones de servicio más estrictas también crean espacio para actores organizados con capacidad de ejecución en formatos rurales y de autopista. Bajo el marco de licencias, los licenciatarios minoristas deben establecer 100 puntos de venta dentro de los cinco años posteriores a la obtención de la licencia, con una presencia rural obligatoria del 5%, lo que aumenta la importancia de la adquisición de terrenos, la gestión de proyectos y la preparación de la cadena de suministro más allá de las metrópolis. En cuanto a los combustibles gaseosos, el enfoque de acción 2026-27 de la PNGRB sobre la reserva de capacidad de gasoductos y la conectividad respalda la expansión de la disponibilidad de gas, en línea con iniciativas nacionales como SATAT para el biogás comprimido y el impulso más amplio para elevar la participación del gas natural en la matriz energética al 15% para 2030; en conjunto, estos factores respaldan la integración a nivel de estación de GNC y ofertas relacionadas donde la conectividad de red y los conglomerados de demanda tengan sentido.
Desarrollos recientes del sector
- Julio de 2026: Hindustan Petroleum Corporation Limited (HPCL) inició un proyecto para establecer 304 nuevas estaciones de servicio minoristas en Rajastán con una inversión de ₹400 crore. La expansión fortalece la presencia regional de HPCL en los mercados de nivel 2 de Rajastán y sienta las bases para un crecimiento acelerado de la red minorista en la región.
- Junio de 2026: Nayara Energy Limited reportó haber superado los 7.000 puntos de venta minoristas de combustible en toda India, sumando más de 500 puntos de venta en los 18 meses anteriores. El hito amplía la escala de la red minorista de Nayara Energy y mejora el acceso para clientes en mercados rurales y secundarios, reforzando su posicionamiento competitivo.
- Mayo de 2026: Bharat Petroleum Corporation Limited (BPCL) anunció un plan de gastos de capital de ₹25.000 crore para el año fiscal 2027, centrado en la expansión de la red minorista y en proyectos de refinería en curso. El impulso de capex acelera la expansión de la red y la capacitación digital en 2026-27, posicionando a BPCL como un facilitador clave del crecimiento minorista.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este informe, el mercado de estaciones de servicio de India abarca el conjunto de ingresos vinculado a la operación de puntos de venta minoristas que dispensan combustibles de transporte a los usuarios finales, junto con la actividad de venta minorista en el frente de la estación que está directamente relacionada con el volumen de operaciones de la estación de servicio.
Exclusiones del alcance: excluimos la extracción upstream, la refinación de crudo, los servicios de transporte de combustible a granel y las ventas puramente mayoristas en depósitos que no pasan por una estación minorista.
Descripción general de la segmentación
- Propiedad
- Empresas del Sector Público
- Propiedad Privada
- Por Usuario Final
- Sector Público
- Sector Privado
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza mapeando el lado de la demanda del consumo de combustible en India y luego cruzándolo con la huella de suministro minorista. Nos apoyamos en series de datos públicas como las del Ministerio de Petróleo y Gas Natural (y publicaciones relacionadas de la PPAC), actualizaciones nacionales sobre autopistas y transporte, y estadísticas del Gobierno de India que ayudan a explicar la demanda de combustible y la expansión minorista.
Para fundamentar el número de estaciones, la combinación de formatos y el contexto regulatorio, también consultamos fuentes como informes anuales y presentaciones para inversores de las OMC, notificaciones de la PNGRB y la BIS cuando corresponde, y organismos comerciales y asociaciones energéticas seleccionados que publican indicadores de política y de red minorista. Para las verificaciones de coherencia de precios y divisas, se revisan las tasas de referencia del RBI y las series oficiales de inflación, y se utilizan de forma selectiva suscripciones pagas de datos financieros de empresas, noticias y datos de importación a nivel de envío para verificar cruzadamente divulgaciones y momentos. Esta lista es ilustrativa, y se utilizan muchas otras fuentes confiables para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para validar lo que las fuentes documentales no pueden explicar completamente, especialmente los patrones de rendimiento minorista, la economía de los concesionarios y cómo se mueven los precios y márgenes entre las diferentes geografías de India. Hablamos con una combinación de partes interesadas minoristas públicas y privadas, socios de canal y especialistas del sector, de modo que los supuestos puedan ponerse a prueba en contextos de estaciones metropolitanas, de autopista y rurales antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 39% | Directivos (CXO): 12% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 20% | Gerentes: 60% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento parte de un enfoque descendente donde los indicadores de demanda de combustible de India se reconstruyen en un conjunto de ingresos de estaciones minoristas utilizando patrones observados de rendimiento de estaciones y realizaciones de precios, y luego estos totales se someten a pruebas de estrés mediante verificaciones ascendentes selectivas. Las aproximaciones ascendentes se construyen a partir de recuentos de puntos de venta muestreados, volúmenes típicos de combustible por punto de venta y supuestos indicativos de precio por litro, que luego se ajustan cuando surgen discrepancias en las verificaciones de canal.
Los insumos clave utilizados en el modelo incluyen las adiciones y cierres de puntos de venta minoristas, los cambios en la combinación de categorías de combustible (gasolina frente a diésel y el papel creciente de los combustibles alternativos en las estaciones), los movimientos del precio de venta minorista promedio, el rendimiento típico en el frente de la estación por tipo de ubicación, y los cambios en los requisitos de cumplimiento y seguridad que pueden alterar el tiempo de actividad operativa. El pronóstico utiliza análisis de escenarios respaldado por el consenso de expertos sobre la dirección de la demanda de combustible, las bandas de tendencia de precios y el ritmo de expansión de la red, de modo que el modelo no dependa de una única trayectoria excesivamente optimista o conservadora. Cuando no se dispone de datos a nivel de estación para una zona determinada, interpolamos utilizando señales comparables de tráfico y demanda de distritos y luego revalidamos el rendimiento implícito mediante entrevistas.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante un ciclo de triangulación, en el que los totales deben alinearse con señales independientes como las tendencias reportadas de consumo de combustible minorista, los comentarios sobre la expansión de la red de estaciones y los impulsores macroeconómicos que influyen en la demanda de movilidad en India. Cualquier variación pronunciada se marca, se revisan los supuestos y se activan recontactos específicos cuando la discrepancia parece de naturaleza estructural y no relacionada con el momento de la medición.
Antes de la aprobación final, el modelo y las percepciones escritas pasan por revisiones de analistas en múltiples etapas, incluidas verificaciones de anomalías en precios, volúmenes y la productividad implícita por estación. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios de política que afecten los precios minoristas o grandes anuncios de red. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de estaciones de servicio de India de Mordor Intelligence con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados para las estaciones de servicio de India pueden parecer muy distantes entre sí porque las reglas de conteo no siempre son las mismas, incluso cuando los títulos suenan similares. Las mayores variaciones suelen provenir de qué se trata como ingresos de estación frente al valor minorista más amplio del combustible, y de si las cifras se normalizan a un año y un punto de conversión de divisas coherentes.
En una lectura orientada a la actualización, el momento de las instantáneas de precios importa mucho, ya que los precios y volúmenes minoristas de combustible pueden variar significativamente dentro de un año y la misma base de puntos de venta puede mostrar diferentes ingresos. Al mantener coherente el momento de conversión de divisas, verificar nuevamente el precio implícito por litro frente a los movimientos oficiales de precios y recontactar a las fuentes cuando los resultados del modelo se desvían de las señales de la red de estaciones, Mordor Intelligence reduce la volatilidad evitable en la estimación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0,00 mil millones de USD (2025) | |
| Asociación del Sector A | 0,00 mil millones de USD (2025) | Este tipo de estimación a menudo hace un seguimiento del valor minorista de combustible de manera más amplia y puede incluir el traslado mayorista y canales no relacionados con estaciones, lo que infla el conjunto de ingresos exclusivo de las estaciones. |
| Publicación Comercial B | 0,00 mil millones de USD (2024) | Las cifras se elaboran con frecuencia a partir de instantáneas puntuales de precios y demanda, y pueden no normalizar el momento de conversión de divisas ni validar el rendimiento implícito por estación, lo que puede desplazar el resultado al alza o a la baja. |
La comparación muestra que los límites de alcance y el momento de la actualización suelen ser las principales razones por las que los totales no coinciden. Cuando se separan los ingresos exclusivos de las estaciones del valor downstream más amplio, y cuando los precios y las divisas se alinean con un período de referencia claro, el tamaño de mercado resultante es más fácil de reproducir y de seguir año tras año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Gasolineras de India?
Se proyecta que el Mercado de Gasolineras de India registre una CAGR del 5,45% durante el período de previsión (2026-2031)
¿Quiénes son los actores clave en el Mercado de Gasolineras de India?
Indian Oil Corporation Ltd, Bharat Petroleum Corp Ltd, Hindustan Petroleum Corporation Limited, Nayara Energy Limited y Reliance Industries Limited son las principales empresas que operan en el Mercado de Gasolineras de India.
¿Qué años cubre este Mercado de Gasolineras de India?
El informe cubre el tamaño histórico del Mercado de Gasolineras de India para los años: 2020, 2021, 2022, 2023 y 2024. El informe también prevé el tamaño del Mercado de Gasolineras de India para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



