
Análisis del Mercado de Pasarelas de Pago de India por Mordor Intelligence
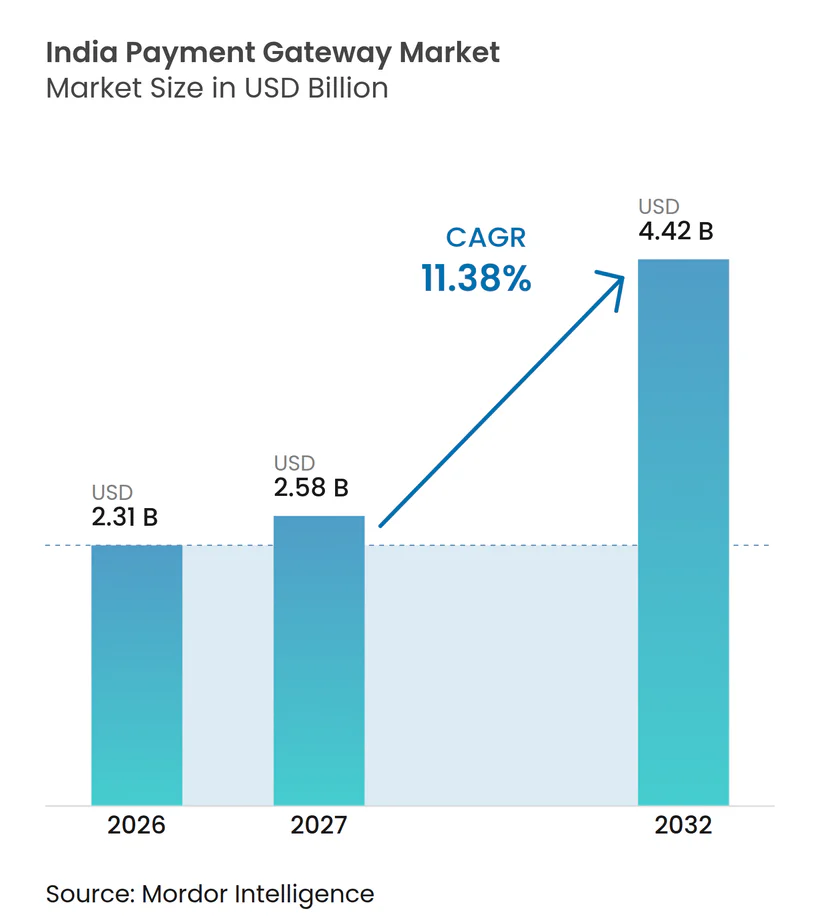
Se espera que el tamaño del mercado de pasarelas de pago en India aumente de 2,31 mil millones de USD en 2026 a 2,58 mil millones de USD en 2027 y alcance los 4,42 mil millones de USD para 2032, creciendo a una CAGR del 11,38% durante 2027-2032.
La expansión del comercio en línea en India y la adopción de UPI fortalecen la demanda de servicios de pago integrados en el proceso de compra, mientras que una mayor participación bancaria amplía el alcance de la aceptación. El MDR cero en pagos de comerciantes UPI de menor valor y los ingresos de comerciantes pequeños que califican limitan la monetización directa, a pesar de los cargos aplicables a transacciones de mayor valor especificadas. Las herramientas de cobro recurrente y liquidación en mercados en línea amplían el alcance de los servicios de los proveedores, pero las obligaciones de garantía continuas añaden responsabilidades operativas. La consolidación y el acceso operativo regulado también determinan cómo los proveedores combinan alcance, tecnología y responsabilidad al atender a los comerciantes. La aceptación básica no puede generar ingresos por tasa de descuento en los flujos cubiertos para cumplir con dichas obligaciones, lo que refuerza el argumento a favor de servicios de cobro y liquidación con precios diferenciados.
Conclusiones Clave del Informe
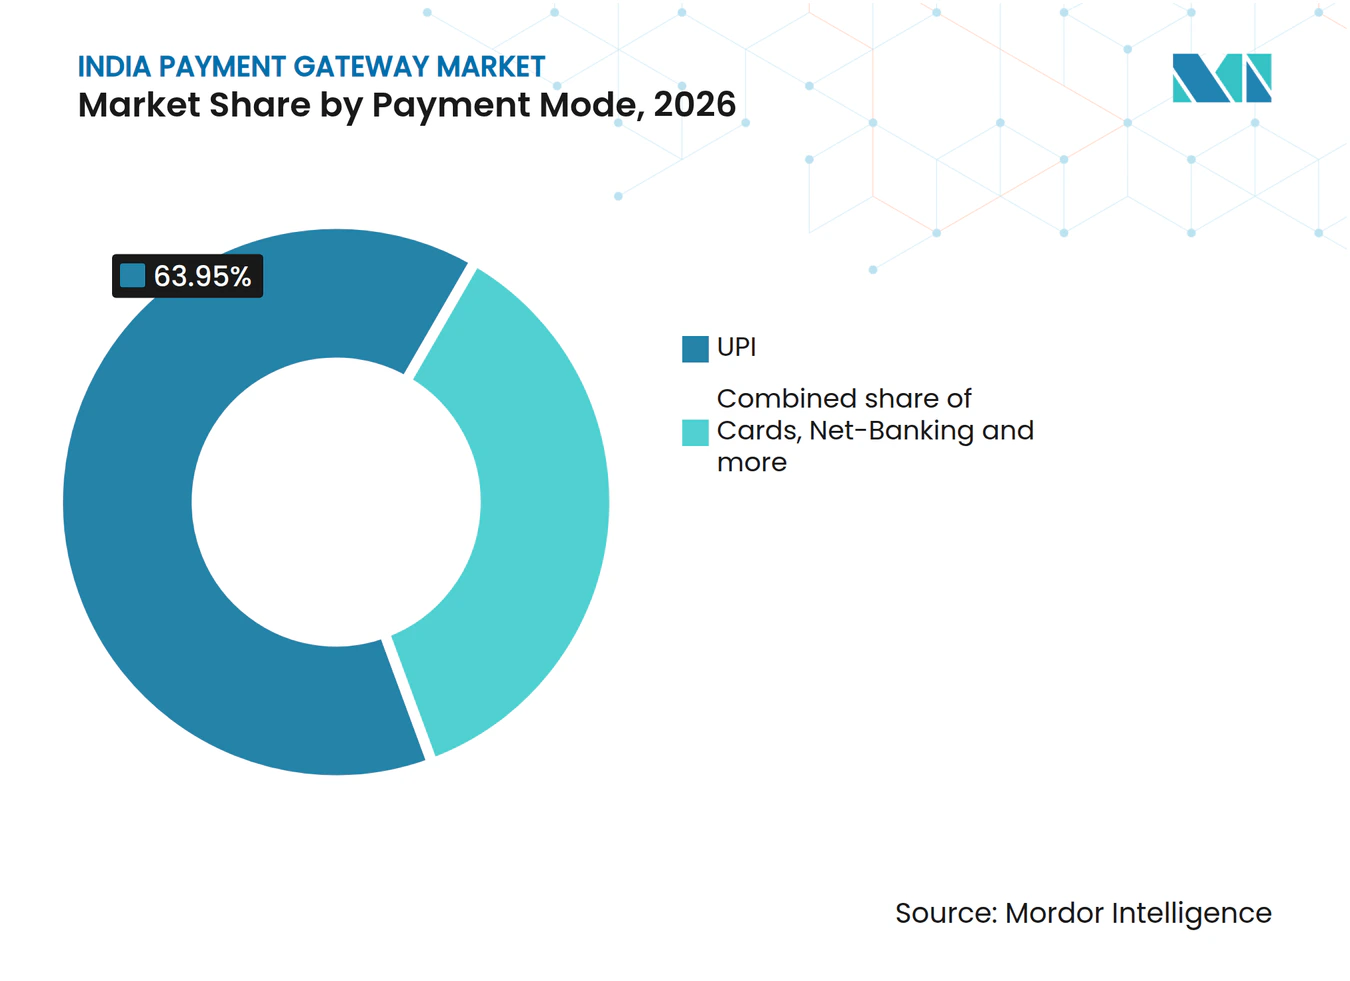
- Por modo de pago, UPI mantuvo una participación del 63,95% en el mercado de pasarelas de pago en India en 2026, mientras que se prevé que BNPL crezca más rápido con una CAGR del 11,7% durante 2027-2032.
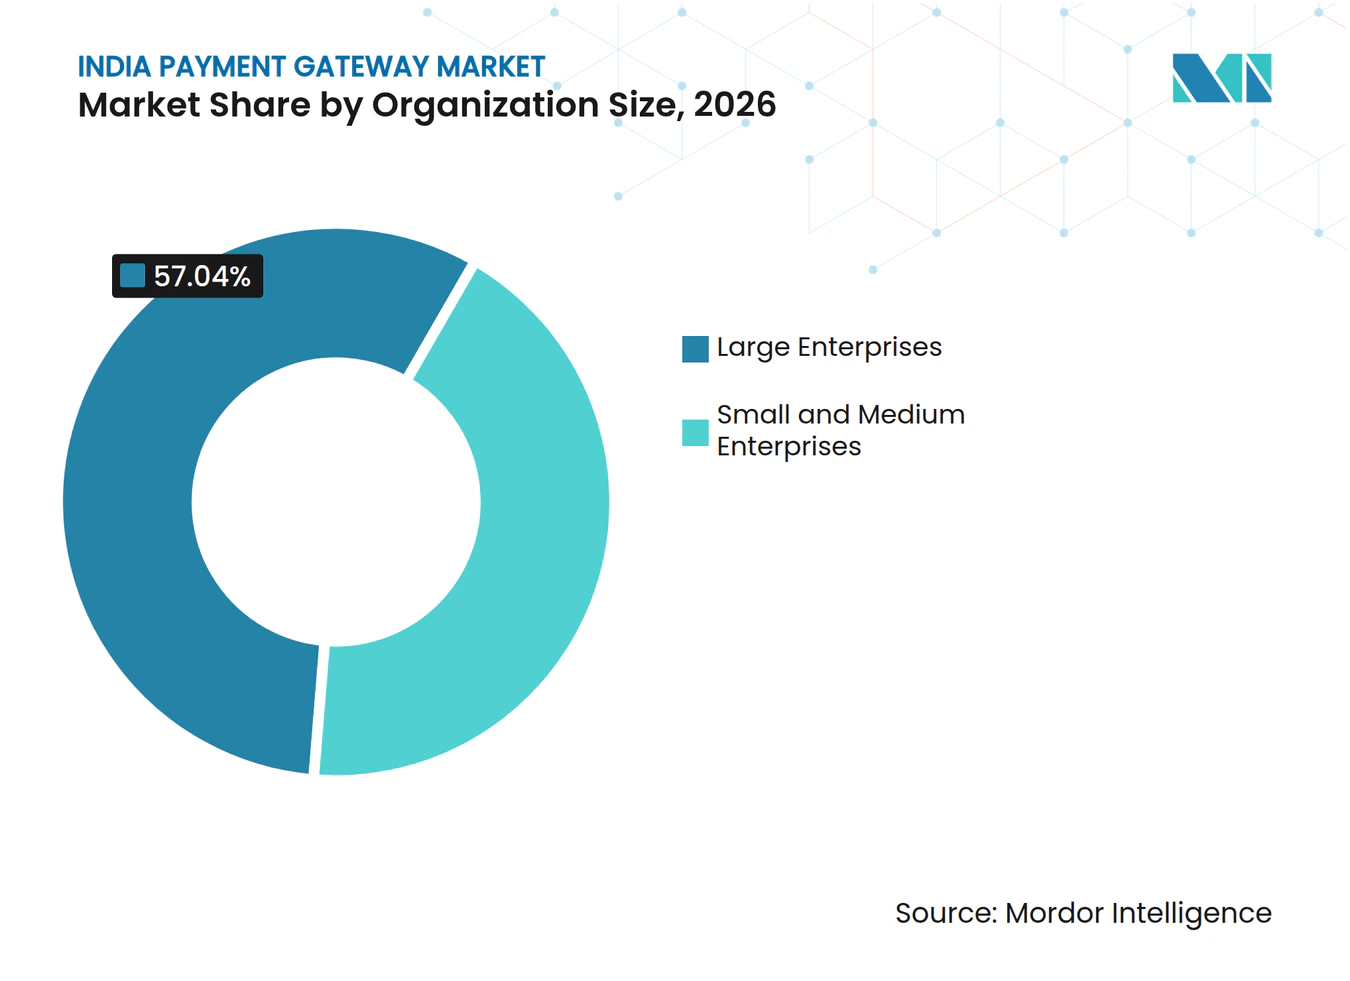
- Las grandes empresas lideraron la demanda por tamaño de organización con una participación del 57,04% del tamaño del mercado de pasarelas de pago en India en 2026, y se prevé que las pequeñas y medianas empresas crezcan más rápido con una CAGR del 12,35% durante 2027-2032.
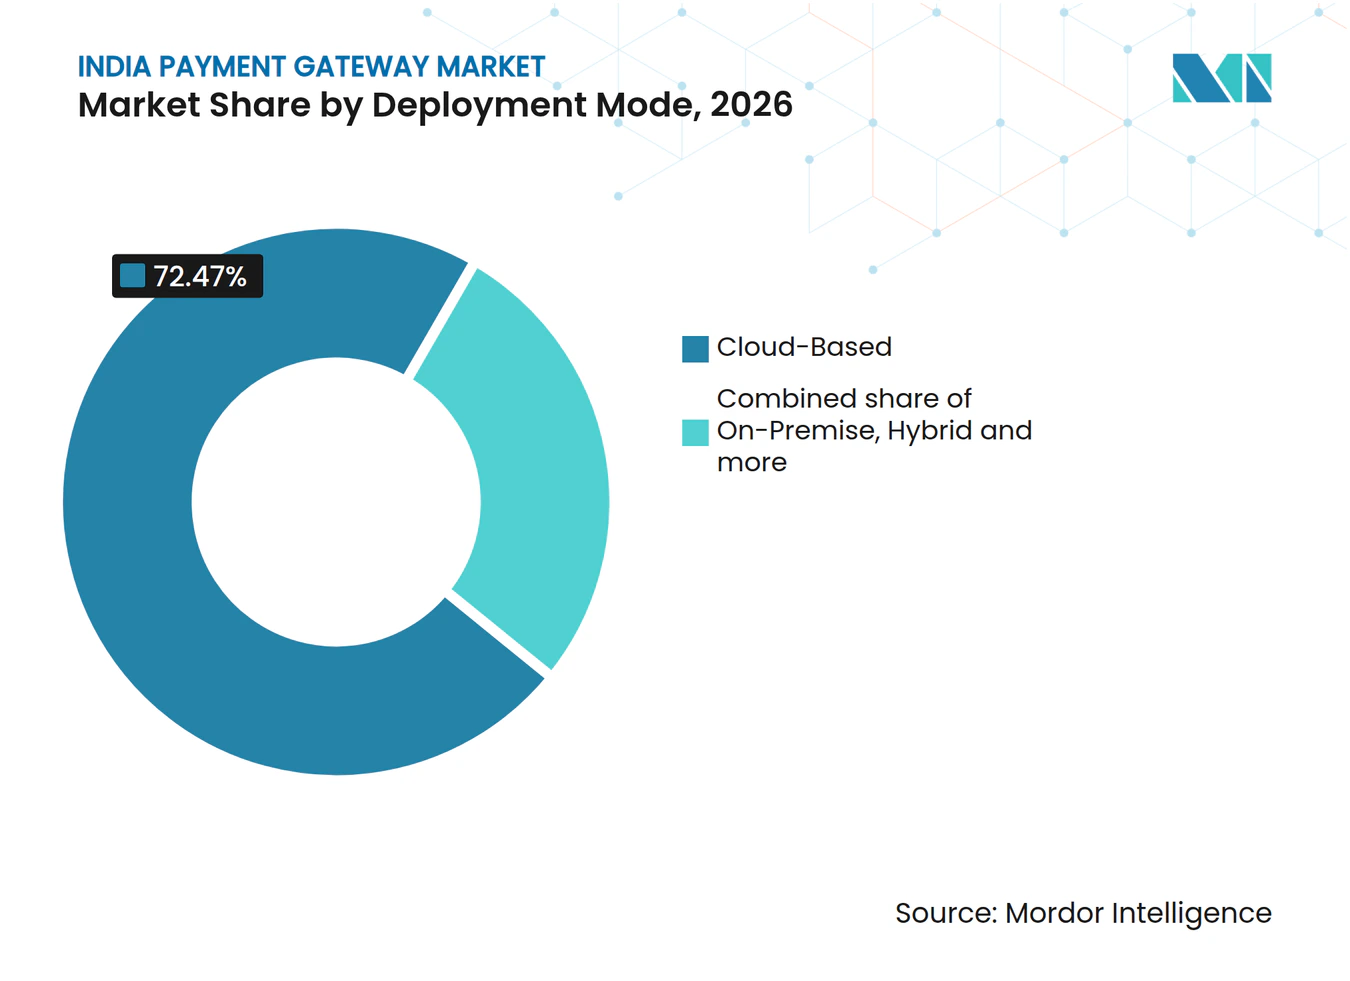
- La implementación basada en la nube representó el 72,47% de los ingresos del mercado en 2026 y también es el segmento de implementación de mayor crecimiento, con una CAGR del 11,85% durante 2027-2032.
- Entre las industrias de usuarios finales, el comercio electrónico y los mercados en línea lideraron con el 43,46% de los ingresos del mercado en 2026, mientras que se prevé que la salud y los productos farmacéuticos crezcan más rápido con una CAGR del 11,6% durante 2027-2032.
- Por geografía, India Occidental mantuvo el 31,56% de los ingresos del mercado en 2026, mientras que se prevé que el segmento de India Oriental y Nororiental crezca más rápido con una CAGR del 11,7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en las Transacciones de Comercio Electrónico y Venta Directa al Consumidor (D2C) | +4.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Adopción Explosiva de UPI y Expansión Internacional | +3.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Infraestructura Pública Digital Respaldada por el Gobierno | +3% | A nivel nacional | Mediano plazo (2-4 años) |
| Incentivos de Incorporación Digital para MIPYMES (PIDF hasta 2025, ONDC) | +2.6% | Estados del noreste, Jammu y Cachemira, Ladakh | Mediano plazo (2-4 años) |
| Finanzas Abiertas con Interfaz de Programación de Aplicaciones Prioritaria y Pagos Integrados | +1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Rápido Crecimiento de Crédito sobre UPI y Compra Ahora Paga Después (BNPL) | +1.5% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico y las Transacciones D2C
Los vendedores en línea necesitan procesamiento de pagos capaz de soportar un flujo creciente de compras digitales completadas. El volumen de pagos con tarjeta en línea en India aumentó un 28% hasta alcanzar 4,34 mil millones de transacciones en 2025 en comparación con 2024.[1] Este incremento convierte la aceptación de tarjetas en un componente relevante del requisito de procesamiento del vendedor en línea. Para las empresas de venta directa al consumidor que ofrecen proceso de compra a través de sus propias tiendas, dar soporte a esta actividad puede hacer que la capacidad de procesamiento de tarjetas de la pasarela forme parte de la infraestructura de ventas. Ese volumen respalda la inclusión del procesamiento de tarjetas en las ofertas de pasarelas, incluso cuando se añaden otras opciones de pago.
Adopción Explosiva de UPI y Expansión Internacional
La adopción de UPI crea un caso de uso sustancial orientado al comerciante dentro de un canal de pago que también sirve para transferencias entre particulares. UPI procesó 241,6 mil millones de transacciones en India en el ejercicio fiscal 2025-26, con un volumen de transacciones que creció un 30% interanual. Los pagos de persona a comerciante representaron el 63% del volumen de transacciones UPI en el primer semestre de 2025, cuando UPI procesó 106,36 mil millones de transacciones. Ese componente de comerciante hace que el canal sea relevante para las necesidades de aceptación de los vendedores, junto con su papel en las transferencias personales. Para las pasarelas, la relación comercial de pago puede centrarse, por tanto, en el comerciante que recibe fondos a través del proceso de compra.
Infraestructura Pública Digital Respaldada por el Gobierno
La amplitud institucional de una red de pago compartida la convierte en una base más útil para la aceptación por parte de los comerciantes. El número de bancos activos en UPI en India aumentó de 44 en el ejercicio fiscal 2016-17 a 703 en el ejercicio fiscal 2025-26. Esos bancos participantes operan como proveedores de servicios de pago remitentes, proveedores de servicios de pago beneficiarios, o ambos. Ese alcance institucional proporciona a los proveedores de pasarelas una base común para atender a comerciantes cuyos clientes utilizan diferentes bancos participantes. La integración del lado del comerciante puede, por tanto, organizarse en torno a una cobertura compartida, lo que permite a los proveedores competir en cómo hacen que el alcance sea utilizable en el proceso de compra, en lugar de reconstruir una relación bancaria separada para cada cliente.
Incentivos de Incorporación Digital para MIPYMES (PIDF hasta 2025, ONDC)
La incorporación digital resulta comercialmente útil para los proveedores de pasarelas cuando los vendedores más pequeños pasan del registro a la realización de transacciones. Al 31 de diciembre de 2025, 3.127 MIPYMES habían generado más de 100.000 transacciones utilizando el Esquema de Habilitación Comercial y Marketing para MIPYMES durante el ejercicio fiscal 2025-26. El esquema facilita la participación de las MIPYMES en la Red Abierta para el Comercio Digital, u ONDC. Esta actividad ofrece a los proveedores una apertura más concreta que la mera inscripción de comerciantes, ya que las empresas participantes han comenzado a generar pedidos que requieren acuerdos de pago. En el marco del PIDF del RBI, aproximadamente 58 millones de puntos de contacto de pago digital habían sido desplegados al 31 de diciembre de 2025, fecha de finalización ampliada del esquema. Para los proveedores de pasarelas, la oportunidad consiste en extender la aceptación hacia el cobro en línea cuando los comerciantes participantes añadan ventas digitales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Presión Económica del MDR Cero sobre las Pasarelas | -2.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Intensificación de los Costos de Cumplimiento del RBI y Licencias de PA | -1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Aumento del Fraude, el Riesgo Cibernético y los Incidentes de Interrupción del Servicio | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Concentración de Comerciantes en las Principales Aplicaciones UPI | -0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Presión Económica del MDR Cero sobre las Pasarelas
La elevada actividad de pagos ofrece una monetización directa limitada cuando la tasa de descuento al comerciante, o MDR, es cero. En septiembre de 2026, el Ministerio de Finanzas anunció un marco UPI que mantiene el MDR cero para pagos de comerciantes de hasta INR 2.000 (USD 20,85) y los ingresos de comerciantes pequeños que califican. El MDR se aplica a transacciones de comerciantes de mayor valor especificadas, dejando aproximadamente el 96% de las transacciones de comerciantes sin verse afectadas.[2] La elegibilidad para comerciantes pequeños cubre ingresos de hasta INR 100.000 (USD 1.042,5) por mes a través de códigos QR UPI bajo la categoría Persona a Persona-Comerciante. Esa amplia cobertura limita los ingresos por tasa de descuento disponibles en los flujos cubiertos, lo que reduce lo que el volumen de aceptación por sí solo puede financiar para los negocios de pasarelas.
Intensificación de los Costos de Cumplimiento del RBI y Licencias de PA
Las obligaciones de garantía recurrentes suponen una carga operativa continua para los agregadores de pago que ofrecen servicios de aceptación a comerciantes. Según la directiva del RBI vigente desde el 15 de septiembre de 2025, los agregadores de pago deben someterse a una auditoría anual del sistema, incluida la ciberseguridad, realizada por auditores acreditados por CERT-In y presentar el informe a la oficina regional del RBI correspondiente. El requisito anual convierte la garantía en un compromiso operativo recurrente en lugar de un hito único de licenciamiento. Para un agregador más pequeño, la preparación para la revisión externa y la presentación regulatoria compite con los recursos disponibles para las integraciones con comerciantes y el desarrollo de servicios. A medida que los servicios a comerciantes se expanden, los agregadores más pequeños deben mantener capacidad para el ciclo anual de auditoría y presentación junto con la entrega técnica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Pago:
El Alcance de UPI Respalda la Aceptación mientras que BNPL Amplía las Opciones de PagoUPI representó una participación del 63,95% del tamaño del mercado de pasarelas de pago en India en 2026, convirtiéndose en el segmento más grande. La plataforma UPI contaba con 554,9 millones de usuarios incorporados en India a junio de 2026. Esa inscripción crea una audiencia potencial sustancial para los comerciantes que consideran el proceso de compra vinculado a cuentas bancarias, aunque cada vendedor debe asegurar sus propios clientes. Con el lado del consumidor ya inscrito a esa escala, la propuesta de la pasarela se centra en la integración del comerciante y la fiabilidad del proceso de compra.
Se prevé que BNPL crezca a una CAGR del 11,7% durante 2027-2032, convirtiéndose en el segmento de mayor crecimiento. El 30 de julio de 2026, Flipkart Group lanzó Pay Later en Flipkart, Myntra y Flipkart Minutes en asociación con PayU Finance. La oferta permite el reembolso en 30 días, en 3 pagos, o a través de cuotas mensuales de 3 a 12 meses para categorías de mayor valor. PayU Finance es el prestamista autorizado, mientras que Flipkart Finance gestiona las relaciones con los clientes y la inteligencia crediticia. La oportunidad para la pasarela radica en conectar el proceso de compra del comerciante con estas opciones de reembolso definidas, por lo que los proveedores deben coordinar la aceptación con la relación de préstamo.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Los Programas de Pago Empresariales Difieren de las Necesidades de Servicio de los Vendedores Más PequeñosLas grandes empresas representaron una participación del 57,04% en el mercado de pasarelas de pago en India en 2026, convirtiéndose en el segmento más grande. Se informó que la pasarela iPay interna de IRCTC procesó aproximadamente el 20% del valor bruto de mercancía de su plataforma de venta de billetes en abril de 2026. Ese ejemplo ilustra un programa de pagos sustancial en el que el comerciante también opera una pasarela. Un proveedor externo que se acerque a un comprador con su propia pasarela debe ganarse un papel junto a una operación de pago interna, en lugar de asumir que todo el procesamiento será externalizado. La tarea comercial consiste en ganar un papel de aceptación definido dentro de un programa empresarial sustancial, lo que hace que la profundidad de la cuenta sea más relevante que el número de conexiones con comerciantes.
Se prevé que las pequeñas y medianas empresas crezcan a una CAGR del 12,35% durante 2027-2032, convirtiéndose en el segmento de mayor crecimiento. La encuesta voluntaria 2024-25 del Foro MIPYME de India abarcó 7.835 MIPYMES mediante muestreo por conveniencia. Entre los encuestados digitalizados, el 70,4% utilizaba plataformas de comercio electrónico, un hallazgo indicativo de la encuesta. Para un vendedor más pequeño con presencia digital, el requisito práctico es un servicio de pago que se adapte al flujo de trabajo de venta en línea existente del negocio. Eso favorece la distribución de pasarelas a través del entorno de comercio del vendedor, vinculando la adquisición de comerciantes y la integración de pagos a una relación de venta digital existente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
La Entrega en la Nube Transfiere la Responsabilidad Operativa al Proveedor de ServiciosLos servicios basados en la nube mantuvieron el 72,47% de los ingresos del mercado en 2026 y se prevé que crezcan a una CAGR del 11,85% durante 2027-2032, convirtiéndolos en el segmento más grande y de mayor crecimiento. Para un comerciante en línea, la entrega en la nube separa la integración del proceso de compra del entorno de servidor en el que se ejecuta el procesamiento de pagos. El límite de servicio del proveedor puede cubrir ese entorno mientras el comerciante determina cómo el proceso de compra encaja en su propio flujo de trabajo de ventas. Esta división hace que la gestión de incidentes y el mantenimiento sean elementos centrales de la oferta, ya que el acceso a la infraestructura de procesamiento compartida por sí solo no define quién restaura un proceso de compra fallido.
Un mecanismo de crecimiento adicional es la reutilización de una integración de pago cuando un comerciante añade canales de venta digital. Para una empresa que extiende el proceso de compra web a una aplicación móvil, una pasarela en la nube puede proporcionar un punto de procesamiento común sin requerir entornos de procesamiento separados para cada canal. La ventaja de costos depende de cuánta lógica de integración existente puede reutilizarse, ya que la autenticación específica del canal y el diseño del proceso de compra pueden seguir requiriendo trabajo de desarrollo. La expansión es comercialmente atractiva cuando un nuevo canal de ventas añade trabajo de implementación en el proceso de compra sin duplicar la instalación de procesamiento subyacente.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
La Escala del Comercio Minorista en Línea se Encuentra con los Cobros Remotos en SaludEl comercio electrónico y los mercados en línea fueron el segmento más grande, con el 43,46% de los ingresos del mercado en 2026. El mercado de comercio minorista en línea de India se expandió a 90 mil millones de USD en 2025, junto con aproximadamente 110 millones de nuevos compradores en línea desde 2019.[3] La incorporación de compradores amplía la audiencia potencial de clientes detrás de los vendedores en línea, respaldando los servicios de aceptación que pueden acompañar a las nuevas relaciones comerciales. Para los operadores de mercados en línea, el requisito comercial relevante es un servicio de pasarela que pueda soportar transacciones entre los vendedores participantes de la plataforma. Los comerciantes en la misma población de comercio minorista en línea se duplicaron entre 2019 y 2025, ampliando la base de vendedores cuya incorporación y liquidación debe coordinar un mercado en línea.
Se prevé que la salud y los productos farmacéuticos crezcan a una CAGR del 11,6% durante 2027-2032, convirtiéndolos en el segmento de mayor crecimiento. En diciembre de 2025, el Hospital Principal Tata en Jamshedpur lanzó un sistema de pago en línea remoto para pacientes hospitalizados y sus familias, aceptando tarjetas de débito, tarjetas de crédito, banca en línea y UPI. Los familiares pueden, por tanto, realizar pagos de forma remota por un episodio de atención hospitalaria en curso, vinculando el cobro digital con un servicio presencial. Para un comprador hospitalario, eso convierte la capacidad del pagador remoto para utilizar diferentes métodos de pago en parte del requisito del servicio de cobro. Los hospitales que ya cobran de forma presencial se convierten en candidatos para el cobro remoto, lo que amplía la demanda de pasarelas más allá de las empresas que venden en línea.
Análisis Geográfico
Mercado de Pasarelas de Pago en India Occidental
India Occidental representó una participación del 31,56% del tamaño del mercado de pasarelas de pago en India en 2026, convirtiéndose en la geografía más grande. Los datos del segundo trimestre de 2026 de PhonePe situaron 4 de sus 10 distritos más grandes por comerciantes registrados de por vida en India Occidental, a saber, Pune, Mumbai Suburban, Thane y Ahmedabad. La misma plataforma registró 6,11 millones de comerciantes registrados de por vida en Maharashtra en ese trimestre. Una presencia distribuida en varios distritos líderes ofrece a los proveedores de pasarelas múltiples centros urbanos en torno a los cuales organizar las ventas a comerciantes y el soporte de integración.
Mercado de Pasarelas de Pago en India Oriental y Nororiental
Se prevé que India Oriental y Nororiental crezca a una CAGR del 11,7% durante 2027-2032, convirtiéndose en la geografía de mayor crecimiento. Los Centros de Servicios Comunes registraron 11,82 millones de transacciones digitales en Assam en el ejercicio fiscal 2025-26 en servicios ciudadanos, empresariales, financieros, bancarios, de pago de facturas, seguros y pensiones. Este canal de servicio proporciona un entorno en el que ciudadanos y empresas ya interactúan digitalmente a través de centros de servicio. Los servicios de pasarelas se aplicarían a las transacciones relacionadas con pagos dentro de esa combinación, con el diseño de cobro organizado en torno al servicio que se paga. La combinación de servicios de pago de facturas, bancarios y de pensiones orienta a los proveedores de pasarelas hacia cobros institucionales en Assam en lugar de tiendas en línea individuales.
La huella de incorporación de PhonePe en India del Norte incluye Uttar Pradesh, donde la plataforma registró 7,87 millones de comerciantes registrados de por vida en el segundo trimestre de 2026, el mayor de estos 3 ejemplos estatales. La huella de India del Sur incluye Karnataka, con 3,31 millones de comerciantes registrados de por vida en la misma plataforma en el segundo trimestre de 2026. El distrito de Bengaluru Urbano representó 1,52 millones de comerciantes únicos incorporados de por vida ese trimestre, el recuento más alto entre los 10 distritos listados por PhonePe. El ejemplo de India Central es Madhya Pradesh, con 3,14 millones de comerciantes registrados de por vida en PhonePe en el segundo trimestre de 2026, cercano a la escala estatal de Karnataka. Bengaluru Urbano concentraba cerca de la mitad de la base inscrita de Karnataka, mientras que Uttar Pradesh no tenía ningún distrito entre los 10 líderes listados por PhonePe, lo que contrasta la concentración metropolitana con una huella estatal más dispersa.
Marco Regulatorio y Perspectivas
El régimen nacional enmarca esta evaluación de las condiciones de entrada de los agregadores de pago desde la perspectiva de un nuevo proveedor no bancario. Los agregadores de pago no bancarios deben solicitar autorización del RBI y cumplir con los requisitos de patrimonio neto de entrada y continuos bajo las directivas de 2025. Las directivas definen por separado las pasarelas exclusivamente tecnológicas como proveedores de enrutamiento y procesamiento sin participación en el manejo de fondos. El rol operativo de un proveedor determina, por tanto, qué compromisos de entrada son relevantes cuando construye servicios de aceptación para comerciantes.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Banco de Reserva de India | Banco de Reserva de India para las condiciones nacionales de PA |
| Instrumentos o directivas clave | Directivas de Agregadores de Pago 2025 | Directivas Nacionales de Agregadores de Pago 2025 para la actividad de PA cubierta |
| Efecto comercial | Autorización y compromisos continuos de patrimonio neto para agregadores no bancarios | Las condiciones nacionales de autorización y capital se aplican a las operaciones de agregadores cubiertos |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja una ruta de autorización definida combinada con compromisos de capital continuos para un nuevo agregador no bancario. El juicio de Sin cambios refleja la continuidad de la ruta de autorización y capital establecida bajo las directivas operativas. Las Directivas de Agregadores de Pago 2025 requieren un patrimonio neto mínimo en la solicitud y un mínimo más alto al final del tercer ejercicio fiscal tras la autorización. Ese incremento programado es un compromiso de capital existente en lugar de un cambio de política separado, vinculando la entrada a la capacidad de cumplir con el umbral posterior.
Etapas de la Cadena de Valor
La integración con comerciantes, el procesamiento de pagos y la administración de liquidaciones aportan diferentes capacidades a la aceptación en línea. El RBI define las pasarelas como proveedores de tecnología que enrutan y facilitan el procesamiento de pagos sin manejar fondos. HDFC Bank lanzó SmartHub Payment Gateway en el ejercicio fiscal 2025 como plataforma de cobro en línea integrada con más de 150 instrumentos de pago. La distinción operativa es importante porque el acceso al proceso de compra, el procesamiento de instrumentos y la administración de los ingresos del comerciante crean diferentes responsabilidades dentro de un servicio integrado.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Integración con comerciantes | Proveedores de integración de pasarelas como Razorpay y Cashfree Payments | Ingresos vinculados a transacciones tras la integración | Implementación del proceso de compra específico del comerciante | Ofrecer integraciones con plataformas de comercio existentes y proceso de compra alojado |
| Enrutamiento y procesamiento de transacciones | Operadores de pasarelas bancarias como HDFC Bank; procesadores de pagos como Cashfree Payments | Cargos por procesamiento de pagos | Coordinación de la aceptación entre instrumentos de pago | Mantener rutas de procesamiento adecuadas para cada método de pago soportado |
| Asignación de liquidaciones y conciliación | Proveedores de liquidación y conciliación en mercados en línea como Cashfree Payments | Ingresos por servicio de pasarela respaldados por el uso continuo del mercado en línea | Asignación de ingresos entre vendedores y conciliación de registros | Utilizar asignación programada y conciliación a nivel de vendedor |
| Fuente: Mordor Intelligence | ||||
Razorpay indica que su pasarela estándar cobra una comisión por transacción del 2% sobre los pagos exitosos, sin cargo de configuración ni cargo anual de mantenimiento. Este modelo sitúa la captura de valor después de la ejecución exitosa del pago, por lo que el trabajo de integración puede ser comercialmente importante sin generar una tarifa de configuración. La conciliación a nivel de vendedor desplaza el punto final del servicio desde la autorización del pago del comprador hasta la contabilización de los ingresos de cada vendedor, convirtiendo el manejo de datos posterior al proceso de compra en una parte diferenciada de la entrega.
Panorama Competitivo
Concentración del Mercado
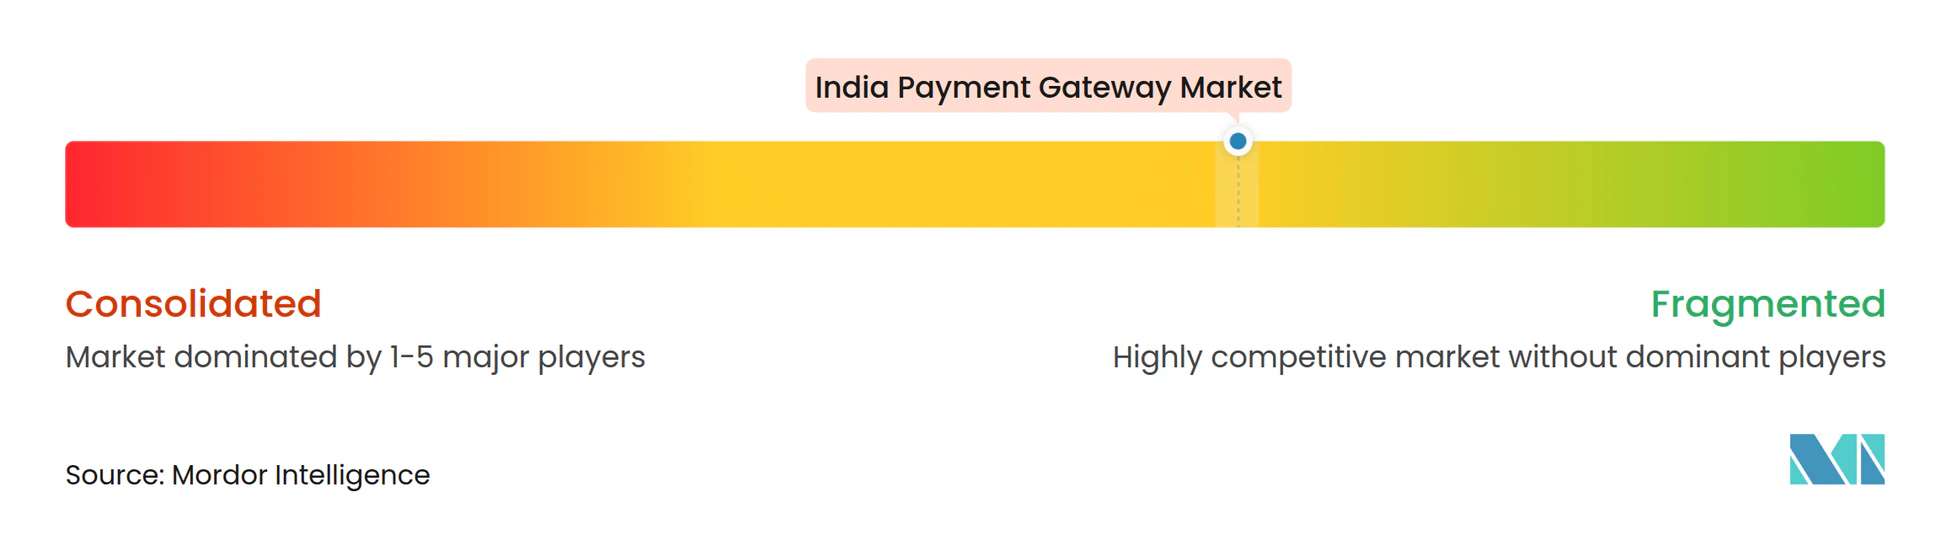
La industria moderadamente fragmentada incluye a PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited (Paytm Payments Gateway), CCAvenue - AvenuesAI Limited e IndiaIdeas.com Limited (BillDesk). Los servicios de agregación de Razorpay son proporcionados por Razorpay Payments Private Limited, autorizada por el RBI. El 3 de agosto de 2026, Worldline completó la venta de sus actividades de pago en India a BillDesk y firmó un acuerdo de tecnología y software a largo plazo con el comprador. El uso a largo plazo del software de Worldline por parte de BillDesk mantiene las actividades indias adquiridas vinculadas a un proveedor de tecnología establecido, haciendo de la propiedad y la provisión de software partes separadas del acuerdo de servicio al comerciante.
Prosus informó que PayU procesó aproximadamente 90 mil millones de USD en volumen total de pagos en India en el ejercicio fiscal 2026. PayU India obtuvo 577 millones de USD en ingresos por pagos en ese mismo ejercicio fiscal, que finalizó el 31 de marzo de 2026. La estrategia empresarial fuera de línea del primer trimestre del ejercicio fiscal 2026 de Paytm enfatizó un modelo de pasarela integral que combina agregación de pagos, negociación de tarifas, hardware y tecnología, junto con integraciones de marca y acuerdos bancarios bajo un modelo de proveedor de TPV. El 8 de octubre de 2025, CCAvenue anunció CommerceAI, diseñado para conectar comerciantes, desarrolladores y ecosistemas de inteligencia artificial con su infraestructura de pagos. Estos movimientos muestran a los proveedores compitiendo en lo que integran alrededor del procesamiento en lugar de solo en volumen.
El 26 de noviembre de 2025, el RBI otorgó a Paytm Payments Services Limited, una subsidiaria de propiedad total de One 97 Communications Limited, la autorización final para operar como agregador de pago en línea. A partir del 30 de noviembre de 2025, One 97 Communications transfirió su negocio de pagos de comerciantes fuera de línea a Paytm Payments Services Limited. La transferencia se realizó para cumplir con las Directivas Maestras del RBI del 15 de septiembre de 2025 sobre Regulación de Agregadores de Pago y para impulsar una mayor eficiencia operativa. CCAvenue informó en noviembre de 2025 que su empresa matriz, ahora AvenuesAI Limited (anteriormente Infibeam Avenues Limited), había recibido autorización del RBI para la agregación de pagos fuera de línea, principalmente a través de dispositivos TPV, junto con su licencia en línea existente. El alcance de la autorización está, por tanto, determinando qué proveedores pueden atender a los comerciantes en canales en línea y fuera de línea.
Líderes de la Industria de Pasarelas de Pago de India
-
PayU Payments Private Limited
-
Razorpay Software Private Limited
-
Paytm Payments Services Limited (Paytm Payments Gateway)
-
CCAvenue - AvenuesAI Limited
-
IndiaIdeas.com Limited (BillDesk)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pasarelas de Pago en India Empresas cubiertas en este informe
- PayU Payments Private Limited
- Razorpay Software Private Limited
- Paytm Payments Services Limited (Paytm Payments Gateway)
- CCAvenue - AvenuesAI Limited
- IndiaIdeas.com Limited (BillDesk)
- PayPal Payments Private Limited
- Instamojo Technologies Private Limited
- One MobiKwik Systems Limited
- Cashfree Payments India Private Limited
- Pine Labs Limited (Plural by Pine Labs)
- Stripe India Private Limited
- Worldline ePayments India Private Limited
- Google India Digital Services Private Limited (Google Pay for Merchants)
- Amazon Pay (India) Private Limited
- BharatPe (Resilient Innovations Private Limited)
- Juspay Technologies Private Limited
- PayG Solutions Private Limited
- Fiserv Merchant Solutions Private Limited (IMSL-Fiserv)
- Adyen India Technology Services Private Limited
- Payoneer India Private Limited
Lea el análisis de las empresas de pasarela de pago en india
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan los servicios de pago recurrente para comerciantes en diferentes etapas de operaciones de suscripción. El volumen de transacciones de UPI AutoPay alcanzó 175 millones en enero de 2025, frente a los 58 millones de enero de 2024, según datos de NPCI. Esa expansión proporciona un contexto de demanda para los servicios de pasarelas construidos en torno a cobros repetidos en lugar de un único evento de proceso de compra. La distinción comercial radica en cuánto de la operación de cobro recurrente puede hacer un proveedor utilizable para el comerciante.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Primera integración de pago recurrente | Expansión de la actividad de UPI AutoPay | Comerciantes que se incorporan a la facturación por suscripción | Paquete de configuración de mandatos con cobro recurrente | Implementación del primer flujo de facturación recurrente | Proveedores de pasarelas de pago recurrente como Cashfree Payments |
| Cobros a través de múltiples canales de pago | Expansión del uso de AutoPay junto con herramientas de cobro multicanal disponibles | Comerciantes de suscripción que añaden canales de cobro | Coordinar cobros a través de un único servicio al comerciante | Conciliación de registros de cobro entre canales de pago | Proveedores de pasarelas multicanal como Cashfree Payments |
| Administración del ciclo de renovación | Los cobros recurrentes de UPI crean una oportunidad de servicio continua | Comerciantes de suscripción establecidos | Conectar el estado del cobro con los registros del servicio de renovación | Mantener la coherencia entre los ciclos de facturación y los registros de pago | Proveedores de cobro recurrente como Cashfree Payments |
| Fuente: Mordor Intelligence | |||||
La apertura central es la administración de cobros recurrentes tras triplicarse el volumen de UPI AutoPay entre enero de 2024 y enero de 2025. Cashfree Payments ofrece a los comerciantes cobro recurrente a través de UPI AutoPay, tarjetas y eNACH. Mantener la coherencia de los registros de cobro entre esos canales es la base práctica para gestionar las renovaciones, convirtiendo la conciliación en la tarea de implementación vinculante.
Desarrollos recientes de la industria en Mercado de Pasarelas de Pago en India
- Sep 2026: El Ministerio de Finanzas anunció un marco UPI que mantiene el MDR cero para pagos de comerciantes de menor valor y comerciantes pequeños que califican, con MDR aplicable a transacciones de mayor valor especificadas y aproximadamente el 96% de las transacciones de comerciantes sin verse afectadas.
- Ago 2026: Worldline completó la venta de sus actividades de pago en India a BillDesk y firmó un acuerdo de tecnología y software a largo plazo con el comprador.
- Abr 2026: Razorpay habilitó los pagos con tarjeta de Google Pay para transacciones internacionales en su pasarela de pago para empresas indias.
Mercado de Pasarelas de Pago en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de pasarelas de pago en India mide los ingresos anuales provenientes de los servicios de aceptación de pagos en línea y procesamiento de transacciones proporcionados a comerciantes en India. Abarca el software y los servicios de pasarelas que permiten pagos digitales a través de modos de pago.
Exclusiones del alcance: Las aplicaciones de pago exclusivamente para consumidores, los canales de pago de banco a banco sin servicio de pasarela de pago, la infraestructura bancaria central no relacionada y los terminales de punto de venta vendidos por separado quedan excluidos.
Descripción General de la Segmentación
- Por Modo de Pago
- UPI
- Tarjetas
- Banca en Línea
- Billeteras Electrónicas
- Compra Ahora Paga Después (BNPL)
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Modo de Implementación
- Basado en la Nube
- En Sitio
- Híbrido
- Por Industria de Usuario Final
- Comercio Electrónico y Mercados en Línea
- Comercio Minorista y Bienes de Consumo de Alta Rotación
- BFSI y Plataformas FinTech
- Salud y Productos Farmacéuticos
- Educación y Ed-Tech
- Viajes y Hospitalidad
- Por Región
- India del Norte
- India Occidental
- India del Sur
- India Oriental y del Noreste
- India Central
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como el Documento de Debate del Banco de Reserva de India sobre Directrices para Pasarelas de Pago y Agregadores de Pago, aclaran el papel de enrutamiento y procesamiento orientado al comerciante, mientras que sus Indicadores del Sistema de Pagos proporcionan medidas independientes de la actividad de pagos y la infraestructura de aceptación. El comunicado de la Oficina de Información de Prensa sobre la década de UPI reproduce los indicadores de transacciones, participación bancaria y pagos a comerciantes de la Corporación Nacional de Pagos de India, y el comunicado del marco UPI del Ministerio de Finanzas informa la evaluación de las condiciones de comisiones para comerciantes.
Los archivos de empresas, informes anuales, materiales para inversores y la prensa financiera y tecnológica india de reputación pueden ayudar a contrastar las divulgaciones de ingresos de los proveedores, los lanzamientos de productos, los cambios regulatorios y la adopción por parte de los comerciantes. Cuando las estadísticas operativas públicas describen la actividad sin vincularla a los ingresos del proveedor, los analistas las utilizan para evaluar las tendencias de demanda sin tratar la actividad de pagos como ventas de pasarelas. Estas fuentes nombradas no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas deben cubrir a proveedores de pasarelas de pago en India, adquirentes de comerciantes, proveedores de tecnología de pagos y comerciantes en los modos de pago, tamaños de organización, modelos de implementación e industrias de usuarios finales del informe. Los encuestados de nivel directivo, funcional y operativo pueden aclarar cómo se reconocen los ingresos específicos del servicio de pasarela y cómo se asignan las divisiones por comerciante, modo y geografía. Los analistas deben utilizar las respuestas para contrastar las interpretaciones de fuentes secundarias, investigar las brechas con indicadores alternativos y conciliar las declaraciones contradictorias mediante evidencia independiente de empresas, reguladores y transacciones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 20% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 30% | |
| Actores más pequeños: 20% | Gerentes: 50% |
Dimensionamiento del Mercado y Previsión
El modelo estima los ingresos anuales del servicio de pasarela en India de forma descendente, relacionando la actividad de comerciantes en línea con la proporción enrutada a través de servicios de pasarela y las comisiones que retienen los proveedores, y luego verifica los totales seleccionados con resúmenes de ingresos de proveedores y gastos de servicio de comerciantes muestreados. Los indicadores clave incluyen la actividad del comercio en línea, la incorporación de comerciantes y la aceptación activa, la combinación de UPI y otros modos de pago, la actividad de transacciones de pasarelas, y los niveles de comisiones por transacción, plataforma o suscripción. Estos ayudan a estimar tanto el uso potencial como la captura de ingresos. Las participaciones de los segmentos se construyen a partir de evidencia sobre el uso de modos de pago por parte de los comerciantes, tamaño de organización, implementación, industria y ubicación del comerciante, con cada división asignada sobre la misma base de ingresos que el total. Cuando los datos de actividad miden el principal de pago en lugar de las comisiones del servicio del proveedor, los analistas utilizan los indicadores para evaluar la combinación de modos y la adopción sin contabilizar el valor del pago como ingresos de la pasarela.
El análisis de escenarios proyecta el valor anual hasta 2032 variando la actividad de los comerciantes, la combinación de modos, la adopción y la captura de comisiones del proveedor conjuntamente, en lugar de extender el principal de pago como ingresos de la pasarela. Los analistas deben comparar cada trayectoria de entrada con los indicadores de pago históricos relevantes y pedir a los encuestados primarios que verifiquen la dirección y la plausibilidad comercial de las previsiones a nivel de variable. Cuando los resúmenes selectivos de proveedores o las verificaciones de gasto de servicio muestreadas son incompletos, los analistas deben mantener una estimación descendente, utilizar indicadores públicos documentados como verificaciones cruzadas y registrar los conflictos no resueltos para su revisión.
Ciclo de Validación y Actualización de Datos
Los analistas triangulan las divulgaciones de los proveedores, los indicadores regulatorios y del sistema de pagos, las medidas de actividad de los comerciantes y la evidencia de las entrevistas, y luego investigan las diferencias en año, definición y cobertura. Verifican los totales, las participaciones de los segmentos, las trayectorias de crecimiento y las señales de actividad independientes en busca de anomalías, documentan el motivo de cada variación y completan una segunda revisión por parte de un analista antes de la aprobación. El recontacto se activa cuando una suposición material permanece ambigua o cuando un nuevo archivo, norma o evento empresarial cambia la evidencia. El modelo se actualiza anualmente, se revisa entre ciclos para detectar eventos materiales y se verifica nuevamente con la evidencia más reciente antes de la entrega.
Comparación del Tamaño del Mercado de Pasarelas de Pago en India de Mordor Intelligence con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de pasarelas de pago en India mide los ingresos anuales provenientes de los servicios de aceptación de pagos en línea y procesamiento de transacciones proporcionados a comerciantes en India.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores clave incluyen la actividad del comercio en línea, la incorporación de comerciantes y la aceptación activa, la combinación de UPI y otros modos de pago, la actividad de transacciones de pasarelas, y los niveles de comisiones por transacción, plataforma o suscripción.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,58 mil millones de USD (2027) | |
| Empresa Global de Investigación de Mercados A | 1,97 mil millones de USD (2025) | En su base de 2025, esta estimación es un 23,6% inferior al valor de este informe para 2027 de 2,58 mil millones de USD, 2 años después. Su estimación publicada utiliza una base de ingresos de 2025 y proyecta el crecimiento desde 2026 hasta 2034. |
| Empresa de Investigación de Mercados B | 1,35 mil millones de USD (2025) | En su base de 2025, esta estimación es un 47,7% inferior al valor de este informe para 2027 de 2,58 mil millones de USD, 2 años después. Su estimación publicada utiliza una base de ingresos de 2025 y proyecta el crecimiento durante 2026-2033. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, los indicadores regulatorios y del sistema de pagos, las medidas de actividad de los comerciantes y la evidencia de las entrevistas, y luego investigaron las diferencias en año, definición y cobertura.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de pasarelas de pago en India?
Se espera que el mercado crezca de 2,58 mil millones de USD en 2027 a 4,42 mil millones de USD para 2032, a una CAGR del 11,38% durante 2027-2032.
¿Qué factores impulsan la demanda de servicios de pasarelas de pago en India?
El comercio en línea y la adopción de UPI amplían las oportunidades de aceptación. UPI procesó 241,6 mil millones de transacciones en India en el ejercicio fiscal 2025-26.
¿Qué método de pago lidera los servicios de pasarelas para comerciantes en India?
UPI fue el segmento de modo de pago más grande, representando el 63,95% de los ingresos del mercado en 2026.
¿Qué empresas lideran la industria de pasarelas de pago en India?
PayU Payments Private Limited, Razorpay Software Private Limited, Paytm Payments Services Limited, CCAvenue - AvenuesAI Limited e IndiaIdeas.com Limited (BillDesk) son los principales proveedores.
¿Cuál es un desafío clave para los proveedores de pasarelas de pago en India?
La cobertura de MDR cero limita la monetización, con el Ministerio de Finanzas anunciando en septiembre de 2026 que el MDR se aplica únicamente a transacciones de comerciantes especificadas por encima de INR 2.000 (USD 20,85), dejando aproximadamente el 96% de las transacciones de comerciantes sin verse afectadas.
¿Qué región de India lidera los ingresos de pasarelas y cuál crece más rápido?
India Occidental mantuvo el 31,56% de los ingresos del mercado en 2026, mientras que se prevé que el segmento de India Oriental y Nororiental crezca más rápido con una CAGR del 11,7% durante 2027-2032.