
- Alemania
- América del Norte
- América del Sur
- Arabia Saudí
- Asia
- Bélgica
- Brasil
- Bulgaria
- Canadá
- Chequia
- China
- Chipre
- Corea del Sur
- Croacia
- Dinamarca
- Emiratos Árabes Unidos
- Eslovaquia
- España
- Estados Unidos
- Estonia
- Europa
- Finlandia
- Francia
- Grecia
- Hungría
- Irlanda
- Italia
- Japón
- Luxemburgo
- Malta
- México
- Noruega
- Países Bajos
- Polonia
- Portugal
- Rumanía
- Sudeste Asiático
- Suecia
Análisis del mercado de terminales POS en India por Mordor Intelligence
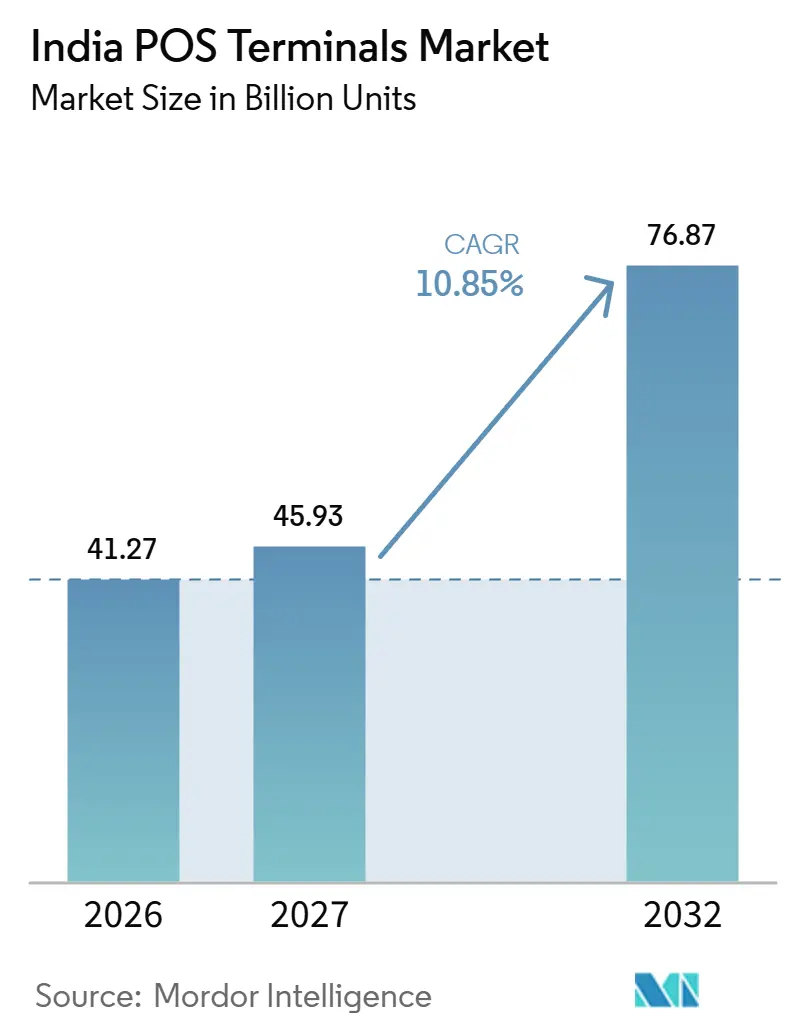
Se espera que el tamaño del mercado de terminales POS en India aumente de 41,27 mil millones de unidades en 2026 a 45,93 mil millones de unidades en 2027 y alcance 76,87 mil millones de unidades para 2032, creciendo a una CAGR del 10,85% durante 2027-2032.
En India, una base más amplia de tarjetas de crédito fortalece la demanda de aceptación física donde los comerciantes necesitan opciones de pago más allá de la recolección básica mediante código QR. Los terminales multifunción pueden conectar la aceptación de tarjetas y pagos a plazos con el mismo punto de pago, otorgando al hardware un papel junto a la recolección basada en códigos. La expansión del comercio minorista y las necesidades de pago institucional añaden oportunidades de despliegue, mientras que la economía de las transacciones de pequeños comerciantes limita los ingresos disponibles para sostener los dispositivos. Los proveedores pueden responder mediante la aceptación integrada y el servicio continuo, haciendo que el crecimiento dependa de una colocación útil en comerciantes y un soporte sostenible, en lugar de la distribución de equipos por sí sola.
Puntos clave del informe
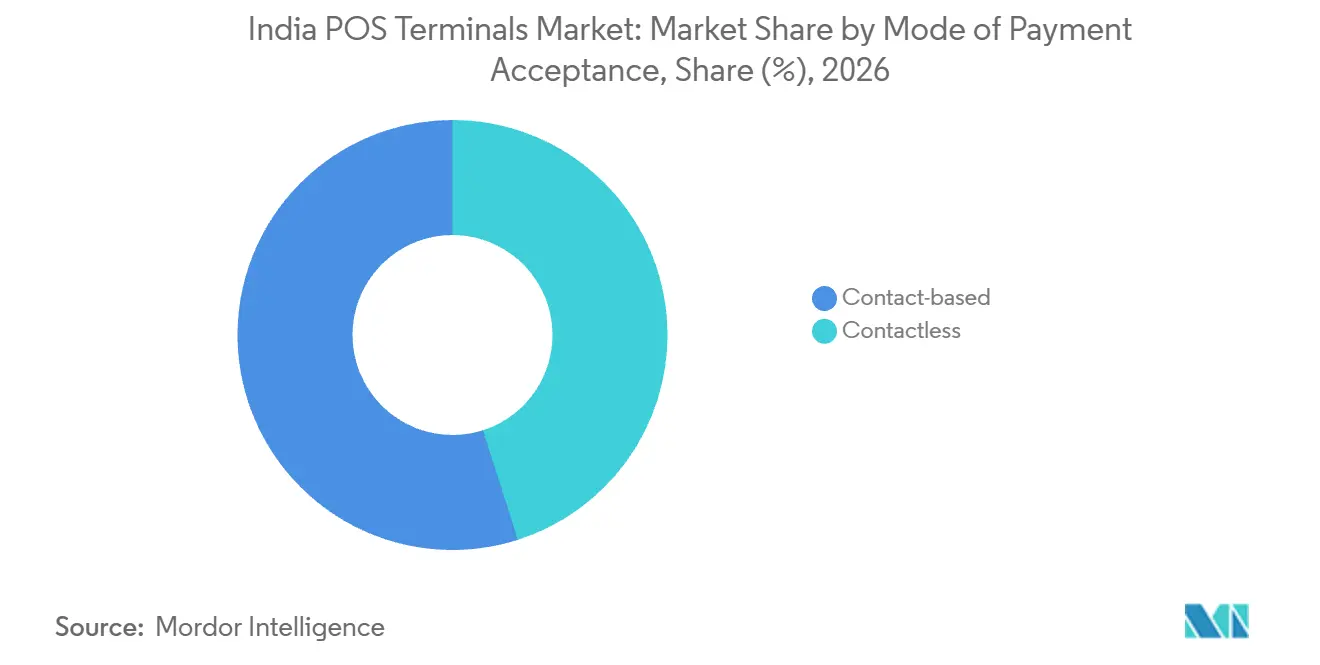
- Por modo de aceptación de pago, los terminales basados en contacto representaron una participación del 54,92% del tamaño del mercado de terminales POS en India en 2026, mientras que los terminales sin contacto tienen el pronóstico de crecer más rápido con una CAGR del 11,95% durante 2027-2032.
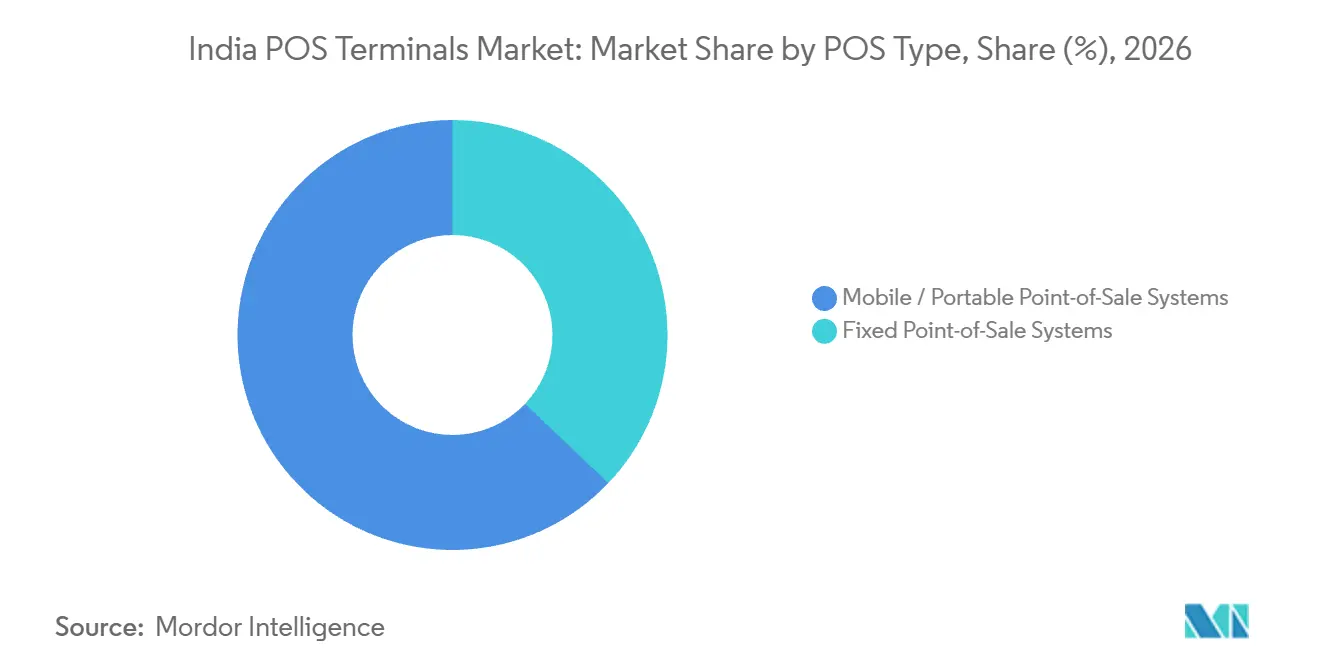
- Por tipo de POS, los sistemas móviles y portátiles tuvieron una participación del 62,91% en el mercado de terminales POS en India en 2026 y se proyecta que sean el segmento de mayor crecimiento con una CAGR del 12,2% durante 2027-2032.
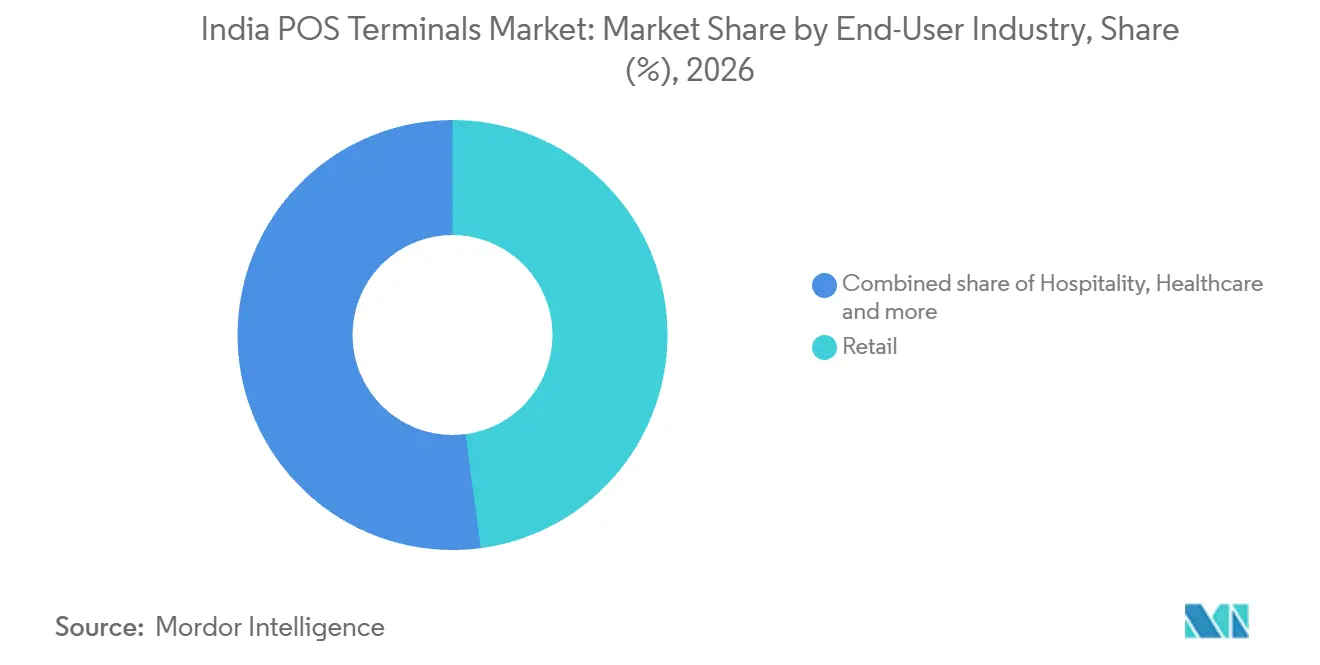
- Entre las industrias de usuario final, el comercio minorista representó el 47,9% del parque de terminales instalados en 2026, y se espera que el sector salud crezca más rápido con una CAGR del 12,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los subsidios del PIDF aceleraron los despliegues en ciudades de Nivel 3 a Nivel 6 | +2.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| El creciente número de tarjetas de crédito (>100 millones) impulsa los volúmenes de transacciones con tarjeta | +4.1% | A nivel nacional | Largo plazo (≥ 4 años) |
| POS Android con aceptación omnicanal de pagos (tarjetas + UPI + BNPL en un solo dispositivo) | +4.5% | A nivel nacional | Mediano plazo (2-4 años) |
| El cumplimiento de la factura electrónica del GST impulsa actualizaciones de POS en tiempo real | +1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| El auge de los centros comerciales inteligentes en ciudades de Nivel 2/3 incrementa la demanda de POS fijos | +1.6% | Gokul Road en Hubballi | Largo plazo (≥ 4 años) |
| Los complementos de análisis avanzado e inteligencia artificial mejoran el retorno de inversión de los minoristas | +0.9% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los subsidios del PIDF aceleraron los despliegues en ciudades de Nivel 3 a Nivel 6
El despliegue subsidiado redujo el obstáculo inicial de expansión para la aceptación de pagos más allá de los principales centros urbanos. Durante el ejercicio fiscal 2024-25, el Banco de la Reserva de India (RBI) señaló que los subsidios del Fondo de Desarrollo de Infraestructura de Pagos (PIDF) contribuyeron al crecimiento de los pagos digitales al subsidiar la disponibilidad de infraestructura de aceptación, especialmente en centros de Nivel 3 a 6. Al 30 de noviembre de 2025, el Departamento de Servicios Financieros reportó 841.018 dispositivos de pago físicos desplegados a través del PIDF en centros de Nivel 5 a 6. El plazo declarado del programa finalizó el 31 de diciembre de 2025, convirtiendo su base establecida en el fundamento relevante para las oportunidades de terminales posteriores. Estos eran dispositivos de aceptación física instalados, lo que proporcionó a los adquirentes una base de comerciantes equipados en lugar de un grupo de prospectos no atendidos. La demanda de seguimiento en esas ubicaciones depende de si la actividad transaccional justifica mantener el equipo activo después del soporte inicial de despliegue.
El creciente número de tarjetas de crédito (>100 millones) impulsa los volúmenes de transacciones con tarjeta
India tenía 124,05 millones de tarjetas de crédito en circulación en agosto de 2026, en comparación con 112,34 millones en agosto de 2025. Las transacciones con tarjeta de crédito en terminales POS en India totalizaron 2.868 millones en 2025, un aumento del 23% interanual.[1] Estas medidas independientes refuerzan el argumento comercial para la aceptación física al mostrar tanto una gran base de tarjetas como un volumen creciente de transacciones con tarjeta de crédito en terminales. Un mayor rendimiento de transacciones puede mejorar el argumento para financiar un terminal en ubicaciones que atraen gasto con tarjeta. Para los bancos adquirentes, orientar esas ubicaciones vincula el despliegue a una necesidad de pago medible y limita la exposición a dispositivos con uso insuficiente de tarjetas.
POS Android con aceptación omnicanal de pagos (tarjetas + UPI + BNPL en un solo dispositivo)
En abril de 2025, The Economic Times describió los terminales POS de India procesando pagos con tarjeta, compra ahora paga después y UPI. Esta combinación puede hacer que un dispositivo físico sea relevante para los comerciantes cuyas necesidades de aceptación se extienden más allá de un único canal de pago. El artículo también atribuyó la relevancia continua de los terminales a la preferencia de los consumidores por los pagos con tarjeta en compras de alto valor y al impulso de los bancos para emitir tarjetas de crédito. Para las estrategias de terminales basadas en Android, la oportunidad de demanda depende de convertir esa amplitud en una oferta de aceptación práctica en la ubicación del comerciante. Un vendedor de artículos de alto valor tiene razón para mantener un terminal físico que acepte tarjetas junto con UPI, porque esas son las compras que los clientes prefieren pagar con tarjeta.
Cumplimiento de factura electrónica del GST que impulsa actualizaciones de POS en tiempo real
El cumplimiento de facturas puede hacer que la integración del sistema de facturación sea más valiosa para las empresas dentro del alcance de reporte especificado. El Gobierno de India redujo el umbral de facturación electrónica del GST bajo la Notificación 13/2020-Impuesto Central, vigente a partir del 1 de agosto de 2023, para su contribuyente especificado y alcance de factura. El reporte de factura electrónica del GST cubre facturas del GST, notas de crédito y notas de débito para suministros B2B, SEZ, exportación y exportación considerada. Para los contribuyentes con equipos de TI internos, grandes volúmenes de transacciones y necesidad de generación de facturas electrónicas en tiempo real, IRIS IRP ofrece integración directa opcional mediante API. La carga de cumplimiento resultante se centra en el reporte de facturas B2B y de exportación de las empresas cubiertas, incluidas las notas de crédito y débito asociadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El UPI de bajo valor con MDR cero erosiona la economía de los pequeños comerciantes | -1.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| La ubicuidad de los códigos QR reduce la demanda de nuevos POS | -1.6% | A nivel nacional | Largo plazo (≥ 4 años) |
| Alto costo total de propiedad para microcomerciantes | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Las directrices del RBI sobre PA-Físico incrementan el costo de cumplimiento | -0.5% | A nivel nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El UPI de bajo valor con MDR cero erosiona la economía de los pequeños comerciantes
La aceptación con MDR cero limita el conjunto de ingresos disponibles para sostener servicios basados en dispositivos para pequeños comerciantes. A partir del 15 de octubre de 2026, los pequeños comerciantes P2PM calificados que recibían recibos mensuales bajos de UPI QR directamente en sus cuentas conservaron la exención del MDR, incluso en pagos individuales por encima del umbral estándar.[2] En sus preguntas frecuentes de septiembre de 2026, el Departamento de Servicios Financieros señaló que solo los conglomerados tecnológicos bien capitalizados podían sostener pérdidas operativas a largo plazo bajo el procesamiento de UPI con MDR cero. Para un proveedor que considera terminales físicos en esos comerciantes, el procesamiento de pagos por sí solo puede ofrecer una base débil para recuperar los costos de equipos y servicios. A menos que el terminal suministre funciones monetizables más allá de los flujos de UPI exentos, su proveedor enfrenta el gasto continuo de mantener un dispositivo físico con ingresos limitados por comisiones de transacción.
La ubicuidad de los códigos QR reduce la demanda de nuevos POS
La aceptación de bajo costo mediante QR debilita el argumento para agregar un terminal físico cuando satisface la necesidad de pago inmediata de un comerciante. India tenía 731,4 millones de códigos QR de UPI en diciembre de 2025, en comparación con 633,4 millones en diciembre de 2024. La revisión de 2025 de Worldline describió la expansión de la aceptación de bajo costo mediante QR mientras los comerciantes mantenían POS donde el gasto con tarjeta justificaba la economía del dispositivo. Para un comerciante adecuadamente atendido por QR, posponer un terminal puede preservar el acceso al pago mientras se evita otro activo físico. Los proveedores enfrentan una oportunidad de conversión más estrecha, con una nueva instalación dependiente de una necesidad de pago que la aceptación exclusiva mediante QR del comerciante deja sin resolver.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por Modo de Aceptación de Pago:
La Capacidad de Contacto Respalda la Continuidad de la AceptaciónLos terminales basados en contacto representaron una participación del 54,92% del tamaño del mercado de terminales POS en India en 2026, convirtiéndolos en el segmento más grande. Dado que la participación mide el parque instalado, la renovación puede sostener una gran base de terminales basados en contacto incluso cuando el formato elegido para una ubicación completamente nueva difiere. Reemplazar un dispositivo de contacto con tarjeta en un comerciante equipado preserva un punto de aceptación existente en lugar de crear uno nuevo, por lo que la demanda de renovación no depende de encontrar un comerciante adicional. La tarea comercial del proveedor es retener la cuenta instalada a través de su próxima decisión de reemplazo, mientras evalúa por separado las oportunidades en nuevas ubicaciones.
Los terminales sin contacto son el segmento de mayor crecimiento, con una CAGR proyectada del 11,95% durante 2027-2032. PhonePe y Mastercard lanzaron pagos sin contacto mediante teléfono inteligente el 29 de septiembre de 2025, con un despliegue gradual para los titulares de tarjetas Mastercard elegibles. La función requiere un teléfono Android habilitado con NFC y un terminal de comerciante con funcionalidad NFC. Al permitir que un teléfono elegible se convierta en el instrumento de pago, este mecanismo puede ampliar las formas en que se utiliza un punto de contacto sin contacto existente. Los nuevos despliegues se vuelven comercialmente atractivos donde el uso de pagos móviles elegibles encuentra una ausencia de equipos de comerciante con capacidad NFC.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de POS:
La Portabilidad Hace que los Puntos de Cobro Simultáneos Sean Comercialmente ImportantesLos sistemas de punto de venta móviles y portátiles representaron una participación del 62,91% en el mercado de terminales POS en India en 2026 y son el segmento más grande y de mayor crecimiento, con una CAGR proyectada del 12,2% durante 2027-2032. La portabilidad permite que el punto de pago se mueva con la interacción de servicio en lugar de vincular la aceptación de tarjetas a un único mostrador. Donde el servicio se completa lejos de un escritorio, ese diseño puede llevar el cobro al cliente en lugar de redirigir al cliente para pagar. El atractivo del segmento radica en extender el cobro dentro de una operación existente, lo que brinda a los proveedores una oportunidad más allá de las instalaciones en nuevas tiendas.
La aceptación portátil cambia el requisito de unidades cuando un comerciante atiende a clientes en varios puntos de cobro. Un terminal móvil puede cubrir posiciones utilizadas en diferentes momentos, mientras que los cobros superpuestos pueden requerir dispositivos separados para pagos simultáneos. Los sistemas de punto de venta fijos son adecuados para compradores cuya caja registradora permanece concentrada en un mostrador permanente. Para un comerciante que combina servicio en mostrador con cobro en otros lugares, las unidades portátiles pueden complementar la caja registradora fija en lugar de reemplazar toda su base de equipos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final:
Los Despliegues en Cadenas y los Cobros Institucionales Determinan el DespliegueEl comercio minorista fue el segmento más grande, representando el 47,9% del parque de terminales instalados en 2026. Reliance Retail abrió 1.564 tiendas en el ejercicio fiscal 2025-26, llevando su número total de tiendas a 20.160. Su ecosistema minorista más amplio abarca tiendas físicas, comercio digital y plataformas de distribución. La expansión de tiendas de un gran minorista puede crear decisiones de aceptación repetidas en el mismo negocio, brindando a los proveedores de terminales una ruta para el despliegue ubicación por ubicación. Ganar una especificación a nivel de cadena puede convertir las aperturas sucesivas de tiendas en despliegues repetidos en nuevos puntos de pago, vinculando la oportunidad del proveedor al programa de expansión del minorista.
El sector salud es el segmento de mayor crecimiento, con una CAGR proyectada del 12,6% durante 2027-2032. En abril de 2025, el Ministro de Salud de Kerala informó sobre una primera fase que equipó a 313 hospitales gubernamentales con sistemas de pago digital. Los dispositivos POS para esa fase fueron adquiridos a través del Banco Estatal de India y Canara Bank. En ese anuncio, se describieron como en curso los esfuerzos para extender el sistema a los hospitales restantes. El suministro de equipos a través de bancos puede organizar un pedido hospitalario de primera fase, pero completar una cobertura más amplia es una tarea de entrega separada.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Las metrópolis del oeste y del sur presentan varios entornos minoristas para la aceptación física, con actividad de espacios comerciales en Mumbai, Bengaluru e Hyderabad. En el tercer trimestre de 2026, el arrendamiento minorista totalizó 0,45 millones de pies cuadrados en Hyderabad, 0,35 millones de pies cuadrados en Mumbai y 0,24 millones de pies cuadrados en Bengaluru. Para un proveedor de terminales que busca aperturas de comerciantes, esta dispersión geográfica puede respaldar un enfoque de despliegue repetido en territorios metropolitanos separados. La ejecución del despliegue local importa más que un único territorio de ventas nacional, porque la actividad de ubicaciones minoristas en cada ciudad debe coincidir con los comerciantes que realmente abren para operar.
Delhi NCR fue el mayor mercado de arrendamiento minorista en el tercer trimestre de 2026, con 0,55 millones de pies cuadrados, por delante de Hyderabad, Mumbai y Bengaluru. Esta posición de arrendamiento líder identifica un importante conjunto norteño de posibles ubicaciones minoristas para los proveedores de aceptación, sujeto a que esas instalaciones abran para operar. Para un proveedor que ingresa a ese canal, las instalaciones arrendadas ofrecen una forma de identificar posibles ubicaciones de comerciantes para la aceptación física de tarjetas antes de fijar la escala de un despliegue de terminales. Donde esas instalaciones se vuelven operativas, el compromiso temprano puede alinear una oferta de terminal con la elección inicial del comerciante de ubicaciones de pago, concentrando la oportunidad de ventas en torno a la apertura de la tienda.
Punjab ilustra una ruta de aceptación diferente a través de cobros municipales, extendiendo el entorno comercial más allá de los locales minoristas privados. El 24 de julio de 2025, la Corporación Municipal de Phagwara lanzó un sistema de cobro del impuesto predial basado en POS en colaboración con Federal Bank. Los residentes podían realizar pagos del impuesto predial en el acto utilizando tarjetas de débito o crédito a través de los terminales. Un despliegue municipal de este tipo puede incorporar una función de cobro público definida y un socio bancario en el mismo mecanismo de aceptación física. La unidad comercial relevante es el flujo de trabajo de cobro compartido por el organismo cívico y su socio bancario, creando una ruta institucional distinta del despliegue en tiendas individuales.
Marco Regulatorio y Perspectivas
La tabla compara jurisdicciones seleccionadas desde la perspectiva de los proveedores de terminales físicos que también operan la agregación de pagos. La Oficina de Normas de India enumera los terminales POS bajo su Esquema de Registro Obligatorio contra IS 13252 (Parte 1):2010. Las Directrices del Agregador de Pagos del RBI de 2025 requieren que los agregadores, incluidos los que manejan transacciones físicas de POS, obtengan auditorías anuales de sistemas y ciberseguridad de auditores acreditados por CERT-In. Los agregadores deben presentar los informes de auditoría al RBI dentro de los plazos prescritos.
Tabla Regulatoria
| Factor de decisión | India | Punjab |
|---|---|---|
| Autoridad principal | Oficina de Normas de India; Banco de la Reserva de India | Oficina de Normas de India; Banco de la Reserva de India, bajo los marcos nacionales |
| Instrumentos o directrices clave | Esquema de Registro Obligatorio, IS 13252 (Parte 1):2010; Directrices del Agregador de Pagos, 2025 | Marco nacional de registro de POS y Directrices del Agregador de Pagos, 2025 |
| Efecto comercial | Referencia de registro de producto más auditorías e informes anuales del agregador | El marco nacional de dispositivos y las obligaciones de auditoría del agregador se aplican a las operaciones en Punjab |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La inclusión del POS en la Oficina de Normas de India data del 13 de mayo de 2015, mientras que la obligación de auditoría del agregador ha sido aplicable desde el 15 de septiembre de 2025. El Ministerio de Electrónica y Tecnología de la Información permite el uso concurrente de IS 13252 (Parte 1):2010 e IS/IEC 62368 (Parte 1):2023 hasta el 1 de noviembre de 2028, con la norma anterior retirada posteriormente. Las calificaciones medias reflejan el equilibrio entre una ruta establecida al mercado y el trabajo de cumplimiento continuo en India y Punjab. La ventana de migración definida permite la adopción gradual de la norma de reemplazo, mientras que las obligaciones continuas de registro y auditoría respaldan un juicio de atractivo Sin cambios para ambas jurisdicciones.
Etapas de la Cadena de Valor
La cadena de valor compara la provisión de terminales, el despliegue en comerciantes y el soporte continuo de la flota como fuentes distintas de ingresos para los proveedores. Verifone suministra dispositivos POS móviles en India, mientras que Pine Labs ofrece su terminal Android Touch con varias funciones de aceptación de pagos. El acceso a comerciantes añade una capa comercial separada, con Indian Bank ofreciendo modelos de alquiler y compra única después de la inscripción y validación. Estos mecanismos hacen que la ruta desde la selección del equipo hasta una ubicación de comerciante activa sea tan importante como el propio dispositivo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Provisión de terminales | Proveedores de dispositivos como Verifone y Pine Labs | Ventas de equipos | La selección del dispositivo limita las funciones de aceptación disponibles | Adaptar las capacidades del terminal a la combinación de pagos prevista |
| Inscripción y despliegue de comerciantes | Adquirentes de comerciantes como HDFC Bank e Indian Bank | Comisiones de adquisición; alquileres de terminales o pagos de compra | Validación incompleta del comerciante antes del despacho | Validar los registros del comerciante antes de programar el despacho del terminal |
| Gestión y mantenimiento de la flota | Gestores de flota como Hitachi Payment Services; proveedores de servicios bancarios como HDFC Bank | Ingresos recurrentes por gestión y mantenimiento | La cobertura de reparación física puede limitar la continuidad del servicio | Combinar la supervisión de la flota con cobertura de reparación adecuada al área de despliegue |
| Fuente: Mordor Intelligence | ||||
Hitachi Payment Services reportó 3,2 millones de dispositivos POS bajo gestión a mayo de 2026, ilustrando la escala de la capa de soporte.[3] HDFC Bank ofrece un tiempo de respuesta de mantenimiento de POS de 2 días hábiles en sus 30 principales ciudades y 4 días hábiles fuera de ellas. Para una red de comerciantes distribuida, esa distinción de servicio hace que la capacidad de soporte local sea parte de la economía de mantener los terminales operativos.
Panorama competitivo
Concentración del Mercado
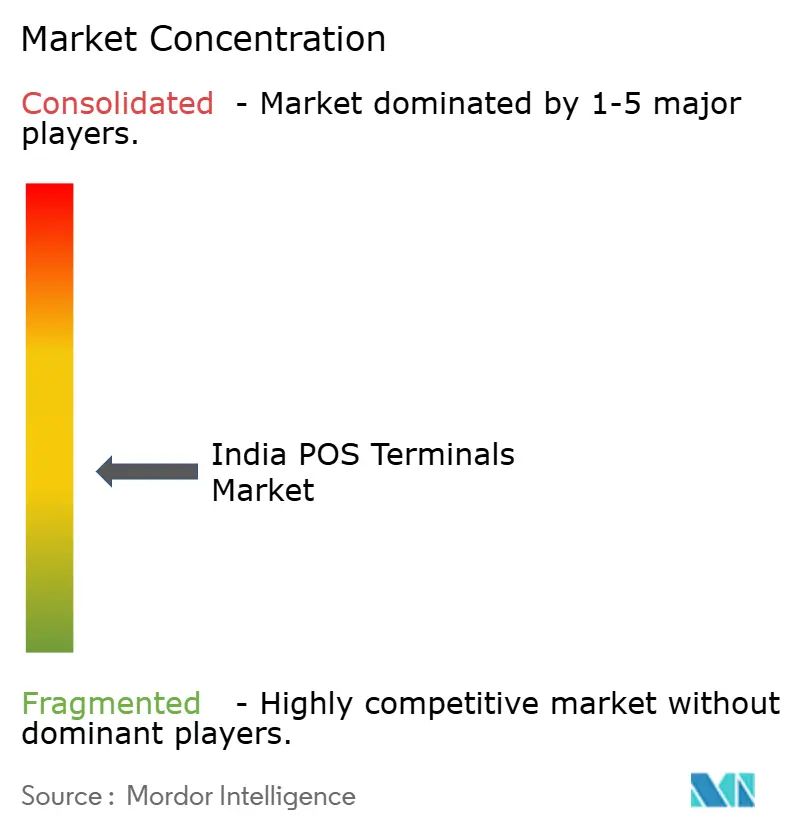
La competencia está dispersa entre proveedores de terminales y agregadores de pagos, con Pine Labs Limited ofreciendo máquinas POS y terminales de pago. One 97 Communications Limited (Paytm) ofrece dispositivos POS que aceptan tarjetas de débito y crédito, Paytm Wallet, banca en línea y UPI. BillDesk adquirió la infraestructura de adquisición de comerciantes de Worldline India, incluidos los terminales POS, a través de una venta completada el 3 de agosto de 2026. Mswipe Technologies Private Limited suministra terminales POS que admiten QR dinámico, pagos NFC y aceptación mediante inserción de tarjeta. Innoviti Technologies Private Limited está autorizada para agregar pagos físicos en tienda, añadiendo un rol de servicio en un campo donde las capacidades del dispositivo y el acceso a comerciantes son igualmente importantes.
El negocio de pagos a comerciantes de Paytm conecta una relación recurrente con el cliente con su oferta de dispositivos de aceptación. A nivel corporativo, Paytm reportó 15,1 millones de suscripciones de comerciantes en el trimestre finalizado el 31 de marzo de 2026, incluidas 2,7 millones de incorporaciones netas interanuales. Esta base de suscripciones de pagos a comerciantes otorga importancia comercial a las relaciones de servicio recurrentes junto con la provisión inicial de equipos. Un competidor que ofrece solo hardware compite con un proveedor que puede acercarse a un suscriptor existente para necesidades posteriores de dispositivos y servicios, haciendo que el acceso a la cuenta del comerciante sea valioso más allá de la primera venta de equipos.
Worldline y BillDesk también firmaron un pacto de tecnología y software a largo plazo para que BillDesk continúe utilizando el software de pagos de Worldline. Esto preserva una relación tecnológica separada junto con la transferencia de la propiedad operativa, haciendo de la continuidad del software parte de la dirección competitiva. BillDesk acordó el 25 de febrero de 2026 combinar su red de agregación de pagos en línea con la infraestructura de adquisición de comerciantes de Worldline India, apuntando a una plataforma integrada a través de pagos en línea, en tienda y a nivel bancario. En el momento del anuncio, la transacción estaba sujeta a aprobaciones regulatorias y condiciones de cierre. Los proveedores de terminales enfrentan un competidor cuya plataforma está diseñada para abarcar pagos en línea y en tienda.
Líderes de la industria de terminales POS en India
-
Pine Labs Limited
-
One 97 Communications Limited (Paytm)
-
Worldline India Private Limited
-
Mswipe Technologies Private Limited
-
Innoviti Technologies Private Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Terminales POS en India Empresas cubiertas en este informe
- Pine Labs Limited
- One 97 Communications Limited (Paytm)
- Worldline India Private Limited
- Mswipe Technologies Private Limited
- Innoviti Technologies Private Limited
- Razorpay Payments Private Limited (Ezetap)
- Verifone India Sales Private Limited
- Ingenico International India Private Limited
- SBI Payment Services Private Limited
- HDFC Bank Limited
- ICICI Bank Limited
- Axis Bank Limited
- RBL Bank Limited
- Kotak Mahindra Bank Limited
- Union Bank of India
- BharatPe (Resilient Innovations Private Limited)
- PhonePe Limited
- First Data (India) Private Limited
- Hitachi Payment Services Private Limited
- PayU Payments Private Limited
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan la conversión de comerciantes, la aceptación portátil y la distribución agrupada como diferentes rutas hacia el despliegue adicional de terminales físicos. La base instalada de terminales POS en India se expandió durante 2025. Worldline caracterizó la aceptación como QR-primero para uso masivo, con terminales POS complementando el QR para transacciones de mayor valor. En conjunto, estas premisas favorecen adiciones selectivas donde un dispositivo físico amplía las opciones de pago disponibles en una ubicación de comerciante.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Agregar aceptación de tarjetas en ubicaciones con QR como primera opción | El uso de POS para transacciones de mayor valor complementa la aceptación mediante QR | Comerciantes que atienden compras de mayor valor | Desplegar un terminal físico de tarjetas donde solo el QR deja una necesidad de pago sin cubrir | Suficiente actividad incremental con tarjeta para sostener el dispositivo | Proveedores de terminales de tarjetas y adquirentes de comerciantes |
| Aceptación portátil en puntos de cobro adicionales | La infraestructura de aceptación física se expandió en 2025 | Comerciantes que agregan ubicaciones de pago alejadas de un mostrador fijo | Colocar terminales portátiles en puntos de cobro con un flujo de pago definido | Mantener los dispositivos dispersos activos y con soporte | Proveedores de terminales portátiles y socios de despliegue |
| Provisión de terminales agrupada con bancos | La aceptación física más amplia crea un canal de despliegue más grande | Bancos adquirentes y proveedores de servicios de pago | Agrupar la colocación de terminales con la adquisición y el soporte continuo del dispositivo | Recuperar los costos de equipos y soporte de la actividad del comerciante | Proveedores de terminales y proveedores de servicios de adquisición |
| Fuente: Mordor Intelligence | |||||
La apertura central es la aceptación física selectiva junto con el QR, con una razón clara para cada dispositivo adicional desplegado. Una conversión de comerciante tiene éxito comercialmente cuando el terminal habilita pagos que su mecanismo de aceptación existente no atiende adecuadamente. La distribución y el soporte determinan entonces si esa capacidad adicional puede entregarse en más ubicaciones sin socavar la economía de despliegue del proveedor.
Desarrollos recientes de la industria en Mercado de Terminales POS en India
- Sep 2026: El 24 de septiembre, PhonePe anunció planes para desplegar más de 5 millones de dispositivos de pago, incluidos altavoces inteligentes y dispositivos POS, en 12 meses, con aproximadamente la mitad del total mixto dirigido a la India rural.
- Ago 2026: Worldline completó la venta de sus actividades de pago en India a BillDesk, incluido el negocio de adquisición de comerciantes que cubre terminales POS, y firmó un pacto a largo plazo para que BillDesk continúe utilizando el software de pagos de Worldline.
- Ene 2026: El Banco de la Reserva de India autorizó a Innoviti Technologies a operar como agregador de pagos para transacciones en línea y físicas en tienda.
Mercado de Terminales POS en India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de terminales POS en India mide el parque instalado de terminales físicos de aceptación de pagos desplegados en ubicaciones de comerciantes en India. Cada terminal se clasifica por su modo de aceptación compatible basado en contacto o sin contacto, forma fija o móvil/portátil, y la industria de usuario final donde está desplegado.
Exclusiones del alcance: Se excluyen las aplicaciones POS de solo software, los adhesivos de código QR sin un dispositivo terminal, los servicios de pasarela de pago que no requieren un terminal POS, las piezas de terminales y los servicios de mantenimiento vendidos por separado, y las instalaciones de terminales POS fuera de India.
Descripción General de la Segmentación
- Por modo de aceptación de pago
- Basado en contacto
- Sin contacto
- Por tipo de POS
- Sistemas fijos de punto de venta
- Sistemas móviles/portátiles de punto de venta
- Por industria de usuario final
- Comercio minorista
- Hospitalidad
- Atención médica
- Transporte y logística
- Otras industrias de usuario final
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas, como los indicadores del sistema de pagos del Banco de la Reserva de India, proporcionan recuentos recurrentes de terminales POS y medidas contextuales de tarjetas y QR, mientras que los comunicados del Fondo de Desarrollo de Infraestructura de Pagos del banco central describen el despliegue de dispositivos físicos subsidiados y las ubicaciones elegibles. El informe anual del Departamento de Servicios Financieros añade evidencia de despliegue a nivel de programa, y el Informe de Pagos Digitales de India de Worldline ofrece una visión independiente de las tendencias de aceptación de terminales y QR. Estas fuentes ayudan a distinguir las señales de terminales instalados de los puntos de contacto de pago más amplios y la actividad transaccional.
Los archivos de empresas, materiales para inversores, informes anuales y prensa empresarial de reputación pueden complementar estas series públicas con lanzamientos de productos, planes de despliegue, acuerdos de canal y señales de reemplazo cuando las declaraciones son específicas de India. Estas fuentes nombradas son ilustrativas y no exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
La investigación primaria buscaría opiniones de proveedores de terminales enfocados en India, bancos adquirentes, proveedores de servicios de pago, socios de despliegue y mantenimiento, y líderes de pago u operaciones del lado del comerciante en los sectores minorista, hospitalidad, salud y transporte. Se pediría a los encuestados que verificaran la evidencia secundaria sobre despliegues activos, retiro y reemplazo de dispositivos, formato de terminal, capacidad de aceptación y combinación de usuarios finales, mientras que las brechas no resueltas se probarían mediante preguntas de seguimiento y se reconciliarían con la evidencia del RBI y del canal antes de actualizar el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores menores: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del parque de terminales físicos instalados en India, utilizando la base del año anterior y ajustándola por nuevas colocaciones y retiros de dispositivos. Los indicadores del sistema de pagos del RBI suministran la serie de referencia nacional para los recuentos de terminales y para la actividad de tarjetas y QR. La actividad con tarjeta presente, la incorporación de comerciantes y el despliegue del PIDF indican la demanda de colocación, mientras que la adopción de terminales sin contacto y móviles, la expansión de ubicaciones minoristas y de servicios, y el calendario de reemplazo ayudan a explicar los cambios en la combinación de dispositivos. El análisis de escenarios lleva estos indicadores a través del período de pronóstico, y la evidencia sobre despliegues por modo de aceptación, forma fija o portátil y entorno de usuario final se utiliza para construir las participaciones de segmento. Las verificaciones ascendentes selectivas comparan los despliegues divulgados por proveedores o canales de adquisición y los recuentos de terminales activos muestreados con el parque nacional. Los encuestados primarios pueden cuestionar la dirección y el calendario de cada pronóstico de variable, y cualquier detalle de despliegue o retiro faltante se maneja con un rango documentado en lugar de tratarse como un recuento confirmado.
Ciclo de Validación de Datos y Actualización
Los analistas triangularon la estimación del parque con las series del RBI, los indicadores de redes de pago y de canal, las divulgaciones públicas de despliegue y las verificaciones de los encuestados, luego investigaron cualquier cambio abrupto o diferencia material entre señales independientes antes de la aprobación. Una discrepancia en las definiciones de dispositivos activos, geografía o calendario de reemplazo desencadena una revisión de fuentes y un recontacto específico de los encuestados de India relevantes, con las correcciones registradas contra la entrada afectada. La serie se actualiza anualmente, se revisa entre ciclos cuando un evento de política o despliegue material cambia las perspectivas, y se somete a una nueva revisión de fuentes y aritmética antes de la entrega.
Tamaño del Mercado de Terminales POS en India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas para el mercado de terminales POS en India divergen porque las fuentes miden los recuentos de terminales en diferentes años y bajo diferentes definiciones, mientras que el informe cuenta los dispositivos físicos en el parque instalado. La línea base de Mordor Intelligence mide el parque de unidades instaladas, mientras que la Firma de Investigación de la Industria A cuenta los terminales POS en India hasta el ejercicio fiscal 2025 y la Firma de Investigación de la Industria B publica un pronóstico de instalaciones acumuladas que finaliza en el ejercicio fiscal 2026.
Los principales factores de brecha son el momento y la construcción de esos recuentos de unidades. La serie de la Firma de Investigación de la Industria A, basada en prospectos, muestra el recuento de terminales de India aumentando hasta el ejercicio fiscal 2025, por lo que su medida de parque anterior es inferior a una base instalada de año posterior después de colocaciones adicionales. El pronóstico más antiguo de la Firma de Investigación de la Industria B define el mercado como instalaciones acumuladas de terminales entre proveedores y canales, incluidos dispositivos alquilados e inactivos, y proyecta adiciones continuas pero una tasa de crecimiento decreciente. Ese período de pronóstico y la trayectoria de desaceleración producen un recuento acumulado menor que una estimación posterior que refleja el despliegue continuo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 45,93 mil millones de unidades (2027) | |
| Firma de Investigación de la Industria A | 11,1 millones de unidades (ejercicio fiscal 2025) | Su parque de año fiscal anterior y la expansión documentada de varios años dejan una base acumulada menor que la medición posterior. |
| Firma de Investigación de la Industria B | 7,89 millones de unidades (estimación del ejercicio fiscal 2026) | El período de pronóstico más antiguo proyecta una trayectoria de instalación desacelerada, situando su parque acumulado por debajo de una actualización posterior que refleja las adiciones continuas de terminales. |
Las comparaciones sitúan las estimaciones externas en puntos anteriores del despliegue de terminales en India, y el pronóstico del período de investigación más antiguo también lleva una trayectoria de adiciones más lenta. Su función es mostrar cómo el año de medición y el período del pronóstico determinan el recuento de unidades reportado, mientras que la serie de terminales del ejercicio fiscal 2025 proporciona la referencia de parque observado más cercana.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de terminales POS en India y sus perspectivas de crecimiento?
Se prevé que la base instalada aumente de 45,93 mil millones de unidades en 2027 a 76,87 mil millones de unidades para 2032, a una CAGR del 10,85% durante 2027-2032.
¿Qué impulsa la demanda de terminales POS físicos en India?
Una base más amplia de tarjetas de crédito y las funciones de pago combinadas respaldan la adopción. India tenía 124,05 millones de tarjetas de crédito en circulación en agosto de 2026.
¿Qué formato de terminal POS lidera las unidades instaladas en India?
Los sistemas de punto de venta móviles y portátiles representaron el 62,91% de las unidades instaladas en 2026 y se prevé que crezcan más rápido con una CAGR del 12,2% durante 2027-2032.
¿Qué empresas compiten en la industria de terminales POS de India?
Los participantes incluyen Pine Labs Limited, One 97 Communications Limited (Paytm), BillDesk, Mswipe Technologies Private Limited e Innoviti Technologies Private Limited. BillDesk adquirió las actividades de pago de Worldline en India en agosto de 2026.
¿Qué limita el despliegue adicional de terminales POS en India?
La aceptación de bajo costo mediante QR y los ingresos limitados por comisiones en los flujos de UPI exentos restringen la economía del despliegue. India tenía 731,4 millones de códigos QR de UPI en diciembre de 2025.
¿Cómo difieren los entornos de despliegue de terminales en las distintas regiones de India?
La actividad minorista informa las oportunidades en Mumbai, Bengaluru, Hyderabad y Delhi NCR. En Punjab, Phagwara lanzó el cobro del impuesto predial basado en POS con Federal Bank en julio de 2025.