
Tamaño y Participación del Mercado de Automatización Industrial de India
Análisis del Mercado de Automatización Industrial de India por Mordor Intelligence
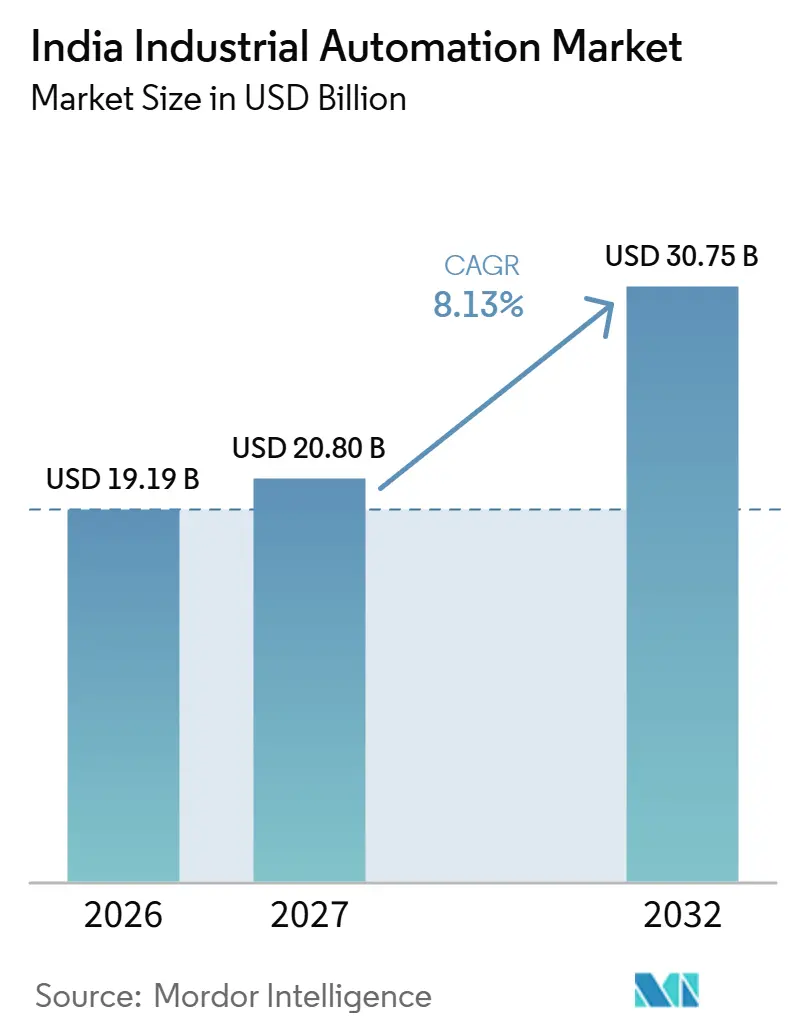
Se espera que el tamaño del mercado de automatización industrial de India aumente de 19,19 mil millones de USD en 2026 a 20,8 mil millones de USD en 2027 y alcance los 30,75 mil millones de USD para 2032, creciendo a una CAGR del 8,13% durante 2027-2032.
En India, la inversión manufacturera y los incentivos vinculados a la producción conectan la demanda de automatización con la capacidad de fabricar productos automotrices calificados y ejecutar tareas de producción precisas. La modernización de los sistemas de control existentes y el software de fabricación añaden otro canal de demanda, donde el objetivo comercial es mantener la producción con soporte y hacer que sus registros sean utilizables. Los proveedores pueden responder mediante producción local, capacidades de ingeniería y servicios de ciclo de vida, combinando la disponibilidad de equipos con la experiencia necesaria para aplicar y sostener el sistema. Esa combinación favorece una oferta comercial orientada a las aplicaciones, mientras que el financiamiento inicial y la responsabilidad de integración en disputa pueden retrasar el alcance de la automatización a los proveedores más pequeños.
Conclusiones Clave del Informe
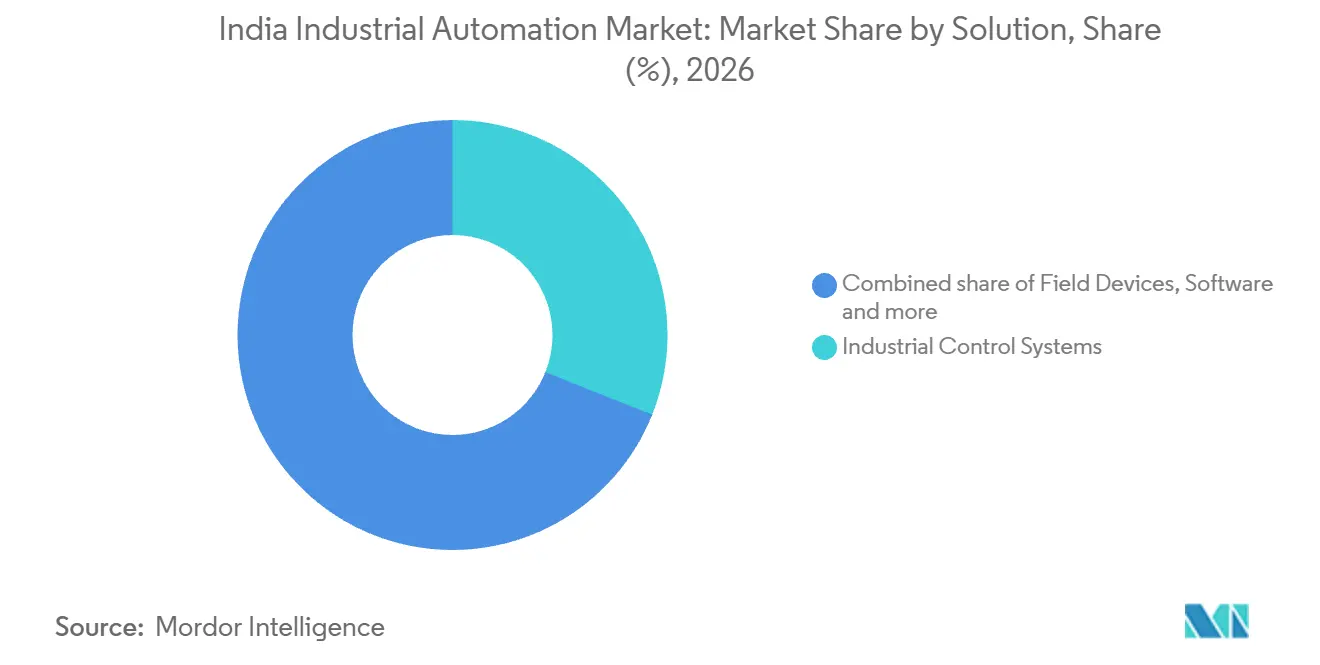
- Por solución, los sistemas de control industrial mantuvieron una participación del 31,04% en el mercado de automatización industrial de India en 2026, mientras que el software es el segmento de mayor crecimiento con una CAGR prevista del 9,35% durante 2027-2032.
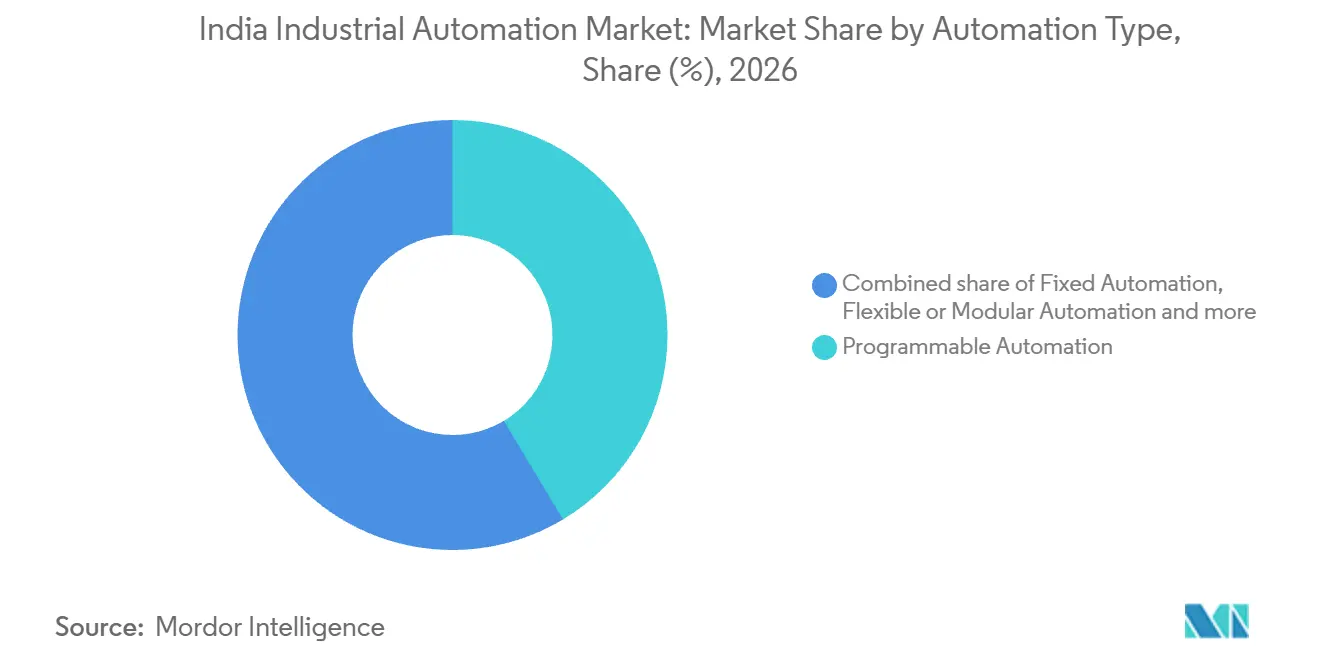
- La automatización programable lideró los tipos de automatización con una participación del 41,4% del tamaño del mercado de automatización industrial de India en 2026, y la automatización integrada o hiper-automatización es el segmento de mayor crecimiento, con una CAGR prevista del 10,05% durante 2027-2032.
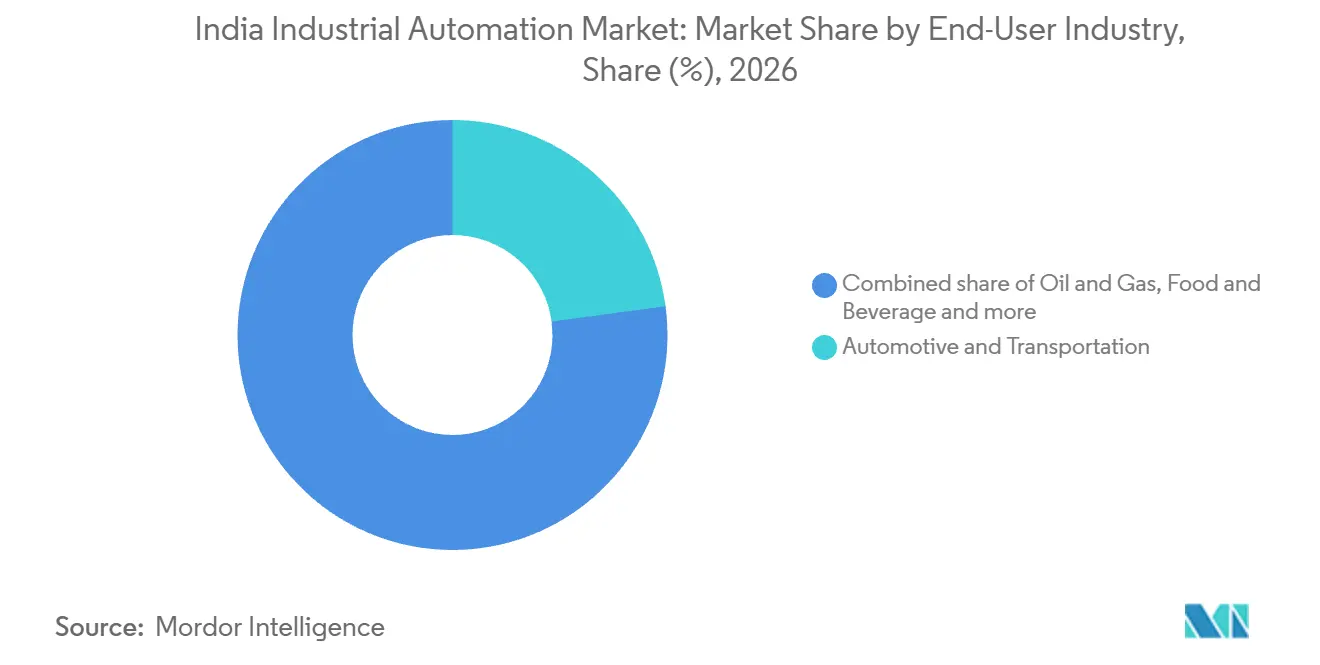
- Entre las industrias de usuarios finales, el sector automotriz y de transporte representó el 22,86% del mercado en 2026, mientras que se prevé que el segmento de electrónica y semiconductores crezca más rápido con una CAGR del 11,75% durante 2027-2032.
- Por modo de implementación, el despliegue en sitio lideró con el 42,74% del mercado en 2026, y el híbrido es el segmento de mayor crecimiento con una CAGR prevista del 10,8% durante 2027-2032.
- Geográficamente, Maharashtra lideró en términos absolutos, mientras que Tamil Nadu es el estado de mayor crecimiento.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Automatización Industrial de India
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inversiones Manufactureras Aceleradas en el Marco de "Fabricado en India" | +3.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Incentivos del Esquema PLI del Gobierno para Industrias Discretas | +2.6% | Maharashtra, Tamil Nadu, Haryana y Karnataka | Corto plazo (≤ 2 años) |
| Rápida Expansión de Modernizaciones Digitales Brownfield en Micro, Pequeñas y Medianas Empresas | +2.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| Marcada Reducción en los Costos de Sensores Industriales | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Demanda de Mantenimiento Predictivo Impulsado por IA desde Plantas de Nivel Medio | +1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Automatización Vinculada a Créditos de Carbono para el Sector Metalúrgico de Uso Intensivo de Energía | +0.8% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inversiones Manufactureras Aceleradas en el Marco de "Fabricado en India"
La inversión manufacturera genera un requisito de automatización cuando el proceso de producción exige el manejo preciso de componentes frágiles. El capital fijo en el sector manufacturero registrado de India aumentó un 10,54% en precios corrientes en el ejercicio fiscal 2024-25 respecto al ejercicio fiscal 2023-24.[1] En julio de 2025, Atal Solar informó haber encargado equipos a SC Solar para una planta de módulos TOPCon planificada en Rajkot, Gujarat, con una capacidad anual de módulos de 1 GW. El diseño reportado asignó brazos robóticos para la colocación delicada y precisa de celdas. Para el proveedor de equipos, esto convierte la inversión en la fábrica en una tarea de automatizacin definida cuya relevancia comercial descansa en la precisión del manejo.
Incentivos del Esquema PLI del Gobierno para Industrias Discretas
Las calificaciones de productos del PLI-Auto conectan la oportunidad de incentivos con la capacidad de los fabricantes para entregar producción automotriz elegible. En febrero de 2026, el Ministerio de Industrias Pesadas informó que las reclamaciones del ejercicio fiscal 2025-26 cubrían las ventas reales del ejercicio fiscal 2024-25 de productos automotrices avanzados certificados con valor de adición doméstico, y que la asignación revisada no tenía implicaciones para la inversión. Al 31 de marzo de 2026, se habían establecido 225 unidades de fabricación automotriz y de componentes automotrices bajo el PLI-Auto en toda India.[2] Para diciembre de 2025, el Ministerio de Industrias Pesadas informó que el PLI-Auto requería al menos un 50% de valor de adición doméstico para los productos de tecnología automotriz avanzada calificados. Los proveedores de automatización pueden alinear las propuestas de control de producción con los productos elegibles de un solicitante, mientras que el fabricante retiene la responsabilidad de satisfacer la condición de localización.
Rápida Expansión de Modernizaciones Digitales Brownfield en Micro, Pequeñas y Medianas Empresas
La modernización de una máquina existente puede crear un proyecto de automatización sin requerir que una MIPYME reemplace su equipo productivo. Eso separa el valor de una función digital de la decisión de financiar nueva maquinaria de producción y rediseñar el proceso circundante. Una modernización definida de forma estrecha puede centrarse en un requisito operativo, como capturar el estado de la máquina o conectar un paso de producción al control supervisor. La viabilidad del proyecto depende entonces de si la función añadida puede operar dentro de las restricciones físicas y de control de la máquina existente. Los proveedores de modernización pueden construir una asignación inicial en torno a la máquina retenida, con trabajo adicional dependiente de las funciones de producción adicionales que el operador elija conectar.
Marcada Reducción en los Costos de Sensores Industriales
Los menores costos de los sensores pueden hacer que una cobertura de medición más amplia sea económicamente viable dentro de una línea de producción automatizada. El beneficio va más allá del hardware más barato, ya que los puntos de medición adicionales pueden revelar condiciones operativas que un sistema de control de otro modo tendría que abordar indirectamente. Para un operador que supervisa varias máquinas, eso cambia la elección entre instrumentar solo un punto crítico y observar un conjunto más amplio de estados de producción. Las observaciones adicionales pueden respaldar decisiones de control o mantenimiento más específicas, siempre que estén conectadas a una aplicación utilizable. Una mayor densidad de sensores puede aumentar el número de posiciones de hardware suministradas, convirtiendo los menores costos unitarios en una fuente potencial de volumen de equipos además de ahorros para el comprador.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Sensibilidad al CAPEX entre los Proveedores de Nivel 3 | -1.2% | A nivel nacional | Corto plazo (≤ 2 años) |
| Brechas de Calidad en el Ecosistema Fragmentado de Integradores de Sistemas | -0.9% | A nivel nacional | Mediano plazo (2-4 años) |
| Interrupciones Persistentes en la Cadena de Suministro de Componentes de Automatización | -0.7% | A nivel nacional | Corto plazo (≤ 2 años) |
| Escalada de Primas de Ciberseguros para Redes OT | -0.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Sensibilidad al CAPEX entre los Proveedores de Nivel 3
Los proveedores de componentes automotrices pueden enfrentar una restricción de financiamiento para la automatización cuando la inversión en procesos compite por capital limitado. En su estudio de 2025 sobre la proyectada transición a vehículos eléctricos en India, WRI India informó que las MIPYMES de componentes automotrices a menudo carecían de capital y tecnología para migrar a procesos de fabricación más modernos. El estudio incluyó en su muestra de entrevistas a MIPYMES de componentes automotrices de Nivel 2 y Nivel 3. Para un proyecto de automatización, la exposición financiera incluye equipos e ingeniería financiados antes de que la tarea de producción genere un retorno. Esa brecha puede limitar el alcance que un proveedor pequeño puede implementar, incluso cuando el sistema tiene un propósito operativo definido. La implementación por etapas puede reducir el compromiso inicial, pero las funciones incompletas aún requieren financiamiento, extendiendo el período antes de que la tarea de producción completa esté automatizada.
Brechas de Calidad en el Ecosistema Fragmentado de Integradores de Sistemas
La variación de calidad en la integración de sistemas puede restringir la automatización cuando la responsabilidad de una secuencia de producción completa se divide entre funciones de equipos y control. En una línea que vincula controladores programables, dispositivos de campo y software supervisor, un error de interfaz puede interrumpir la secuencia incluso cuando los componentes individuales funcionan. Resolver ese fallo puede requerir trabajo de ingeniería a través de los límites de los proveedores, haciendo que el sistema completado sea más difícil de entregar de lo que sugieren las especificaciones de sus componentes. El comprador entonces enfrenta la posibilidad de que la puesta en marcha dependa de trabajo fuera de la responsabilidad de cualquier proveedor de equipos individual. Las pruebas de aceptación definidas pueden reducir esa exposición, pero una transferencia en disputa puede dejar a la planta esperando ingeniería adicional antes de poder utilizar la línea automatizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución: La Modernización del Control Ancla la Demanda Mientras el Software Conecta los Registros de Producción
Los sistemas de control industrial representaron una participación del 31,04% del tamaño del mercado de automatización industrial de India en 2026. En agosto de 2025, Primetals Technologies recibió un pedido de Jindal Steel and Power para actualizar la automatización de Nivel 1 y 2 en su laminador de placas de Angul en Odisha, incluyendo un sistema de control SIMATIC S7-1500. La actualización anunciada apuntaba a la disponibilidad del sistema y un suministro estable de repuestos. Para el propietario del laminador, esto conecta una actualización del sistema de control con los requisitos operativos de un activo de producción establecido. El objetivo de los repuestos convierte el soporte continuo para los controles instalados en una fuente de demanda de reemplazo, incluso sin un nuevo laminador.
El software es el segmento de mayor crecimiento, con una CAGR prevista del 9,35% durante 2027-2032. En su informe del ejercicio fiscal 2025-26, Tata Power describió la integración SAP-MES y la captura automatizada de números de serie en la fabricación de módulos para mejorar la eficiencia de producción, el aseguramiento de la calidad y la trazabilidad. El valor comercial es la conexión entre la actividad de producción y los registros de fabricación utilizables, haciendo que el software sea relevante para una tarea operativa definida. Los servicios añaden un rol de soporte contratado, ilustrado por el pedido de mantenimiento de 3 años de Brahmaputra Cracker and Polymer Limited del 11 de septiembre de 2025 con Siemens Limited para su sistema DCS y PLC de Siemens en Lepetkata. El pedido de 3 años de Lepetkata vincula los ingresos por servicios al mantenimiento del sistema instalado, mientras que el ejemplo de fabricación de módulos conecta el valor del software con los registros de producción en lugar de otra venta de equipos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Automatización: Los Controles Programables Sirven a los Fabricantes de Equipos Mientras la Integración Vincula Operaciones y Mantenimiento
La automatización programable representó una participación del 41,4% en el mercado de automatización industrial de India en 2026. ABB India reportó un sólido desempeño en automatización con PLC en el segmento solar y expansión hacia nuevas aplicaciones OEM e industrias en 2025. En aplicaciones OEM, los PLC pueden proporcionar control dentro del equipo ofrecido a plantas industriales. La expansión reportada de ABB India amplía por tanto la base potencial de compradores más allá del segmento solar.
La automatización integrada o hiper-automatización es el segmento de mayor crecimiento, con una CAGR prevista del 10,05% durante 2027-2032. En el ejercicio fiscal 2025-26, Tata Steel reportó operaciones remotas habilitadas por inteligencia artificial y mantenimiento para la gestión de activos predictiva y en tiempo real dentro de su trabajo de excelencia manufacturera. Esa aplicación une una función operativa con una función de gestión de activos, dando a la integración un propósito definido por el proceso de fabricación y sus necesidades de mantenimiento. Para los proveedores, la oportunidad es conectar estas funciones en un servicio operativo coherente, de modo que la información predictiva pueda informar la gestión del activo dentro de la misma aplicación en lugar de permanecer como un resultado analítico separado.

Por Industria de Usuario Final: La Escala Automotriz se Encuentra con la Expansión de la Producción Electrónica
El sector automotriz y de transporte fue el segmento más grande, representando el 22,86% del mercado en 2026. En el ejercicio fiscal 2025-26, SIAM reportó la producción de 34,71 millones de vehículos de pasajeros, vehículos comerciales, triciclos, motocicletas y cuadriciclos en India entre sus fabricantes cubiertos. Ese rango incorpora varios formatos de vehículos a la base manufacturera de la industria, dando a los proveedores de automatización múltiples contextos de producción para sus aplicaciones. A esta escala agregada, una aplicación de control puede ser comercialmente relevante en tareas de fabricación repetidas, incluso cuando su alcance está definido en un paso del proceso.
Se prevé que el segmento de electrónica y semiconductores crezca más rápido, con una CAGR del 11,75% durante 2027-2032. El valor de producción de bienes electrónicos de India creció un 15,8% interanual en el ejercicio fiscal 2025-26. Para el 18 de septiembre de 2026, 5 plantas de fabricación de semiconductores en India habían iniciado la producción comercial y estaban exportando chips además de atender las necesidades domésticas. Esto ofrece a los proveedores de automatización un sector electrónico con un valor de producción reportado más alto junto con fabricantes de chips que ya atienden a clientes, creando contextos distintos de compradores operativos. Los proveedores pueden por tanto orientar la automatización hacia las líneas de producción electrónica y de chips existentes sin esperar a que se construyan plantas adicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación: El Control en Planta Coexiste con el Monitoreo en Plataforma Dual
El despliegue en sitio fue el segmento más grande, con el 42,74% del mercado en 2026. La Refinería de Mumbai de Bharat Petroleum utiliza un sistema de control distribuido digital basado en microprocesadores y tiene una capacidad anual de procesamiento de crudo de 12 millones de toneladas métricas tras la eliminación de cuellos de botella y proyectos importantes. La refinería ilustra la escala del comprador atendida por el control en sitio, ya que su sistema de control distribuido opera en un sitio con esa capacidad anual de procesamiento de crudo.
El híbrido es el segmento de mayor crecimiento, con una CAGR prevista del 10,8% durante 2027-2032. En 2025, Hindustan Zinc implementó un sistema de monitoreo de puntos calientes en subestaciones habilitado por inteligencia artificial en su fundición Debari en Rajastán, accesible a través de plataformas en sitio y en la nube. Vedanta Spark y Ripik.AI fueron socios de desarrollo. Las rutas de acceso dual convierten el monitoreo del estado de los equipos en una vía hacia el despliegue híbrido para los operadores de fundiciones. El crecimiento en este modo puede surgir por tanto de ampliar el acceso a una única aplicación de monitoreo de activos, en lugar de requerir un reemplazo del control de toda la planta.
Análisis Geográfico
Mercado de Automatización Industrial de Maharashtra
Maharashtra lideró el mercado de automatización industrial de India en términos absolutos. Generó el 15,92% del valor agregado bruto de la manufactura registrada de India en el ejercicio fiscal 2024-25, la mayor participación estatal. Valeo inauguró una línea de fabricación automatizada de ejes eléctricos en su planta de Pune el 28 de marzo de 2026, para abastecer la plataforma Born Electric de Mahindra con un sistema que integra un motor, inversor y reductor. El alcance de la producción incluyó el ensamblaje automatizado del estátor, reductor, inversor y eje eléctrico final, respaldado por digitalización y trazabilidad de extremo a extremo. La trazabilidad de extremo a extremo a través del estátor, reductor, inversor y ensamblaje final del eje eléctrico requiere que un proveedor de automatización que sirva a esta planta conecte los controles de estación con los registros de producción del eje eléctrico final.
Mercado de Automatización Industrial de Tamil Nadu
Tamil Nadu es el estado de mayor crecimiento, con actividad de automatización comercial ilustrada por la propia producción de fuentes de alimentación de Delta Electronics India en Krishnagiri. El 11 de septiembre de 2025, la empresa presentó una línea de fabricación inteligente que combina sus propios robots, servo movimiento, controladores programables e interruptores de red para aplicaciones de fuentes de alimentación de electrodomésticos. Su software de gestión de línea facilitó los cambios automatizados de la línea de producción mediante configuración inteligente, gestión de equipos y coordinación logística de materiales en tiempo real. Para un fabricante de fuentes de alimentación, la relevancia comercial radica en coordinar los cambios a través de equipos y materiales, más allá de automatizar los movimientos de ensamblaje individuales.
Gujarat ofrece un contexto de compradores de ensamblaje y prueba de semiconductores, con la instalación OSAT de Sanand de CG Semi iniciando el empaquetado comercial de chips en julio de 2026. Karnataka tiene un papel del lado del proveedor, ilustrado por el anuncio de ABB en marzo de 2026 de 21 millones de USD para expandir la fabricación de variadores de baja tensión y motores especializados en Peenya. En Haryana, BEUMER Group comenzó a operar su fábrica de Jhajjar en diciembre de 2025, con producción planificada que cubre equipos de manejo de equipaje, transporte, clasificación, empaque y carga de cemento, y componentes de maquinaria mineral y minera. El contraste a nivel estatal es entre la base de compradores de ensamblaje de semiconductores de Gujarat y las ubicaciones de suministro de equipos en Karnataka y Haryana, donde los variadores, motores y sistemas de manejo de materiales configuran la oportunidad para los proveedores.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de los operadores de fábricas cubiertas que despliegan automatización industrial. El Código de Seguridad, Salud y Condiciones de Trabajo Ocupacional de 2020 entró en vigor el 21 de noviembre de 2025. Asigna la autoridad de seguridad y salud ocupacional en fábricas al estado correspondiente y coloca los deberes de control de riesgos laborales en los empleadores cubiertos. Para un operador, las obligaciones de la fábrica y la administración estatal forman por tanto parte del entorno comercial para el despliegue de equipos.
Tabla Regulatoria
| Factor de decisión | India | Maharashtra |
|---|---|---|
| Autoridad principal | Gobiernos estatales correspondientes para la seguridad y salud ocupacional en fábricas | Dirección de Seguridad y Salud Ocupacional, Departamento de Trabajo |
| Instrumentos o directrices clave | Orden general de seguridad de maquinaria rescindida en enero de 2026; Código OSHWC vigente desde noviembre de 2025 | Código OSHWC; enmienda de administración electrónica de fábricas de 2025; proyecto de reglamento de fábricas de mayo de 2026 |
| Efecto comercial | Los empleadores tienen deberes de control de riesgos laborales; los nuevos establecimientos cubiertos formados después del inicio del Código deben solicitar electrónicamente el registro dentro de los 60 días de aplicabilidad | Los operadores de fábricas cubiertas utilizan procesos electrónicos de solicitud, licenciamiento y renovación; el proyecto de reglamento propone procedimientos electrónicos de registro, verificación de identidad y pago |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación Media de India refleja un marco definido de deberes del empleador y un requisito de registro para los nuevos establecimientos cubiertos. Maharashtra también es Media porque la administración electrónica de fábricas tiene una línea de base operativa y el proyecto de mayo de 2026 desarrolla procedimientos de registro, verificación y pago dentro de ese enfoque. Sin cambios refleja el requisito nacional existente de registro electrónico y la continuidad de la propuesta estatal con los procedimientos electrónicos introducidos en octubre de 2025. La administración electrónica puede organizar la tarea de presentación, mientras que los deberes de control de riesgos mantienen el despliegue de equipos vinculado a las responsabilidades operativas del empleador de la fábrica.
Etapas de la Cadena de Valor
Esta comparación sigue el valor desde el suministro de equipos de automatización a través de la ingeniería de aplicaciones hasta los servicios vinculados a los sistemas instalados. El negocio de Automatización de ABB India proporciona control integrado, software, automatización de máquinas y fábricas, medición, análisis y servicios relacionados para industrias de proceso, híbridas y marítimas. Separar estas actividades aclara cómo los proveedores pueden obtener ingresos de un requisito inicial de equipos y de la ingeniería y el soporte necesarios para aplicarlo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de equipos y control | Proveedores de equipos de automatización como ABB India Limited | Ventas de equipos y software | Exposición a fuentes concentradas de artículos críticos | Proteger los artículos críticos de fuente única con inventario de seguridad y diversificar proveedores para proyectos complejos de gran escala |
| Ingeniería de aplicaciones y puesta en marcha | Proveedores de ingeniería de máquinas herramienta como Siemens | Ingresos por ingeniería y puesta en marcha | Traducir una estrategia de mecanizado en una aplicación que pueda ponerse en marcha | Validar el diseño de la aplicación antes de la puesta en marcha del equipo |
| Soporte del ciclo de vida de la base instalada | Proveedores de servicios de ciclo de vida como ABB India Limited | Ingresos por mantenimiento y servicios digitales | Acceso a experiencia de diagnóstico específica del equipo | Conservar los registros de configuración y conectar la escalada de fallos con los especialistas del equipo |
| Fuente: Mordor Intelligence | ||||
La ingeniería de aplicaciones convierte la capacidad del producto en una solución específica para la máquina, convirtiéndola en la transferencia comercial entre el suministro de equipos y el soporte operativo. El Centro de Experiencia Digital y Aplicaciones de Bengaluru de Siemens apoya las actividades de máquinas herramienta desde el diseño hasta la ingeniería y la puesta en marcha. En su informe de 2025, ABB India vinculó los servicios digitales asociados a su base instalada y los servicios de ciclo de vida con la suavización de los ciclos de negocio.[3] La base instalada ofrece por tanto a los proveedores de servicios una oportunidad de ingresos continua, mientras que el conocimiento de las aplicaciones puede conectar un proyecto inicial con el trabajo de soporte posterior.
Panorama Competitivo
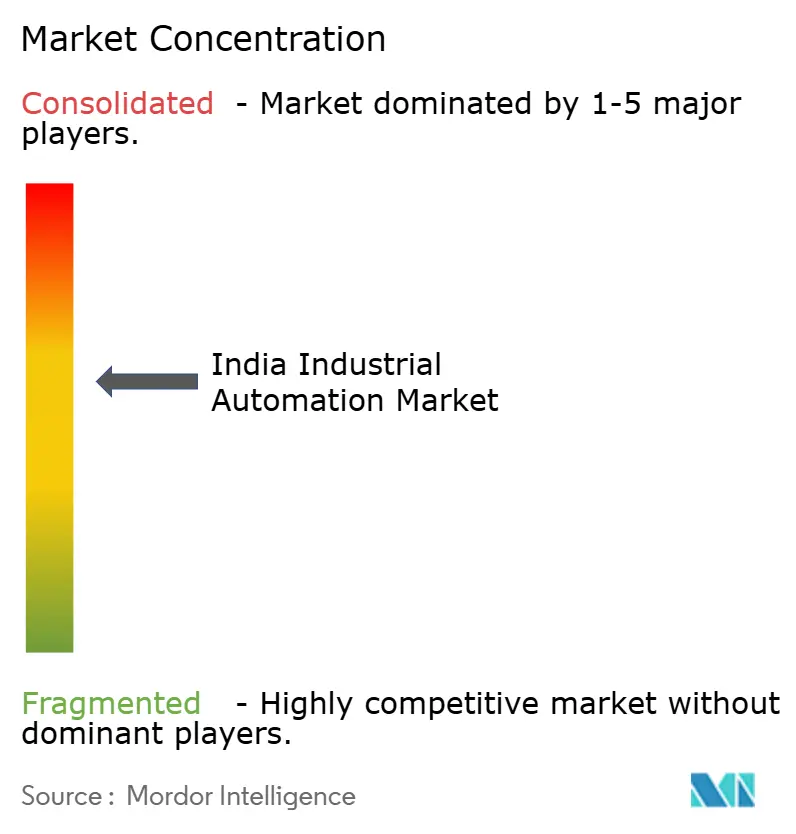
El suministro competitivo está distribuido entre varios grupos tecnológicos establecidos, con capacidades operativas locales que proporcionan una base de diferenciación junto con la amplitud del producto. El 28 de octubre de 2025, ABB India Limited añadió una línea de producción de módulos de variadores de velocidad variable en su fábrica de Peenya en Bengaluru, aumentando la capacidad local de producción de variadores en aproximadamente un 25%. Otros participantes líderes incluyen Siemens Limited, Schneider Electric India Pvt. Ltd., Rockwell Automation India Pvt. Ltd. y Mitsubishi Electric India Pvt. Ltd. Siemens atiende a la industria, la infraestructura y la movilidad, mientras que Schneider Electric India suministra sistemas de gestión de energía y automatización. Para los compradores de variadores, Peenya añade capacidad de suministro local junto con las ofertas de control integrado, software y automatización de máquinas de ABB India para industrias de proceso, híbridas y marítimas.
Los proveedores de equipos pueden competir a través de la organización de ingeniería detrás de una oferta de automatización, así como a través del producto físico que se entrega. El 11 de agosto de 2026, Rockwell Automation inauguró un campus en Electronics City, Bengaluru, reuniendo equipos del centro de capacidades globales enfocados en la gestión de operaciones digitales y de fabricación. Rockwell suministra hardware, software y servicios de automatización industrial e integra el control y la información en las empresas industriales. Consolidar sus equipos de gestión de operaciones digitales y de fabricación fortalece por tanto la base organizacional detrás del lado de software y servicios de esa oferta.
Los cambios de propiedad y los pedidos de líneas de negocio revelan diferentes rutas hacia la expansión competitiva. La propuesta de adquisición por parte de Schneider Electric SE de participaciones separadas del 35% en Schneider Electric India Pvt. Ltd. y Schneider Electric JV Holdings 2 Pte. Ltd. recibió la aprobación de la Comisión de Competencia de India el 9 de diciembre de 2025. El 18 de diciembre de 2025, Schneider Electric completó su adquisición del 35% restante de Schneider Electric India Pvt. Ltd. de Temasek, alcanzando la propiedad total. El negocio continuo de ABB India reportó pedidos récord para el segundo trimestre del año calendario 2026, un 50% más interanual, con pedidos en aumento en todas las áreas de negocio y mayores pedidos de exportación en Movimiento y Automatización. Para los competidores, el plan de julio de 2025 de Schneider Electric de expandir la capacidad en India entre 2,5 y 3 veces apunta a una posible barrera de escala más allá de la consolidación de propiedad completada.
Líderes de la Industria de Automatización Industrial de India
-
ABB India Limited
-
Siemens Limited
-
Schneider Electric India Pvt. Ltd.
-
Rockwell Automation India Pvt. Ltd.
-
Mitsubishi Electric India Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades Clave para los Participantes del Mercado
Esta comparación identifica el trabajo de automatización dentro de la adquisición de equipos de distribución, desde las interfaces de campo hasta la integración en el centro de control y el soporte del ciclo de vida. Madhya Pradesh Paschim Kshetra Vidyut Vitran Company Ltd. (MPPKVVCL) invitó a licitaciones para unidades de anillo principal motorizadas de 11 kV y 33 kV integradas con los sistemas SCADA-DMS/ADMS existentes y futuros en Ujjain e Indore. La licitación del 17 de octubre de 2026 programó la presentación de ofertas del 27 de octubre al 5 de noviembre de 2026.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Beneficiarios probables |
|---|---|---|---|---|---|
| Automatización de campo compatible con SCADA | La adquisición especifica unidades compatibles con SCADA con unidades terminales remotas de campo preinstaladas | Distribuidoras de servicios públicos y proveedores de unidades de anillo principal | Incluir la configuración de terminales de campo e interfaces con el suministro de equipos | Cumplir con los requisitos de la arquitectura de control a nivel de equipo | Proveedores de hardware de control de campo |
| Integración en el centro de control | Se incluyen conexiones a sistemas SCADA-DMS/ADMS existentes y futuros | Operadores de SCADA de servicios públicos y contratistas principales | Definir las responsabilidades de integración y las pruebas de aceptación del sistema antes de la transferencia | Demostrar la operación coordinada entre equipos y sistemas del centro de control | Integradores de SCADA y especialistas en comunicaciones industriales |
| Soporte de automatización del ciclo de vida | El alcance incluye un contrato de mantenimiento integral de 5 años | Operadores de activos de distribución de servicios públicos | Incluir el diagnóstico de fallos y el soporte de configuración dentro de la oferta de mantenimiento | Mantener la responsabilidad técnica en hardware, comunicaciones y controles | Proveedores de servicios de automatización |
| Fuente: Mordor Intelligence | |||||
La apertura central es la responsabilidad de las interfaces entre el equipo de campo y los sistemas de control de la distribuidora. Un especialista en automatización puede hacer que su oferta sea comercialmente útil al incorporar esa responsabilidad en el paquete de equipos más amplio, con una ruta definida desde la puesta en marcha hasta el mantenimiento. La ingeniería de interfaces puede por tanto conectar los ingresos de puesta en marcha con el soporte continuo de aplicaciones durante el plazo de mantenimiento contratado.
Desarrollos Recientes de la Industria
- Oct 2026: MPPKVVCL invitó a licitaciones para unidades de anillo principal motorizadas de 11 kV y 33 kV con integración SCADA-DMS/ADMS en Ujjain e Indore. Las presentaciones estaban programadas del 27 de octubre al 5 de noviembre de 2026.
- Ago 2026: Rockwell Automation inauguró un campus en Bengaluru reuniendo a sus equipos del centro de capacidades globales enfocados en la gestión de operaciones digitales y de fabricación.
- Jul 2026: La instalación de ensamblaje y prueba de semiconductores subcontratada de CG Semi en Sanand, Gujarat, inició la producción comercial de empaquetado de chips.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
El mercado de automatización industrial de India mide el gasto anual en India en sistemas de control, dispositivos de campo, software industrial y servicios relacionados utilizados para automatizar procesos industriales y maquinaria. El valor cubre las ventas a usuarios industriales en diferentes configuraciones de automatización y modos de implementación.
Exclusiones del alcance: Se excluyen la maquinaria de producción no automatizada y el equipo de fábrica general, los productos de automatización para consumidores y uso residencial, y el software y los servicios de tecnología de la información corporativa de uso general.
Descripción General de la Segmentación
- Por Solución
- Sistemas de Control Industrial
- Sistema de Control Distribuido (DCS)
- Control de Supervisión y Adquisición de Datos (SCADA)
- Controlador Lógico Programable (PLC)
- Interfaz Hombre-Máquina (HMI)
- Otros Sistemas de Control Industrial
- Dispositivos de Campo
- Sensores y Transmisores
- Válvulas y Actuadores
- Motores y Variadores
- Robótica
- Otros Dispositivos de Campo
- Software
- Gestión del Ciclo de Vida del Producto (PLM)
- Planificación de Recursos Empresariales (ERP)
- Sistema de Ejecución de Manufactura (MES)
- Otros Softwares
- Servicios
- Integración
- Mantenimiento y Capacitación
- Sistemas de Control Industrial
- Por Tipo de Automatización
- Automatización Fija
- Automatización Programable
- Automatización Flexible o Modular
- Automatización Integrada o Hiper-Automatización
- Por Industria de Usuario Final
- Automotriz y Transporte
- Petróleo y Gas
- Alimentos y Bebidas
- Farmacéutica y Ciencias de la Vida
- Energía y Servicios Públicos
- Electrónica y Semiconductores
- Química y Petroquímica
- Metales y Minería
- Bienes de Consumo de Movimiento Rápido (FMCG)
- Empaque
- Otras Industrias de Usuario Final
- Por Modo de Implementación
- En Sitio
- Nube
- Híbrido
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El modelo de mercado se basaría en fuentes como el Índice de Producción Industrial del Ministerio de Estadística e Implementación de Programas para la actividad fabril, las publicaciones del PLI-Auto del Ministerio de Industrias Pesadas para la inversión manufacturera vinculada a políticas, los datos de la Federación Internacional de Robótica para las instalaciones de robots, y el informe anual de ABB India para el contexto del proveedor y la base instalada. Estas fuentes ayudan a establecer indicadores de demanda y verificar cómo se utilizan los productos y servicios de automatización industrial en India.
Los archivos de empresas, los materiales para inversores y los informes empresariales de reputación añadirían evidencia sobre pedidos de automatización, capacidad de fabricación, proyectos de modernización y economía del despliegue, con las medidas operativas reportadas tratadas como contexto en lugar de ingresos del mercado. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Un programa de entrevistas y encuestas centrado en India cubriría proveedores de automatización, integradores de sistemas, usuarios industriales y especialistas en adquisiciones o ingeniería de organizaciones grandes, medianas y más pequeñas. Las preguntas estructuradas verificarían los hallazgos secundarios sobre el gasto en proyectos, los valores de sistemas integrados, los ciclos de reemplazo y la demanda de segmentos, mientras que las entrevistas de seguimiento aclararían las brechas o las definiciones contradictorias. Los analistas compararían la evidencia de los encuestados con los indicadores de ventas y producción reportados y conservarían un rango donde las fuentes no resuelven un valor.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El analista estimaría el gasto anual en India de arriba hacia abajo, utilizando la producción industrial y la inversión manufacturera como anclas de demanda, luego asignando el gasto entre controles, dispositivos de campo, software y servicios, y verificando los totales seleccionados con la evidencia de proveedores e integradores. Cuando el modelo sigue el ciclo fabril de India, el Índice de Producción Industrial suministra indicadores de manufactura y bienes de capital. A medida que la inversión en automatización se profundiza, las instalaciones de robots y el parque operativo indican la adopción de equipos. Las aprobaciones del PLI-Auto y el progreso de la fabricación doméstica señalan la inversión en producción automotriz elegible, mientras que los archivos de proveedores y los proyectos reportados proporcionan verificaciones sobre la demanda de equipos, software y servicios. Las participaciones de segmento reflejarían el producto o servicio vinculado a cada venta contada al usuario final, la configuración de automatización, la industria del comprador y el modo de implementación, con el gasto en sistemas integrados contado una sola vez. Una regresión multivariante utilizando estos indicadores informaría la previsión 2027-2032, con análisis de escenarios que ajustan para una actividad de inversión y modernización más lenta o más rápida. Se pediría a los encuestados primarios que comprueben si cada impulsor y su calendario esperado se ajustan a sus aplicaciones en India. Los analistas utilizarían verificaciones ascendentes selectivas, incluyendo acumulaciones de ingresos de proveedores y precios de venta de sistemas muestreados multiplicados por volúmenes de proyectos plausibles, para comprobar los totales descendentes, y documentarían los supuestos y utilizarían un rango acotado donde la cobertura de empresas, las ventas integradas o el calendario de proyectos dejen brechas.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían los indicadores oficiales de manufactura, las divulgaciones de proveedores, los anuncios de proyectos y la evidencia de los encuestados, luego investigarían las variaciones materiales en cobertura, valor unitario, calendario o ventas integradas duplicadas antes de la aprobación. Una segunda revisión analítica verificaría los cálculos, las participaciones de segmento y la trazabilidad de las fuentes, y una revisión adicional resolvería los valores atípicos o solicitaría un nuevo contacto cuando la definición de una fuente cambie o una nueva evidencia entre en conflicto con una respuesta anterior. El conjunto de datos se actualizaría anualmente, se actualizaría entre ciclos tras eventos materiales de política o inversión, y recibiría una nueva revisión previa a la entrega para verificar las fechas de las fuentes, la consistencia de los cálculos y las discrepancias no resueltas.
Tamaño del Mercado de Automatización Industrial de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de automatización industrial de India mide el gasto anual en India en sistemas de control, dispositivos de campo, software industrial y servicios relacionados utilizados para automatizar procesos industriales y maquinaria.
Los Factores Clave de Brecha incluyen la cobertura definida del estudio y las elecciones de modelado específicas del mercado. Cuando el modelo sigue el ciclo fabril de India, el Índice de Producción Industrial suministra indicadores de manufactura y bienes de capital.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 20,8 mil millones de USD (2027) | |
| Consultora Regional A | 17,28 mil millones de USD (2025) | En su base de 2025, esta estimación es un 16,9% inferior al valor de 2027 de este informe de 20,8 mil millones de USD, 2 años después. Su total publicado de 2025 es anterior al año de medición de 2027 del informe, por lo que representa un año anterior del gasto en India. |
| Consultora Global B | 16,7 mil millones de USD (2025) | En su base de 2025, esta estimación es un 19,7% inferior al valor de 2027 de este informe de 20,8 mil millones de USD, 2 años después. Su categoría declarada de control industrial y automatización de fábricas es más estrecha que el límite más amplio de productos y servicios del informe. |
Los analistas de Mordor Intelligence triangularían los indicadores oficiales de manufactura, las divulgaciones de proveedores, los anuncios de proyectos y la evidencia de los encuestados, luego investigarían las variaciones materiales en cobertura, valor unitario, calendario o ventas integradas duplicadas antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de automatización industrial de India?
Se espera que el mercado crezca de 20,8 mil millones de USD en 2027 a 30,75 mil millones de USD para 2032, con una CAGR del 8,13% durante 2027-2032.
¿Qué impulsa la demanda de automatización de fábricas en India?
La inversión manufacturera y los incentivos vinculados a la producción crean oportunidades para los controles y los sistemas de producción. Al 31 de marzo de 2026, se habían establecido 225 unidades de fabricación automotriz y de componentes automotrices bajo el PLI-Auto.
¿Qué solución tiene la mayor participación en el sector de automatización industrial de India?
Los sistemas de control industrial mantuvieron el 31,04% del mercado en 2026, mientras que se prevé que el software sea el segmento de mayor crecimiento con una CAGR del 9,35% durante 2027-2032.
¿Qué empresas compiten en la industria de automatización industrial de India?
ABB India Limited, Siemens Limited, Schneider Electric India Pvt. Ltd., Rockwell Automation India Pvt. Ltd. y Mitsubishi Electric India Pvt. Ltd. son participantes líderes.
¿Qué puede retrasar el despliegue de automatización industrial por parte de proveedores más pequeños?
El estudio de septiembre de 2025 de WRI India sobre la proyectada transición a vehículos eléctricos identificó restricciones de capital y tecnología entre las MIPYMES de componentes automotrices. Tales restricciones pueden retrasar las actualizaciones de automatización de los proveedores más pequeños.
¿Qué estados de India lideran la actividad y el crecimiento de la automatización industrial?
Maharashtra lideró en términos absolutos, mientras que Tamil Nadu es el estado de mayor crecimiento.