
Tamaño y Cuota del Mercado de Logística Directa al Consumidor de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 7.55 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.90 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.31 % |
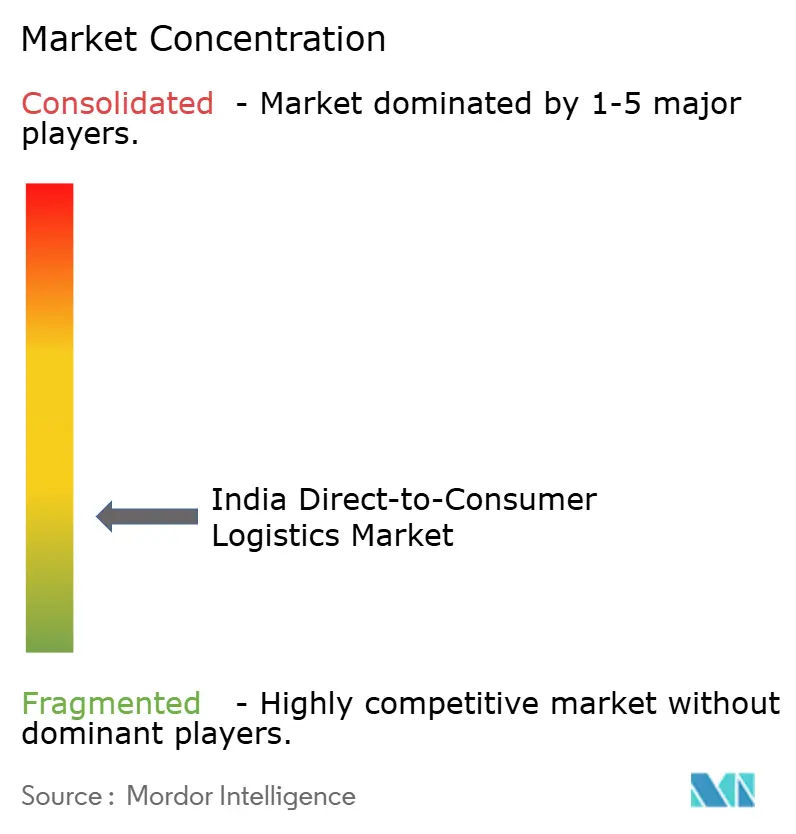
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Directa al Consumidor de India por Mordor Intelligence
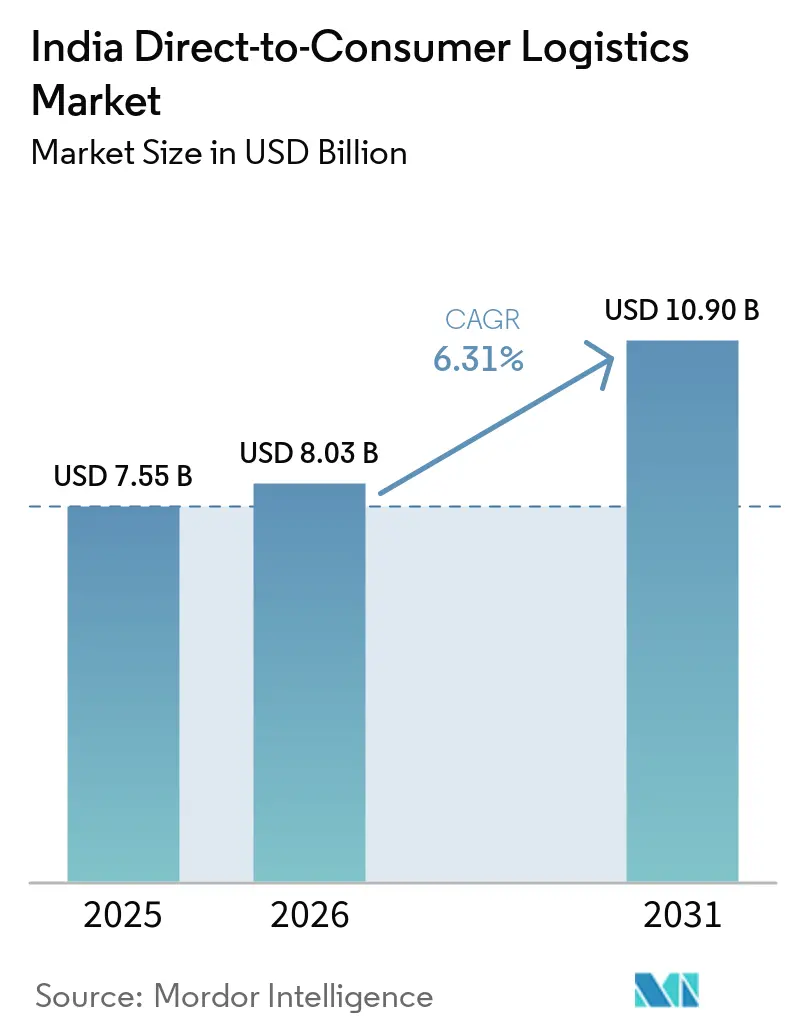
El tamaño del Mercado de Logística Directa al Consumidor de India fue valorado en USD 7,55 mil millones en 2025 y se estima que crecerá desde USD 8,03 mil millones en 2026 para alcanzar USD 10,9 mil millones en 2031, a una CAGR del 6,31% durante el período de previsión (2026-2031).
El crecimiento sólido se sustenta en tres pilares: el auge del comercio electrónico, la creciente demanda de cumplimiento ultrarrápido y la racionalización de costos impulsada por políticas públicas. Los servicios de transporte siguen siendo el ancla de ingresos, pero las ofertas de valor agregado y habilitadas por tecnología registran los avances más rápidos, ya que los remitentes buscan visibilidad, soporte de logística inversa y planificación de rutas basada en datos. Los modelos de comercio rápido, aunque aún centrados en las metrópolis, generan una fuerte demanda de tiendas oscuras, flotas de última milla basadas en vehículos eléctricos y clasificación automatizada. Al mismo tiempo, programas gubernamentales como la Política Nacional de Logística (NLP) y la Plataforma Unificada de Interfaz Logística (ULIP) fomentan la integración digital y el gasto de capital, mientras que la iniciativa de trenes de paquetería Vande Bharat abre corredores ferroviarios exprés.
Conclusiones Clave del Informe
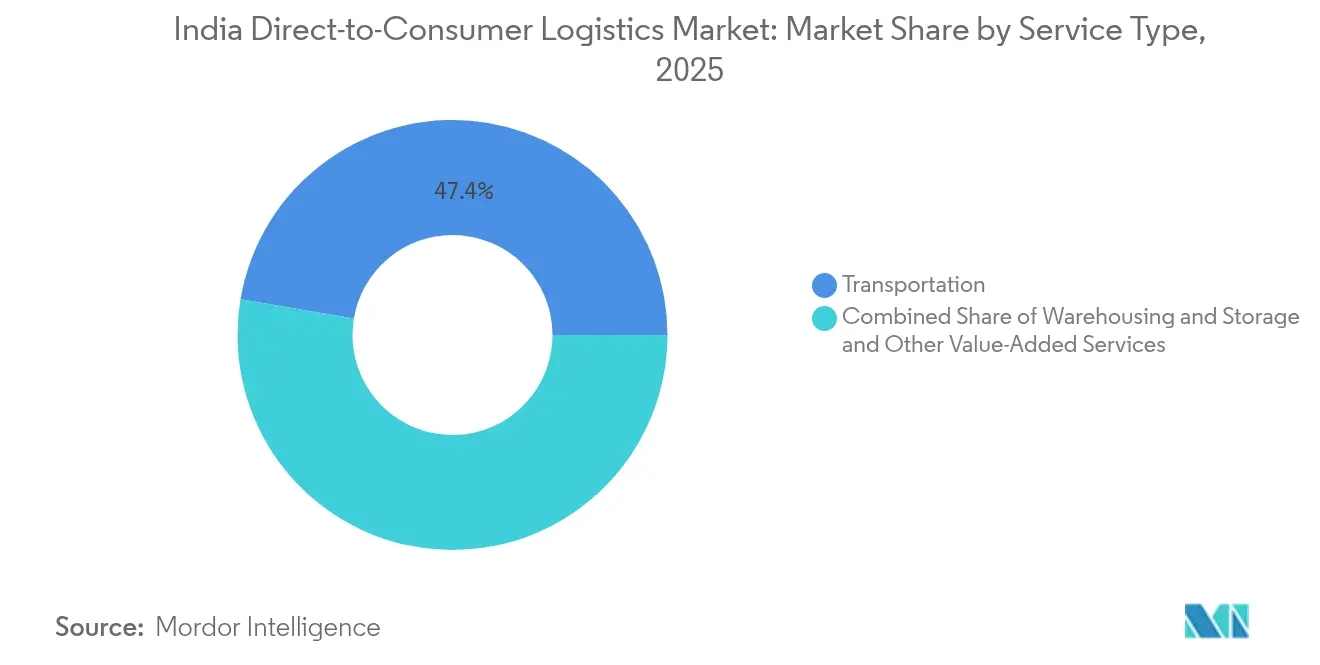
- Por tipo de servicio, el transporte capturó el 47,35% de la participación del mercado de logística directa al consumidor de India en 2025, mientras que se espera que los servicios de valor añadido registren la mayor CAGR proyectada del 6,82% hasta 2031.
- Por usuario final, moda y estilo de vida representó el 31,45% del tamaño del mercado de logística directa al consumidor de India en 2025 y se proyecta que avance a una CAGR del 6,55% hasta 2031.
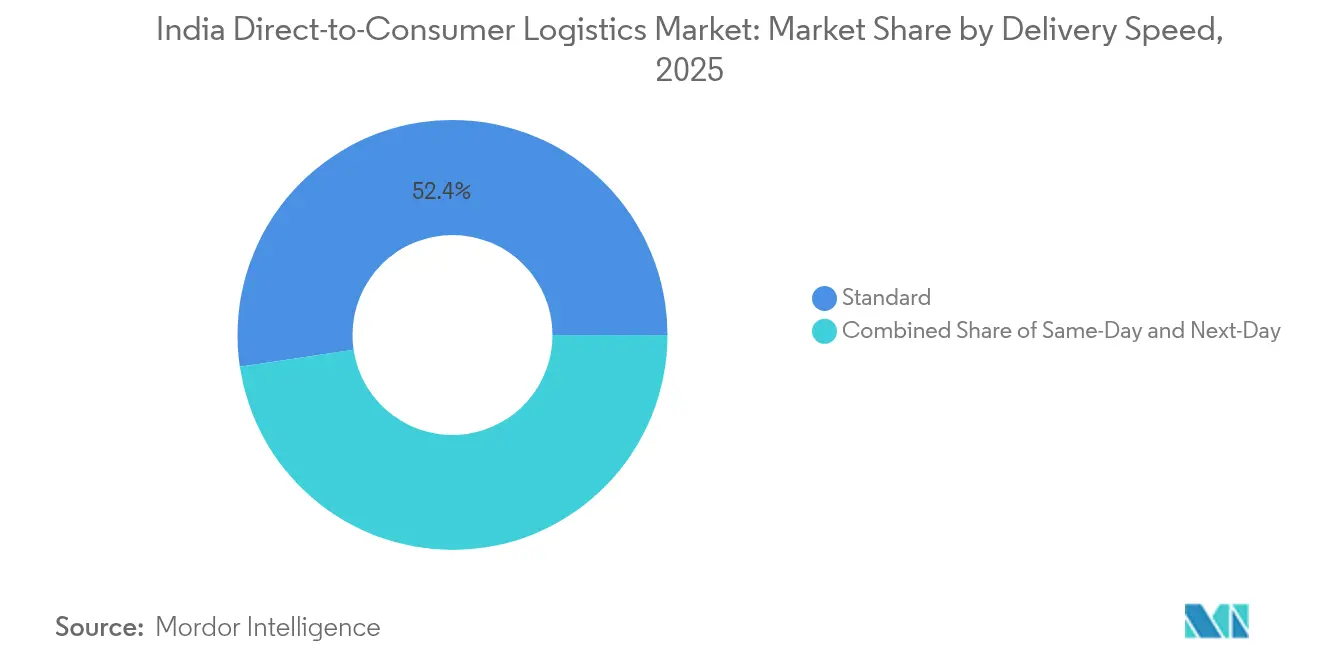
- Por velocidad de entrega, la entrega estándar mantuvo el 52,35% de la participación del mercado de logística directa al consumidor de India en 2025, liderando también el crecimiento con una CAGR del 6,95% hasta 2031.
- Por canal de distribución, las rutas en línea generaron el 76,35% del tamaño del mercado de logística directa al consumidor de India en 2025 y se proyecta que superen el crecimiento general del sector con una CAGR del 7,12% durante el horizonte de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del comercio electrónico y expansión de la infraestructura digital | +2.1% | Nacional; expansión hacia ciudades de Nivel 2/3 | Mediano plazo (2-4 años) |
| Surgimiento del cumplimiento de comercio rápido en 10 minutos | +1.8% | Metrópolis expandiéndose hacia centros de Nivel II | Corto plazo (≤ 2 años) |
| Expansión hacia ciudades de Nivel 2/3 mediante modelos omnicanal | +1.4% | Karnataka, Tamil Nadu, Gujarat como primeros adoptantes | Largo plazo (≥ 4 años) |
| Política Nacional de Logística y habilitación de ONDC | +0.9% | Despliegue nacional con programas piloto | Mediano plazo (2-4 años) |
| Trenes de paquetería Vande Bharat | +0.6% | Corredores Delhi–Mumbai y Delhi–Chennai | Largo plazo (≥ 4 años) |
| Adopción de vehículos eléctricos/mototaxis para la última milla | +0.5% | Delhi-NCR liderando la adopción | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge del Comercio Electrónico y Expansión de la Infraestructura Digital
Los pagos de comercio electrónico crecieron un 23,8% en 2024, acelerando los flujos de volumen hacia las redes de paquetería. Los operadores logísticos respondieron automatizando la clasificación; un integrador importante opera ahora 20 de dichos centros y gestiona 1,5 millones de paquetes diariamente. La plataforma ULIP respaldada por el gobierno integra bases de datos de aduanas, puertos y carreteras en una única interfaz, reduciendo el papeleo y habilitando el seguimiento en tiempo real. La adopción de IA se extiende rápidamente: un remitente del sector FMCG redujo las intervenciones manuales en un 80% tras implementar herramientas de enrutamiento predictivo. En conjunto, estos avances reducen las tasas de error, acortan los plazos de tránsito y elevan los estándares de servicio al cliente en el mercado de logística directa al consumidor de India.
Surgimiento del Cumplimiento de Comercio Rápido en 10 Minutos
Las plataformas de comercio rápido escalaron ventas anualizadas a USD 1.200 millones en 29 meses, validando el apetito del consumidor por entregas por impulso. Los operadores ampliaron la presencia de tiendas oscuras, pero enfrentan un creciente consumo de efectivo; un jugador líder gastó INR 5.747 crore (USD 672 millones) para generar INR 4.454 crore (USD 520 millones) en el EF 24, lo que evidencia márgenes estrechos. Los densos clústeres metropolitanos gestionan hasta el 85% de los pedidos, mientras que las ciudades más pequeñas aportan solo el 15-17% pero incurren en un mayor costo por entrega. Las restricciones de zonificación municipal limitan la densidad de tiendas oscuras, lo que lleva a las empresas a refinar los surtidos de productos y a aprovechar la IA para rutinas de preparación de pedidos en menos de 15 minutos. A pesar de los obstáculos, la confianza de los inversores se mantiene firme, ya que las valoraciones contemplan eventuales economías de escala.
Expansión hacia Ciudades de Nivel 2/3 mediante Modelos Omnicanal
Más de la mitad de los usuarios de un marketplace líder provienen ahora de ciudades de Nivel 4, lo que confirma la demanda latente más allá de las metrópolis. Los proveedores logísticos adoptan diseños de centros de distribución y radios centrados en centros de cumplimiento regionales, con puntos de equilibrio que se reducen a 800 pedidos por tienda oscura en ciudades de Nivel II frente a 1.300 en ciudades de Nivel I. Los pilotos de ONDC permiten que los establecimientos kirana del vecindario funcionen como puntos de microcumplimiento, ampliando el radio de servicio y generando fuentes de ingresos adicionales. Las obras de autopistas gubernamentales bajo Bharatmala mejoran la conectividad troncal, aunque persisten brechas en la última milla debido al limitado stock de almacenamiento y a la penetración de pagos digitales. Los manuales de cumplimiento normativo personalizados siguen siendo fundamentales, ya que las regulaciones locales de licencias, las normas laborales y las estructuras fiscales varían por estado.
Política Nacional de Logística y Habilitación de ONDC
La Política Nacional de Logística tiene como objetivo reducir a la mitad los costos logísticos al 8% del PIB para 2030 mediante corredores multimodales, digitalización unificada y programas de formación. ONDC, respaldado por el Departamento para la Promoción de la Industria y el Comercio Interno, ha incorporado a miles de vendedores, pero aún está perfeccionando los algoritmos de descubrimiento tras la caída de los pedidos minoristas durante las fases beta. Algunas derivaciones de plataformas de transporte compartido ilustran el potencial de ONDC; una plataforma de Bengaluru capturó una cuota del 25% en su primer año al externalizar conductores y evitar los recargos de los agregadores. Los grandes operadores logísticos externos (3PL) integran las APIs de ONDC para acceder al tráfico de las MIPYME, con un operador importante que construye cinco parques logísticos alineados con el plan maestro PM Gati Shakti. Los formatos de datos estandarizados y las normas de resolución de quejas bajo ONDC fomentan la interoperabilidad, aunque las auditorías de ciberseguridad siguen siendo un trabajo en curso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios hipercompetitivos de grandes plataformas de comercio electrónico y operadores 3PL | -1.2% | Clústeres metropolitanos | Corto plazo (≤ 2 años) |
| Cuellos de botella en infraestructura y disrupciones en la cadena de suministro | -0.8% | Nacional; agudo en Nivel 2/3 | Mediano plazo (2-4 años) |
| Presión sobre la economía unitaria del comercio rápido/riesgo de tiendas oscuras | -0.7% | Zonas urbanas de alto costo de arrendamiento | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria sobre la fuerza laboral de la economía colaborativa | -0.4% | Karnataka como pionero | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Hipercompetitivos de Grandes Plataformas de Comercio Electrónico y Operadores 3PL
Los descuentos agresivos comprimen los márgenes en todos los carriles de cumplimiento, ya que los principales marketplaces aprovechan su escala para negociar tarifas inferiores a INR 10 por paquete (USD 0,11 por paquete). La consolidación, ilustrada por una presentación de adquisición de INR 1.407 crore (USD 164,5 millones), señala la búsqueda de dilución de costos basada en densidad[1]. Las aplicaciones de comercio rápido registran pérdidas trimestrales de EBITDA superiores a INR 100 crore (USD 11,7 millones) incluso después de incrementos de tarifas, lo que evidencia una economía unitaria extremadamente ajustada. Los couriers más pequeños, por tanto, pivotan hacia nichos verticales como la electrónica de alto valor y la salud para defender sus rendimientos. La Comisión de Competencia supervisa las alianzas para evitar el enrutamiento monopólico, pero el exceso de oferta a corto plazo mantiene las tarifas al contado volátiles.
Presión sobre la Economía Unitaria del Comercio Rápido/Riesgo de Tiendas Oscuras
El crecimiento de las tiendas oscuras se enfrió notablemente tras la saturación metropolitana; los establecimientos previstos para el EF 26 rondan los 5.000–5.500 frente a proyecciones anteriores de 8.000. Los elevados alquileres de bienes inmuebles incrementan los costos fijos, mientras que los valores de cesta inferiores a INR 300 (USD 3,5) limitan los márgenes de contribución. Los operadores combaten las mermas mediante previsiones de demanda en tiempo real y protocolos de preparación de 15 segundos, pero las disputas salariales con los repartidores de la economía colaborativa añaden complejidad. A pesar de los desafíos estructurales, las valoraciones de los inversores siguen siendo sólidas: una firma de corretaje estima que una marca líder tiene un valor de USD 18.100 millones, equivalente al 56% del valor objetivo de su empresa matriz, anticipando giros hacia la rentabilidad en etapas posteriores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Dominio del Transporte Impulsa la Innovación en Entregas ExprésLos servicios de transporte controlaron el 47,35% de la participación del mercado de logística directa al consumidor de India en 2025. Los trenes de paquetería urgente, las flotas de vehículos eléctricos y los clasificadores automatizados se combinan para reducir los plazos de entrega, consolidando la fidelidad de los remitentes. El tamaño del mercado de logística directa al consumidor de India para el transporte se situó en 3,58 mil millones de USD en 2025 y se prevé que registre ganancias constantes gracias a la expansión modular de flotas y el enrutamiento dinámico. En paralelo, los servicios de valor añadido, aunque de menor tamaño, se espera que registren una CAGR del 6,82% (2026-2031) impulsados por necesidades de alto contacto como la logística inversa, la instalación y los paneles de visibilidad en tiempo real.
Las actividades de almacenamiento y depósito evolucionan hacia microcentros cercanos a los centros de consumo. Los nodos de tiendas oscuras, muchos de menos de 279 m², facilitan el cumplimiento de pedidos en 10 minutos, mientras que los sistemas de inventario impulsados por inteligencia artificial reducen las roturas de stock. El cumplimiento normativo en materia de seguridad alimentaria, control de temperatura y privacidad de datos impulsa la inversión en instalaciones certificadas. Los paquetes de servicios integrados combinan ahora el transporte interurbano de larga distancia, la distribución intraurbana y el flete, difuminando aún más los silos tradicionales en el mercado de logística directa al consumidor de India.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Moda y Estilo de Vida Lidera la Transformación OmnicanalModa y estilo de vida generó el 31,45% del tamaño del mercado de logística directa al consumidor de India en 2025, creciendo a una CAGR del 6,55% (2026-2031) a medida que los lanzamientos omnicanal multiplican las colecciones estacionales. Las plataformas de comercio rápido pilotean la entrega de prendas premium en dos horas, atendiendo las compras por impulso. Las marcas amplían su alcance: un especialista en lencería obtuvo el 28% de sus ventas de 2024 en ciudades de nivel II y III a través de expansiones de franquicias y portales D2C. La demanda de gestión de devoluciones y ciclos de cambio de talla refuerza la adopción de servicios de valor añadido.
La electrónica de consumo sigue siendo significativa debido a los precios elevados que justifican el embalaje asegurado y a prueba de manipulaciones. Las categorías de bienes de consumo de alta rotación muestran un crecimiento de tres dígitos en las plataformas de comercio rápido, impulsando la demanda de nodos de cadena de frío y algoritmos de reabastecimiento continuo. Los artículos de hogar y decoración aprovechan las innovaciones en embalaje duradero y los servicios de entrega en la habitación elegida. El cumplimiento normativo por categoría continúa diversificándose, con los códigos de la Oficina de Normas de India, los mandatos de reciclaje de baterías y las normas de seguridad alimentaria que configuran los manuales operativos.
Por Velocidad de Entrega:
La Entrega Estándar Mantiene el Liderazgo a Pesar del Impulso del Comercio RápidoLos servicios estándar mantuvieron el 52,35% de la participación del mercado de logística directa al consumidor de India en 2025, y también se espera que registren la CAGR más rápida del 6,95% hasta 2031. Las economías de escala en el transporte interurbano por carretera, junto con los proyectos de infraestructura vial del Plan Nacional de Infraestructuras, mantienen el coste por paquete competitivo. El despacho predictivo de flotas, la conciliación automatizada de peajes y las devoluciones consolidadas permiten a los operadores ampliar márgenes incluso con tarifas más bajas.
Los niveles de entrega en el mismo día y al día siguiente capturan las áreas metropolitanas y las capitales estatales. Aproximadamente el 31% de los hogares urbanos depende ahora del cumplimiento en el mismo día para sus cestas de compra de alimentación básica. En los distritos de menor densidad, la entrega al día siguiente sigue siendo preferida, equilibrando coste y velocidad. Las entregas ultrarrápidas en 10 minutos en subcategorías continúan como palancas de construcción de marca más que como centros de beneficio, pero se espera que la agrupación de datos entre microalmacenes reduzca los kilómetros de última milla con el tiempo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Canal de Distribución:
El Dominio en Línea Acelera la Transformación DigitalLos canales en línea generaron el 76,35% de los ingresos de 2025 y se espera que mantengan una CAGR del 7,12% (2026-2031) a medida que más pymes migran a mercados en línea y escaparates de ONDC. El tamaño del mercado de logística directa al consumidor de India vinculado al cumplimiento en línea ascendió a 5,77 mil millones de USD en 2025. La configuración algorítmica de la demanda, los precios dinámicos y los programas de envío gratuito por suscripción profundizan la dependencia digital. Los compromisos de entrega basados en vehículos eléctricos por parte de los grandes comercios electrónicos refuerzan los discursos de sostenibilidad y atraen a compradores conscientes.
Los actores fuera de línea adoptan el modelo de compra en línea y recogida en tienda, el envío desde tienda y los quioscos de catálogo ilimitado para mantenerse relevantes. Las asociaciones con tiendas de barrio desbloquean la cobertura hiperlocal, con tiendas de proximidad que funcionan como puntos de recogida. Las empresas de logística de terceros conectan los flujos físico-digitales ofreciendo torres de control como servicio de software, módulos de devoluciones vinculados por interfaz de programación de aplicaciones y recogida en almacén guiada por realidad aumentada. Los ámbitos de cumplimiento normativo abarcan la facturación electrónica del impuesto sobre bienes y servicios, las cláusulas de intercambio de datos de la Ley de Protección de Datos Personales Digitales de 2023 y las normas de divulgación sobre los plazos de entrega prometidos.
Análisis Geográfico
Los corredores metropolitanos —Delhi-RCN, Bombay, Bengaluru, Hyderabad y Chennai— concentran entre el 83% y el 85% del valor bruto de mercancías del comercio rápido, lo que refleja la densidad de los clusters de demanda. Sin embargo, las ciudades de nivel 2 y 3, que ahora contribuyen entre el 15% y el 17%, crecen más rápido gracias a la penetración de los teléfonos inteligentes y la mejora de las redes viales. La presencia de Blinkit en 44 ciudades de nivel II ilustra este cambio, aunque la menor densidad de pedidos sigue siendo un desafío para las curvas de costes.
Los estados del sur y del oeste emergen como puntos calientes logísticos. Karnataka es pionera en legislación de bienestar para trabajadores de la economía colaborativa, sentando precedentes que podrían extenderse a todo el país. Tamil Nadu incentiva la adopción de vehículos eléctricos mediante la reducción del impuesto de circulación, fomentando flotas más ecológicas. La ubicación estratégica de Gujarat, junto con su conectividad portuaria, la posiciona como un centro de consolidación de flete. Los corredores dedicados exclusivamente a mercancías aceleran la ruta Delhi-Bombay, mientras que las regiones del interior oriental se benefician de las terminales multimodales del programa Sagarmala.
Panorama regulatorio
El entorno regulatorio de la logística directa al consumidor en India está cada vez más determinado por la facilitación aduanera para las exportaciones de comercio electrónico y el cumplimiento digital. Con vigencia a partir del 1 de abril de 2026, la Junta Central de Impuestos Indirectos y Aduanas (CBIC) eliminó el tope de valor de 10 lakh INR para las exportaciones por mensajería mediante la Circular 17/2026-Customs e implementó un sistema de declaración digital basado en riesgo para las exportaciones de mensajería de comercio electrónico. Esto reduce la dependencia de la verificación manual y mejora el rendimiento de los envíos de exportación de MSME y D2C.
Más allá de los procesos fronterizos, el Departamento para la Promoción de la Industria y el Comercio Interno (DPIIT) enmarca la modernización a través de la Política Nacional de Logística y sus habilitadores digitales, incluida la Plataforma Unificada de Interfaz Logística (ULIP) y los marcos de datos y quejas relacionados con ONDC mencionados en el contexto de mercado. Los cambios en la interpretación fiscal también afectan los modelos operativos, incluida la información de 2026 sobre la responsabilidad del GST para servicios intermediarios que se traslada del proveedor al destinatario, lo que influye en las estructuras de contratación y facturación para los acuerdos de logística vinculados a plataformas y servicios transfronterizos.
Análisis de la cadena de valor
La cadena de valor de la logística D2C en India se extiende desde la incorporación de vendedores (tiendas web de marca, mercados y ONDC) hasta la orquestación de pedidos (OMS y generación de etiquetas), la recogida en el primer tramo, la clasificación en centros y el transporte de larga distancia (carretera y corredores ferroviarios exprés emergentes). También abarca el transbordo de tramo medio, la entrega de última milla, incluida la hiperlocal y el comercio rápido, y los servicios posteriores a la compra, como la logística inversa, la reconciliación de pagos contra entrega (COD) y el soporte de experiencia del cliente. La interoperabilidad digital está en aumento a medida que los remitentes y los 3PL se conectan a las API de ULIP y ONDC para simplificar la documentación, el seguimiento y el manejo de excepciones, mientras que las capas de cumplimiento (documentación de GST y obligaciones de protección de datos) trasladan más flujos de trabajo a procesos digitales auditables.
La diferenciación es cada vez más visible en la parte media de la cadena, con centros de clasificación automatizados, nodos de microcumplimiento o tiendas oscuras, y capas de software (TMS y WMS, optimización de rutas y plataformas de envío orientadas al vendedor) que determinan los niveles de servicio y el costo de atención. Los actores del comercio electrónico siguen combinando redes propias con la externalización a integradores y especialistas en última milla para los picos de paquetería exprés y el alcance multiciudad, mientras que las inversiones en capacidad se orientan hacia la automatización, la última milla habilitada con vehículos eléctricos y la incorporación liderada por plataformas que reduce la friction para las pymes y las marcas D2C.
Panorama Competitivo
La industria de logística directa al consumidor de India presenta una fragmentación moderada. Un integrador líder cubre 18.700 códigos postales con centros automatizados y ha iniciado una adquisición de un competidor por INR 1.407 crore (USD 164,5 millones) para aumentar la densidad. Los especialistas en comercio rápido se centran en la densidad de tiendas oscuras; una marca presume de promesas de menos de 10 minutos en más de 200 microcentros. Las plataformas nativas de SaaS como FarEye registran ingresos de INR 180 crore (USD 21 millones) al licenciar motores de optimización de rutas a minoristas y couriers.
Las oportunidades en espacios no cubiertos residen en el transporte B2B intraurbano y la distribución rural. La aplicación de alquiler de camiones de activos ligeros de Porter alcanzó el estatus de unicornio mientras atiende tareas de carga de PYME[3]. ElasticRun aborda el reabastecimiento de establecimientos kirana rurales mediante un modelo de agregación de centros de distribución y radios respaldado por un financiamiento de USD 462 millones. Los innovadores de hardware como EVage desarrollan camiones eléctricos con una eficiencia de motor del 98,5%, alineados con los mandatos de descarbonización de flotas.
Las fusiones continúan: CEVA adquirió el 96% de Stellar Value Chain Solutions para asegurar capacidad controlada por temperatura. LEAP India adquirió la empresa de consolidación CIPL para ampliar los servicios de alquiler de palés. La Comisión de Competencia examina las grandes operaciones para prevenir precios monopólicos, pero las sinergias de escala siguen siendo atractivas a medida que los operadores persiguen reducciones del costo de atención mediante la automatización, la eliminación de superposiciones de red y las ofertas integrales.
Líderes de la Industria de Logística Directa al Consumidor de India
-
Delhivery
-
DHL
-
XpressBees
-
Shadowfax
-
Mahindra Logistics Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística Directa al Consumidor de India Empresas cubiertas en este informe
- Delhivery
- DHL
- XpressBees
- Shadowfax
- Mahindra Logistics Ltd.
- Pickrr
- Shipyaari
- Shipway
- FedEx
- Gati Ltd (Subsidiary of Allcargo Logistics Ltd)
- Unicommerce
- Zippee
- Shiprocket
- EZ Logistics
- QuickShift
- Eshopbox
- NimbusPost
- Porter
- Emiza
- Loadshare Networks
Lea el análisis de las empresas de logística directa al consumidor de india
Oportunidades de mercado y perspectivas futuras
El envío transfronterizo D2C para las MSME está ganando terreno a medida que los procesos comerciales y aduaneros se digitalizan y se reducen las restricciones. La eliminación por parte de la CBIC, a partir del 1 de abril de 2026, del tope de exportación por mensajería de 10 lakh INR y la adopción de un sistema de declaración digital basado en riesgo reducen la friction para los paquetes de mayor valor y los flujos de exportación recurrentes. Esto crea espacio para soluciones de exportación centradas en D2C, como el despacho de exportación de recogida a mensajería, el manejo de devoluciones al origen y las capas de asesoría en aranceles e impuestos, integradas por los integradores y las plataformas tecnológicas.
Para la distribución doméstica, destacan dos áreas de espacio blanco invertibles a partir de las acciones de las empresas. Los planes divulgados por Delhivery para nuevas iniciativas, como Delhivery Local (intraciudad) y Delhivery International (servicio de paquetería aérea a EE. UU., Reino Unido, Canadá y Australia), apuntan a una expansión activa de rutas y a la agrupación de servicios. En cuanto a la transición de flotas, el despliegue por parte de Delhivery de los eCarts Bajaj RIKI (200 incorporados en la fase inicial, con una expansión mayor anunciada) y el énfasis de Shadowfax en el crecimiento de la paquetería exprés destacan oportunidades para el arrendamiento de vehículos eléctricos, las asociaciones de carga y las redes de microcentros a nivel de ciudad que pueden respaldar la entrega el mismo día, al día siguiente y la logística inversa, particularmente a medida que la cobertura de nivel 2/3 se profundiza a través del tráfico omnicanal y de vendedores vinculados a ONDC.
Desarrollos recientes de la industria en Mercado de Logística Directa al Consumidor de India
- Junio de 2026: Delhivery y Bajaj Auto se asocian para desplegar 1,500 unidades de triciclos de carga eléctricos en toda la red de última milla para 2027, con 200 unidades en la fase inicial. El acuerdo amplía la capacidad de última milla mediante una flota eléctrica en corredores urbanos clave. La medida fortalece la logística verde y podría respaldar los enlaces de alimentación hacia redes de microcentros urbanos.
- Mayo de 2026: Shadowfax planea establecer 100 tiendas oscuras dedicadas para operaciones de comercio rápido en el año fiscal 27. La expansión amplía la escala metropolitana y acelera el cumplimiento de los SLA para entregas rápidas. Esto fortalece la capacidad de entrega rápida en las zonas metropolitanas y acelera la escala del comercio rápido.
- Abril de 2026: Shadowfax lanza Shadowfax 360, una plataforma digital de envíos para pymes y marcas D2C, con facturación a tarifa fija e integración con Shopify/WooCommerce en un solo clic. La capacidad permite una escala rápida al simplificar la incorporación y el cumplimiento multicanal. Esto refuerza el crecimiento impulsado por la plataforma a través de una integración más sencilla para las pymes.
Mercado de Logística Directa al Consumidor de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca el valor de los servicios logísticos utilizados por las marcas directas al consumidor en India para trasladar pedidos desde los puntos de inventario hasta los clientes finales. Incluye el transporte de larga distancia, la última milla y los servicios de manipulación de apoyo en las velocidades de entrega y canales habituales.
Exclusiones del alcance: Excluimos los ingresos de marcas o mercados en línea puros, y también excluimos elementos no logísticos como el procesamiento de pagos, la publicidad y los costes de atención al cliente.
Descripción General de la Segmentación
- Por Tipo de Servicio
- Transporte
- Almacenamiento y Bodegaje
- Servicios de Valor Agregado
- Por Usuario Final
- Moda y Estilo de Vida
- Electrónica de Consumo
- FMCG
- Hogar y Decoración
- Otros
- Por Velocidad de Entrega
- Entrega en el Mismo Día (Dentro de las 24 h)
- Entrega al Día Siguiente
- Entrega Estándar
- Por Canal de Distribución
- En Línea
- Fuera de Línea
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza por mapear qué genera el gasto en logística D2C en India y, a continuación, alinearlo con señales medibles. Utilizamos datos públicos e indicadores como las publicaciones del Departamento para la Promoción de la Industria y el Comercio Interior, las estadísticas comerciales del Ministerio de Comercio e Industria, los indicadores de transporte del Ministerio de Transporte por Carretera y Autopistas, las estadísticas de India Post y otros servicios postales, y las series macroeconómicas del Banco de la Reserva de India para contextualizar la demanda, los corredores y el comportamiento de los costes.
También revisamos informes anuales, presentaciones para inversores y notas de calificación crediticia de proveedores de servicios logísticos e intermediarios relevantes. La cobertura de prensa de prestigio y los comentarios de asociaciones se utilizaron para comprender los cambios de precios, la intensidad de las devoluciones y la combinación de servicios. Las bases de datos de patentes se consultaron de forma selectiva para rastrear los registros relacionados con la automatización y el enrutamiento que podrían modificar el coste de servicio con el tiempo. Se utilizó una suscripción de pago para los estados financieros y noticias de empresas con el fin de verificar la exposición de ingresos declarada y las acciones corporativas. Las fuentes citadas aquí son ilustrativas, y también consultamos otros documentos públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en verificar qué proporción del flujo de pedidos D2C se gestiona a través de logística externalizada y cómo las elecciones de servicio se traducen en ingresos. Hablamos con una combinación de operadores logísticos, equipos de cadena de suministro de marcas D2C y socios de embalaje o cumplimiento para confirmar las divisiones típicas de velocidad de entrega, los patrones de devoluciones y la lógica de precios utilizada para los corredores metropolitanos y no metropolitanos.
Dado que este es un mercado exclusivo de India, el plan de encuestados enfatizó los principales clusters de consumo y los corredores de nivel 2 de rápido crecimiento, de modo que los supuestos no se basaran únicamente en las ciudades más grandes.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos: 13% |
| Nivel medio: 60% | Líderes funcionales/de unidad: 43% |
| Actores menores: 14% | Gerentes: 44% |
Dimensionamiento del Mercado y Previsión
Dimensionamos el mercado utilizando una construcción de grupo de demanda de arriba hacia abajo en la que los volúmenes de pedidos D2C y las tasas de captación de servicios logísticos se reconstruyen en gasto, y luego verificamos el resultado con aproximaciones selectivas de abajo hacia arriba. En la práctica, el modelo parte de la base de pedidos enviados implícita para las marcas D2C, aplica divisiones de velocidad de entrega y canal, y luego convierte esos flujos en ingresos de transporte, almacenamiento y depósito, y servicios de valor añadido utilizando supuestos razonables de precio por paquete y precio por unidad de manipulación.
Algunos insumos que afectan materialmente los totales se trataron con cuidado, y cada uno fue validado con entrevistas antes de ser fijado. Estos incluyen el peso promedio de los paquetes y el comportamiento volumétrico por categoría, la proporción de pedidos enviados a códigos postales no metropolitanos, las tasas de devolución al origen para categorías de alta devolución, la combinación de entregas en el mismo día frente al día siguiente frente a la entrega estándar, y el grado de servicios de almacenamiento y embalaje que se incluyen en los contratos logísticos. Cuando se necesitó una visión de abajo hacia arriba, utilizamos la exposición de ingresos de operadores muestreados al D2C, verificaciones de precios por corredor y controles de coherencia sobre la capacidad de paquetes por día en los nodos de clasificación y cumplimiento para ajustar la cifra total cuando aparecían brechas.
Para la previsión, utilizamos el análisis de escenarios para que el crecimiento pudiera expresarse a través de un pequeño conjunto de impulsores que los encuestados primarios estaban dispuestos a validar. Los principales impulsores fueron el crecimiento de los envíos D2C, los cambios en las expectativas de velocidad de entrega y el movimiento de precios esperado derivado del combustible, la mano de obra y la automatización. Luego nos centramos en un caso central una vez que se explicaron los valores atípicos.
Ciclo de Validación de Datos y Actualización
Los resultados fueron validados mediante varias rondas que comparan el modelo con señales independientes y luego rastrean cualquier varianza significativa hasta un supuesto específico. Verificamos si el ingreso implícito por paquete, la combinación de servicios y los pesos por categoría siguen siendo realistas en comparación con lo que describen los operadores y los equipos de marca, y si la trayectoria de crecimiento coincide con los cambios observados en las devoluciones, los compromisos de tiempo de entrega y la expansión de la red.
Antes de la aprobación final, otro analista revisa las hojas de cálculo en busca de errores lógicos, errores de unidades y saltos inusuales entre años, y las preguntas se devuelven al responsable hasta que la narrativa y los cálculos se alinean. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando se producen eventos materiales como cambios importantes de política, movimientos bruscos en el coste del combustible o cambios estructurales en el comportamiento de envío D2C. Justo antes de la entrega, realizamos una revisión final para que los números reflejen las últimas señales públicas disponibles y los aprendizajes de las entrevistas.
Tamaño del Mercado de Logística Directa al Consumidor D2C de India de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para la logística D2C de India pueden parecer muy dispares porque las unidades de estudio subyacentes no siempre son las mismas. Algunas fuentes hablan del valor del mercado de envíos, mientras que otras dimensionan una cesta de servicios logísticos más amplia, y también seleccionan diferentes años, momentos de conversión de divisas y supuestos de precios.
También depende de si la estimación incluye solo los servicios de logística de terceros externalizados, o si también contabiliza los costes de flota propia y almacenamiento cautivo. Otra elección de límite es cómo se trata la logística inversa, ya sea como una línea de ingresos completa o solo como un recargo parcial. Cuando estas elecciones de límite se combinan con casos de crecimiento agresivos o conservadores, el resultado puede cambiar rápidamente incluso si los estudios parten de la misma tendencia de consumo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 7,55 mil millones de USD (2025) | |
| Revista Especializada A | 2,70 mil millones de USD (2028) | Esta cifra se presenta como una perspectiva del mercado de envíos D2C y suele presentarse más cercana al valor de los envíos de logística de terceros externalizados, lo que puede excluir el almacenamiento, el depósito y parte de la manipulación de valor añadido que queda fuera de los precios por paquete. |
| Revista del Sector B | 2,20 mil millones de USD (2028) | La estimación parece utilizar una interpretación de servicio más estrecha con un caso de crecimiento más rápido, y no documenta claramente cómo las devoluciones, las primas de velocidad de entrega o el comportamiento de los recargos no metropolitanos se convierten en ingresos. |
La tabla muestra una dispersión clara que proviene principalmente de qué se contabiliza como gasto logístico y cómo los precios se convierten de envíos en ingresos. En el modelo de Mordor Intelligence, el total incluye transporte más almacenamiento y depósito más servicios de valor añadido utilizados por las marcas D2C en India, por lo que no coincidirá con las visiones basadas únicamente en envíos. Una vez que el alcance se mantiene consistente, las diferencias restantes suelen reducirse a los supuestos sobre las tasas de devolución, la combinación de velocidades y la rapidez con que los precios por paquete evolucionan con el tiempo, lo que puede verificarse y actualizarse con nuevos datos de campo.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de logística directa al consumidor de India en 2026?
El tamaño del mercado de logística directa al consumidor de India es de USD 8.030 millones en 2026, con una perspectiva de CAGR del 6,31% hasta 2031.
¿Qué segmento de servicios genera más ingresos?
El transporte mantiene el liderazgo con una cuota del 47,35% en 2025, impulsado por la demanda de paquetería exprés y las mejoras de red.
¿Qué categoría de usuario final crece más rápido?
Moda y estilo de vida registra una CAGR del 6,55% hasta 2031, respaldada por lanzamientos omnicanal y pedidos de comercio rápido por impulso.
¿Son significativas las ciudades de Nivel 2 y Nivel 3 para el crecimiento logístico?
Sí; contribuyen con el 15-17% del valor bruto de mercancías del comercio rápido en la actualidad y muestran un crecimiento más rápido gracias a la mejora de la infraestructura digital.
¿Cómo afectan las iniciativas de política pública a la industria?
La Política Nacional de Logística, la plataforma ULIP y ONDC apuntan conjuntamente a reducir costos, mejorar la transparencia digital y ampliar el acceso de las MIPYME, reforzando las ganancias de eficiencia a largo plazo.