
Tamaño y Cuota del Mercado 3PL de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
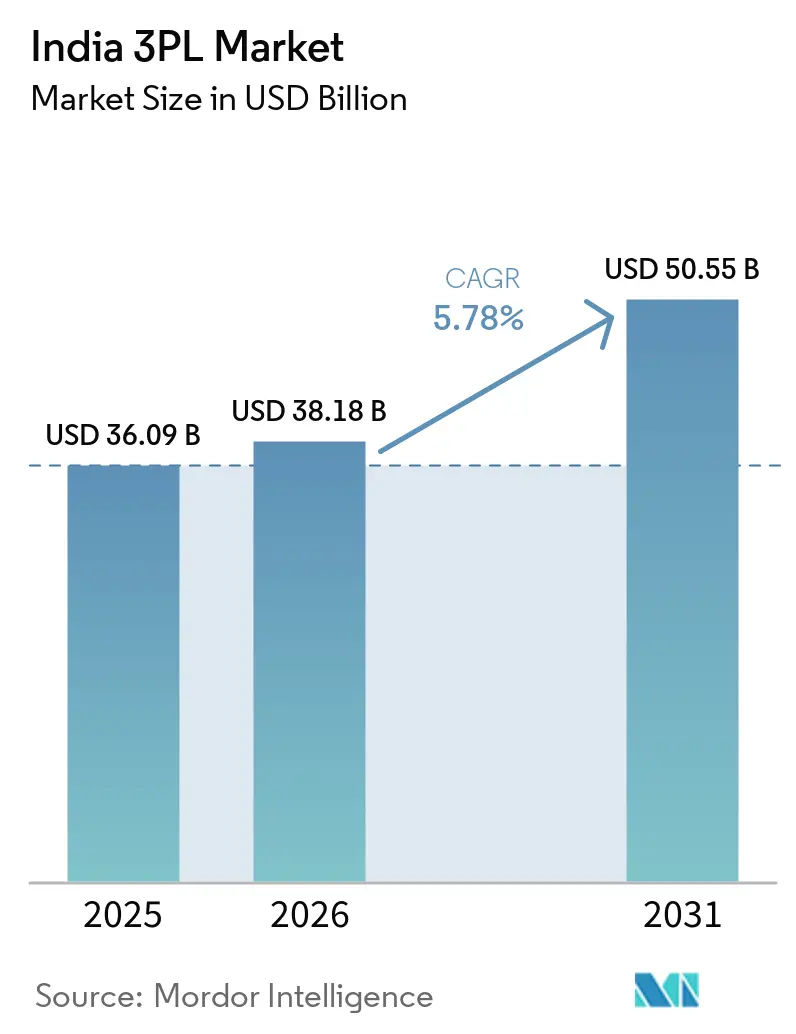
| Tamaño del mercado en el año base (2025) | 36.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 38.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 50.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.78 % |
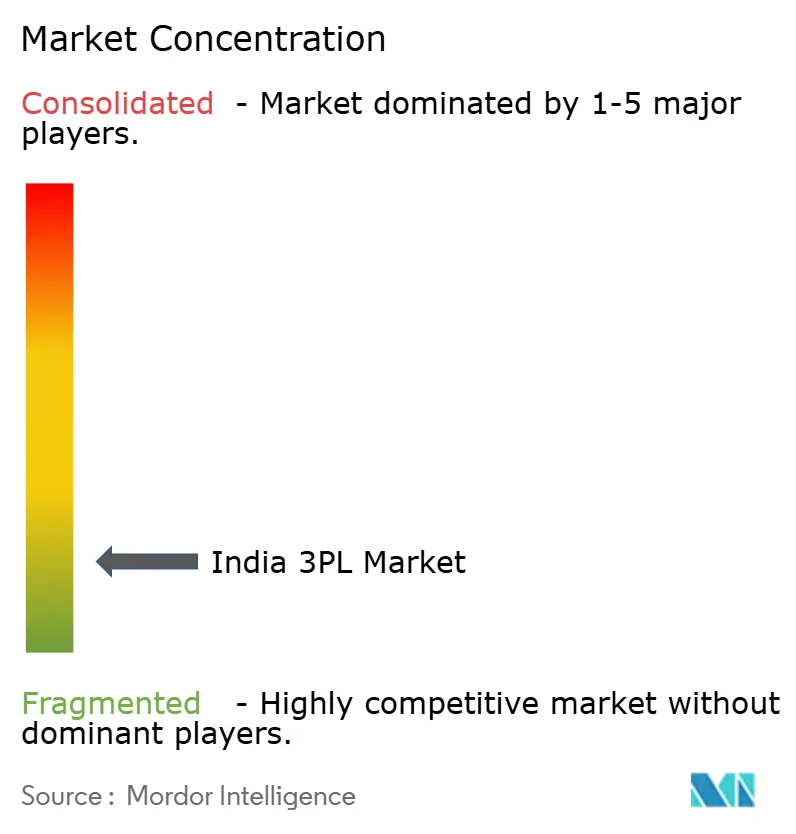
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado 3PL de India por Mordor Intelligence
El tamaño del mercado 3PL de India en 2026 se estima en USD 38,18 mil millones, creciendo desde el valor de 2025 de USD 36,09 mil millones, con proyecciones para 2031 que muestran USD 50,55 mil millones, creciendo a una CAGR del 5,78% durante 2026-2031.
El crecimiento proviene de las mejoras en infraestructura multimodal, la expansión de la manufactura orientada a la exportación y las plataformas digitales que reducen los plazos de entrega y los costos de cumplimiento. Los expedidores exigen cada vez más visibilidad en tiempo real de los envíos, lo que impulsa a los proveedores hacia torres de control en la nube y clasificación automatizada que convierten redes fragmentadas en soluciones integradas. La orquestación de activos ligeros, junto con la inversión selectiva en centros automatizados, se está convirtiendo en el modelo de escalamiento preferido a medida que las empresas equilibran la disciplina de capital con la garantía de servicio. Los incentivos regulatorios bajo el Plan Maestro Nacional PM GatiShakti refuerzan la transición, con el objetivo de reducir el gasto logístico del 13-14% del PIB hacia referencias globales de un solo dígito.
Puntos Clave del Informe
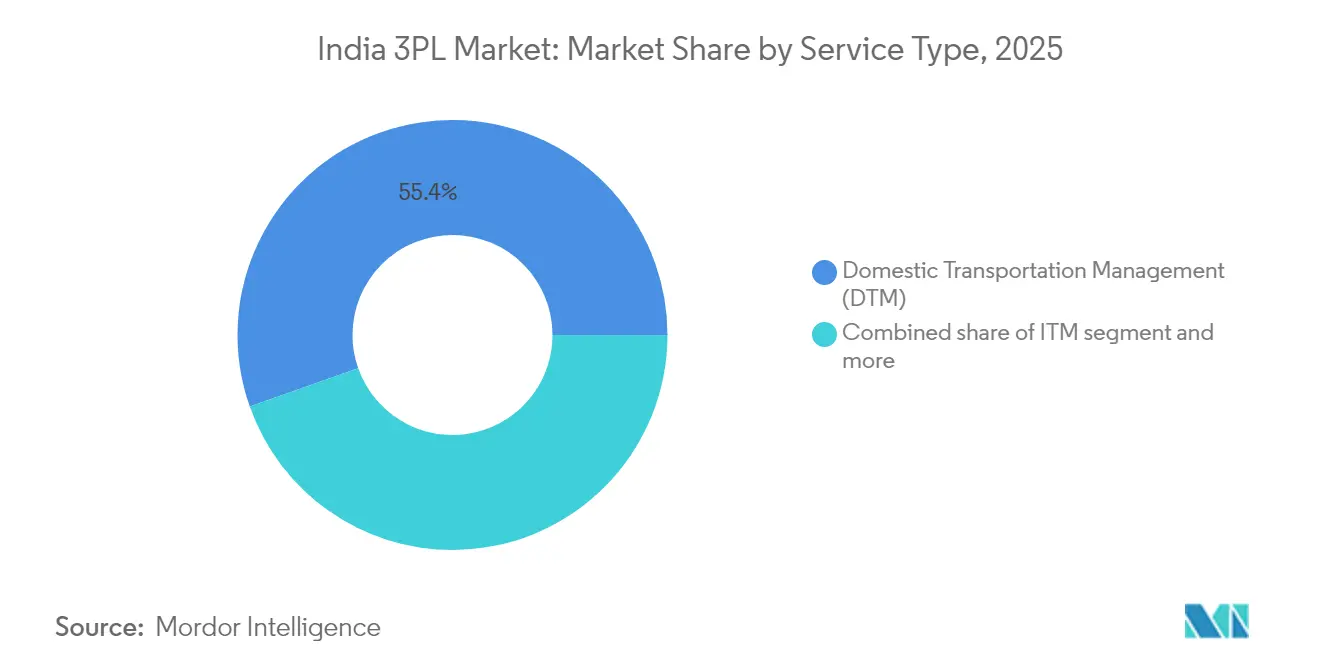
- Por servicio, la gestión del transporte doméstico dominó el tamaño del mercado de 3PL en India, representando el 55,40% de los ingresos en 2025. El almacenamiento y la distribución de valor agregado avanzan a una CAGR del 6,84%, la más rápida entre todas las ofertas, hasta 2031.
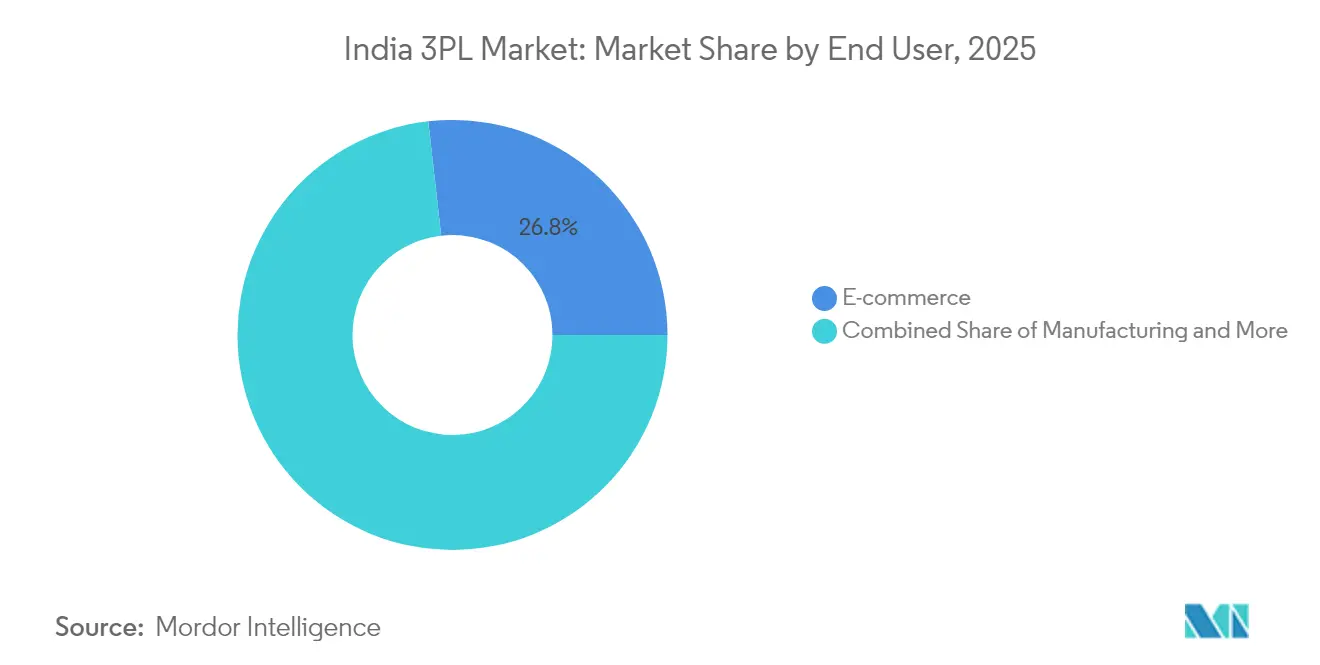
- Por usuario final, el comercio electrónico capturó el 26,80% de la participación del tamaño del mercado de logística de terceros en India en 2025, mientras que se proyecta que ciencias de la vida y atención médica se expanda a una CAGR del 7,92% hasta 2031.
- Por modelo logístico, los operadores de activos ligeros mantuvieron el 41,60% de la participación del mercado de logística de terceros en India en 2025; los modelos híbridos exhiben el mayor crecimiento a una CAGR del 6,55% hasta 2031.
- Por región, India Occidental representó el 28,70% de los ingresos en 2025, mientras que India Meridional está previsto que registre la CAGR más rápida del 6,96% impulsada por los clústeres tecnológicos y automotrices.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Perspectivas del Mercado 3PL de India
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en el volumen de pedidos del comercio electrónico | +1.8% | Concentración en oeste y sur de India | Mediano plazo (2-4 años) |
| Impulso gubernamental en infraestructura | +1.2% | A nivel nacional; ganancias tempranas en Delhi-NCR, Maharashtra, Karnataka | Largo plazo (≥ 4 años) |
| Demanda de FMCG y comercio minorista de soluciones integradas | +0.9% | Nacional; expansión hacia ciudades de nivel 2/3 | Mediano plazo (2-4 años) |
| Transición de las MIPYME hacia almacenes automatizados multicliente | +0.7% | Gujarat, Tamil Nadu, Telangana | Corto plazo (≤ 2 años) |
| Mandatos de sostenibilidad de los expedidores | +0.4% | Maharashtra, Karnataka | Largo plazo (≥ 4 años) |
| Penetración del comercio directo al consumidor y comercio rápido | +0.6% | Ciudades de nivel 2/3 a nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Auge en el volumen de pedidos del comercio electrónico
El rápido crecimiento de las compras en línea está transformando el mercado de 3PL en India, desplazando el flete de palés B2B a granel hacia millones de paquetes B2C que exigen una ejecución precisa de última milla. Las plataformas de comercio rápido ahora prometen ventanas de entrega de dos horas, lo que obliga a los 3PL a instalar nodos de microcumplimiento y clasificadores habilitados con inteligencia artificial que comprimen los tiempos de ciclo. Proveedores como Delhivery están agrupando tiendas oscuras para aumentar la densidad de red para el alcance en el mismo día. La red abierta de ONDC integra a especialistas hiperlocales, brindando a los vendedores más pequeños acceso inmediato a los carriles de entrega a nivel nacional. Los movimientos anuales de paquetes exprés están en camino de una expansión de dos dígitos, y el proveedor que equilibre la velocidad urbana con el alcance rural capturará una participación de cartera desproporcionada.
Impulso gubernamental en infraestructura (Gati Shakti, Corredores de Carga Dedicados)
Un portal digital unificado ahora sincroniza 44 ministerios, permitiendo que las aprobaciones de proyectos y el enrutamiento de carga converjan en un único mapa. Los Corredores de Flete Dedicados del Este y del Oeste ya completados han reducido los tiempos de tránsito para los envíos de exportación que salen de los puertos de Gujarat hacia los centros de consumo del norte, elevando los ingresos y la confiabilidad del flete ferroviario. Más de 602 mil millones de USD en inversión pública planificada bajo el Plan Nacional de Infraestructura está desbloqueando terrenos para parques multimodales que integran carretera, ferrocarril y transporte marítimo costero en corredores continuos. Para el mercado de logística de terceros en India, estos corredores reducen los costos operativos directos y fomentan cambios modales que alivian la congestión vial[1].
Demanda de FMCG y comercio minorista de soluciones integradas
Los grandes fabricantes de bienes de consumo están reemplazando los contratos de transporte fragmentados con relaciones 3PL de ventanilla única que abarcan el transporte primario, el cross-docking y tareas de valor agregado como el ensamblaje de kits y el etiquetado. El inventario de almacenes de grado A está en camino de superar los 300 millones de pies cuadrados en 2025, y los operadores 3PL representan una cuarta parte de esa construcción para servir al comercio minorista organizado. Los nodos con control de temperatura soportan alimentos frescos y envasados a medida que el comercio moderno llega a ciudades más pequeñas. Los paneles de control en tiempo real reducen los amortiguadores de inventario, permitiendo a las marcas reducir el capital de trabajo mientras mantienen los niveles de servicio. El cumplimiento bajo el GST ha favorecido aún más a los operadores organizados que pueden automatizar la generación de facturas electrónicas y las pistas de auditoría[2].
Transición de las MIPYME hacia almacenes automatizados multicliente (ONDC)
El despliegue de ONDC en 85 ciudades conecta a miles de microvendedores con módulos logísticos de fácil integración. Las instalaciones compartidas dividen los costos fijos y ofrecen preparación de pedidos habilitada por robótica que antes era exclusiva de los grandes minoristas. Los incentivos gubernamentales extienden préstamos blandos para la automatización de estanterías y clasificación, reduciendo la barrera de entrada para el almacenamiento profesional. Plataformas como Shiprocket vinculan la visibilidad del inventario a las tiendas en línea de belleza, moda y electrónica, reforzando el cumplimiento omnicanal. El mercado de logística de terceros en India, en consecuencia, gana nuevas corrientes de volumen de las MIPYMES que anteriormente dependían del transporte informal[3].
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Capacidad de transporte fragmentada y baja visibilidad | -0.8% | Este y centro de India | Mediano plazo (2-4 años) |
| Aumento de costos de combustible, peaje y cumplimiento | -0.6% | Corredores de larga distancia a nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de talento en automatización de almacenes | -0.4% | Principales centros logísticos | Mediano plazo (2-4 años) |
| Inflación en costos de TI impulsada por localización de datos | -0.3% | Grandes operadores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Capacidad de transporte fragmentada y baja visibilidad
El transporte de carga por carretera aún depende de millones de propietarios de un solo camión que operan sin telemática ni optimización de rutas. El predominio de dichas microflotillas erosiona la fiabilidad del servicio, infla el kilometraje de viajes en vacío y limita las actualizaciones en tiempo real que esperan los expedidores. Múltiples inspecciones en carretera agravan los tiempos de espera, particularmente en los carriles con dirección al este donde la infraestructura es deficiente. Aunque están surgiendo bolsas de carga digital, la adopción sigue siendo desigual, manteniendo amplia la brecha de visibilidad para el mercado de logística de terceros de India.
Aumento de costos de combustible, peaje y cumplimiento
El diésel representa hasta el 40% de los costos viales de puerta a puerta, y cada aumento en los precios en los surtidores comprime los márgenes de los proveedores. Los aumentos de peajes en las autopistas nacionales amplían la economía de rutas entre el ferrocarril y la carretera, impulsando a los operadores 3PL a rediseñar las configuraciones de transporte de larga distancia. Los tramos del GST elevaron los gravámenes sobre los servicios de manejo, amplificando la carga administrativa. Las actualizaciones de flota a las normas BS-VI incrementan el desembolso de capital, mientras que las facturas electrónicas obligatorias añaden costos de papeleo para los operadores que carecen de sistemas automatizados de back-office.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El transporte domina mientras el almacenamiento se acelera
La gestión de transporte nacional generó el 55,40% del mercado de logística de terceros de India en 2025, lo que refleja la continua dependencia de la economía en el transporte por carretera para la carga interurbana. La volatilidad del combustible y la escasez de conductores, sin embargo, están presionando los márgenes, empujando a los actores establecidos hacia algoritmos de optimización de rutas y conceptos de transporte por relevos. El almacenamiento y distribución de valor agregado crece a una CAGR del 6,84%, la más rápida entre todos los servicios, ya que los minoristas omnicanal exigen personalización diferida, ensamblaje de kits y almacenamiento con control de temperatura. Los corredores de carga dedicados canalizan más productos a granel hacia el ferrocarril, impulsando a los operadores exclusivamente viales a asociarse para tramos de transporte de larga distancia, un cambio que ejemplifica la evolución multimodal del mercado.
Los sistemas automatizados de almacenamiento y recuperación y los robots de mercancía a persona son ahora estándar en las nuevas instalaciones, y los sistemas de gestión de almacenes en la nube permiten a los operadores 3PL integrar vistas de inventario de múltiples clientes en tiempo real. El transporte internacional se apoya en las ambiciones exportadoras de India; alianzas como Delhivery–Team Global Logistics ofrecen conectividad de carga consolidada a 120 países. El transporte marítimo costero sigue siendo de nicho pero gana relevancia bajo el programa Sagarmala, mientras que el transporte aéreo atiende envíos de farmacéutica y electrónica urgentes en tiempo. A medida que los clientes valoran la visibilidad integral, los proveedores que integran estos modos en un único panel de torre de control están ganando contratos más largos y oportunidades de venta cruzada en el mercado de logística de terceros de India.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final: El comercio electrónico lidera mientras la salud crece aceleradamente
El comercio electrónico ocupó el 26,80% de la cuota del mercado de logística de terceros de India en 2025, gracias a una cuadruplicación del almacenamiento de grado A desde 2017 y la expansión del comercio rápido hacia distritos de nivel 3. Los patrones de pedidos se han fragmentado en paquetes de alta frecuencia y bajo valor que tensionan los modelos tradicionales de distribución radial, impulsando la inversión en centros de clasificación regionales y casilleros de entrega. Ciencias de la vida y salud muestra la CAGR más alta del 7,92% hasta 2031. Los clústeres farmacéuticos orientados a la exportación alrededor de Hyderabad y Ahmedabad requieren cadena de frío certificada por BPD, validación de rutas y documentación regulatoria. La distribución de vacunas y los biológicos especializados han acelerado la demanda de embalaje validado y almacenamiento a múltiples temperaturas.
Los volúmenes automotrices se estabilizan a medida que los fabricantes de equipos originales pasan a la secuenciación justo a tiempo y exploran los flujos de componentes de vehículos eléctricos, creando necesidades para el transporte de baterías con materiales peligrosos y la logística inversa. Los esquemas de Incentivos Vinculados a la Producción impulsan a las fábricas de electrónica y textiles a escalar, alimentando nuevos flujos B2B. Los segmentos con control de temperatura en alimentos y bebidas capitalizan el aumento de los ingresos disponibles urbanos, empujando a los operadores 3PL a extender la capacidad refrigerada más profundamente hacia ciudades más pequeñas. Los proyectos energéticos, particularmente las energías renovables, atraen entregas especializadas de elevación pesada y última milla para microrredes, ampliando el panorama del mercado de logística de terceros de India.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Modelo Logístico: Los activos ligeros prevalecen mientras el modelo híbrido gana impulso
La orquestación de activos ligeros capturó el 41,60% de los ingresos del mercado de logística de terceros (3PL) en India en 2025, validando una estrategia que privilegia el alcance de la red sobre la propiedad de activos fijos. Las plataformas tecnológicas emparejan cargas con transportistas externos, convirtiendo los costos variables en una ventaja apalancable. Sin embargo, los modelos híbridos, que combinan el control estratégico de activos con radios subcontratados, se están expandiendo a una CAGR del 6,55%. Los proveedores poseen selectivamente megacentros automatizados y flotas de remolques para garantizar los picos de demanda, mientras subcontratan las furgonetas de última milla a socios regionales. Los operadores de activos pesados mantienen el control de extremo a extremo, pero enfrentan riesgo de utilización.
Las plataformas con API abierta permiten a los operadores híbridos ofrecer visibilidad unificada, habilitando la asignación dinámica de acuerdos de nivel de servicio independientemente del propietario del activo. La integración con ONDC hace que la capacidad inactiva sea descubrible, expandiendo efectivamente la flota virtual para los orquestadores de activos ligeros. A medida que los plazos de los contratos se alargan y los clientes auditan las métricas ESG, la propiedad selectiva de activos —especialmente las flotas de vehículos eléctricos— puede cubrir el riesgo de suministro y reforzar las credenciales de sostenibilidad en el mercado de logística de terceros en India.
Análisis Geográfico
El oeste de India lideró con una cuota del 28,70% en 2025, sostenido por el cinturón industrial Mumbai-Pune de Maharashtra y el motor de doble puerto de Gujarat en JNPT y Kandla. Los exportadores de automóviles, farmacéuticos y químicos dependen de densas conexiones de carretera, ferrocarril y puerto, y el Corredor de Carga Dedicado Occidental ahora mueve contenedores desde fábricas del interior a los muelles más rápido que las líneas tradicionales. Los almacenes de grado A continúan concentrándose a lo largo del corredor NH-48, aunque los precios del suelo y la congestión empujan las nuevas instalaciones hacia nodos periféricos. Los proveedores con capacidad de transbordo ferroviario-carretera ganan ventaja al combinar el ferrocarril más económico para el movimiento troncal con la carretera para el tramo final de 100 km.
El sur de India está en camino de la CAGR más rápida del 6,96% hasta 2031. Bangalore ancla los flujos inversos y directos de electrónica de alto valor, exigiendo cross-docking seguro y logística inversa. Los fabricantes de equipos originales automotrices de Chennai integran patios de secuenciación de entrada con ensamblaje justo a tiempo, requiriendo precisión a nivel de hora. Las exportaciones farmacéuticas de Hyderabad requieren cámaras frías calificadas por BPD y carriles de embalaje validados. Puertos como Chennai, Ennore, Krishnapatnam y Visakhapatnam proporcionan salidas multimodales, reduciendo los tiempos de espera para los contenedores de exportación. Los operadores 3PL que alinean las ubicaciones de los centros a esta base de carga mixta están posicionados para capturar ingresos contractuales recurrentes dentro del mercado de logística de terceros de India.
El norte de India con Delhi-NCR sigue siendo un imán de consumo, alimentando un flujo de entrada constante de bienes de consumo masivo y comercio minorista. Las mejoras de conectividad como el Corredor Orbital Ferroviario de Haryana de 121 km desviarán el tráfico industrial de las arterias urbanas saturadas, liberando terreno para nuevos parques logísticos. Sin embargo, la producción agrícola estacional de Punjab y Haryana impone picos de capacidad que tensionan el suministro fragmentado de camiones. El este de India, históricamente limitado por la escasa industria y las brechas de infraestructura, está destinado a beneficiarse a medida que el Corredor de Carga Dedicado Oriental vincula las zonas de influencia de Kolkata con los centros de demanda del norte. El centro de India, con Madhya Pradesh sin salida al mar como núcleo, se posiciona como una ubicación de centro de distribución pan-India, aprovechando el acceso equidistante a cuatro metrópolis y ofreciendo costos inmobiliarios más bajos.
Panorama regulatorio
El entorno operativo del 3PL en India está determinado por la Política Nacional de Logística y la gobernanza de PM GatiShakti, coordinadas a través del Grupo Empoderado de Secretarios y la División de Logística del Departamento de Comercio. Una dirección clave es la digitalización y la interoperabilidad, con la Plataforma Unificada de Interfaz Logística (ULIP) integrando datos entre sistemas gubernamentales para estandarizar procesos y mejorar la visibilidad de extremo a extremo de los envíos para cargadores y proveedores de logística.
El cumplimiento comercial y fronterizo está evolucionando hacia la presentación electrónica obligatoria y una reducción de la intervención manual. La Junta Central de Impuestos Indirectos y Aduanas (CBIC) está implementando en todo el país la presentación de mensajes electrónicos conforme al Reglamento de Manifiesto de Carga Marítima y Transbordo (SCMTR), con un alivio de transición extendido hasta el 31 de agosto de 2026 (excluyendo el Transbordo de Importación), mientras que las iniciativas de automatización aduanera dirigen cada vez más el monitoreo del movimiento de contenedores a través de ICEGATE en lugar de controles manuales en las puertas. En materia de seguridad, el Ministerio de Puertos, Transporte Marítimo y Vías Navegables emitió el proyecto de Reglas de Transporte Marítimo Mercante (Transporte de Mercancías Peligrosas), 2026, que hacen referencia al SOLAS y al Código IMDG, y refuerzan las prácticas estandarizadas de embalaje, pruebas y certificación para el movimiento de cargas peligrosas.
Análisis de la cadena de valor
La cadena de valor del 3PL en India abarca desde la contratación por parte del cargador y la captura de pedidos (incluidos vendedores de comercio electrónico y MSME) hasta la recogida en origen y la consolidación de la primera milla, seguida del transporte de larga distancia (predominantemente por carretera, con un creciente uso ferroviario en los corredores de carga), y luego la distribución en destino a través de centros de clasificación, almacenes multicliente y socios de entrega de última milla. Los proveedores se diferencian mediante capas de orquestación como torres de control, sistemas de gestión de transporte y sistemas de gestión de almacenes, cada vez más conectados a las plataformas digitales gubernamentales a través de ULIP; esta capa de datos funciona junto con activos físicos que incluyen centros logísticos, cross-docks, cámaras frías y puntos de transbordo en puertos y terminales interiores.
La infraestructura orientada a corredores está estrechando el vínculo entre los nodos de la cadena, desplazando la creación de valor hacia la planificación multimodal, la reducción del tiempo de rotación de contenedores y remolques, y el posicionamiento de inventario. La evidencia de este cambio incluye la puesta en servicio del Corredor de Carga Dedicado, que alcanzó 2.741 km en marzo de 2026 (más del 96% de la red planificada), la puesta en marcha de 118 Terminales de Carga Gati Shakti de las 306 propuestas aprobadas, y la planificación en curso de 35 Parques Logísticos Multimodales bajo Bharatmala. Los cuellos de botella se sitúan cada vez más fuera de puertos y terminales, como el acceso urbano, la conectividad de última milla y la capacidad de transporte por carretera fragmentada, lo que mantiene la agregación, la documentación conforme y la digitalización de transportistas como puntos donde los 3PL organizados captan margen y mejoran la fiabilidad del servicio.
Panorama Competitivo
El terreno competitivo está transitando de operadores regionales fragmentados a una estructura escalonada de gigantes pan-India, disruptores tecnológicos de primera línea y especialistas de nicho. Los actores establecidos como Allcargo, Mahindra Logistics y TVS Supply Chain aprovechan activos multimodales, mientras que los nativos digitales como Delhivery enfatizan la orquestación en la nube y el análisis de datos. La adquisición de Ecom Express por parte de Delhivery por USD 170 millones en 2025 libera ahorros por superposición de red y eleva la barrera de entrada para los operadores de paquetería de tamaño mediano.
Los integradores internacionales —DHL, FedEx y Kuehne + Nagel— mantienen fortalezas en farmacéutica con control de temperatura y secuenciación automotriz, pero enfrentan competencia de precios en los carriles nacionales. El espacio de crecimiento blanco se encuentra en las ciudades de nivel 2/3 donde la penetración organizada sigue siendo superficial; aquí, las tiendas oscuras compartidas y los pilotos de drones prometen un alcance diferenciado. La sostenibilidad está emergiendo como un factor decisivo; los primeros adoptantes de furgonetas eléctricas y centros de distribución con energía solar aseguran mandatos de expedidores enfocados en ESG. El dominio del cumplimiento en torno al GST, la facturación electrónica y las certificaciones de seguridad sirve como foso, empujando a las flotillas informales hacia plataformas de agregación o hacia la salida del mercado. En los próximos cinco años, los observadores de la industria esperan fusiones y adquisiciones aceleradas a medida que los líderes capitalizados consolidan escala, datos e infraestructura de automatización intensiva en talento dentro del mercado de logística de terceros de India.
Líderes de la Industria 3PL de India
-
Allcargo Logistics Ltd.
-
DHL Supply Chain India
-
Mahindra Logistics Ltd.
-
TVS Supply Chain Solutions Ltd.
-
Delhivery Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La inversión y la ejecución de programas en puertos, corredores y centros logísticos interiores están creando espacio para los 3PL que puedan combinar la planificación multimodal con una ejecución conforme y basada en tecnología. Puntos de prueba destacables incluyen el memorando de entendimiento de RSA Global de junio de 2026 con el Gobierno de Maharashtra para desarrollar un patio automatizado de contenedores vacíos en JNPA (Uran) con una inversión reportada de INR 2.580 crore, y el inicio por parte de JNPA del desarrollo de un patio de contenedores vacíos de 62 acres, con la Fase I programada para estar operativa en julio de 2026. Estos desarrollos respaldan oportunidades en servicios de logística de contenedores (reposicionamiento de vacíos, operaciones de depósito y movimientos más rápidos de puerta a puerta), junto con almacenamiento de valor agregado y operaciones de cross-dock alineadas con las puertas de entrada de los puertos occidentales.
Los centros de consolidación interiores y la expansión del almacenamiento regional también respaldan la demanda de ofertas integradas de 3PL que incluyen almacenamiento multicliente, visibilidad de inventario y distribución secundaria hacia centros de consumo de nivel 2/3. La aprobación por parte de Uttar Pradesh de un Centro Logístico Multimodal en Dadri (823 acres, INR 7.064 crore) sustenta la planificación de distribución vinculada a la NCR, mientras que el trabajo en la quinta terminal de contenedores de Mundra (CT5) por parte de Adani Ports, con un objetivo inicial de capacidad de 1 millón de TEU referenciado para octubre de 2026, aumenta la necesidad de orquestación del transporte terrestre interior y de espacios de espera adyacentes a los puertos. Junto con la infraestructura física, la ampliación del alcance de los procesos integrados con ULIP crea espacio para que los 3PL conviertan en productos los servicios de cumplimiento, documentación y rastreo para MSME y cargadores transfronterizos que desean flujos de trabajo digitales estandarizados.
Desarrollos recientes del sector
- Julio de 2026: Allcargo Logistics ejecutó un acuerdo definitivo de compra de acciones para adquirir el 25% restante de Allcargo Group Services Private Limited. La transacción consolida el control sobre las capacidades de soporte de almacenamiento y cumplimiento a nivel nacional, fortaleciendo la capacidad de Allcargo para ofrecer soluciones integradas en almacenamiento, distribución y servicios logísticos auxiliares.
- Noviembre de 2025: DHL Group anunció un programa de inversión multianual de aproximadamente 1.000 millones de EUR en India hasta 2030. El compromiso se dirige a infraestructura logística como centros logísticos de salud y clasificación automatizada, elevando el estándar competitivo en calidad de red y manejo especializado en los servicios de 3PL organizados.
- Octubre de 2025: Mahindra Logistics inauguró dos instalaciones de almacenamiento de Grado A en Guwahati y Agartala, añadiendo más de 4 lakh de pies cuadrados de capacidad como parte de su expansión Go-East. El espacio añadido mejora la capacidad de servicio para la región del noreste y respalda modelos de distribución multicliente para fabricantes y cargadores de comercio electrónico.
Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para este estudio, el mercado de 3PL en India se define como los ingresos obtenidos por los proveedores de logística de terceros por trabajos logísticos subcontratados en India, incluida la gestión del transporte, el almacenamiento y la distribución, y los servicios de valor agregado relacionados que se facturan a los remitentes.
Exclusiones del alcance: Las operaciones logísticas internas (cautivas) gestionadas por los propios remitentes y la entrega de última milla por encargo puro que no está contratada como servicio 3PL no se contabilizan.
Descripción general de la segmentación
- Por Servicio
- Gestión de Transporte Nacional (GTN)
- Carretera
- Ferrocarril
- Aéreo
- Vías Acuáticas
- Gestión de Transporte Internacional (GTI)
- Carretera
- Ferrocarril
- Aéreo
- Vías Acuáticas
- Almacenamiento y Distribución de Valor Agregado (ADVA)
- Gestión de Transporte Nacional (GTN)
- Por Usuario Final
- Automotriz
- Energía y Servicios Públicos
- Manufactura
- Ciencias de la Vida y Salud
- Tecnología y Electrónica
- Comercio Electrónico
- Bienes de Consumo y FMCG
- Alimentos y Bebidas
- Otros
- Por Modelo Logístico
- Activos Ligeros
- Activos Pesados
- Híbrido
- Por Región (Valor)
- Norte de India
- Delhi-NCR
- Punjab
- Haryana
- Otros
- Sur de India
- Karnataka
- Tamil Nadu
- Telangana
- Otros
- Oeste de India
- Maharashtra
- Gujarat
- Otros
- Este de India
- Bengala Occidental
- Odisha
- Otros
- Centro de India
- Madhya Pradesh
- Chhattisgarh
- Norte de India
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto operativo y anclar el modelo a indicadores públicos reproducibles. Consultamos fuentes oficiales y de acceso libre, como el Ministerio de Transporte por Carretera y Autopistas para señales de corredores de flete y movimiento vial, actualizaciones de los Ferrocarriles Indios y del Corredor de Flete Dedicado para cambios en la capacidad modal, y estadísticas comerciales del Ministerio de Comercio e Industria para interpretar la demanda logística vinculada a importaciones y exportaciones.
Para evitar construir el mercado sobre un único indicador sustituto, también verificamos fuentes como la Encuesta Nacional por Muestreo y publicaciones periódicas del gobierno que reflejan la actividad de almacenamiento y la producción de servicios, junto con los paneles de aduanas y autoridades portuarias donde estaban disponibles. Los informes anuales de las empresas, las presentaciones a inversores y la prensa empresarial de reputación se utilizaron luego para mapear las combinaciones de servicios, las industrias de los clientes y la dirección de los precios. También utilizamos suscripciones de pago para datos financieros e inteligencia empresarial de las compañías, y para conjuntos de datos de importación-exportación a nivel de envío para validar la intensidad de los corredores. Las fuentes aquí enumeradas son meramente ilustrativas, y se utilizaron muchas otras referencias durante la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en confirmar qué actividades logísticas subcontratadas se contratan como 3PL en la práctica, y cómo las estructuras de facturación se mueven con el combustible, la mano de obra y los alquileres de almacenamiento. Hablamos con una combinación de operadores 3PL, transitarios, especialistas en almacenamiento y equipos logísticos del lado del remitente en los principales clústeres de consumo y producción, para poder cerrar las brechas de los insumos documentales y cuestionar los supuestos antes de finalizar los totales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos: 13% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 27% |
| Actores más pequeños: 20% | Gerentes: 60% |
Dimensionamiento del mercado y pronóstico
El dimensionamiento del mercado comenzó con una reconstrucción de arriba hacia abajo en la que la demanda logística de India se construyó a partir de señales de comercio y movimiento doméstico, y luego se filtró a través de la penetración de la subcontratación para llegar al conjunto de ingresos 3PL. Donde las cifras necesitaban sustento, corroboramos los totales utilizando aproximaciones selectivas de abajo hacia arriba, como tasas de ejecución de ingresos de proveedores muestreados, divisiones de combinación de servicios y verificaciones de coherencia sobre la facturación promedio por carril de envío y por pie cuadrado ocupado.
Los insumos utilizados en el modelo incluyen la actividad de flete por modo (señales de carretera y ferrocarril), las tendencias de producción manufacturera y minorista que influyen en la frecuencia de los envíos, las adiciones de inventario de almacenamiento y el movimiento de vacantes que afectan los ingresos por almacenamiento, la dirección del precio del combustible y los cambios en los peajes que mueven los precios del transporte de larga distancia, y el ritmo del crecimiento de los paquetes de comercio electrónico que cambia la intensidad del manejo de cumplimiento. El pronóstico se realizó mediante análisis de escenarios respaldado por relaciones multivariadas simples, donde el crecimiento está vinculado a la producción industrial, el crecimiento del comercio y la ejecución de infraestructura, y luego moderado por la retroalimentación primaria sobre el traslado de precios y los plazos de los contratos. Cuando faltaba información de abajo hacia arriba para los operadores más pequeños, las brechas se manejaron mediante ratios calibrados basados en la densidad de los corredores y la combinación de servicios observada en las entrevistas.
Ciclo de validación y actualización de datos
La validación se realizó en capas para que el resultado no dependa de un único supuesto. Comparamos los totales del mercado modelado con señales independientes como las adiciones de capacidad de almacenamiento, el movimiento de flete vinculado al comercio y las tendencias de producción de servicios, y luego revisamos cualquier variación interanual pronunciada en busca de rupturas de datos o eventos únicos.
Antes de la aprobación final, el modelo pasa por una revisión de pares con verificaciones de varianza en insumos clave como las tasas de subcontratación, la escalada de precios y la combinación modal, seguida de un recontacto específico con los encuestados cuando persiste una discrepancia. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política que impactan los costos de flete o la puesta en marcha de infraestructura importante. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la vista actualizada más reciente.
Comparación del dimensionamiento del mercado de 3PL en India de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para el 3PL en India pueden parecer muy diferentes, incluso cuando parecen cubrir el mismo tema, porque el límite del alcance no siempre es consistente y las variables de entrada no siempre están vinculadas a indicadores de demanda visibles. Las diferencias también aparecen cuando una estimación se apoya fuertemente en un único supuesto de crecimiento, mientras que otra vincula el pronóstico al comercio, la producción industrial y los factores de precios.
Al rastrear los indicadores de flete a nivel de corredor y actualizar la penetración de la subcontratación con verificaciones primarias periódicas, el tamaño del mercado permanece vinculado a los servicios contratados en India, de manera consistente con Mordor Intelligence, en lugar de la actividad logística adyacente que no se factura como 3PL. Algunos estudios parecen utilizar una progresión de precios más rápida o una definición más amplia que combina la logística por contrato con servicios de flete más amplios, mientras que otros se basan en un año base que no está alineado con los ciclos recientes de traslado de costos y adiciones de capacidad.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 38,18 mil millones de USD (2026) | |
| Publicador del sector A | 34,26 mil millones de USD (2024) | Utiliza un año base diferente y un horizonte más largo, y las notas metodológicas a nivel de página son limitadas en cuanto a cómo se validan la penetración de la subcontratación y el traslado de precios, lo que puede reducir el valor actual del mercado en comparación con una visión de ingresos contratados. |
| Publicador del sector B | 38,74 mil millones de USD (2025) | Parte de una base de 2025 y aplica una trayectoria de crecimiento a largo plazo más alta, y puede desplazar los totales si el almacenamiento, los servicios de valor agregado y el transporte se agrupan con diferentes inclusiones o si el momento de la conversión de divisas difiere entre años. |
En los tres valores, la dispersión se explica principalmente por la selección del año base, lo que se trata como ingresos 3PL facturables frente al gasto logístico más amplio, y cómo se proyecta hacia adelante la escalada de precios. Cuando esos límites y pasos de actualización se hacen explícitos, el tamaño del mercado se vuelve más fácil de rastrear hasta las señales reales de flete y almacenamiento, y también resulta más sencillo replicarlo año tras año.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística de terceros de India en 2026?
El mercado se sitúa en USD 38,18 mil millones y se encuentra en una trayectoria de CAGR del 5,78% hacia USD 50,55 mil millones en 2031.
¿Qué segmento de servicio crece más rápidamente?
El almacenamiento y distribución de valor agregado se expande a una CAGR del 6,84% gracias a la demanda de cumplimiento omnicanal.
¿Qué vertical de usuario final muestra el crecimiento logístico más rápido?
Ciencias de la vida y salud lidera con una CAGR del 7,92% impulsada por las exportaciones farmacéuticas con cadena de frío.
¿Por qué los modelos logísticos híbridos están ganando terreno?
Combinan la propiedad de activos de automatización críticos con tramos de ruta subcontratados, equilibrando la eficiencia de capital y el control del servicio.
¿Qué región se espera que registre el mayor crecimiento?
Se prevé que el sur de India crezca a una CAGR del 6,96% impulsada por los clústeres de tecnología, automotriz y farmacéutico.
¿Cómo influye la política gubernamental en los costos logísticos?
Los corredores de PM GatiShakti y la integración digital de ULIP están diseñados para llevar los costos logísticos hacia niveles de un solo dígito del PIB mediante la mejora de la eficiencia multimodal.