
Tamaño y Cuota del Mercado de Logística Intraurbana de la India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
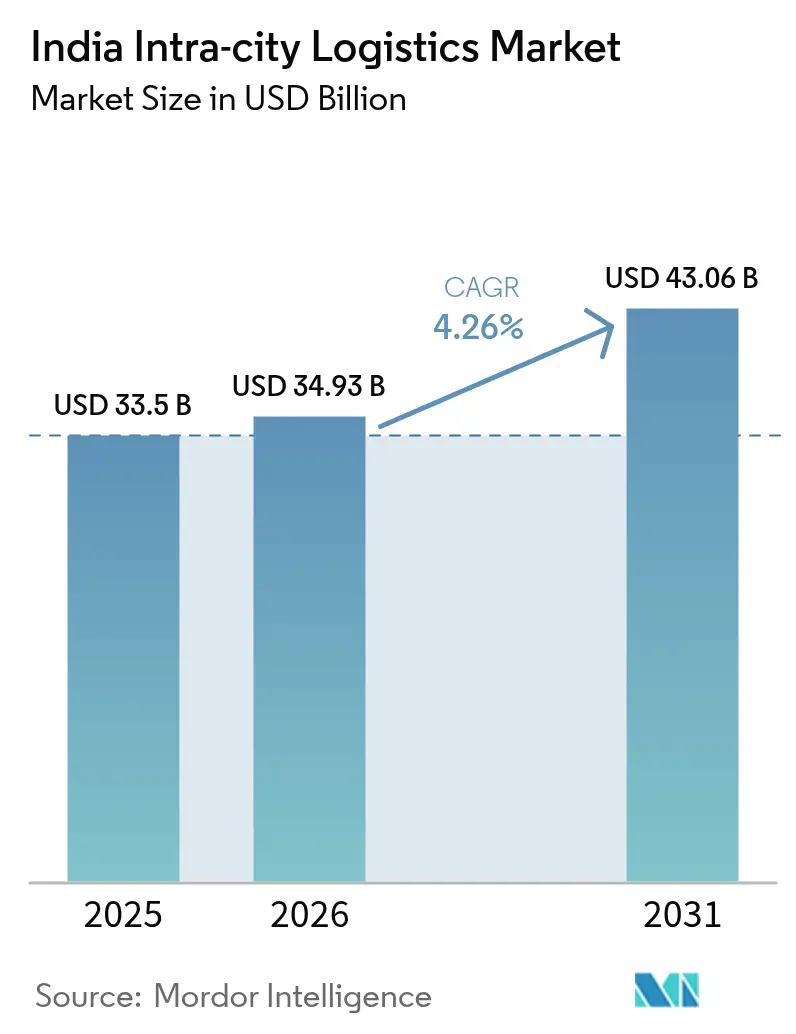
| Tamaño del mercado en el año base (2025) | 33.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 34.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 43.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.26 % |
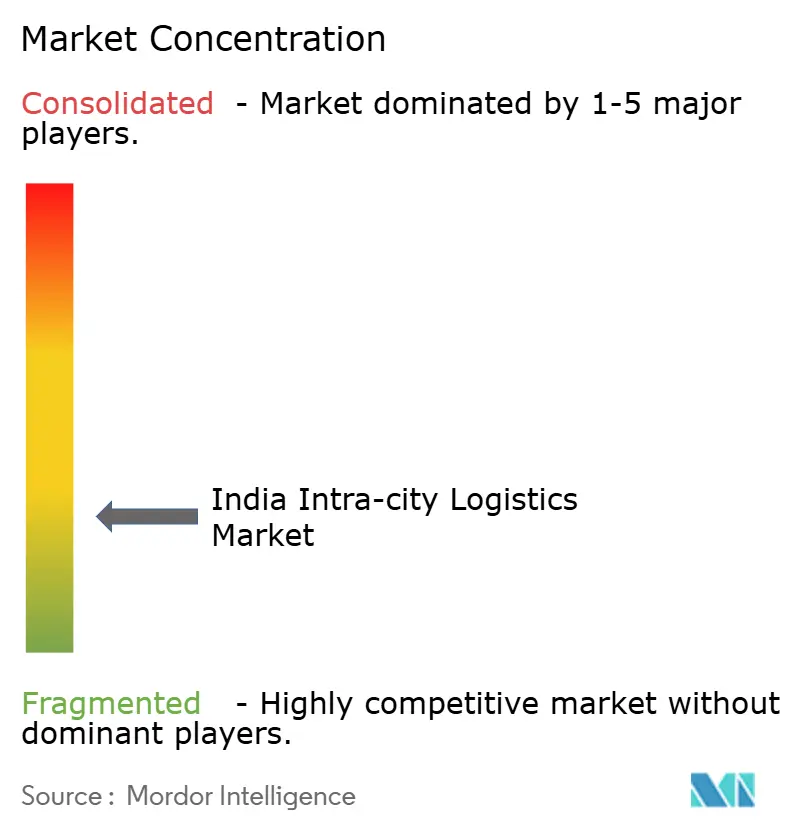
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Intraurbana de la India por Mordor Intelligence
El tamaño del Mercado de Logística Intraurbana de la India en 2026 se estima en USD 34.930 millones, creciendo desde el valor de 2025 de USD 33.500 millones, con proyecciones para 2031 que muestran USD 43.060 millones, creciendo a una CAGR del 4,26% durante 2026-2031.
El aumento de los volúmenes del comercio electrónico, los programas gubernamentales de infraestructura y la rápida adopción tecnológica sustentan este crecimiento, aunque la congestión urbana y una base de operadores de flotas pequeñas muy fragmentada continúan presionando los márgenes. Los servicios de transporte siguen siendo el pilar fundamental de los ingresos, el comercio rápido impulsa la demanda de entrega en el mismo día, y las iniciativas políticas como PM-Gati Shakti están dirigiendo la inversión hacia redes multimodales que conectan los nodos urbanos de manera más eficiente. Las metrópolis de Nivel 1 aún dominan la actividad, pero las ciudades de Nivel 3 están escalando más rápidamente gracias a la digitalización del comercio minorista, lo que impulsa a los operadores a diversificar sus huellas geográficas. La consolidación, reflejada en adquisiciones como la compra de Ecom Express por parte de Delhivery, señala un cambio hacia plataformas integradas capaces de proporcionar cumplimiento urbano de extremo a extremo.
Conclusiones Clave del Informe
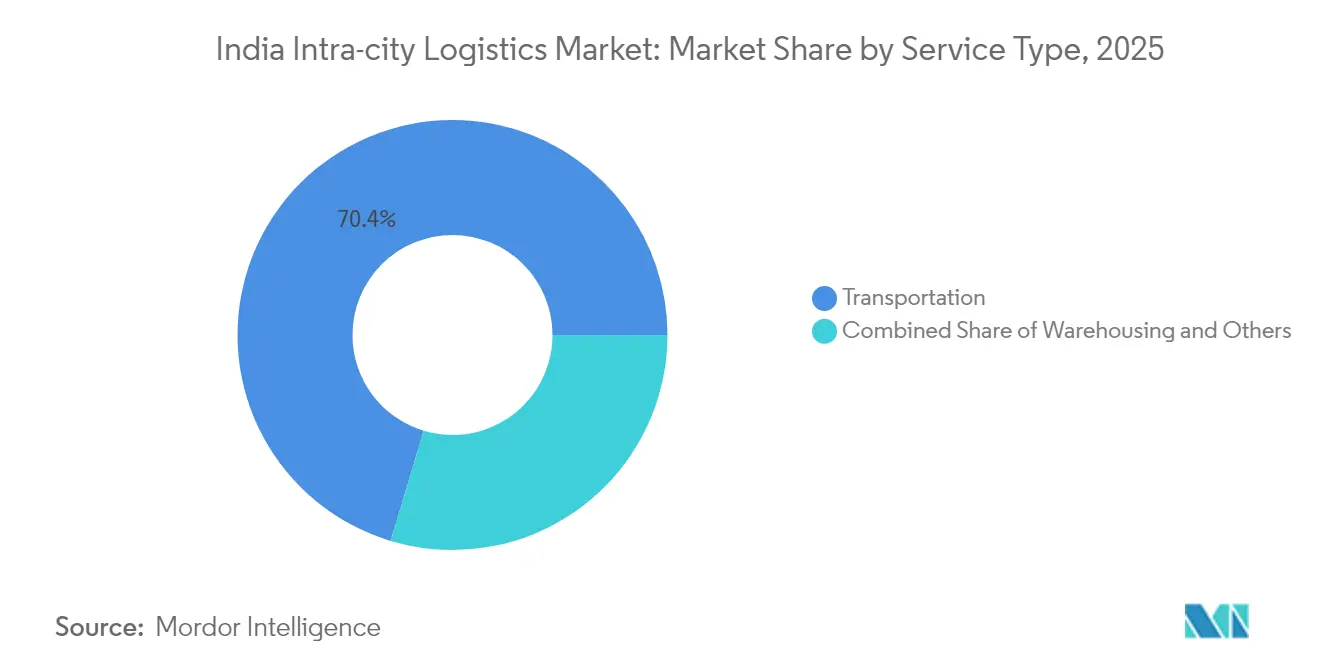
- Por servicio, el transporte capturó el 70,35% de la cuota del mercado de logística intraurbana de la India en 2025, mientras que se prevé que los servicios de valor añadido crezcan a una CAGR del 3,67% hasta 2031.
- Por modelo de negocio, el segmento B2C representó el 58,30% del tamaño del mercado de logística intraurbana de la India en 2025, y se proyecta que C2C se expanda a una CAGR del 3,38% durante 2026-2031.
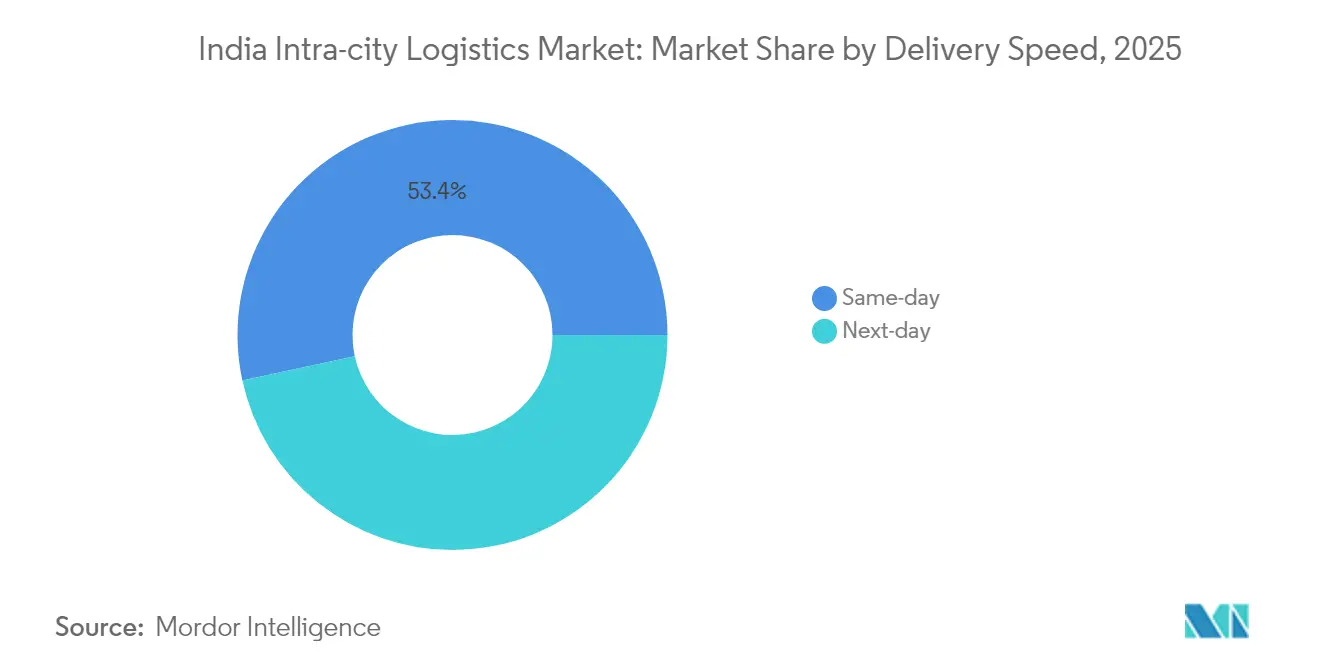
- Por velocidad de entrega, los servicios de entrega en el mismo día representaron el 53,40% de la cuota del mercado de logística intraurbana de la India en 2025 y lideran el crecimiento con una CAGR del 4,41% hasta 2031.
- Por usuario final, el comercio electrónico minorista representó el 46,62% del tamaño del mercado de logística intraurbana de la India en 2025 y avanza a una CAGR del 4,73% hasta 2031.
- Por geografía, las metrópolis de Nivel 1 contribuyeron con una cuota de ingresos del 58,40% en 2025, mientras que las ciudades de Nivel 3 registran la CAGR más alta del 4,32% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Logística Intraurbana de la India
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Crecimiento explosivo de paquetes de comercio electrónico | +1.2% | Global, con concentración en metrópolis de Nivel 1 y rápida expansión en Nivel 2/3 | Mediano plazo (2-4 años) |
| Política Nacional de Logística e implementación de PM-Gati Shakti | +0.8% | Nacional, con ganancias tempranas en Delhi RCN, Mumbai, Bengaluru | Largo plazo (≥ 4 años) |
| Centros de consolidación urbana exigidos en los planes maestros de carga urbana | +0.6% | Metrópolis de Nivel 1, en expansión hacia las principales ciudades de Nivel 2 | Mediano plazo (2-4 años) |
| Ola de digitalización del comercio minorista en ciudades de Nivel 2/3 | +0.7% | Núcleo de APAC, con proyección hacia centros urbanos menores | Corto plazo (≤ 2 años) |
| Rápida electrificación de las flotas de última milla | +0.5% | Nacional, con programas piloto en las principales metrópolis | Largo plazo (≥ 4 años) |
| Interoperabilidad logística abierta impulsada por ONDC | +0.4% | Nacional, con adopción temprana en ciudades con avance tecnológico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Explosivo de Paquetes de Comercio Electrónico
La entrega en el mismo día acaparó el 54,0% del segmento de velocidad de entrega en 2024, subrayando las expectativas de inmediatez de los consumidores y potenciando el mercado de logística intraurbana de la India. Empresas de comercio rápido como Zepto y Blinkit están arrendando almacenes de Categoría A, impulsando la demanda nacional más allá de 300 millones de pies cuadrados para 2025. La proliferación de centros de microcumplimiento está redefiniendo el enrutamiento de última milla, reduciendo las distancias de desplazamiento y elevando la visibilidad en tiempo real como imperativo operativo. Los proveedores de logística están desplegando herramientas de despacho habilitadas con IA para optimizar la utilización de la flota y garantizar tiempos de rotación inferiores a treinta minutos. La cuota del 47,0% del usuario final de comercio electrónico lo establece como el catalizador de crecimiento fundamental para las inversiones en entrega urbana[1]"Firma de Préstamo de USD 350 Millones entre el Gobierno de la India y el ADB," Oficina de Información de Prensa, pib.gov.in.
Política Nacional de Logística e Implementación de PM-Gati Shakti
Los programas gubernamentales están modernizando la infraestructura multimodal y la gobernanza digital. El préstamo SMILE de USD 350 millones firmado en diciembre de 2024 está financiando sistemas inteligentes y marcos de almacenamiento estandarizados que reducen los retrasos en las transferencias dentro del mercado de logística intraurbana de la India. ULIP superó los 100 crore de llamadas API en marzo de 2025, evidenciando una rápida interoperabilidad de datos que reduce la burocracia y acelera los despachos de vehículos. Los parques logísticos multimodales bajo PM-Gati Shakti conectan las redes de distribución urbana con el ferroviario y las autopistas, reduciendo los tiempos de tránsito de primera a última milla. Estas mejoras estructurales ayudan al sector a avanzar hacia el objetivo de la Política Nacional de Logística de reducir el costo logístico del 14% al 8% del PIB, creando margen para la competitividad de precios en el flete urbano[2]"La Demanda y los Alquileres de Almacenamiento Registran un Aumento," Business Standard, business-standard.com.
Centros de Consolidación Urbana Exigidos en los Planes de Carga Urbana
Los planes maestros metropolitanos ahora requieren centros de consolidación en las periferias de la ciudad para agilizar el flete entrante. Las instalaciones adyacentes a nuevos corredores, incluidos el Enlace del Puerto Trans de Mumbai y la Autopista Dwarka de Delhi, canalizan cargas paletizadas hacia furgonetas eléctricas más pequeñas para la última milla. Esta lógica de concentrador y radio reduce los viajes de vehículos dentro de los núcleos congestionados, aliviando la escasez de espacio en la vía pública y las emisiones. Las asociaciones público-privadas gestionan la agrupación de terrenos, mientras los operadores despliegan aplicaciones de reserva de turnos que asignan tiempos de muelle en ventanas de diez minutos para reducir el tiempo de espera. Los primeros resultados en Delhi RCN muestran una reducción del 12% en los picos de tráfico durante el día, lo que favorece flujos de paquetes más fluidos y métricas de entrega a tiempo más elevadas.
Ola de Digitalización del Comercio Minorista en Ciudades de Nivel 2/3
El aumento de la penetración de teléfonos inteligentes y la adopción de tecnología financiera están impulsando el comercio en línea en Bhopal, Coimbatore, Surat y otras ciudades medianas. Estos centros registran la CAGR más rápida del 4,40% dentro del mercado de logística intraurbana de la India a medida que las pymes migran hacia escaparates en línea. Las empresas de logística que establecen microcentros de manera temprana obtienen rutas con ventajas de costo y fidelidad de marca como pioneras. Los gobiernos locales están ampliando los incentivos de almacenamiento y simplificando las aprobaciones de zonificación, comprimiendo los plazos de implantación de dieciocho a doce meses. Los operadores también están pilotando motocicletas eléctricas adaptadas a calles estrechas, reduciendo los costos de entrega al tiempo que cumplen con los mandatos de sostenibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Congestión urbana severa y escasez de espacio en la vía pública | -0.9% | Metrópolis de Nivel 1, en expansión hacia las principales ciudades de Nivel 2 | Corto plazo (≤ 2 años) |
| Base de operadores de flotas pequeñas hiperfragmentada | -0.6% | Nacional, con concentración en centros urbanos | Mediano plazo (2-4 años) |
| Aumento de los costos de terrenos y cumplimiento normativo para sitios de microcumplimiento | -0.7% | Metrópolis de Nivel 1 y ciudades de Nivel 2 de alto crecimiento | Largo plazo (≥ 4 años) |
| Mandatos pendientes de seguridad laboral y seguridad social para trabajadores de la economía colaborativa | -0.4% | Nacional, con impacto inmediato en el sector organizado | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Congestión Urbana Severa y Escasez de Espacio en la Vía Pública
Las furgonetas de reparto enfrentan velocidades medias inferiores a 15 km/h en las horas pico de Mumbai y Bengaluru, erosionando la productividad de la flota e inflando las facturas de combustible. Las transacciones de terrenos ascendieron a 2.335 acres en 23 ciudades en 2024, con precios que escalaron a INR 17 crore por acre (USD 20,3 millones tras la conversión), lo que complica el desarrollo de terminales. La escasez de bahías de carga obliga al estacionamiento en doble fila, lo que genera multas y aumenta los tiempos de rotación. Si bien los grandes proyectos de infraestructura prometen alivio, sus calendarios de puesta en marcha se extienden más allá de los horizontes operativos inmediatos, obligando a los transportistas a superponer software de enrutamiento dinámico y turnos de entrega nocturna para sortear la congestión[3]"El Departamento de Correos y Amazon Firman un MoU Histórico para Mejorar la Colaboración Logística." Ministerio de Comunicaciones, Oficina de Información de Prensa, pib.gov.in.
Mandatos Pendientes de Seguridad Laboral y Seguridad Social para Trabajadores de la Economía Colaborativa
La implementación del Código de Seguridad Social 2020 extiende los beneficios de la EPFO y seguros a 3 millones de repartidores de plataformas. El cumplimiento podría añadir entre el 15 y el 20% a los gastos de nómina de las empresas de logística organizadas, comprimiendo los márgenes en el mercado de logística intraurbana de la India. Los operadores deben introducir primas de cobertura por accidentes, sistemas de asistencia digital y portales de resolución de quejas. Las flotas más pequeñas luchan con la carga administrativa, acelerando la consolidación del sector a medida que las plataformas más grandes absorben a los propietarios de motocicletas independientes y estandarizan los programas de beneficios para retener la oferta de mano de obra.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: Dominio del Transporte en Medio del Crecimiento de los Servicios de Valor Añadido
El transporte retuvo el 70,35% de la cuota del mercado de logística intraurbana de la India en 2025, impulsado por la necesidad no discrecional de movimiento de carga urbana. El crecimiento continúa a medida que los volúmenes del comercio electrónico aumentan y la entrega de alimentos escala en las metrópolis y ciudades de Nivel 2. Los servicios de almacenamiento y distribución se están expandiendo de manera constante, respaldados por centros de consolidación urbana que actúan como puntos de preparación para el microcumplimiento. El segmento de valor añadido, aunque más pequeño hoy en día, registra una CAGR del 3,67% a medida que los clientes demandan logística inversa, seguimiento en tiempo real y servicios especializados.
La digitalización está reconfigurando la economía de los servicios. La optimización de rutas habilitada con IA eleva la utilización de los vehículos, mientras que la facturación automatizada reduce los ciclos de back-office para los operadores de nivel medio. El sector de logística intraurbana de la India combina cada vez más el transporte con la gestión de inventarios, lo que permite a los remitentes externalizar flujos de trabajo integrados. El cumplimiento medioambiental es otro catalizador: los remitentes valoran a los socios que certifican sus flotas con normas BS6 y despliegan furgonetas eléctricas, posicionando los servicios de valor añadido como un factor diferenciador en las licitaciones de contratos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Negocio: Liderazgo B2C con Emergencia de C2C
El modelo B2C dominó el mercado de logística intraurbana de la India con una contribución de ingresos del 58,30% en 2025, resultado directo de la aceleración del comercio electrónico y la preferencia del consumidor por la entrega a domicilio. La asociación de Amazon con Ferrocarriles Indios, que escala a más de 120 rutas interurbanas, ilustra cómo las grandes plataformas integran las rutas troncales nacionales con la distribución urbana. Los envíos B2B siguen siendo significativos, especialmente para bienes de consumo de rápida rotación y farmacéuticos, pero su crecimiento es más lento en relación con los paquetes minoristas.
Las entregas C2C, aunque representan hoy solo una cuota de un dígito, se están acelerando al 3,38% a medida que la capa de logística abierta de ONDC nivela las barreras de entrada. Las personas que venden en redes sociales ahora pueden acceder a redes de paquetería estándar a tarifas casi empresariales, expandiendo los volúmenes de envíos entre particulares. Para las empresas de logística, C2C representa un mecanismo de utilización incremental, llenando la capacidad de retorno y suavizando las cargas de trabajo en horas pico.
Por Velocidad de Entrega: Los Servicios de Entrega en el Mismo Día Lideran la Innovación
Los servicios de entrega en el mismo día representaron el 53,40% del mercado de logística intraurbana de la India en 2025 y se proyecta que crezcan más rápido con una CAGR del 4,41%. Los centros de microcumplimiento ubicados a 3-5 km de los clusters residenciales densos permiten entregas en 30 minutos para pedidos de comestibles y farmacéuticos. Los operadores utilizan IA para agrupar pedidos geográficamente, reduciendo el tiempo de espera en los nodos de recogida.
Los servicios de entrega al día siguiente (24-48 horas) mantienen su relevancia para SKU de mayor volumen y suburbios remotos donde la economía de la entrega en el mismo día es desafiante. Plataformas como CityXfer se especializan en artículos de gran formato, logrando menores tasas de daños mediante equipos capacitados y sistemas de sujeción personalizados. La diferenciación en el mercado depende de la fiabilidad del servicio y los plazos de entrega estimados transparentes más que de la velocidad por sí sola, lo que impulsa a los transportistas a invertir en etiquetas IoT y aplicaciones orientadas al cliente que proporcionan ubicaciones de furgonetas en tiempo real.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: El Comercio Electrónico Minorista Impulsa la Evolución del Mercado
El comercio electrónico minorista representó el 46,62% del tamaño del mercado de logística intraurbana de la India en 2025 y se prevé que registre una CAGR del 4,73% hasta 2031. Moda, belleza y electrónica lideran el rendimiento de SKU, pero los productos de alimentación y salud básicos están aumentando debido a la confianza del consumidor en los productos perecederos en línea. El segmento de atención sanitaria gana tracción a través de estrictos requisitos de cadena de frío que favorecen a los operadores organizados con microcentros de temperatura controlada.
La logística inversa se está expandiendo junto con las ventas, particularmente en confección, donde las tasas de devolución superan el 20%. Los proveedores especializados ofrecen controles de calidad a domicilio y reembolsos instantáneos, mejorando la experiencia del cliente. Las categorías de electrodomésticos de gran tamaño y mobiliario impulsan la demanda de equipos de dos técnicos capacitados en montaje y recogida inversa, añadiendo complejidad pero también capas de servicio de alto margen dentro del sector de logística intraurbana de la India.
Análisis Geográfico
La concentración regional sigue siendo pronunciada, aunque los vectores de crecimiento se están desplazando. El norte y el oeste de la India, anclados por la Región de la Capital Nacional de Delhi y la Región Metropolitana de Mumbai, continúan acaparando una gran parte del mercado de logística intraurbana de la India. La Región de la Capital Nacional de Delhi encabezó las transacciones inmobiliarias de 2024 con 36 operaciones, mientras que Mumbai absorbió 407 acres de suelo industrial. Ambas regiones se benefician de autopistas y conexiones portuarias que acortan los trayectos troncales entrantes, alimentando densas redes de última milla.
Los estados del sur proporcionan el siguiente escalón de expansión. La economía centrada en la tecnología de Bengaluru impulsa flujos de paquetes premium, y la Carretera de Circunvalación Regional de 340 km de Hyderabad está abriendo corredores en terrenos vírgenes para instalaciones de Categoría A. Chennai y la Región de la Capital Nacional de Delhi conjuntamente contribuyeron con aproximadamente el 50% del arrendamiento de almacenamiento en 2024, reflejando una demanda persistente de activos de consolidación urbana. Los incentivos estatales para paneles solares en tejados y carga de vehículos eléctricos fomentan instalaciones sostenibles que reducen los costos del ciclo de vida.
El este, aunque más pequeño, está ganando impulso gracias a la modernización portuaria en Kolkata y Paradip. Los corredores dedicados de carga bajo la política Act East desbloquean nuevos accesos al hinterland, permitiendo a los remitentes evitar las congestionadas rutas trans-occidentales. El sistema de ventanilla única de Odisha reduce los ciclos de aprobación para los parques logísticos, atrayendo a inversores de primera ola que apuntan a clusters ricos en minerales y bases minoristas en crecimiento en Bhubaneswar y Cuttack. La trayectoria de cada región subraya la necesidad de que los planificadores de redes mantengan huellas de activos ágiles alineadas con la granularidad de la demanda local.
Panorama regulatorio
El panorama regulatorio de la logística intraurbana en India está determinado por programas nacionales que estandarizan procesos y mejoran la coordinación multimodal, liderados por la División de Logística de DPIIT y la gobernanza del Plan Maestro Nacional PM Gati Shakti (incluido el Grupo Empoderado de Secretarios). Un pilar digital clave es la Plataforma de Interfaz Logística Unificada (ULIP), que el gobierno posiciona como una capa de interoperabilidad para reducir la fricción documental en los flujos de trabajo logísticos.
En 2025-2026, las medidas de política también reforzaron y clarificaron los marcos operativos que afectan a las redes de distribución urbana conectadas con puertos y ferrocarriles. La Ley de Transporte de Mercancías por Mar de 2025 (Carriage of Goods by Sea Act, 2025) formalizó las responsabilidades y obligaciones de los transportistas bajo los conocimientos de embarque, mientras que la implementación a nivel nacional por parte de CBIC de las Regulaciones de Manifiesto de Carga Marítima y Transbordo (SCMTR) continuó con un alivio de transición para la presentación de mensajes electrónicos extendido hasta el 31 de agosto de 2026. En cuanto a los flujos de carga y contenedores que alimentan la distribución urbana, Indian Railways anunció reformas para julio de 2026, incluida una licencia unificada Pan-India para operadores de trenes de contenedores y estructuras tarifarias de flete simplificadas, respaldando transferencias más fluidas de troncal a ciudad para redes integradas.
Análisis de la cadena de valor
La cadena de valor de la logística intraurbana en India generalmente comienza con la generación de demanda por parte de plataformas de comercio electrónico, tiendas oscuras de comercio rápido, minoristas, pymes y remitentes empresariales, seguida de la orquestación de pedidos (aplicaciones, motores de despacho y tiempos estimados de llegada al cliente), recolección y primera milla, clasificación o cross-docking en microcentros urbanos, y entrega de última milla utilizando motocicletas, triciclos, vehículos comerciales ligeros (LCV) y, cada vez más, vehículos ligeros eléctricos. En paralelo, el procesamiento de devoluciones y la logística inversa están ganando peso, lo que requiere inspección a domicilio, clasificación para reventa y reincorporación al inventario o traslado hacia canales de reacondicionamiento y liquidación.
Las capas iniciales y habilitadoras incluyen propietarios de flotas y socios conductores, arrendadores y desarrolladores de instalaciones para sitios de micro-fulfillment, fabricantes de vehículos (OEM) y socios del ecosistema de vehículos eléctricos (carga, baterías), y plataformas digitales y de infraestructura gubernamentales que reducen los costos de coordinación. PM Gati Shakti ha integrado 57 ministerios y departamentos centrales con más de 1.700 capas de datos (a noviembre de 2025), lo que respalda una planificación más coordinada de parques logísticos, vías de acceso y nodos multimodales que en última instancia determinan la alimentación y evacuación intraurbana. Los cuellos de botella se ubican cada vez más más allá de puertos y terminales, incluida la congestión en las vías de acceso, el estacionamiento y las áreas de espera limitadas, y los retrasos en las estaciones de carga de contenedores, lo que empuja a los operadores hacia centros de consolidación y programación de muelles por franjas horarias para proteger los acuerdos de nivel de servicio (SLA) de entrega.
Panorama Competitivo
El mercado de logística intraurbana de la India está moderadamente fragmentado pero se está consolidando a medida que la tecnología y el cumplimiento normativo elevan los umbrales operativos. La adquisición de Ecom Express por parte de Delhivery por Rs 1.407 crore amplía su alcance de última milla y diversifica las líneas de servicio hacia geografías de Nivel 3. La profundización de la asociación de Amazon con Ferrocarriles Indios e India Post extiende su acceso a 160.000 oficinas de correos sucursales, llenando las brechas de red donde las flotas privadas son escasas.
La interoperabilidad digital a través de ONDC permite a las pequeñas empresas de mensajería conectarse a pilas de enrutamiento unificadas, intensificando la competencia de precios al tiempo que amplía la cobertura de paquetes. Especialistas centrados en IA como COGOS Technologies utilizan análisis predictivo para hacer coincidir cargas con capacidad ociosa en más de 300 ciudades, respaldados por financiación semilla reciente que acelera el despliegue de plataformas. El cumplimiento de las normas medioambientales y las regulaciones de seguridad de los trabajadores de la economía colaborativa favorece a los operadores capitalizados que pueden financiar actualizaciones de flota BS6 y esquemas de seguridad social, desplazando gradualmente a los microoperadores con capital insuficiente.
A medida que los líderes del mercado convergen en soluciones integradas, la diferenciación se desplaza hacia la calidad del servicio y la transparencia de datos. Las API de seguimiento en tiempo real, los paneles de autoservicio para clientes y los módulos de informes de carbono son ahora expectativas de referencia en las licitaciones de contratos. Las alianzas entre startups de tecnología de carga y operadores logísticos terceros tradicionales están proliferando para combinar la agilidad digital con la densidad de activos, configurando un panorama donde la escala y la tecnología coexisten como dos pilares del ventaja competitiva.
Líderes del Sector de Logística Intraurbana de la India
Delhivery
Blue Dart Express
Shadowfax
Ekart Logistics
CityXfer
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un área importante de oportunidad es la formalización impulsada por la tecnología de los envíos de pymes y la utilización de flotas en ciudades de nivel 2 y nivel 3, donde la reserva basada en plataformas, los precios dinámicos y el enrutamiento pueden sustituir la contratación ad hoc. La evidencia de este cambio incluye los hallazgos de un informe de C-DEP e IIT Delhi (enero de 2026) que indica que el 71% de los usuarios y el 97% de los pedidos en plataformas de logística intraurbana habilitadas tecnológicamente están relacionados con negocios, y que el 95% de las pymes encuestadas reportaron una mejora en la entrega a tiempo. Los operadores que combinan una presencia de microcentros con agregación basada en aplicaciones pueden usar este perfil de demanda para construir rutas más densas, estabilizar los ingresos de los conductores y agregar servicios de valor añadido como la reconciliación de pagos contra entrega (COD), la recolección de devoluciones y las API de comprobante de entrega.
Otro espacio en blanco se encuentra en la intersección de la logística urbana y la infraestructura multimodal nacional, donde la integración digital y un transporte urbano de carga más limpio se están convirtiendo en diferenciadores de contratación. La interoperabilidad impulsada por ULIP y los esfuerzos gubernamentales hacia la estandarización crean espacio para que los proveedores logísticos convierten las integraciones (FASTag, GPS, factura electrónica de tránsito y conectores de ERP empresariales) en productos y las vendan como parte de la distribución urbana contratada. En la capa de activos, el avance hacia flotas eléctricas de última milla se está traduciendo en implementaciones concretas, incluida la iniciativa de junio de 2026 de Delhivery con Bajaj Auto para desplegar los eCarts Bajaj RIKI, lo que respalda un menor costo operativo por entrega en zonas densas y se alinea con las restricciones emergentes de calidad del aire a nivel ciudad. En la NCR, el debate político sobre trasladar la carga de camiones diésel de larga distancia a camiones eléctricos antes de ingresar a Delhi, apoyado por centros de intercambio de carga multimodal propuestos, destaca una vía para que los operadores de centros de consolidación y los especialistas en logística de vehículos eléctricos se asocien con agencias públicas y grandes remitentes en corredores de carga urbana conformes.
Desarrollos recientes del sector
- Junio de 2026: Delhivery se asoció con Bajaj Auto para desplegar 200 eCarts Bajaj RIKI para la entrega de última milla en la primera fase. La alianza sustenta la vía de electrificación de Delhivery para rutas intraurbanas densas, donde la utilización de arranque y parada y las restricciones de acceso a la acera determinan la economía unitaria. También profundiza la colaboración entre un integrador logístico y un fabricante de equipos originales (OEM) en torno a vehículos de entrega urbana diseñados específicamente para ese fin.
- Diciembre de 2025: Delhivery lanzó un servicio de envío intraurbano a demanda en Mumbai y Hyderabad, tras despliegues anteriores en Delhi-NCR y Bengaluru. La expansión amplió la base direccionable para envíos intraurbanos sensibles al tiempo más allá de las redes de paquetería interurbana y fortaleció la posición de Delhivery en casos de uso de entrega el mismo día e hiperlocal. La escalada en las principales áreas metropolitanas también aumenta la presión competitiva sobre los agregadores intraurbanos establecidos y las redes de mensajería urbana.
- Octubre de 2024: El Departamento de Correos y Amazon firmaron un memorando de entendimiento para expandir la colaboración en paquetería en 160.000 oficinas de correos. El acuerdo fortaleció el alcance de última milla en barrios urbanos densos y códigos postales periféricos donde las redes privadas enfrentan un mayor costo marginal por entrega. También reforzó el papel de India Posts como socio troncal para la distribución y las devoluciones intraurbanas impulsadas por el comercio electrónico.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado indio de logística intraurbana se define como el movimiento y manejo pagado de mercancías dentro de los límites de una ciudad, abarcando la recolección, la clasificación, el transporte de corta distancia y la entrega que ocurren dentro de las áreas urbanas indias.
Exclusiones del alcance: excluimos el transporte troncal interurbano, el transporte de carga internacional y los servicios de movilidad de pasajeros que no están vinculados al movimiento de mercancías.
Descripción general de la segmentación
- Por Servicio
- Transporte
- Almacenamiento y Distribución
- Servicios de Valor Añadido
- Por Modelo de Negocio
- B2B
- B2C
- C2C
- Por Velocidad de Entrega
- Entrega en el mismo día (< 24 h)
- Entrega al día siguiente (24-48 h)
- Por Industria de Usuario Final
- Comercio Electrónico Minorista
- Moda y Estilo de Vida
- Belleza, Bienestar y Cuidado Personal
- Hogar y Mobiliario
- Electrónica de Consumo y Electrodomésticos
- Atención Sanitaria y Suministros Médicos
- Otros
- Por Nivel de Ciudad
- Metrópolis de Nivel 1
- Ciudades de Nivel 2
- Nivel 3 e Inferior
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado y fundamentar nuestros supuestos sobre la demanda de carga urbana y la economía operativa. Consultamos fuentes públicas como el Ministerio de Transporte por Carretera y Autopistas, el Ministerio de Comercio e Industria (estadísticas comerciales) y el Banco de Reserva de India para indicadores macroeconómicos que influyen en las entregas urbanas. También utilizamos publicaciones de agencias como NITI Aayog y documentos abiertos de transporte urbano y carga publicados por organismos municipales cuando estaban disponibles.
Para vincular estos datos con los grupos de ingresos, revisamos informes anuales de empresas, presentaciones a inversionistas, cobertura de prensa creíble y actualizaciones de asociaciones industriales sobre almacenamiento, entrega exprés y actividad de logística de comercio electrónico. Cuando fue útil, también utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de cadena de suministro logístico y tarifas de flete para verificar rangos de precios y combinaciones de servicios. La lista de fuentes documentales aquí es ilustrativa, y también utilizamos referencias públicas y de pago adicionales para recopilar datos, validar supuestos y aclarar brechas.
Entrevistas y encuestas primarias
En India, consultamos a operadores logísticos, propietarios de flotas, gerentes de almacenes, cargadores y participantes del comercio digital. Sus aportes ayudan a acotar las suposiciones sobre distancia de entrega, utilización de vehículos, precios, mezcla de servicios y niveles de ciudad. Las discusiones de seguimiento se utilizan para resolver lagunas en la evidencia documental y explicar las diferencias entre los modelos operativos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 15% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 30% |
| Jugadores más pequeños: 25% | Gerentes: 55% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo donde el consumo urbano y la intensidad de entrega se traducen en un grupo de demanda intraurbana direccionable, que luego se aplica a las combinaciones de servicios comúnmente observadas en las ciudades indias. Los totales se corroboran mediante verificaciones selectivas de abajo hacia arriba, como el precio muestreado por entrega o por viaje multiplicado por los volúmenes observados. También realizamos verificaciones de canal para los cargos de almacenamiento y distribución, y usamos esos resultados para ajustar la cifra final.
Las entradas clave del modelo incluyen el impulso de pedidos de comercio electrónico en las principales ciudades, la participación de servicio del mismo día frente al día siguiente, la utilización de vehículos y la duración promedio de viaje para recorridos intraurbanos, la dirección del costo de combustible y conductores que influye en los precios, y la división de ingresos entre el transporte puro y el almacenamiento o los servicios de valor añadido (como empaque y manejo de efectivo, cuando corresponda). Cuando no son factibles agregaciones completas, los valores faltantes se manejan con proxies de nivel de ciudad y rangos de sensibilidad que se probaron con operadores para evitar resultados extremos.
Para el pronóstico, se utilizó análisis de escenarios para poder reflejar diferentes trayectorias de demanda para el consumo urbano y la adopción de velocidad de servicio sin depender de un único supuesto de crecimiento lineal. Luego, los supuestos se revisaron con los encuestados primarios, y el pronóstico se ajustó donde se esperaba que las adiciones de capacidad, los reajustes de precios o los cambios regulatorios modificaran el comportamiento a corto plazo.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones, comenzando con pruebas de consistencia interna en la combinación de servicios, los precios y el volumen implícito. Luego comparamos los resultados con señales independientes, como indicadores de actividad de carga urbana y comentarios reportados sobre el desempeño logístico. Cuando una variación estaba fuera de un rango razonable, se replantearon los supuestos, y cuando fue necesario volvimos a contactar a los mismos tipos de expertos para confirmar qué cambió y por qué.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones paso a paso de los analistas, para que la lógica de cálculo, el manejo de unidades y la conversión de divisas se mantengan consistentes. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales que pueden modificar la demanda o los precios a corto plazo. Justo antes de la entrega, se realiza una última revisión para garantizar que los clientes reciban la visión más actual disponible en ese momento.
Estimación de Mordor Intelligence del mercado indio de logística intraurbana comparada con otras estimaciones publicadas
Los valores de mercado publicados para la logística intraurbana en India pueden parecer muy distantes entre sí porque el límite del mercado no siempre se trata de la misma manera, y porque los supuestos de precios y volumen cambian rápidamente entre niveles de ciudad. Las diferencias también aparecen cuando una estimación utiliza un escenario de crecimiento más rápido para la densidad de entregas de comercio electrónico, mientras que otra se mantiene más cercana a la utilización actual y a las tarifas vigentes.
La tabla de referencia muestra una dispersión notable que proviene principalmente de lo que se incluye como ingresos intraurbanos y de cómo se tratan el almacenamiento y los servicios de valor añadido. En el modelo de Mordor Intelligence, el conteo se limita al movimiento de mercancías que permanece dentro de los límites de la ciudad, y las velocidades de servicio y las combinaciones de usuarios finales se validan mediante verificaciones con operadores y remitentes, en lugar de asumirse como un promedio nacional plano.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 33,50 mil millones de USD (2025) | |
| Asociación Industrial A | 29,10 mil millones de USD (2025) | Esta estimación parece enfatizar los ingresos de transporte principal y puede subestimar las tarifas de almacenamiento y distribución que se incluyen en los contratos intraurbanos, lo que puede reducir el total en mercados con ofertas de servicios mixtas. |
| Consultora Global B | 40,20 mil millones de USD (2025) | Esta cifra probablemente utiliza un alcance más amplio que combina lo intraurbano con tramos adyacentes de última milla e interurbanos en redes integradas, y puede aplicar supuestos agresivos de densidad de pedidos urbanos y escalada de precios sin calibración a nivel de niveles de ciudad. |
Leyendo la tabla en conjunto, la cifra más baja es coherente con una definición de ingresos más estrecha, mientras que la cifra más alta se ajusta a un alcance logístico más amplio y a supuestos de precios más sólidos. Nuestro enfoque se mantiene rastreable porque cada paso se vincula a la actividad observable de la ciudad, la combinación de servicios y rangos de precios prácticos, lo que hace que la cifra final sea más fácil de explicar y repetir cuando lleguen nuevos datos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de logística intraurbana de la India?
El mercado está valorado en USD 34.930 millones en 2026 y se prevé que alcance USD 43.060 millones en 2031.
¿Qué segmento de servicio tiene la mayor cuota?
Los servicios de transporte concentran el 70,35% de los ingresos de 2025, subrayando su papel central en el flete urbano.
¿Con qué rapidez impulsa el comercio electrónico minorista el crecimiento?
El comercio electrónico minorista representa el 46,62% de los ingresos de 2025 y se está expandiendo a una CAGR del 4,73% hasta 2031.
¿Qué segmento de velocidad de entrega crece más rápido?
La entrega en el mismo día lidera con una cuota del 53,40% y una CAGR del 4,41% a medida que los consumidores demandan cumplimiento inmediato.
¿Qué iniciativas gubernamentales respaldan al sector?
PM-Gati Shakti y la Política Nacional de Logística están invirtiendo en parques multimodales, plataformas digitales y marcos de reducción de costos.
¿Cómo está afectando la consolidación a la competencia?
Adquisiciones como la toma de control de Ecom Express por parte de Delhivery están creando plataformas integradas con mayor cobertura geográfica y tecnología avanzada.
Última actualización de la página el:



