
Tamaño y participación del mercado de dispositivos de monitoreo de glucosa en sangre de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
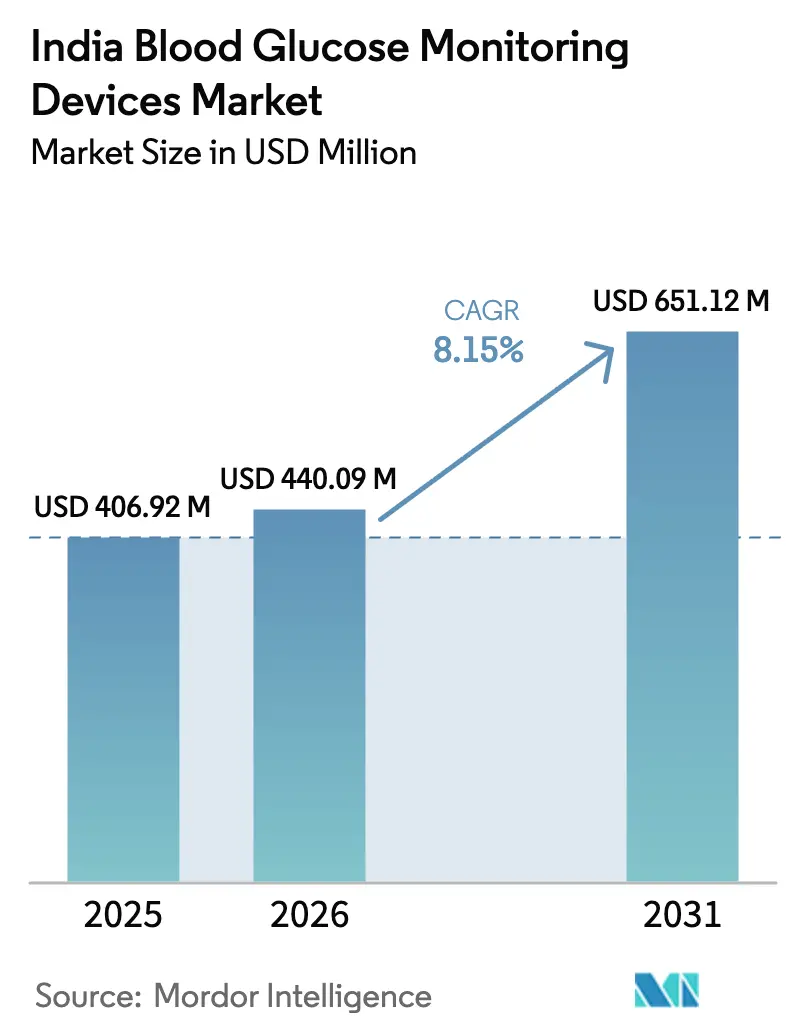
| Tamaño del mercado en el año base (2025) | 406.92 Millones de dólares |
| Tamaño del Mercado (2026) | 440.09 Millones de dólares |
| Tamaño del Mercado (2031) | 651.12 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.15 % |
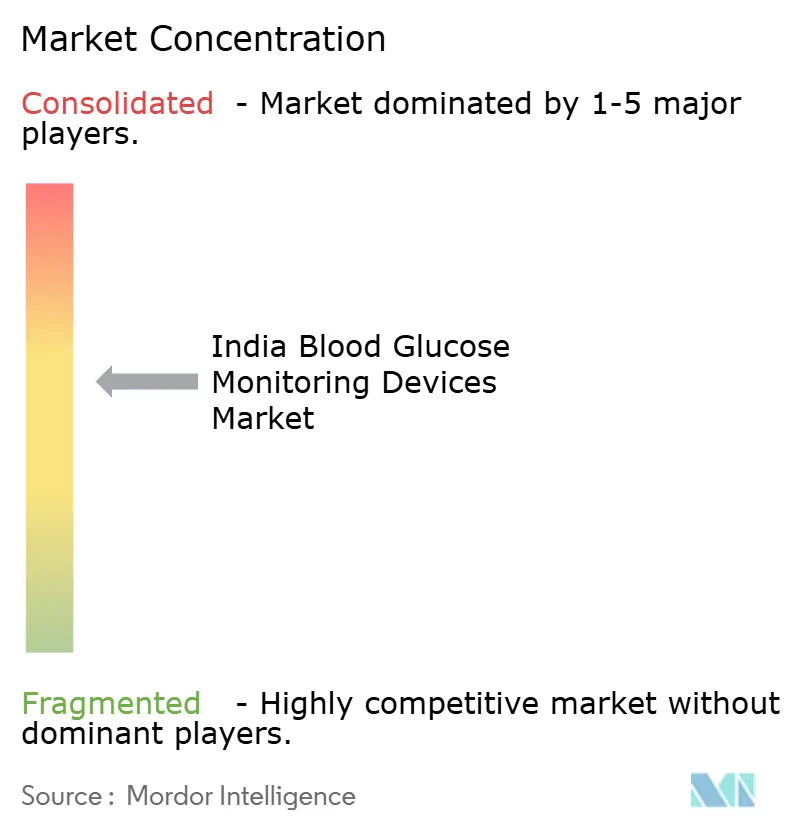
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de dispositivos de monitoreo de glucosa en sangre de India por Mordor Intelligence
El tamaño del mercado de dispositivos de monitoreo de glucosa en sangre de India fue valorado en USD 406,92 millones en 2025 y se estima que crecerá desde USD 440,09 millones en 2026 hasta alcanzar USD 651,12 millones en 2031, a una CAGR del 8,15% durante el período de pronóstico (2026-2031). El aumento de la prevalencia de la diabetes, el sólido apoyo de políticas para dispositivos asequibles y el rápido desplazamiento hacia una atención habilitada digitalmente están sustentando esta expansión. La mayor distribución de tiras reactivas de bajo precio a través de la red Jan Aushadhi está duplicando la frecuencia de análisis por paciente, mientras que las plataformas de telemedicina para diabetes han normalizado el monitoreo remoto en más del 40% de las consultas urbanas[1]Fuente: Fundación India de Equidad de Marca, "Pradhan Mantri Bhartiya Janaushadhi Pariyojana (PMBJP)," ibef.org . La creciente penetración de las farmacias en línea, los incentivos vinculados a la producción para la fabricación nacional y las nuevas directrices de los seguros sobre el reembolso del monitoreo continuo de glucosa están ampliando aún más el acceso a tecnologías avanzadas. Al mismo tiempo, los fabricantes enfrentan presión de costos por las tiras del mercado gris y los hábitos de prescripción fragmentados que aún favorecen los glucómetros convencionales, aunque los controles regulatorios en curso y la educación médica dirigida están comenzando a cerrar estas brechas.
Conclusiones clave del informe
- Por tipo de producto, los dispositivos de automonitoreo de glucosa en sangre lideraron con el 83,70% de la participación del mercado de dispositivos de monitoreo de glucosa en sangre de India en 2025, mientras que se proyecta que los sistemas de monitoreo continuo de glucosa se expandirán a una CAGR del 8,78% hasta 2031.
- Por usuario final, los entornos de atención domiciliaria representaron el 52,74% del tamaño del mercado de dispositivos de monitoreo de glucosa en sangre de India en 2025 y avanzan a una CAGR del 8,91% durante 2026-2031.
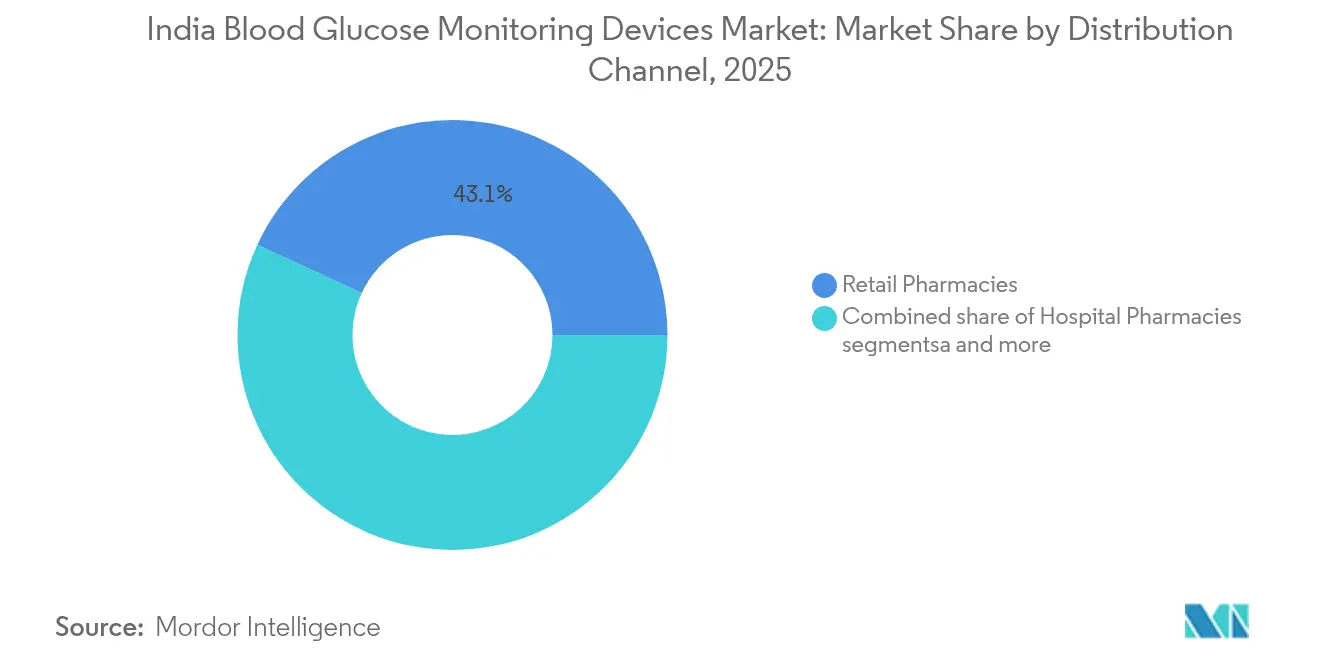
- Por canal de distribución, las farmacias minoristas mantuvieron una participación de ingresos del 43,10% en 2025, mientras que las farmacias en línea registran el crecimiento más rápido con una CAGR del 8,73% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de dispositivos de monitoreo de glucosa en sangre de India
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Creciente prevalencia de la diabetes y detección más temprana | +2.1% | Nacional, con mayor concentración en centros urbanos metropolitanos | Largo plazo (≥ 4 años) |
| Rápida penetración de tiras de automonitoreo de glucosa en sangre asequibles a través de las tiendas Jan Aushadhi | +1.8% | Nacional, con ganancias aceleradas en ciudades de nivel 2 y 3 | Mediano plazo (2-4 años) |
| Adopción generalizada de plataformas de telemedicina para diabetes tras la COVID-19 | +1.5% | Nacional, con adopción temprana en Karnataka, Tamil Nadu y Maharashtra | Corto plazo (≤ 2 años) |
| Reducciones del Impuesto sobre Bienes y Servicios en dispositivos esenciales para la diabetes | +1.2% | Nacional | Mediano plazo (2-4 años) |
| Regulador de seguros que exige el reembolso del monitoreo continuo de glucosa | +0.9% | Centros urbanos con sistemas de atención médica organizada | Largo plazo (≥ 4 años) |
| Programas de fidelización vinculados a aplicaciones que impulsan la adherencia a las tiras reactivas | +0.7% | Ciudades metropolitanas y áreas urbanas de nivel 1 | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente prevalencia de la diabetes y detección más temprana
Las campañas nacionales de detección han identificado una base objetivo de más de 100 millones de personas, incluidos entre 25 y 30 millones de casos no diagnosticados, impulsando la demanda en todas las categorías del mercado de dispositivos de monitoreo de glucosa en sangre de India. La detección en centros de atención primaria ahora identifica la enfermedad entre cinco y siete años antes que hace una década, extendiendo la necesidad de dispositivos de monitoreo de cada paciente hasta tres décadas. La detección intensiva en cinturones semiurbanos está acelerando la adopción de dispositivos entre cohortes más jóvenes que muestran mayor afinidad por las soluciones conectadas. Este cambio también orienta a los formuladores de políticas a apoyar el reembolso del monitoreo continuo, ya que los primeros adoptantes logran un control glucémico superior, reduciendo los costos de complicaciones a largo plazo. En conjunto, estos factores añaden más de +2,0 puntos porcentuales a la CAGR prevista del mercado de dispositivos de monitoreo de glucosa en sangre de India.
Rápida penetración de tiras de automonitoreo de glucosa en sangre asequibles a través de las tiendas Jan Aushadhi
La red Jan Aushadhi suministra tiras a la mitad o una décima parte del precio de las marcas comerciales, reduciendo el gasto mensual en monitoreo a INR 300-500 y duplicando la frecuencia media de análisis semanal. Los consumibles asequibles están desbloqueando la demanda latente en ciudades de nivel 2 y 3, donde la propiedad de glucómetros de marca se mantenía por debajo del 15% tan recientemente como en 2022. Un mayor volumen de tiras reactivas mejora el control glucémico, reforzando la fidelidad al dispositivo y animando a los fabricantes privados a introducir medidores de ingeniería de valor adaptados para estos mercados sensibles al precio. El aumento en el volumen de tiras ejerce una presión positiva significativa sobre el mercado de dispositivos de monitoreo de glucosa en sangre de India, reflejada en un incremento del +1,8% en las previsiones de CAGR.
Adopción generalizada de plataformas de telemedicina para diabetes tras la COVID-19
Las consultas remotas se han normalizado, con un uso urbano que supera el 40% y proyectos piloto en comunidades tribales que están cerrando las brechas de acceso para 104 millones de ciudadanos desatendidos. Estudios que abarcaron más de 7.000 pacientes registraron una caída del 9,6% en la glucosa en ayunas y una reducción del 58,5% en los episodios de hipoglucemia cuando el automonitoreo con apoyo digital orientó el asesoramiento en tiempo real. El respaldo gubernamental a través de la Misión Digital de Salud Ayushman Bharat, que vincula más de 800 aplicaciones de tecnología de salud, garantiza que los datos del medidor fluyan directamente a los registros de salud electrónicos. La sólida evidencia temprana de beneficio clínico impulsa la demanda iterativa de medidores habilitados con IoT y sensores continuos, añadiendo un +1,5% al impulso de crecimiento general.
Reducciones del Impuesto sobre Bienes y Servicios en dispositivos esenciales para la diabetes
El debate de políticas dentro del Consejo del Impuesto sobre Bienes y Servicios sugiere la clasificación de los productos esenciales de monitoreo junto con los medicamentos de uso vital, que ya gozan de impuestos concesionales. Una reducción del 12-18% al 5% recortaría entre un 10% y un 13% de los precios al consumidor, beneficiando especialmente a los equipos de monitoreo continuo de glucosa de alto valor que actualmente dependen de importaciones sujetas a derechos aduaneros. Los fabricantes anticipan un incremento de volumen suficiente para compensar la compresión de márgenes, lo que implica un +1,2% adicional a las previsiones de CAGR una vez que la reforma entre en vigencia.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Hábitos de prescripción médica fragmentados que favorecen los glucómetros convencionales | -1.4% | Nacional, con mayor impacto en áreas rurales y semiurbanas | Largo plazo (≥ 4 años) |
| Importación de tiras de baja calidad del mercado gris que erosiona la confianza en las marcas | -1.1% | Estados fronterizos y principales centros comerciales | Mediano plazo (2-4 años) |
| Presupuesto bajo de los hospitales públicos para la adquisición de sistemas de monitoreo continuo de glucosa | -0.8% | Sistema de salud pública a nivel nacional | Largo plazo (≥ 4 años) |
| Preocupaciones sobre la privacidad de los datos en aplicaciones de monitoreo vinculadas a la nube | -0.5% | Segmentos urbanos educados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Hábitos de prescripción médica fragmentados que favorecen los glucómetros convencionales
Los médicos de atención general brindan el 70% de la atención a la diabetes, pero dedican solo entre tres y cinco minutos por consulta, lo que limita el análisis de herramientas de monitoreo avanzadas. Como resultado, muchos continúan prescribiendo glucómetros más antiguos con los que se familiarizaron en la facultad de medicina. Los médicos rurales, que atienden a dos tercios de la población, rara vez reciben capacitación de los fabricantes sobre los sistemas continuos, perpetuando la inercia de marca que frena la difusión del monitoreo continuo de glucosa. La orientación inconsistente de múltiples proveedores confunde a los pacientes y reduce la adherencia a los regímenes de análisis óptimos. Este conservadurismo arraigado reduce aproximadamente 1,4 puntos porcentuales de la CAGR proyectada para el mercado de dispositivos de monitoreo de glucosa en sangre de India.
Importación de tiras de baja calidad del mercado gris que erosiona la confianza en las marcas
Las tiras falsificadas, que a menudo ingresan a través del comercio informal fronterizo, se venden a precios hasta un 70% más bajos que los productos regulados, pero pueden desviarse un 20% de los niveles reales de glucosa. Los pacientes que experimentan lecturas inexactas a veces abandonan por completo el automonitoreo, socavando la demanda a largo plazo. La Organización Central de Control de Estándares de Medicamentos puso en marcha campañas de muestreo aleatorio, aunque la aplicación sigue siendo irregular en Punjab, Bengala Occidental y Rajastán. Los propietarios de marcas enfrentan costos adicionales de mercadeo para reconstruir la confianza del consumidor, reduciendo 1,1 puntos porcentuales de las previsiones de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto: El dominio del automonitoreo de glucosa en sangre enfrenta la disrupción del monitoreo continuo de glucosa
Los dispositivos de automonitoreo de glucosa en sangre generaron el 83,70% de los ingresos de 2025, principalmente a través de paquetes de medidor con tiras vendidos a INR 800-1.500 y repuestos con consumibles de bajo costo distribuidos a través de los puntos de venta Jan Aushadhi. Las tiras reactivas siguen siendo el mayor contribuyente, ya que cada nuevo lector genera una demanda recurrente de consumibles. Sin embargo, los sensores de monitoreo continuo de glucosa superan el crecimiento general del mercado con una CAGR del 8,78% a medida que los precios caen y los datos de resultados clínicos se vuelven mainstream. El posible lanzamiento de una solución doméstica de monitoreo continuo de glucosa a INR 1.000 al mes para el ejercicio fiscal 26 podría reconfigurar la asequibilidad e impulsar la adopción masiva.
La base de automonitoreo de glucosa en sangre mantiene una expansión constante porque los compradores por primera vez en ciudades de nivel 2 y 3 continúan prefiriendo la asequibilidad inicial y el funcionamiento sencillo. Sin embargo, los endocrinólogos en las metrópolis están trasladando a los pacientes de alto riesgo a sensores continuos que capturan la variabilidad glucémica y minimizan la hipoglucemia nocturna. Si se materializa la compresión de precios a nivel doméstico, el tamaño del mercado de dispositivos de monitoreo de glucosa en sangre de India para el monitoreo continuo de glucosa podría triplicar su base de 2024 para 2030, erosionando progresivamente la participación del automonitoreo de glucosa en sangre. Las marcas líderes ahora combinan paneles en la nube con medidores tradicionales para defender su posición, lo que refleja la convergencia de características entre las dos categorías.


Por usuario final: Los entornos de atención domiciliaria impulsan la evolución del mercado
La atención domiciliaria concentró el 52,74% de los ingresos de 2025, una ventaja reforzada por la telemedicina de la era pandémica que normalizó el ajuste remoto de dosis. Los pacientes prefieren realizarse las pruebas en casa para evitar costos de transporte y pérdida de ingresos, especialmente donde las clínicas se encuentran lejos. Los hospitales y clínicas dependen de presupuestos públicos intermitentes que a menudo excluyen los sensores avanzados; por lo tanto, los sistemas continuos aún tienen un uso limitado en entornos de internación. No obstante, los centros terciarios en las metrópolis ejecutan programas piloto de monitoreo continuo de glucosa para la diabetes gestacional y pediátrica, demostrando ganancias tangibles en los resultados que podrían justificar adquisiciones futuras.
Las promociones continuas de aplicaciones de fidelización y las suscripciones de reposición automática amplían el cumplimiento de las pruebas en hogares urbanos. El enfoque de las políticas en la gestión de enfermedades no transmisibles dentro de los Ayushman Arogya Mandirs también está alentando a los hogares rurales a aceptar el monitoreo domiciliario bajo la orientación de trabajadores de salud comunitaria. Estas fuerzas combinadas respaldan una CAGR del 8,91% en el segmento domiciliario hasta 2031. Las clínicas siguen siendo responsables de la gestión de casos complejos y la calibración periódica, pero cederán volumen de transacciones al ámbito de la atención domiciliaria a medida que los dispositivos se vuelvan plug-and-play con plataformas de respaldo en teléfonos inteligentes.
Por canal de distribución: Las farmacias en línea reconfiguran el acceso al mercado
Las farmacias minoristas capturaron el 43,10% del valor de 2025 gracias a su arraigada presencia en el vecindario, aunque los canales en línea registran una CAGR del 8,73% impulsada por el cumplimiento en el mismo día y los descuentos agresivos. La escala generada por adquisiciones, como se observa en Reliance-Netmeds y Tata 1mg, extiende el alcance hacia ciudades de nivel 3 donde los puntos de venta físicos tienen dificultades para mantener una amplia gama de unidades de mantenimiento de existencias. Las farmacias hospitalarias siguen siendo vitales para los suministros de atención aguda, pero enfrentan techos presupuestarios que limitan la innovación.
Los millennials urbanos optan por los pedidos a través de aplicaciones incluso para la primera compra de glucómetros, ya que los videos de incorporación y el asesoramiento por chatbot replican la orientación en tienda. La adopción rural se rezaga, pero aumenta a medida que las redes logísticas se expanden bajo la iniciativa India Digital. Los fabricantes adaptan la estrategia de canal reservando los sensores de monitoreo continuo de glucosa premium para ventas en farmacias electrónicas y hospitales estrictamente controladas para reducir el riesgo de falsificación, mientras impulsan los paquetes de automonitoreo de glucosa en sangre de nivel básico a través de Jan Aushadhi y los farmacéuticos convencionales.
Panorama regulatorio
Los dispositivos de monitoreo de glucosa en sangre en la India (incluidos los glucómetros, las tiras de prueba y los sistemas de monitoreo continuo de glucosa clasificados como diagnósticos in vitro) están regulados por la Drugs and Cosmetics Act, 1940, y se gestionan a través de las Medical Devices Rules, 2017 (MDR 2017). La supervisión diaria la lleva a cabo la Central Drugs Standard Control Organization (CDSCO) a través de la Central Licensing Authority (CLA), con una clasificación de los dispositivos en Clase A, B, C y D según el riesgo, lo que a su vez determina la vía de registro y licencia para la importación y la fabricación nacional.
Según la MDR 2017, la concesión de licencias basada en sistemas y la agrupación de productos son relevantes para los conjuntos de monitoreo de glucosa (medidor, tiras y soluciones de control). Esto afecta la forma en que las empresas estructuran los expedientes y gestionan los cambios posteriores a la comercialización en los diferentes SKU agrupados. La CDSCO también ha hecho referencia a criterios de aceptación para tiras de prueba de glucosa en sangre y reactivos a través de circulares y guías previas, lo que a su vez determina las actividades de vigilancia y aplicación relacionadas con tiras de baja calidad o falsificadas.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de monitoreo de glucosa en sangre en la India comienza con el abastecimiento ascendente de biosensores electroquímicos, enzimas y reactivos para tiras, microelectrónica y semiconductores, y componentes plásticos y de precisión. Luego avanza hacia el diseño de dispositivos, el ensamblaje o la fabricación integral, y las pruebas de calidad alineadas con los requisitos de la MDR 2017 para los IVD. En el caso de la CGM, la cadena depende más de las importaciones debido a la mayor complejidad de los sensores y la electrónica, mientras que los medidores de SMBG y sus consumibles permiten un ensamblaje y empaquetado local más amplio, con una demanda recurrente de tiras que constituye una capa de ingresos recurrentes clave para muchas marcas.
En la parte descendente, los productos llegan a los clientes a través de farmacias hospitalarias, farmacias minoristas y farmacias en línea de rápida expansión. Canales de interés público como Jan Aushadhi influyen tanto en el precio como en el volumen de las tiras. El Department of Pharmaceuticals ha utilizado el esquema Production Linked Incentive (PLI) para dispositivos médicos con el fin de respaldar la inversión en las distintas categorías de dispositivos, fomentando la localización de insumos críticos y la capacidad de fabricación para reducir la exposición a los tiempos de entrega de importación y mejorar la continuidad del suministro nacional.
Panorama competitivo
Los principales actores globales Abbott, Roche y Medtronic dominan el suministro de tecnología avanzada, pero enfrentan presiones de precios en un mercado donde los dispositivos sofisticados aún son importados. La plataforma FreeStyle de Abbott lidera la penetración del monitoreo continuo de glucosa, aunque su reciente retiro de un sensor de bajo costo subraya los desafíos de rentabilidad. El campeón nacional Morepen Laboratories mantiene una participación significativa de los medidores de automonitoreo de glucosa en sangre y está duplicando su capacidad mientras desarrolla un sistema de monitoreo continuo de glucosa a INR 1.000 al mes previsto para el ejercicio fiscal 26.
Las alianzas estratégicas están redefiniendo la competencia: Abbott y Medtronic planean integrar FreeStyle Libre con bombas de insulina de circuito cerrado, apuntando a pacientes en terapia intensiva con un ecosistema digital integral. Innovadores de dispositivos ponibles como GOQii y Eyva están probando sensores no invasivos que podrían abrir segmentos adyacentes de bienestar. El esquema de Incentivos Vinculados a la Producción financia 19 proyectos de dispositivos, ayudando a las empresas locales a pasar del ensamblaje a la fabricación integral, lo que podría comprimir los costos tanto de sensores como de tiras[2]Fuente: Oommen C. Kurian, "Expansión Rápida de Jan Aushadhi: Un Análisis Subnacional," orfonline.org . En general, los cinco principales proveedores representan algo menos del 60% de los ingresos, lo que refleja un sector moderadamente concentrado que se está difundiendo de manera constante a medida que crece la capacidad nacional.
Líderes de la industria de dispositivos de monitoreo de glucosa en sangre de India
Abbott
F. Hoffmann-La Roche Ltd
Medtronic plc.
Ascensia Diabetes Care Holdings AG
Arkray Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El espacio en blanco es más visible en la intersección entre asequibilidad y atención digital, donde la adopción aumenta cuando los consumibles tienen precios más bajos y las lecturas pueden compartirse de forma remota. En el contexto del mercado, el canal Jan Aushadhi ya ha reducido el gasto en tiras a aproximadamente INR 300-500 al mes, mientras que la Ayushman Bharat Digital Mission, que vincula más de 800 aplicaciones de tecnología sanitaria, ofrece un conducto práctico para cargar las lecturas en los registros de pacientes y en los flujos de trabajo de teleatención de la diabetes. Esa combinación crea espacio para que los fabricantes y las plataformas se diferencien mediante herramientas de adherencia vinculadas a aplicaciones, reposición automatizada y paneles clínicos que funcionen tanto con medidores tradicionales como con CGM.
La localización también añade otra capa de oportunidad en la fabricación y el abastecimiento. El marco PLI del Department of Pharmaceuticals y la agenda más amplia de localización de tecnología médica hacen hincapié en las capacidades relacionadas con sensores, reactivos y electrónica, tanto para las tiras de SMBG como para los sistemas de CGM. Con los hospitales públicos limitados en la adquisición de sensores avanzados y las tiras del mercado gris debilitando la confianza en algunos canales, las ofertas que combinan un suministro verificado, un control de canal más estricto (especialmente a través de farmacias en línea organizadas) y estrategias estandarizadas de agrupación de productos bajo la MDR 2017 crean un espacio en blanco viable tanto para proveedores multinacionales como nacionales.
Desarrollos recientes del sector
- Junio de 2026: Ascensia Diabetes Care lanza las agujas para pluma CONTour Comfort, ampliando la cartera Contour. El lanzamiento amplía el mercado de accesorios de CGM/SMBG y fortalece el ecosistema Contour. La medida mejora la experiencia del usuario y la adherencia, respaldando el crecimiento del ecosistema Contour.
- Febrero de 2026: Abbott lanza la nueva generación FreeStyle Libre 2 Plus en la India. El lanzamiento amplía la disponibilidad de dispositivos de CGM en la India y ampl��a las opciones de monitoreo en tiempo real. Fortalece el ecosistema de salud digital de Abbott en la India mediante monitoreo y alertas en tiempo real.
- Febrero de 2026: Abbott y Novo Nordisk India se asocian para comercializar semaglutida Extensior en la India. La asociación amplía la cartera de manejo de la diabetes en el país más allá de los dispositivos de monitoreo. Amplía el acceso a una atención integral de la diabetes mediante una oferta de productos combinada.


Marco de la metodología de investigación y alcance del informe
Definición y cobertura del mercado
Para esta metodología, el mercado de dispositivos de monitoreo de glucosa en sangre de la India abarca los ingresos generados por productos utilizados para medir los niveles de glucosa con fines de manejo y detección de la diabetes en entornos domésticos y clínicos en toda la India.
Exclusiones del alcance: excluimos los fármacos para la diabetes, los dispositivos de administración de insulina y los analizadores de laboratorio generales que no se utilizan para el monitoreo rutinario de glucosa a nivel del paciente o del punto de atención.
Descripción general de la segmentación
- Por tipo de producto
- Dispositivos de automonitoreo de glucosa en sangre (SMBG)
- Dispositivos de glucómetro
- Tiras reactivas
- Lancetas
- Sistemas de monitoreo continuo de glucosa (CGM)
- Sensores
- Duraderos (receptores y transmisores)
- Dispositivos de automonitoreo de glucosa en sangre (SMBG)
- Por usuario final
- Hospitales y clínicas
- Entornos de atención domiciliaria
- Centros de diagnóstico
- Por canal de distribución
- Farmacias hospitalarias
- Farmacias minoristas
- Farmacias en línea
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con señales de salud pública y regulatorias para enmarcar la demanda y la disponibilidad de productos, y luego utilizamos esos insumos como parámetros de referencia para el modelo. Los insumos comunes provinieron de fuentes como las estimaciones de diabetes de la International Diabetes Federation (IDF), las actualizaciones del National Health Mission y el programa NPCDCS, las publicaciones del Ministry of Health and Family Welfare, y las guías y notificaciones públicas de la CDSCO.
Del lado de la oferta, verificamos la dirección de las importaciones y el comercio utilizando estadísticas comerciales del Gobierno de la India y resúmenes de comercio vinculados a aduanas (cuando fueron accesibles). El contexto de precios se respaldó con portales públicos de licitaciones y avisos de adquisición hospitalaria. Para evitar depender únicamente de afirmaciones narrativas, también utilizamos informes anuales de empresas, presentaciones para inversores y cobertura de prensa de renombre para captar cambios de mezcla, como la adopción de CGM y los patrones de uso de tiras. Cuando se utilizó una suscripción privada, esta se limitó a inteligencia financiera empresarial, noticias y análisis financiero, bases de datos de patentes, y vistas de importación o exportación a nivel de envío que ayudan a validar lo que ya es visible en fuentes públicas. Estos ejemplos son solo indicativos, y también recurrimos a otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para traducir la prevalencia general de la diabetes en un grupo de compra realista, y para probar supuestos en torno a los ciclos de reemplazo de dispositivos y los patrones de uso de consumibles. Hablamos con una combinación de distribuidores de dispositivos, socios de canal, médicos clínicos y partes interesadas en adquisiciones en centros de demanda metropolitanos y no metropolitanos, y luego contrastamos la lógica de adopción y precios con expertos del sector que monitorean las tendencias de uso de CGM y SMBG.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 34% | CXOs: 15% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 41% |
| Actores más pequeños: 15% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal comenzó con una construcción descendente del grupo de demanda, en la que las señales de la población diabética se tradujeron en usuarios de monitoreo y luego se convirtieron en un valor anual de dispositivos y consumibles utilizando supuestos de uso y precio. Para mantener el resultado fundamentado, los totales se corroboraron con verificaciones ascendentes selectivas, como el precio de venta promedio (ASP) muestreado por canal, los patrones de venta de los distribuidores y una consolidación ligera de los ingresos visibles de los proveedores cuando las divulgaciones fueron claras.
Entre los insumos clave que movieron el modelo se encuentran la proporción de diabetes diagnosticada y tratada, la frecuencia de pruebas de SMBG por tipo de paciente, la penetración de CGM en usuarios de insulina intensiva, la frecuencia de cambio de sensor, los ciclos de reemplazo de dispositivos y la mezcla entre venta minorista offline, farmacia electrónica y adquisición institucional. También ajustamos por realidades de precios específicas de la India, como las bandas de precio de las tiras, las ofertas combinadas y la brecha entre el precio de lista y el precio realizado en las licitaciones.
Para la previsión, nos basamos principalmente en el análisis de escenarios respaldado por el consenso de expertos sobre las curvas de adopción, ya que la adopción de CGM y los precios no siempre evolucionan de manera uniforme de un año a otro. Cuando las series temporales fueron estables, realizamos verificaciones simples de series temporales para evitar reaccionar de forma exagerada a picos puntuales, y las brechas en la validación ascendente se manejaron mediante rangos conservadores que luego se estrecharon durante llamadas de seguimiento.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante triangulación entre indicadores de demanda, retroalimentación de canal y la coherencia interna de la matemática de unidades y precios. También verificamos saltos abruptos que no coinciden con movimientos conocidos de adopción o precios. Cuando apareció una variación, primero aislamos el factor causante (penetración, uso o ASP), y luego revisamos los supuestos en una segunda ronda de revisión antes de la aprobación final.
Este informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes en el reembolso, medidas regulatorias o cambios de suministro que puedan afectar los precios. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban la visión más actualizada, basada en las señales más recientes disponibles.
Comparación del dimensionamiento del mercado de dispositivos de monitoreo de glucosa en sangre de la India de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para el monitoreo de glucosa en la India a menudo no coinciden porque cada editor traza la línea de manera diferente entre lo que se cuenta como venta de dispositivos y lo que se trata como un flujo de consumibles recurrente, y también eligen diferentes años base. Las diferencias también provienen de la rapidez con la que se supone que aumenta la adopción de CGM, y de si los precios se modelan utilizando precios de lista o precios realizados después de los descuentos de canal.
Los principales factores de discrepancia en la India suelen ser si los sensores de CGM se contabilizan por completo en el valor, si se capta el precio de adquisición institucional y cómo se traducen la frecuencia de reemplazo y de prueba en volúmenes anuales. Algunos estudios también reportan una trayectoria más agresiva al aplicar tasas de penetración altas sin suficientes verificaciones locales, mientras que otros mantienen una referencia temporal de moneda más antigua que puede desplazar el valor en USD de manera notable.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 406,92 millones de USD (2025) | |
| Publicación Comercial A | 366,53 millones de USD (2024) | Utiliza un año anterior y no separa claramente el valor recurrente de sensores y tiras de CGM del valor de los dispositivos durables, lo que puede subestimar la tasa de ejecución constante de consumibles. |
| Rastreador de la Industria B | 440,09 millones de USD (2026) | Se apoya en un titular de un año futuro y puede aplicar una penetración de CGM y una progresión de precios más rápidas sin ajustar completamente la compresión de precios impulsada por licitaciones en las compras institucionales. |
La dispersión en la tabla proviene principalmente del momento temporal y de qué se incluye como valor recurrente, especialmente sensores y tiras, y de la rapidez con la que se permite que la adopción avance en la previsión. Cuando estos elementos se manejan mediante supuestos claros de uso y reemplazo y luego se contrastan con la realidad de precios de canal, la cifra resultante es más fácil de rastrear y reproducir. Este es el enfoque aplicado aquí, y explica el nivel reportado por Mordor Intelligence.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de dispositivos de monitoreo de glucosa en sangre de India en 2026?
El mercado está valorado en USD 440,09 millones en 2026 y se encamina a alcanzar USD 651,12 millones en 2031.
¿Cuál es la CAGR prevista para los dispositivos de monitoreo de glucosa en sangre en India?
Se estima que los ingresos agregados crecerán a una CAGR del 8,15% entre 2026 y 2031.
¿Qué categoría de producto domina las ventas?
Los dispositivos de automonitoreo de glucosa en sangre lideran con una participación del 83,70%, aunque los sistemas continuos están ganando terreno con mayor rapidez.
¿Por qué los entornos de atención domiciliaria están creciendo más rápidamente?
La adopción de la telemedicina y la asequibilidad de las tiras Jan Aushadhi hacen que las pruebas en el hogar sean más convenientes y rentables, impulsando una CAGR del 8,91%.
¿Cómo están cambiando las farmacias en línea la distribución de dispositivos?
Las farmacias electrónicas aprovechan la entrega rápida y los descuentos profundos, registrando una CAGR del 8,73% y ampliando el acceso a medidores avanzados más allá de las metrópolis.
¿Qué medidas de política podrían reducir los costos de los dispositivos?
Las propuestas de reducción del Impuesto sobre Bienes y Servicios en dispositivos médicos esenciales y las subvenciones de Incentivos Vinculados a la Producción para la fabricación local tienen como objetivo reducir los precios para el usuario final y aumentar la producción nacional.
Última actualización de la página el:



