
Tamaño y Participación del Mercado de Dispositivos de Monitoreo de Glucosa en Sangre de México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 420.25 Millones de dólares |
| Tamaño del Mercado (2031) | 642.59 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.86 % |
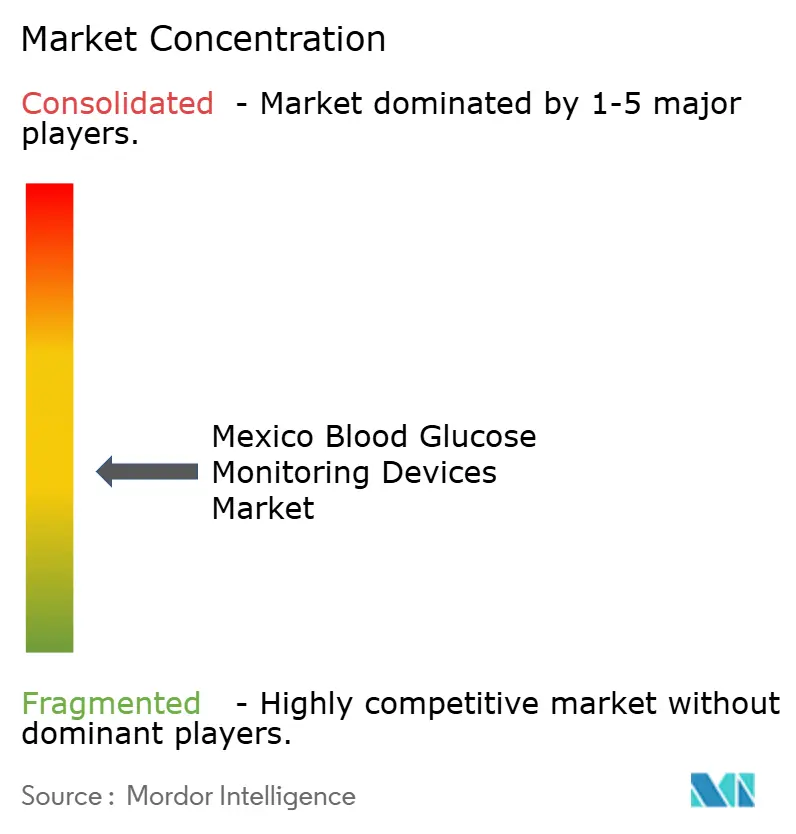
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Dispositivos de Monitoreo de Glucosa en Sangre de México por Mordor Intelligence
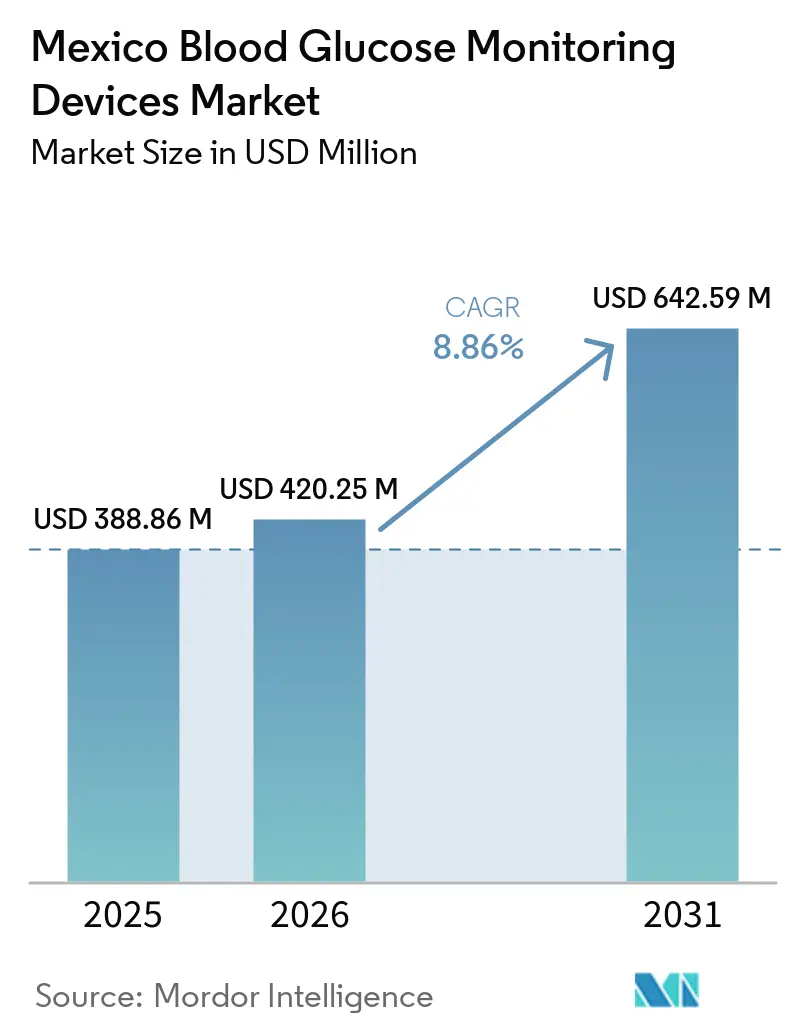
Se espera que el tamaño del Mercado de Dispositivos de Monitoreo de Glucosa en Sangre en México crezca de 388,86 millones de USD en 2025 a 420,25 millones de USD en 2026, y se prevé que alcance 642,59 millones de USD en 2031 a una CAGR del 8,86% durante 2026-2031.
El mercado mexicano de dispositivos de monitoreo de glucosa en sangre está respaldado por una elevada carga de diabetes y un número considerable de adultos cuya condición no ha sido diagnosticada. México contaba con 13,6 millones de adultos con diabetes en 2024, y el 41,3% de los casos no estaban diagnosticados, lo que deja a muchas personas fuera de las vías de monitoreo rutinario. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre continúa dependiendo de los productos de automonitoreo de glucosa en sangre, dado que las redes de atención pública utilizan habitualmente medidores, tiras reactivas y lancetas. El monitoreo continuo de glucosa se está expandiendo a través de la atención especializada y privada, donde los sensores conectados pueden respaldar decisiones de tratamiento más frecuentes. El acceso a los productos dependerá cada vez más del reembolso, el procesamiento regulatorio y la capacidad de los proveedores para mantener la disponibilidad de sensores y tiras reactivas.
Conclusiones Clave del Informe
- Por tipo de dispositivo, los dispositivos SMBG representaron el 59,79% de la participación del mercado mexicano de dispositivos de monitoreo de glucosa en sangre en 2025, mientras que se prevé que los dispositivos CGM crezcan a una CAGR del 9,71% hasta 2031.
- Por tipo de paciente, la diabetes Tipo 2 representó el 65,65% de los ingresos en 2025, mientras que se proyecta que la diabetes Tipo 1 crezca a una CAGR del 10,26% hasta 2031.
- Por usuario final, los hospitales y clínicas representaron el 55,48% de los ingresos en 2025, mientras que se prevé que los centros de diagnóstico se expandan a una CAGR del 10,73% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Dispositivos de Monitoreo de Glucosa en Sangre de México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Carga de Diabetes y Casos No Diagnosticados | +2.5% | Nacional, con mayor carga en las regiones Centro y Norte-Pacífico | Largo plazo (≥ 4 años) |
| Demanda Creciente de Monitoreo Domiciliario Rutinario | +1.8% | Nacional, con aceleración más temprana en Ciudad de México, Monterrey y Guadalajara | Mediano plazo (2-4 años) |
| Adopción de CGM en Atención Privada y Especializada | +1.5% | Ciudad de México, Monterrey y Guadalajara | Mediano plazo (2-4 años) |
| Crecimiento de la Salud Digital y el Monitoreo Conectado | +1.2% | México urbano y centros semiurbanos con acceso a 4G y 5G | Mediano plazo (2-4 años) |
| Consenso de Expertos Mexicanos para CGM Flash en Diabetes Tipo 2 de Mayor Riesgo | +0.8% | Nacional, con uso temprano a través de las redes de endocrinología de la SMNE | Corto plazo (≤ 2 años) |
| Adquisición Pública de Tiras Reactivas y Suministros de Diagnóstico | +1.0% | Canales de adquisición pública nacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Diabetes y Casos No Diagnosticados
La carga de diabetes en México genera una demanda duradera de productos de monitoreo en todo el mercado mexicano de dispositivos de monitoreo de glucosa en sangre. La ENSANUT 2021-2024 reportó una prevalencia de diabetes Tipo 2 del 17,0%, mientras que solo el 33,0% de las personas diagnosticadas lograron un control glucémico por debajo de un nivel de HbA1c del 7%.[1]Basto-Abreu A et al., "Prevalencia de Diabetes y Control Glucémico en México, Ensanut 2021-2024," Salud Pública de México, medigraphic.com. Este patrón indica que muchas personas que ya reciben tratamiento pueden requerir un monitoreo más regular y seguimiento clínico. La Federación Internacional de Diabetes estimó 5,6 millones de casos de diabetes no diagnosticados en México en 2024, lo que representa un grupo considerable que podría incorporarse a la atención médica a medida que mejore el tamizaje. La ENSANUT Continua 2023 encontró que el 27,7% de los adultos elegibles habían sido tamizados durante el año anterior, en comparación con un objetivo nacional del 33,3%.[2]Instituto Nacional de Salud Pública, "Cascadas de Tamizaje y Atención de la Diabetes Tipo 2 en México," ENSANUT Continua 2023, ensanut.insp.mx. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre puede, por tanto, ganar pacientes tanto a través del manejo de la enfermedad diagnosticada como de una mayor cobertura de tamizaje.
Demanda Creciente de Monitoreo Domiciliario Rutinario
El monitoreo rutinario en el hogar sigue siendo importante porque el tratamiento de la diabetes se extiende más allá de las visitas a la clínica. La Federación Mexicana de Diabetes proporciona un manual de automonitoreo para personas con diabetes Tipo 1, Tipo 2 y gestacional, reforzando el papel de la medición domiciliaria en el manejo diario de la enfermedad.[3]Federación Mexicana de Diabetes, "Manual de Automonitoreo de Glucosa," Federación Mexicana de Diabetes, fmdiabetes.org. Los medidores, las tiras reactivas y las lancetas son productos conocidos para pacientes y médicos, y son más accesibles que los sistemas basados en sensores. Su uso recurrente sostiene la demanda incluso cuando los pacientes no pueden costear el monitoreo continuo. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre también está respaldado por las instalaciones públicas que utilizan estos suministros en la atención rutinaria. A medida que más personas reciben un diagnóstico, las pruebas domiciliarias pueden convertirse en una parte habitual del tratamiento en lugar de un procedimiento clínico ocasional. Esto refuerza la necesidad de canales de suministro confiables tanto en entornos urbanos como no metropolitanos.
Adopción de CGM en Atención Privada y Especializada
El monitoreo continuo de glucosa está ganando terreno en entornos privados y especializados dentro del mercado mexicano de dispositivos de monitoreo de glucosa en sangre. Abbott lanzó FreeStyle Libre 2 Plus en México en octubre de 2025 con alarmas en tiempo real y funciones conectadas, ampliando el acceso a una oferta de CGM más avanzada. El lanzamiento del producto en Ciudad de México refleja la importancia de las redes de endocrinología urbana y los canales de atención privada durante la etapa inicial de adopción. Dexcom presentó los resultados de su ensayo controlado aleatorizado CONNECT en 2026, mostrando un mejor control de glucosa en adultos con diabetes Tipo 2 que no usaban insulina. Dicha evidencia puede ampliar el interés de los médicos en el CGM más allá del tratamiento intensivo con insulina. Es probable que los centros de referencia especializados sigan siendo importantes porque los médicos allí pueden orientar la selección del sensor, la interpretación de datos y el uso continuo. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre dependerá, por tanto, de la adopción clínica así como de la disposición del consumidor a pagar.
Crecimiento de la Salud Digital y el Monitoreo Conectado
El monitoreo conectado está desplazando el valor de los dispositivos de glucosa desde una lectura única hacia el intercambio de datos y el apoyo continuo al paciente. FreeStyle Libre 2 Plus se conecta con el ecosistema digital de Abbott, incluida la aplicación LibreLinkUp, que puede permitir compartir información de glucosa con cuidadores y médicos. Dexcom introdujo una función de Registro Inteligente de Alimentos basada en inteligencia artificial en 2025 y una experiencia de la aplicación Stelo orientada al consumidor en 2026, mostrando cómo los proveedores de dispositivos están vinculando los datos de glucosa con el contexto conductual. Estas plataformas pueden hacer que los sensores conectados sean más útiles para los pacientes que necesitan retroalimentación regular entre citas. LifeScan también reportó mejores resultados en diabetes al combinar los medidores OneTouch con una aplicación de gestión digital en español en una población hispana. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre puede enfrentar una mayor presión sobre los dispositivos básicos que no pueden compartir información ni integrarse con la atención remota. El efecto probablemente aparecerá primero en la atención urbana privada y luego se extenderá a otros entornos de atención conectada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Bolsillo del CGM y los Consumibles | -2.0% | Nacional, con mayor efecto en áreas rurales y semiurbanas con seguro privado limitado | Largo plazo (≥ 4 años) |
| Reembolso Público Limitado para el Monitoreo Continuo | -1.5% | Sistemas de salud pública nacionales | Largo plazo (≥ 4 años) |
| Acceso Desigual a Dispositivos de Monitoreo y Tiras Reactivas en los Entornos de Atención | -1.2% | Estados no metropolitanos, áreas del sur y municipios de alta privación | Mediano plazo (2-4 años) |
| Reemplazo de Sensores, Continuidad del Suministro y Fricción en la Prescripción | -0.8% | Nacional, con mayor presión en los canales de adquisición de hospitales públicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Bolsillo del CGM y los Consumibles
El costo de los sensores y su reemplazo periódico sigue siendo una barrera persistente para una mayor adopción del CGM. El CGM requiere compras regulares en lugar de una compra única de medidor, lo que puede dificultar el uso continuo para los hogares que pagan de su propio bolsillo. Esta restricción es especialmente relevante fuera del segmento de ingresos altos y en áreas con seguro privado limitado. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre puede, por tanto, mostrar un crecimiento más rápido de los sensores en los canales privados que en la población en general. Una revisión de la OPS identificó un acceso inequitativo a la tecnología para la diabetes en México, incluidas diferencias entre los centros privados y las instalaciones del IMSS. El costo también afecta la adherencia porque los pacientes pueden interrumpir el monitoreo cuando los productos de reemplazo no son asequibles. Los fabricantes deberán equilibrar las características premium con los precios y los acuerdos de canal que respalden el uso continuo.
Reembolso Público Limitado para el Monitoreo Continuo
La atención pública para la diabetes respalda los suministros de monitoreo convencional de manera más consistente que los sensores de MCG. El IMSS informó que el CADIMSS brinda atención integral para la diabetes tipo 2 a una gran población de pacientes a través de equipos clínicos estructurados. Esto deja a muchas personas dependientes de las pruebas de punción digital, incluso cuando el monitoreo basado en sensores puede ser clínicamente apropiado. Por lo tanto, el mercado mexicano de dispositivos de monitoreo de glucosa en sangre puede permanecer dividido entre la demanda de AMSG del sector público y la adopción de MCG en el sector privado. La brecha es particularmente significativa para las personas insulinodependientes que necesitan una medición ininterrumpida. Cualquier cambio futuro en el reembolso tendría un efecto significativo en la elección del dispositivo, pero no se puede asumir una cobertura amplia a corto plazo a partir de la evidencia disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: Las Pruebas Convencionales Mantienen la Mayor Base de Ingresos Mientras el CGM se Expande
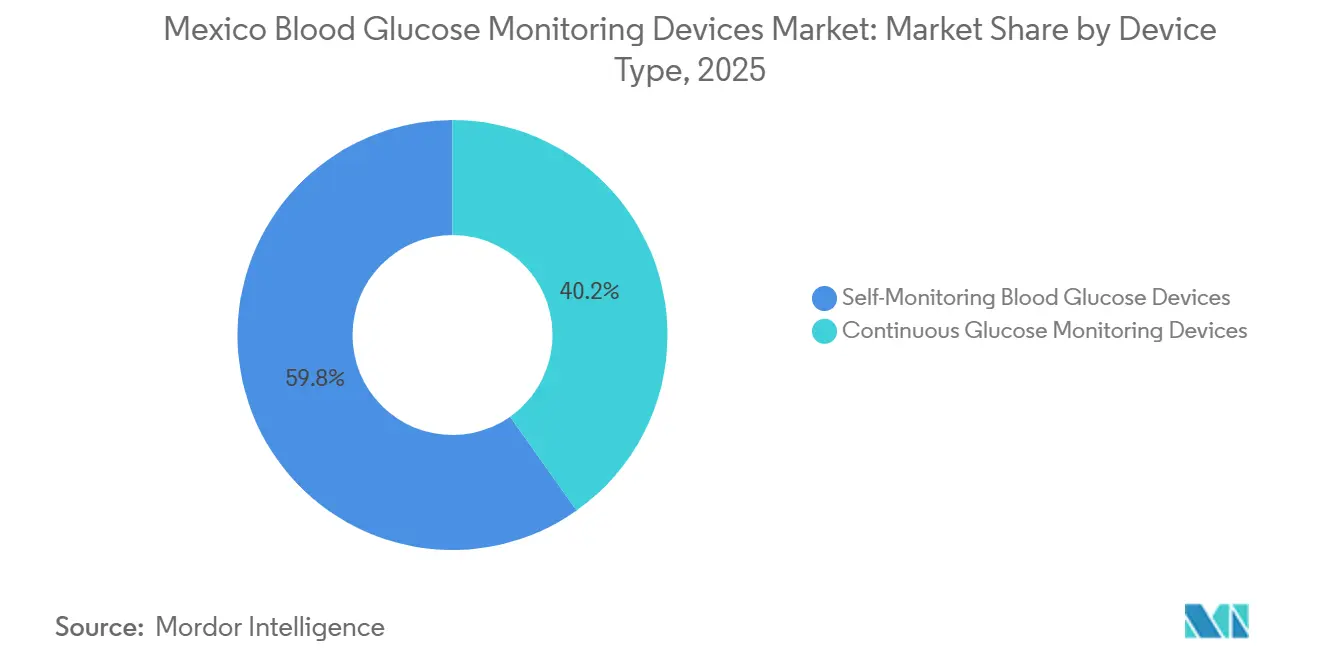
Los dispositivos SMBG representaron el 59,79% de los ingresos de 2025, otorgando a las pruebas convencionales la posición más importante en el mercado mexicano de dispositivos de monitoreo de glucosa en sangre. Los glucómetros, las tiras reactivas y las lancetas se utilizan en entornos de atención domiciliaria, hospitalaria y diagnóstica. Su relativa asequibilidad favorece un acceso amplio en comparación con las opciones basadas en sensores. Las tiras reactivas y las lancetas también generan una demanda recurrente, ya que se utilizan de forma repetida. Las vías de compra del IMSS y los protocolos de atención clínica continúan respaldando este uso establecido de los insumos convencionales. El portafolio Accu-Chek de Roche está registrado y comercializado en México, lo que ilustra la disponibilidad consolidada de los productos basados en medidores. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre seguirá dependiendo de esta base instalada durante el período de pronóstico.
Se proyecta que los dispositivos MCG se expandirán a una CAGR del 9,71% hasta 2031, a un ritmo más rápido que la categoría de dispositivos convencionales, lo que respalda el crecimiento continuo en la adopción de monitoreo continuo de glucosa en México. El lanzamiento en México en 2025 por parte de Abbott del FreeStyle Libre 2 Plus incorporó alarmas en tiempo real y funcionalidad conectada a la oferta local de MCG. Estas características responden a necesidades que la medición intermitente no puede satisfacer plenamente, especialmente para los pacientes que requieren una supervisión más estrecha de la glucosa. La expansión de esta categoría está, no obstante, limitada por el costo de los sensores y la ausencia de un reembolso público amplio. Es probable que el MCG crezca primero a través de consultorios de endocrinología y farmacias privadas en las grandes ciudades. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre combinará así una base de alto volumen de SMBG con una categoría de sensores más pequeña pero de crecimiento más rápido. La adopción dependerá de si los proveedores logran convertir el interés clínico en un uso sostenido por parte de los pacientes.


Por Tipo de Paciente: La Diabetes Tipo 2 Proporciona la Mayor Base de Ingresos Mientras la Diabetes Tipo 1 Crece Más Rápido
La diabetes Tipo 2 representó el 65,65% de los ingresos en 2025, lo que refleja su gran población de pacientes y la amplia necesidad de monitoreo rutinario. La ENSANUT 2021-2024 reportó una prevalencia de diabetes Tipo 2 del 17,0% en México. El segmento incluye personas que utilizan terapias orales, terapias inyectables no insulínicas e insulina. La intensidad del monitoreo aumenta cuando el control glucémico es deficiente o el tratamiento es más complejo. El consenso de expertos mexicanos crea una base más clara para el uso del CGM flash entre los pacientes de Tipo 2 de mayor riesgo. Esto respalda un movimiento gradual hacia un monitoreo más avanzado para pacientes seleccionados. La industria mexicana de dispositivos de monitoreo de glucosa en sangre sigue estrechamente vinculada a las necesidades de este gran grupo de pacientes.
Se prevé que la diabetes Tipo 1 crezca a una CAGR del 10,26% hasta 2031, la tasa más alta entre los tipos de pacientes. Las personas con diabetes Tipo 1 generalmente tienen una necesidad más inmediata de información de glucosa frecuente y continua. La OPS identificó el acceso desigual a la tecnología entre los entornos de atención privada y pública como un desafío importante para las personas con diabetes Tipo 1 en México. Abbott y Medtronic anunciaron una asociación global para conectar los sistemas CGM FreeStyle Libre con los dispositivos de administración de insulina de Medtronic. Dicha integración puede fortalecer el caso de uso del monitoreo basado en sensores entre los pacientes dependientes de insulina. La diabetes gestacional sigue siendo un segmento más pequeño, pero la evidencia clínica presentada por Dexcom en 2025 puede respaldar el interés futuro en el CGM dentro de la atención obstétrica. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre necesitará productos y enfoques de apoyo distintos para cada tipo de paciente.
Por Usuario Final: Los Hospitales y Clínicas Lideran Mientras los Centros de Diagnóstico Crecen Más Rápido
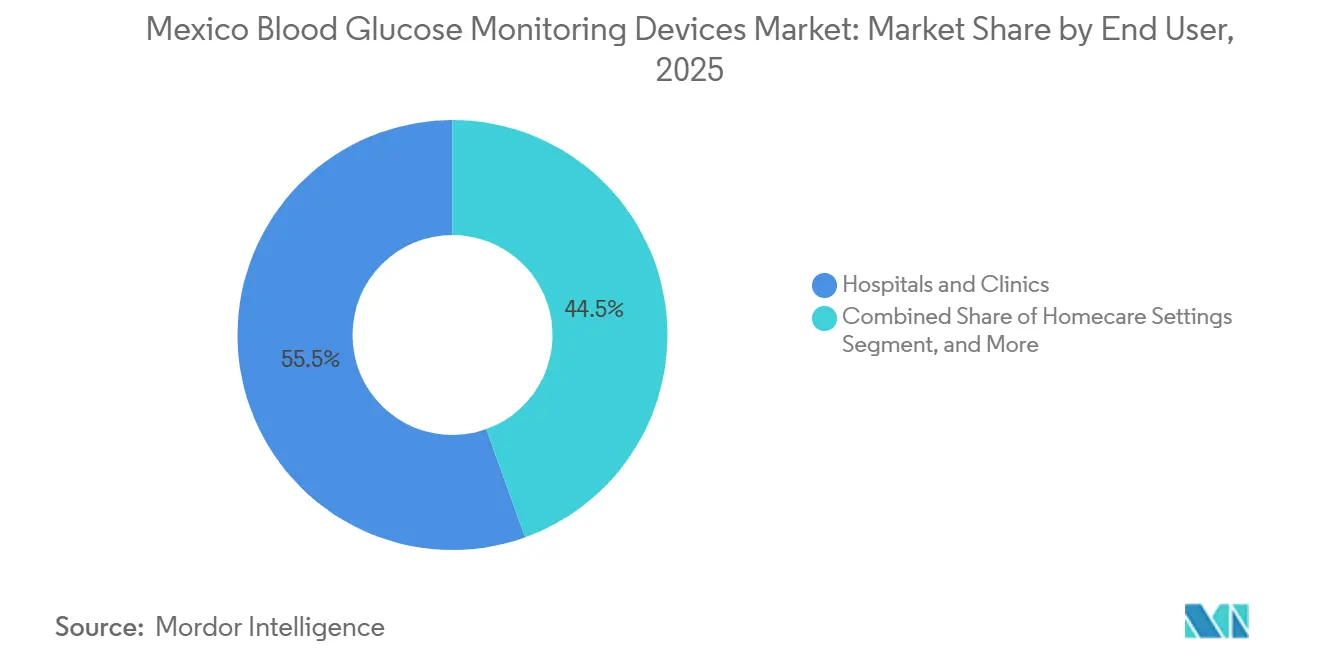
Los hospitales y clínicas representaron el 55,48% de los ingresos por usuario final en 2025, convirtiéndolos en el canal más grande del mercado mexicano de dispositivos de monitoreo de glucosa en sangre. La vía de atención de la diabetes en México está fuertemente vinculada a las instalaciones clínicas públicas y los programas de seguimiento estructurado. El modelo CADIMSS del IMSS utiliza equipos multidisciplinarios y consultas mensuales para la atención de la diabetes Tipo 2. Estos entornos respaldan el uso constante de medidores, tiras reactivas y lancetas. Los hospitales también proporcionan un punto clave para el diagnóstico, el ajuste del tratamiento y la educación sobre dispositivos. Es probable que su importancia continúe porque muchos pacientes ingresan a la atención de la diabetes a través de instituciones públicas. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre, por tanto, necesita proveedores que puedan cumplir con los requisitos formales de adquisición y servicio.
Se prevé que los centros de diagnóstico crezcan a una CAGR del 10,73% hasta 2031, la tasa más alta entre los entornos de usuarios finales. El crecimiento refleja el movimiento más amplio de las pruebas y el seguimiento más cerca de los pacientes fuera de los grandes entornos hospitalarios. La atención domiciliaria también sigue siendo importante porque el automonitoreo es parte del manejo diario para las personas con diabetes Tipo 1, Tipo 2 y gestacional. Las instalaciones especializadas en diabetes tienen una base de ingresos más pequeña, pero son importantes en la adopción temprana del CGM. Estas clínicas pueden evaluar a pacientes con necesidades complejas y apoyar la interpretación de datos. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre puede beneficiarse de un acceso diagnóstico más amplio, pero el suministro y la capacidad de los médicos deben mantenerse al ritmo. El crecimiento en estos canales puede extender el monitoreo más avanzado más allá de los sistemas hospitalarios más grandes.

Análisis Geográfico
La región Central registró una prevalencia de diabetes Tipo 2 del 21,1% y la región Norte-Pacífico registró un 20,7% durante 2021-2024, creando una necesidad importante de centros para el mercado mexicano de dispositivos de monitoreo de glucosa en sangre. El control glucémico en Ciudad de México y la región Pacífico-Central se mantuvo por debajo del 30%, lo que indica que las necesidades de monitoreo siguen siendo sustanciales en estas áreas. Las ventas privadas de CGM y la prescripción especializada se concentran en Ciudad de México, Monterrey y Guadalajara. Abbott lanzó FreeStyle Libre 2 Plus en Ciudad de México en octubre de 2025, lo que refleja la importancia de las redes metropolitanas de especialistas y farmacias. Estas ciudades tienen mayor capacidad de atención privada y rutas más establecidas para la adopción de dispositivos avanzados. Las áreas fronterizas del norte también pueden tener mayor conciencia sobre los productos CGM debido a su proximidad a los Estados Unidos.
Los estados del sur y los municipios de alta privación dependen más de las cadenas de suministro de salud pública. La prevalencia de prediabetes fue mayor en los municipios más deprivados, con un 22,5%, en comparación con el 17,6% en los municipios de baja privación. Esto sitúa las necesidades de prevención y monitoreo rutinario en lugares que pueden contar con menos servicios especializados. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre debe, por tanto, abordar tanto la concentración comercial en las grandes ciudades como las brechas de acceso en las comunidades con menos recursos. Es probable que los medidores y las tiras reactivas sigan siendo las principales herramientas en las áreas atendidas principalmente a través del IMSS-Bienestar y otras vías públicas. La distribución consistente es esencial porque los suministros irregulares pueden interrumpir el automonitoreo rutinario.
Las plataformas digitales pueden ayudar a extender la supervisión clínica más allá de los tres mercados metropolitanos más grandes. El monitoreo conectado puede permitir a los pacientes compartir lecturas con los médicos sin necesidad de desplazarse repetidamente a un centro especializado. Esta oportunidad depende de la disponibilidad de dispositivos, el acceso a la red y los flujos de trabajo clínicos que puedan actuar sobre los datos compartidos. El mercado mexicano de dispositivos de monitoreo de glucosa en sangre puede beneficiarse a medida que los centros de diagnóstico y las ciudades de tamaño mediano añadan capacidad de atención conectada. Sin embargo, la adopción tecnológica no eliminará las barreras de costo y suministro en las áreas de menores ingresos. El crecimiento geográfico seguirá siendo desigual mientras el reembolso y el acceso a especialistas difieran en todo el país. Los proveedores nacionales necesitarán un enfoque mixto que combine la adquisición pública, la distribución en farmacias y la participación de especialistas.
Panorama Competitivo
El mercado mexicano de dispositivos de monitoreo de glucosa en sangre presenta condiciones competitivas diferentes en los segmentos SMBG y CGM. Abbott, Roche, LifeScan, Ascensia Diabetes Care, Arkray, Bionime, Nipro, Sinocare y Trividia Health están consolidados en las categorías de monitoreo convencional. La competencia en esta categoría se centra en la participación en licitaciones, el precio, la disponibilidad de productos y la presencia en farmacias. Roche comercializa múltiples productos de medidores Accu-Chek en México. El CGM es menos maduro y ha sido liderado por la plataforma FreeStyle Libre de Abbott. El lanzamiento en 2025 de FreeStyle Libre 2 Plus por parte de Abbott incorporó una opción de sensor de mayor funcionalidad con alarmas y una aplicación conectada. Esto crea una propuesta más diferenciada que las pruebas básicas basadas en tiras reactivas.
Las empresas compiten cada vez más a través del diseño de ecosistemas en lugar del dispositivo por sí solo. Abbott y Medtronic formaron una alianza global para conectar la tecnología CGM de Abbott con los sistemas de administración automatizada de insulina e inyección inteligente de Medtronic. Los resultados del ensayo CONNECT 2026 de Dexcom también proporcionan evidencia clínica respaldada por la empresa para su uso entre personas con Diabetes Tipo 2 que no utilizan insulina. Estos movimientos demuestran que la evidencia clínica, las aplicaciones y la integración del tratamiento se están convirtiendo en herramientas competitivas importantes. Pueden favorecer la retención de pacientes cuando el dispositivo se utiliza dentro de una rutina de atención más amplia. Las posiciones competitivas seguirán dependiendo de la confianza clínica, la asequibilidad, la continuidad del suministro y la capacidad de operar en canales privados y públicos.
Líderes de la Industria de Dispositivos de Monitoreo de Glucosa en Sangre de México
-
F. Hoffmann-La Roche Ltd.
-
Medtronic
-
Eli Lilly and Company
-
Novo Nordisk A/S
-
Sanofi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Febrero de 2026: Trividia Health, Inc. anunció que está iniciando una corrección de etiquetado para revisar los Manuales del Propietario/Instrucciones de Uso del Sistema para todos los Sistemas de Monitoreo de Glucosa en Sangre TRUE METRIX, TRUE METRIX AIR, TRUE METRIX GO y TRUE METRIX PRO (en conjunto, los "Productos") distribuidos en México.
- Octubre de 2025: Abbott lanzó FreeStyle Libre 2 Plus en México, la plataforma MCG integrada más avanzada de la empresa, que ofrece alarmas en tiempo real y un ecosistema de aplicación conectada. El lanzamiento, celebrado en la Ciudad de México, marca la primera vez que la funcionalidad de alertas MCG en tiempo real está disponible comercialmente en el mercado mexicano.


Alcance del Informe del Mercado de Dispositivos de Monitoreo de Glucosa en Sangre de México
Este mercado abarca el valor de los productos utilizados para medir y rastrear la glucosa en sangre en México, incluyendo herramientas de automonitoreo y sistemas de monitoreo continuo de glucosa, con ingresos capturados a nivel de dispositivos y consumibles.
Exclusiones del alcance: Se excluyen los medicamentos para la diabetes, los analizadores de química de laboratorio general que no se utilizan en flujos de trabajo de monitoreo de glucosa, y los dispositivos de bienestar no médicos que no miden la glucosa.
El Mercado de Dispositivos de Monitoreo de Glucosa en Sangre en México está segmentado por tipo de dispositivo, tipo de paciente y usuario final. El mercado se segmenta por tipo de dispositivo en dispositivos de automonitoreo de glucosa en sangre y dispositivos de monitoreo continuo de glucosa. Los dispositivos de automonitoreo de glucosa en sangre se clasifican además en glucómetros, tiras reactivas y lancetas. Los dispositivos de monitoreo continuo de glucosa se dividen en sensores y duraderos. Según el tipo de paciente, el mercado se segmenta en diabetes tipo 1, diabetes tipo 2 y diabetes gestacional. Por usuario final, el mercado se segmenta en hospitales y clínicas, entornos de atención domiciliaria, centros de diagnóstico e instalaciones especializadas en diabetes. El informe también cubre los tamaños de mercado estimados y las tendencias en México. El informe ofrece el tamaño del mercado y las previsiones en valor (USD) para los segmentos anteriores.
| Dispositivos Glucómetros |
| Tiras Reactivas |
| Lancetas |
| Sensores |
| Duraderos (Receptores y Transmisores) |
| Dispositivos de Automonitoreo de Glucosa en Sangre | Dispositivos Glucómetros |
| Tiras Reactivas | |
| Lancetas | |
| Dispositivos de Monitoreo Continuo de Glucosa en Sangre | Sensores |
| Duraderos (Receptores y Transmisores) |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los dispositivos de monitoreo de glucosa en sangre en México en 2031?
Se proyecta que el mercado mexicano de dispositivos de monitoreo de glucosa en sangre alcance 642,59 millones de USD en 2031, creciendo a una CAGR del 8,86% desde 2026.
¿Qué categoría de dispositivo tiene la mayor posición de ingresos en México?
Los dispositivos SMBG representaron el 59,79% de los ingresos en 2025 porque los medidores, las tiras reactivas y las lancetas siguen siendo ampliamente utilizados en entornos públicos y de atención domiciliaria.
¿Por qué está creciendo el monitoreo continuo de glucosa en México?
El CGM está respaldado por el uso especializado, las funciones conectadas y la orientación clínica para personas de mayor riesgo con diabetes Tipo 2, aunque el costo sigue siendo una barrera.
¿Qué grupo de pacientes representa la mayor parte de los ingresos por monitoreo de glucosa?
La diabetes Tipo 2 representó el 65,65% de los ingresos en 2025, lo que refleja la gran población diagnosticada y la necesidad continua de gestión de la glucosa.
¿Qué canal de usuario final está creciendo más rápido para los dispositivos de monitoreo de glucosa?
Se prevé que los centros de diagnóstico crezcan a una CAGR del 10,73% hasta 2031, a medida que las pruebas y el seguimiento se expanden más allá de los entornos hospitalarios.
Última actualización de la página el:



