
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
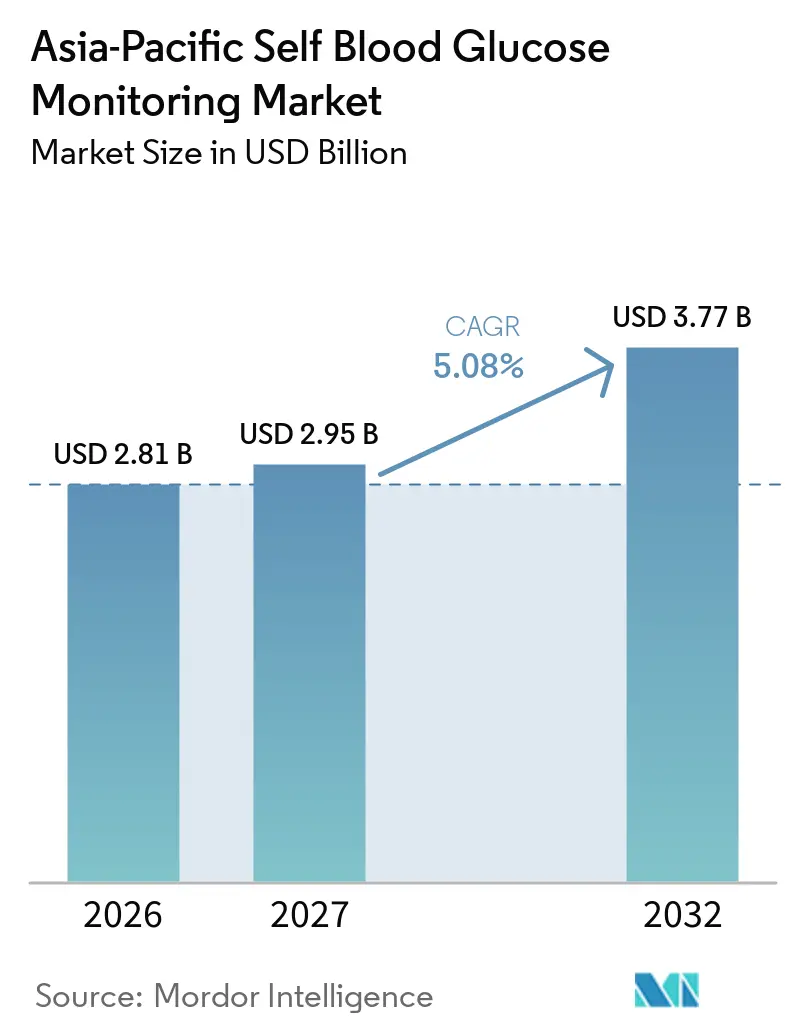
| Tamaño del mercado en el año base (2026) | 2.81 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.08 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Automonitoreo de Glucosa en Sangre en Asia-Pacífico aumente de 2,81 mil millones de USD en 2026 a 2,95 mil millones de USD en 2027 y alcance los 3,77 mil millones de USD para 2032, creciendo a una CAGR del 5,08% durante el período 2027-2032.
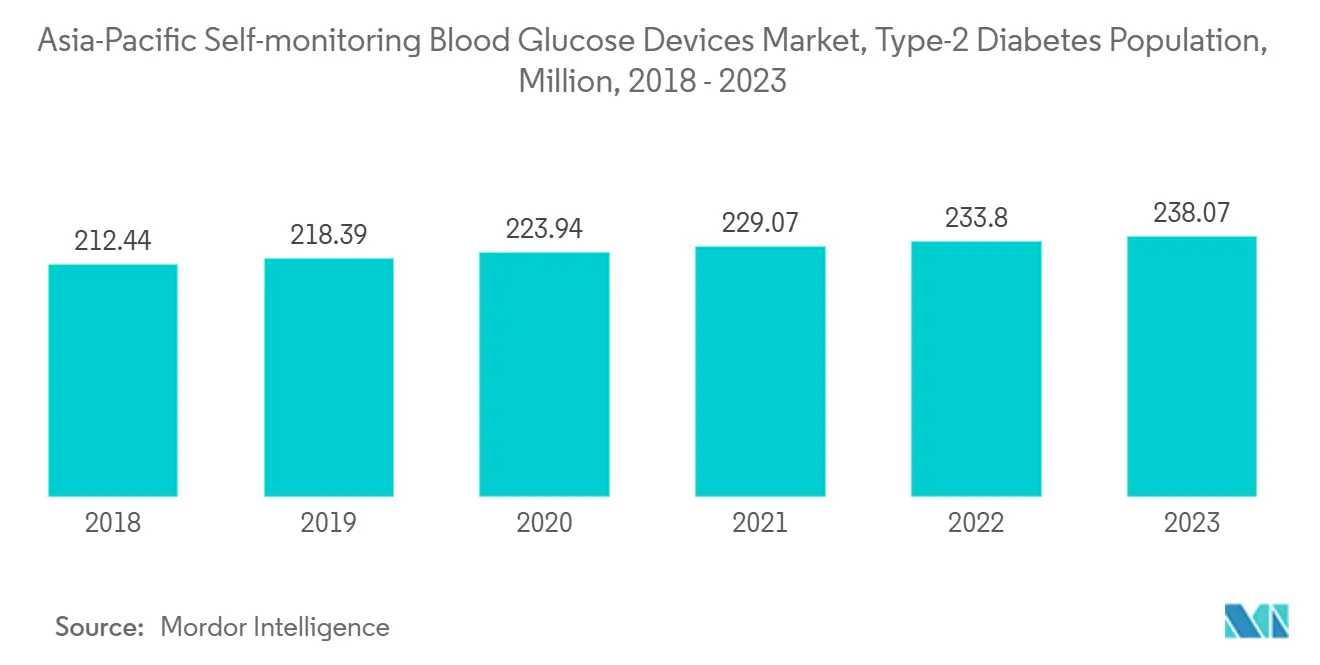
Según la Federación Internacional de Diabetes (FID), 90 millones de adultos (de 20 a 79 años) viven con diabetes en la Región de Asia Sudoriental de la FID. Se estima que esta cifra aumentará a 113 millones para 2030 y a 152 millones para 2045, y que 206 millones de adultos (de 20 a 79 años) viven con diabetes en la Región del Pacífico Occidental de la FID, cifra que se estima aumentará a 238 millones para 2030 y a 260 millones para 2045.
El diagnóstico principal para los pacientes con diabetes son los desequilibrios en los niveles de glucosa en sangre, que no cumplen con los niveles estándar de glucosa en sangre. Las pruebas diagnósticas generales de laboratorio solo pueden ayudar a los médicos a diagnosticar la enfermedad. Los pacientes con mayores fluctuaciones en los niveles de glucosa necesitan verificarlos todos los días. Los pacientes que administran insulina necesitan verificar sus niveles de glucosa en sangre con frecuencia, ajustar las dosis de insulina o cambiar la medicación si es necesario, lo cual solo es posible mediante el uso de dispositivos de automonitoreo de glucosa en sangre.
La diabetes mellitus ha sido motivo de gran preocupación debido a su alta prevalencia, lo que ha generado mayores cargas financieras para los sistemas clínicos, los individuos y los gobiernos. Los actores del mercado están adoptando diversas estrategias, como colaboraciones, asociaciones, fusiones, adquisiciones y expansiones, para aumentar su participación de mercado. Por ejemplo, en agosto de 2021, FIND anunció que se firmaron acuerdos con I-Sens, Inc. (Seúl, Corea del Sur) y SD BIOSENSOR, Inc. (Suwon-si, Corea del Sur) para aumentar el acceso de los países de ingresos bajos y medios a las tiras reactivas para glucosa en sangre mediante la mejora de la asequibilidad.
Por lo tanto, en virtud de los factores mencionados anteriormente, se prevé que el mercado estudiado experimente crecimiento durante el período de análisis.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
El segmento de tiras reactivas ostenta la mayor participación de mercado en el año en curso
El segmento de tiras reactivas ostenta la mayor participación de mercado, de aproximadamente el 73%, en el mercado de automonitoreo de glucosa en sangre de Asia-Pacífico en el año en curso.
Las tiras reactivas siguen siendo un componente central generador de ingresos en los sistemas de automonitoreo, dado que los pacientes requieren pruebas repetidas a lo largo de la vida útil del dispositivo de monitoreo. En consecuencia, el aumento de la frecuencia de las pruebas y la creciente base instalada de glucómetros pueden sostener una demanda continua de tiras consumibles en toda Asia-Pacífico.
La naturaleza recurrente del consumo de tiras proporciona a los fabricantes un flujo de ingresos continuo más allá de la venta inicial de glucómetros. Por lo tanto, el crecimiento del mercado está cada vez más vinculado al número de usuarios activos, la frecuencia de las pruebas, las prácticas de gestión de enfermedades y la disponibilidad de consumibles compatibles.
Así, debido al aumento de la prevalencia de la diabetes y a los factores mencionados anteriormente, se espera que el mercado crezca durante el período de pronóstico.

China ostenta la mayor participación de mercado en el Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico en el año en curso
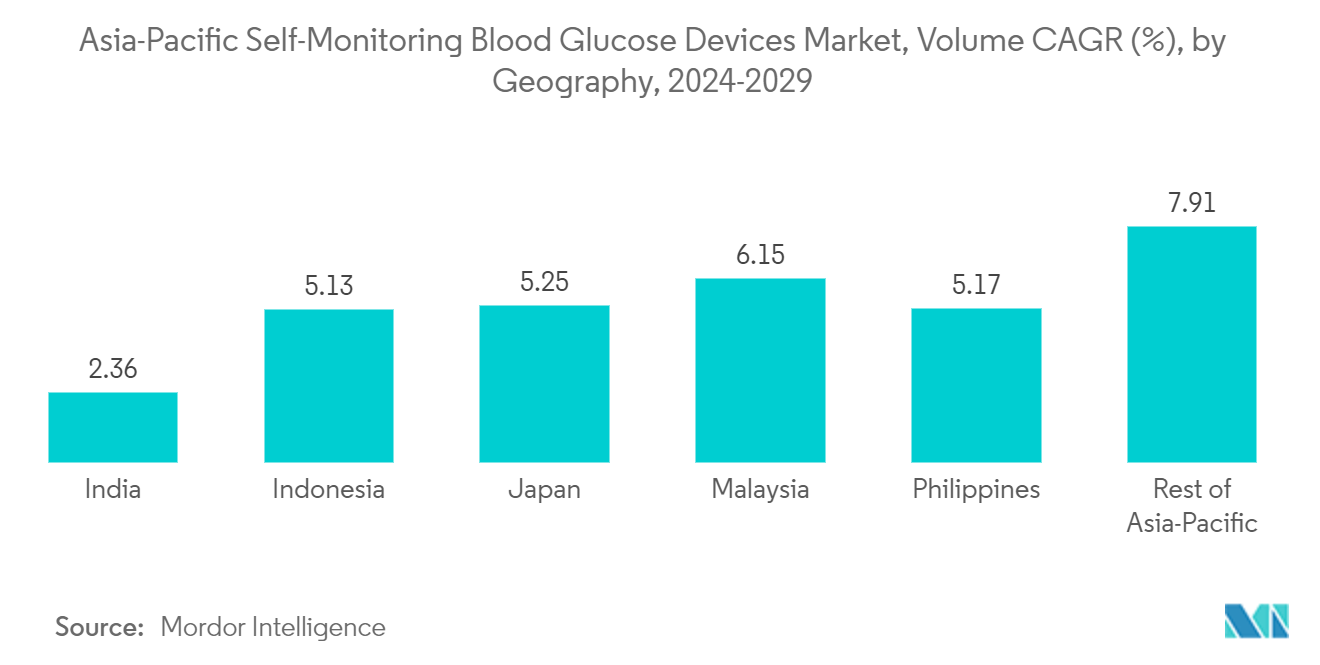
China ostenta la mayor participación de mercado en el mercado de automonitoreo de glucosa en sangre de Asia Pacífico en el año en curso y se espera que registre una CAGR de aproximadamente el 5,7% durante el período de pronóstico.
Según el informe de la IDF de 2021, aproximadamente 141 millones de adultos vivían con diabetes en China. El país registró el mayor número de muertes por diabetes en la región del Pacífico Occidental, con aproximadamente 1,4 millones, y el segundo mayor gasto en salud relacionado con la diabetes a nivel mundial, con 165,3 mil millones de USD. Más de la mitad de los adultos que actualmente viven con diabetes en China no han sido diagnosticados. Alrededor del 90% de las personas con diabetes padecen diabetes tipo 2. El aumento del número de personas con diabetes tipo 2 es impulsado por una compleja interacción de factores socioeconómicos, demográficos, ambientales y genéticos. Los principales factores contribuyentes incluyen la urbanización, el envejecimiento de la población, la disminución de los niveles de actividad física y el aumento de los niveles de sobrepeso y obesidad.
La evidencia sugiere que la diabetes tipo 2 a menudo puede prevenirse, mientras que el diagnóstico temprano y el acceso a la atención adecuada para todos los tipos de diabetes pueden evitar o retrasar las complicaciones en las personas que viven con la enfermedad. Cuando la diabetes no se detecta o se trata de manera inadecuada, las personas con diabetes corren el riesgo de sufrir complicaciones graves y potencialmente mortales, como infarto de miocardio, accidente cerebrovascular, insuficiencia renal, ceguera y amputación de miembros inferiores. Estas complicaciones reducen la calidad de vida e incrementan los costos de atención médica. China ha mejorado significativamente la detección y el manejo de la diabetes mediante sus proyectos piloto en áreas de demostración nacionales y sus intentos por mejorar la integración del sistema de salud. Estas iniciativas demuestran la voluntad de hacer frente al aumento de la diabetes con estrategias basadas en la promoción de la salud, la detección de enfermedades y el manejo de las múltiples afecciones y complicaciones asociadas con la enfermedad.
Por lo tanto, en virtud de los factores mencionados anteriormente, se anticipa el crecimiento del mercado estudiado en la región de Asia Pacífico.
Panorama Competitivo
Concentración del Mercado
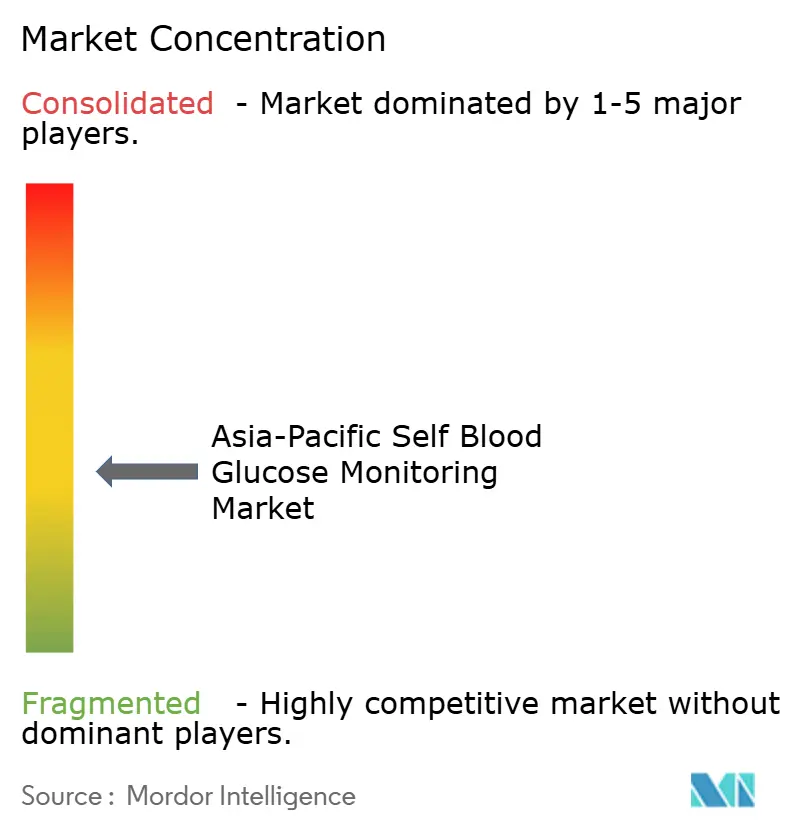
El Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico está fragmentado, con algunos fabricantes importantes como Abbott, LifeScan, Roche y Ascensia, entre otros, que ganan presencia en los principales países del mercado de Asia Pacífico, mientras que el mercado restante comprende otros fabricantes locales o específicos de la región.
Líderes de la Industria de Automonitoreo de Glucosa en Sangre de Asia Pacífico
-
I-Sens
-
Abbott Diabetes Care
-
Ascensia Diabetes Care
-
LifeScan Inc.
-
Roche Diabetes Care
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Automonitoreo de Glucosa en Sangre de Asia-Pacífico Empresas cubiertas en este informe
- Abbott Laboratories
- Roche
- Lifescan
- Arkray
- Ascensia
- Bionime
- Acon Laboratories
- Sinocare
- Medisana
- Dr. Trust
- I-Sens
- Morpen Laboratories
- Rossmax
Lea el análisis de las empresas de automonitoreo de glucosa en sangre de asia-pacífico
Oportunidades de mercado y perspectivas futuras
Se está abriendo un claro espacio en blanco para los flujos de trabajo de automonitoreo de próxima generación que reducen la carga de los pinchazos en el dedo y conectan a los pacientes con aplicaciones móviles, a medida que los reguladores regionales y los sistemas de salud validan formatos de detección más nuevos junto con la automedición convencional (SMBG). Abbott amplió la disponibilidad de FreeStyle Libre 2 Plus en Vietnam en junio de 2026, y los eventos de autorización en Corea del Sur para sistemas de monitoreo de glucosa más nuevos están reforzando el impulso regulatorio y elevando la competencia frente a las carteras tradicionales de medidor más tira, al mismo tiempo que aumentan la demanda de aplicaciones complementarias, el intercambio de datos y los servicios de apoyo al paciente.
La oportunidad comercial también se encuentra en la capa de consumibles y acceso, ya que las tiras de prueba representan una cuota dominante del gasto en componentes (alrededor del 73% en el año en curso) y la asequibilidad sigue siendo fundamental para la adopción. Los programas y colaboraciones dirigidos a los precios de las tiras y la continuidad del suministro, como los acuerdos de FIND con i-SENS y SD BIOSENSOR para mejorar el acceso a las tiras de prueba de glucosa en sangre, resaltan el margen para licitaciones basadas en valor, asociaciones de fabricación y distribución local, y diseños de producto optimizados para pruebas frecuentes en entornos domésticos/personales en mercados de alta carga como China e India.
Desarrollos recientes de la industria en Mercado de Automonitoreo de Glucosa en Sangre de Asia-Pacífico
- Junio de 2026: Abbott lanzó el sistema de monitoreo de glucosa flash FreeStyle Libre 2 Plus en Vietnam, añadiendo lecturas de glucosa minuto a minuto y conectividad con teléfonos inteligentes con alertas en tiempo real. El lanzamiento fortalece la competencia en el monitoreo de glucosa conectado en el sudeste asiático y eleva las expectativas de los consumidores respecto a la autogestión integrada con aplicaciones y de menor carga frente a las rutinas tradicionales de SMBG.
- Abril de 2026: Los eventos de autorización en Corea del Sur para sistemas de monitoreo de glucosa más nuevos continúan ampliando el acceso en un mercado clave de Asia-Pacífico, señalando un impulso regulatorio que agudiza la dinámica competitiva para los proveedores de CGM más allá de las ofertas tradicionales basadas en medidores.
- Febrero de 2026: LifeScan e i-SENS anunciaron una asociación para lanzar un sistema CGM bajo la marca OneTouch Vita, con lanzamientos iniciales previstos para Europa. La colaboración combina el alcance de marca y canal global de LifeScan con las capacidades de biosensores de i-SENS, agudizando la dinámica competitiva para los actores establecidos que venden sistemas de SMBG junto con los ecosistemas emergentes de CGM.
Mercado de Automonitoreo de Glucosa en Sangre de Asia-Pacífico Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los dispositivos de automonitoreo de glucosa en sangre (AMGS) utilizados por personas con diabetes para verificar la glucosa en sangre capilar fuera de entornos de laboratorio en toda Asia-Pacífico. Incluye glucómetros, tiras reactivas y lancetas, y su tamaño se mide en términos de ingresos.
Exclusiones del alcance: Los sistemas de monitoreo continuo de glucosa (MCG), los dispositivos de administración de insulina y los equipos de análisis de glucosa en laboratorio no se contabilizan en el tamaño de este mercado de AMGS.
Descripción General de la Segmentación
- Componentes
- Dispositivos Glucómetros
- Tiras Reactivas
- Lancetas
- Usuario Final
- Hospitales/Clínicas
- Hogar/Personal
- Geografía
- Japón
- Corea del Sur
- China
- India
- Australia
- Vietnam
- Malasia
- Indonesia
- Filipinas
- Tailandia
- Resto de Asia Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comenzó con la construcción de la cobertura por país y el contexto de monitoreo de la diabetes utilizando referencias de salud pública y comercio en toda Asia-Pacífico. Nos apoyamos en la Organización Mundial de la Salud, la Federación Internacional de Diabetes, el Banco Mundial, las estadísticas de salud de la OCDE y los ministerios de salud nacionales para anclar las señales de prevalencia, diagnóstico y acceso a la atención de la diabetes que tienden a influir en la demanda de AMGS.
Para traducir ese contexto de demanda en un modelo de mercado, también verificamos las estadísticas públicas de aduanas y comercio donde estaban disponibles, junto con señales regulatorias y de reembolso de agencias nacionales, además de informes anuales de empresas, presentaciones de resultados y cobertura de prensa de reputación para orientar productos y precios. Se utilizó una suscripción de pago para información financiera y de noticias de empresas con el fin de verificar la exposición a ingresos y los movimientos recientes de productos, y se revisó una base de datos de patentes para comprender el ritmo de innovación en tiras, glucómetros y muestreo. Estas fuentes son ilustrativas, y también se revisaron otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo de campo se centró en validar los factores que impulsan la compra y el uso de AMGS en los mercados grandes y medianos de Asia-Pacífico, y en cerrar las brechas que las fuentes documentales no responden bien, como la combinación de canales, las bandas de precios y los ciclos de reemplazo. Hablamos con partes interesadas en dispositivos y consumibles, distribuidores, contactos de adquisiciones en farmacias y hospitales, y médicos que influyen en la frecuencia de monitoreo, y luego utilizamos esos insumos para ajustar los supuestos en toda la región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 14% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 27% |
| Actores menores: 14% | Gerentes: 59% |
Dimensionamiento del Mercado y Pronóstico
El modelo de dimensionamiento se construye utilizando un conjunto de demanda de arriba hacia abajo reconstruido a partir de la prevalencia de la diabetes, las tasas de diagnóstico y tratamiento, y una participación estimada de pacientes que utilizan pruebas de punción digital. Esa demanda se convierte en consumo anual de tiras, luego se combina con las tasas de incorporación de glucómetros y lancetas.
Dado que la calidad de los informes por país varía, normalizamos los insumos clave utilizando un pequeño conjunto de indicadores repetibles antes de consolidar los resultados en el total de Asia-Pacífico.
Para mantener los totales realistas, corroboramos el resultado de arriba hacia abajo con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado por canal, la retroalimentación de distribuidores sobre volúmenes de tiras y las divisiones de ingresos de proveedores entre glucómetros y consumibles. Los insumos clave incluyen la frecuencia de monitoreo por paciente, los tamaños de los paquetes de tiras y el desperdicio, la diferencia de precios entre el comercio minorista y el institucional, el ciclo de reemplazo de los glucómetros y las señales de reembolso o subsidio que pueden afectar la adherencia. Los pronósticos se desarrollan mediante análisis de escenarios, con retroalimentación de expertos utilizada para evaluar cómo pueden moverse estas variables, y para los países más pequeños aplicamos aproximaciones a mercados similares y las verificamos durante las entrevistas.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante verificaciones de consistencia lógica antes de que se aprueben los números finales. Comparamos los volúmenes de tiras modelados y el gasto implícito por paciente diagnosticado con señales independientes, como las tendencias de la población con diabetes, la dirección del gasto en salud pública y las bandas de precios observadas en las verificaciones de canales, y luego revisamos y corregimos los valores atípicos con razones documentadas.
Un segundo analista revisa los supuestos, los cálculos y las consolidaciones por país. Se activa el recontacto cuando las respuestas entran en conflicto o cuando una variable clave cambia de manera significativa. El informe se actualiza en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, incluidos cambios en el reembolso o movimientos bruscos de precios en las tiras. Antes de la entrega, se realiza una revisión final para garantizar que los desarrollos recientes se reflejen en la narrativa y en los insumos del pronóstico.
Tamaño del Mercado de Automonitoreo de Glucosa en Sangre en Asia-Pacífico de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas para este mercado pueden parecer diferentes incluso cuando suenan similares, porque el alcance del producto y las señales de demanda utilizadas para convertir pacientes en gasto en dispositivos y tiras no son consistentes. Las diferencias también provienen de cómo cada estudio trata la cobertura por país, el momento de la conversión de divisas y la frecuencia con que se actualizan supuestos como la frecuencia de monitoreo y los precios de venta promedio.
Las verificaciones del consumo de tiras, el gasto implícito por paciente diagnosticado y la validación de precios por canal son los puntos de evidencia que mantienen a Mordor Intelligence enfocado en los ingresos exclusivos de AMGS en glucómetros, tiras reactivas y lancetas, sin incluir los sistemas de MCG en los totales contabilizados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,67 mil millones de USD (2025) | |
| Editor de Investigación de la Industria A | 2,33 mil millones de USD (2024) | Utiliza un año base diferente y puede aplicar supuestos distintos sobre el tamaño de los paquetes y el uso de las tiras, lo que desplaza los volúmenes implícitos y el resultado del precio combinado. |
| Editor de Consultoría B | 3,76 mil millones de USD (2024) | Cubre el espacio más amplio de monitoreo de glucosa en sangre, que típicamente incluye MCG, por lo que el conjunto de productos contabilizados y la curva de adopción no están alineados con los dispositivos y consumibles exclusivos de AMGS. |
La comparación indica que gran parte de la dispersión está impulsada por la inclusión de productos y por cómo se traducen los recuentos de pacientes en el uso anual de tiras y los precios. Cuando estos insumos se mantienen explícitos y se verifican con señales observables, el valor resultante puede replicarse y actualizarse a medida que cambian las condiciones.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico?
Se espera que el tamaño del Mercado de Automonitoreo de Glucosa en Sangre en Asia-Pacífico alcance los 2,95 mil millones de USD en 2027 y crezca a una CAGR del 5,08% para llegar a 3,77 mil millones de USD en 2032.
¿Cuál es el tamaño actual del Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico?
En 2026, se espera que el tamaño del Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico alcance USD 2,81 mil millones.
¿Quiénes son los actores clave en el Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico?
I-Sens, Abbott Diabetes Care, Ascensia Diabetes Care, LifeScan Inc. y Roche Diabetes Care son las principales empresas que operan en el Mercado de Automonitoreo de Glucosa en Sangre de Asia Pacífico.
¿Qué años cubre este Mercado de Automonitoreo de Glucosa en Sangre en Asia-Pacífico y cuál fue el tamaño del mercado en 2026?
En 2026, el tamaño del Mercado de Automonitoreo de Glucosa en Sangre en Asia-Pacífico se estimó en 2,81 mil millones de USD. El informe cubre el tamaño histórico del Mercado de Automonitoreo de Glucosa en Sangre en Asia-Pacífico para los años: 2019, 2020, 2021, 2022, 2023 y 2024. El informe también pronostica el tamaño del Mercado de Automonitoreo de Glucosa en Sangre en Asia-Pacífico para los años: 2027, 2028, 2029, 2030, 2031 y 2032.