
Tamaño y Participación del Mercado de Leucemia de Células Pilosas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 207.93 Millones de dólares |
| Tamaño del Mercado (2031) | 284.22 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.45 % |
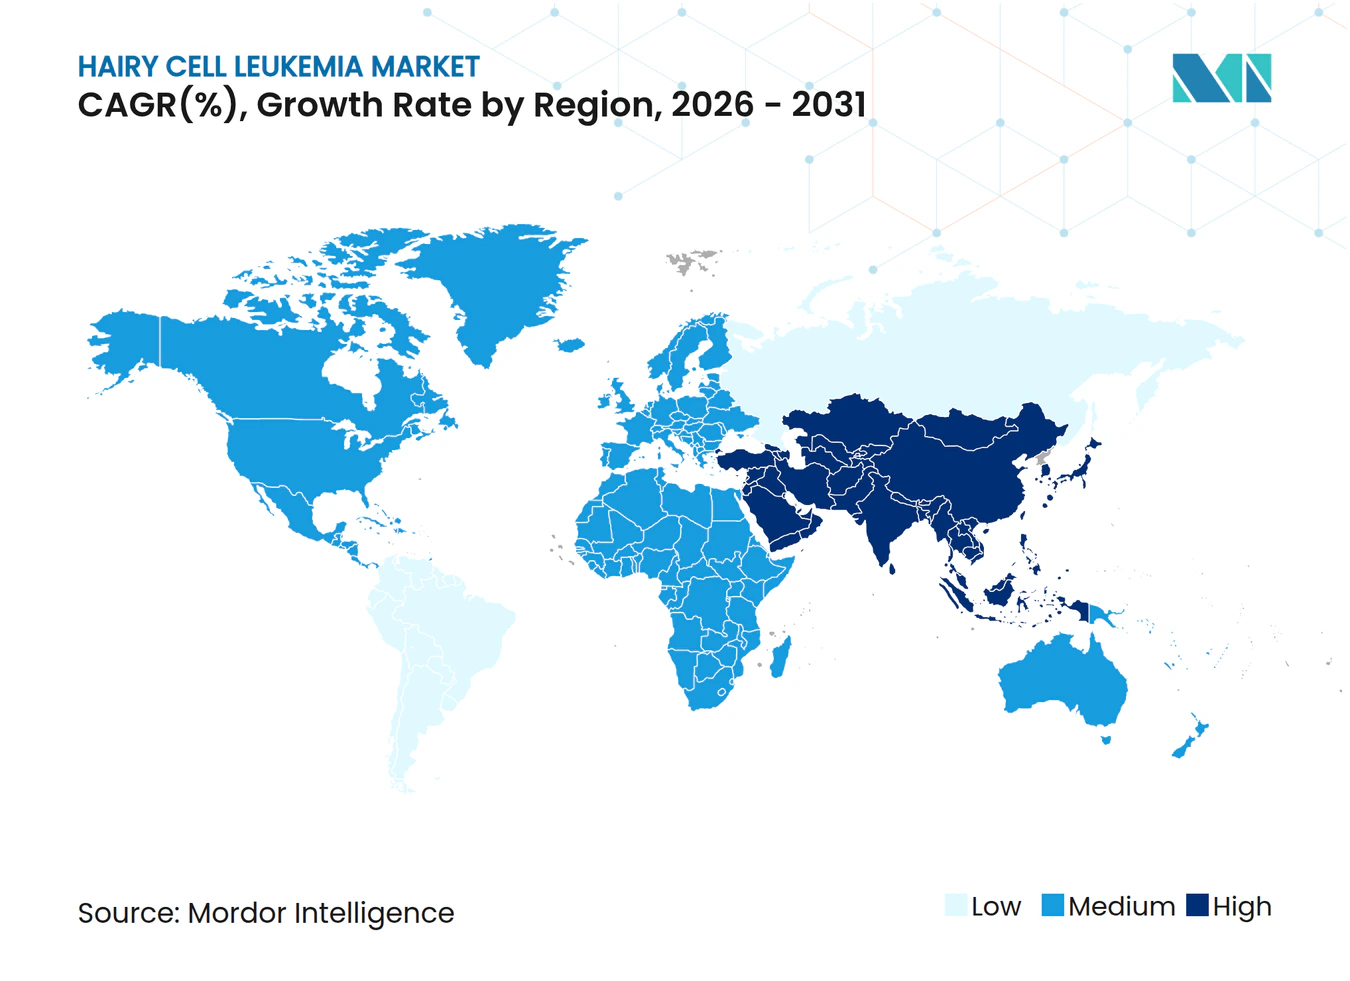
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Leucemia de Células Pilosas por Mordor Intelligence
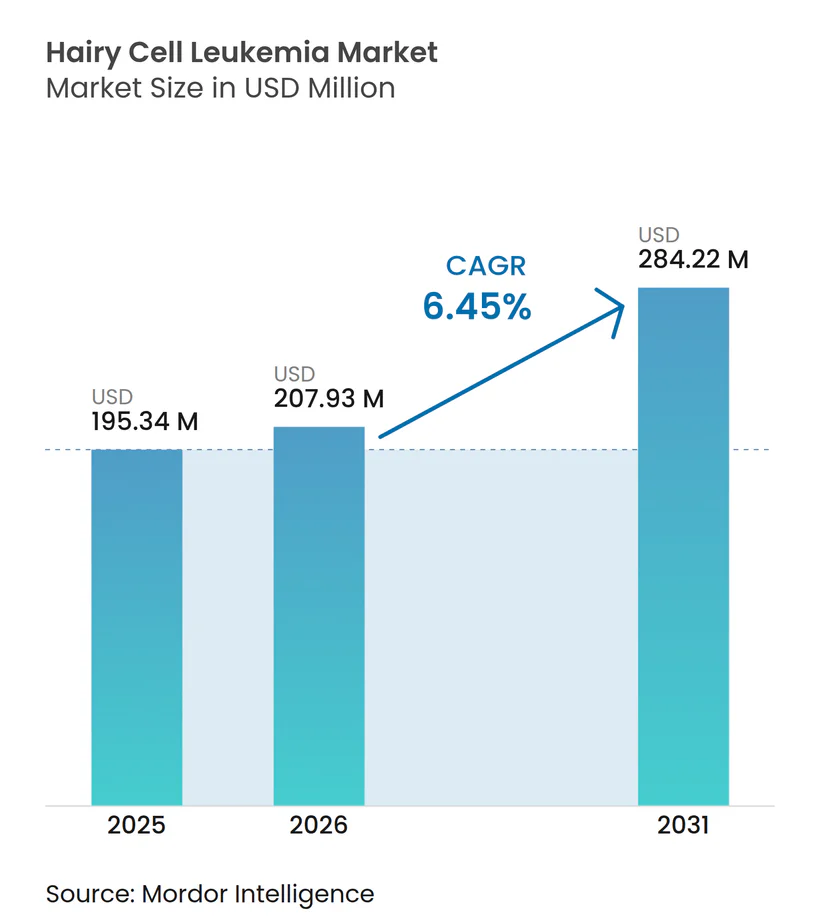
El tamaño del Mercado de Leucemia de Células Pilosas fue valorado en 195,34 millones de USD en 2025 y se estima que crecerá desde 207,93 millones de USD en 2026 hasta alcanzar 284,22 millones de USD en 2031, a una CAGR del 6,45% durante el período de pronóstico (2026-2031).
Las combinaciones de oncología de precisión centradas en la mutación BRAF V600E están reemplazando de manera constante la monoterapia con análogos de purina. La flexibilidad en la fijación de precios de medicamentos huérfanos continúa protegiendo los ingresos a pesar de la población de pacientes extremadamente pequeña. La adopción clínica se está expandiendo gracias a avances como el monitoreo de enfermedad residual mínima (MRD) mediante citometría de flujo, la reclasificación de los diagnósticos complementarios y la transición a una administración en infusión intravenosa de dos horas de cladribina. América del Norte sigue siendo líder, respaldada por instituciones académicas, vías regulatorias aceleradas y la alineación de los pagadores con las directrices de reembolso para uso fuera de indicación. La región de Asia-Pacífico está avanzando, impulsada por la expansión planificada de los beneficios de hematología en Corea del Sur en 2026 y la próxima actualización de la Lista Nacional de Medicamentos Reembolsables de China en 2025, lo que refleja una mayor disposición a cubrir terapias ultrararas. Sin embargo, las continuas escaseces de suministro de reactivos a base de fludarabina y la reticencia de los pagadores hacia las pruebas seriales de MRD presentan desafíos para la trayectoria de crecimiento positiva.
Conclusiones Clave del Informe
- Por categoría de producto, los productos de tipo terapia lideraron con una participación de ingresos del 62,34% en 2025; las modalidades de diagnóstico están avanzando a una CAGR del 7,79% hasta 2031.
- Por vía de administración, la administración intravenosa representó el 51,43% del tamaño del mercado de leucemia de células pilosas en 2025, mientras que se proyecta que las formulaciones orales se expandan a una CAGR del 7,96% durante 2026-2031.
- Por entorno de tratamiento, la terapia de primera línea representó el 52,41% de la participación del mercado de leucemia de células pilosas en 2025, y se prevé que la atención en recaída o refractaria crezca a una CAGR del 8,15% hasta 2031.
- Por usuario final, los hospitales mantuvieron una participación del 55,45% en 2025; se proyecta que los laboratorios de diagnóstico crezcan a una CAGR del 7,89% hasta 2031.
- Por geografía, América del Norte capturó el 39,34% de la participación en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,25% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Mayor adopción del retratamiento guiado por MRD | +1.8% | Global, más fuerte en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Diagnósticos complementarios específicos para la mutación BRAF V600E | +1.5% | América del Norte, mercados principales de la UE, Japón | Corto plazo (≤ 2 años) |
| Aumento de la incidencia en la población masculina envejecida | +0.9% | Global, pronunciado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Transición hacia formulaciones de infusión intravenosa ambulatoria | +0.7% | América del Norte, mercados selectos de la UE | Mediano plazo (2-4 años) |
| Flexibilidad en la fijación de precios de medicamentos huérfanos | +1.2% | América del Norte, Alemania, Reino Unido, países nórdicos | Corto plazo (≤ 2 años) |
| Patología digital habilitada por inteligencia artificial para la detección de células raras | +0.6% | América del Norte, Europa Occidental, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Retratamiento Guiado por MRD Gana Terreno
Los ensayos de MRD en médula ósea, capaces de detectar frecuencias alélicas de BRAF V600E por debajo del 0,01%, influyen cada vez más en el momento de los tratamientos de rescate. Este avance está reduciendo las complicaciones relacionadas con infecciones y disminuyendo los costos para los pacientes con pancitopenia. La adopción del protocolo de Fase 2 del Memorial Sloan Kettering, que requiere la evaluación de MRD a los seis meses, ha acelerado esta tendencia. La intervención temprana con terapias dirigidas está minimizando las hospitalizaciones. Sin embargo, la ausencia de puntos de corte estandarizados de MRD presenta desafíos para alinearse con los requisitos de los pagadores. Las directrices preliminares esperadas para finales de 2025 podrían ayudar a estandarizar los criterios de valoración, pero el reembolso seguirá siendo contingente a las evaluaciones nacionales de tecnología sanitaria.[1]
Los Diagnósticos Complementarios para la Mutación BRAF V600E Toman el Centro del Escenario
Con más del 95% de los casos clásicos vinculados a la mutación BRAF V600E, confirmar esta alteración es esencial antes de prescribir vemurafenib. La industria está avanzando hacia pruebas multiplex listas para uso clínico, como lo demuestran las recientes asociaciones para desarrollar ensayos de flujo de alto rendimiento. Los cambios regulatorios, como la reclasificación de estos diagnósticos de Clase III a Clase II, se espera que acorten los plazos previos a la comercialización. Sin embargo, es probable que los requisitos de validación analítica más estrictos aumenten los costos de desarrollo. En Europa, los retrasos en la aplicación del Reglamento de Diagnóstico In Vitro hasta 2029 están creando un mercado de dos velocidades, donde los laboratorios estadounidenses están avanzando en plataformas de MRD mientras muchas instalaciones europeas esperan kits conformes con la normativa.
La Demografía Masculina Envejecida Registra un Aumento en la Incidencia
El envejecimiento de la población está impulsando un aumento en el número absoluto de pacientes, a pesar de una tasa de incidencia estable de 0,3 por 100.000 individuos. Esta tendencia es particularmente evidente en los Estados Unidos y Europa. Con una proporción de diagnóstico hombre-mujer superior a 4:1 y una edad media de diagnóstico de 55 años, se espera que la demografía masculina envejecida sostenga un aumento gradual en la demanda.[2] Si bien las exposiciones ocupacionales siguen bajo investigación y las teorías de inmunovigilancia específicas por sexo carecen de datos de ensayos concluyentes, los cambios demográficos están influyendo de manera constante en la demanda. Sin embargo, la rareza de la leucemia de células pilosas continúa imponiendo restricciones del lado de la oferta en el mercado.
Las Formulaciones de Infusión Intravenosa Ambulatoria Están en Aumento
Las infusiones de cladribina de dos horas están ofreciendo tasas de respuesta completa comparables del 92% en comparación con los regímenes tradicionales de cinco días, al tiempo que reducen los casos de neutropenia febril en un 50%.[3] En los Estados Unidos, las políticas de reembolso alineadas con las tarifas de los pagadores privados están impulsando la adopción de tiempos de infusión más cortos. En contraste, la adopción en Europa sigue siendo más lenta debido a las estructuras de pago vinculadas a la duración de la infusión. Si bien el vemurafenib oral ofrece una mayor optimización de recursos, la necesidad concurrente de infusiones de rituximab impide actualmente la adopción de un régimen de tratamiento completamente oral.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| El pequeño grupo de pacientes limita la economía de los ensayos | -0.8% | Global, agudo en los estados más pequeños de la UE y APAC excluido Japón | Largo plazo (≥ 4 años) |
| Altas tasas de recaída con la reexposición a análogos de purina | -0.5% | Global, mayor donde los inhibidores de BRAF carecen de acceso | Mediano plazo (2-4 años) |
| Brechas de suministro de reactivos a base de fludarabina | -0.6% | América del Norte, UE, Australia, Nueva Zelanda | Corto plazo (≤ 2 años) |
| Actualizaciones lentas de reembolso para pruebas ultrararas | -0.7% | Europa Central y Oriental, América Latina, APAC selectivo | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Pequeño Grupo de Pacientes Limita la Economía de los Ensayos
Con una prevalencia global de solo 15.000 a 20.000 casos, incluso los estudios de Fase 2 con 80 pacientes requieren tres años para la inscripción. Los costos por paciente superan los 45.000 USD, el doble que los ensayos oncológicos estándar, debido a las tarifas de activación de múltiples centros y las pruebas centralizadas de MRD.[4] Si bien los reguladores permiten diseños de un solo brazo, los pagadores europeos a menudo rechazan los datos sin comparadores aleatorizados, lo que retrasa los plazos de acceso al mercado.
Altas Tasas de Recaída con la Reexposición a Análogos de Purina
La cladribina de segunda línea logra una supervivencia libre de progresión media de 8,2 años, una disminución respecto a los 12,5 años observados tras la terapia de primera línea. Las remisiones de tercera línea disminuyen aún más a 4,1 años. El aumento acumulado de la mielosupresión eleva significativamente los riesgos de mortalidad relacionada con infecciones. El acceso fuera de indicación al vemurafenib enfrenta denegaciones de las aseguradoras en el 38% de los casos, lo que provoca retrasos en la terapia de rescate. Hasta que estén disponibles datos comparativos aleatorizados cara a cara, la fuerte dependencia de los análogos de purina continúa obstaculizando el crecimiento del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
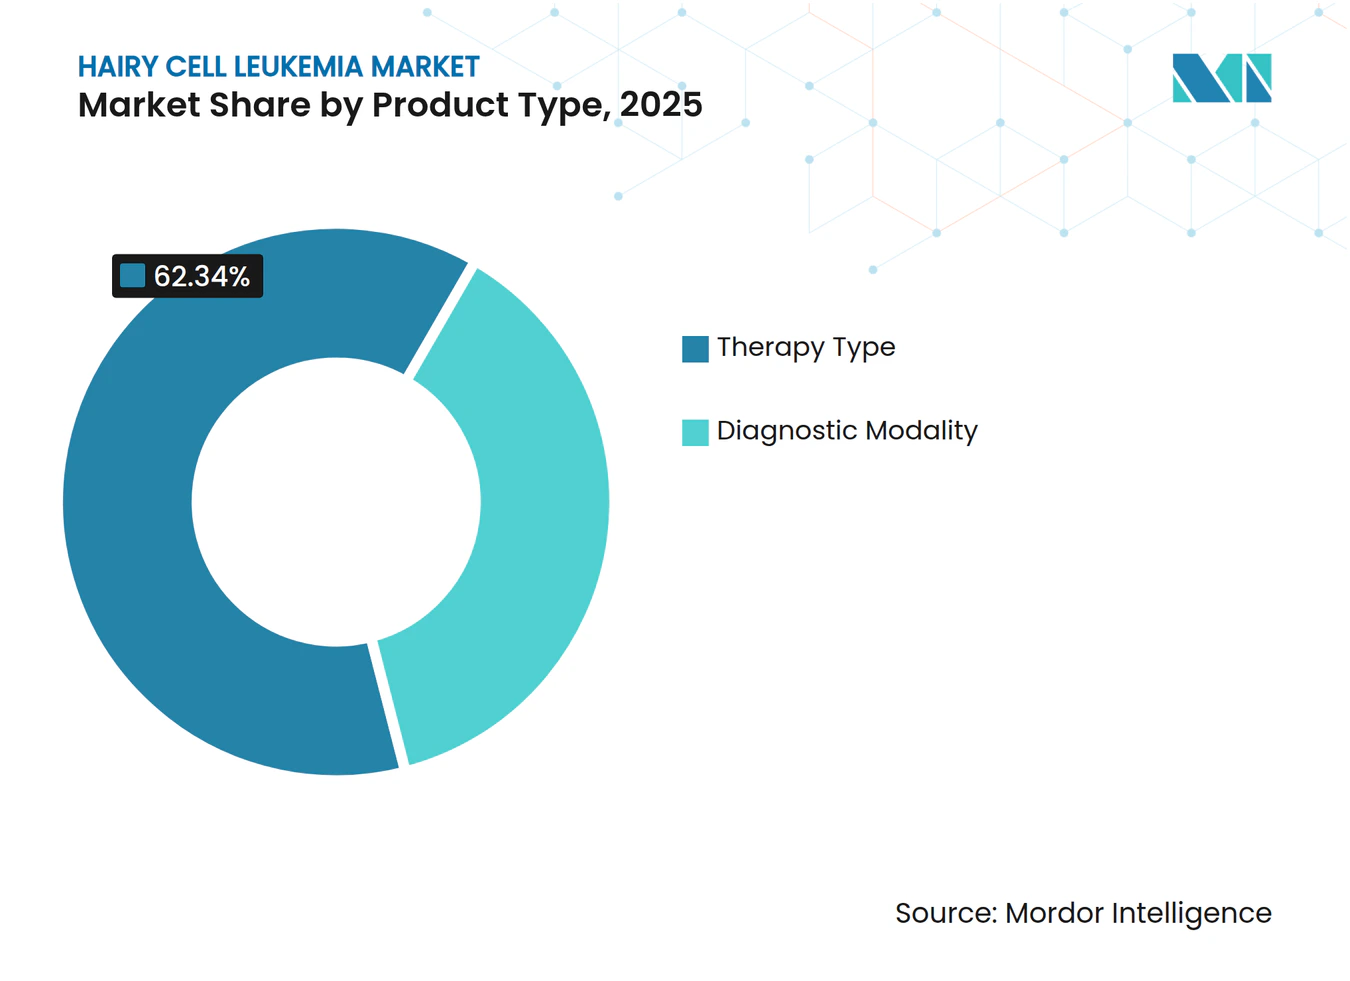
Los Diagnósticos Anclan la Precisión, los Terapéuticos Impulsan los IngresosEn 2025, los productos de tipo terapia representaron el 62,34% de los ingresos, lo que destaca la dependencia del mercado de leucemia de células pilosas de la cladribina, la pentostatina, el rituximab y los regímenes emergentes de inhibidores de BRAF. A medida que las pruebas de MRD se convierten en estándar, los diagnósticos están creciendo a una CAGR del 7,79%, evolucionando desde paneles de citometría de flujo de cuatro colores hasta citometría espectral de alto parámetro con un umbral de sensibilidad del 0,01%. Si bien el mercado de diagnósticos avanzados en leucemia de células pilosas se está expandiendo más rápidamente que los ingresos por medicamentos, parte de una base más pequeña.
Los instrumentos espectrales, combinados con la secuenciación de nueva generación, permiten la confirmación por PCR alelo-específica de BRAF V600E a una frecuencia de alelo variante del 0,001%, lo que permite a los médicos programar con precisión la terapia de rescate. Sin embargo, la adopción de este flujo de trabajo es inconsistente; para 2025, solo 11 de los 28 países de la UE reembolsaban las pruebas moleculares. No obstante, los laboratorios de referencia centralizados están creciendo para cerrar esta brecha. Con una guía unificada de MRD en el horizonte, los diagnósticos están preparados para desempeñar un papel significativo en la configuración de la futura participación de mercado de la leucemia de células pilosas.


Por Vía de Administración:
La Vía Oral Gana Terreno, la Intravenosa Mantiene su Posición ProcedimentalEn 2025, la administración intravenosa representó el 51,43% del gasto, respaldada por los protocolos establecidos de cladribina y rituximab prevalentes en la práctica comunitaria. Sin embargo, se proyecta que el vemurafenib oral se expanda a una CAGR del 7,96%, aumentando gradualmente la participación del segmento oral en el mercado de leucemia de células pilosas. Una infusión intravenosa de cladribina de dos horas reduce el riesgo de neutropenia en comparación con una infusión continua de cinco días, optimizando también el uso de las sillas de infusión para biológicos más rentables, acelerando así la innovación en el proceso intravenoso en los Estados Unidos.
Si bien la adopción en Europa se retrasa debido a los códigos de reembolso que favorecen las infusiones más largas, existe una presión creciente para reducir las estancias hospitalarias. El rituximab subcutáneo, que representa el 8% de las vías de administración en 2025, podría experimentar un aumento a medida que los hospitales busquen una mayor eficiencia en el tiempo de uso de las sillas. Aunque las terapias orales están desafiando el dominio de la vía intravenosa, la necesidad continua de infusiones combinadas de rituximab asegura la posición dominante de la vía intravenosa en el futuro previsible.
Por Entorno de Tratamiento:
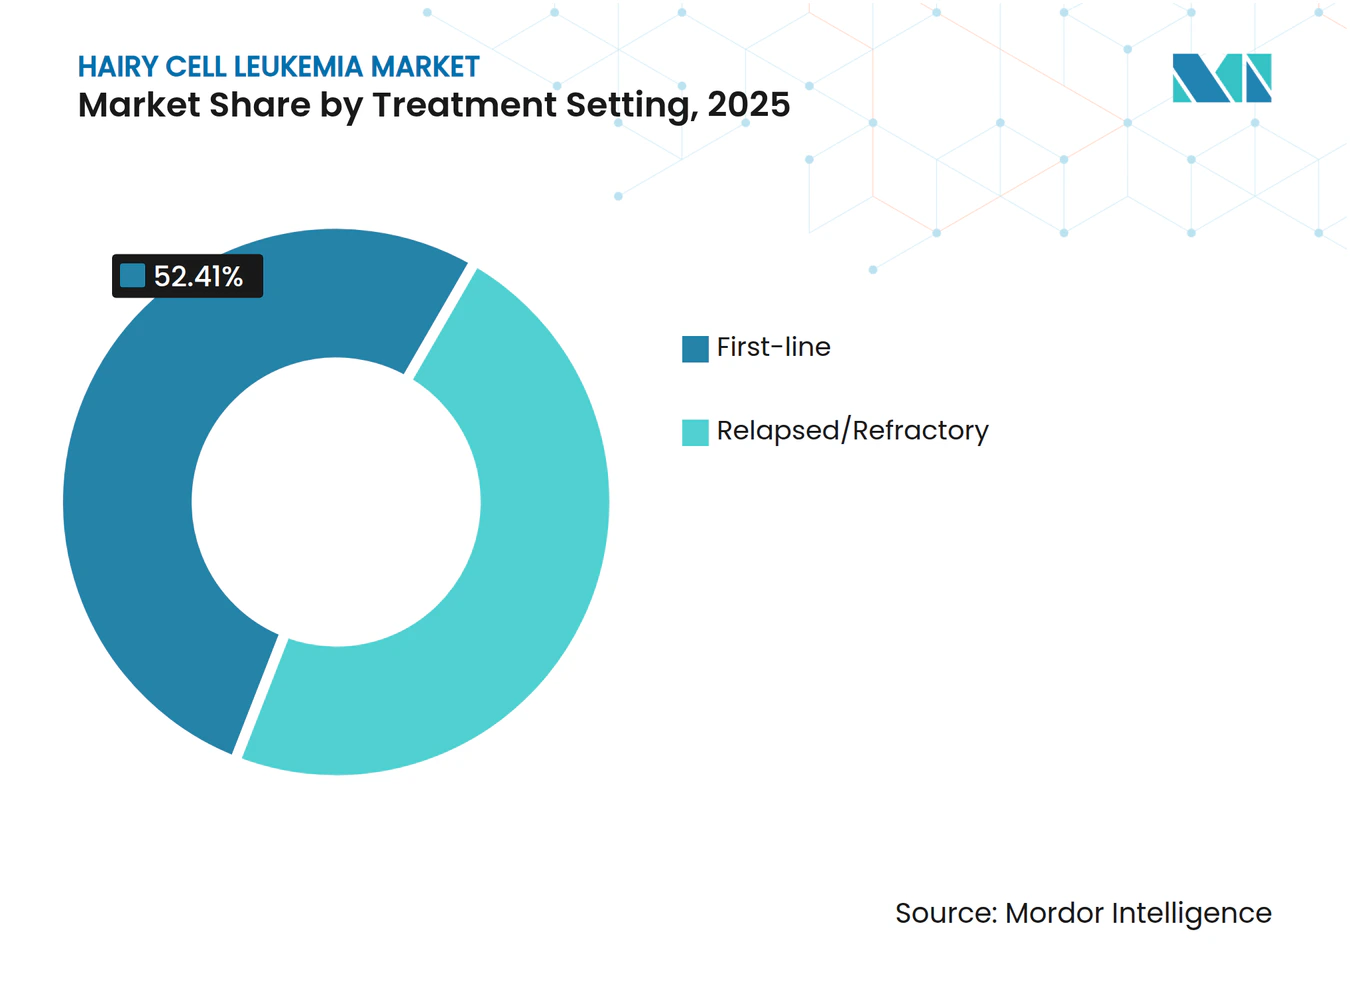
La Estabilidad de Primera Línea Enmascara la Innovación en Recaída/RefractarioEn 2025, los regímenes de primera línea representaron el 52,41% de los ingresos, impulsados por tasas de remisión completa superiores al 90% con las combinaciones de cladribina-rituximab. Si bien se prevé que la participación de mercado de la terapia de primera línea experimente una ligera disminución, el segmento de recaída/refractario está preparado para crecer a una CAGR del 8,15% hasta 2031. Un ensayo de Fase 2 que enfrenta vemurafenib-obinutuzumab contra cladribina-rituximab podría potencialmente alterar el panorama de primera línea si demuestra una eficacia comparable con citopenias reducidas.
Sin embargo, no se anticipan decisiones regulatorias antes de 2029, lo que probablemente preservará el panorama actual de primera línea durante la mayor parte del período de pronóstico. Mientras tanto, las combinaciones de inhibidores de BRAF en el ámbito de rescate no solo están acelerando la recuperación hematológica, sino que también están atrayendo el interés de los pagadores, a pesar de su precio premium por ciclo. Después de 2029, si los regímenes libres de quimioterapia obtienen la aprobación de etiqueta, el panorama competitivo podría experimentar cambios rápidos.

Por Usuario Final:
Los Hospitales Anclan el Volumen, los Laboratorios de Diagnóstico Capturan la ComplejidadEn 2025, los hospitales representaron el 55,45% de los ingresos, sirviendo como el sitio principal para biopsias, infusiones y decisiones críticas, consolidando su papel en el panorama de la leucemia de células pilosas. Sin embargo, los laboratorios de diagnóstico están experimentando un impulso de CAGR del 7,89%, impulsado por herramientas de citometría de flujo y secuenciación de nueva generación con alto requerimiento de capital, que los hospitales tienen dificultades para justificar dado sus volúmenes de muestras limitados. Una notable asociación en 2025 entre los principales actores del diagnóstico subraya las ventajas de las pruebas centralizadas.
Las instituciones académicas prominentes están adoptando modelos híbridos, ofreciendo tanto atención al paciente como ensayos moleculares certificados por CLIA, controlando colectivamente el 18% de los ingresos del usuario final en 2025. A medida que la patología digital impulsada por inteligencia artificial gana terreno, los laboratorios de referencia equipados con análisis en la nube están en posición de capturar una mayor participación de mercado. Sin embargo, los hospitales continúan dominando los flujos de ingresos, gracias a los reembolsos vinculados a sus procedimientos.
Análisis Geográfico
Mercado de Leucemia de Células Pilosas en América del Norte
En 2025, América del Norte representó el 39,34% de los ingresos, impulsada por el reembolso de Medicare para cladribina, rituximab y el vemurafenib fuera de indicación incluido en la lista de la Red Nacional Integral del Cáncer. Estos factores respaldan colectivamente el mercado de leucemia de células pilosas en la región. Los Estados Unidos se benefician de una fuerte presencia de instituciones académicas y la exención de tarifas para medicamentos huérfanos de la Administración de Alimentos y Medicamentos en 2025, lo que brinda un apoyo significativo a los patrocinadores más pequeños. Mientras tanto, Canadá se retrasa entre 12 y 18 meses respecto a los Estados Unidos debido al requisito de Health Canada de indicaciones explícitas. Además, los formularios provinciales restringen el acceso hasta que se completen las revisiones de costo-efectividad.
Mercado de Leucemia de Células Pilosas en Europa
La participación de mercado del 32% de Europa refleja disparidades regionales. Alemania, con su regla de reembolso automático de medicamentos huérfanos de 180 días, asegura el 28% de las ventas de la región. En contraste, Europa Central y Oriental enfrenta retrasos superiores a 24 meses para las aprobaciones nacionales. Si bien la Evaluación Clínica Conjunta de la UE de 2025 tiene como objetivo estandarizar los criterios de evidencia, la negociación de acuerdos de precio-volumen sigue siendo competencia estatal. Aunque el mercado de leucemia de células pilosas demuestra un potencial estable, los retrasos en el reembolso de MRD en Polonia y Bulgaria podrían obstaculizar el crecimiento a corto plazo.
Mercado de Leucemia de Células Pilosas en Asia-Pacífico
Asia-Pacífico, con una CAGR del 8,25%, está impulsada por la expansión del reembolso de hematología de Corea del Sur en marzo de 2026 y la actualización de la Lista Nacional de Medicamentos Reembolsables de China en 2025, que señala una postura favorable hacia las terapias dirigidas. El marco establecido de medicamentos huérfanos de Japón facilita un acceso más rápido. Sin embargo, los países más pequeños de la ASEAN, que carecen de infraestructura especializada en hematopatología, reducen los promedios generales de la región. A pesar de esto, la modernización en curso entre los pagadores indica una trayectoria de crecimiento constante para el mercado de leucemia de células pilosas hasta 2031.
Panorama Competitivo
Concentración del Mercado
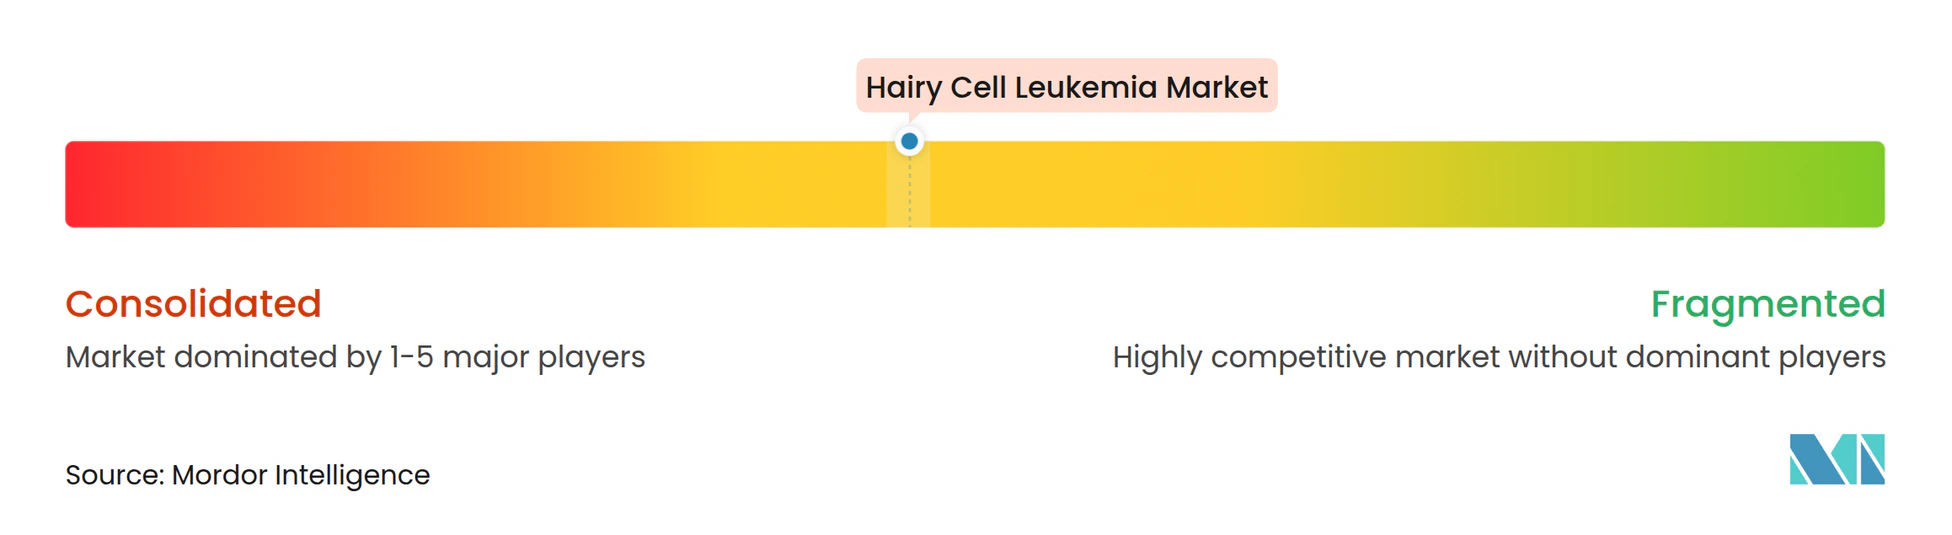
El mercado de leucemia de células pilosas sigue siendo moderadamente fragmentado, sin que ninguna empresa controle más del 15% de la participación. La disponibilidad de análogos de purina sin patente, como la cladribina y la pentostatina, comercializados por varios fabricantes de genéricos, diluye aún más la concentración del mercado. La competencia en plataformas de diagnóstico es diversa, dividida entre fabricantes globales y laboratorios hospitalarios.
Las integraciones estratégicas están transformando la dinámica del mercado. La adquisición de Exact Sciences por parte de Abbott por 2.300 millones de USD en abril de 2026 amplía su presencia en diagnósticos oncológicos al tiempo que aumenta la exposición a los riesgos en este segmento ultranicho. La colaboración de Becton Dickinson con Labcorp demuestra una estrategia de integración vertical, asegurando el consumo de reactivos a medida que los laboratorios centralizados escalan las pruebas de MRD. De manera similar, el acuerdo inicial de 65 millones de USD de Pfizer con Cartography Biosciences refleja el creciente interés en las plataformas de descubrimiento de antígenos diseñadas para cánceres raros de células B.
Están surgiendo oportunidades en mercados como China y Brasil, donde los marcos de reembolso están en desarrollo. Un potencial adicional radica en atender las necesidades de los pacientes con múltiples recaídas intolerantes a los análogos de purina y en avanzar en diagnósticos con tiempos de respuesta más rápidos. La reclasificación de los diagnósticos complementarios por parte de la Administración de Alimentos y Medicamentos podría consolidar las pruebas entre unos pocos grandes fabricantes, elevando las barreras para los desarrolladores de kits más pequeños. Mientras tanto, las extensiones bajo el Reglamento Europeo de Diagnóstico In Vitro pueden retrasar a los nuevos participantes, potencialmente consolidando las posiciones competitivas hasta 2029. Con los cinco principales actores representando aproximadamente el 45% de los ingresos, el mercado de leucemia de células pilosas sigue siendo competitivo pero requiere una resiliencia de capital sustancial para navegar su economía de medicamentos huérfanos.
Líderes de la Industria de Leucemia de Células Pilosas
-
AstraZeneca PLC
-
F. Hoffmann-La Roche Ltd
-
Pfizer, Inc.
-
Gilead Sciences
-
Amgen
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Leucemia de Células Pilosas Empresas cubiertas en este informe
- Abbvie
- Adaptive Biotechnologies Corp.
- ADC Therapeutics
- Amgen
- AstraZeneca
- BeiGene
- Bristol-Myers Squibb
- Roche
- Genmab
- Gilead Sciences
- Innate Pharma SA
- Johnson & Johnson
- Merck
- Merck
- Novartis
- Pfizer
Lea el análisis de las empresas de leucemia de células pilosas
Desarrollos recientes de la industria en Mercado de Leucemia de Células Pilosas
- Abril de 2026: Las directrices actualizadas sobre Leucemia de Células Pilosas y Variante de LCP publicadas por la Fundación de Leucemia de Células Pilosas enfatizan la medicina de precisión y la atención individualizada.
- Julio de 2025: La Fundación de Leucemia de Células Pilosas y La Sociedad de Leucemia y Linfoma se comprometieron a destinar entre 5 y 7 millones de USD durante cinco años para financiar la investigación sobre LCP y un registro de datos de pacientes.
Mercado de Leucemia de Células Pilosas Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Según Mordor Intelligence, el mercado de Leucemia de Células Pilosas (LCP) hace referencia a los ingresos mundiales por prescripción de medicamentos que tratan la LCP clásica o variante, incluida la quimioterapia con análogos de purinas (cladribina, pentostatina), agentes dirigidos BRAF y BTK, anticuerpos monoclonales e inmunotoxinas recombinantes, registrados a precios de salida del fabricante y asignados al año en que los pacientes reciben el tratamiento. Se contabilizan todas las líneas de terapia aprobadas en la etiqueta, pero se excluye el uso puramente fuera de etiqueta para otras neoplasias malignas.
Exclusiones del alcance: Los productos de cuidado de soporte, los ensayos de diagnóstico, los procedimientos de médula ósea y los honorarios por servicios hospitalarios quedan fuera de este mercado.
Descripción General de la Segmentación
- Por Tipo de Terapia
- Quimioterapia (análogos de purina)
- Terapia Dirigida (inhibidores de BRAF, BTK, MEK)
- Inmunoterapia (anticuerpos monoclonales, inmunotoxinas)
- Otros (interferón-α, esplenectomía)
- Por Tipo de Paciente
- LCP Clásica (LCP-c)
- LCP Variante (LCP-V)
- SDRPL y otros trastornos similares a la LCP
- Por Vía de Administración
- Infusión Intravenosa
- Inyección Subcutánea
- Oral
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Consultamos con hematólogos-oncólogos en ejercicio en América del Norte, Europa y Asia-Pacífico, asesores de reembolso en pagadores nacionales y responsables de asuntos médicos en tres empresas originadoras. Sus perspectivas sobre las tasas de retratamiento en el mundo real, la intensidad de dosis y las barreras de acceso orientaron los filtros de prevalencia y las curvas de erosión de precios.
Investigación Documental
Nuestro equipo compiló en primer lugar datos epidemiológicos específicos de la enfermedad y de adopción de tratamientos a partir de fuentes públicas de primer nivel, como SEER, CDC WONDER, Eurostat, el Observatorio Mundial de la Salud de la OMS y revistas revisadas por pares que rastrean la prevalencia de BRAF V600E. Esas cifras se combinaron con registros regulatorios de designaciones de medicamentos huérfanos de la FDA y listados PRIME de la EMA que identifican cohortes de lanzamiento futuras. A continuación, se extrajeron precios de venta promedio, valores de envío y cronogramas del ciclo de vida de las moléculas clave a partir de los informes 10-K de las empresas, instantáneas de D&B Hoovers y archivos de noticias de Dow Jones Factiva para anclar los insumos de ingresos. Un análisis rápido de las asociaciones del sector, la Sociedad de Leucemia y Linfoma y la Asociación Europea de Hematología, nos ayudó a evaluar las guías de tratamiento y los cambios en la trayectoria del paciente. Esta lista es ilustrativa; varios portales de estadísticas adicionales, presentaciones de patentes y documentos para inversores respaldaron la verificación de hechos.
Dimensionamiento del Mercado y Pronóstico
Nuestro modelo comienza con una construcción de prevalencia a pacientes tratados por región, multiplica ese conjunto por la penetración de la línea de terapia y reconcilia el total con una verificación descendente que consolida los ingresos auditados de los fabricantes por LCP. Las consolidaciones de proveedores para medicamentos seleccionados validaron los volúmenes unitarios y destacaron la subnotificación regional, que corregimos antes de finalizar el valor. Las variables clave —prevalencia diagnosticada, participación de primera línea capturada por cladribina, velocidad de adopción de los inhibidores de BRAF, duración promedio del tratamiento y descensos de precios esperados tras la exclusividad de medicamentos huérfanos— impulsan las proyecciones anuales. La regresión multivariante con análisis de escenarios proyecta valores futuros, utilizando tendencias epidemiológicas y el gasto macroeconómico en oncología como covariables.
Ciclo de Validación de Datos y Actualización
Cada revisión pasa por tres revisiones de analistas, verificaciones de brechas frente a rastreadores de ventas externos y alertas de varianza que activan llamadas de seguimiento a médicos cuando las anomalías superan el cinco por ciento. Los informes se actualizan anualmente, y un análisis intermedio sigue a las ampliaciones materiales de etiquetas o a las retiradas por seguridad.
Por Qué Nuestra Línea de Base de Leucemia de Células Pilosas Garantiza Fiabilidad
Las estimaciones publicadas de LCP suelen divergir porque las empresas aplican cestas de terapia, niveles de precios y cadencias de actualización distintos.
Al centrarse en la adecuación del medicamento a la indicación y alinear las etiquetas de año con la facturación del fabricante, Mordor presenta una línea de base equilibrada y lista para la toma de decisiones.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de brecha |
|---|---|---|
| 195,34 millones de USD (2025) | Mordor Intelligence | - |
| 130,70 millones de USD (2023) | Consultora Global A | Contabiliza proxies de ventas de la cartera de productos en prelanzamiento y mezcla precios de lista regionales sin normalización de descuentos |
| 280,00 millones de USD (2024) | Analista del Sector B | Añade medicamentos de cuidado de soporte e infusiones hospitalarias, inflando los totales |
| 115,25 millones de USD (2024) | Casa de Investigación Regional C | Se basa en presentaciones públicas limitadas y asume precios uniformes entre países de ingresos bajos y altos |
La comparación muestra que la amplitud del alcance, la calibración de precios y la frecuencia de actualización explican la mayoría de las brechas. Al fundamentar cada cifra en volúmenes de pacientes verificables y facturas actuales, Mordor Intelligence ofrece una línea de base transparente que los clientes pueden rastrear y replicar con confianza.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de leucemia de células pilosas en 2026?
El tamaño del mercado de leucemia de células pilosas se sitúa en 207,9 millones de USD en 2026 y se prevé que alcance los 284,2 millones de USD en 2031 a una CAGR del 6,45%.
¿Qué región genera los mayores ingresos por leucemia de células pilosas?
América del Norte lidera con una participación del 39,34% en 2025, gracias a los centros académicos y el reembolso favorable.
¿Qué tipo de terapia domina el tratamiento de la leucemia de células pilosas?
Los productos de tipo terapia, principalmente cladribina, pentostatina y rituximab, representaron el 62,34% de la participación de ingresos en 2025.
¿Están ganando terreno los medicamentos orales en el tratamiento de la leucemia de células pilosas?
Sí, se proyecta que el vemurafenib oral se expanda a una CAGR del 7,96%, erosionando gradualmente el dominio de la vía intravenosa.
¿Cuál es el segmento de mercado geográfico de más rápido crecimiento hasta 2031?
Asia-Pacífico está preparada para expandirse a una CAGR del 8,25% a medida que los marcos de reembolso maduran.