
Tamaño y Participación del Mercado de Glucosa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
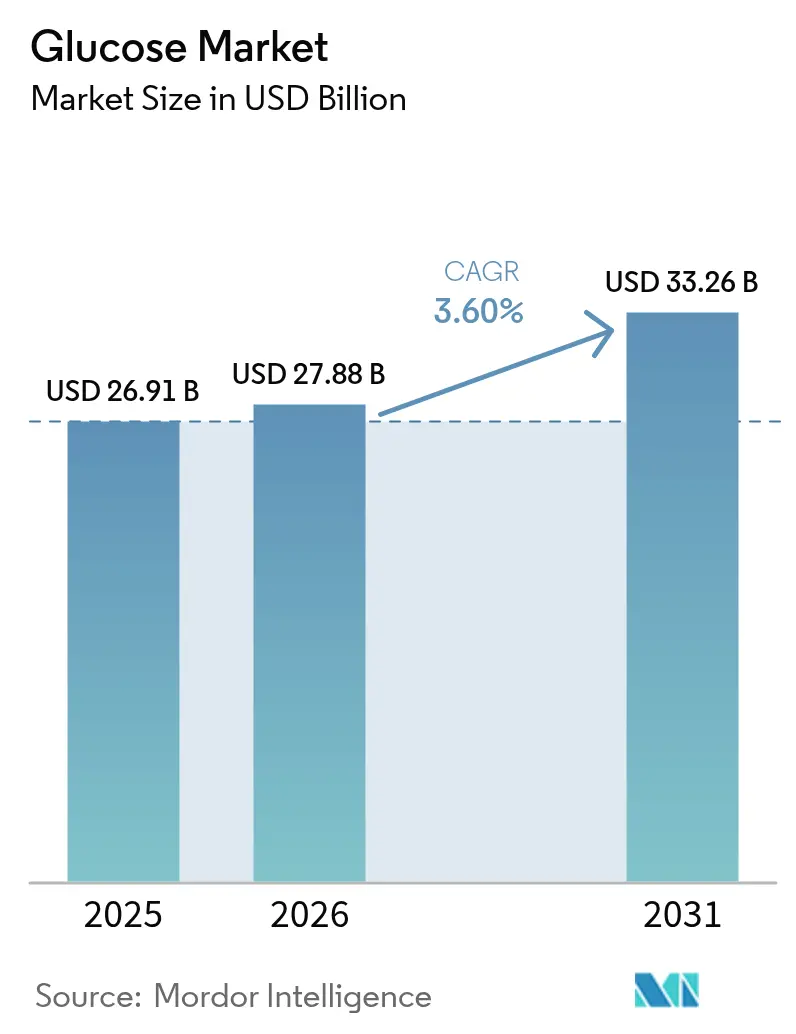
| Tamaño del Mercado (2026) | 27.88 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.26 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.60 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Glucosa por Mordor Intelligence
Se espera que el tamaño del mercado de glucosa crezca de USD 26.91 mil millones en 2025 a USD 27.88 mil millones en 2026 y se prevé que alcance USD 33.26 mil millones en 2031 a una CAGR del 3.6% durante 2026-2031. La glucosa, un componente fundamental del mercado de glucosa, se utiliza ampliamente como edulcorante en diversos productos, incluidos productos horneados, lácteos y confitería, ofreciendo entre el 60-70% de la dulzura de la sacarosa. En aplicaciones de confitería, la glucosa realza los sabores afrutados, proporciona una sensación refrescante y equilibra la dulzura. Además, la glucosa se utiliza en bebidas, helados, platos culinarios, procesos de curado de carnes y productos farmacéuticos. En bebidas a base de leche, como chocolate y bebidas saborizadas, la glucosa ayuda a regular la dulzura cuando se combina con otros azúcares. El uso de glucosa en el segmento de alimentos y bebidas está aumentando debido a los cambios en los hábitos alimentarios y la creciente preferencia por aperitivos y postres. El crecimiento del mercado está impulsado por la creciente demanda de alimentos de conveniencia y edulcorantes versátiles que ofrecen beneficios para la salud en los sectores de confitería, panadería y lácteos. Sin embargo, el mercado enfrenta desafíos derivados de la volatilidad en los precios del maíz, interrupciones en la cadena de suministro y cambios económicos. Los productores globales de glucosa están explorando el trigo y el almidón cocido como alternativas sostenibles para producir jarabes de glucosa utilizados en productos horneados, bebidas y helados. La industria experimenta una mayor demanda de soluciones de etiqueta limpia, creando oportunidades para los fabricantes de glucosa, mientras que las empresas mejoran sus carteras mediante innovación de productos apoyada en tecnología.
Conclusiones Clave del Informe
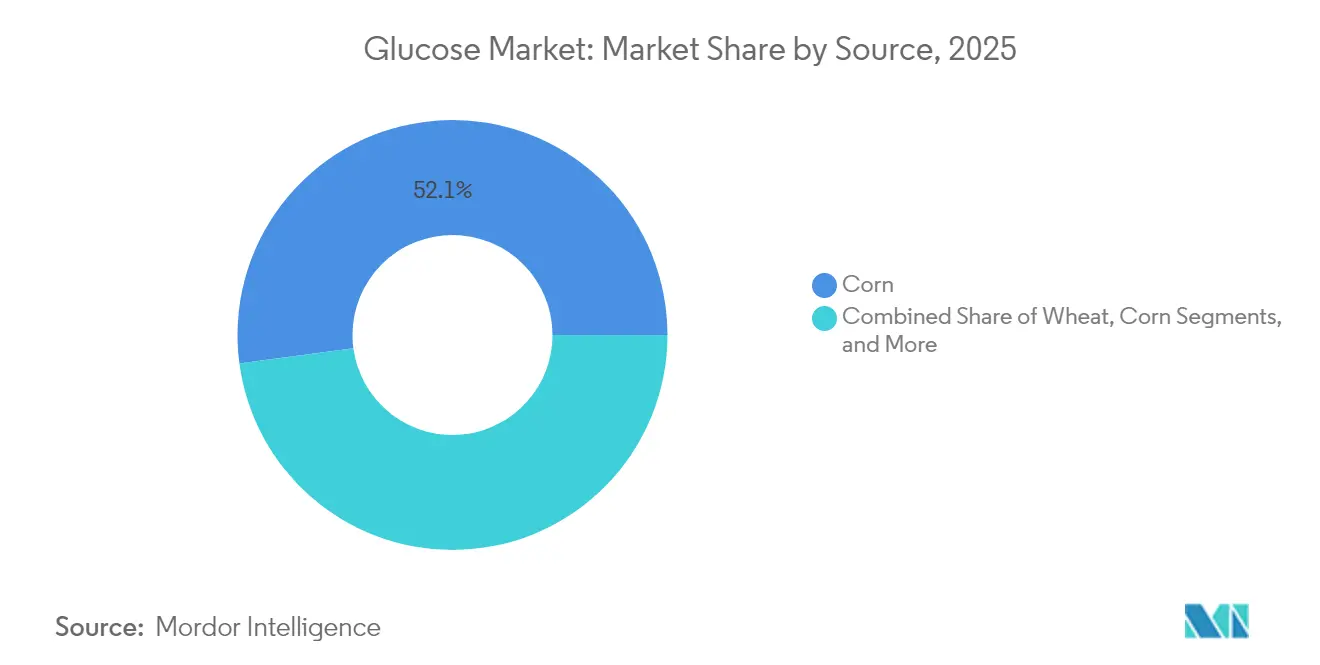
- Por fuente, el maíz lideró con el 52.12% de la participación del mercado de glucosa en 2025 y se prevé que registre una CAGR del 3.05% hasta 2031, mientras que el trigo está proyectado para crecer más rápido con una CAGR del 4.98%.
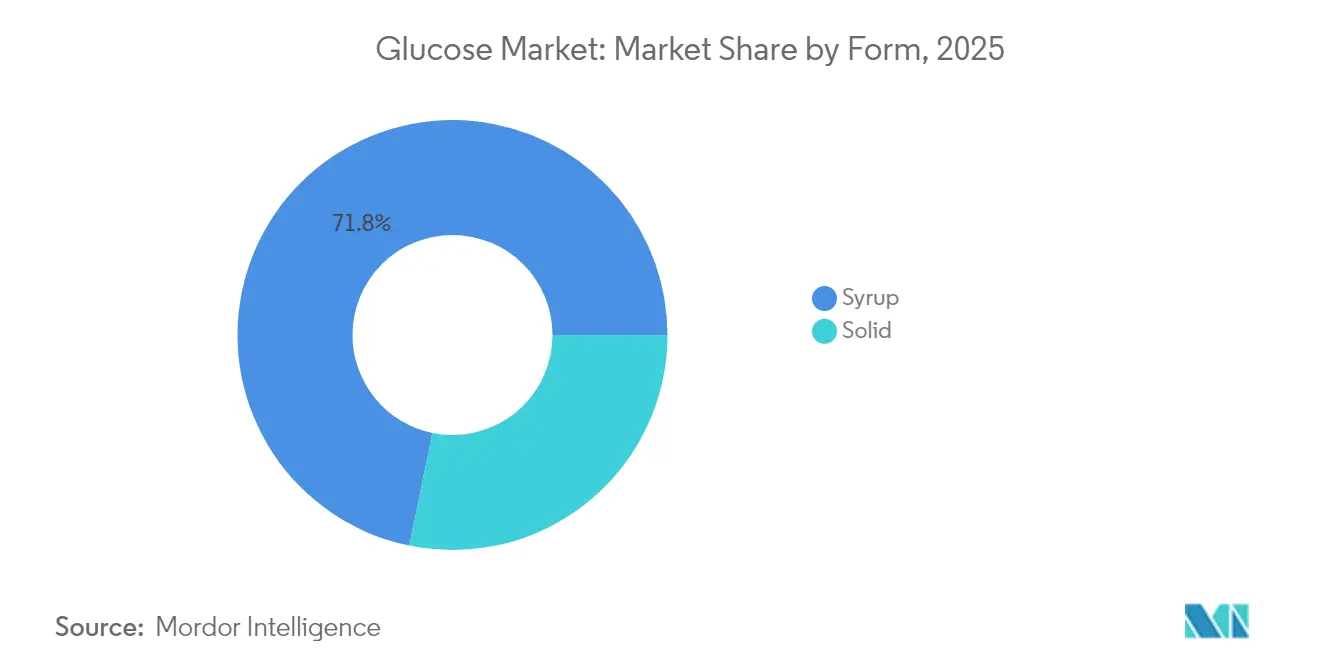
- Por forma, el jarabe representó el 71.78% de los ingresos en 2025; se proyecta que la glucosa sólida se expanda a una CAGR del 4.76% hasta 2031.
- Por grado, el grado alimentario representó el 60.54% de los ingresos en 2025; se anticipa que el grado farmacéutico crezca a una CAGR del 5.48%.
- Por aplicación, alimentos y bebidas retuvo el 55.83% de la participación en 2025, aunque se espera que cuidado personal y cosméticos registre una CAGR del 5.26%.
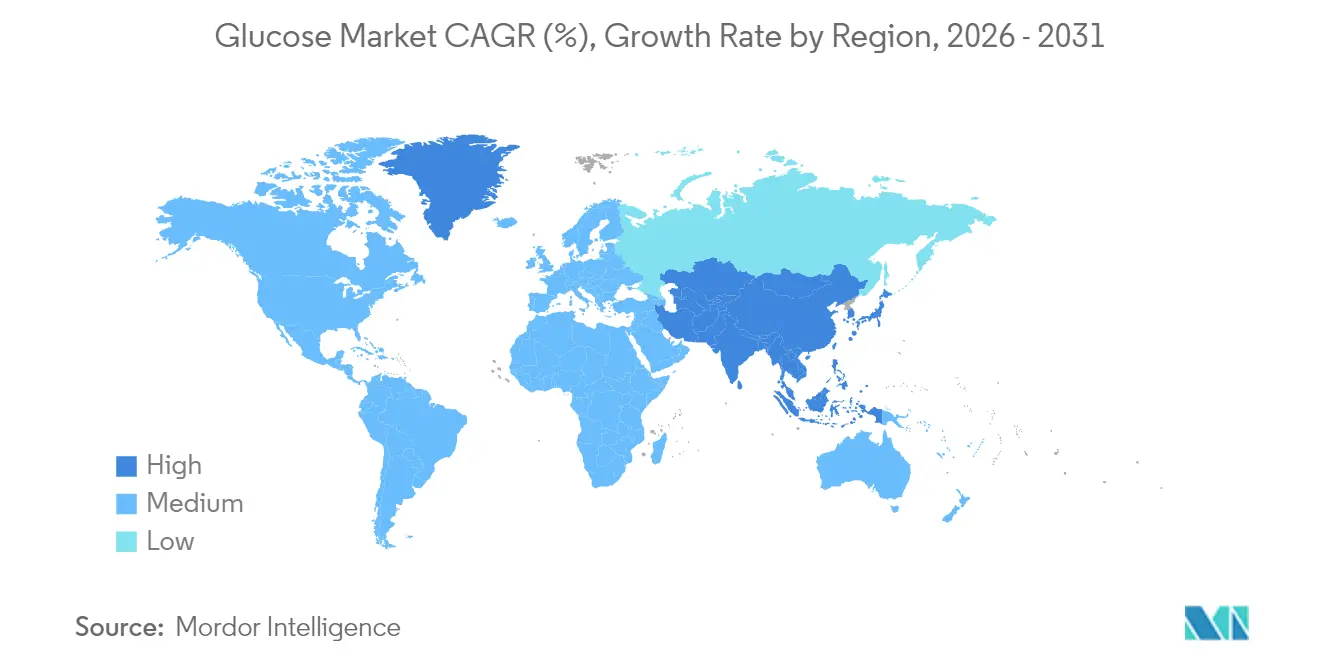
- Por región, América del Norte representó el 37.68% de los ingresos de 2025; Asia-Pacífico está en camino de registrar la CAGR más rápida del 4.98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de edulcorantes naturales para alimentos | +0.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge de la demanda de alimentos de conveniencia y procesados | +0.9% | Asia-Pacífico como núcleo, con desbordamiento hacia América Latina | Corto plazo (≤ 2 años) |
| Adopción creciente de soluciones médicas a base de glucosa | +1.2% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Uso creciente de glucosa en la producción fermentativa de bioplásticos | +0.4% | Global, con adopción temprana en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Crecimiento en productos de nutrición deportiva y energética | +0.3% | América del Norte y Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incorporación creciente de glucosa en fórmulas infantiles y pediátricas | +0.5% | Global, con enfoque regulatorio en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Edulcorantes Naturales para Alimentos
El mercado de glucosa experimenta una expansión significativa a medida que los procesadores de alimentos sustituyen cada vez más los aditivos sintéticos por glucosa que cumple con el estatus GRAS (Generalmente Reconocido como Seguro) de la FDA (Administración de Alimentos y Medicamentos de los Estados Unidos) [1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Generalmente Reconocido como Seguro (GRAS)," fda.gov. Según la Encuesta sobre Alimentos y Salud del Consejo Internacional de Información Alimentaria (IFIC) publicada en 2024, aproximadamente el 43% de los consumidores estadounidenses prefieren fuentes naturales de dulzura. [2]Encuesta sobre Alimentos y Salud del IFIC, "La encuesta anual del Consejo Internacional de Información Alimentaria a los consumidores estadounidenses," foodinsight.org, lo que indica un sólido crecimiento del mercado y una fuerte preferencia de los consumidores por alternativas naturales. La Tecnología de Azúcar Limpio de Green Plains permite métodos de producción bajos en carbono, demostrando la compatibilidad entre sostenibilidad y funcionalidad en los procesos modernos de fabricación de glucosa. Los proveedores que pueden verificar el uso de energías renovables en la producción obtienen ventajas competitivas sustanciales a medida que los minoristas implementan requisitos de certificación ambiental más estrictos en sus cadenas de suministro. El segmento premium ha evolucionado más allá de las métricas de calidad tradicionales, enfatizando ahora tanto la calidad superior del producto como el desempeño ambiental verificado, reflejando una transformación más amplia de la industria hacia prácticas sostenibles.
Auge de la Demanda de Alimentos de Conveniencia y Procesados
El viraje hacia los estilos de vida urbanos en la región Asia-Pacífico mantiene una alta capacidad de producción en instalaciones de fabricación de panadería, bebidas y comidas listas para consumir, donde la glucosa líquida es esencial para la retención de humedad y el control del dorado. La rápida urbanización en las principales economías como China, India y los países del Sudeste Asiático ha transformado los patrones tradicionales de consumo de alimentos, impulsando una mayor demanda de alimentos procesados y de conveniencia. Los procesadores de alimentos chinos importan cantidades significativas de ingredientes a base de maíz de los Estados Unidos debido a la calidad constante del suministro y a las relaciones comerciales establecidas. Los fabricantes de alimentos prefieren la glucosa porque proporciona múltiples funciones —dulzura, soporte de fermentación y mejora de la textura— a través de un solo ingrediente, reduciendo la complejidad de adquisición y los costos operativos. El crecimiento de las plataformas de comercio electrónico incrementa la producción de alimentos envasados, con los principales minoristas en línea ampliando sus servicios de entrega de alimentos y segmentos de supermercados digitales. Esta transformación digital garantiza un crecimiento sostenido de la demanda incluso durante períodos de menor gasto del consumidor, ya que los consumidores dependen cada vez más de los productos alimentarios envasados por su conveniencia y mayor vida útil.
Adopción Creciente de Soluciones Médicas a Base de Glucosa
El mercado de glucosa de grado farmacéutico ha experimentado una mayor demanda en comparación con otros segmentos, impulsado por la expansión de la capacidad de fabricación de medicamentos GLP-1. La inversión de USD 3 mil millones de Eli Lilly en la producción de terapéuticos peptídicos en diciembre de 2024 estableció una nueva línea de base premium para los proveedores de glucosa en la industria farmacéutica. La prevalencia global de diabetes, que afecta al 10% de los adultos en todo el mundo, proporciona a los fabricantes una visibilidad de volumen a largo plazo. Esta estabilidad del mercado alienta a los procesadores a invertir en líneas de producción conformes con BPM (Buenas Prácticas de Manufactura), que ofrecen márgenes más altos que la producción de glucosa de grado alimentario. El mercado de glucosa farmacéutica está evolucionando a medida que los fabricantes actualizan sus instalaciones para cumplir con los estrictos requisitos de calidad y la mayor demanda de las empresas farmacéuticas.
Uso Creciente de Glucosa en la Producción Fermentativa de Bioplásticos
Los avances en biotecnología permiten la producción sostenible de plásticos a partir de glucosa, abordando las preocupaciones ambientales y creando nuevas oportunidades para los productores de glucosa. La investigación demuestra las aplicaciones de la glucosa en la producción de tereftalato de polietileno (PET) de base biológica y otros bioplásticos, aunque los costos de producción afectan actualmente la viabilidad económica. En noviembre de 2024, Solugen y ADM se asociaron para establecer una instalación de biofabricación que utiliza dextrosa de fuente ADM para producir ácidos orgánicos bajos en carbono, con una capacidad de 120 kilotones por año. Su proceso de fermentación reduce las emisiones de carbono en comparación con la fabricación química tradicional, alineándose con las iniciativas corporativas de sostenibilidad y las crecientes regulaciones ambientales. Las biorrefinerías integradas que utilizan materias primas de primera y segunda generación pueden mejorar la rentabilidad y optimizar la utilización de glucosa en múltiples flujos de productos. Este desarrollo representa la evolución de la glucosa de ingrediente alimentario a producto químico esencial en la fabricación sostenible de materiales.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el precio de las materias primas | -0.7% | Global, con impacto agudo en regiones dependientes de importaciones | Corto plazo (≤ 2 años) |
| Disponibilidad de edulcorantes alternativos | -0.6% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia por alimentos con bajo índice glucémico | -0.4% | Mercados desarrollados, emergente en Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Adopción creciente de dietas bajas en azúcar | -0.5% | Global, con concentración en demografías conscientes de la salud | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Precio de las Materias Primas
Los precios del maíz y el trigo influyen significativamente en la mayoría de los costos de producción de glucosa. El conflicto entre Rusia y Ucrania perturbó gravemente las exportaciones de cereales, provocando restricciones sustanciales en los suministros del mercado al contado. El Banco Mundial anticipa una disminución en los precios generales de los cultivos en 2025, pero señala una volatilidad persistente en los precios de los productos agrícolas [3]Banco Mundial, "Perspectivas de los Mercados de Materias Primas," worldbank.org. Los informes financieros de ADM demuestran presiones considerables sobre los márgenes en su segmento de Soluciones de Carbohidratos, atribuidas principalmente a los costos fluctuantes de las materias primas en los mercados globales. En respuesta a estos desafíos, los procesadores están implementando medidas estratégicas, incluida la extensión de acuerdos de compra anticipada y la incorporación de materias primas alternativas como el trigo y la yuca. Si bien estas adaptaciones ayudan a gestionar las incertidumbres del mercado, solo mitigan parcialmente los riesgos de precios continuos que enfrentan los participantes de la industria.
Disponibilidad de Edulcorantes Alternativos
Los edulcorantes naturales como la alulosa, la tagatosa y la stevia están captando una mayor participación de mercado debido a sus propiedades bajas en calorías y su impacto mínimo en los niveles de azúcar en sangre. La demanda de los consumidores por alternativas más saludables ha establecido estos edulcorantes como ingredientes esenciales en la fabricación de alimentos y bebidas. Los fabricantes surcoreanos están ampliando sus capacidades de producción de alulosa, respaldados por incentivos gubernamentales y regulaciones favorables. Roquette y Bonumose están implementando nuevas tecnologías en julio de 2024 para mejorar la eficiencia en la producción de tagatosa, permitiendo la competencia en precios con la glucosa en segmentos de confitería premium. La creciente demanda de productos con azúcar reducida ha reformado el mercado de edulcorantes. Los fabricantes de glucosa se han adaptado destacando el origen natural de sus productos, el abastecimiento sostenible y las diversas aplicaciones en categorías alimentarias, superando la competencia basada únicamente en precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Fuente:
El Dominio del Maíz Enfrenta la Innovación del TrigoLa glucosa a base de maíz representó una participación de mercado del 52.12% en 2025 y proyectó una CAGR del 3.05% hasta 2031. Los complejos integrados de molienda húmeda en los Estados Unidos otorgan a los procesadores beneficios estructurales de costo, incluido el acceso ferroviario y los créditos de coproducto de etanol. ADM por sí sola muele millones de bushels anualmente, reforzando la confiabilidad del suministro que valoran los principales fabricantes de bebidas y confitería. Sin embargo, la variabilidad del rendimiento impulsada por el clima y las fluctuaciones en la política de biocombustibles inyectan volatilidad, motivando estrategias de contingencia.
La glucosa derivada del trigo crece a una CAGR del 4.98% a medida que los procesadores europeos y asiáticos se protegen contra el riesgo en el precio del maíz y aprovechan los excedentes regionales de cereales. Las plantas de almidón de la Unión Europea reacondicionan sus líneas para la capacidad de alimentación dual, asegurando la continuidad si la logística del Mar Negro vuelve a tensarse. La papa y la yuca ocupan nichos pequeños pero rentables donde el etiquetado libre de alérgenos o la agronomía tropical ofrecen ventajas localizadas. La Tecnología de Azúcar Limpio destaca cómo la elección de la materia prima puede alinearse con la imagen de marca de reducción de carbono, posicionando a los productores de glucosa para las auditorías de alcance 3 exigidas por los compradores globales de bienes de consumo empacados.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Grado:
La Estabilidad del Grado Alimentario Encuentra la Prima FarmacéuticaLos flujos de grado alimentario aportaron el 60.54% de las ventas de 2025, respaldados por el cumplimiento global de BPM y Codex que asegura la aceptación de etiquetas en múltiples países. Las bebidas de consumo masivo, las frutas enlatadas y los postres congelados continúan generando contratos de alto volumen que sustentan la demanda base del mercado de glucosa.
En contraste, los volúmenes de grado farmacéutico son menores, pero alcanzan precios hasta un 60% más altos. El tamaño del mercado de glucosa para material de clase inyectable está proyectado para ascender de USD 2.43 mil millones en 2026 a USD 3.17 mil millones en 2031 con una CAGR del 5.48%. La certificación bajo los protocolos ICH-Q7 y USP eleva los costos de producción, aunque inversiones como la planta de Novo Nordisk en Carolina del Norte aseguran acuerdos de compra a varios años. Los productos de grado técnico dirigidos a nutrientes de fermentación o aditivos para concreto completan las carteras, permitiendo a las plantas cambiar de flujos según las señales de margen.
Por Forma:
El Liderazgo del Jarabe Desafiado por el Crecimiento del SólidoEl segmento de Jarabe representó el 71.78% de la participación en los ingresos en 2025 gracias a las tuberías industriales construidas para el manejo de líquidos en instalaciones de bebidas, panadería y conservas. El mercado de glucosa se beneficia de la miscibilidad inmediata del jarabe, sus atributos de control del color y su menor inversión de capital en comparación con la cristalización. Las bombas de dosificación automatizadas y los tanques cerrados también reducen los riesgos microbianos en las líneas continuas, un factor clave en las plantas de aperitivos de alto rendimiento.
Se estima que los formatos sólidos registren una CAGR del 4.76%, atrayendo a usuarios farmacéuticos, de nutrición deportiva y de panadería premium que valoran la dosificación precisa en gramos y la vida útil prolongada. Las salas limpias farmacéuticas dependen de la glucosa cristalina para diluyentes inyectables, con requisitos de recuentos microbianos cercanos a cero. Las marcas de geles energéticos y suplementos prefieren polvos aglomerados que se disuelven rápidamente pero resisten el apelmazamiento en climas húmedos. Los grados de malla más fina también permiten sustratos alimentarios impresos en 3D, ampliando la innovación en aplicaciones y atrayendo volúmenes incrementales fuera de los líquidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
El Dominio de los Alimentos Enfrenta la Disrupción del Cuidado PersonalAlimentos y bebidas mantuvo el 55.83% de participación en 2025, equivalente a USD 15.03 mil millones del tamaño del mercado de glucosa, con una modesta CAGR prevista del 2.92%. Los jarabes líquidos continúan siendo el pilar de confiterías, cervecerías y mezcladores lácteos porque la sustitución de la sacarosa reduce el riesgo de cristalización. Sin embargo, el posicionamiento de menor contenido de azúcar entre las marcas premium limita el crecimiento en volumen, impulsando a los procesadores a orientarse hacia categorías adyacentes.
El cuidado personal crece a una CAGR del 5.26% a medida que los formuladores aprovechan la glucosa como humectante y sustrato de fermentación para productos de microbioma cutáneo. Las rutinas de belleza japonesas y coreanas destacan los hidratantes de origen natural, lo que se traduce en un crecimiento de dos dígitos para los ésteres de glucosa en sueros. El uso farmacéutico, ya analizado, se acelera aún más a medida que los inyectables y las soluciones de rehidratación oral se expanden en mercados emergentes. Los segmentos de nutrición animal y materia prima para bioplásticos completan la demanda, cada uno amortiguado frente a los ciclos de sustitución de azúcares dietéticos.
Análisis Geográfico
Mercado de Glucosa de América del Norte
América del Norte tuvo una participación de mercado del 37,68% en 2025, impulsada por un cinturón maicero integrado, una profunda experiencia en procesamiento químico y una sólida cadena de valor farmacéutica. ADM, Cargill e Ingredion concentran activos de molienda de almidón cerca de los centros de origen de granos del Medio Oeste y luego envían jarabes por ferrocarril a las embotelladoras costeras. La región también alberga el mayor clúster de instalaciones para medicamentos GLP-1, lo que garantiza una demanda constante de glucosa de grado USP incluso cuando la reformulación de alimentos para bocadillos se desacelera. La familiaridad regulatoria con los códigos de la FDA y la USP reduce la fricción en materia de cumplimiento normativo, sosteniendo la competitividad exportadora hacia América Latina.
Mercado de Glucosa de Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento anual compuesto más rápida del 4,98% hasta 2031, impulsada por la urbanización de China, India y el Sudeste Asiático. La expansión de la cadena de frío y el comercio minorista moderno impulsan la penetración de alimentos envasados, mientras que los procesadores de almidón locales escalan su producción para sustituir las importaciones. Los molinos chinos integran maíz, trigo y yuca para estabilizar los costos de materias primas, y los gobiernos locales subvencionan las exportaciones de confitería que dependen de los insumos de glucosa. El aumento de la incidencia de enfermedades crónicas también impulsa la penetración de glucosa de grado farmacéutico, con multinacionales que construyen instalaciones de llenado y acabado dentro de la región para acortar las cadenas de suministro.
Mercado de Glucosa de EMEA y América del Sur
El mercado de glucosa en Europa madura, aunque sigue siendo rico en oportunidades en nichos premium. La aversión de los consumidores a los edulcorantes artificiales canaliza la demanda hacia jarabes de origen cereal, mientras que la política de descarbonización amplifica el interés en proyectos de glucosa para bioplásticos. Las plantas de Europa Central procesan tanto maíz como trigo, mitigando los riesgos de suministro del Mar Negro y manteniendo el acceso libre de aranceles dentro del Mercado Único. América del Sur y Oriente Medio y África se mantienen emergentes, pero las inversiones en panadería y bebidas en Brasil, Egipto y Nigeria señalan una demanda base creciente una vez que los vientos macroeconómicos en contra se estabilicen.

Panorama regulatorio
En Estados Unidos, los ingredientes de glucosa utilizados en alimentos se rigen por las normas alimentarias y disposiciones sobre aditivos de la FDA, junto con requisitos de etiquetado y declaraciones. Un ancla de composición para la glucosa líquida es la norma de identidad del jarabe de glucosa, que especifica sólidos mínimos (70%) y azúcares reductores (20%) según 21 CFR. Estas especificaciones determinan los requisitos de adquisición y las pruebas de calidad para los usuarios industriales de jarabe. En febrero de 2026, el FDA Human Foods Program también incluyó como entregable prioritario de 2026 una norma propuesta que exigiría la presentación de notificaciones GRAS para nuevas sustancias declaradas GRAS, lo que aumenta la carga de cumplimiento para nuevos auxiliares de procesamiento, enzimas o nuevas iteraciones de ingredientes utilizados en la producción y aplicación de la glucosa.
En la Unión Europea, los alimentos que contienen glucosa y los sistemas de aditivos relacionados deben ajustarse al marco de aditivos alimentarios de la UE (incluido el Reglamento (CE) n.º 1333/2008 y sus actualizaciones evaluadas mediante los procesos de la EFSA), así como a las referencias del Codex Alimentarius que utilizan muchos exportadores para la armonización en múltiples mercados. El Reglamento (UE) 2026/196 de la Comisión actualizó las condiciones de uso y las especificaciones de varios espesantes y estabilizantes, con fechas de cumplimiento vinculadas al 18 de agosto de 2026. Esto afecta los plazos de reformulación y documentación para productos terminados que a menudo combinan jarabes de glucosa con hidrocoloides. Por separado, el Reglamento de Ejecución (UE) 2026/312 de la Comisión renovó la aprobación de la maltodextrina como sustancia activa de bajo riesgo, reforzando la continuidad regulatoria en torno a los materiales carbohidratados derivados de la glucosa en aplicaciones posteriores.
Análisis de la cadena de valor
La cadena de valor de la glucosa comienza con materias primas agrícolas ricas en almidón (maíz, trigo, patata, mandioca) provenientes de regiones de origen de cultivos, que luego se procesan mediante molienda húmeda e hidrólisis enzimática o ácida para obtener jarabes o productos cristalinos, seguido de un refinado para cumplir con especificaciones de grado alimentario o farmacéutico superior. Grandes procesadores integrados como ADM, Cargill, Ingredion, Roquette, Tate & Lyle y Tereos ayudan a sostener el suministro global mediante complejos multiproducto que coproducen almidones y otros derivados de carbohidratos, lo que favorece la resiliencia frente a las fluctuaciones de márgenes vinculadas a los precios de los granos y los costos de energía.
La comercialización se orienta principalmente hacia ventas industriales directas a clientes multinacionales de alimentos y bebidas y farmacéuticos, respaldada por logística de líquidos a granel (tanques, ferrocarril y camión) para el jarabe y formatos empaquetados para los sólidos. Los usuarios finales incluyen panadería y confitería, bebidas, lácteos y postres congelados, farmacéutica (incluidos excipientes y soluciones intravenosas), cuidado personal (humectantes y sustratos de fermentación) y vías emergentes de fermentación o biomanufactura. Los principales cuellos de botella y riesgos se concentran en la volatilidad de las materias primas (clima y geopolítica), la fricción comercial y aduanera que puede desplazar el abastecimiento hacia el suministro regional, y la necesidad de sistemas de calidad duales al atender tanto la demanda de grado alimentario como la de grado farmacéutico, donde la documentación GMP y los controles microbianos más estrictos elevan los costos de conversión y prolongan los ciclos de calificación.
Panorama Competitivo
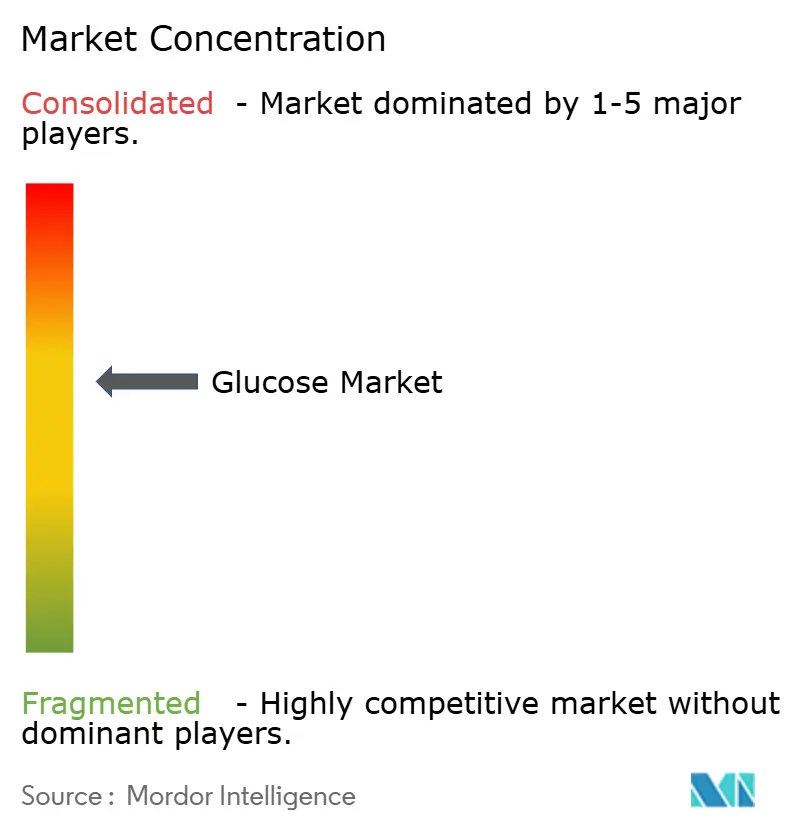
El mercado de glucosa presenta una fragmentación moderada, con corporaciones multinacionales que compiten contra procesadores regionales y empresas tecnológicas emergentes centradas en métodos de producción sostenibles. La concentración del mercado varía según la geografía y la aplicación. América del Norte y Europa exhiben una mayor consolidación, dominadas por grandes actores como ADM, Cargill e Ingredion. En contraste, la región Asia-Pacífico permanece más fragmentada, con numerosos procesadores locales y regionales que atienden a las industrias alimentarias domésticas. Las aplicaciones farmacéuticas impulsan la intensidad competitiva al crear oportunidades de precios premium, atraer nuevos participantes y motivar expansiones de capacidad por parte de los actores existentes.
El mercado muestra tendencias estratégicas clave centradas en la integración vertical, las iniciativas de sostenibilidad y la diversificación de aplicaciones, a medida que las empresas buscan ventajas competitivas más allá del liderazgo en costos. La adquisición de CP Kelco por parte de Tate & Lyle por USD 1.8 mil millones en noviembre de 2024 ejemplifica esta tendencia mediante la consolidación que combina capacidades de producción de glucosa con ingredientes especializados para soluciones de edulcoración integrales. Empresas como Green Plains enfatizan el avance tecnológico, implementando la Tecnología de Azúcar Limpio para mejorar la eficiencia productiva y lograr una producción de glucosa baja en carbono.
Están surgiendo oportunidades de espacio en blanco en aplicaciones farmacéuticas, producción de bioplásticos y formulaciones de cuidado personal, donde el origen natural y las propiedades funcionales de la glucosa ofrecen potencial de diferenciación. Las empresas de biotecnología están perturbando el mercado con métodos de producción basados en fermentación, mientras que los procesadores especializados apuntan a aplicaciones de nicho con estructuras de precios premium. Estos desarrollos subrayan la evolución del panorama competitivo y el creciente énfasis en la innovación y la sostenibilidad dentro del mercado de glucosa.
Líderes de la Industria de Glucosa
Cargill, Incorporated.
Tereos S.A.
Wilmar International Limited
Louis Dreyfus Holding B.V.
Archer Daniels Midland Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Glucosa
- Archer Daniels Midland Company
- Cargill Incorporated
- Ingredion Incorporated
- Roquette Frères
- Tate and Lyle PLC
- Tereos SA
- Südzucker AG (AGRANA Group)
- Wilmar International Ltd
- Louis Dreyfus Company B.V.
- Grain Processing Corporation
- Bunge Ltd
- Global Bio-Chem Technology Group
- Corn Products China Co.
- Zhucheng Dongxiao Biotechnology
- Matsutani Chemical Co.
- Gulshan Polyols Ltd
- Avebe U.A.
- Shandong Fuyang Biotechnology
- Royal Cosun
- SSP Co. for Sugar and Integrated Ind.

Oportunidades de mercado y perspectivas futuras
Las adiciones de capacidad y la reubicación de activos en Asia están creando espacios en blanco para los proveedores que se diferencian más allá de la glucosa líquida como producto básico, especialmente en grados de mayor especificación y posicionamiento de derivados. En mayo de 2026, Regaal Resources puso en marcha nuevas plantas de glucosa líquida (180 TPD) y maltodextrina en polvo (50 TPD) en su sitio de Kishanganj, Bihar, además de duplicar la capacidad de molienda de maíz a 1.650 TPD. Esto destaca cómo los procesadores regionales integrados están escalando para atender la fabricación de alimentos local y reducir los costos logísticos. En China, COFCO Biotech presentó un plan para 2026 que incluye un proyecto de edulcorantes de almidón de 550.000 toneladas/año en Taicang y una propuesta de adquisición de una planta de almidón de tapioca de 100.000 toneladas/año en Tailandia, lo que apunta tanto al crecimiento de volumen como a la diversificación de materias primas (de maíz a tapioca) para gestionar el riesgo de materia prima.
Una segunda banda de oportunidad es la incorporación de la glucosa en las cadenas de valor de la biomanufactura industrial y la química verde, donde los clientes pagan por una eficiencia de proceso verificada y atributos de menor huella de carbono, y no solo por el dulzor. El proyecto de biomanufactura de Solugen y ADM en Minnesota (120 kilotoneladas al año) muestra la demanda industrial de dextrosa como insumo de fermentación para ácidos orgánicos de bajo carbono, y los avances de investigación en 2026 en rutas catalíticas que coproducen ácido glucónico y sorbitol a partir de glucosa sugieren una opcionalidad tecnológica continua para convertir la glucosa en productos químicos de mayor valor. Para los productores de glucosa establecidos, estos cambios favorecen carteras que combinan contratos estables de alimentos y bebidas con sistemas de calidad mejorados de manera selectiva para excipientes farmacéuticos, junto con alianzas que respalden la colocación en productos químicos especializados y materiales biobasados vinculados al envasado.
Recent Industry Developments in Mercado de Glucosa
- Mayo de 2026: Riddhi Siddhi Gluco Biols completó la adquisición de la planta de molienda húmeda de maíz de Cargill India en Davangere, Karnataka, incluyendo el terreno, la infraestructura de producción, los almacenes y los silos de maíz. El acuerdo amplía la presencia de Riddhi Siddhi en almidones y edulcorantes en India y reconfigura las opciones de suministro regional de glucosa y derivados del almidón relacionados. También señala una optimización continua de la cartera por parte de procesadores multinacionales y un desplazamiento de activos operativos hacia actores locales con enfoque en el crecimiento aguas abajo.
- Septiembre de 2025: Tereos se asoció con Avantium y LVMH GAIA para acelerar la producción industrial de PEF (polietileno furanoato), un polímero renovable utilizado en aplicaciones de envasado. La colaboración fortalece las vías de demanda de materias primas e intermedios basados en carbohidratos vinculados a los grupos de almidones y edulcorantes. También refuerza el vínculo estratégico entre las cadenas de valor de la glucosa y la innovación en materiales orientada a la descarbonización en Europa.
- Noviembre de 2024: Tate & Lyle completó su adquisición de CP Kelco por 1.800 millones de USD, ampliando su plataforma de ingredientes especializados en sistemas de textura y formulación utilizados junto con edulcorantes. La cartera combinada respalda soluciones agrupadas para clientes de alimentos y bebidas que buscan funcionalidad y reformulaciones favorables al etiquetado. La transacción también intensificó la presión competitiva sobre los proveedores de glucosa para combinar la edulcoración con sistemas de ingredientes complementarios y soporte de aplicación.


Mercado de Glucosa Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de glucosa abarca las ventas comerciales de glucosa (frecuentemente denominada dextrosa) suministrada en forma de jarabe o ingredientes sólidos para uso posterior en alimentos, farmacéutica, cuidado personal, alimentación animal y usos finales similares, medido sobre una base de valor.
Exclusiones de alcance: Esta medición excluye los dispositivos de monitoreo de glucosa en sangre, los consumibles de pruebas de diabetes y los servicios clínicos de medición de glucosa.
Descripción general de la segmentación
- Por Fuente
- Maíz
- Trigo
- Papa
- Yuca
- Otros
- Por Forma
- Jarabe
- Sólido
- Por Grado
- Grado Alimentario
- Grado Farmacéutico
- Otros
- Por Aplicación
- Alimentos y Bebidas
- Panadería y Confitería
- Aperitivos y Cereales
- Bebidas
- Productos Lácteos y Postres Congelados
- Otros Alimentos y Bebidas
- Farmacéuticos
- Cuidado Personal y Cosméticos
- Alimentación Animal
- Otros
- Alimentos y Bebidas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a establecer los límites de lo que se considera glucosa como ingrediente y dónde se consume en la práctica. Consultamos fuentes públicas como las tablas de oferta y uso del USDA, las series de cultivos agrícolas y de almidón de FAOSTAT, los flujos comerciales de UN Comtrade para la glucosa y edulcorantes relacionados, y los indicadores de fabricación de alimentos de Eurostat para comprender la producción, el comercio y la dirección de la demanda. Para el contexto de uso farmacéutico y alimentario, también revisamos fuentes como las referencias de ingredientes alimentarios y etiquetado de la FDA, publicaciones de la EFSA, y artículos revisados por pares que analizan la funcionalidad de la dextrosa en formulaciones.
Luego combinamos esas señales con informes de empresas, presentaciones para inversionistas y sitios web de asociaciones comerciales para mapear las adiciones de capacidad y los comentarios sobre utilización de plantas, y utilizamos prensa de reputación cuando ayudó a explicar el impulso del uso final. Cuando resultó útil para las comprobaciones de consistencia, también utilizamos suscripciones a bases de datos de pago para información financiera e inteligencia empresarial, bases de datos de patentes, y seguimiento de importaciones y exportaciones a nivel de envío. Las fuentes aquí listadas son ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de las ventas de edulcorantes de almidón se comercializa y se fija en precio efectivamente como glucosa, y cómo se mueven los precios según la forma y el grado. Hablamos con proveedores de ingredientes, distribuidores y grandes usuarios finales, y luego contrastamos los temas entre APAC, EMEA y las Américas para probar directamente los factores de conversión y supuestos regionales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 15% | APAC: 51% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 38% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 47% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se elaboró mediante un enfoque de arriba hacia abajo, en el que los datos de producción y comercio de la glucosa y de los flujos de edulcorantes de almidón afines se reconstruyen en un pool de demanda direccionable por región, que luego se acota mediante cuotas de conversión entre jarabe y sólido, y entre demanda de tipo alimentario y farmacéutico. Dado que las estadísticas oficiales no siempre separan claramente la glucosa de los edulcorantes cercanos, el modelo se apoya en factores de división prácticos que se validaron durante las entrevistas y luego se aplicaron de manera consistente.
Para mantener los totales fundamentados, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como ingresos muestreados de proveedores, verificaciones de canal sobre las bandas de precios habituales, y cálculos de volumen por precio de venta promedio para algunas categorías de consumo importantes. Entre los insumos más relevantes se incluyeron la disponibilidad de materia prima de almidón (maíz y trigo), la intensidad de importación y exportación del jarabe de glucosa, la producción de procesamiento de alimentos y bebidas, los cambios en la combinación de grados entre grado alimentario y grado farmacéutico, y los patrones de movimiento de precios regionales vinculados a los ciclos de cosecha y los costos de energía. Las previsiones se desarrollaron mediante análisis de escenarios, en los que estos factores se sometieron a pruebas de estrés en trayectorias base, conservadoras y de crecimiento más rápido, y luego la trayectoria final se alineó con lo que los encuestados de la industria consideraron alcanzable. Cuando las verificaciones de abajo hacia arriba presentaban vacíos para países más pequeños, se utilizaron proporciones de mercados similares, seguidas de una reconciliación final con los totales regionales.
Validación de datos y ciclo de actualización
Los hallazgos se validaron mediante triangulación entre señales independientes, y cualquier variación importante se marcó para una segunda revisión antes de ser aceptada en el modelo. Las comprobaciones incluyeron las variaciones interanuales en el consumo implícito, la consistencia de la balanza comercial, y si las combinaciones de precio y volumen generaban saltos poco realistas para una región determinada.
Antes de la aprobación final, los supuestos se revisan en múltiples pasos, y se activan reconsultas cuando un insumo entra en conflicto con la retroalimentación de las entrevistas o con datos públicos más recientes. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como grandes adiciones de capacidad, cambios en la política comercial o shocks repentinos en los precios de las materias primas. Justo antes de la entrega, completamos una revisión final para que los clientes reciban la visión más actualizada posible.
Comparación de la estimación del mercado de glucosa de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas del mercado de glucosa pueden parecer muy distintas entre sí, incluso cuando se refieren al mismo ingrediente, porque el límite del mercado no siempre se traza de la misma manera. Las diferencias suelen provenir de qué se cuenta como glucosa frente a edulcorantes de almidón adyacentes, qué año se toma como base, y cómo se convierten los precios entre regiones.
La tabla de referencia muestra un valor de 2026 mucho más pequeño que el de otras fuentes, y en el modelo de Mordor Intelligence el alcance se limita a la glucosa (dextrosa) según origen, forma, grado y aplicación, en lugar de agrupar el conjunto más amplio de edulcorantes de almidón o contabilizar los alimentos terminados posteriores. Cuando un estudio incorpora la glucosa en categorías de edulcorantes más amplias, utiliza un año base diferente, o aplica una escalada de precios agresiva sin verificar los ciclos de precios vinculados a las cosechas, el valor resultante puede aumentar de forma pronunciada.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27,88 mil millones de USD (2026) | |
| Consultora Global A | 52,13 mil millones de USD (2024) | Utiliza una definición más amplia que parece incluir categorías y agrupaciones de usuarios finales relacionadas con la glucosa más amplias, y el año base es diferente, lo que dificulta la comparación directa con un alcance de solo ingrediente de 2026. |
| Editorial de Investigación Sectorial B | 98,52 mil millones de USD (2023) | Dimensiona un mercado mucho más amplio que puede incorporar edulcorantes adicionales y una contabilización de aplicaciones más extensa, y está anclado a un año base anterior con una estructura de precios y volúmenes diferente. |
En conjunto, la diferencia se explica principalmente por la ampliación del alcance y la elección del año base, seguida de cómo se trasladan los precios entre regiones. Al vincular el modelo a señales observables de producción y comercio, y luego someter a prueba las divisiones y bandas de precios con los encuestados de la industria, nuestra estimación se mantiene trazable a supuestos claros que pueden repetirse y auditarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de glucosa?
El mercado de glucosa está valorado en USD 27.88 mil millones en 2026 y se proyecta que alcance USD 33.26 mil millones en 2031.
¿Qué fuente de glucosa representa la mayor participación en los ingresos?
La glucosa a base de maíz lidera con el 52.12% de los ingresos de 2025, respaldada por una infraestructura de procesamiento madura en América del Norte.
¿Qué fuente está creciendo más rápido?
Se prevé que la glucosa derivada del trigo se expanda a una CAGR del 4.98% entre 2026 y 2031 debido a la diversificación y la disponibilidad regional de cultivos.
¿Qué tan dominante es el jarabe en comparación con la glucosa sólida?
El jarabe capturó el 71.78% de las ventas de 2025, mientras que se espera que los formatos sólidos crezcan a una CAGR del 4.76% a medida que aumenta la demanda farmacéutica y de nutrición deportiva.
Última actualización de la página el:



