
Tamaño y Participación del Mercado de Lípidos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 15.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 24.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.29 % |
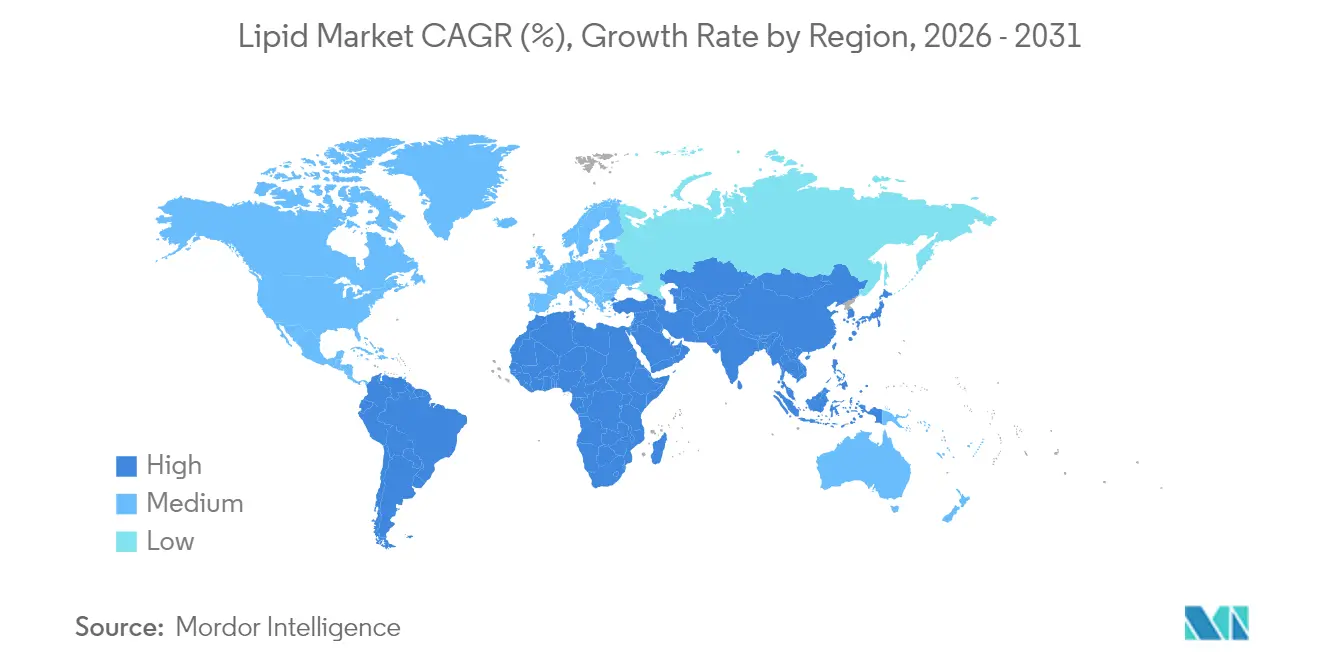
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
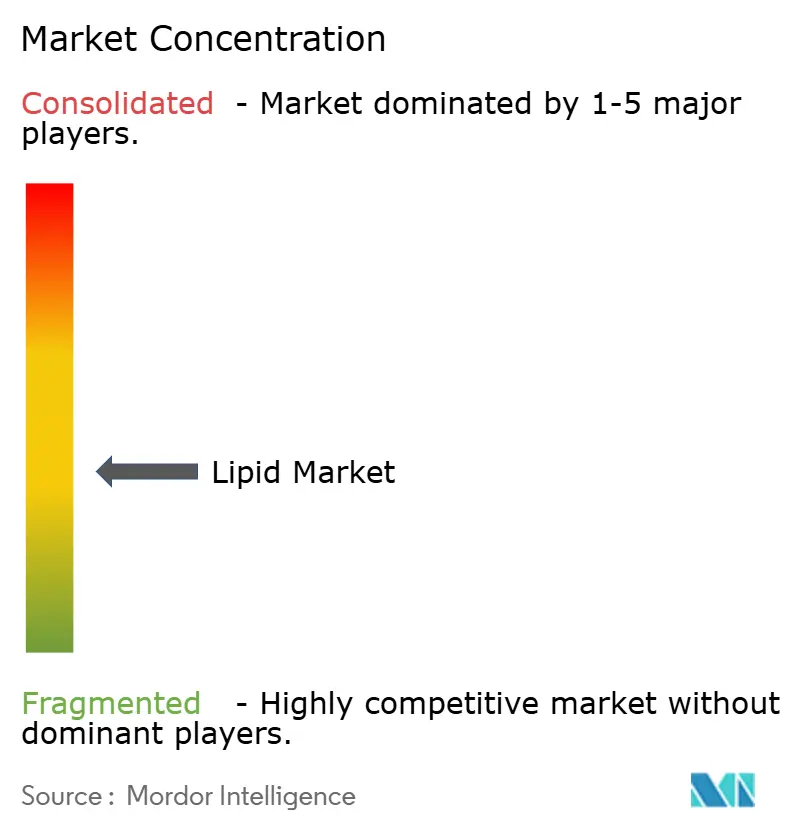
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lípidos por Mordor Intelligence
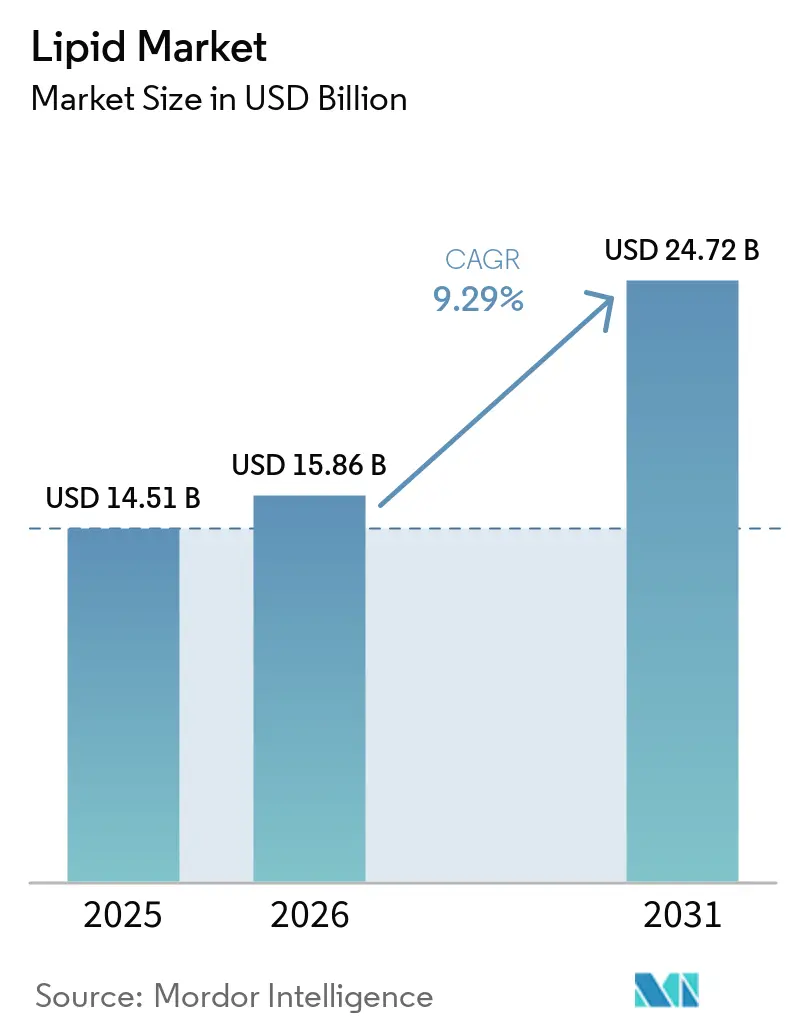
Se espera que el tamaño del mercado de lípidos crezca de USD 14,51 mil millones en 2025 a USD 15,86 mil millones en 2026 y se prevé que alcance USD 24,72 mil millones en 2031 a una CAGR del 9,29% durante 2026-2031. Para 2030, se estima que crecerá hasta USD 22,75 mil millones, marcando una notable CAGR del 9,41%. Este pronóstico optimista está impulsado por una mayor conciencia sobre la salud cardiovascular, los avances biotecnológicos que reducen la dependencia de fuentes marinas y la evolución de las regulaciones que respaldan las grasas saludables en las dietas. A medida que los trastornos metabólicos se vuelven más prevalentes, los consumidores asocian cada vez más la ingesta de lípidos con la salud celular, la función cognitiva y la prevención de enfermedades. Por el lado de la oferta, las plataformas de fermentación están emergiendo como actores clave, ofreciendo ácidos grasos de alta pureza independientes de las limitaciones de las reservas marinas. Las empresas que enfatizan el abastecimiento trazable, la nutrición personalizada y la sostenibilidad están obteniendo precios premium en los mercados de alimentos, alimentación animal y farmacéuticos. El mercado de lípidos ahora prioriza la diferenciación basada en la ciencia sobre la escala de productos básicos, especialmente en nichos como la nutrición personalizada, el rendimiento deportivo y los sistemas avanzados de administración de fármacos.
Conclusiones Clave del Informe
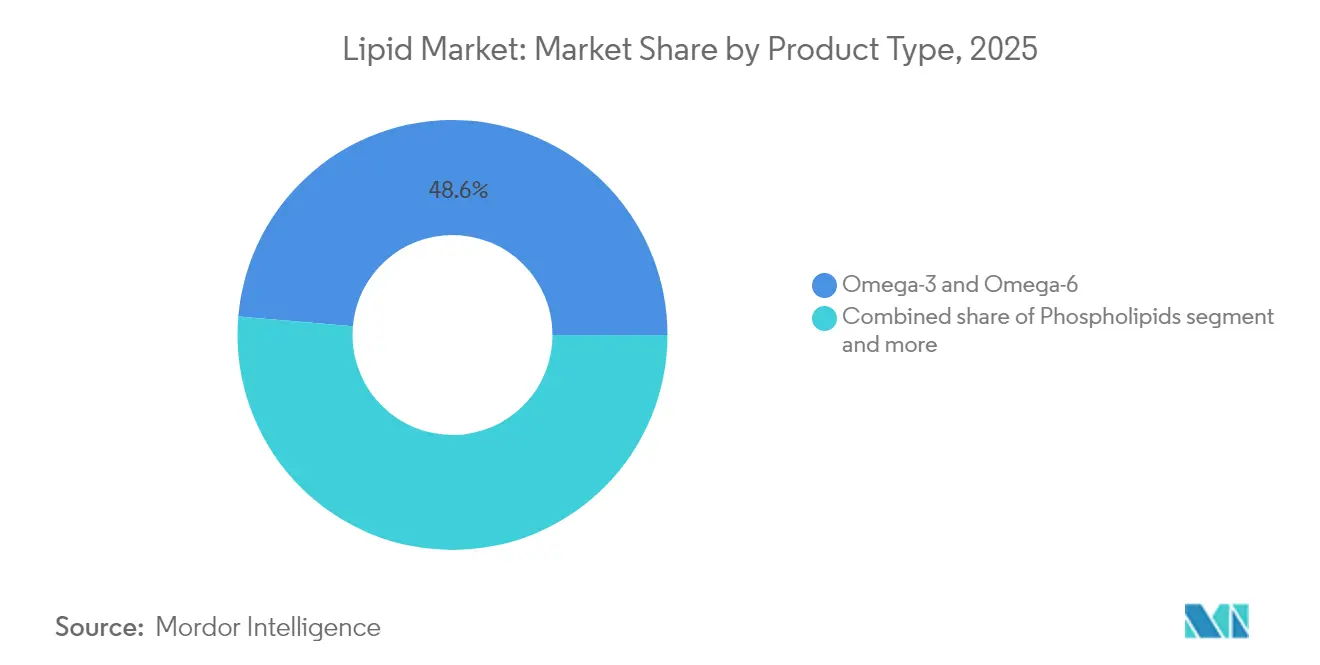
- Por tipo de producto, los ácidos grasos omega-3 y omega-6 lideraron con el 48,62% de la participación del mercado de lípidos en 2025, mientras que se prevé que los triglicéridos de cadena media crezcan a una CAGR del 11,42% hasta 2031.
- Por fuente, los ingredientes de origen vegetal representaron el 61,92% de la participación en ingresos del mercado de lípidos en 2025; se proyecta que el mismo segmento se expanda a una CAGR del 11,96% hasta 2031.
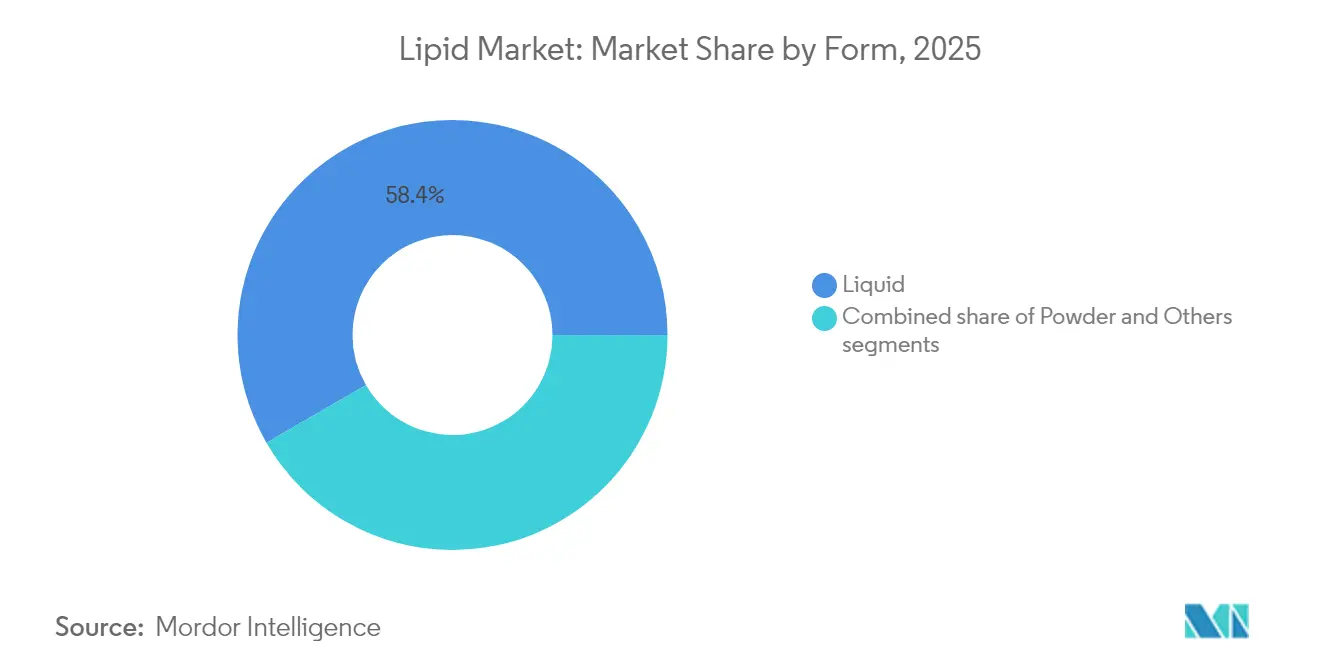
- Por forma, las formulaciones líquidas representaron el 58,35% del tamaño del mercado de lípidos en 2025 y avanzan a una CAGR del 10,78% hasta 2031.
- Por aplicación, los usos farmacéuticos registrarán la CAGR más rápida del 10,49%, y los suplementos dietéticos continúan manteniendo el 46,74% del tamaño del mercado de lípidos en 2025.
- Por geografía, Europa dominó con una participación del 37,32% del mercado de lípidos en 2025, mientras que Asia-Pacífico avanza a una CAGR del 11,02% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de suplementos dietéticos a base de lípidos | +2.1% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Prevalencia creciente de trastornos cardiovasculares y metabólicos | +1.8% | Global, particularmente Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Uso creciente de lípidos en alimentos funcionales para la salud | +1.5% | Europa y América del Norte, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Las industrias de alimentación animal y acuicultura demuestran una utilización creciente de lípidos | +1.3% | Global, con énfasis en los mercados de acuicultura de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión del uso de lípidos en la fortificación nutricional de alimentos | +1.2% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Creciente popularidad de las soluciones dietéticas personalizadas | +0.9% | América del Norte y Europa, mercados de adopción temprana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de suplementos dietéticos a base de lípidos
El aumento del consumo de lípidos en el sector de suplementos dietéticos refleja un cambio fundamental de los multivitamínicos genéricos hacia intervenciones metabólicas específicas. Los protocolos de suplementación con omega-3 ahora enfatizan las proporciones de EPA a DHA para resultados de salud específicos, y la Sociedad Internacional de Nutrición Deportiva establece que los atletas requieren una mayor ingesta de omega-3 debido al aumento del estrés oxidativo. Este enfoque de precisión impulsa los precios premium y crea barreras para los proveedores de productos básicos. La guía de 2025 de la Oficina de Suplementos Dietéticos que recomienda 250 mg/día de DHA más EPA para mujeres en edad fértil, con 100-200 mg/día adicionales de DHA durante el embarazo, establece nuevos estándares de consumo de referencia [1]. Los suplementos de triglicéridos de cadena media (MCT) se benefician de la adopción de la dieta cetogénica y las tendencias de mejora cognitiva, mientras que las formulaciones de fosfolípidos apuntan a la optimización de las membranas celulares. La claridad regulatoria en torno a las declaraciones de propiedades saludables del omega-3 permite estrategias de marketing directo al consumidor que eluden los canales minoristas tradicionales.
Prevalencia creciente de trastornos cardiovasculares y metabólicos
La prevalencia de enfermedades cardiovasculares en Asia-Pacífico crea el mayor mercado sin explotar del mundo para intervenciones con lípidos. Según datos de la Fundación Americana del Corazón de 2025, una de cada 6 personas en Australia padece enfermedades cardiovasculares [2]. Esta disparidad geográfica refleja patrones de transición dietética y brechas en la infraestructura sanitaria que favorecen las estrategias de nutrición preventiva. Los exitosos ensayos de fase avanzada del fármaco para el colesterol de Merck en 2025 validan el metabolismo de los lípidos como objetivo farmacéutico, lo que podría ampliar el uso de omega-3 con receta más allá de las indicaciones actuales para triglicéridos. Los beneficios cardiovasculares del ensayo REDUCE-IT con EPA purificado contrastan con los resultados mixtos de las formulaciones combinadas, lo que sugiere oportunidades de diferenciación de productos basadas en la composición de ácidos grasos. La creciente incidencia del síndrome metabólico impulsa la demanda de intervenciones con lípidos que aborden simultáneamente la sensibilidad a la insulina y los marcadores inflamatorios. Las presiones sobre los costes sanitarios favorecen las intervenciones nutricionales sobre los tratamientos farmacéuticos, creando oportunidades de expansión del mercado para formulaciones de lípidos basadas en evidencia.
Uso creciente de lípidos en alimentos funcionales para la salud
La fortificación de alimentos funcionales con ácidos grasos omega-3 transforma las categorías de alimentos básicos en plataformas de salud premium, con aplicaciones en yogur, pan y bebidas que demuestran una implementación comercial exitosa. Las tecnologías de microencapsulación permiten la integración de omega-3 sin comprometer las características sensoriales, abordando la principal barrera para la aceptación del consumidor. Los criterios actualizados de la FDA para la declaración «saludable» (2025) que enfatizan la densidad de nutrientes sobre la restricción de grasas crean vientos regulatorios favorables para los productos fortificados con lípidos [3]. La fortificación de bebidas de origen vegetal aborda las deficiencias de omega-3 en los sustitutos lácteos, con aceites de algas que proporcionan un abastecimiento sostenible alineado con las preferencias medioambientales de los consumidores. La convergencia de las demandas de etiqueta limpia y la nutrición funcional crea oportunidades para ingredientes lipídicos de origen natural que reemplazan las alternativas sintéticas.
Las industrias de alimentación animal y acuicultura demuestran una utilización creciente de lípidos
En enero de 2025, la producción mundial de harina de pescado aumentó un 75% interanual, en gran parte debido a la recuperación de la producción peruana. Sin embargo, este repunte en la volatilidad de la oferta subraya la creciente importancia estratégica de las alternativas de origen vegetal, como destacan los datos de la IFFO, Organización de Ingredientes Marinos, en 2024. La dependencia de las fuentes tradicionales de harina de pescado sigue enfrentando desafíos, lo que enfatiza la necesidad de alternativas sostenibles y estables. Las diferentes especies de peces tienen distintas necesidades de fosfolípidos, lo que abre el camino para mezclas de lípidos personalizadas que mejoran el crecimiento y refuerzan la resiliencia al estrés. El desarrollo de formulaciones lipídicas personalizadas ofrece un potencial significativo para mejorar la eficiencia y la productividad de la acuicultura. Mientras tanto, las tendencias en proteínas alternativas para la nutrición humana están impulsando la producción acuícola, intensificando aún más la demanda de formulaciones lipídicas especializadas. El creciente enfoque en fuentes de proteínas sostenibles en las dietas humanas está impulsando la innovación en la acuicultura, creando oportunidades para soluciones lipídicas avanzadas que satisfagan las demandas cambiantes del mercado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en los Pronósticos de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costes asociados con la síntesis y producción de lípidos | -1.4% | Global, con especial impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Volatilidad en el suministro y los precios de las materias primas | -1.1% | Global, con impacto agudo en los lípidos de origen marino | Corto plazo (≤ 2 años) |
| Desafíos con la estabilidad oxidativa y la vida útil | -0.8% | Global, que afecta a todas las categorías de lípidos | Mediano plazo (2-4 años) |
| Estrictos requisitos regulatorios para la fabricación de lípidos y los estándares de calidad | -0.6% | Principalmente América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costes asociados con la síntesis y producción de lípidos
Según datos de la Real Sociedad de Química, el coste de producción del lípido microbiano es de 1,60 por kilogramo. Este precio posiciona los aceites de célula única como alternativas económicamente viables a las fuentes convencionales, pero principalmente en aplicaciones de alto valor. La estructura de costes está influenciada por los costosos sustratos de fermentación y el procesamiento posterior intensivo en energía, lo que a su vez restringe la escalabilidad para aplicaciones de productos básicos más amplias. Estos desafíos destacan la necesidad de avances en tecnología de fermentación y procesamiento posterior para reducir costes y mejorar la escalabilidad. Mientras tanto, la extracción tradicional de lípidos marinos se enfrenta a desafíos: el aumento de los costes de combustible de los buques y la disminución de las reservas de peces introducen volatilidad de precios. Además, el impacto medioambiental de la sobrepesca y el consumo de combustible está impulsando la búsqueda de alternativas sostenibles. Asimismo, la naturaleza intensiva en capital de las instalaciones de refinación de lípidos plantea barreras de entrada para los actores más pequeños, favoreciendo inadvertidamente las operaciones integradas. Esta dinámica subraya la importancia de la innovación y la inversión en métodos de producción de lípidos rentables y sostenibles.
Volatilidad en el suministro y los precios de las materias primas
Los patrones climáticos, incluida la variabilidad de las precipitaciones, las fluctuaciones de temperatura y los eventos climáticos extremos, afectan significativamente los rendimientos de los cultivos oleaginosos a lo largo de las temporadas de crecimiento. Estos factores medioambientales dificultan que los proveedores establezcan contratos de precios estables a largo plazo con los compradores. La cadena de suministro de lípidos marinos enfrenta limitaciones sustanciales derivadas de las cuotas de pesca impuestas por los gobiernos, los patrones estacionales de migración de peces y las ventanas de cosecha limitadas, que concentran las actividades de producción en regiones costeras específicas. La creciente demanda de lípidos en múltiples sectores —productos alimenticios, formulaciones de alimentación animal y producción de biocombustibles— crea una intensa competencia y presiones alcistas sobre los precios en el mercado. Las fluctuaciones del tipo de cambio en los principales países productores introducen incertidumbres de costes adicionales para los proveedores internacionales que gestionan transacciones transfronterizas y acuerdos de suministro a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Triglicéridos de Cadena Media (MCT) Impulsan el Crecimiento PremiumSe espera que el segmento de triglicéridos de cadena media crezca a una CAGR del 11,42% hasta 2031, mientras que el segmento de omega-3 y omega-6 mantuvo una participación de mercado del 48,62% en 2025. El crecimiento de los MCT refleja la expansión de sus aplicaciones más allá de la nutrición deportiva hacia la administración farmacéutica de fármacos y los protocolos terapéuticos cetogénicos. Los ácidos grasos omega-3 y omega-6 mantienen su posición en el mercado gracias a los beneficios cardiovasculares establecidos y las aprobaciones regulatorias, a pesar de enfrentar presión de precios derivada del aumento de la competencia. Los fosfolípidos continúan creciendo debido a su uso en aplicaciones farmacéuticas, particularmente en sistemas de administración de fármacos mediante liposomas, junto con otros ingredientes relacionados con los lípidos, como el poliglicerol.
Los avances biotecnológicos en la producción de lípidos permiten el desarrollo de perfiles de ácidos grasos para fines terapéuticos específicos, expandiéndose más allá de los suplementos tradicionales de omega-3 hacia la nutrición de precisión. Las categorías de productos como los lípidos estructurados y los fosfolípidos especializados sirven para aplicaciones específicas en nutrición infantil e ingredientes farmacéuticos. La segmentación de productos refleja ahora las capacidades tecnológicas en lugar de la disponibilidad de fuentes naturales, lo que indica una innovación continua en la diferenciación de productos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Fuente:
El Dominio de Origen Vegetal se AceleraLas fuentes de origen vegetal mantuvieron una participación de mercado del 61,92% en 2025 y se proyecta que crezcan a una CAGR del 11,96% hasta 2031. Este dominio refleja la transición del mercado hacia prácticas de abastecimiento sostenible. Las preferencias de los consumidores se alinean cada vez más con la sostenibilidad medioambiental, mientras que las preocupaciones sobre la fiabilidad de la cadena de suministro marina refuerzan aún más la posición de las fuentes de origen vegetal. El segmento de lípidos marinos enfrenta restricciones de suministro derivadas del agotamiento de las reservas de peces y las estrictas cuotas de pesca, lo que genera fluctuaciones de precios que aumentan el atractivo de las alternativas de origen vegetal.
Las fuentes de origen animal siguen siendo importantes en los excipientes farmacéuticos y la nutrición infantil debido a la aprobación regulatoria de ingredientes establecidos. Sin embargo, los lípidos sintéticos producidos mediante tecnologías de fermentación proporcionan un control preciso sobre las composiciones de ácidos grasos al tiempo que abordan las preocupaciones de sostenibilidad asociadas con los métodos de abastecimiento tradicionales. La creciente adopción de plataformas biotecnológicas por parte de la industria indica un cambio en el que las capacidades tecnológicas pueden volverse más valiosas que el acceso a los recursos naturales.
Por Forma:
El Líquido Mantiene las Ventajas de ProcesamientoEn 2025, las formulaciones líquidas representan el 58,35% de la participación del mercado y se proyecta que mantengan una CAGR del 10,78% hasta 2031. Esta preferencia por los líquidos se atribuye a su superior biodisponibilidad y mayor flexibilidad de fabricación en comparación con los polvos. Los líquidos pueden incorporarse directamente en aplicaciones de alimentos y bebidas, eliminando la necesidad de pasos de procesamiento adicionales. Por otro lado, los polvos están diseñados para usos específicos, como tabletas y cápsulas de suplementos dietéticos, donde la vida útil prolongada y el almacenamiento a temperatura ambiente son primordiales.
Más allá de los líquidos y los polvos, otros formatos como las emulsiones y los sistemas encapsulados satisfacen necesidades de administración especializadas en productos farmacéuticos y alimentos funcionales. A medida que avanza la tecnología, la industria está siendo testigo de un cambio: la segmentación por forma ahora se centra más en la optimización específica de la aplicación que en las meras restricciones de procesamiento. Cabe destacar que los sistemas de administración liposomal están emergiendo como una innovación revolucionaria, mejorando la biodisponibilidad y abordando los desafíos de estabilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Productos Farmacéuticos Superan a los Suplementos TradicionalesSe proyecta que las aplicaciones farmacéuticas crezcan a una CAGR del 10,49% hasta 2031, mientras que los suplementos dietéticos mantuvieron una participación de mercado dominante del 46,74% en 2025. Esta trayectoria de crecimiento refleja la creciente adopción de sistemas de administración de fármacos a base de lípidos y formulaciones de omega-3 con receta para condiciones médicas. El segmento de alimentos y bebidas se expande debido a las tendencias de nutrición funcional y los marcos regulatorios establecidos para las declaraciones de propiedades saludables. Las aplicaciones de alimentación animal continúan creciendo, impulsadas por el desarrollo de la acuicultura y la demanda de fuentes de proteínas sostenibles.
El segmento farmacéutico mantiene precios elevados debido a los complejos procesos de fabricación y los requisitos de validación clínica, que crean barreras de entrada. Las aplicaciones en cosméticos y sectores industriales representan mercados de nicho con necesidades de rendimiento distintas. El cambio del mercado hacia aplicaciones terapéuticas reguladas indica una continua premiumización de precios y consolidación del mercado entre las empresas con capacidades de cumplimiento regulatorio.
Análisis Geográfico
Mercado de Lípidos en Europa
Europa representó el 37,32% de la cuota de mercado en 2025, lo que refleja su consolidado marco regulatorio y la conciencia del consumidor sobre la nutrición funcional. Si bien el mercado maduro de la región muestra un potencial de crecimiento limitado en comparación con las economías emergentes, los avances regulatorios continúan fortaleciendo su posición. La aprobación en 2025 por parte de la Autoridad Europea de Seguridad Alimentaria del aceite de Schizochytrium limacinum para aplicaciones en fórmulas infantiles ejemplifica este continuo progreso regulatorio. El enfoque de la región en la sostenibilidad y los productos de etiqueta limpia ha incrementado la demanda de lípidos de origen vegetal y derivados de biotecnología por encima de las fuentes marinas tradicionales. Si bien el Brexit ha generado desafíos en la cadena de suministro, también ha potenciado las capacidades de producción regional. El envejecimiento de la población europea y el aumento de los costos de atención médica respaldan la adopción continua de productos premium, a pesar de la madurez general del mercado.
Mercado de Lípidos en Asia-Pacífico
Asia-Pacífico está creciendo a una CAGR del 11,02% hasta 2031, impulsado por las diferentes tasas de enfermedades cardiovasculares entre países que requieren intervenciones específicas. El crecimiento económico de China y la expansión de su sistema de salud respaldan la adopción de enfoques de nutrición preventiva. Las capacidades de fabricación farmacéutica de India posicionan a la región como un centro clave de producción. La demografía envejecida de Japón y su desarrollada infraestructura sanitaria incrementan el consumo de suplementos de omega-3 premium. El marco regulatorio de Australia, alineado con los estándares globales, facilita el acceso al mercado para los proveedores internacionales. La expansión del sector acuícola aumenta la demanda de formulaciones lipídicas especializadas en productos para alimentación. El avance tecnológico de Corea del Sur impulsa el desarrollo de sistemas de administración innovadores y soluciones de nutrición personalizada.
Mercado de Lípidos en América del Norte
El crecimiento del mercado en América del Norte está respaldado por regulaciones claras de la FDA y vías establecidas para declaraciones de propiedades saludables, lo que permite la comercialización directa al consumidor y precios premium para formulaciones científicamente validadas. Estados Unidos domina las ventas de omega-3 con prescripción médica a través de la integración en el sistema de salud y la cobertura de seguros para condiciones específicas. Las regulaciones de productos de salud naturales de Canadá ofrecen vías de aprobación alternativas que resultan beneficiosas para las empresas más pequeñas. México presenta oportunidades de crecimiento para productos de nutrición funcional debido a la expansión de su clase media y la mejora en el acceso a la atención médica. El desarrollado mercado de nutrición deportiva de la región incrementa el consumo de TCM y lípidos especializados más allá de las aplicaciones cardiovasculares. América del Norte mantiene su posición como centro mundial de innovación en terapéuticos basados en lípidos gracias a su avanzada infraestructura de investigación y sus capacidades de ensayos clínicos.

Panorama regulatorio
La regulación de los lípidos alimentarios, para suplementos y farmacéuticos se centra cada vez más en especificaciones de composición, autorizaciones de alimentos o ingredientes nuevos, y restricciones basadas en procesos aplicadas a grasas y aceites. En 2026, el Comité del Codex Alimentarius sobre Grasas y Aceites (CCFO29) discutió un borrador de trabajo relevante para fuentes lipídicas más nuevas, incluidos los aceites omega-3 de origen microbiano, junto con propuestas orientadas a limitar los ácidos grasos trans producidos industrialmente (incluidas opciones como un límite de 2 g por 100 g de ácidos grasos totales o la prohibición de los aceites parcialmente hidrogenados). Esta actividad del Codex respalda la alineación transfronteriza en materia de declaraciones, etiquetado y expectativas de calidad que afectan a los proveedores multinacionales de lípidos y a los propietarios de marcas.
En el nivel de aprobación de ingredientes, la Unión Europea continúa utilizando su marco de Nuevos Alimentos para regular ciertos ingredientes lipídicos. El Reglamento de Ejecución (UE) 2025/1509 de la Comisión (julio de 2025) autorizó fitosteroles y fitostanoles específicos derivados del girasol para su comercialización, y la EFSA actualizó en enero de 2026 la guía sobre los requisitos de datos científicos para las autorizaciones de ingredientes alimentarios nuevos y modificados. En paralelo, la FDA de EE. UU. sigue siendo un punto de referencia clave en materia de cumplimiento a través de las prioridades de su Human Foods Program (2026) y el marco subyacente relativo a aditivos alimentarios y GRAS (incluidas las secciones pertinentes del Title 21), que determinan las expectativas de documentación sobre pureza, contaminantes y controles de fabricación en grasas convencionales, concentrados de omega-3 y sistemas lipídicos especializados.
Análisis de la cadena de valor
La cadena de valor de los lípidos abarca desde los insumos agrícolas y marinos aguas arriba hasta el refinado y la especialización aguas abajo. Las materias primas clave incluyen semillas oleaginosas (soja, palma, girasol) y materias primas marinas, seguidas de las etapas de prensado, desgomado, refinado y concentración. El procesamiento especializado incluye además fraccionamiento, destilación e interesterificación enzimática para ajustar los perfiles de fusión y la funcionalidad destinados a alimentos, suplementos y excipientes farmacéuticos. Las empresas agroindustriales y proveedores de ingredientes verticalmente integrados (por ejemplo, Cargill y otros proveedores globales de aceites y grasas comestibles rastreados por Access to Nutrition Initiative en 2025) ejercen una influencia desproporcionada al controlar el origen, los activos de refinado y la logística global, mientras que los nuevos actores biotecnológicos añaden aceites unicelulares derivados de la fermentación como vía no marina para obtener perfiles de ácidos grasos más consistentes.
Aguas abajo, los lípidos fluyen a través de mezcladores de ingredientes y casas de formulación hacia la fortificación de alimentos y bebidas, los suplementos dietéticos, la alimentación animal (incluida la acuicultura) y las aplicaciones farmacéuticas. El aprovisionamiento y la entrega están condicionados por la documentación de sostenibilidad y la fiabilidad de los corredores logísticos, mientras que los requisitos de trazabilidad se endurecen para las principales materias primas oleaginosas (en particular palma y soja) y la volatilidad del transporte de carga afecta las rutas de suministro de Asia a Europa durante 2024-2025. Un cuello de botella recurrente es la competencia intersectorial por las mismas materias primas lipídicas por parte de la oleoquímica y los biocombustibles, lo que puede reducir la disponibilidad y llevar a los proveedores a orientarse hacia asignaciones y contratos a más largo plazo para los compradores de lípidos de grado alimentario y clínico.
Panorama Competitivo
En el mercado de lípidos, los fabricantes de ingredientes alimentarios, los especialistas en aceites marinos y las empresas de biotecnología compiten por la participación de mercado, lo que genera una fragmentación moderada. Los principales actores utilizan redes globales de refinación, logística integrada y un amplio conocimiento regulatorio para asegurar contratos con grandes empresas de bienes de consumo envasados y firmas farmacéuticas. Mientras tanto, los nuevos participantes del sector biotecnológico están reformando las cadenas de suministro al ofrecer aceites de célula única. Estos aceites mantienen perfiles consistentes, sin verse afectados por las fluctuaciones estacionales de las capturas, lo que los hace atractivos para contratos orientados a la sostenibilidad.
A medida que el mercado evoluciona, las empresas establecidas adquieren cada vez más startups de nicho especializadas en fermentación o encapsulación. Esta estrategia les otorga acceso a cepas únicas y propiedad intelectual. Además, se están formando colaboraciones entre empresas de materias primas agrícolas y compañías de biología sintética. El segmento de excipientes farmacéuticos experimenta una mayor competencia. Aquí, la demanda de pureza de grado clínico y el cumplimiento de las Buenas Prácticas de Fabricación (BPF) crean altas barreras de entrada, limitando el número de proveedores. Por otro lado, las plataformas digitales de nutrición innovan combinando pruebas genéticas con paquetes de lípidos personalizados. Esta estrategia no solo fortalece la fidelidad del consumidor, sino que también impulsa a los proveedores tradicionales a granel a explorar servicios de valor añadido.
Los mercados de materias primas están promoviendo la transparencia de precios, lo que a su vez limita los márgenes de beneficio. Como respuesta, las empresas buscan diferenciación a través de concentrados de marca, certificaciones de sostenibilidad y mecanismos de administración patentados. Para navegar por las complejidades del mercado de lípidos, los actores exitosos adoptan un enfoque dual: enfatizan la innovación mientras gestionan simultáneamente los riesgos. Al diversificar sus fuentes para incluir insumos marinos, vegetales y microbianos, garantizan un suministro constante y continuidad en el mercado.
Líderes de la Industria de Lípidos
-
Cargill, Incorporated
-
BASF SE
-
Archer Daniels Midland Company
-
DSM-Firmenich
-
Croda International Plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lípidos
- Cargill Incorporated
- Archer Daniels Midland Company
- BASF SE
- DSM-Firmenich
- Croda International Plc
- Solutex GC, S.L.
- Clover Corporation Limited
- Kerry Group Plc
- Evonik Industries AG
- Lonza Group
- Cabio Biotech (Wuhan) Co., Ltd.
- Stepan Company
- Aker BioMarine ASA
- GC Rieber VivoMega AS
- Polaris S.A.S.
- Merck KGaA
- Epax Norway AS
- NOF EUROPE GmbH
- Lipoid GmbH
- Lipidome Lifesciences

Oportunidades de mercado y perspectivas futuras
Las oportunidades se concentran en la reformulación y el abastecimiento diferenciado, allí donde se superponen la regulación, la funcionalidad y la sostenibilidad. La eliminación progresiva a nivel mundial de los aceites parcialmente hidrogenados y el impulso continuo para limitar los ácidos grasos trans producidos industrialmente amplían el espacio disponible para sistemas lipídicos estructurados que ofrecen funcionalidad de grasa sólida con etiquetas más limpias. En este contexto, en 2026 se avanza en la investigación de oleogeles y arquitecturas de geles híbridos para análogos de carne y lácteos de origen vegetal. En Europa, la vía de Nuevos Alimentos continúa abriendo canales comerciales para nuevos ingredientes afines a los lípidos y productos de procesamiento derivados, como lo demuestra la autorización de la Comisión Europea del polvo de colza desgrasado en virtud del Reglamento de Ejecución (UE) 2026/386, que refuerza una vía para materias primas alternativas y coproductos que pueden respaldar la funcionalidad de las grasas y el posicionamiento nutricional.
En el plano del suministro y la formulación, los lípidos de origen vegetal y biotecnológico se alinean con las necesidades de los usuarios finales de un suministro trazable y estable, a medida que los insumos marinos enfrentan limitaciones de cuotas y volatilidad. La actividad en torno a las alternativas a las grasas y las grasas especializadas también señala dónde se concentran los compradores a corto plazo. Por ejemplo, el lanzamiento de productos de oleogel a base de aceite de girasol posicionados como sustitutos de grasa sólida, y los proveedores de ingredientes que presentan grasas especializadas de origen vegetal para aplicaciones alimentarias, indican una demanda de soporte de aplicación (estabilidad oxidativa, enmascaramiento sensorial, encapsulación y comportamiento de fusión) combinada con un abastecimiento documentado y especificaciones consistentes en los canales de alimentos, suplementos y farmacéutico.
Recent Industry Developments in Mercado de Lípidos
- Mayo de 2026: Cargill se asoció con Voyage Foods para distribuir las alternativas de confitería sin cacao NextCoa en Norteamérica. La asociación amplía la presencia de Cargill en sistemas lipídicos y de grasas especializadas hacia formulaciones de reducción de cacao y confitería alternativa, atendiendo a fabricantes que enfrentan volatilidad en el suministro y el precio del cacao.
- Marzo de 2026: Cargill anunció una expansión de la línea de producción de grasas especializadas en su planta de Port Klang, Malasia, para atender aplicaciones de chocolatería, panificación y lácteos. La capacidad adicional en un centro de fabricación clave de Asia-Pacífico refuerza la fiabilidad del suministro y reduce los plazos de entrega para los clientes multinacionales de alimentos que requieren perfiles de grasa estrictamente controlados.
- Noviembre de 2025: BASF firmó un acuerdo vinculante para vender su negocio global de glicinato a Biochem, con cierre previsto para el primer trimestre de 2026. La desinversión refleja la priorización de la cartera y puede afectar la manera en que BASF asigna recursos entre las plataformas de ingredientes afines a la nutrición que comparten clientes, sistemas regulatorios y capacidades de producción con los ingredientes lipídicos.


Mercado de Lípidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este informe, el mercado de lípidos se define como los ingresos generados por los ingredientes lipídicos vendidos en aplicaciones de uso final tales como alimentos, nutrición, alimentación animal y usos farmacéuticos, y se mide en USD en las principales regiones.
Exclusiones del alcance: Se excluyen los precios de los productos terminados envasados al por menor y nos centramos en las ventas de lípidos a nivel de ingrediente en lugar de los valores de ventas de productos de consumo.
Descripción General de la Segmentación
- Por Tipo de Producto
- Omega-3 y Omega-6
- Triglicéridos de Cadena Media (MCT)
- Fosfolípidos
- Otros
- Por Fuente
- De Origen Vegetal
- De Origen Marino
- De Origen Animal
- Sintéticos
- Por Forma
- Líquido
- Polvo
- Otros
- Por Aplicación
- Suplementos Dietéticos
- Alimentos y Bebidas
- Alimentación Animal
- Productos Farmacéuticos
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado, identificar señales de demanda y someter a prueba de presión los supuestos de volumen y precios antes de pasar a las entrevistas. Generalmente comenzamos con fuentes públicas de estadísticas de nutrición y alimentación, como los conjuntos de datos de la FAO y la OCDE, y utilizamos agencias nacionales de salud como los NIH y los CDC para contextualizar la dieta y la suplementación. Cuando fue pertinente, también se consultaron materiales regulatorios y normativos de acceso abierto, como los recursos públicos de la FDA y el Codex Alimentarius, para comprender qué está permitido comercializar y cómo las declaraciones pueden influir en la adopción.
En cuanto a la oferta, revisamos presentaciones de empresas, presentaciones para inversores y literatura de productos para comprender las expansiones de capacidad, el posicionamiento por tipo de lípido y el enfoque de aplicación. Las publicaciones de asociaciones comerciales y las revistas científicas revisadas por pares también se utilizaron para interpretar los cambios tecnológicos, incluidos los aceites de base fermentativa y los métodos de purificación, y para contrastar la dirección del mercado. Para las verificaciones de precios, utilizamos selectivamente suscripciones de pago que consolidan información financiera empresarial e inteligencia de negocios, además de bases de datos de patentes para rastrear la actividad en torno al procesamiento y la encapsulación de lípidos. Las fuentes documentales mencionadas aquí son meramente ilustrativas, y se utilizaron muchas otras referencias para la recopilación de datos, la validación y la aclaración de preguntas abiertas.
Entrevistas Primarias y Encuestas
El trabajo primario se llevó a cabo mediante entrevistas con expertos y encuestas estructuradas con partes interesadas en el suministro de ingredientes lipídicos, formulación, distribución y equipos de compra de uso final. Utilizamos estas conversaciones para confirmar qué tipos de lípidos se están utilizando realmente por aplicación, cómo varían los precios según la pureza y el formato, y qué cambios en la demanda se están observando en APAC, EMEA y las Américas. Cuando surgieron lagunas en los hallazgos documentales, se volvió a contactar a los encuestados para poder ajustar los supuestos sobre la combinación, la utilización y el calendario de adopción antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos ejecutivos (CXO): 12% | APAC: 46% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 30% | EMEA: 36% |
| Actores más pequeños: 20% | Gerentes: 58% | Américas: 18% |
Dimensionamiento y Pronóstico del Mercado
Nuestra construcción central utiliza un enfoque de arriba hacia abajo en el que los indicadores de consumo a nivel de aplicación se reconstruyen en un conjunto de demanda de ingredientes lipídicos y luego se traducen en valor utilizando bandas de precios observadas por tipo y forma. Para mantener los totales dentro de parámetros realistas, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, como los ingresos de proveedores muestreados por categoría de lípido, verificaciones de canales sobre precios contractuales típicos y estimaciones de volumen multiplicado por precio de venta promedio para aplicaciones de alta visibilidad.
Algunas características del mercado se trataron como insumos clave (a modo ilustrativo): cambios en la penetración de suplementos dietéticos, tendencias de producción en nutrición infantil y clínica, tasas de inclusión en alimentación animal para grasas funcionales, uso farmacéutico de excipientes y sistemas de administración basados en lípidos, y cambios observados entre fuentes marinas, vegetales, animales y sintéticas. La combinación de formatos (líquido frente a polvo) se rastreó porque afecta tanto al costo de procesamiento como a los precios típicos, y también influye en dónde se concentra la demanda por aplicación. Cuando faltaba un dato directo para un país o aplicación, se utilizaron indicadores proxy como series de producción alimentaria relacionadas o indicadores de demanda de salud y nutrición, y luego esos proxies se validaron mediante entrevistas.
Para el pronóstico, se utilizó un análisis de escenarios anclado a un caso base y ajustado según la dirección esperada de los factores clave en los que los expertos coincidieron, incluido el apoyo regulatorio a las grasas más saludables, los cambios de abastecimiento impulsados por la sostenibilidad y el calendario de adopción en suplementos y alimentos funcionales. Los supuestos se mantuvieron explícitos para que el modelo pueda replicarse y ajustarse a medida que se disponga de nuevos datos públicos o de nuevos comentarios de entrevistas.
Ciclo de Validación y Actualización de Datos
La triangulación se realizó comparando los totales del mercado y la trayectoria de crecimiento con señales independientes, como las tendencias de producción por aplicación, los patrones comerciales cuando fueron pertinentes y la dirección de los precios de los principales insumos lipídicos. Si un país o aplicación mostraba un salto inusual, se revisaban los factores determinantes y se verificaban nuevamente los supuestos de entrada relacionados antes de la aprobación final.
Internamente se sigue un proceso de revisión en múltiples etapas, en el que la estructura del modelo, los supuestos y los resultados finales son verificados por otro analista y luego corregidos si el vínculo entre los factores determinantes y los resultados parece débil. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurre un evento relevante, como una adición importante de capacidad, un cambio regulatorio o un movimiento brusco de precios en fuentes clave de lípidos. Antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada basada en la información disponible más reciente.
Tamaño del Mercado de Lípidos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las cifras publicadas sobre el mercado de lípidos pueden parecer muy dispares, incluso cuando se refieren a usos finales similares, porque el límite del alcance no siempre se traza en el mismo lugar. Las diferencias también provienen del año elegido para el dimensionamiento, la forma en que se promedian los precios entre formatos y niveles de pureza, y la agresividad con que se proyecta el crecimiento de la demanda en el período de pronóstico.
La tabla muestra una diferencia notable respecto a otras cifras; en el modelo de Mordor Intelligence, el valor se construye a partir de los ingresos de lípidos a nivel de ingrediente por tipo, fuente, forma y aplicación de uso final, lo que tiende a evitar contabilizar los márgenes de los productos de consumo envasados. Un segundo factor es que algunas estimaciones se apoyan en un único año base y lo extienden utilizando una tasa de crecimiento fija, mientras que nuestro caso base se ajusta utilizando el calendario de adopción específico por aplicación (por ejemplo, suplementos frente a alimentación animal) y luego se verifica con los comentarios de las entrevistas. El momento de la conversión de divisas y si los precios se toman como promedios similares a los de contado o similares a los contractuales también pueden modificar el valor en USD declarado para el mismo año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 15,86 mil millones de USD (2026) | |
| Consultora Global A | 14,29 mil millones de USD (2023) | Utiliza un año base más antiguo y una narrativa de aplicación más amplia, y puede subestimar el valor de años posteriores si los cambios en la combinación hacia tipos de lípidos de mayor precio y los formatos en polvo no se modelan explícitamente. |
| Editorial Sectorial B | 14,62 mil millones de USD (2024) | A menudo se basa en un único valor de referencia con visibilidad limitada sobre cómo se trata el valor del ingrediente frente al del producto terminado, y puede aplicar una progresión de precios uniforme en lugar de rastrear bandas de precios específicas por tipo y fuente. |
En general, la brecha se explica menos por la aritmética y más por lo que se está contabilizando, cuándo se está contabilizando y cómo se proyectan el precio y la combinación. Al mantener los pasos trazables a las señales de demanda por aplicación, la combinación de tipos y fuentes, y los rangos de precios prácticos que pueden verificarse en entrevistas, la estimación resulta más fácil de defender y actualizar a medida que cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de lípidos?
El mercado de lípidos alcanzó USD 15,86 mil millones en 2026 y se prevé que llegue a USD 24,72 mil millones en 2031.
¿Qué categoría de producto lidera el mercado de lípidos?
Los ácidos grasos omega-3 y omega-6 representan el 48,62% de los ingresos de 2025, lo que los convierte en el mayor segmento de productos.
¿Qué región crece más rápido en el mercado de lípidos?
Asia-Pacífico avanza a una CAGR del 11,02% hasta 2031 debido al creciente acceso a la atención sanitaria y la conciencia dietética.
¿Por qué las formulaciones de lípidos líquidos son tan dominantes?
Los formatos líquidos ofrecen una biodisponibilidad superior y una fácil incorporación en productos alimenticios, de bebidas y farmacéuticos, lo que les aseguró una participación de mercado del 58,35% en 2025.


 Sus datos están seguros y nunca se venden ni se comparten.
