
Tamaño y cuota del mercado de plataformas de firma electrónica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.46 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 27.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de plataformas de firma electrónica por Mordor Intelligence
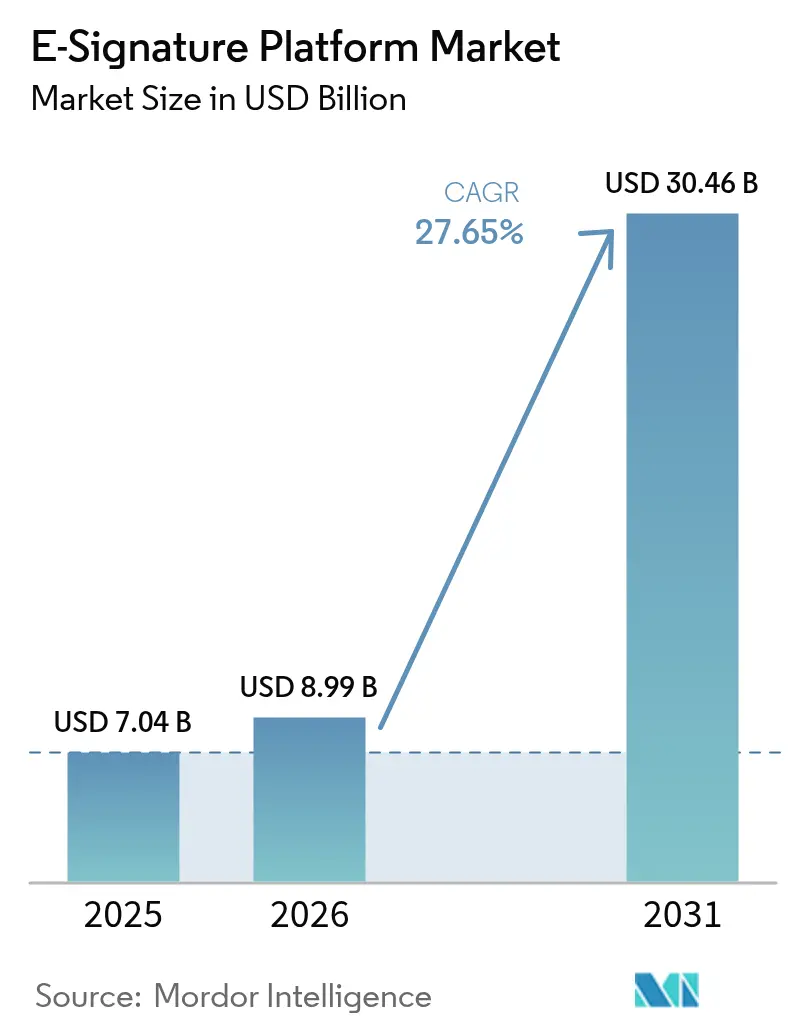
El tamaño del mercado de plataformas de firma electrónica en 2026 se estima en 8.990 millones de USD, creciendo desde el valor de 2025 de 7.040 millones de USD con proyecciones para 2031 que muestran 30.460 millones de USD, creciendo a una CAGR del 27,65% entre 2026 y 2031. La fuerte demanda de ecosistemas inteligentes de acuerdos, la armonización de regulaciones como eIDAS 2.0 y un conjunto creciente de integraciones nativas en la nube continúan acelerando la adopción global. Los proveedores que integran análisis de riesgos impulsado por IA y cifrado resistente a la computación cuántica en sus ofertas ganan preferencia empresarial, mientras que las pymes se concentran en paquetes de suscripción que eliminan la sobrecarga de infraestructura. Los mandatos regulatorios en América del Norte y Asia-Pacífico, junto con los objetivos de reducción de papel impulsados por criterios ESG, anclan las oportunidades de crecimiento multirregional. La intensidad competitiva aumenta a medida que los proveedores de plataformas avanzan hacia la gestión del ciclo de vida de contratos y hacia el SaaS vertical, empujando a los actores establecidos hacia fusiones y adquisiciones selectivas y programas de socios centrados en desarrolladores.
Conclusiones clave del informe
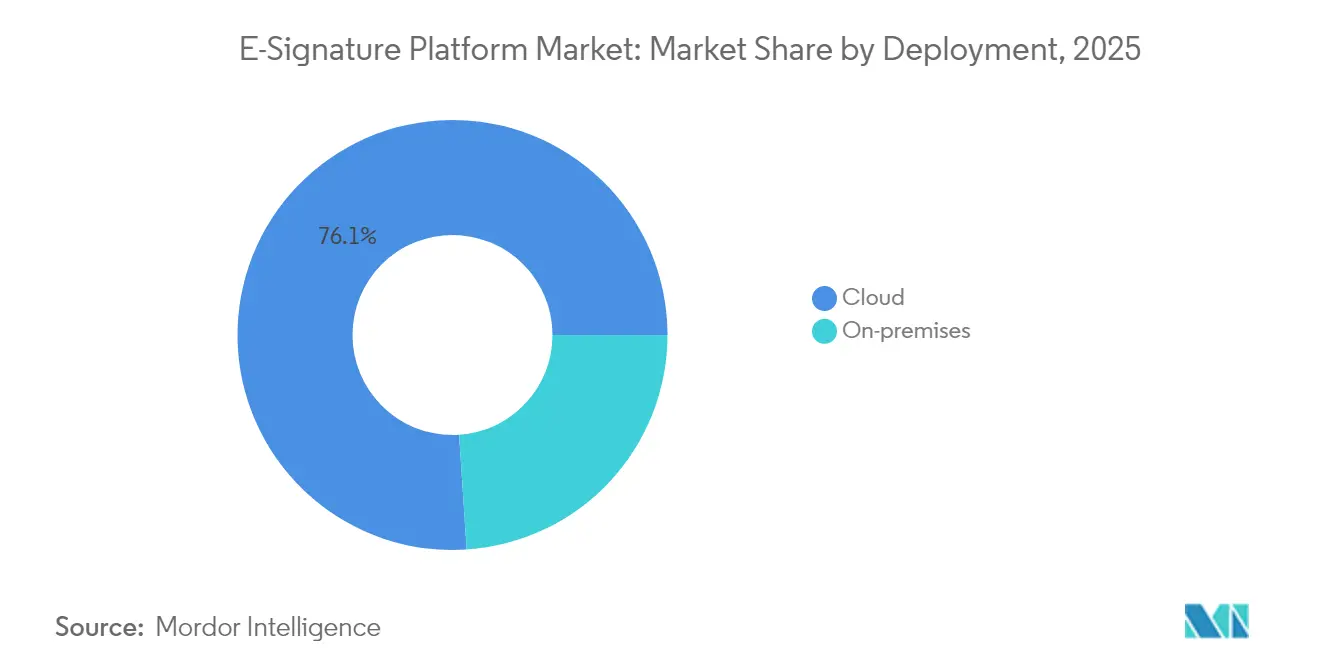
- Por implementación, la infraestructura en la nube lideró con el 76,05% de la cuota del mercado de plataformas de firma electrónica en 2025; los modelos locales e híbridos quedan rezagados, pero la nube se expande a una CAGR del 29,10% hasta 2031.
- Por tamaño de organización, las grandes empresas representaron el 62,10% del tamaño del mercado de plataformas de firma electrónica en 2025, mientras que las pymes crecen más rápido a una CAGR del 28,75% hasta 2031.
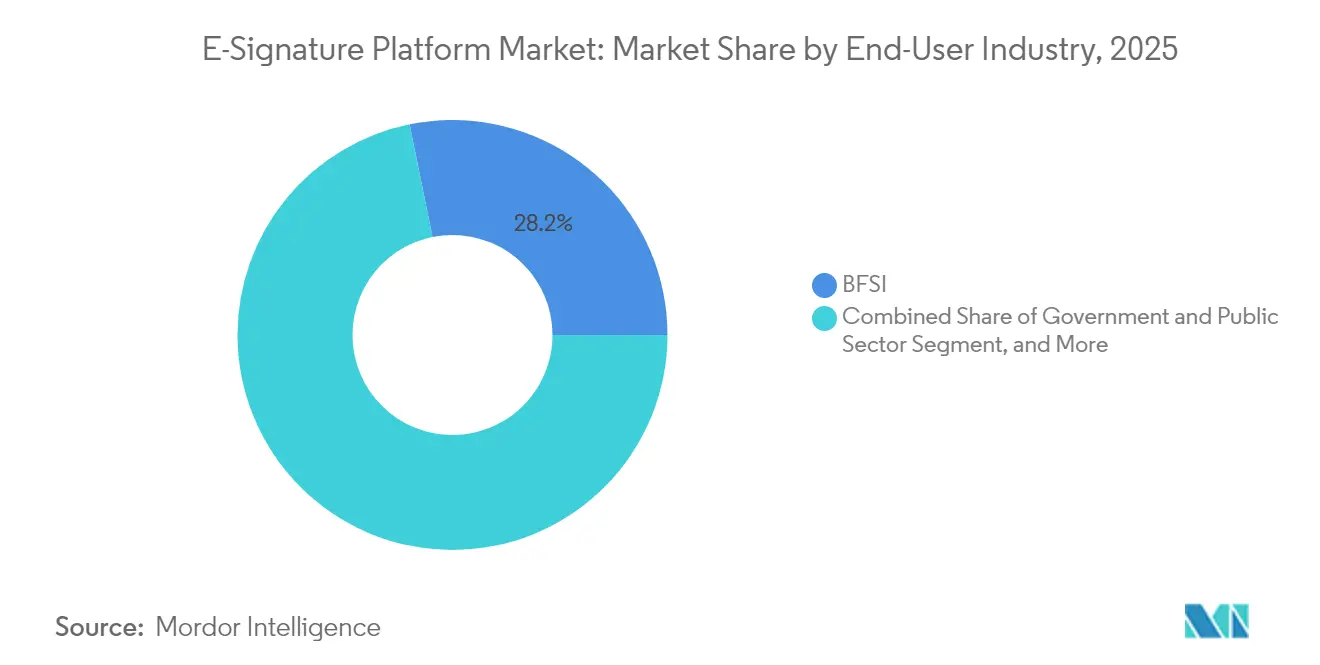
- Por industria de usuario final, salud y ciencias de la vida avanza a una CAGR del 28,05% hasta 2031 en el mercado de plataformas de firma electrónica, superando a todos los demás sectores. Mientras tanto, BFSI retuvo una cuota del 28,20% en 2025.
- Por nivel de autenticación, las firmas electrónicas cualificadas son el segmento de mayor crecimiento con una CAGR del 28,60% en el mercado de plataformas de firma electrónica, mientras que las firmas electrónicas simples retuvieron una cuota del 48,10% en 2025.
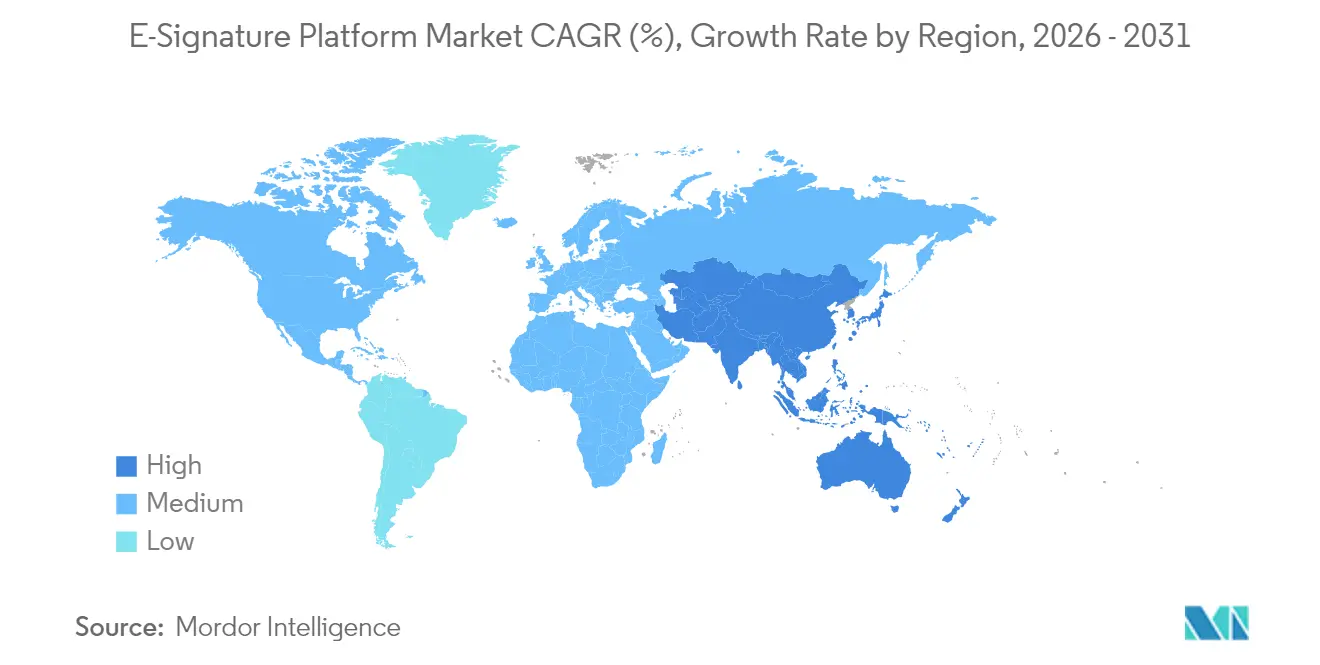
- Por geografía, América del Norte obtuvo el 37,20% de los ingresos en 2025 en el mercado de plataformas de firma electrónica; se proyecta que Asia-Pacífico registre una CAGR del 28,55% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado global de plataformas de firma electrónica
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Trabajo remoto y negociación distribuida | +6.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción de la nube en primer lugar entre las pymes | +5.4% | Global, más fuerte en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Respaldo regulatorio global (eIDAS 2.0, UETA, etc.) | +7.2% | Europa y América del Norte como núcleo, expansión hacia APAC | Largo plazo (≥ 4 años) |
| API de firma integradas en SaaS vertical | +4.9% | América del Norte y Europa, emergente en APAC | Mediano plazo (2-4 años) |
| Hojas de ruta de criptografía resistente a la computación cuántica | +2.1% | Global, liderado por sectores gubernamental y empresarial | Largo plazo (≥ 4 años) |
| Mandatos de reducción de papel impulsados por criterios ESG | +3.8% | Europa y América del Norte, expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Trabajo Remoto y Negociación Distribuida
Los modelos de trabajo híbrido dominan ahora el empleo de cuello blanco, obligando a las organizaciones a finalizar acuerdos en distintas ubicaciones y zonas horarias sin presencia física. Las plataformas modernas soportan por tanto la coautoría en tiempo real, el enrutamiento multisector y la identificación de riesgos en cláusulas asistida por IA dentro de suites de colaboración como Microsoft 365.[1]Erika Sperekas, "Información sobre acuerdos con tecnología de IA con Microsoft 365 Copilot," DOCUSIGN.COM Las agencias gubernamentales también aprovechan estas capacidades para satisfacer los requisitos de auditoría de adquisiciones al tiempo que aceleran los ciclos de adjudicación. Como resultado, las firmas pasan de ser un punto de control final a convertirse en la capa de orquestación para flujos de decisiones complejos con múltiples partes. Los proveedores que se integran sin fricciones con el correo electrónico, las videoconferencias y los repositorios de contenido reducen el cambio de contexto y acortan los plazos de reconocimiento de ingresos.
Adopción de la Nube en Primer Lugar entre las Pymes
Las pymes prescinden cada vez más de la infraestructura local eligiendo paquetes SaaS que integran firmas en herramientas de contabilidad, CRM y recursos humanos. Una investigación de la OCDE muestra que el uso de soluciones digitales avanzadas por parte de las pequeñas empresas estadounidenses saltó del 45% en 2020 al 69% en 2024. La tarificación de pago por uso, las experiencias nativas en móvil y las plantillas específicas por sector amplían la accesibilidad, como lo evidencia el NPS de SignEasy por encima de 70 y su reconocimiento en la App Store.[2]Sunil Patro, "SignEasy 2024: Hitos y Visión," SIGNEASY.COM Los proveedores que capturan este segmento enfatizan la incorporación simplificada, los conectores de marketplace y los niveles de uso transparentes, permitiendo a las pymes escalar los volúmenes de transacciones sin intervención del departamento de TI.
Respaldo Regulatorio Global (eIDAS 2.0, UETA, etc.)
Los marcos jurídicos unificados eliminan la incertidumbre transfronteriza y elevan las firmas electrónicas a la misma condición que las firmas manuscritas. Con eIDAS 2.0, una firma cualificada emitida en un estado de la UE es ejecutable en los 27, mientras que las agencias estadounidenses deben integrar firmas en los servicios orientados a los ciudadanos en un plazo de 180 días a partir del memorando M-23-22. Singapur y Japón han promulgado mandatos similares, lo que desencadena actualizaciones de plataformas que integran esquemas de identidad nacional y registros de auditoría a prueba de manipulaciones. Las empresas, en consecuencia, estandarizan en soluciones que abarcan múltiples jurisdicciones, reduciendo la fricción de expansión y la carga de cumplimiento normativo.
API de Firma Integradas en SaaS Vertical
El software específico de cada industria integra cada vez más API de firma para ofrecer recorridos de usuario sin fricciones. AgentExchange de Salesforce permite a los agentes de IA generar, enrutar y archivar contratos de extremo a extremo dentro de los registros de CRM. Los proveedores de sistemas de historia clínica electrónica en el sector salud incluyen ahora módulos de consentimiento electrónico que preservan el cumplimiento de HIPAA sin redirecciones externas. Las plataformas con SDK robustos, opciones de marca blanca y permisos granulares se convierten en la infraestructura predeterminada para los proveedores verticales, ampliando el total de transacciones direccionables más allá de las herramientas independientes.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Preocupaciones por ciberataques y fraude | -4.2% | Global, especialmente agudo en servicios financieros | Corto plazo (≤ 2 años) |
| Fragmentación jurídica transfronteriza | -3.1% | Global, más compleja en mercados emergentes | Mediano plazo (2-4 años) |
| Elevadas tarifas de transacciones con firma electrónica cualificada | -2.8% | Europa e industrias reguladas a nivel global | Mediano plazo (2-4 años) |
| Escrutinio energético del sellado mediante cadena de bloques | -1.5% | Europa y América del Norte, expansión hacia APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por Ciberataques y Fraude
Las campañas de phishing que imitan solicitudes de firma legítimas minan la confianza de los usuarios, obligando a las empresas a introducir la autenticación multifactor y la verificación fuera de banda que ralentizan los flujos de trabajo. Las brechas en proveedores de renombre generan cautela en todo el sector, particularmente en finanzas y salud donde las sanciones por pérdida de datos siguen siendo severas. Las plataformas responden incorporando detección de fraude mediante aprendizaje automático, huella digital del dispositivo y análisis detallado del firmante, mientras que la formación en concienciación del usuario se convierte en un componente habitual de los paquetes de incorporación. Equilibrar la seguridad con una experiencia de usuario sin fricciones sigue siendo un desafío inmediato para la industria.
Fragmentación Jurídica Transfronteriza
A pesar de la armonización a nivel de titulares, persisten diferencias sutiles entre jurisdicciones en cuanto a la verificación de identidad, la jerarquía de certificados y los requisitos probatorios. Las multinacionales a menudo deben operar múltiples instancias de tenant o asegurar aprobaciones específicas de cada país, lo que añade costes y complejidad de gobernanza. En los mercados emergentes, la evolución de los estatutos y la limitada jurisprudencia plantean dudas sobre la aplicabilidad, retrasando los despliegues a gran escala. Los proveedores con equipos jurídicos internos y motores de políticas adaptativos pueden convertir este obstáculo en un diferenciador competitivo, pero los participantes más pequeños enfrentan cargas de cumplimiento muy elevadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por implementación: la infraestructura en la nube impulsa la evolución del mercado
La implementación en la nube representó el 76,05% de la cuota del mercado de plataformas de firma electrónica en 2025 y se proyecta que se expanda a una CAGR del 29,10% hasta 2031. La tarificación basada en el consumo y la escalabilidad instantánea convierten a la nube en la opción predeterminada para las empresas que buscan búsqueda impulsada por IA, actualizaciones de seguridad continuas y acceso global de baja latencia. El tamaño del mercado de plataformas de firma electrónica vinculado a los modelos locales sigue siendo relevante para cargas de trabajo de defensa, salud y sector público que deben mantener datos sensibles dentro de las fronteras soberanas. Incluso aquí surgen estrategias híbridas: el almacenamiento de documentos permanece local mientras la lógica de orquestación se ejecuta en regiones en la nube certificadas bajo FedRAMP o ISO 27001. Los proveedores se diferencian ofreciendo centros de datos con aislamiento regional y cifrado de conocimiento cero, satisfaciendo tanto los requisitos de agilidad como los de soberanía.
Las pymes se benefician de forma desproporcionada, aprovechando los paneles de control en la nube que consolidan plantillas, estado del firmante y análisis en un único panel de visualización. Los proveedores de servicios impulsan la copia de seguridad automatizada, los SLA de disponibilidad y los medidores de uso de API, reduciendo la carga administrativa. Por el contrario, la previsibilidad de costes genera escrutinio entre las empresas con alto volumen de transacciones; por ello, las opciones de niveles avanzados y los descuentos por volumen reservado afloran en los contratos a largo plazo. A medida que las integraciones proliferan en CRM, ERP y SaaS vertical, las plataformas en la nube posicionadas como tejidos de confianza centrales están llamadas a capturar valor incremental por acuerdo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe


Por tamaño de organización: la adopción por parte de las pymes acelera la transformación digital
Las grandes empresas aportaron el 62,10% de los ingresos de 2025, reflejando carteras de contratos complejas, plantillas multilingüe y estrictos requisitos de auditoría. Adoptan nubes de acuerdos de extremo a extremo que se integran con los flujos de trabajo de SAP, Oracle y ServiceNow, habilitando el control de versiones, la comparación de cláusulas mediante IA y los paneles de riesgos. Sin embargo, el crecimiento de las transacciones es más rápido entre las pymes, que registran una CAGR del 28,75% hasta 2031 al saltarse los procesos heredados. La configuración sencilla, los conectores prediseñados para QuickBooks y HubSpot, y los recorridos del firmante optimizados para móvil eliminan las barreras que antes enfrentaban las empresas con recursos limitados.
Para las pymes, las plantillas que cubren NDA, órdenes de compra y formularios de recursos humanos reducen el gasto jurídico y aceleran el flujo de caja. Los proveedores de plataformas que incluyen créditos de verificación de identidad y ofrecen foros de soporte comunitario capturan la fidelidad del cliente. Mientras tanto, las grandes empresas negocian licencias corporativas, métricas de SLA personalizadas y anexos de residencia de datos localizados, creando cuentas de alto margen. En ambos segmentos, los análisis integrados revelan cuellos de botella en los tiempos de ciclo, lo que permite a los gestores comparar el rendimiento y justificar una mayor inversión en automatización.
Por industria de usuario final: el sector salud lidera la transformación digital
Se prevé que salud y ciencias de la vida sea el sector que aporte el mayor incremento de ingresos, creciendo a una CAGR del 28,05% dado que la telesalud, el consentimiento electrónico y los ensayos clínicos descentralizados demandan flujos de trabajo conformes con HIPAA. El tamaño del mercado de plataformas de firma electrónica vinculado a los acuerdos del sector salud está proyectado para crecer con fuerza a medida que los hospitales digitalizan los paquetes de admisión, las farmacias capturan prescripciones remotas y los laboratorios automatizan las autorizaciones de pruebas. Las plataformas que triunfan en este ámbito incluyen registros de auditoría a prueba de manipulaciones, conectores de API FHIR y controles de acceso granulares para equipos de atención multidisciplinarios.
BFSI sigue siendo un sector central, automatizando cierres hipotecarios, renovaciones de pólizas e incorporación de gestión patrimonial bajo estrictos mandatos KYC. Las agencias gubernamentales aceleran la digitalización de la contratación y los servicios al ciudadano, guiadas por memorandos federales que exigen interacciones digitales en primer lugar. Las empresas de manufactura y automoción adjuntan firmas a certificados de calidad y documentos de cadena de suministro, mientras que los portales inmobiliarios las integran en plataformas de cierre remoto. Cada sector influye en las hojas de ruta de los productos: el sector salud prioriza la identificación segura del paciente, mientras que BFSI se concentra en el escrutinio de sanciones y los análisis de fraude a nivel de transacción.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por nivel de autenticación: los requisitos de seguridad impulsan el crecimiento de la firma electrónica cualificada
Las firmas electrónicas simples captaron una cuota del 48,10% en 2025, manteniendo su atractivo para aprobaciones internas y acuerdos de bajo riesgo. Sin embargo, las firmas electrónicas cualificadas registran la CAGR más rápida del 28,60%, impulsadas por transacciones que requieren no repudio, desembolsos de préstamos, fusiones transfronterizas y subvenciones gubernamentales. El tamaño del mercado de plataformas de firma electrónica para soluciones de firma electrónica cualificada se acelera aún más a medida que los reguladores de la UE imponen requisitos de identificación remota y equivalencia de notarización. Los proveedores responden con rutas de actualización con un solo clic: la misma interfaz solicita a los usuarios que pasen de firma electrónica simple a firma electrónica avanzada o firma electrónica cualificada en función de la puntuación de riesgo.
Las firmas electrónicas avanzadas ocupan el término medio, elegidas frecuentemente por proveedores de SaaS que necesitan mayor garantía sin tokens de hardware. Las plataformas que ofrecen motores de políticas flexibles permiten a los administradores vincular reglas de riesgo a la geografía del firmante, el tipo de documento y el valor del acuerdo, garantizando el nivel de garantía adecuado sin mantener múltiples herramientas. Los algoritmos post-cuánticos, ya pilotados en certificados cualificados, garantizan la vigencia a largo plazo de los archivos de alto valor frente a la obsolescencia criptográfica.
Análisis geográfico
América del Norte generó el 37,20% de los ingresos de 2025, impulsada por los mandatos federales estadounidenses que exigen que cada agencia ofrezca servicios digitales al ciudadano con incorporación de firmas electrónicas en un plazo de 180 días. La directiva de la Oficina de Gestión y Presupuesto provoca picos de volumen en los departamentos de defensa, salud y hacienda, mientras que las autoridades canadienses replican las políticas para agilizar la administración de prestaciones. La alta madurez en la nube y la jurisprudencia clara facilitan la contratación pública, lo que permite a los proveedores realizar ventas adicionales de complementos de IA y módulos sectoriales.
Asia-Pacífico registra la CAGR más alta del 28,55% hasta 2031, impulsada por el requisito de autenticación de Singapur para 2025, las alianzas de contratos con IA de Japón y el e-KYC basado en Aadhaar de India que acelera la incorporación rápida. Las pymes de todo el Sudeste Asiático adoptan paquetes con prioridad para móvil adaptados a personal multilingüe y que requieren un ancho de banda mínimo. Las empresas chinas y surcoreanas invierten en pruebas de resistencia a la computación cuántica, buscando el cumplimiento a largo plazo con los estatutos de ciberseguridad previstos. Persiste la fragmentación regulatoria, pero los gobiernos regionales hacen referencia cada vez más a los estándares internacionales, reduciendo la ambigüedad en la aplicación de contratos.
Europa aprovecha eIDAS 2.0 para armonizar el reconocimiento, estimulando el comercio B2B transfronterizo y las implementaciones en el sector público. Las preocupaciones sobre la soberanía de los datos condicionan la selección de proveedores, con compradores que exigen entornos alojados en la UE y procesamiento conforme con el RGPD. América Latina cobra impulso tras la adquisición por 32 millones de USD de D4Sign con sede en Brasil por parte de Zucchetti, lo que señala la confianza de los inversores e introduce integraciones de pago localizadas. Oriente Medio y África quedan rezagados en gasto absoluto pero muestran un fuerte potencial de campo abierto donde la digitalización gubernamental y el crecimiento del fintech se intersectan con la penetración móvil.

Panorama regulatorio
La regulación de las firmas electrónicas está pasando del reconocimiento legal general a requisitos técnicos prescriptivos de interoperabilidad. En la Unión Europea, la actualización de eIDAS (Reglamento (UE) 2024/1183) y los posteriores Reglamentos de Ejecución de la Comisión adoptados en septiembre de 2025 (UE) 2025/1942, 2025/1943 y 2025/1945 endurecieron la base técnica al hacer referencia a las normas ETSI para certificados cualificados, validación y sellos, elevando los requisitos de cumplimiento para los Prestadores Cualificados de Servicios de Confianza (QTSP) y las plataformas que intermedian firmas electrónicas cualificadas.
En febrero de 2026, el Reglamento de Ejecución de la Comisión (UE) 2026/248 introdujo formatos estándar para firmas y sellos electrónicos avanzados que deben ser reconocidos por los organismos del sector público, reforzando la validación transfronteriza y la trazabilidad de nivel de contratación pública en todos los estados miembros. Fuera de la UE, Estados Unidos continúa siendo el pilar de la exigibilidad legal a través de la E-Sign Act (15 U.S.C. 7001 y siguientes), mientras que los requisitos de seguridad y garantía de identidad se alinean cada vez más con las directrices del NIST (por ejemplo, SP 800-63 para identidad digital) y con los estándares de firma post-cuántica finalizados por el NIST (FIPS 204 y FIPS 205), lo que obliga a los proveedores a actualizar sus hojas de ruta criptográficas para registros de retención prolongada.
Análisis de la cadena de valor
La cadena de valor de las plataformas de firma electrónica abarca desde la identidad digital y la infraestructura de confianza hasta la distribución de flujos de trabajo en aplicaciones empresariales. Las entradas iniciales incluyen la verificación de identidad, la autenticación (incluyendo MFA y verificación adicional basada en riesgo), servicios de criptografía y certificados, sellado de tiempo, y componentes de validación alineados con estándares, con los QTSP actuando como una capa habilitadora clave para las firmas electrónicas cualificadas en casos de uso regidos por eIDAS. Los organismos de normalización y los marcos de ciberseguridad (especificaciones ETSI TC ESI en Europa y estándares de identidad digital y firma del NIST en Estados Unidos) influyen en los requisitos técnicos que se trasladan a la arquitectura de las plataformas, el registro de auditoría y la interoperabilidad.
En la fase intermedia, los proveedores de plataformas ofrecen orquestación de firmas, gestión de plantillas, registros de auditoría y APIs/SDK para desarrolladores que permiten la firma incorporada. La distribución ocurre cada vez más a través de integraciones en sistemas CRM/ERP/HRIS y de gestión documental (por ejemplo, flujos de firma incorporados en operaciones de compras y ventas en sistemas como SAP y Microsoft 365), respaldada por integradores de sistemas, ISV y mercados en la nube. Los compradores finales incluyen grandes empresas e industrias reguladas (BFSI, salud, gobierno) que exigen motores de políticas, retención de evidencias y controles jurisdiccionales, mientras que las pymes adoptan paquetes de SaaS por suscripción que priorizan una incorporación rápida y conectores preconfigurados; persisten cuellos de botella en torno a la fragmentación legal transfronteriza, la economía de las transacciones QES y los controles de fraude derivados del phishing, que añaden fricción si no se gestionan mediante verificación adaptativa.
Panorama competitivo
Principales empresas en el mercado de plataformas de firma electrónica
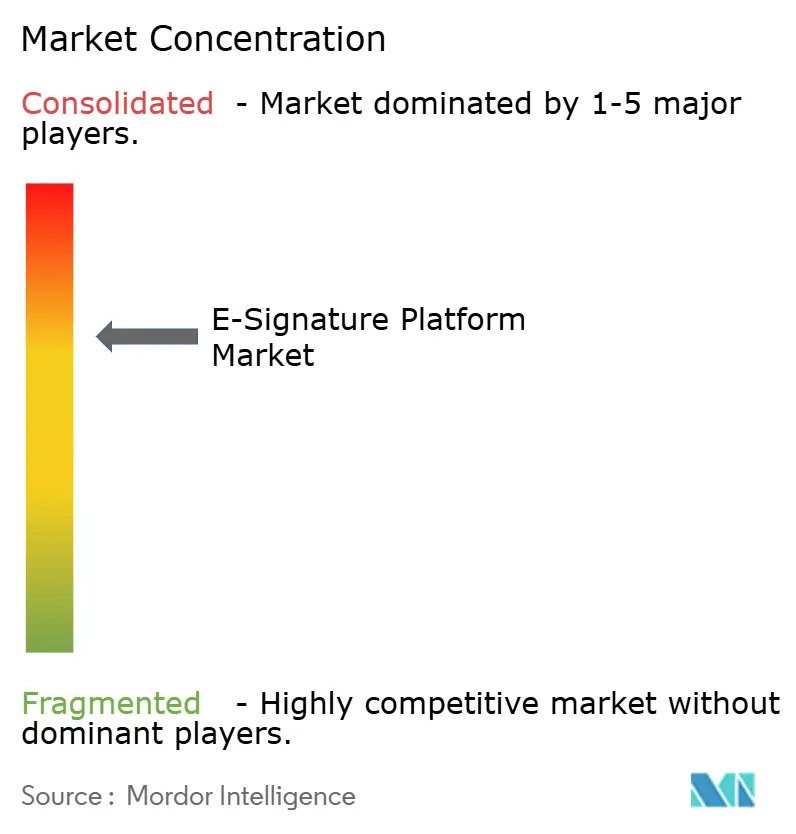
El mercado de plataformas de firma electrónica muestra una concentración moderada: los cinco principales actores acumulan aproximadamente el 60% de los ingresos globales. DocuSign va más allá de las firmas hacia la extracción de cláusulas mediante IA, lanzando su actualización de Gestión Inteligente de Acuerdos y la integración de Copilot para Microsoft 365. Adobe responde con sinergias más estrechas entre Creative Cloud y Acrobat, mientras que Microsoft amplía SharePoint eSignature a regiones adicionales.[3]Amcdonnell, "Actualizaciones del producto SharePoint eSignature," MICROSOFT.COM
Las adquisiciones estratégicas reconfiguran las posiciones regionales. La compra de Penneo por Visma por 21,4 millones de USD amplía las capacidades nórdicas de KYC y auditoría.[4]Sala de prensa de Visma, "La oferta de Visma por Penneo," VISMA.COM La adquisición de D4Sign por Zucchetti asegura una base de clientes latinoamericana que supera las 35.000 empresas. Estas operaciones subrayan un giro hacia la integración vertical, agrupando facturas, verificación de identidad e informes de cumplimiento normativo en una pila unificada.
Los nuevos competidores priorizan la profundidad específica de cada industria: LegalOn colabora con DocuSign para combinar la revisión de contratos mediante IA con los flujos de trabajo de firma en Japón. SignEasy apunta a las pymes con una sencillez orientada al móvil, aprovechando los reconocimientos de la App Store para reforzar la confianza en la marca. Los pilotos de resistencia a la computación cuántica, los ecosistemas de API abiertas y la tarificación basada en el consumo siguen siendo diferenciadores a medida que los equipos de adquisiciones sopesan el coste total de propiedad frente a las garantías de seguridad a largo plazo.
Líderes de la industria de plataformas de firma electrónica
DocuSign Inc.
Zoho Corporation Pvt. Ltd
Adobe Inc.
PandaDoc Inc.
SignEasy Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
La estandarización del sector público y los nuevos mandatos técnicos crean espacio inmediato para los proveedores que puedan combinar firma con cumplimiento normativo junto con identidad e interoperabilidad. En la UE, el Reglamento de Ejecución de la Comisión (UE) 2026/248 (febrero de 2026) formaliza los formatos estándar para firmas/sellos electrónicos avanzados reconocidos por organismos públicos, aumentando la demanda de flujos de trabajo listos para validación y paquetes de evidencia alineados con estándares en transacciones dirigidas al gobierno. Se observan movimientos de digitalización similares en mercados emergentes, con Jamaica avanzando en una Política de Transacciones Electrónicas en marzo de 2026 y Kenia anunciando el uso obligatorio de firmas electrónicas digitales en todas las instituciones públicas en el presupuesto fiscal 2026/2027, lo que amplía el volumen abordable para las plataformas que puedan ofrecer registros de auditoría a prueba de manipulaciones, verificación de identidad controlada e integraciones con contratación pública.
Una oportunidad adicional es el desplazamiento desde herramientas de firma independientes hacia plataformas integradas de confianza digital que combinan firma electrónica, verificación de identidad e intercambio seguro de credenciales, alineándose con las preferencias empresariales por arquitecturas de integración prioritaria en suites de CRM, ERP y colaboración. Esta dirección se ve reforzada por proveedores que expanden hacia arriba en inteligencia de acuerdos y hacia abajo en distribución de API integrada, mientras que la estandarización post-cuántica (NIST FIPS 204 y FIPS 205) abre espacio para ofertas diferenciadas en casos de uso regulados y de retención prolongada, donde la agilidad criptográfica y la validez de archivo son criterios de contratación y no complementos.
Desarrollos recientes del sector
- Junio de 2026: DocuSign lanzó una aplicación de Slack que lleva los flujos de trabajo de Intelligent Agreement Management directamente a Slack, utilizando el Model Context Protocol (MCP) para conectar tareas de acuerdos con la colaboración en equipo. Este movimiento enfatiza la distribución a través de centros de colaboración y acelera la ejecución de contratos incorporada y asistida por agentes en los espacios de trabajo diarios.
- Marzo de 2025: Salesforce lanzó AgentExchange para permitir que agentes de IA autónomos ejecuten flujos de trabajo contractuales, incluidas integraciones con DocuSign. Esto fortaleció la vía de comercialización del ecosistema para las capacidades de firma electrónica, haciendo que los pasos de firma y acuerdo sean nativos de los procesos basados en CRM.
- Noviembre de 2024: Zucchetti adquirió la empresa brasileña D4Sign por aproximadamente 32 millones de USD, ampliando su presencia en América Latina con una base de clientes locales considerable. La transacción aumentó la intensidad competitiva en Brasil al combinar flujos de trabajo y pagos localizados con una estrategia más amplia de suite de software.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por plataformas de firma electrónica que permiten a organizaciones e individuos preparar, enviar, firmar y gestionar firmas electrónicas jurídicamente vinculantes para documentos y acuerdos en diversas industrias y regiones.
Exclusiones del alcance: excluimos la gestión más amplia del ciclo de vida de contratos, el almacenamiento genérico de documentos y las herramientas de verificación de identidad cuando se venden como productos independientes y no como parte de una oferta de plataforma de firma electrónica.
Descripción general de la segmentación
- Por implementación
- Nube
- Local
- Por tamaño de organización
- Grandes empresas
- Pequeñas y medianas empresas (pymes)
- Por industria de usuario final
- BFSI
- Gobierno y sector público
- Salud y ciencias de la vida
- TI y telecomunicaciones
- Logística y transporte
- Manufactura y automoción
- Inmobiliaria y construcción
- Otras industrias de usuario final
- Por nivel de autenticación
- Firma electrónica simple (SES)
- Firma electrónica avanzada (AES)
- Firma electrónica cualificada (QES)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental se utilizó para consolidar definiciones, señales de demanda y el contexto legal que hace que una firma electrónica sea exigible en distintos países. Nos basamos en referencias públicas y oficiales como la E-Sign Act de EE. UU. y los recursos de la UETA, los materiales de la Comisión Europea sobre eIDAS, y las directrices publicadas por organismos de normalización como el NIST.
Para traducir la adopción en valor, revisamos materiales como informes anuales y presentaciones a inversores, la documentación de paquetes de productos de los sitios web de los proveedores, y cobertura de prensa de buena reputación sobre transacciones digitales. También se realizaron verificaciones de apoyo a partir de bases de datos de suscripción de pago para datos financieros de empresas y otra suscripción de pago para datos de patentes, con el fin de detectar la dirección de los productos y la intensidad de las características. Las fuentes indicadas aquí son solo ilustrativas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué se está adquiriendo realmente y cómo se fija su precio, ya que la firma electrónica suele agruparse con herramientas de flujo de trabajo adyacentes. Hablamos con proveedores de plataformas, socios de canal, y usuarios empresariales y de pymes para confirmar la combinación de implementación, la facturación basada en asientos frente a la basada en transacciones, el comportamiento de renovación y los casos de uso regulados que influyen en el momento de la compra.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 26% | Directivos (CXO): 16% | APAC: 43% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 27% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 57% | América: 27% |
Dimensionamiento del mercado y previsión
El dimensionamiento comenzó con una construcción de arriba hacia abajo, donde la intensidad de las transacciones digitales y la preparación regulatoria se utilizaron para reconstruir el conjunto de firmas abordable por región, y luego traducirlo en ingresos mediante una lógica de precios. Una vez establecida esa estructura, corroboramos los totales con verificaciones selectivas de abajo hacia arriba basadas en divulgaciones de ingresos de proveedores muestreados, comentarios de los canales sobre los valores promedio de los contratos, y aproximaciones simples de volumen por PVP para industrias de alto uso.
Entre las variables clave que se rastrearon se encuentran la proporción de acuerdos que migran a flujos de trabajo digitales, la preferencia entre implementación en la nube y local, la división entre firmas electrónicas simples y tipos de firma de mayor garantía, el número promedio de usuarios o sobres por cuenta, y los rangos de precios de suscripción típicos según el tamaño de la organización. Cuando algunas variables no eran directamente observables, las brechas se abordaron mediante indicadores sustitutos, como las tendencias de contratación en funciones de operaciones digitales, las iniciativas de digitalización de contratos, y rangos consistentes obtenidos de entrevistas con expertos, sometidos posteriormente a pruebas de sensibilidad.
Para la previsión, se aplicó un análisis de escenarios con un caso central anclado en la adopción impulsada por el cumplimiento normativo esperado y una progresión de precios estable, seguido de casos al alza y a la baja vinculados al ritmo de aplicación regulatoria y a los ciclos de presupuesto de TI. La curva año por año se revisó luego frente a los comentarios primarios sobre los plazos de adopción, los ciclos de renovación y los descuentos esperados de los proveedores antes de finalizar la previsión.
Validación de datos y ciclo de actualización
La validación se realizó triangulando los resultados del modelo con señales independientes, como la actividad regional de comercio digital, los plazos legales y de cumplimiento publicados, y los patrones observados de gasto en software en la nube. Cuando una región o segmento presentaba un salto inusual, se revisaban de nuevo los supuestos y se recalibraban las variables relacionadas antes de la aprobación final, lo que ayudó a eliminar distorsiones puntuales.
Se completó una segunda revisión por parte de un analista para confirmar que las definiciones, los cálculos y las conversiones se aplicaron de manera consistente, seguida de un contacto específico adicional cuando una hipótesis clave de precios o adopción parecía desalineada. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurren eventos importantes, como cambios regulatorios o modificaciones significativas en los paquetes de productos. Antes de la entrega, se realiza una revisión final para que los clientes reciban la versión más actualizada.
Tamaño del mercado global de plataformas de firma electrónica de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado publicadas para la firma electrónica a menudo varían porque el término puede significar cosas distintas según la fuente, y la base de precios también puede cambiar entre asientos, sobres y paquetes de flujo de trabajo combinados. Las diferencias también surgen cuando un editor utiliza una ventana de previsión más corta o actualiza los supuestos de moneda e inflación en un momento distinto.
En este estudio, los principales factores de divergencia son si las herramientas de gestión del ciclo de vida de contratos se incluyen dentro de la firma electrónica, cómo se separan las firmas electrónicas simples de las firmas digitales de mayor garantía, y si se incluyen los ingresos por servicios como parte de la plataforma. La tabla señala claramente este problema, ya que nuestro valor de 2026 está anclado a los ingresos de plataforma vinculados únicamente a la firma y gestión de firmas, excluyendo la gestión de contratos adyacente, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 8,99 mil millones de USD (2026) | |
| Revista sectorial A | 6,65 mil millones de USD (2025) | Utiliza un enfoque de servicios de firma electrónica que puede combinar el software de plataforma con la prestación de servicios y puede aplicar una base de precios diferente (ingresos por servicios o promedio combinado), lo que altera el total al compararlo entre años. |
| Publicación sectorial B | 7,20 mil millones de USD (2025) | A menudo agrega un universo más amplio de firma electrónica que abarca software y componentes relacionados, y el incremento hacia 2026 puede reflejar supuestos agresivos de adopción y precios sin separar claramente las plataformas de firma electrónica puras de las categorías de flujo de trabajo adyacentes. |
En general, la diferencia se explica principalmente por el alcance y la base de precios, más que por un desacuerdo sobre el rápido crecimiento de la firma electrónica. Al mantener los ingresos incluidos vinculados a las plataformas de firma y verificar el resultado con datos de precios de canal y de adopción de usuarios, la cifra final se mantiene trazable a variables repetibles y puede actualizarse de forma clara a medida que cambian los paquetes de productos con el tiempo.


Preguntas clave respondidas en el informe
¿Qué tasa de crecimiento se prevé para el mercado de plataformas de firma electrónica hasta 2031?
Se proyecta que el mercado se expanda a una CAGR del 27,65%, creciendo desde 7.040 millones de USD en 2025 hasta 30.460 millones de USD en 2031.
¿Qué modelo de implementación domina actualmente la adopción global?
La implementación en la nube representó una cuota del 76,05% en 2025 y sigue creciendo más rápido debido a la baja sobrecarga de infraestructura y la rápida escalabilidad.
¿Por qué el sector salud es el vertical de más rápido crecimiento para las firmas electrónicas?
El cumplimiento de HIPAA, los flujos de trabajo de telemedicina y los ensayos clínicos descentralizados están impulsando una CAGR del 28,05% para salud y ciencias de la vida.
¿Qué regiones presentan el mayor potencial de expansión a corto plazo?
Asia-Pacífico lidera con una CAGR del 28,55%, respaldada por el mandato de autenticación de Singapur para 2025 y las alianzas de contratos con IA de Japón.
¿Cómo están los proveedores abordando las amenazas de seguridad post-cuánticas?
Las plataformas líderes pilotan certificados ML-DSA alineados con NIST FIPS 204, garantizando la validez a largo plazo frente a los riesgos de descifrado cuántico.
Última actualización de la página el:



