
Tamaño y Participación del Mercado de Poliimida Fluorada
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
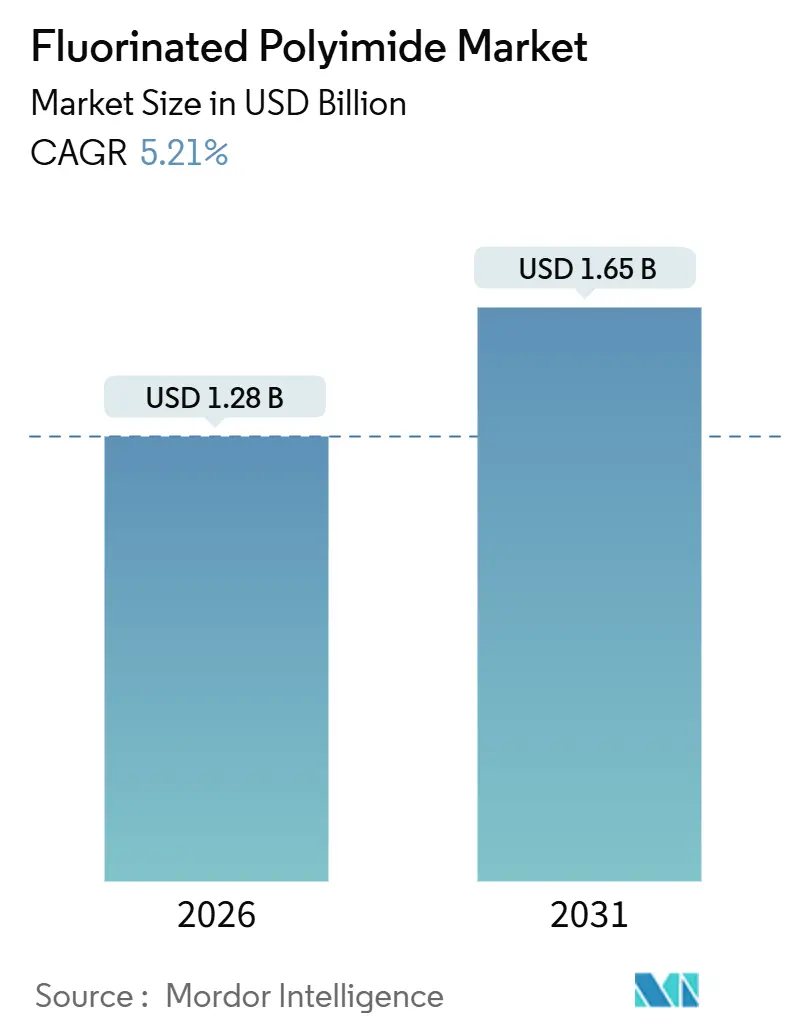
| Tamaño del Mercado (2026) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.65 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.21 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Poliimida Fluorada por Mordor Intelligence
El tamaño del Mercado de Poliimida Fluorada se estima en USD 1,28 mil millones en 2026 y se espera que alcance USD 1,65 mil millones en 2031, a una CAGR del 5,21% durante el período de pronóstico (2026-2031). Una cifra titular mesurada oculta un cambio estratégico desde sustratos rígidos hacia películas ultrafinas y termoestables que sustentan pantallas plegables, antenas de ondas milimétricas y conjuntos solares tolerantes a la radiación. El crecimiento unitario en teléfonos inteligentes se está nivelando, pero los fabricantes de pantallas están ampliando el espectro de diseño hacia televisores enrollables, portátiles plegables y tableros de instrumentos automotrices curvos, todos los cuales sostienen la demanda de sustratos. Las empresas de empaquetado de semiconductores han migrado a arquitecturas de línea y espacio más finas, impulsando grados fluorados de baja constante dieléctrica que soportan procesos de reflujo a 400 °C. Mientras tanto, las constelaciones de satélites comerciales y los megaproyectos solares liderados por Arabia Saudita amplifican la demanda de películas resistentes a la radiación y estables ante la radiación UV, compensando el impulso más lento en Europa y América del Norte, donde las regulaciones sobre PFAS incrementan los costos de cumplimiento.
Conclusiones Clave del Informe
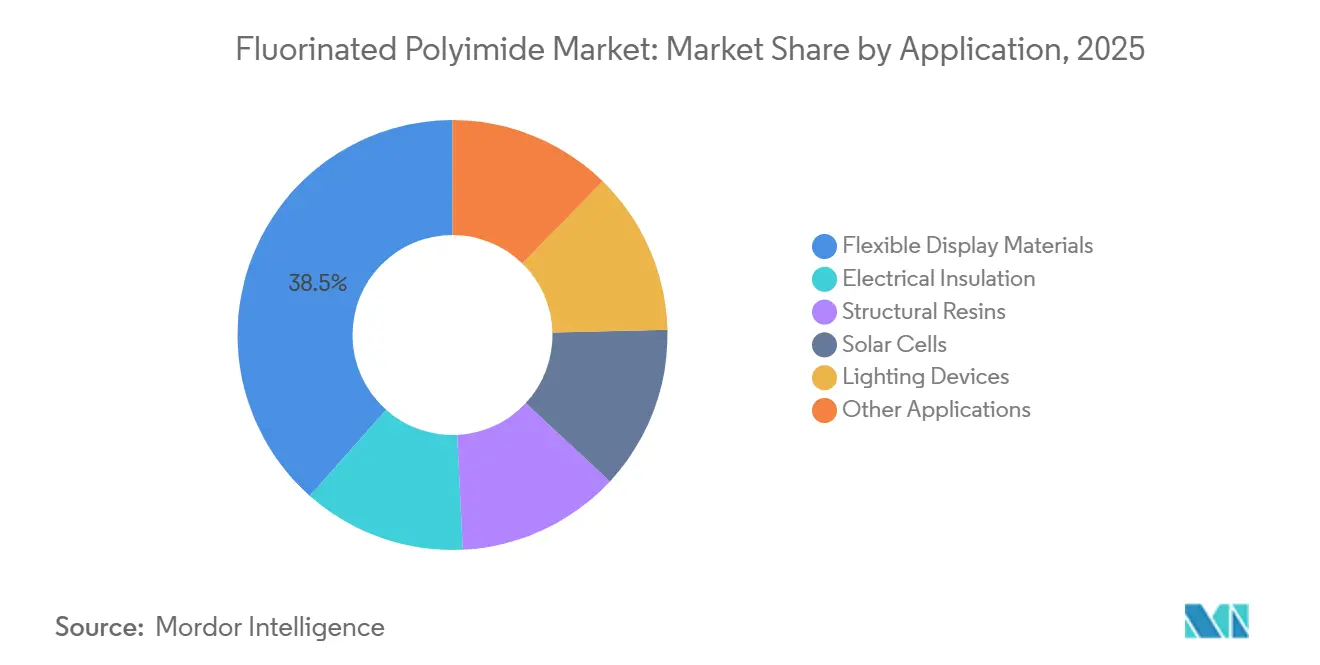
- Por aplicación, los materiales para pantallas flexibles lideraron con una participación de ingresos del 38,46% del mercado de poliimida fluorada en 2025, mientras que las células solares avanzan a una CAGR del 6,34% hasta 2031.
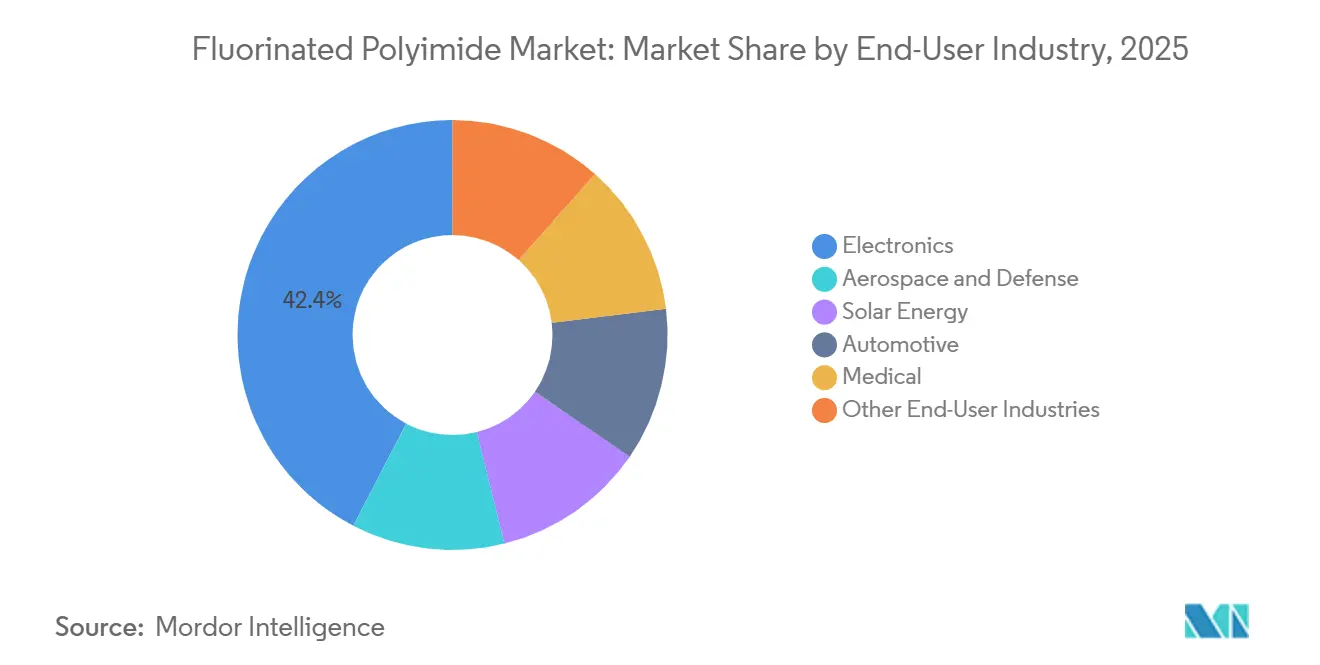
- Por industria de usuario final, la electrónica representó el 42,37% de la participación del mercado de poliimida fluorada en 2025, mientras que se proyecta que la energía solar se expanda a una CAGR del 6,41% hasta 2031.
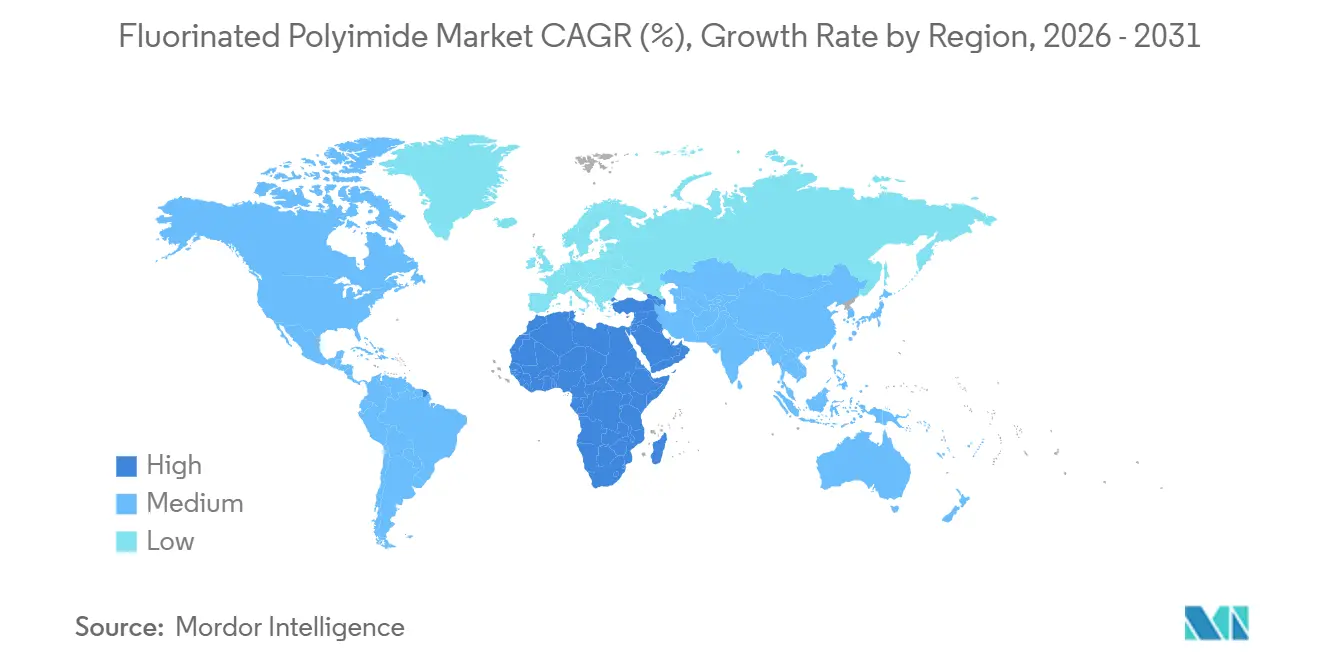
- Por geografía, Asia-Pacífico contribuyó con el 49,28% del valor de 2025, y se pronostica que la región de Oriente Medio y África registrará una CAGR del 5,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la demanda de consumidores de dispositivos de pantalla flexible | +1.3% | Núcleo en Asia-Pacífico (Corea del Sur, China), con expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Expansión de infraestructura 5G/alta frecuencia que requiere películas de baja constante dieléctrica | +1.2% | Global, con concentración temprana en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Miniaturización de la electrónica que exige sustratos ultrafinos y resistentes al calor | +0.9% | Global, liderado por los centros de electrónica de Asia-Pacífico | Mediano plazo (2-4 años) |
| Sustratos de conjuntos solares para uso espacial que requieren poliimidas fluoradas resistentes a la radiación | +0.7% | América del Norte, Europa (programas de satélites), emergente en Oriente Medio | Largo plazo (≥ 4 años) |
| La fabricación aditiva habilita componentes aeroespaciales personalizados en sitio | +0.6% | América del Norte, Europa (clústeres aeroespaciales) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Demanda de Consumidores de Dispositivos de Pantalla Flexible
Los teléfonos inteligentes plegables han pasado de ser un concepto a convertirse en productos de uso masivo, y la base instalada de líneas de OLED flexibles supera actualmente las 15 plantas en Corea del Sur y China. Cada línea consume películas de poliimida fluorada incoloras con un grosor inferior a 50 µm que deben soportar 200.000 ciclos de plegado sin agrietarse. La fluoración reduce el índice de refracción y limita el amarillamiento, lo que ayuda a los dispositivos a mantener la gama de colores a lo largo de su vida útil. La serie Galaxy Z de Samsung envió varios millones de unidades en 2025; al ampliar los factores de forma plegables hacia segmentos de precio medio, los fabricantes de paneles esperan duplicar el rendimiento de sustratos para 2028. Las estructuras híbridas que combinan vidrio ultrafino y poliimida fluorada equilibran la resistencia a los arañazos con la flexibilidad, una tendencia que probablemente se extienda a los clústeres automotrices y a las pantallas para dispositivos portátiles.
Expansión de Infraestructura 5G/Alta Frecuencia que Requiere Películas de Baja Constante Dieléctrica
Las antenas de ondas milimétricas que operan más allá de 24 GHz exigen constantes dieléctricas y factores de disipación bajos. Las poliimidas fluoradas mantienen una alta temperatura de transición vítrea, lo que permite una integración perfecta en módulos de antena en paquete sin riesgo de deformación. En 2025, los despliegues de estaciones base se dispararon, y la tendencia de densificación mediante pequeñas celdas amplificó aún más la demanda de circuitos flexibles de baja pérdida. Las directrices de laminados del IEEE han acortado los ciclos de calificación, lo que permite a los proveedores de materiales convertir la producción de plantas piloto a escala comercial con mayor rapidez que en generaciones inalámbricas anteriores.
Miniaturización de la Electrónica que Exige Sustratos Ultrafinos y Resistentes al Calor
Los diseños de sistema en paquete ahora apilan múltiples chips dentro de huellas con alta densidad de potencia. Las capas de redistribución y las películas de unión de chips, fabricadas con cintas de poliimida fluorada, pueden soportar altas temperaturas de reflujo de soldadura sin generar desgasificación. El empaquetado a nivel de oblea de abanico abierto, un método adoptado por las fundiciones en Taiwán y Corea del Sur, prescinde por completo de los sustratos rígidos. En su lugar, utiliza capas de polímero para el enrutamiento de señales, lo que incrementa significativamente la demanda de polímeros en cada paquete. A medida que los fabricantes de chips migran hacia arquitecturas de chiplets para integración 2,5-D, el esperado aumento en las capas de interconexión está destinado a amplificar aún más esta demanda.
Sustratos de Conjuntos Solares para Uso Espacial que Requieren Poliimidas Fluoradas Resistentes a la Radiación
Las poliimidas fluoradas se han vuelto esenciales para los conjuntos solares destinados al espacio, gracias a su resiliencia frente a la degradación por flujo de protones y electrones y a los ataques de oxígeno atómico. Estos materiales mantienen su resistencia mecánica incluso tras la exposición a radiación electrónica de alta energía, superando el rendimiento de sus equivalentes no fluorados. Al pesar significativamente menos que los paneles rígidos, la película permite a los diseñadores de satélites instalar conjuntos más grandes dentro de envolventes de carga útil fijos. Con las constelaciones de banda ancha comercial planeando desplegar miles de satélites para 2030, cada uno diseñado para llevar células flexibles, la demanda de películas resistentes a la radiación está preparada para crecer significativamente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de producción y volatilidad de materias primas | -0.8% | Global, agudo en regiones con suministro limitado de monómeros | Corto plazo (≤ 2 años) |
| Regulaciones ambientales estrictas relacionadas con PFAS | -0.7% | América del Norte, Europa; posible expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fallos de retención de imagen en OLED vinculados a la migración de iones de fluoruro | -0.6% | Núcleo en Asia-Pacífico (Corea del Sur, China), América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Producción y Volatilidad de Materias Primas
Los dianhídridos basados en hexafluoroisopropilideno alcanzan precios que son múltiplos de los aromáticos convencionales, lo que refleja síntesis de múltiples etapas y contenedores especializados. Una interrupción no planificada en un único proveedor puede disparar los precios al contado en cuestión de semanas, y las fluctuaciones cambiarias amplifican la volatilidad porque muchos contratos están denominados en euros o yenes. Los actores integrados como DuPont y Daikin pueden amortiguar las interrupciones mediante la integración hacia atrás en monómeros, pero los convertidores más pequeños carecen de esta cobertura y enfrentan riesgo de asignación durante mercados ajustados.
Regulaciones Ambientales Estrictas Relacionadas con PFAS
En 2023, la Agencia Europea de Sustancias y Mezclas Químicas propuso restricciones amplias sobre aproximadamente 10.000 compuestos PFAS en virtud del reglamento REACH[1]Agencia Europea de Sustancias y Mezclas Químicas, "Informe de Restricción del Anexo XV: Sustancias Per- y Polifluoroalquílicas (PFAS)," ECHA.EUROPA.EU. Esta medida incluye poliimidas fluoradas de alto peso molecular, lo que obliga a las empresas a demostrar la ausencia de alternativas más seguras para cada uso específico. Mientras tanto, en abril de 2024, la Agencia de Protección Ambiental de los EE. UU. clasificó el PFOA y el PFOS como sustancias peligrosas en virtud de la CERCLA. Esta designación conlleva responsabilidad desde la cuna hasta la tumba y requiere costosas mejoras en los sistemas de aguas residuales. Como resultado, el cumplimiento normativo podría incrementar los costos de producción y posponer la introducción de nuevos grados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Las Pantallas Dominan el Volumen, las Células Solares se AceleranLos materiales para pantallas flexibles capturaron el 38,46% de los ingresos de 2025, reflejando la proliferación de productos OLED plegables y enrollables. Este segmento del mercado de poliimida fluorada se sostiene gracias a las fábricas de Corea del Sur y China que amplían las líneas de Generación 6 y a los fabricantes de equipos originales automotrices que pilotan tableros de instrumentos curvos. El aislamiento eléctrico —recubrimientos de cables, revestimientos de ranuras de motores, cintas para transformadores— proporciona un volumen estable porque las empresas de servicios públicos prefieren dieléctricos probados sobre sustitutos más económicos.
Se proyecta que las células solares registren una CAGR del 6,34%, la más alta entre las aplicaciones, dado que las megaconstelaciones y las granjas de concentradores en Oriente Medio demandan láminas posteriores resistentes a la radiación y estables ante la radiación UV. Los dispositivos de iluminación, como las luminarias OLED, adoptan películas delgadas y transparentes para iluminación ambiental arquitectónica y automotriz, un segmento modesto pero en crecimiento. Los usos de nicho —desde catéteres médicos hasta conectores de alta frecuencia— completan la combinación de aplicaciones, subrayando la versatilidad del material.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
La Electrónica Lidera, la Energía Solar SurgeLa electrónica representó el 42,37% de la demanda de 2025, anclada en teléfonos inteligentes, tabletas y portátiles. El crecimiento ahora depende de factores de forma emergentes —portátiles plegables, monitores flexibles, gafas de realidad aumentada— más que del volumen incremental de teléfonos móviles. El sector aeroespacial y de defensa aprovecha la resistencia a las llamas y la estabilidad dimensional; los grados fluorados cumplen las normas de inflamabilidad de la FAA sin halógenos, lo que simplifica el manejo al final de la vida útil. La fabricación aditiva de soportes personalizados añade una tracción incremental a medida que las impresoras calificadas se extienden por los depósitos de mantenimiento.
Se prevé que la energía solar registre una CAGR del 6,41%, la más rápida entre los usuarios finales, impulsada por los sistemas de energía orbital y las granjas de concentradores en el desierto que requieren láminas posteriores resistentes a la radiación UV y al bombardeo de partículas. La demanda automotriz se extiende más allá de los grupos de instrumentos hacia elementos calefactores, pantallas de información frontal y barras colectoras de baterías. Las aplicaciones médicas —revestimientos de catéteres, portadores de electrodos implantables— aprovechan la reducción de la adsorción de proteínas para prolongar la vida útil de los dispositivos, mientras que los sensores de petróleo y gas y las etiquetas de automatización industrial proporcionan un consumo de nicho estable.
Nota: Las participaciones de segmentos de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Poliimida Fluorada en Asia-Pacífico
Asia-Pacífico concentró el 49,28% del valor de 2025 gracias al dominio de Corea del Sur en OLED flexible y al despliegue de 5G en China. Samsung Display, LG Display y BOE controlan colectivamente la mayor parte de la producción mundial de paneles plegables, consumiendo grandes volúmenes de películas incoloras. Japón mantiene su experiencia en la síntesis de monómeros; proveedores como Kaneka y Ube suministran materias primas de alta pureza, sustentando un ecosistema regional imbatible en coste y calidad. India está incrementando el ensamblaje de electrónica, aunque los sustratos siguen siendo en gran medida importados.
Mercado de Poliimida Fluorada en América del Norte
El crecimiento en América del Norte está impulsado por proyectos aeroespaciales y satelitales. La expansión de DuPont en Circleville, Ohio, amplió la capacidad de Kapton y Pyralux, con el objetivo de abastecer interconexiones de baterías para vehículos eléctricos y módulos de antenas 5G. Las restricciones regulatorias en los Estados Unidos —donde la responsabilidad de la CERCLA se aplica a los PFAS— presionan los márgenes y llevan a algunos transformadores a trasladar el procesamiento secundario al extranjero.
Mercado de Poliimida Fluorada en EMEA y América del Sur
En Europa, el mercado se divide entre la electrónica para automóviles de Alemania, los compuestos aeroespaciales de Francia y el Reino Unido, y nichos industriales especializados. La amplia propuesta de restricción de PFAS alarga los ciclos de aprobación y desincentiva la inversión en nuevas instalaciones. Airbus y los principales fabricantes de satélites continúan especificando películas fluoradas, pero la fabricación de electrónica de consumo sigue siendo mínima en comparación con Asia. América del Sur y Oriente Medio y África en conjunto representan ingresos reducidos; esta última región se expandirá a un 5,92% a medida que Arabia Saudita y los Emiratos Árabes Unidos desplieguen parques solares a escala de gigavatios que exigen láminas traseras termoestables y de baja desgasificación.

Panorama regulatorio
Las poliimidas fluoradas operan en un entorno de cumplimiento normativo de PFAS cada vez más estricto, con los efectos más marcados en la Unión Europea y los Estados Unidos. En Europa, la Agencia Europea de Sustancias Químicas (ECHA) avanzó en el proceso de restricción de PFAS bajo REACH mediante actualizaciones en 2025 y consultas en 2026, incluida una consulta de dos meses en marzo de 2026 y una consulta pública adicional en abril de 2026 sobre el dictamen preliminar del SEAC. Esto mantiene las decisiones de calificación e inversión estrechamente vinculadas a cómo se delimita el alcance de los polímeros fluorados de alto peso molecular y a si se aplican exenciones.
En los Estados Unidos, las formulaciones químicas de poliimida fluorada pueden desencadenar requisitos adicionales de notificación y controles posteriores según el uso y la forma, incluidas las vías de notificación de Uso Nuevo Significativo bajo 40 CFR 721.11119 para ciertas sustancias de poliimida/poliamida funcionalizadas (con las formas curadas excluidas). Para las aplicaciones que llegan a mercados finales regulados, las resinas relacionadas con poliimida utilizadas en artículos en contacto con alimentos deben cumplir los requisitos y límites de extracción referenciados en 21 CFR 177.2450 y 21 CFR 177.1595. Para el rendimiento de las películas de aislamiento eléctrico, la calificación suele alinearse con especificaciones internacionales como la IEC 60674-3-4:2022.
Análisis de la cadena de valor
La cadena de valor comienza con la producción de monómeros fluorados, en particular dianhídridos basados en hexafluoroisopropilideno y diaminas aromáticas de alta pureza. Esta base de suministro está geográficamente concentrada y es sensible a interrupciones y disrupciones logísticas. Los monómeros se convierten mediante síntesis de poli(ácido ámico) e imidación en resinas de poliimida fluorada, y luego se procesan en películas mediante colada/calandrado y estirado. Las mejoras continúan a través del tratamiento superficial y la conversión posterior, como recubrimiento, laminado y revestimiento de cobre para circuitos flexibles e interconexiones avanzadas.
Los productores y convertidores de películas en la etapa intermedia codesarrollan especificaciones con clientes de electrónica, pantallas y envases, donde los ciclos de calificación y el control de rendimiento (a menudo alineados con referencias tipo IPC y SEMI) influyen en la velocidad de adopción. Las vías posteriores incluyen películas incoloras para pilas OLED flexibles y plegables, capas dieléctricas de baja Dk para arquitecturas de antena en paquete y redistribución de semiconductores, y películas resistentes a la radiación y los rayos UV para paneles solares de calidad espacial. Junto con la calificación técnica, la documentación de cumplimiento y la trazabilidad se integran cada vez más a medida que los controles relacionados con PFAS se amplían en distintas jurisdicciones.
Panorama Competitivo
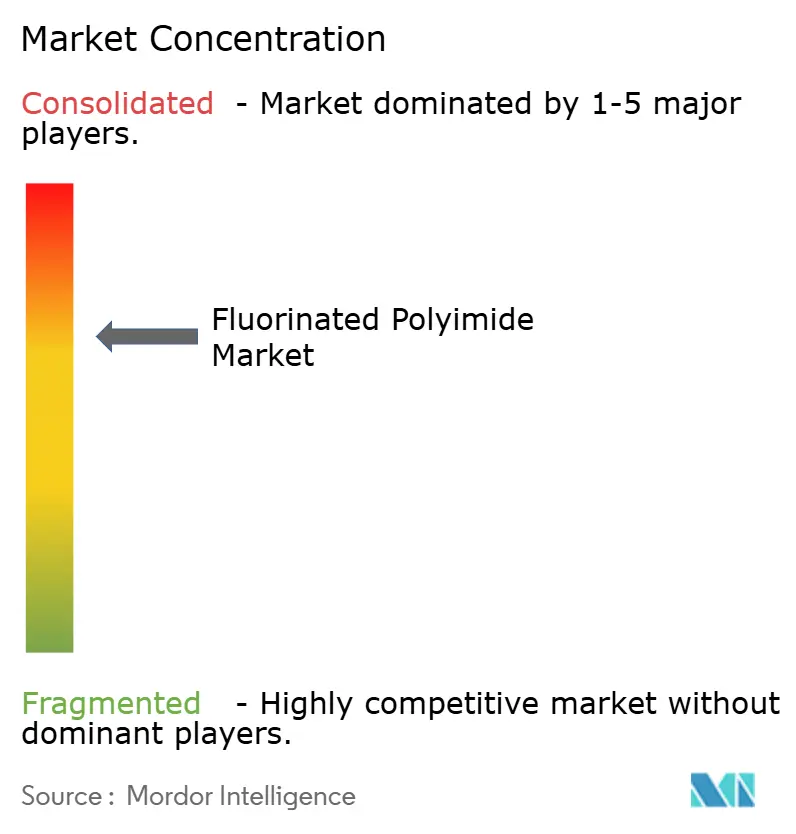
El mercado de poliimida fluorada tiene una naturaleza moderadamente consolidada. Los actores integrados controlan la síntesis de monómeros, el calandrado de películas y el recubrimiento posterior, garantizando el control de calidad de extremo a extremo. La intensidad de capital es alta; DuPont invirtió entre USD 220 y 250 millones entre 2019 y 2022 para aumentar la capacidad de Kapton en Circleville, lo que subraya las barreras de entrada[2]DuPont, "DuPont Anuncia una Inversión Importante en la Capacidad de Poliimida Kapton," DUPONT.COM. Los convertidores de nicho en Corea del Sur y Taiwán han conquistado espacios competitivos en películas ultrafinas e incoloras adaptadas a radios de bisagra específicos y recubrimientos resistentes a los arañazos. Muchos operan en estrecha colaboración con los fabricantes de paneles, co-locando recubridores piloto dentro de salas limpias para acelerar el diseño iterativo. Las oportunidades emergentes incluyen materias primas para fabricación aditiva y poliimidas fluoradas de base biológica. Los principales contratistas aeroespaciales buscan extrusoras alimentadas por pellets que eviten la obstrucción de boquillas al imprimir piezas de alta temperatura a demanda. El escrutinio regulatorio sobre los PFAS está orientando la investigación y el desarrollo hacia dianhídridos parcialmente fluorados o renovables, aunque las rutas biológicas actuales todavía se quedan atrás respecto a los materiales incumbentes en términos de estabilidad térmica. Los nuevos participantes chinos, impulsados por subsidios estatales, se apresuran a localizar la producción de monómeros, lo que podría erosionar el poder de fijación de precios de los incumbentes en los grados de pantallas de uso general.
Líderes de la Industria de Poliimida Fluorada
DuPont
Kaneka Corporation
Kolon Industries
Sumitomo Chemical Co. Ltd.
Daikin Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Poliimida Fluorada
- AGC Inc.
- Arkema
- Capchem
- CAPCHEM
- Daikin Industries Ltd.
- DuPont
- I.S.T Corporation
- Kaneka Corporation
- Kolon Industries
- Mitsubishi Gas Chemical Company, Inc.
- Nexolve
- SKC
- Solstice Advanced Materials
- Solvay
- Sumitomo Chemical Co. Ltd.
- Taimide Tech. Inc.,
- Toray TCAC Holding B.V.
- UBE Corporation
- Zhuzhou Times New Material Technology Co., Ltd. (TMT)

Oportunidades de mercado y perspectivas futuras
Está surgiendo una oportunidad en la intersección de las comunicaciones de alta frecuencia, el empaquetado avanzado y las interconexiones ópticas, donde el diseño de poliimidas fluoradas apunta a ventanas de pérdida dieléctrica más estrechas y una mayor tenacidad mecánica en calibres ultrafinos. La evidencia de este cambio aparece en la actividad de investigación de 2025-2026 en torno al diseño molecular con -CF3 y -OCF3 para ajustar el índice de refracción y la birrefringencia en guías de onda de comunicación óptica de corta distancia, y para reducir las constantes dieléctricas en el empaquetado de chips de alta frecuencia y módulos de antena.
La innovación en procesamiento también está creando oportunidades más allá del suministro clásico de películas, en particular los dieléctricos de poliimida fluorada fotopatronables y curables por UV que respaldan la fabricación de características finas en electrónica flexible y arquitecturas de interconexión densa. Los formatos multifuncionales, como los aerogeles de poliimida fluorada diseñados para aislamiento térmico y rendimiento de k ultrabajo (reportados en la literatura de 2026), apuntan a una vía emergente hacia radomos aeroespaciales, cubiertas de antena y otros usos de aislamiento de alta confiabilidad donde la gestión del calor y la integridad de la señal se especifican conjuntamente en lugar de como materiales separados.
Recent Industry Developments in Mercado de Poliimida Fluorada
- Marzo de 2026: Kaneka Corporation anunció una revisión de precios para sus productos de película de poliimida Apical y Pixeo, aumentando los precios en un 20% para los envíos a partir del 16 de abril de 2026. La empresa atribuyó el incremento a mayores costos energéticos y a la inestabilidad en las condiciones de transporte marítimo vinculadas a Oriente Medio, lo que resalta la dinámica de traspaso de costos en el suministro de películas de alto rendimiento.
- Junio de 2025: DuPont destacó su oferta de interconexiones avanzadas en el JPCA Show 2025 en Tokio, incluidos los laminados Pyralux ML y el laminado flexible revestido de cobre Pyralux AP. La actualización refuerza el enfoque en materiales para circuitos densos y electrónica de próxima generación, donde los laminados basados en poliimida se sitúan cerca de los ciclos de calificación de uso final.
- Julio de 2024: Arkema integró aún más a PI Advanced Materials en su cartera de materiales de alto rendimiento tras adquirir la propiedad mayoritaria, ampliando el énfasis en las películas de poliimida para las cadenas de valor de electrónica y movilidad eléctrica. La medida respaldó un acceso más amplio al mercado para grados de película especializados a través de una plataforma global de materiales y una red de clientes más grande.


Mercado de Poliimida Fluorada Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, definimos el mercado de poliimida fluorada como los ingresos generados por materiales de poliimida fluorada vendidos para uso posterior en electrónica, optoelectrónica, aislamiento y otras aplicaciones industriales, en todas las regiones productoras y consumidoras clave.
Exclusiones de alcance: Se excluyen de este mercado los dispositivos de consumo terminados y los materiales de poliimida no fluorada que no utilizan formulaciones químicas fluoradas.
Visión general de la segmentación
- Por Aplicación
- Materiales para Pantallas Flexibles
- Aislamiento Eléctrico
- Resinas Estructurales
- Células Solares
- Dispositivos de Iluminación
- Otras Aplicaciones
- Por Industria de Usuario Final
- Electrónica
- Aeroespacial y Defensa
- Energía Solar
- Automotriz
- Médica
- Otras Industrias de Usuario Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para comprender cómo se forma la demanda y dónde se especifica típicamente la poliimida fluorada, especialmente en pantallas flexibles, aislamiento eléctrico, resinas estructurales, celdas solares y usos de iluminación. Revisamos fuentes públicas y oficiales, como herramientas de datos de la Comisión de Comercio Internacional de EE. UU., UN Comtrade, agencias estadísticas nacionales y organismos comerciales vinculados a las cadenas de valor de plásticos y electrónica. Para orientar el uso final, también consultamos fuentes abiertas como agencias gubernamentales de energía para las tendencias de instalación solar y comunicados de adquisiciones de defensa donde se mencionan polímeros avanzados como materiales calificados.
Para vincular este contexto con los ingresos, utilizamos fuentes secundarias generales como informes anuales, presentaciones a inversores, comunicados de prensa y folletos de productos que indican adiciones de capacidad, posicionamiento de productos y cambios importantes en las aplicaciones (por ejemplo, películas ultrafinas para factores de forma plegables). Cuando estuvieron disponibles, se utilizaron suscripciones a bases de datos de pago únicamente para estandarizar las finanzas de las empresas, rastrear la actividad de patentes en torno a las formulaciones de poliimida fluorada y verificar las señales de envíos y licitaciones que pueden confirmar los tiempos. Las fuentes documentales enumeradas anteriormente son ilustrativas, y se utilizaron muchos otros materiales públicos para recopilar datos, validar supuestos y aclarar inconsistencias.
Entrevistas y encuestas primarias
El trabajo primario se utilizó para poner a prueba supuestos que son difíciles de confirmar solo a partir de documentos, como la combinación de aplicaciones, el movimiento típico de precios y la rapidez con la que las nuevas especificaciones de pantallas y aislamiento se traducen en pedidos de material. Hablamos con una combinación de proveedores de materiales, formuladores, distribuidores y usuarios finales en APAC, EMEA y América, y luego volvimos a verificar cualquier variación importante mediante preguntas de seguimiento hasta alcanzar un rango consistente.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% | APAC: 47% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 28% | EMEA: 32% |
| Actores más pequeños: 21% | Gerentes: 56% | América: 21% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento parte de una construcción descendente que reconstruye el conjunto de demanda por aplicación y uso final, utilizando indicadores de adopción y producción visibles en series públicas y luego corregidos con aportes de entrevistas. En la práctica, vinculamos el consumo de poliimida fluorada con señales como la producción de paneles de pantallas flexibles y la carga de material relacionada, las tendencias de producción eléctrica y electrónica, el impulso de las instalaciones solares y los ciclos de calificación aeroespacial y de defensa que afectan el uso de polímeros especiales.
Esos puntos de referencia de demanda se convierten en valor mediante una lógica de ASP que refleja las diferencias de grado y el movimiento típico de precios reportado por los participantes de la industria, seguido de ajustes por la combinación regional y los márgenes de canal cuando la distribución es material. Para mantener los totales fundamentados, corroboramos el modelo con aproximaciones ascendentes selectivas, como los desgloses de ingresos de proveedores divulgados en presentaciones regulatorias, los anuncios de capacidad traducidos en rangos de utilización realistas y verificaciones de precios muestreadas para los grados comunes de película y resina. Cuando los detalles a nivel de empresa son incompletos, las brechas se resuelven mediante comparación con pares y supuestos de utilización conservadores, y luego los totales implícitos se revalidan frente a la división de aplicaciones discutida en las llamadas primarias.
Para el pronóstico, se utiliza el análisis de escenarios porque mercados finales como las pantallas flexibles y la electrónica pueden oscilar con los ciclos de inversión, y los expertos a menudo ofrecen rangos en lugar de expectativas puntuales. La visión prospectiva se guía por variables como los lanzamientos de nuevos dispositivos plegables, los calendarios de expansión de fábricas, la demanda de aislamiento vinculada a la electrificación y el ritmo de calificación en el sector aeroespacial y de defensa, que luego se reconcilian en una única curva de pronóstico de caso base.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre indicadores de demanda, señales de oferta y lógica de precios, de modo que un único dato débil no determine la cifra final. Nuestro equipo realiza verificaciones de varianza por región y por aplicación, y cualquier valor atípico se investiga revisando las series de entrada, verificando de nuevo la temporalidad de las divisas y confirmando si el valor refleja ventas de material o ingresos de productos posteriores.
Antes de la aprobación final, el modelo se revisa en etapas, comenzando con verificaciones de consistencia a nivel de aplicación y terminando con una verificación general de coherencia frente a señales de mercado independientes, como movimientos de capacidad, flujos comerciales y actividad importante en el uso final. Los informes se actualizan en un ciclo anual, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes adiciones de capacidad, movimientos abruptos en los precios de materias primas o shocks de demanda. Justo antes de la entrega, realizamos una revisión final para garantizar que los últimos desarrollos disponibles públicamente se reflejen en la narrativa y las cifras.
Comparación del dimensionamiento del mercado de poliimida fluorada de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la poliimida fluorada pueden parecer muy dispares incluso cuando parecen cubrir los mismos usos finales, porque el alcance subyacente y la lógica de conversión no siempre son coherentes. Las diferencias suelen provenir de qué se cuenta como poliimida fluorada frente a polímeros adyacentes de alto rendimiento, qué categorías de aplicación se incluyen y cómo se tratan los precios y la utilización en las distintas regiones.
Las pantallas plegables terminadas y los ingresos a nivel de dispositivo quedan fuera del alcance de Mordor Intelligence, lo que elimina un punto de inflación importante que algunas estimaciones introducen involuntariamente al traducir el crecimiento de las pantallas en ventas de material. Otras brechas suelen provenir de suponer un uso de capacidad total para las películas especiales, de mezclar grados de poliimida no fluorada en los totales, o de aplicar aumentos agresivos de ASP sin verificarlos con la retroalimentación del canal y los cambios en la combinación regional.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,28 mil millones de USD (2026) | |
| Analítica del Sector A | 1,40 mil millones de USD (2024) | Utiliza un año base anterior y parece incorporar supuestos más amplios de crecimiento de la electrónica, con transparencia limitada sobre si los grados de poliimida no fluorada están excluidos de los ingresos. |
| Rastreador de Mercado B | 0,14 mil millones de USD (2024) | Se asemeja más a una visión estrecha de tipo de producto o de oferta en etapa temprana, lo que puede subestimar usos posteriores como el aislamiento y las resinas estructurales y pasar por alto el efecto de los grados de valor agregado. |
La dispersión en la tabla se explica principalmente por la amplitud del alcance y por cómo las señales de demanda se traducen en ingresos por material en lugar de en ventas de dispositivos. Al mantener el mapeo de aplicaciones, la lógica de precios y las verificaciones de utilización trazables a insumos repetibles, llegamos a una estimación de punto medio que puede reconciliarse con la actividad observable de la industria.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de poliimida fluorada en 2026 y qué tasa de crecimiento se espera?
El tamaño del mercado de poliimida fluorada alcanzó los USD 1,28 mil millones en 2026 y se proyecta que aumente a USD 1,65 mil millones en 2031 con una CAGR del 5,21%.
¿Qué segmento de aplicación lidera los ingresos?
Los materiales para pantallas flexibles lideraron con una participación del 38,46% en 2025, reflejando el uso intensivo en productos OLED plegables y enrollables.
¿Qué industria de usuario final se está expandiendo más rápidamente?
La energía solar muestra el mayor crecimiento, con una CAGR pronosticada del 6,41% hasta 2031, a medida que se multiplican los proyectos solares orbitales y en el desierto.
¿Por qué Asia-Pacífico domina la demanda de poliimida fluorada?
La co-localización de instalaciones de paneles OLED, centros de empaquetado de semiconductores y despliegues de redes 5G otorga a Asia-Pacífico el 49,28% del valor de 2025 y una ventaja de escala continua.
¿Cómo están afectando las regulaciones sobre PFAS a los productores?
Las designaciones bajo CERCLA en los EE. UU. y la amplia propuesta de restricción de PFAS en la UE incrementan los costos de cumplimiento, extienden los plazos de aprobación de productos y pueden impulsar la reformulación o reubicación de la capacidad productiva.
Última actualización de la página el:



