
Tamaño y Participación del Mercado de Películas de Poliimida
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.81 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas de Poliimida por Mordor Intelligence
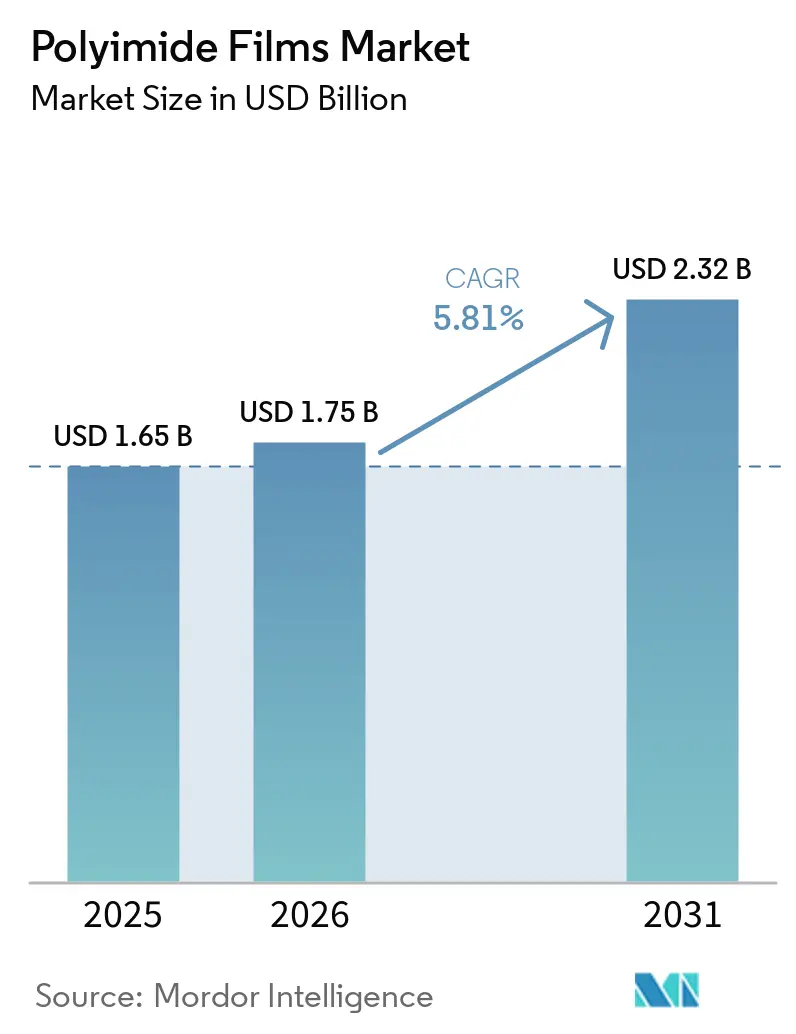
El tamaño del Mercado de Películas de Poliimida se valoró en 1,65 mil millones de USD en 2025 y se estima que crecerá desde 1,75 mil millones de USD en 2026 hasta 2,32 mil millones de USD en 2031, a una CAGR del 5,81% durante el período de pronóstico (2026-2031). La creciente inversión en carcasas de baterías para vehículos eléctricos, mantas térmicas para satélites y empaquetado avanzado de semiconductores está desplazando los ingresos hacia grados especiales que exigen primas de precio sobre las películas de aislamiento estándar. La miniaturización de la electrónica está reduciendo las capas dieléctricas en los circuitos impresos flexibles, mientras que los diseñadores de estaciones base 5G requieren sustratos de baja pérdida para manejar frecuencias de ondas milimétricas. Las pantallas plegables están escalando volúmenes comerciales e impulsando la demanda de grados incoloros que mantienen la claridad óptica bajo estrés mecánico. Al mismo tiempo, la adquisición en el sector espacial enfatiza la reducción de peso, y los fabricantes de equipos originales del sector automotriz especifican aislamiento de alta tensión clasificado por encima de 1.000 V, ambos factores que refuerzan la demanda estructural de poliimidas de alto rendimiento. La dinámica competitiva se mantiene moderadamente consolidada porque un puñado de proveedores controla la infraestructura de recuperación de solventes que los nuevos participantes encuentran costosa de replicar.
Conclusiones Clave del Informe
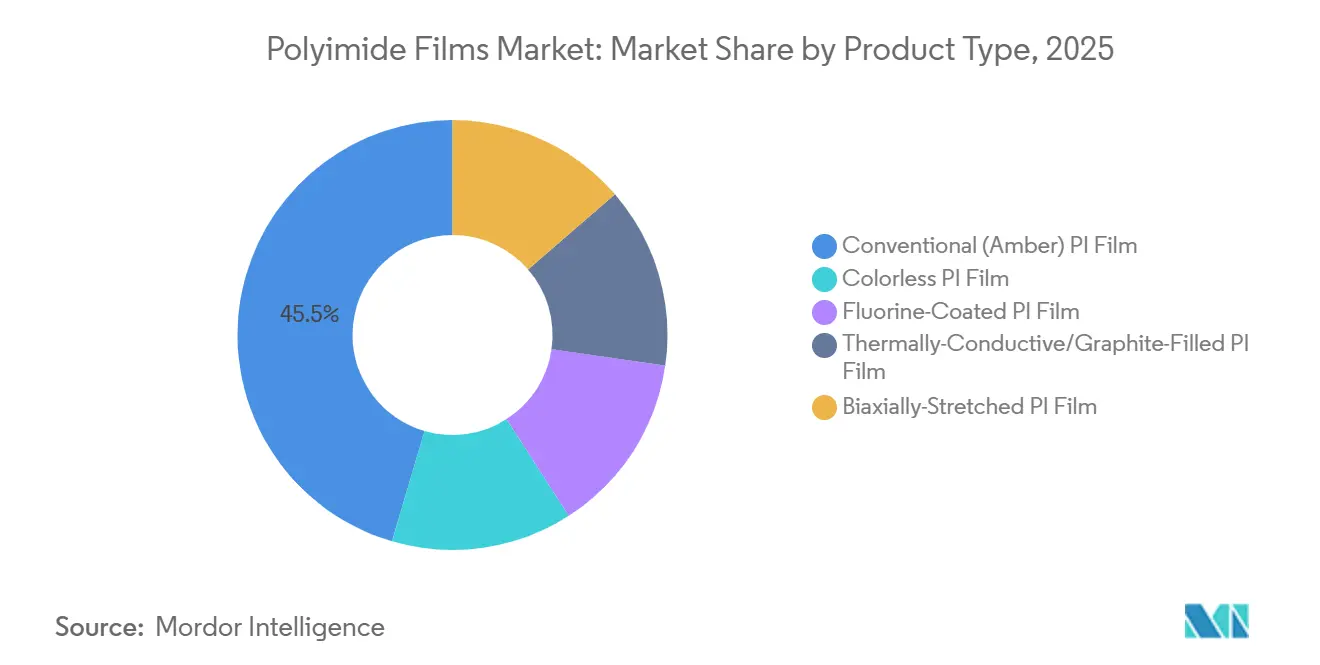
- Por tipo de producto, las películas de PI Convencional (Ámbar) lideraron con el 45,45% de la participación del mercado de películas de poliimida en 2025; se proyecta que las películas de PI incoloras se expandan a una CAGR del 6,22% hasta 2031.
- Por aplicación, las placas de circuito impreso flexible representaron el 43,77% del tamaño del mercado de películas de poliimida en 2025, mientras que las cintas sensibles a la presión registraron la CAGR proyectada más rápida del 6,02% hasta 2031.
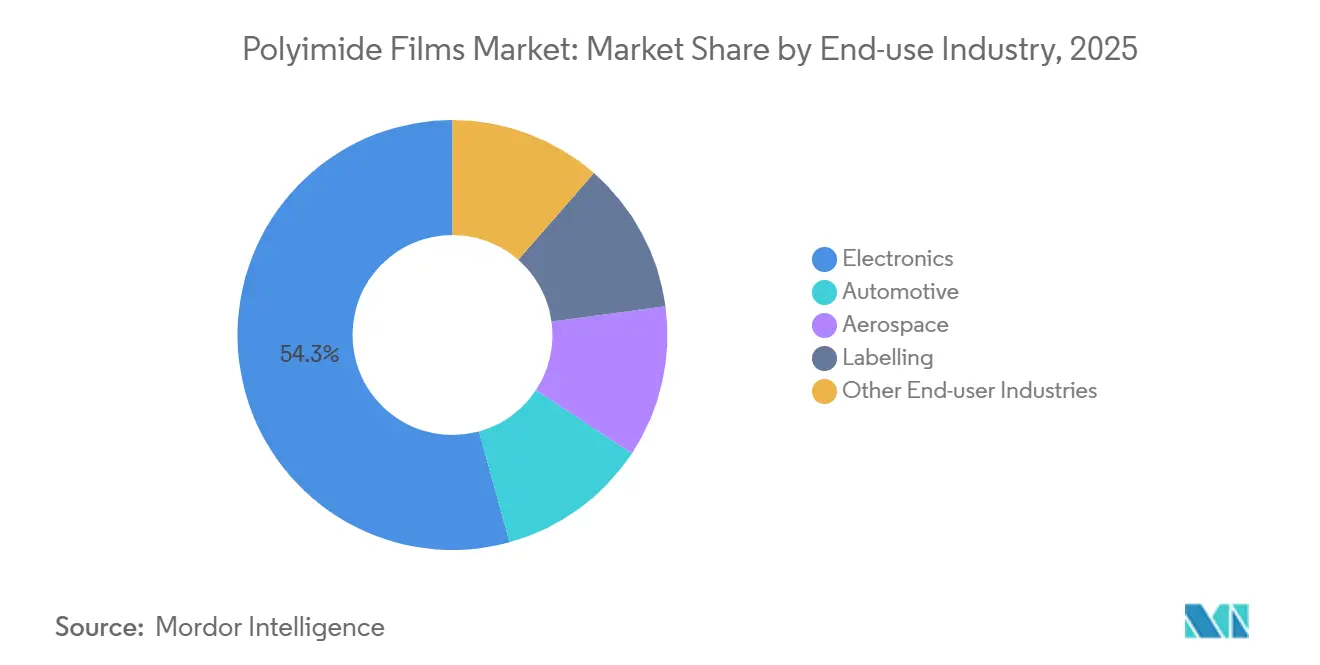
- Por industria de uso final, la electrónica representó el 54,28% del tamaño del mercado de películas de poliimida en 2025, mientras que el segmento de etiquetado está proyectado para crecer a una CAGR del 6,09% hasta 2031.
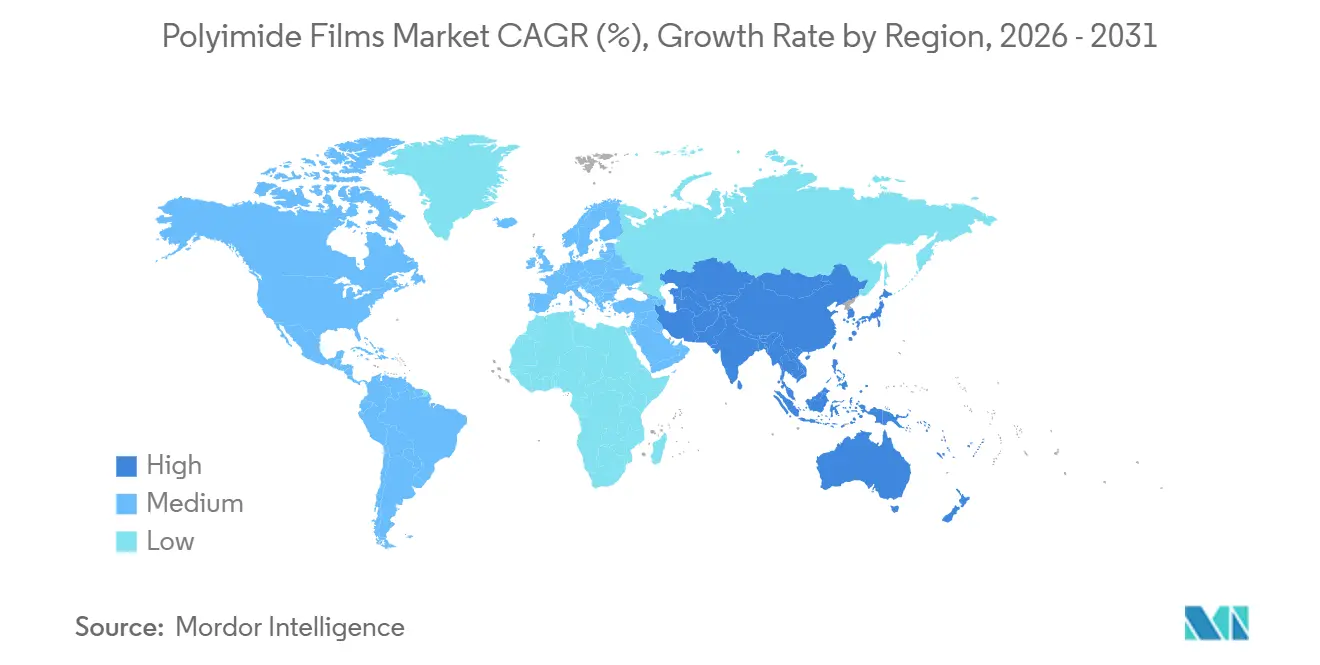
- Por geografía, Asia-Pacífico capturó el 44,91% de la participación del mercado de películas de poliimida en 2025 y avanza a una CAGR del 6,14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Miniaturización de la electrónica y auge de las pantallas flexibles | +1.2% | Núcleo de APAC (China, Corea del Sur, Japón), expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Aumento de la demanda de aislamiento de alta tensión para vehículos eléctricos | +1.0% | Global, con concentración temprana en China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Adopción de PCB de alta frecuencia para 5G/6G | +0.9% | Centros de fabricación de APAC, infraestructura de telecomunicaciones de América del Norte | Corto plazo (≤ 2 años) |
| Expansión del blindaje térmico ligero para el sector espacial | +0.6% | América del Norte, Europa (ESA), emergente en India (ISRO) | Largo plazo (≥ 4 años) |
| PI de baja constante dieléctrica fabricada de forma aditiva para el empaquetado de chiplets | +0.8% | APAC (fundiciones de Taiwán y Corea del Sur), América del Norte (Intel, AMD) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Miniaturización de la Electrónica y Auge de las Pantallas Flexibles
La película de poliimida incolora permite los teléfonos inteligentes plegables y los televisores enrollables porque los grados ámbar absorben las longitudes de onda azules y reducen la luminancia de los OLED entre un 8% y un 12%[1]. Samsung Display y LG Display migraron a sustratos incoloros en 2024, permitiendo radios de pantalla inferiores a 1,5 mm sin agrietarse. Kolon Industries amplió su línea de Gumi en 2025 para satisfacer la creciente demanda de paneles, lo que indica que los materiales incoloros han pasado de ser prototipos de nicho a producción en masa. BOE está calificando actualmente la película para cámaras bajo pantalla que requieren más del 88% de transmisión de luz. Como resultado, el mercado de películas de poliimida se está fragmentando en subsegmentos ópticamente transparentes y térmicamente robustos, cada uno de los cuales exige arquitecturas poliméricas distintas.
Aumento de la Demanda de Aislamiento de Alta Tensión para Vehículos Eléctricos
Las arquitecturas de baterías están pasando de plataformas de 400 V a 800 V, lo que impulsa las especificaciones de aislamiento hacia resistencias dieléctricas superiores a 200 kV/mm y temperaturas de uso continuo superiores a 250°C. DuPont Kapton cumple estos umbrales y ya se utiliza envuelto alrededor de barras colectoras y separadores en módulos de iones de litio[2]. Oerlikon introdujo un recubrimiento mejorado por plasma en 2024 que redujo la propagación de la fuga térmica en un 18%, mientras que Avery Dennison lanzó una cinta conforme a UL 94 V-0 en 2025 para fabricantes de automóviles europeos. Los productores chinos de baterías están adoptando grados rellenos de grafito para disipar el calor en diseños de celda a paquete. En conjunto, estos desarrollos atraen al mercado de películas de poliimida más profundamente hacia la cadena de valor de las baterías para vehículos eléctricos.
Adopción de PCB de Alta Frecuencia para 5G/6G
Las estaciones base de ondas milimétricas por encima de 24 GHz necesitan sustratos con constantes dieléctricas inferiores a 3,5 y factores de pérdida inferiores a 0,005. El laminado Pyralux de DuPont registró un factor de disipación de 0,0025 a 28 GHz en 2024, satisfaciendo a los diseñadores de matrices de antenas. Los despliegues de telecomunicaciones en India y el Sudeste Asiático están reemplazando las placas FR-4 rígidas por poliimida flexible, reduciendo un 30% el peso de las antenas en azoteas. Nokia y Ericsson firmaron acuerdos de suministro plurianuales con laminadores asiáticos en 2025, asegurando la continuidad de la demanda hasta los primeros ensayos de 6G. El mercado de películas de poliimida se beneficia, por tanto, tanto de los imperativos de velocidad como de densidad de la infraestructura inalámbrica de próxima generación.
Expansión del Blindaje Térmico Ligero para el Sector Espacial
Los operadores de satélites valoran las mantas de poliimida por su resistencia a la radiación y su baja masa. La Sonda Solar Parker de la NASA sobrevivió a temperaturas de perihelio de 1.370°C utilizando blindaje basado en Kapton. La ESA especificó películas similares para su misión JUICE a Júpiter. SpaceX y OneWeb integran circuitos flexibles de poliimida en la distribución de energía, reduciendo la masa del arnés en un 20%. La ISRO está desarrollando un suministro autóctono para su misión tripulada Gaganyaan, buscando reducir la dependencia de las importaciones. A medida que la economía de los lanzamientos depende de los kilogramos entregados en órbita, el mercado de películas de poliimida está en posición de obtener una demanda aeroespacial sostenible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas de dianhídrido y diamina | -0.7% | Global, aguda en regiones dependientes de intermediarios chinos | Corto plazo (≤ 2 años) |
| Costo de cumplimiento de emisiones de COV para el moldeo por colada con solventes | -0.5% | Europa, América del Norte, China (aplicación posterior a 2025) | Mediano plazo (2-4 años) |
| Mandatos de trazabilidad en la cadena de suministro vinculados a PFAS | -0.3% | América del Norte, Europa (REACH), emergente en Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Dianhídrido y Diamina
Los precios del dianhídrido piromelítico y la oxidianilinа oscilaron un 22% durante 2024, ya que las inspecciones medioambientales chinas redujeron la producción de derivados del benceno. Los productores de películas expuestos a ciclos de contratos de 60 días vieron comprimirse sus márgenes cuando los picos de materias primas superaron la capacidad de reprecio con los clientes. Los proveedores integrados verticalmente como DuPont y Toray se cubren mediante acuerdos de compra a largo plazo, pero los actores de nivel medio en Taiwán e India sufrieron caídas de utilización por debajo del 70%. Esta volatilidad orienta la I+D hacia la extrusión sin solventes y las dispersiones acuosas, aunque las líneas piloto no han igualado la integridad mecánica de los grados moldeados por colada con solventes. En consecuencia, el riesgo de materias primas sigue siendo un lastre para la expansión del mercado de películas de poliimida.
Costo de Cumplimiento de Emisiones de COV para el Moldeo por Colada con Solventes
El moldeo por colada con solventes emite N-metil-2-pirrolidona y dimetilacetamida, ahora limitados por debajo de 20 mg/m³ en muchas jurisdicciones. La adaptación de oxidadores térmicos añade entre USD 5 millones y USD 15 millones por línea, lo que desincentiva las ampliaciones de capacidad en Europa y América del Norte. China endureció las normas nacionales en 2025, lo que llevó a las líneas domésticas a actualizar los sistemas de reducción de emisiones o a suspender la producción durante las alertas de contaminación. Aunque las dispersiones a base de agua alivian la exposición a los COV, el módulo de tracción es inferior entre un 10% y un 15%. La resultante estructura de suministro de dos niveles presiona a los pequeños convertidores y ralentiza una adopción más amplia, moderando la CAGR del mercado de películas de poliimida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Grados Especiales Impulsan la Diversificación de IngresosLa película ámbar convencional retuvo el 45,45% de la participación del tamaño del mercado de películas de poliimida en 2025, impulsada por el aislamiento de motores sensible al costo y los respaldos de cintas. Se prevé que los grados incoloros crezcan a una CAGR del 6,22% a medida que los fabricantes de pantallas demanden más del 88% de transmisión de luz. Las películas recubiertas de flúor son atractivas para la hidráulica aeroespacial, y las variantes rellenas de grafito se incorporan a las interfaces térmicas de baterías para vehículos eléctricos donde el flujo de calor supera los 5 W/m·K. Los grados estirados biaxialmente ofrecen mayor resistencia al desgarro, aunque su prima de precio del 15% restringe su adopción a la electrónica automotriz.
Las formulaciones especiales ahora generan márgenes más altos y aíslan a los productores de las fluctuaciones de precios de los productos básicos. Kolon, Kaneka y Asahi Kasei están ampliando la capacidad incolora y fotosensible, con esta última invirtiendo para duplicar la producción de PIMEL PSPI para 2030. Estas apuestas plurianuales indican que los segmentos premium anclarán el crecimiento de los ingresos dentro del mercado de películas de poliimida.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Crecimiento de las Cintas Supera el Dominio de los FPCBLas placas de circuito impreso flexible representaron el 43,77% de la participación del mercado de películas de poliimida en 2025, lo que refleja su uso consolidado en teléfonos inteligentes, dispositivos portátiles y sensores ADAS. Las cintas sensibles a la presión, sin embargo, registran una CAGR del 6,02% a medida que las etiquetas RFID se expanden por la logística minorista y el envasado farmacéutico. Los productos fabricados especiales, como las juntas troqueladas, sirven a mercados de motores maduros, y la demanda de cables crece con las instalaciones de energía renovable.
Los proveedores de cintas introducen variantes ignífugas y térmicamente conductoras para penetrar en el ensamblaje de baterías para vehículos eléctricos, donde la aplicación manual y la posibilidad de reelaboración son cruciales. La tecnología de FPCB está migrando hacia pasos más finos, aunque la presión sobre los precios persiste porque los fabricantes de equipos originales de teléfonos inteligentes comparan costos trimestralmente. Estas dinámicas compensatorias mantienen la industria de películas de poliimida equilibrada entre el volumen de los circuitos y el crecimiento premium de los sistemas adhesivos de ingeniería.
Por Industria de Uso Final:
El Etiquetado Emerge como un Adoptante de Alto CrecimientoLa electrónica retuvo el 54,28% de la demanda en 2025, abarcando teléfonos inteligentes, computadoras portátiles y hardware de estaciones base. Se proyecta que las aplicaciones de etiquetado se expandan a una CAGR del 6,09% hasta 2031, a medida que los propietarios de marcas de consumo integran chips NFC en etiquetas flexibles a prueba de manipulaciones para la visibilidad de la cadena de suministro. La electrificación automotriz canaliza la poliimida hacia módulos de batería, ranuras de motores y circuitos de sensores. El sector aeroespacial depende del material para mantas de satélites y aislamiento de arneses vinculados a lanzamientos de constelaciones.
El mercado de películas de poliimida ahora cuenta con una cartera diversificada donde usuarios no tradicionales, como los bienes de lujo y los productos farmacéuticos, dependen de etiquetas de alta temperatura para combatir la falsificación. El crecimiento automotriz es estructural, dados los requisitos de seguridad en los paquetes de alta tensión, mientras que los pedidos aeroespaciales siguen siendo episódicos pero estables una vez calificados. Esta combinación amplía el mercado total direccionable y amortigua los ciclos de ingresos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Películas de Poliimida en APAC
Asia-Pacífico representó el 44,91% de los ingresos en 2025 y está proyectado para crecer a una CAGR del 6,14% hasta 2031, respaldado por el ensamblaje de electrónica, la producción automotriz y el suministro verticalmente integrado de dianhídrido en China. Japón mantiene el liderazgo en grados incoloros y fotosensibles, abasteciendo a Samsung Display, LG Display y TSMC. Corea del Sur aprovecha la proximidad a los fabricantes de paneles para la creación rápida de prototipos, mientras que el esquema de incentivos vinculados a la producción de India impulsa la demanda local de circuitos impresos flexibles, aunque las importaciones de películas aún dominan.
Mercado de Películas de Poliimida en América del Norte
América del Norte mantuvo una participación de mediados de los dos dígitos en el mercado de películas de poliimida. La expansión de DuPont por 250 millones de USD en Circleville, Ohio, refuerza el suministro nacional para clientes de los sectores aeroespacial y de defensa que priorizan la fiabilidad sobre el costo. La Ley CHIPS de Estados Unidos financia nuevas plantas de empaquetado en Arizona y Nuevo México, incorporando grados fotosensibles a las cadenas de suministro regionales. Canadá y México absorben volúmenes de cables y alambres vinculados a inversiones en energía eólica y vehículos eléctricos.
Mercado de Películas de Poliimida en Europa, América del Sur y Oriente Medio
Europa aportó una participación de finales de los dos dígitos, concentrada en Alemania, Francia e Italia, para usos automotrices y satelitales. Los límites de emisiones de REACH restringen la nueva capacidad, por lo que muchos convertidores importan película asiática mientras se enfocan en cintas y laminados de valor agregado. América del Sur y Oriente Medio siguen siendo mercados incipientes, aunque los programas de vehículos eléctricos de Brasil y la diversificación petroquímica de Arabia Saudita apuntan a una demanda incremental futura en el mercado de películas de poliimida.
Panorama regulatorio
Las películas de poliimida utilizadas en las cadenas de suministro de equipos eléctricos y electrónicos deben ajustarse a los regímenes de control de sustancias y productos químicos, encabezados por el REACH de la UE (Reglamento 1907/2006) y la Directiva RoHS de la UE 2011/65/UE (incluida la enmienda UE 2015/863 sobre ftalatos restringidos). Para el rendimiento y la calificación del aislamiento, las especificaciones ampliamente referenciadas incluyen la IEC 60674-3-4:2022 para películas de poliimida utilizadas en aislamiento eléctrico y la ASTM D5213-19 para películas de resina polimérica en aplicaciones dieléctricas, lo que puede afectar la adquisición para laminados de FPCB, aislamiento de motores y componentes de alta tensión para vehículos eléctricos.
La clasificación comercial y el tratamiento arancelario también determinan las decisiones de abastecimiento para películas de calibre fino. Las películas de poliimida se comercializan comúnmente bajo la HS 3920.99 (con subposiciones a nivel de país como la 3920.9921 para lámina y cinta de poliimida), mientras que la película de poliimida recubierta de cobre se alinea con la HS 7410.21 en ciertos esquemas arancelarios. En China, una tasa arancelaria de importación provisional del 3 % para la película de poliimida con un espesor no superior a 0,03 mm entró en vigor el 1 de enero de 2026, lo que otorga a los usuarios posteriores una palanca de costos para la electrónica flexible y otras aplicaciones estratégicas que consumen formatos de película ultrafina.
Análisis de la cadena de valor
La cadena de valor de las películas de poliimida comienza en las etapas iniciales con intermediarios derivados del petróleo y la producción de monómeros clave, principalmente dianhídridos y diaminas (por ejemplo, dianhídrido piromelítico y oxidianilina), seguida de la síntesis del polímero y la formación de la película mediante colada con disolvente y etapas relacionadas de recubrimiento, estirado y tratamiento superficial. El control estricto de la pureza y la infraestructura de recuperación de disolventes son fundamentales para la producción de calidad electrónica, y la integración vertical hacia las materias primas ascendentes puede constituir una barrera de entrada práctica, ya que reduce la exposición a las fluctuaciones de precios de materias primas de ciclo corto y mejora la continuidad para clientes de alta especificación.
En la etapa intermedia, los productores de película convierten la resina base en formatos convencionales ámbar, incoloros, recubiertos con flúor, térmicamente conductores o biaxialmente estirados, y luego suministran rollos a convertidores y laminadores que cortan, tratan y laminan las películas en sustratos de FPCB, capas de aislamiento, cintas (adhesivo excluido del alcance del mercado), envolturas de cables e hilos, y piezas fabricadas especializadas. La concentración de la demanda descendente es mayor en electrónica (especialmente FPCB) y está en expansión en el aislamiento de baterías de vehículos eléctricos y el blindaje térmico aeroespacial, donde los ciclos de calificación, las pruebas dieléctricas y los requisitos de trazabilidad elevan la importancia de las relaciones a largo plazo con los proveedores y la resiliencia de la fabricación multisitio.
Panorama Competitivo
Concentración del Mercado
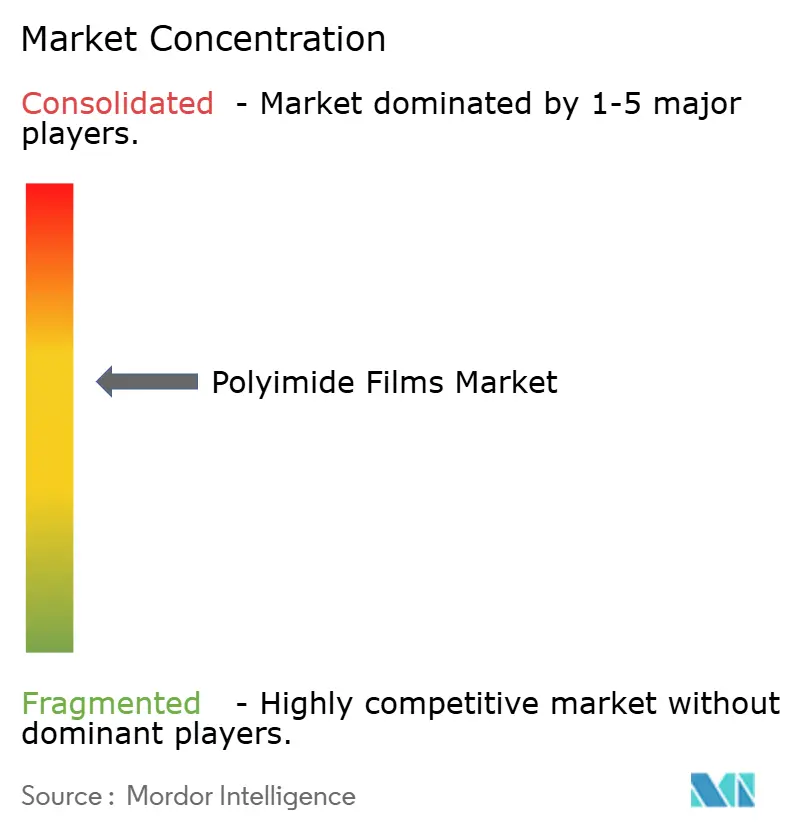
El mercado de Películas de Poliimida está moderadamente consolidado. PI Advanced Materials, Taimide y Wuhan Imide compiten regionalmente y personalizan grados de nicho, mientras que 3M, AGC y Saint-Gobain aprovechan los laminados y cintas de valor añadido para capturar valor más allá de la película en bruto. La innovación continúa en dispersiones a base de agua y procesamiento en fase seca orientados a eliminar los COV, aunque la paridad mecánica con los grados moldeados por colada con solventes sigue siendo esquiva. Las solicitudes de patentes para películas de interfaz térmica rellenas de grafito y formulaciones fotosensibles de baja constante dieléctrica subrayan la rivalidad en I+D.
Líderes de la Industria de Películas de Poliimida
-
DuPont
-
KANEKA CORPORATION
-
PI Advanced Materials Co., Ltd.
-
TORAY INDUSTRIES, INC.
-
Kolon Industries, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas de Poliimida Empresas cubiertas en este informe
- 3M
- AGC Inc.
- Arakawa Chemical Industries,Ltd.
- DuPont
- I.S.T Corporation
- KANEKA CORPORATION
- Kolon Industries, Inc.
- Mitsui Chemicals, Inc.
- PI Advanced Materials Co., Ltd.
- Saint-Gobain
- Taimide Tech. Inc.
- Teraoka Seisakusho co.,Ltd.
- TORAY INDUSTRIES, INC.
- UBE Corporation
- Von Roll
- Wuhan Imide New Materials Technology Co.,LTD
- Zhejiang Hecheng Smart Electric Co., Ltd.
Oportunidades de mercado y perspectivas futuras
Una oportunidad principal se encuentra en las ampliaciones de capacidad de grado electrónico y los programas de localización vinculados a las cadenas de suministro de electrónica flexible y empaquetado avanzado. En China, Guofeng New Material reveló una capacidad de película de poliimida que supera las 1.500 toneladas por año en 12 líneas (enero de 2026) y está invirtiendo en un proyecto de materiales de electrónica flexible diseñado para 350 toneladas de capacidad anual, mientras que Henan Chenlong Chemical informó avances en la puesta en marcha de la fase uno de un proyecto de película de grado electrónico de alta gama en Puyang (abril de 2026) que incluye cuatro líneas de producción de película de poliimida y una inversión total en el proyecto de 1.050 millones de yuanes. Estos movimientos destacan el espacio en blanco continuo para películas calificadas y de alta pureza en ecosistemas regionales que buscan plazos de entrega más cortos y una menor dependencia de grados especializados importados.
Otra oportunidad es el desplazamiento hacia materiales de poliimida ultrafinos y fotodefinibles que soportan anchos de línea reducidos, mayor densidad de interconexión y nuevas arquitecturas de sustrato en semiconductores y electrónica de alta frecuencia. Toray Industries anunció una lámina de poliimida fotodefinible negativa para sustratos de núcleo de vidrio (diciembre de 2025), alineando el desarrollo de poliimida con las hojas de ruta de empaquetado de núcleo de vidrio y patrones finos, mientras que Asahi Kasei completó una nueva planta de poliimida fotosensible (PSPI) PIMEL en la ciudad de Fuji, Japón (diciembre de 2024), reforzando el suministro regional para procesos de back-end que consumen capas aislantes fotosensibles. En conjunto con los crecientes costos de cumplimiento normativo para la colada con disolvente, estas señales de producto y capacidad crean espacio para proveedores que puedan escalar calibres ultrafinos de bajo defecto y formulaciones procesables mientras cumplen con requisitos ambientales y de trazabilidad cada vez más estrictos.
Desarrollos recientes de la industria en Mercado de Películas de Poliimida
- Marzo de 2026: KANEKA CORPORATION anunció un aumento de precio del 20 % por metro cuadrado para sus productos de película de poliimida, incluidos Apical y Pixeo, con el cambio aplicado a los envíos a partir del 16 de abril de 2026. La empresa atribuyó la medida a la inestabilidad en el suministro de petróleo crudo y productos derivados del petróleo, señalando la presión de costos que fluye desde las cadenas de energía y disolventes ascendentes hacia los precios de las películas de grado electrónico.
- Diciembre de 2025: FUJIFILM Corporation presentó ZEMATES, una marca de materiales aislantes fotosensibles orientada a los procesos de back-end de semiconductores, con un enfoque principal en la poliimida. El lanzamiento amplió la oferta comercial de opciones basadas en poliimida para capas de redistribución (RDL) y películas protectoras, reforzando la adopción de la química de poliimida en flujos de trabajo de empaquetado avanzado.
- Octubre de 2024: PI Advanced Materials Co., Ltd. anunció la producción exitosa de una película de poliimida ultrafina no estirada de 4 micrómetros en su planta de Gumi. Lograr este calibre respalda las necesidades de miniaturización a nivel de dispositivo en teléfonos inteligentes, dispositivos portátiles y componentes de pantallas y semiconductores que requieren capas dieléctricas más finas sin sacrificar el rendimiento térmico.
Mercado de Películas de Poliimida Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado rastrea el valor de las películas de poliimida vendidas en hojas o rollos que se utilizan como sustrato de alta temperatura, eléctricamente aislante y dimensionalmente estable en aplicaciones electrónicas e industriales.
Exclusiones del alcance: Las cintas de poliimida con respaldo adhesivo y otros productos laminados derivados están excluidos para que el valor de la película no se contabilice dos veces.
Descripción General de la Segmentación
- Por Tipo de Producto
- Película de PI Convencional (Ámbar)
- Película de PI Incolora
- Película de PI Recubierta de Flúor
- Película de PI Térmicamente Conductora/Rellena de Grafito
- Película de PI Estirada Biaxialmente
- Por Aplicación
- Placas de Circuito Impreso Flexible (FPCB)
- Productos Fabricados Especiales
- Cintas Sensibles a la Presión
- Cables
- Motor/Generador
- Por Industria de Uso Final
- Electrónica
- Automotriz
- Aeroespacial
- Etiquetado
- Otras Industrias de Uso Final
- Por Geografía
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con datos públicos que nos ayudan a comprender de dónde proviene realmente la demanda de películas de poliimida y cómo se desplaza entre regiones. Normalmente revisamos estadísticas de comercio y aranceles y notas de clasificación, como las de UN Comtrade y las agencias nacionales de aduanas, porque ayudan a verificar la dependencia de importaciones y los patrones de suministro regional. El contexto de electrónica y manufactura se complementa con fuentes como series de producción industrial gubernamentales, agencias de energía y medio ambiente para el contexto de instalación solar, y comunicados de adquisición de defensa y aeroespacial donde se analiza el uso de aislamiento.
A continuación, utilizamos presentaciones de empresas, presentaciones para inversores, hojas de datos técnicos y prensa de reputación para mapear el posicionamiento de productos, los anuncios de capacidad y la dirección de precios, especialmente cuando el espesor, el grado y las variantes incoloras modifican el precio de venta típico. Las bases de datos de patentes también se utilizan para comprender dónde se están registrando las innovaciones en películas y las mejoras de procesos, lo que respalda la validación de dónde podrían aparecer futuros cambios de rendimiento. Para los desgloses financieros difíciles de encontrar y las verificaciones cruzadas, se consultan según sea necesario suscripciones de pago seleccionadas para datos financieros de empresas, noticias y finanzas, patentes y vistas a nivel de envíos de importación y exportación. Las fuentes enumeradas aquí son ilustrativas, y también se revisaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para convertir los insumos documentales en parámetros de mercado utilizables, ya que los precios y la combinación de películas pueden cambiar rápidamente según el grado y la aplicación. Hablamos con fabricantes de películas, convertidores, distribuidores y grandes usuarios finales en electrónica, aislamiento industrial y manufactura avanzada, y luego validamos los supuestos en APAC, EMEA y las Américas para que una región no domine el modelo. Estas discusiones ayudan a confirmar los niveles de utilización, las participaciones de aplicaciones y los supuestos de movimiento de precios antes de que se fijen los números finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 20% | APAC: 40% |
| Nivel medio: 41% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 21% | Gerentes: 45% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
La lógica central de dimensionamiento se ejecuta utilizando una construcción de grupo de demanda de arriba hacia abajo que vincula el consumo de películas de poliimida con indicadores de uso final, y luego se verifica con aproximaciones selectivas de abajo hacia arriba para que los totales se mantengan realistas. En el lado de arriba hacia abajo, traducimos las señales clave de demanda en volumen y valor de película utilizando la actividad a nivel de aplicación, seguida de la conversión a valor utilizando un rango de precio de venta promedio que refleja la combinación de grado y espesor. En el lado de verificación de abajo hacia arriba, se utilizan discusiones con proveedores y canales para verificar las ventas implícitas por región, y las brechas se manejan utilizando rangos conservadores que luego se vuelven a verificar con los flujos comerciales y los anuncios de capacidad.
Algunos insumos que importan en este mercado incluyen las tendencias de producción de circuitos impresos flexibles, el crecimiento de la producción electrónica, la actividad de construcción de módulos solares donde la película puede usarse como capa aislante, las señales de demanda de aislamiento aeroespacial e industrial, y los cambios en la participación de la poliimida incolora donde los precios y la adopción difieren de la película ámbar estándar. Los precios se tratan con cuidado ya que pueden moverse debido a los costos de resina, los rendimientos y los cambios en la combinación, por lo que la progresión del precio de venta promedio no se asume como una línea recta. Para el pronóstico, utilizamos análisis de escenarios respaldados por una visión de regresión multivariante sobre los indicadores de demanda más consistentes, y luego el resultado se ajusta en función de lo que los participantes de la industria esperan para los ciclos de capacidad, calificación y los límites de sustitución.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación en tres capas: indicadores de demanda independientes, verificaciones de consistencia entre regiones y retroalimentación de expertos. Cuando una región muestra un salto repentino, revisamos si está impulsado por un cambio real en el uso final, un efecto de reencaminamiento comercial o un supuesto de precio de venta promedio que necesita corregirse, y luego se completa una segunda revisión por parte de un analista antes de la aprobación. Si una varianza sigue siendo material después de estas verificaciones, se vuelve a contactar a los encuestados para confirmar qué cambió y si el cambio es temporal.
El conjunto de datos y el modelo se actualizan en un ciclo anual, y se realizan actualizaciones intermedias cuando las principales adiciones de capacidad, cambios de política o movimientos bruscos de materias primas afectan materialmente los precios o la disponibilidad. Antes de la entrega, se realiza una revisión final para capturar los últimos comunicados públicos y la retroalimentación primaria reciente, de modo que los números reflejen las condiciones actuales del mercado.
Tamaño del Mercado de Películas de Poliimida de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las películas de poliimida pueden variar ampliamente, incluso cuando se citan los mismos años, porque las líneas de alcance no siempre se trazan en el mismo lugar. Las diferencias generalmente provienen de qué se cuenta como película frente a productos convertidos, cómo se programa la conversión de divisas regional y si los precios se modelan por combinación de grados o se tratan como un único número combinado.
En este estudio, el mayor factor de diferencia es si se incluyen las cintas con respaldo adhesivo y los laminados derivados, junto con cuán agresiva se asume la progresión del precio de venta promedio para los grados incoloros, lo que puede inflar el valor rápidamente si no se verifica el momento de la calificación. La tabla señala esta dispersión, donde contar solo la película vendida en hojas y rollos, y excluir el valor adhesivo, mantiene el total de 2025 más cercano a las señales reales de demanda de películas, una elección de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 1,65 mil millones de USD (2025) | |
| Global Consultancy A | 2,76 mil millones de USD (2025) | Esta estimación parece incluir productos convertidos más amplios, y probablemente trata el valor de las cintas y laminados de poliimida como parte del mercado, lo que eleva el valor más allá de las ventas de películas independientes. |
| Industry Publisher B | 2,55 mil millones de USD (2025) | Esta cifra probablemente asume un cambio más rápido de precios y combinación hacia grados premium en todas las regiones, y puede aplicar una progresión de precio de venta promedio más agresiva sin separar claramente las bandas de precios impulsadas por el espesor y el grado. |
En general, la dispersión se explica menos por la aritmética y más por qué se cuenta y cómo se lleva el precio hacia adelante año tras año. Al vincular la demanda con la actividad de la aplicación y luego verificar los precios y la combinación con retroalimentación real del mercado, el enfoque se mantiene rastreable a pasos claros que pueden repetirse cuando llega nueva información.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Películas de Poliimida?
El tamaño del Mercado de Películas de Poliimida se valoró en 1,65 mil millones de USD en 2025 y se estima que crecerá desde 1,75 mil millones de USD en 2026 hasta 2,32 mil millones de USD en 2031, a una CAGR del 5,81% durante el período de pronóstico (2026-2031).
¿Qué región registra el crecimiento de ingresos más rápido?
Asia-Pacífico registra el crecimiento de ingresos más rápido con una CAGR del 6,14% hasta 2031.
¿Por qué son importantes las películas de poliimida incoloras?
Las películas de poliimida incoloras son importantes porque ofrecen alta resistencia al calor y flexibilidad, lo que las hace ideales para pantallas avanzadas y electrónica flexible.
¿Cuál es la principal restricción que enfrentan los productores?
La dependencia de películas importadas es una restricción clave, particularmente en los mercados emergentes, lo que aumenta los costos y limita las capacidades de producción local.
¿Cuál es la principal restricción que enfrentan los productores?
¿Cuál es la principal restricción que enfrentan los productores?