
Tamaño y Participación del Mercado de Películas de Fluoropolímero
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
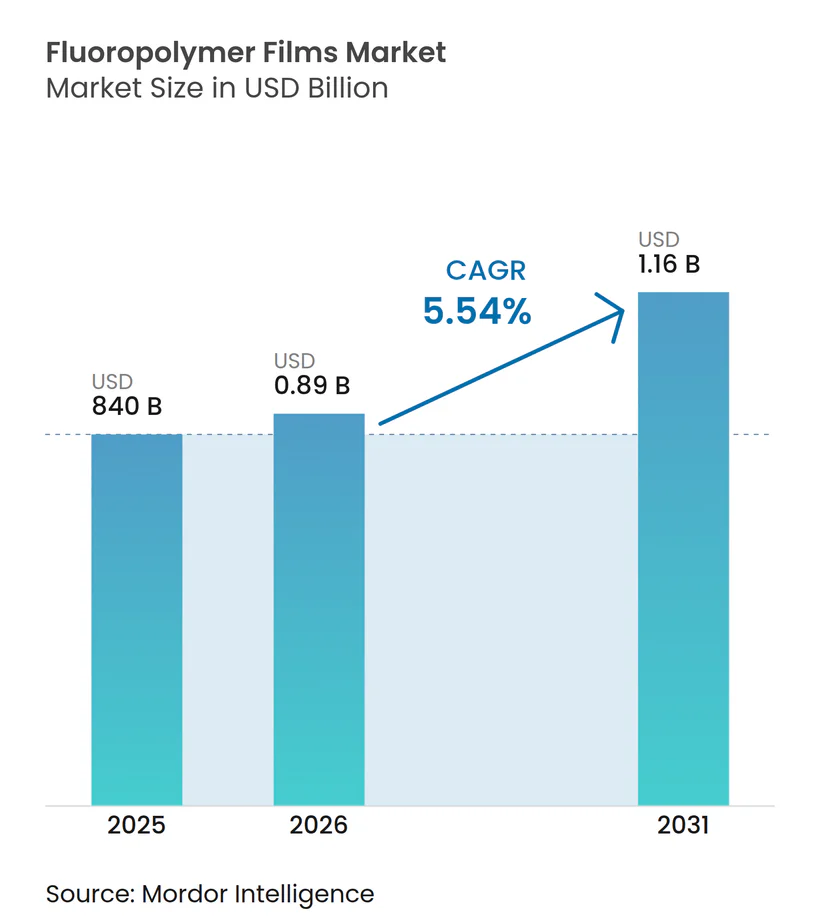
| Tamaño del Mercado (2026) | 0.89 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.16 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.54 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Películas de Fluoropolímero por Mordor Intelligence
Se espera que el tamaño del mercado de Películas de Fluoropolímero crezca de USD 840 millones en 2025 a USD 886,5 millones en 2026 y se prevé que alcance USD 1,16 mil millones en 2031 a una CAGR del 5,54% durante 2026-2031. Esta perspectiva de crecimiento subraya cómo los atributos de rendimiento insustituibles, en particular la inercia química, la baja energía superficial y la estabilidad en un amplio rango de temperaturas, continúan superando las crecientes presiones regulatorias sobre las sustancias per- y polifluoroalquílicas (PFAS). La rápida expansión fotovoltaica (PV), el aligeramiento de peso en vehículos eléctricos (EV) y el control de contaminación en semiconductores siguen siendo los tres motores de demanda más influyentes. Los productores establecidos están ampliando sus carteras de productos para aplicaciones de misión crítica en lugar de perseguir únicamente el volumen, mientras que los clientes intermedios señalan una creciente disposición a pagar por garantías de durabilidad y seguridad. Asia Pacífico mantiene ventajas estructurales de costos y proximidad a los usos finales, los compradores de América del Norte priorizan la alta pureza y la trazabilidad, y los responsables de políticas europeos impulsan la innovación en químicas conformes con PFAS. En conjunto, estas fuerzas apuntan a una trayectoria de expansión constante, más que exponencial, para el mercado de películas de fluoropolímero durante los próximos cinco años.
Conclusiones Clave del Informe
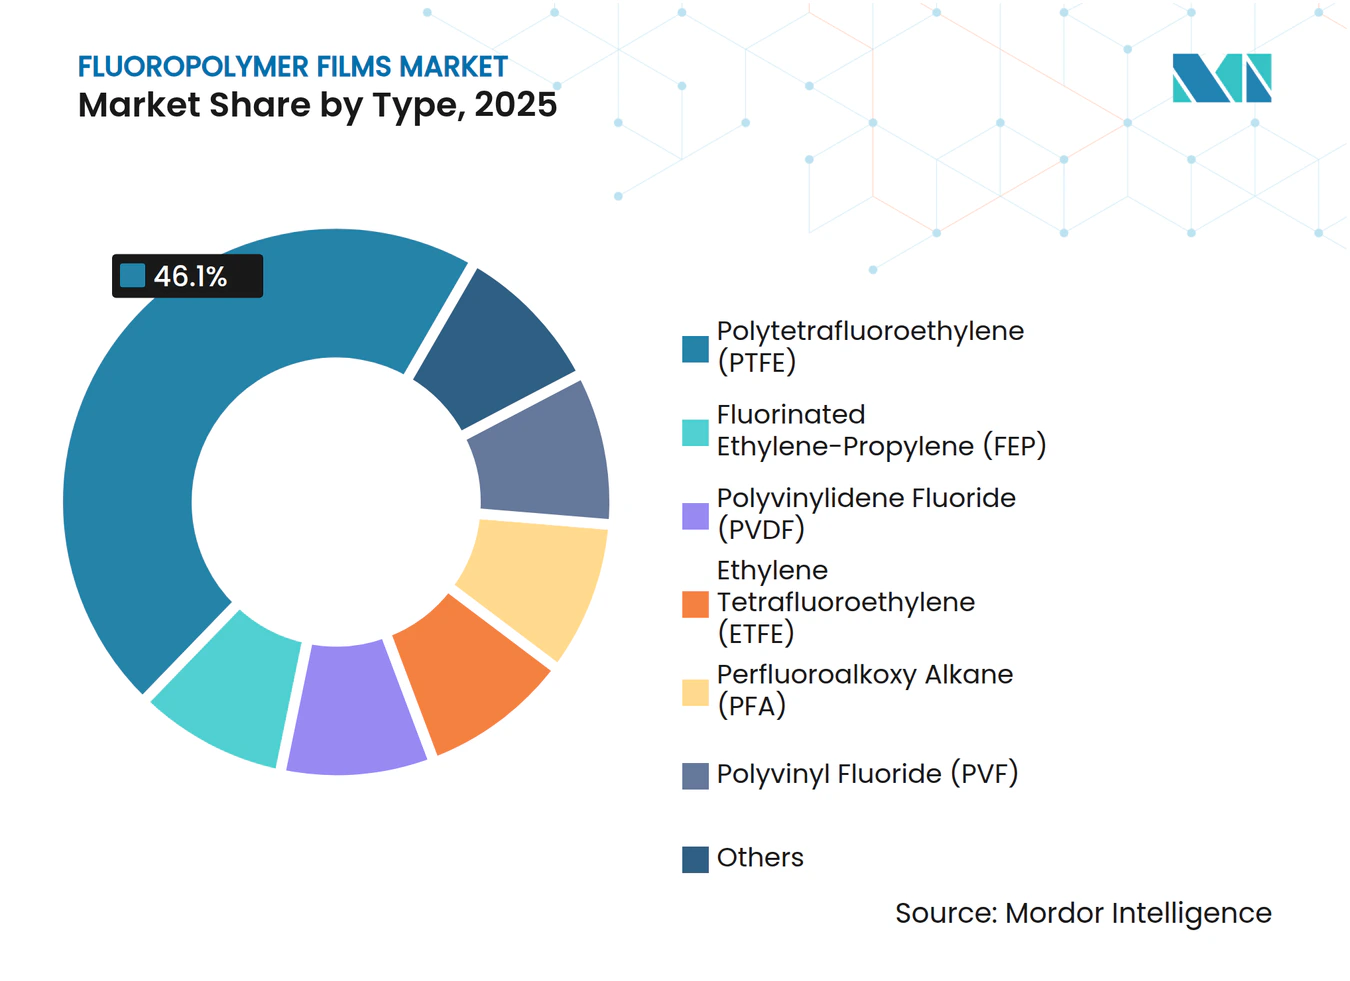
- Por tipo, el Politetrafluoroetileno (PTFE) representó el 46,10% de la participación del mercado de películas de fluoropolímero en 2025, mientras que se proyecta que el Etileno-Propileno Fluorado (FEP) se expanda a una CAGR del 5,93% hasta 2031.
- Por aplicación, las películas de barrera lideraron con una participación de ingresos del 43,80% en 2025; las películas microporosas registraron la CAGR más rápida del 6,05% hasta 2031.
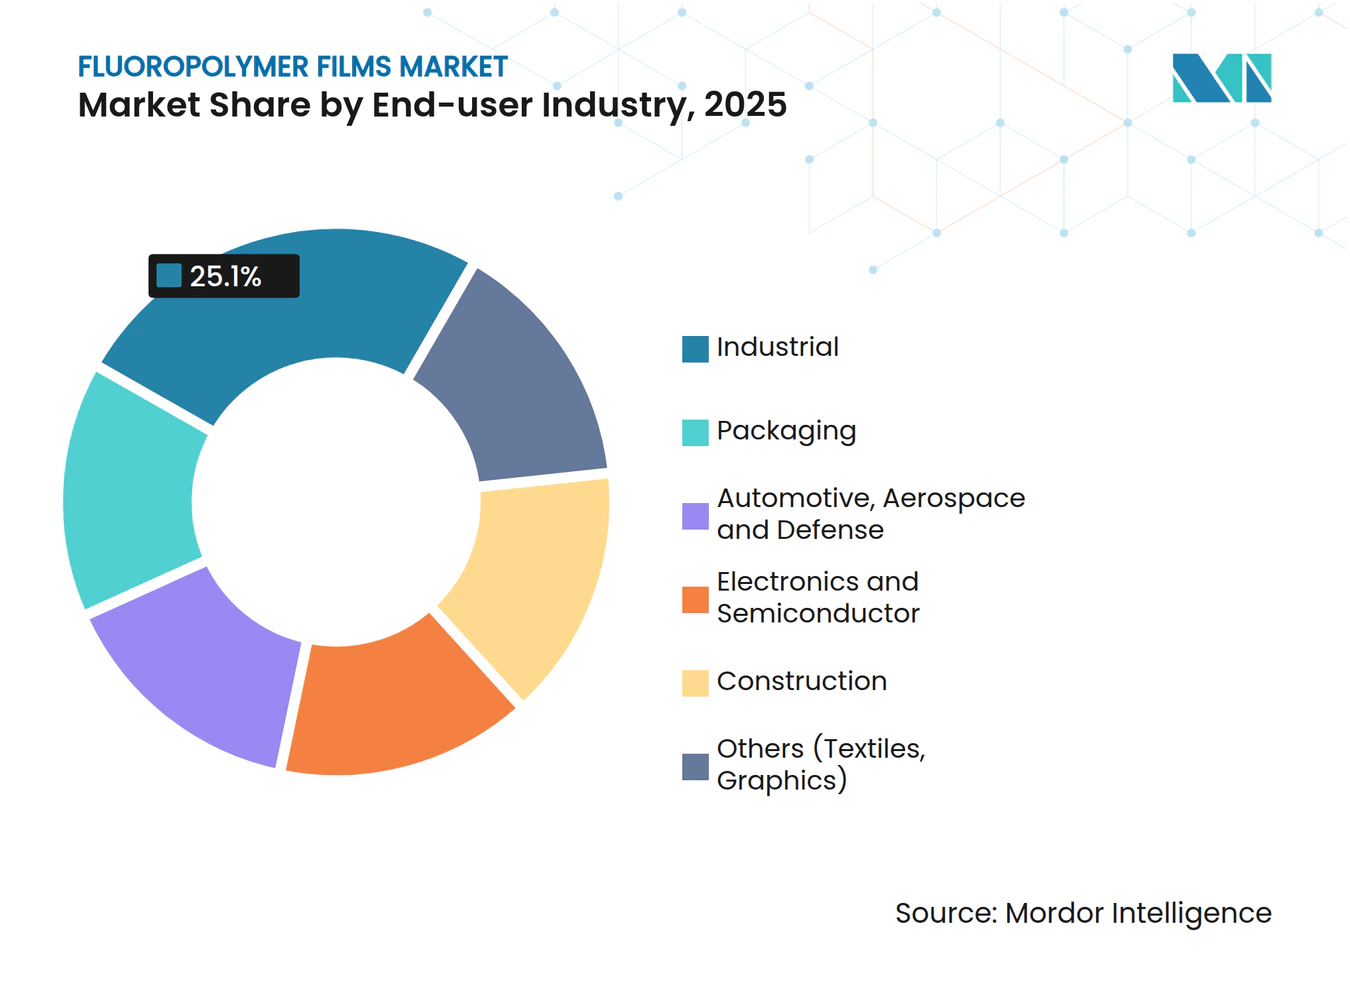
- Por industria de usuario final, el segmento industrial capturó el 25,10% del tamaño del mercado de películas de fluoropolímero en 2025, mientras que el embalaje muestra la CAGR más alta del 6,42% hasta 2031.
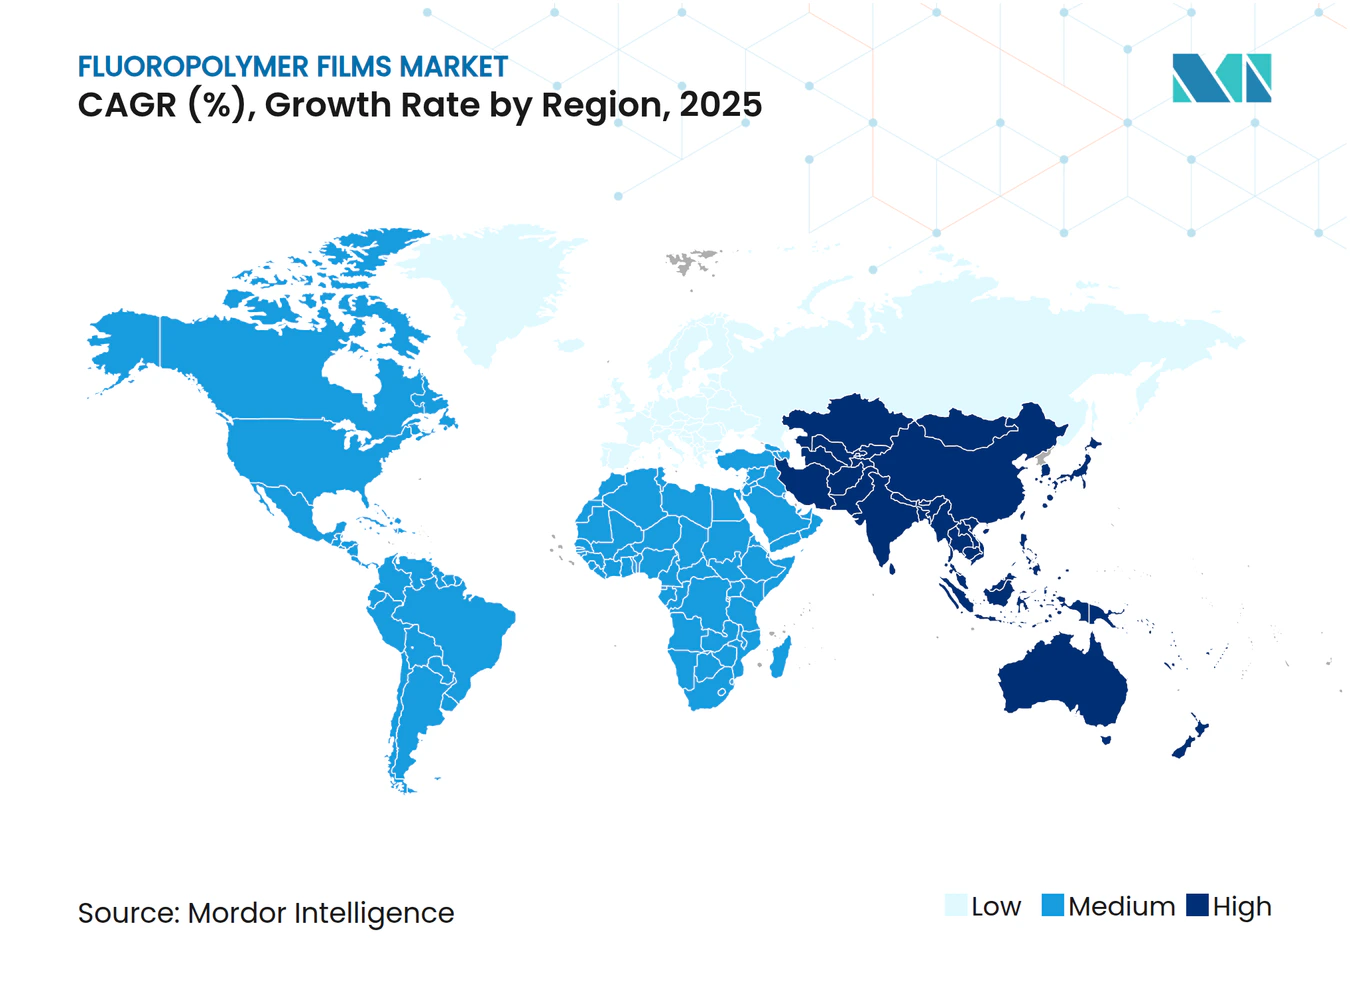
- Por geografía, Asia Pacífico lideró con el 48,20% de los ingresos de 2025 y avanza a una CAGR del 6,02%, la más rápida entre todas las regiones.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda acelerada de películas frontales y traseras para paneles solares fotovoltaicos | +1.8% | Global, más fuerte en China y Estados Unidos | Mediano plazo (2-4 años) |
| Creciente adopción en embalaje farmacéutico y médico | +1.2% | América del Norte y la Unión Europea, en expansión en Asia Pacífico | Largo plazo (≥ 4 años) |
| Adopción impulsada por vehículos eléctricos de películas de liberación para compuestos ligeros | +1.5% | China, la UE y América del Norte | Mediano plazo (2-4 años) |
| Membranas de intercambio de protones de fluoropolímero en electrolizadores de hidrógeno verde | +0.9% | UE y Estados Unidos, adopción temprana en Asia Pacífico | Largo plazo (≥ 4 años) |
| Separadores de PTFE microporoso para baterías de estado sólido para aviación eléctrica | +0.7% | Estados Unidos y UE, expansión hacia Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Acelerada de Películas Frontales y Traseras para Paneles Solares Fotovoltaicos
Las instalaciones fotovoltaicas flexibles dependen de laminados de fluoropolímero transparentes y resistentes a la intemperie para desplazar el vidrio más pesado. Las menores tasas de transmisión de vapor de agua ayudan a los módulos de perovskita a mantener el 84% de eficiencia tras 2.000 horas de pruebas de calor húmedo, extendiendo las garantías de los módulos a 25 años. La participación de consumo de Asia Pacífico refleja su dominio en el ensamblaje fotovoltaico, mientras que las políticas de energía solar comunitaria de Estados Unidos refuerzan los picos de demanda. En consecuencia, las películas de barrera siguen siendo la mayor porción de aplicaciones del mercado de películas de fluoropolímero.
Creciente Adopción en Embalaje Farmacéutico y Médico
Los biológicos y las terapias personalizadas requieren barreras estrictas contra la humedad y los productos químicos. Chemours confirma que los grados de PTFE y PVDF siguen siendo esenciales en jeringas precargadas y microcatéteres debido a sus bajos extractables y biocompatibilidad. La guía de la FDA de Estados Unidos sobre la integridad del cierre de envases impulsa a los fabricantes de medicamentos a especificar revestimientos de fluoropolímero de alta pureza para proteger los principios activos sensibles. Las tendencias similares en las revisiones del Anexo 1 de la UE refuerzan la demanda de películas de grado médico.
Adopción Impulsada por Vehículos Eléctricos de Películas de Liberación para Compuestos Ligeros
Los fabricantes de automóviles reemplazan el metal con plásticos reforzados con fibra de carbono para mejorar la autonomía. Las películas de liberación deben soportar ciclos de curado de más de 180 °C sin contaminar las superficies. Los datos de la industria muestran un beneficio de eficiencia de combustible del 48% en el transporte cuando los fluoropolímeros permiten la reducción de peso[1]. La película PEEK Ajedium de Syensqo, finalista en los Premios PACE Pilot 2025, evidencia la continua innovación de materiales para sistemas de propulsión de 800 V.
Membranas de Intercambio de Protones de Fluoropolímero en Electrolizadores de Hidrógeno Verde
La Unión Europea tiene como objetivo una producción anual de 25 millones de toneladas de hidrógeno verde para 2030. La tecnología de membranas de Gore reduce la resistencia del conjunto del electrolizador, recortando el costo nivelado del hidrógeno al mejorar la eficiencia y la durabilidad. Si bien avanza la investigación sobre alternativas de hidrocarburos, los ensayos de campo muestran que las membranas de intercambio de protones de fluoropolímero aún superan en estabilidad química, asegurando el crecimiento de la demanda a corto plazo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento regulatorio global de PFAS | –1.4% | UE y América del Norte, seguimiento global | Corto plazo (≤ 2 años) |
| Costos volátiles de materias primas | –0.8% | Mundial, más agudo en Asia Pacífico | Corto plazo (≤ 2 años) |
| Auge de películas multicapa de alta barrera libres de flúor | –0.6% | América del Norte y la UE, extendiéndose a Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento Regulatorio Global de PFAS
La Agencia de Protección Ambiental de Estados Unidos ha prohibido la producción de 329 PFAS sin revisión de la agencia y ha designado el PFOA y el PFOS como sustancias peligrosas[2]. Minnesota y California prohíben los PFAS en determinados productos de consumo a partir de enero de 2025, mientras que una propuesta REACH de la UE busca restringir más de 10.000 sustancias por encima de concentraciones umbral. Los costos de cumplimiento y los riesgos potenciales de sustitución reducen colectivamente 1,4 puntos porcentuales de la CAGR prevista para el mercado de películas de fluoropolímero.
Costos Volátiles de Materias Primas
Los precursores de ácido fluorhídrico dependen de las fluctuaciones del precio de la fluorita y de las interrupciones de producción regionales. La escasa oferta de propileno de grado polimérico infla los costos intermedios, comprimiendo los márgenes de los pequeños extrusores. Los clientes del sector de semiconductores aplican cláusulas de reducción de precios, limitando la capacidad de traslado y generando un lastre de 0,8 puntos porcentuales sobre el crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
El Politetrafluoroetileno Mantiene el Liderazgo, Mientras el Etileno-Propileno Fluorado AceleraEl Politetrafluoroetileno (PTFE) mantuvo una participación del 46,10%. Su alta viscosidad en estado fundido pero incomparable inercia química ancla su uso en cámaras de fabricación de semiconductores, láminas de juntas y cables de alta frecuencia. Las continuas expansiones de plantas de fabricación en Taiwán y Estados Unidos respaldan la resiliencia de la demanda. El bajo coeficiente de fricción del material también mantiene al PTFE relevante en revestimientos de dispositivos quirúrgicos a pesar de la inminente revisión regulatoria.
La CAGR del 5,93% del Etileno-Propileno Fluorado (FEP) lo posiciona como la familia de polímeros de más rápido crecimiento hasta 2031. La menor temperatura de fusión permite la extrusión de tubería, láminas con posibilidad de igualación de color y, cada vez más, filamentos impresos en 3D para carcasas de electrónica de consumo. El lanzamiento del filamento FluorX de Arkema ilustra cómo el FEP aborda las limitaciones de procesamiento que limitan la adopción del PTFE en la fabricación aditiva. Los usuarios valoran la claridad óptica combinada con una temperatura de uso continuo de 200 °C, ampliando la adopción en circuitos impresos flexibles.



Por Aplicación:
Dominio de las Películas de Barrera, Impulso de las MicroporosasLas películas de barrera generaron el 43,80% de los ingresos de 2025, ya que las marcas exigen garantías de 25 años para paneles solares y una estricta protección contra la humedad para los biológicos. La ventaja en participación del mercado de películas de fluoropolímero proviene de una transmisión de vapor de agua excepcionalmente baja y una estabilidad ultravioleta que prolongan la vida útil del producto.
Sin embargo, los separadores microporosos avanzan rápidamente a una CAGR del 6,05%. Las plantas de fabricación de semiconductores adoptan estructuras similares como medios de filtración química para cumplir con la pureza de nodos avanzados. Esta convergencia entre industrias impulsa un tonelaje creciente, aunque desde una base menor.
Las películas de liberación siguen siendo indispensables en los compuestos de fibra de carbono, mientras que las películas de seguridad sirven a nichos de autenticación de billetes e identificaciones. La innovación incremental gira en torno al reciclaje de películas de desecho en láminas de menor grado, apoyando los objetivos de circularidad sin socavar la demanda de grado primario.
Por Industria de Usuario Final:
Núcleo Industrial, Auge del EmbalajeLos usuarios industriales representaron el 25,10% de los ingresos de 2025, un testimonio de la dependencia histórica de revestimientos, cintas y diafragmas de fluoropolímero en reactores químicos y consumibles de salas limpias. Las cámaras de grabado y deposición en plantas de fabricación de semiconductores especifican películas de PTFE y PFA para minimizar la generación de partículas, reforzando una base estable para el mercado de películas de fluoropolímero.
El embalaje registra la CAGR más fuerte del 6,42%. Los productores farmacéuticos adoptan blisters de PVDF laminado que superan a las combinaciones de aluminio y plástico en resistencia a la perforación y barrera contra la humedad. Los procesadores de alimentos posicionan los envases de ETFE de alta claridad como alternativas premium al PVC, extendiendo la vida útil de las comidas listas para consumir. Los reguladores aceptan las capas de contacto de fluoropolímero tras rigurosas pruebas de extractables, fomentando una implementación más amplia.

Análisis Geográfico
Mercado de Películas de Fluoropolímeros en Asia Pacífico
Asia Pacífico generó el 48,20% de las ventas globales en 2025, con el tamaño del mercado de películas de fluoropolímeros expandiéndose a una CAGR líder en la región del 6,02%. La cadena de suministro fotovoltaica integrada de China consume grandes volúmenes de láminas traseras de PVF y láminas frontales de ETFE, mientras que los incentivos gubernamentales aceleran las retrofits de energía solar en tejados. El plan de fabricación electrónica de India promueve el abastecimiento nacional de cintas de PTFE de alta pureza, elevando la demanda base. Las plataformas automotrices de Japón migran hacia arquitecturas de 800 V, favoreciendo las películas dieléctricas de PEEK y PTFE para una mejor gestión térmica.
Mercado de Películas de Fluoropolímeros en América del Norte
América del Norte se beneficia de un sólido gasto de capital en semiconductores y de la innovación en dispositivos médicos. Las fábricas de chips bajo la Ley CHIPS de EE. UU. actualizan los estándares de salas limpias, impulsando los consumibles de PTFE y FEP. Las plataformas de vehículos eléctricos desde Míchigan hasta Georgia requieren películas de desmoldeo compuestas para paneles de carrocería en blanco.
Mercado de Películas de Fluoropolímeros en Europa
Europa equilibra el rigor regulatorio con el impulso de la política climática. Los proyectos piloto de electrolizadores de hidrógeno verde en Alemania y España incorporan membranas de intercambio protónico de fluoropolímeros. Los fabricantes de equipos originales del sector automotriz en Alemania y Francia integran revestimientos de techo de ETFE para reducir el peso. Sin embargo, las restricciones propuestas a nivel de la UE sobre las sustancias PFAS generan incertidumbre, lo que lleva a los productores a invertir en recuperación de circuito cerrado y en la reducción de emisiones de gases residuales. Estas medidas sostienen el suministro, aunque a un mayor costo de cumplimiento normativo.
Panorama regulatorio
La regulación de PFAS está moldeando cada vez más las decisiones de mercado a corto plazo, y el proceso de restricción REACH de la UE actúa como el punto de inflexión clave. En marzo de 2026, el Comité de Evaluación de Riesgos (RAC) de la ECHA adoptó su dictamen final respaldando una amplia restricción de PFAS, y la ECHA abrió una consulta pública de 60 días sobre el borrador de dictamen del Comité de Análisis Socioeconómico (SEAC) el 26 de marzo de 2026, que se cerró el 25 de mayo de 2026. Para las películas de fluoropolímeros, el marco avanza hacia derogaciones específicas por uso y limitadas en el tiempo para aplicaciones críticas (especialmente usos médicos y de semiconductores) en lugar de una autorización uniforme, lo que está aumentando los requisitos de documentación y cumplimiento a lo largo de todo el ciclo de vida, desde la producción hasta la eliminación.
Fuera de la UE, la alineación de políticas y la defensa de intereses del sector están creando puntos de presión paralelos para proveedores y transformadores globales. El Reino Unido publicó un plan sobre PFAS en febrero de 2026, apuntando a una reforma de UK REACH para diciembre de 2028 que permita controles de PFAS alineados con el enfoque de la UE, lo que aumenta la importancia de los resultados regulatorios de la UE para los procesadores británicos que dependen de insumos de fluoropolímeros importados. Las asociaciones sectoriales también han intensificado su participación, incluida una declaración de posición de enero de 2026 del Fluoropolymers Product Group que pide una exención para los fluoropolímeros y aboga por su gestión mediante marcos existentes como la Directiva de Emisiones Industriales.
Análisis de la cadena de valor
La cadena de valor comienza con la minería de fluorita y su conversión en fluoruro de hidrógeno e intermediarios fluorados posteriores, luego pasa a la polimerización en fluoropolímeros (PTFE, PVDF, FEP, ETFE, PFA, PVF) y a la formulación de grados adecuados para el procesamiento de películas. La conversión en película utiliza extrusión o colado especializados, estirado biaxial y un control estricto de enfriamiento y manipulación para cumplir con tolerancias ajustadas en cuanto a barrera, liberación y estructuras microporosas. Estos pasos requieren mucho capital y conocimiento técnico, lo que convierte a la conversión de película en un cuello de botella para posibles nuevos participantes.
La demanda posterior se atiende mediante suministro directo a grandes OEM y fabricantes de módulos (fotovoltaico, electrónica/semiconductores, industrial), así como a través de transformadores y distribuidores de cintas, revestimientos y laminados de embalaje. El riesgo de suministro se concentra aguas arriba y en geografías específicas, particularmente para la capacidad de fluorita y fluoruro de hidrógeno, lo que genera exposición en costos y disponibilidad para productores y transformadores de película. Europa sigue siendo estructuralmente dependiente de las importaciones de fluoropolímeros (con una gran parte del suministro proveniente de fuera de la región), mientras que los procesadores enfrentan fricciones adicionales por costos energéticos y de cumplimiento, lo que aumenta el interés en abastecimiento alternativo y asociaciones de producción regional. Chemours ofreció un ejemplo concreto en agosto de 2025, cuando celebró acuerdos estratégicos con SRF Limited en India para fabricar fluoropolímeros avanzados en la planta de SRF en Dahej mediante transferencia de tecnología, respaldando aplicaciones esenciales y ampliando las opciones de suministro para resinas de grado película y procesadores posteriores.
Panorama Competitivo
Concentración del Mercado
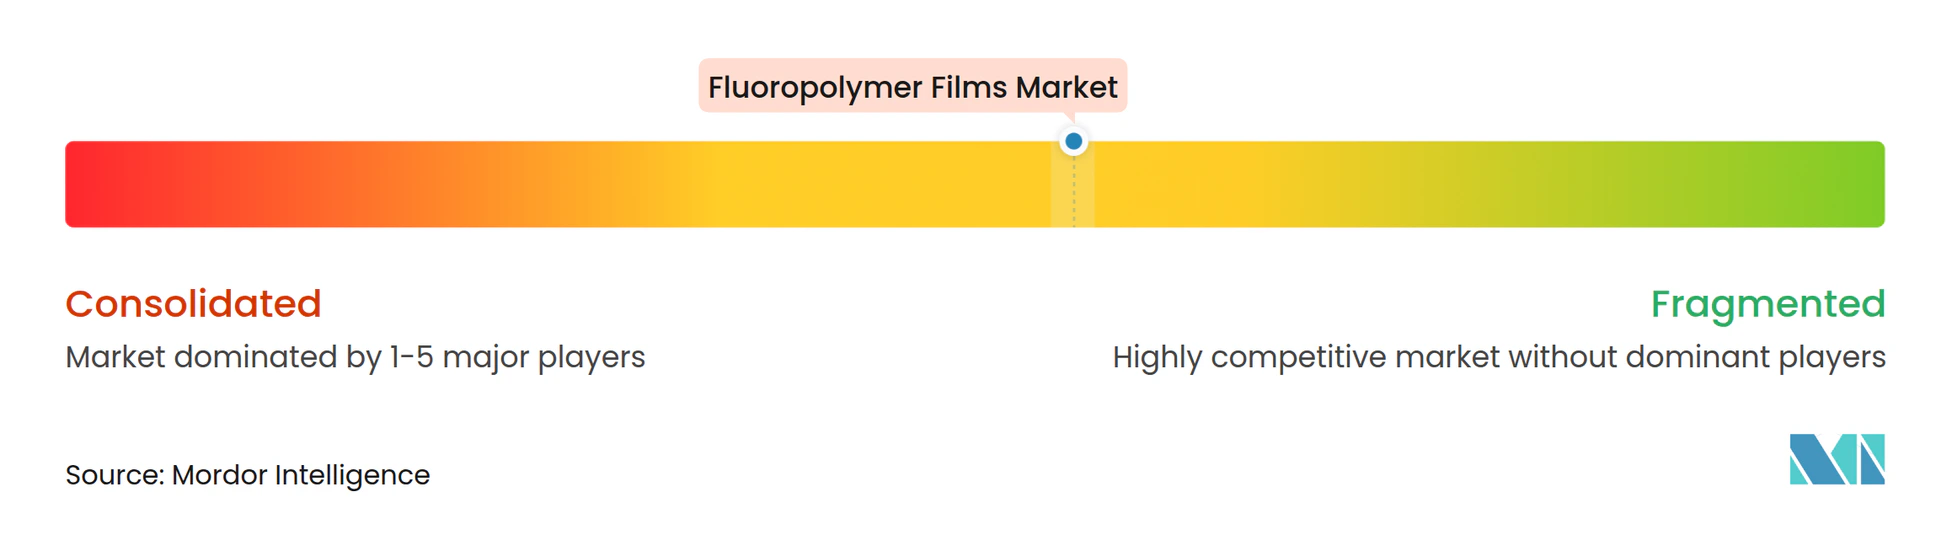
El mercado de películas de fluoropolímero sigue siendo moderadamente fragmentado. Los competidores de tamaño mediano se centran en grados de nicho para optoelectrónica o dispositivos biomédicos. La intensidad competitiva se centra en la preparación regulatoria más que únicamente en la escala de las plantas. Los competidores ya están captando a sus clientes de cintas especiales y dispositivos médicos. De cara al futuro, la profundidad de la propiedad intelectual, la transparencia en la evaluación del ciclo de vida y el acceso cautivo a monómeros destacan como las principales palancas competitivas. Los productores que equilibran la gestión ambiental con la innovación orientada a las aplicaciones están mejor posicionados para capturar participación incremental en el mercado de películas de fluoropolímero.
Líderes de la Industria de Películas de Fluoropolímero
-
3M
-
The Chemours Company
-
Saint-Gobain
-
Arkema
-
Daikin Industries Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Películas de Fluoropolímeros Empresas cubiertas en este informe
- 3M
- AGC Inc.
- Arkema
- Daikin Industries Ltd.
- DuPont
- Fluortek AB
- Honeywell International Inc.
- Jiangsu Meilan Chemical Co. Ltd
- Nitto Denko Corporation
- Saint-Gobain
- Solvay
- The Chemours Company
- TORAY INDUSTRIES, INC.
- Zeus Industrial Products Inc.
Lea el análisis de las empresas de películas de fluoropolímeros
Oportunidades de mercado y perspectivas futuras
Las oportunidades son más evidentes donde las películas de fluoropolímeros abordan problemas críticos para la calificación que los sustitutos difícilmente pueden igualar, especialmente en el control de contaminación en electrónica y semiconductores, los objetivos de durabilidad fotovoltaica, y el embalaje médico y farmacéutico de alta integridad, donde los extraíbles, el rendimiento de barrera y la trazabilidad influyen en las decisiones de compra. El endurecimiento de las normas sobre PFAS también está abriendo espacio para proveedores que puedan ofrecer soporte de cumplimiento específico para cada aplicación (documentación, controles de emisiones y manejo en circuito cerrado) a clientes de la UE y el Reino Unido que atraviesan el proceso de restricción REACH impulsado por la ECHA y el calendario de reforma de UK REACH, en lugar de competir únicamente por la producción de película como commodity.
Las decisiones recientes de capacidad e inversión refuerzan un movimiento hacia cadenas de suministro de fluoropolímeros de mayor valor que alimentan la demanda de película en baterías, electrónica y aplicaciones industriales. En junio de 2026, Arkema puso en marcha la ampliación de su capacidad de PVDF en Calvert City, Kentucky (15%, aproximadamente USD 20 millones), y en marzo de 2026 anunció un plan de ampliación adicional de PVDF en Changshu, China (20%, con una puesta en marcha posterior), alineando ambas iniciativas la localización del suministro con los principales polos de fabricación de uso final. Al mismo tiempo, las inversiones en materiales de flúor de alta gama en China, incluido el proyecto de materiales de flúor a gran escala y planta piloto de Yonghe Shares en julio de 2026, se suman a la intensidad competitiva en el suministro de fluoropolímeros especializados, lo que aumenta la necesidad de que los productores de película se diferencien mediante pureza, consistencia y soporte de calificación para uso final.
Desarrollos recientes de la industria en Mercado de Películas de Fluoropolímeros
- Junio de 2026: Arkema puso en marcha su ampliación del 15% de la capacidad de PVDF en Calvert City, Kentucky, respaldada por una inversión de aproximadamente USD 20 millones. La producción adicional de PVDF respalda la conversión posterior en películas de alto rendimiento y componentes relacionados utilizados en baterías, electrónica y aplicaciones industriales, reforzando la resiliencia del suministro regional en América del Norte.
- Abril de 2026: Daikin Industries inició la construcción de una nueva instalación de producción de perfluoroelastómero (FFKM) en su planta de Kashima en Japón, orientada a la demanda de semiconductores, con finalización prevista para agosto de 2026. Aunque centrado en elastómeros, el proyecto refleja una capacidad más amplia de materiales de flúor que se está construyendo en torno a las cadenas de suministro de semiconductores, que también consumen películas y consumibles de fluoropolímeros de alta pureza.
- Octubre de 2024: Honeywell anunció planes para escindir su negocio de Materiales Avanzados, incluidas las películas de fluoropolímeros, en una empresa independiente para principios de 2026. La separación planificada tiene implicaciones para la priorización de la cartera de productos y la asignación de capital en materiales de fluoropolímeros que sirven a aplicaciones de película, lo que podría reconfigurar la forma en que el negocio compite y se asocia en mercados especializados.
Mercado de Películas de Fluoropolímeros Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado abarca los ingresos generados por películas de fluoropolímeros vendidas como materiales de película terminados para uso industrial y comercial, ya sean suministrados en rollos, láminas o formatos convertidos.
Exclusiones del alcance: excluimos las resinas de fluoropolímeros vendidas en formas que no son película (como polvos, gránulos, dispersiones y recubrimientos), a menos que se vendan explícitamente como producto de película.
Descripción general de la segmentación
- Por Tipo
- Politetrafluoroetileno (PTFE)
- Fluoruro de Polivinilideno (PVDF)
- Etileno-Propileno Fluorado (FEP)
- Etileno Tetrafluoroetileno (ETFE)
- Alcano Perfluoroalcoxi (PFA)
- Fluoruro de Polivinilo (PVF)
- Otros
- Por Aplicación
- Películas de Barrera
- Películas de Liberación
- Películas Microporosas
- Películas de Seguridad
- Por Industria de Usuario Final
- Automotriz, Aeroespacial y Defensa
- Construcción
- Embalaje
- Industrial
- Electrónica y Semiconductor
- Otros (Textiles, Gráficos)
- Geografía
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la estructura inicial del modelo y anclar el enfoque a señales del mundo real que impulsan la demanda de películas de fluoropolímeros. Nos basamos en fuentes públicas como las estadísticas de minerales y materiales de USGS, los flujos comerciales de UN Comtrade para los grupos de productos relacionados con fluoropolímeros, datos de la Comisión de Comercio Internacional de EE. UU., y referencias regulatorias o normativas de grupos como ASTM, que ayudaron a aclarar las especificaciones comunes de película y las condiciones en que se utilizan.
Para mantener los supuestos fundamentados, también revisamos informes anuales y presentaciones a inversores de productores y transformadores relevantes, junto con artículos técnicos en revistas de polímeros y materiales revisadas por pares que describen los límites de rendimiento y los requisitos típicos de uso final. Cuando ayudó a cubrir vacíos sobre la exposición a nivel de empresa y la combinación de productos, hicimos referencia a suscripciones pagas de datos financieros de empresas e inteligencia de negocios, junto con una base de datos de patentes para entender qué químicas de película y rutas de procesamiento se estaban priorizando. Las fuentes mencionadas aquí son ilustrativas, y también se utilizaron otras referencias públicas y pagas durante la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
La información primaria se recopiló mediante entrevistas con expertos y encuestas estructuradas con productores de película, transformadores, distribuidores y usuarios finales que sirven a los sectores de electrónica, procesamiento industrial, construcción y embalaje. En estas conversaciones, confirmamos qué se considera en la práctica una venta de película de fluoropolímero, y luego pusimos a prueba la lógica de precios, el riesgo de sustitución y cómo los cambios en la demanda regional se manifiestan en el comportamiento de compra real antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 15% | APAC: 38% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 34% | EMEA: 37% |
| Actores más pequeños: 20% | Gerentes: 51% | América: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento utilizó un enfoque descendente en el que los grupos de demanda de película de polímero se reconstruyen a partir de la actividad y adopción en el uso final, y luego se dividen por región utilizando señales de comercio y producción. Para evitar sobrestimar los totales, contrastamos los resultados con aproximaciones ascendentes selectivas, por ejemplo, rangos muestreados de precio por kg o precio por metro cuadrado multiplicados por volúmenes de envío estimados para tipos clave de película, y luego se ajustaron cuando los valores implícitos no coincidían con lo que los entrevistados observan en los contratos.
En el modelo, algunas huellas de mercado se trataron como insumos clave porque reflejan decisiones de compra en el terreno. Estas incluyen la combinación por tipo de fluoropolímero (como PTFE, PVDF, FEP, ETFE, PFA y PVF), la combinación de aplicaciones (usos de barrera, liberación, microporosos y de seguridad), y la demanda de usuarios finales de líneas de electrónica y semiconductores, ciclos de mantenimiento del procesamiento industrial, actividad de construcción y demanda de embalaje. Los precios se manejaron como una progresión del precio de venta promedio que se mueve con la inflación vinculada a las materias primas y la estrechez de los grados de producto, y esto se validó mediante verificaciones de canal y conversaciones con proveedores.
La previsión se basó en un análisis de escenarios anclado a los cambios esperados en la producción industrial, la producción electrónica y la actividad de construcción, y luego se refinó utilizando comentarios primarios sobre el momento de las nuevas capacidades y el ritmo de sustitución hacia otras películas de alto rendimiento. Cuando la visibilidad ascendente era más débil, por ejemplo en formatos convertidos de nicho, las brechas se manejaron mediante asignaciones proporcionales basadas en las señales de triangulación más consistentes, y luego se volvieron a probar con los encuestados para verificar su plausibilidad.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre el modelo, indicadores externos y lo que los encuestados describieron como volúmenes y precios alcanzables. Se marcaron los valores atípicos cuando las divisiones regionales, los precios implícitos o las tasas de crecimiento se desviaban demasiado de señales independientes como el movimiento comercial, los comentarios sobre capacidad o la actividad de uso final, y luego se reelaboraron los supuestos hasta que el relato y las matemáticas se alinearon.
Antes de la aprobación final, el modelo completo se revisa por etapas para que la lógica de cálculo, la coherencia de unidades y el manejo de divisas sean verificados por otro analista. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como grandes cambios de capacidad, cambios regulatorios o shocks repentinos de demanda. Justo antes de la entrega, hacemos una revisión final para incorporar cualquier dato público recién disponible y las orientaciones más recientes de las entrevistas.
Tamaño del mercado de películas de fluoropolímeros de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las películas de fluoropolímeros pueden parecer muy distantes entre sí incluso cuando los usos finales analizados son ampliamente similares, ya que cada estimación hace elecciones diferentes sobre la inclusión de productos, el año de referencia y la forma en que se proyectan los precios.
La principal diferencia proviene de si las películas de barrera mixtas y las películas adyacentes de alto rendimiento no fluoropoliméricas se incluyen en el total, mientras que Mordor Intelligence contabiliza únicamente los tipos de película de fluoropolímero (como PTFE, PVDF, FEP, ETFE, PFA y PVF) y mantiene aplicaciones como barrera, liberación, microporosas y de seguridad dentro de esa definición. Las diferencias también aparecen cuando un editor utiliza una trayectoria de escalamiento de precios más agresiva, o reporta una cifra del año base 2024 que no se concilia con las verificaciones de demanda de años posteriores, mientras que otro centra el dimensionamiento en el valor de 2026 y su tasa de ejecución implícita.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 0,89 mil millones (2026) | |
| Editorial del Sector A | USD 1,87 mil millones (2024) | Utiliza el año 2024 como base y parece incluir categorías mixtas de película de barrera en las divisiones por tipo, lo que puede ampliar el alcance en comparación con contabilizar únicamente los tipos de película de fluoropolímero. |
| Editorial del Sector B | USD 1,99 mil millones (2024) | Presenta el total como un valor de consumo de 2024 y puede utilizar un conjunto diferente de aplicaciones (incluyendo fotovoltaica), lo que puede modificar qué se captura y cómo se suma la demanda regional. |
La disparidad en la tabla se explica en gran medida por la alineación del alcance y la elección del año de referencia, y luego se amplifica por diferentes supuestos de fijación de precios y de mapeo de uso final. Cuando se aplica de manera consistente la misma definición centrada únicamente en la película y se contrasta con la actividad de uso final y la realidad de precios, el tamaño de mercado resultante se vuelve más fácil de rastrear y repetir de una actualización a la siguiente.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de películas de fluoropolímero y a qué velocidad está creciendo?
El mercado está valorado en USD 886,5 millones en 2026 y se proyecta que alcance USD 1,16 mil millones en 2031, reflejando una CAGR del 5,54%.
¿Qué región lidera la demanda global de películas de fluoropolímero?
Asia Pacífico tiene una participación de ingresos del 48,20% en 2025 y también es la región de más rápido crecimiento con una CAGR del 6,02% hasta 2031.
¿Qué tipo de película de fluoropolímero representa la mayor participación en ventas?
Las películas de PTFE dominan con el 46,10% de los ingresos de 2025, principalmente debido a su uso generalizado en semiconductores, dispositivos médicos y equipos industriales.
¿Qué segmento de aplicación se está expandiendo más rápidamente?
Las películas microporosas utilizadas en separadores de baterías de estado sólido y filtración de alta gama avanzan a una CAGR del 6,05%, la más rápida entre todas las aplicaciones.
¿Cómo están influyendo las regulaciones sobre PFAS en la dinámica del mercado?
Las normas más estrictas de Estados Unidos y la UE sobre PFAS reducen aproximadamente 1,4 puntos porcentuales de la CAGR prevista, lo que lleva a los productores a invertir en controles de emisiones y químicas alternativas.