
Tamaño y participación del mercado de computadoras de flujo para petróleo y gas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.28 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.24 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de computadoras de flujo para petróleo y gas por Mordor Intelligence
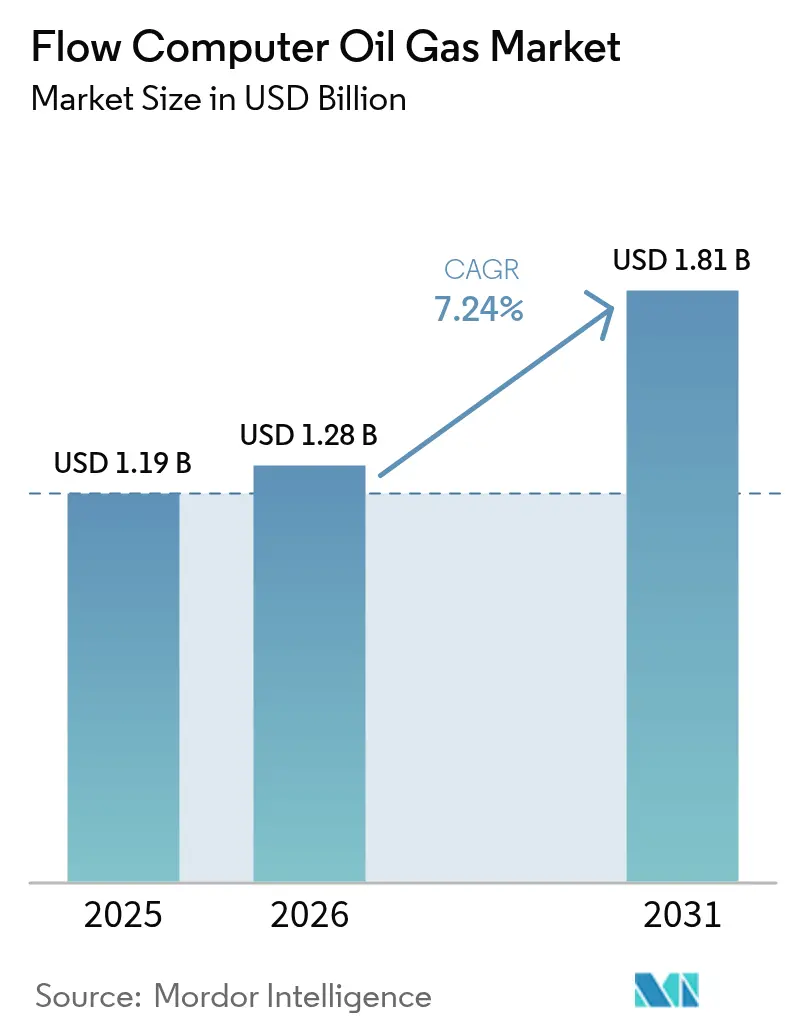
El tamaño del mercado de computadoras de flujo para petróleo y gas fue valorado en USD 1,19 mil millones en 2025 y se estima que crecerá desde USD 1,28 mil millones en 2026 hasta alcanzar USD 1,81 mil millones en 2031, a una CAGR del 7,24% durante el período de previsión (2026-2031). El crecimiento está respaldado por mandatos más estrictos de cero emisiones netas y reducción de quemas, la rápida adopción de analíticas de detección de fugas habilitadas por IA y una mayor implementación de arquitecturas IIoT preparadas para el borde que reducen los costos operativos a la vez que mejoran la precisión de medición. El hardware sigue siendo la columna vertebral del mercado, ya que las aplicaciones de transferencia de custodia aún exigen dispositivos de medición certificados según los estrictos estándares API. Al mismo tiempo, las soluciones de Software como Servicio escalan rápidamente a medida que los operadores se orientan hacia modelos de suscripción para analíticas avanzadas e informes regulatorios. A nivel regional, América del Norte ostenta la mayor cuota de ingresos gracias a su base de producción de esquisto y sus rigurosas regulaciones sobre metano, mientras que Asia-Pacífico registra la expansión más rápida impulsada por las adiciones de capacidad de GNL y las aceleradas iniciativas de transformación digital. [1]Agencia de Protección Ambiental, "40 CFR Parte 60 Subparte OOOOb," ecfr.gov
Conclusiones clave del informe
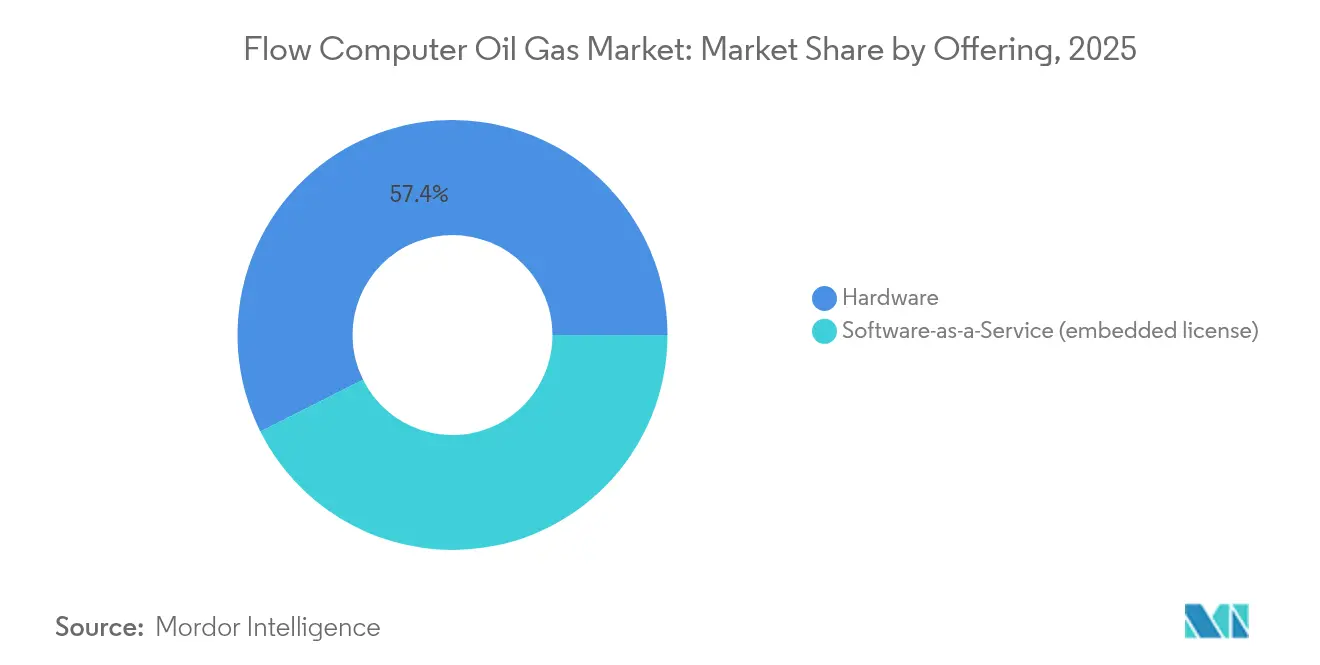
- Por oferta, los componentes de hardware lideraron con el 57,40% de la participación del mercado de computadoras de flujo para petróleo y gas en 2025, mientras que el Software como Servicio registró la perspectiva de CAGR más alta del 9,96% hasta 2031.
- Por principio de medición, la tecnología Coriolis mantuvo el 33,40% del tamaño del mercado de computadoras de flujo para petróleo y gas en 2025; los sistemas ultrasónicos están proyectados para crecer a una CAGR del 9,21% hasta 2031.
- Por aplicación, la transferencia de custodia midstream representó el 39,10% de los ingresos en 2025; se proyecta que las operaciones de GNL y GNL flotante crecerán a una CAGR del 11,08% hasta 2031.
- Por entorno de implementación, los sitios terrestres constituyeron el 62,35% de los ingresos de 2025, pero se prevé que los activos costa afuera se expandan a una CAGR del 8,31% hasta 2031.
- Por región, América del Norte dominó con una participación de ingresos del 40,60% en 2025, mientras que se anticipa que Asia-Pacífico registrará una CAGR del 9,34% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado global de computadoras de flujo para petróleo y gas
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Creciente necesidad de medición de flujo confiable y computación de alta velocidad | 1.80% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de analíticas de detección de fugas habilitadas por IA | 1.50% | América del Norte y Unión Europea, con expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Transición hacia mandatos de cero emisiones netas y reducción de quemas | 1.20% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| La arquitectura IIoT preparada para el borde reduce el OPEX | 1.00% | Asia-Pacífico como núcleo, con expansión hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de transferencia de custodia ultrasónica de medidor dual | 0.80% | América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Auge de la producción flotante de GNL y unidades de custodia | 0.70% | Global, con concentración en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente necesidad de medición de flujo confiable y computación de alta velocidad
Las presiones de optimización en tiempo real se han intensificado, obligando a los operadores a procesar datos de un número mucho mayor de sensores mientras mantienen una precisión de ±0,1% para la transferencia de custodia. Los medidores Coriolis y ultrasónicos avanzados ahora gestionan corrientes multifásicas sin separación, y las plataformas de computación en el borde reducen el tiempo de obtención de información de 48 horas a menos de 2 horas mediante analíticas automatizadas [onepetro.org]. Los modelos de aprendizaje automático integrados en el cabezal del pozo sustentan el mantenimiento predictivo, una capacidad vital para los pozos de esquisto no convencionales cuyos perfiles de flujo cambian rápidamente [krohne.com]. Los diseños robustecidos garantizan la operación continua en campos remotos, cerrando la brecha entre la alta demanda computacional y las condiciones ambientales adversas. [2]Jason Pitcher y Mike Pry, "Aplicación de la computación en el borde al control autónomo de pozos," onepetro.org
Integración de analíticas de detección de fugas habilitadas por IA
Los algoritmos impulsados por IA identifican firmas de flujo anómalas en minutos, reduciendo las pérdidas de metano y automatizando la documentación regulatoria. Los sistemas certificados para uso costa afuera alcanzan umbrales de detección por debajo de 10 ppm y pueden activar el cierre inmediato o el aislamiento de ventilación, eliminando el retraso de las inspecciones manuales trimestrales. Las normas de metano de la Agencia de Protección Ambiental vigentes desde 2024 aceleran enormemente la adopción, ya que el cumplimiento ahora depende de la verificación de fugas en tiempo real. Las redes neuronales implementadas en el borde mitigan los falsos positivos, mientras que los sensores alimentados por energía solar extienden la cobertura a instalaciones no tripuladas. [3]Hazem Ramzey et al., "I2OT-EC: Un marco para la monitorización inteligente en tiempo real," mdpi.com
Transición hacia mandatos de cero emisiones netas y reducción de quemas
Las regulaciones de la Oficina de Gestión de Tierras ahora elevan los objetivos de captura del 85% al 98% en la próxima década, obligando a los operadores a rastrear los volúmenes de quema con una precisión sin precedentes. Las grandes empresas que se comprometen a alcanzar cero emisiones netas en 2050 necesitan computadoras de flujo que se interfacen con sistemas de captura de carbono y validen los volúmenes de CO₂ almacenado. Los estándares actualizados API MPMS 14.10 endurecen los requisitos de calibración, elevando el listón del rendimiento de las computadoras de flujo. La convergencia de incentivos ambientales y financieros está acelerando el cambio hacia medidores digitales de alta precisión que sustentan la contabilidad de emisiones verificable.
La arquitectura IIoT preparada para el borde reduce el OPEX
Al procesar los datos localmente, las computadoras de flujo habilitadas para el borde minimizan los costos de ancho de banda satelital y mantienen la resiliencia durante las interrupciones de comunicaciones. Los ensayos de campo muestran nodos autónomos que operan durante semanas sin conectividad central, mientras mantienen la plena precisión de transferencia de custodia. Los despliegues modulares permiten a los productores escalar la capacidad de medición de forma incremental en lugar de incurrir en un gran CAPEX inicial. Las analíticas integradas han reducido las visitas de mantenimiento no programadas en porcentajes de dos dígitos en campos de gas remotos en Australia, reduciendo directamente los gastos operativos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Vulnerabilidades de ciberseguridad en los sistemas SCADA heredados | -1.20% | Global, particularmente en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Volatilidad del CAPEX upstream con las fluctuaciones del precio del petróleo | -0.90% | Global, con concentración en América del Norte y Oriente Medio | Mediano plazo (2-4 años) |
| Escasez de talento en metrología para el cumplimiento de la API | -0.70% | América del Norte y Europa, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ciclos lentos de modernización en campos terrestres maduros | -0.50% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades de ciberseguridad en los sistemas SCADA heredados
Las arquitecturas SCADA antiguas, construidas antes de los modelos de amenaza modernos, sufren de firmware sin parches, topologías de red planas y protocolos en texto claro que exponen los datos de medición críticos a actores maliciosos. Incidentes de ransomware exitosos han forzado cierres temporales, impulsando a los operadores a retrasar la implementación de nuevas computadoras de flujo hasta que se establezcan arquitecturas segmentadas de confianza cero. El cumplimiento de las directrices emergentes de la norma IEC 62443 genera mayores costos de implementación, prolongando los plazos de los proyectos y moderando el crecimiento del mercado.
Volatilidad del CAPEX upstream con las fluctuaciones del precio del petróleo
Las caídas del precio del petróleo desencadenan rutinariamente congelamientos del gasto en actualizaciones de medición, aunque una medición precisa mejoraría la rentabilidad. Los proveedores enfrentan carteras de pedidos irregulares, lo que complica la planificación de la producción y alarga los plazos de entrega durante las fases de recuperación. Los operadores extienden la vida útil de los dispositivos heredados más allá de los ciclos óptimos, aumentando el riesgo de desviación en la medición e incumplimiento normativo. La dinámica de auge y caída amortigua así la inversión sostenida en computadoras de flujo de próxima generación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por oferta: el dominio del hardware impulsa la base del mercado
El hardware capturó el 57,40% de los ingresos de 2025, ya que los contratos de transferencia de custodia aún estipulan dispositivos de medición certificados. Los medidores Coriolis de flujo másico, los sistemas ultrasónicos de tiempo de tránsito y los transmisores de presión diferencial anclan la metrología legal, cumpliendo los objetivos de precisión de API e ISO mejor que las soluciones únicamente de software. Los despliegues centrados en hardware siguen siendo el estándar en gasoductos midstream y descarga de GNL, donde la exposición contractual es mayor. Por el contrario, las plataformas de Software como Servicio registran una CAGR del 9,96%, respaldadas por precios de suscripción que trasladan el gasto del CAPEX al OPEX, al tiempo que desbloquean analíticas basadas en la nube. El software de licencia integrada abarca ambos mundos, combinando el procesamiento a bordo con rutinas ciberseguras en la nube para informes regulatorios. A medida que los modelos de IA migran hacia el borde, los límites entre hardware y software se difuminan, lo que lleva a los integradores a lanzar paquetes unificados que combinan electrónica robustecida con motores de analíticas continuamente actualizados.
La creciente penetración del Software como Servicio no erosiona la centralidad de los dispositivos certificados. En cambio, los operadores implementan paneles de control de Software como Servicio sobre los medidores existentes para mejorar los diagnósticos de rendimiento y automatizar los archivos de cumplimiento. El mercado de computadoras de flujo para petróleo y gas avanza, por lo tanto, en dos vías paralelas: el hardware sigue siendo indispensable para la precisión de custodia, mientras que el Software como Servicio amplía los conocimientos basados en datos a nivel empresarial.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por principio de medición: el liderazgo Coriolis enfrenta el desafío ultrasónico
Coriolis comandó una participación del 33,40% del tamaño del mercado de computadoras de flujo para petróleo y gas en 2025, ya que su lectura directa de flujo másico es inmune a las variaciones de presión y temperatura. El condensado de esquisto de alta densidad y las corrientes multifásicas intensifican la demanda de medidores Coriolis que mantienen una precisión de ±0,1% sin separación de fases. Sin embargo, la tecnología ultrasónica avanza rápidamente con una CAGR del 9,21%. Los paquetes ultrasónicos de medidor dual permiten redundancia que supera las verificaciones del probador, reduciendo el mantenimiento y manteniendo la precisión en gasoductos de gas húmedo. Las variantes de abrazadera simplifican las modernizaciones al eliminar la perturbación del lado del proceso, una ventaja decisiva en las conexiones costa afuera donde los costos de tiempo de inactividad se elevan.
Los medidores de presión diferencial persisten en sitios de bajo valor donde el presupuesto prima sobre la máxima precisión. Las unidades de turbina y desplazamiento positivo aún pueblan las instalaciones heredadas, pero continúan cediendo terreno a medida que los cálculos del costo total de propiedad favorecen los diagnósticos digitales y menos partes móviles. Con los diagnósticos ahora como estándar, los proveedores de equipos ultrasónicos señalan el ensuciamiento temprano o el arrastre de líquidos, garantizando que se cumplan los objetivos regulatorios a pesar de las condiciones dinámicas del proceso.
Por aplicación: la transferencia de custodia midstream establece la línea de base comercial
Los servicios de gasoductos midstream y transferencia de custodia generaron el 39,10% de los ingresos de 2025, subrayando su papel central en la liquidación contractual y el cumplimiento normativo dentro del mercado de computadoras de flujo para petróleo y gas. Los estrictos umbrales de precisión de ±0,1% obligan a los operadores a desplegar computadoras de flujo premium con medidores Coriolis acreditados o medidores ultrasónicos duales para cada traspaso fiscal [ifsolutions.com]. Los volúmenes medidos determinan las facturas de regalías, tarifas e impuestos, por lo que incluso una ligera desviación se traduce en una exposición financiera considerable. A medida que se expande la infraestructura de GNL y GNL flotante, los operadores adoptan medidores con clasificación criogénica y computadoras inteligentes que compensan las variaciones de temperatura mientras transmiten datos cifrados a los sistemas de planificación de recursos empresariales. Las rutinas de autovalidación continua integradas en las unidades modernas ahora reducen la frecuencia del lazo de prueba, ayudando a las empresas midstream a reducir los presupuestos de mantenimiento sin sacrificar la precisión.
Las operaciones de GNL y GNL flotante constituyen el nicho de más rápido crecimiento, registrando una CAGR del 11,08% hasta 2031, a medida que Asia-Pacífico y África ponen en servicio nuevos activos de licuefacción y regasificación [offshore-mag.com]. Estas instalaciones exigen computadoras capaces de gestionar cambios rápidos de producto y flujos comerciales bidireccionales. Las aplicaciones de plataformas de pozos upstream siguen siendo una fuente constante de demanda, ya que los yacimientos no convencionales dependen del monitoreo del flujo de retorno en tiempo real para optimizar la configuración del estrangulador y los programas de elevación artificial. Las refinerías downstream aplican computadoras multivariables para conciliar los datos de balance de unidades con los medidores de custodia en los puntos de carga en rack, ajustando los programas de control de pérdidas. Las redes de captura de carbono añaden una nueva capa de oportunidad, ya que las corrientes de CO₂ capturado requieren verificación antes de la monetización de créditos fiscales, impulsando a las computadoras hacia un servicio de cumplimiento emergente.
Por conectividad/protocolo: Ethernet y MQTT impulsan la convergencia digital
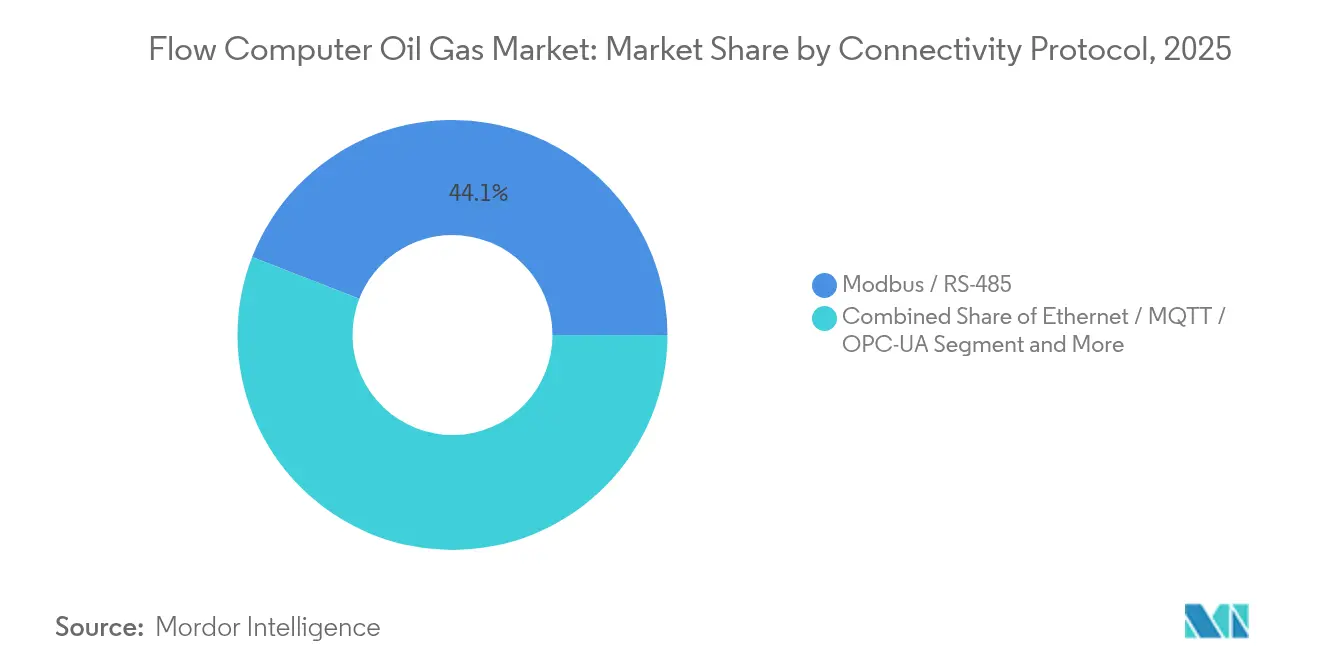
Los enlaces heredados Modbus-RTU y RS-485 todavía dominan los activos de campo marrón, aunque su participación disminuye anualmente a medida que los operadores modernizan los canales de datos para ejecutar analíticas más ricas. Los nuevos proyectos especifican OPC-UA o MQTT basados en Ethernet para transmitir datos de alta resolución directamente a historiadores en la nube, permitiendo la conciliación a nivel de microsegundos en múltiples puntos de transferencia de custodia. Un mayor ancho de banda respalda los modelos de IA alojados en el borde que detectan transitorios o fugas en tiempo real, reemplazando la tendencia manual diaria. El cifrado y la autenticación basada en certificados mitigan el riesgo cibernético, al tiempo que satisfacen las directrices de la norma IEC 62443, un requisito previo cada vez mayor para los aseguradores y reguladores.
Las redes inalámbricas ISA-100, Wi-Fi 6 y las emergentes redes privadas 5G desbloquean la flexibilidad de instalación donde tender cables es inseguro o antieconómico, como en parques de tanques o bastidores temporales de medición de quemas. Los transmisores alimentados por batería duran cinco años gracias al silicio de bajo consumo energético y el firmware de suspensión adaptativa, reduciendo las llamadas de mantenimiento. Los proveedores ahora incluyen tarjetas de red dual —cableada más inalámbrica— para que una interrupción en un medio no interrumpa los flujos de datos de calidad de custodia. A medida que la convergencia OT-IT se acelera, algunos operadores introducen datos de flujo sin procesar directamente en entornos SAP o Azure para la facturación automatizada y la contabilidad de carbono. El resultado neto es un panorama de comunicaciones que pasa de bucles serie con ancho de banda limitado a tejidos resilientes de alto rendimiento que garantizan el futuro de las inversiones en medición y mantienen el avance del mercado de computadoras de flujo para petróleo y gas.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por entorno de implementación: la escala terrestre se encuentra con la complejidad costa afuera
Los activos terrestres retuvieron el 62,35% de las ventas de 2025, ya que las instalaciones de superficie son más fáciles de acceder, integrar y dar servicio, especialmente en las prolíficas cuencas de esquisto de América del Norte. Las cadenas de suministro maduras, la abundante mano de obra técnica y los menores costos de instalación favorecen el despliegue masivo de plataformas de computadoras de flujo estandarizadas. Las unidades preparadas para el borde con respaldo solar y radios de bajo consumo ahora cubren almohadillas remotas, reduciendo las visitas de campo al retransmitir diagnósticos a centros de soporte centralizados. Mientras tanto, los reguladores nacionales están intensificando las auditorías de metano a nivel del suelo, impulsando a los operadores a actualizar los medidores heredados a plataformas habilitadas por IA que generan automáticamente archivos de cumplimiento para su presentación ante los organismos ambientales.
La producción costa afuera, incluidas las instalaciones fijas y flotantes, está creciendo a una CAGR del 8,31% a medida que avanzan los proyectos de aguas profundas en Brasil, Guyana y África Occidental. Las restricciones de espacio y peso impulsan la demanda de computadoras compactas con alta disponibilidad media entre fallos, que ejecutan esquemas de medidor ultrasónico dual y transmiten datos cifrados a través de fibra submarina. Los requisitos de entornos adversos —ATEX, IECEx y SIL-2/3— elevan los costos de cambio, otorgando a los proveedores establecidos una ventaja competitiva. Los campos de conexión submarina especifican cada vez más conectores de acoplamiento húmedo y carcasas de alta presión clasificadas por encima de 15.000 psi, permitiendo que las computadoras de flujo permanezcan en el lecho marino durante décadas sin necesidad de recuperación. Dado que el tiempo de inactividad costa afuera puede alcanzar USD 2 millones por día, las analíticas de mantenimiento predictivo integradas en las unidades más nuevas ofrecen un rápido retorno de la inversión al señalar la deriva del sensor antes de que interrumpa la producción.
Análisis geográfico
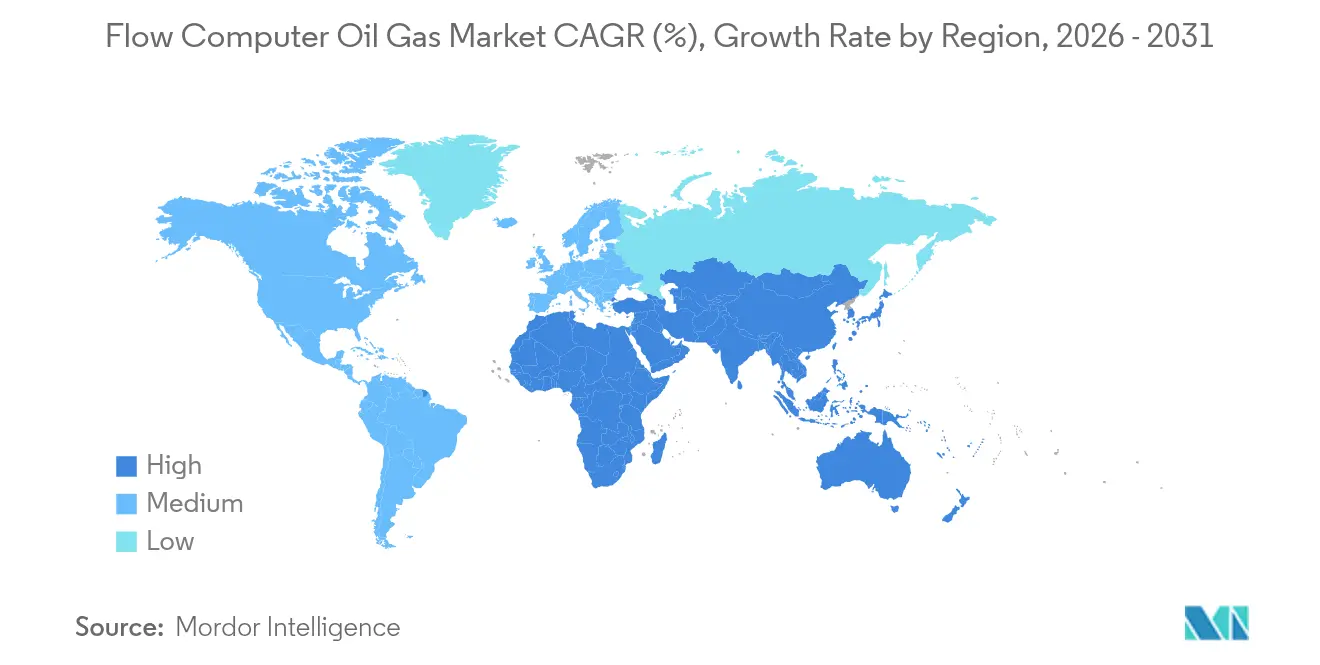
América del Norte contribuyó con el 40,60% de los ingresos de 2025, respaldada por la prolífica producción de esquisto y las obligaciones inmediatas de cumplimiento derivadas de las normas de metano de la Agencia de Protección Ambiental y los objetivos de captura de quema de la Oficina de Gestión de Tierras. Los operadores ahora integran computadoras de flujo habilitadas por IA para generar informes regulatorios automáticos y evitar sanciones por incumplimiento. A pesar de un sólido ecosistema tecnológico, la región enfrenta una creciente brecha de habilidades en metrología a medida que los técnicos experimentados se jubilan más rápido de lo que se forman sus reemplazos, creando cuellos de botella en el servicio.
Asia-Pacífico es la región de más rápido crecimiento con una CAGR del 9,34%, impulsada por una oleada de terminales de GNL en funcionamiento y despliegues de producción flotante que requieren sistemas avanzados de transferencia de custodia. Los programas de transformación digital en marcha en India, China y el Sudeste Asiático estimulan aún más la demanda de computadoras de flujo preparadas para el borde, a menudo combinadas con Software como Servicio de mantenimiento predictivo para compensar la escasa experiencia in situ. Los ambiciosos planes de captura, utilización y almacenamiento de carbono añaden requisitos de medición adicionales, posicionando a los proveedores con computadoras de flujo capaces de manejar CO₂ para oportunidades de crecimiento extraordinario.
Europa y Oriente Medio exhiben ciclos de reemplazo constantes impulsados por regulaciones. Los operadores europeos modernizan los activos para satisfacer las directivas de emisiones de metano cada vez más estrictas, favoreciendo soluciones integradas de medición y analíticas que agilizan la contabilidad de carbono. Las empresas nacionales de petróleo de Oriente Medio canalizan la inversión hacia la recuperación mejorada de petróleo y el procesamiento de gas ácido, lo que requiere computadoras de flujo robustas tolerantes al H₂S y a las altas fracciones de CO₂. África sigue siendo incipiente pero prometedora, con proyectos de unidades de producción, almacenamiento y descarga flotantes costa afuera en Ghana y Namibia que requieren paquetes de medición compactos y de alta fiabilidad, a pesar de la complejidad de la cadena de suministro.

Panorama regulatorio
Las computadoras de flujo utilizadas en servicios fiscales, de asignación y de transferencia de custodia se rigen por una combinación de normas de desempeño de emisiones y regímenes de conformidad de medición que determinan los requisitos de especificación, verificación y auditabilidad. En Estados Unidos, las normas de desempeño del sector de petróleo y gas natural de la EPA siguen siendo un factor central de cumplimiento para los sistemas de medición y documentación. La EPA emitió una medida en diciembre de 2025 que extiende ciertos plazos, incluida la ausencia de un cronograma de inspección de emisiones identificable, hasta el 22 de enero de 2027, y publicó una norma final adicional en 2026 para ajustar aspectos de las normas de desempeño. Estas medidas normativas refuerzan la demanda de sistemas de medición que puedan respaldar informes más frecuentes y trazables, además de una identificación más rápida de anomalías en equipos upstream, midstream y asociados.
En el aspecto de medición, las implementaciones de transferencia de custodia suelen alinearse con normas y directrices reconocidas internacionalmente que definen cómo las computadoras de flujo realizan la conversión, el diagnóstico y la verificación. La norma BS EN 12405-3:2015 especifica los requisitos de desempeño y prueba para computadoras de flujo como dispositivos de conversión de volumen de alta precisión para gases combustibles, mientras que normas más recientes de infraestructura de gas europeas, como SS-EN 1776:2025, incorporan consideraciones para composiciones de gas cambiantes, incluidas mezclas de hidrógeno y el manejo de CO2 asociado con casos de uso de medición para CCUS. Los requisitos costa afuera también endurecieron la alineación operativa: la BSEE emitió una norma final en junio de 2026 que abarca operaciones de petróleo, gas y azufre en la plataforma continental exterior de EE. UU., vigente a partir del 10 de agosto de 2026, e incorporó por referencia normas actualizadas de la industria para la medición de producción. Como resultado, mantener configuraciones de medición certificadas y un control de cambios documentado en activos costa afuera se ha vuelto más importante.
Análisis de la cadena de valor
La cadena de valor de las computadoras de flujo para petróleo y gas abarca (1) componentes electrónicos centrales e informática industrial (microcontroladores, E/S, conversión de señales), (2) sensores y paquetes de medición (Coriolis, ultrasónicos, de presión diferencial y transmisores asociados), (3) hardware de computadoras de flujo y software embebido, (4) integración de sistemas en arquitecturas PLC/DCS/SCADA y de ciberseguridad, y (5) puesta en marcha, calibración, verificación y servicios de ciclo de vida. Las grandes empresas de automatización globales, incluidas ABB, Honeywell, Emerson, Schneider Electric y Yokogawa, participan en múltiples etapas al combinar computadoras de flujo con pilas más amplias de control, históricos e informes. Los especialistas e integradores también cubren brechas en la ingeniería de skids, el cumplimiento en áreas peligrosas y las pruebas de aceptación en sitio.
Los servicios de puesta en marcha y cumplimiento son un cuello de botella constante, particularmente en los tramos de medidores de transferencia de custodia, donde la preparación para calibración y comprobación puede retrasar el arranque. La práctica de la industria ha ampliado el uso de calibración de carretes sustitutos en laboratorios acreditados para reducir la exposición al cronograma cuando los carretes de medición específicos del sitio no están listos, lo que ayuda a desacoplar la verificación de ruta crítica de las restricciones de fabricación y campo. En el lado de la oferta, la presión de los plazos de entrega de 2025-2026 para semiconductores y componentes de instrumentación especializados ha influido en la contratación y la secuenciación de proyectos, empujando a operadores y EPC hacia la compra por acuerdos marco, estrategias de inventario y una coordinación más sólida con los integradores para mantener alineados los paquetes de medición, el firmware y la documentación de pruebas durante la entrega e instalación.
Panorama competitivo
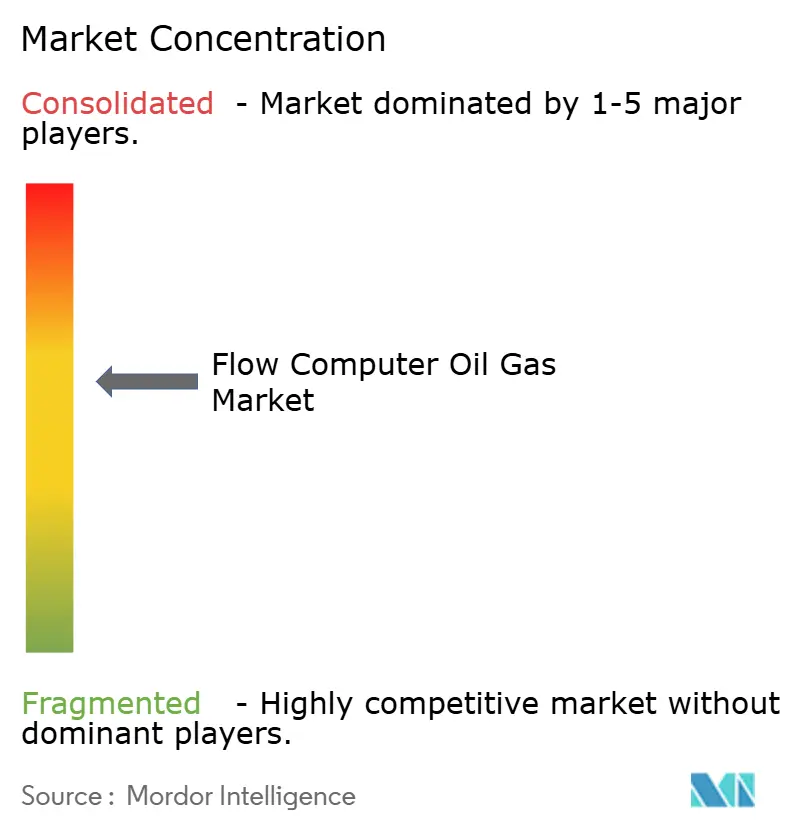
La competencia es moderada, con los grandes grupos de automatización que utilizan carteras amplias y cobertura de servicios global para erosionar la cuota de los especialistas de nicho. ABB, Schneider Electric, Honeywell y Emerson integran computadoras de flujo dentro de suites más amplias de sistemas de control distribuido y SCADA, vendiendo plataformas integrales en lugar de equipos independientes. El Asistente de Operaciones Experion de Honeywell aplica IA a la racionalización de alarmas, mientras que el SCADA nativo en la nube de Emerson permite la calibración remota y las actualizaciones de firmware ciberseguras.
Las fusiones y adquisiciones siguen siendo activas: Baker Hughes desinvirtió su marca Panametrics a Crane Company por USD 1,15 mil millones, agudizando el enfoque de Baker Hughes en equipos de descarbonización; TechnipFMC salió de las soluciones de medición mediante una venta de USD 205 millones a One Equity Partners, y Emerson escindió su línea de medición de flujo Daniel a Turnspire Capital Partners para enfatizar los activos ricos en software. Las empresas más pequeñas se diferencian mediante capas de software especializadas que abordan el endurecimiento de la ciberseguridad, las calibraciones preparadas para hidrógeno o la documentación de cumplimiento automatizada. La industria de computadoras de flujo para petróleo y gas evolucionará, por lo tanto, en torno a plataformas integradas, diagnósticos vinculados a la nube y nichos de Software como Servicio específicos del dominio, en lugar de hardware básico únicamente.
Líderes de la industria de computadoras de flujo para petróleo y gas
Emerson Electric Co.
Honeywell International Inc.
ABB Ltd.
Schneider Electric SE
Yokogawa Electric Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un importante espacio en blanco se encuentra en la intersección entre una supervisión más estricta del desempeño de emisiones y la necesidad de datos de medición listos para auditoría y casi en tiempo real que puedan conciliarse entre sistemas SCADA, sistemas de transferencia de custodia y flujos de trabajo de informes ambientales. Los programas de cumplimiento vinculados a las normas de calidad del aire para petróleo y gas, incluidas las medidas de la EPA en 2025-2026, aumentan el valor de las implementaciones de computadoras de flujo que combinan medición certificada, transmisión segura de datos y registro automatizado. Esto es especialmente relevante a medida que los operadores se alejan de las verificaciones manuales periódicas hacia el monitoreo continuo. Las normas y los regímenes de conformidad también generan un impulso de actualización: marcos de transferencia de custodia como el API 21.1 (Medición Electrónica de Gas) y programas de verificación como el S-G-05 de Measurement Canada elevan la importancia de las prácticas de instalación, la preparación para revalidación y el control de configuración. Esta combinación favorece a los proveedores e integradores que pueden ofrecer paquetes de medición y software completos y documentados.
Las hojas de ruta de los operadores hacia operaciones más autónomas también abren la demanda de computadoras de flujo preparadas para el borde (edge) que actúen como nodos de control y análisis en tiempo real en lugar de simples calculadoras pasivas. En junio de 2026, SLB lanzó Intelligent Production Studio para habilitar un entorno de pozo autónomo que gestiona el flujo trifásico real en múltiples corrientes de pozo, lo que señala una integración continua de equipos de producción, software e inteligencia operativa, donde los datos de flujo de alta calidad son un insumo primario. En julio de 2026, Halliburton y Eni demostraron la automatización de plataformas en circuito cerrado y la perforación con presión controlada en un pozo en aguas profundas frente a la costa de Indonesia, utilizando tecnología de Halliburton, lo que refuerza el cambio más amplio hacia flujos de trabajo en circuito cerrado basados en sensores. Esto eleva los requisitos de protocolos resilientes (Ethernet/OPC-UA/MQTT), fortalecimiento de la ciberseguridad y una integración estrecha entre medición, control y aplicaciones empresariales en las cadenas de valor upstream, midstream y de GNL.
Desarrollos recientes del sector
- Julio de 2026: Emerson lanzó una nueva generación de medidores de flujo ultrasónicos portátiles, ampliando su cartera de medición no intrusiva para aplicaciones que requieren despliegue y verificación rápidos. La renovación del producto respalda los flujos de trabajo de mantenimiento y puesta en marcha, donde la medición temporal y la validación reducen el tiempo de inactividad y refuerzan la confianza en la integridad de la medición junto con los sistemas permanentes de transferencia de custodia.
- Junio de 2026: Ex-i Flow Measurement presentó la computadora de flujo Sfc3000 para la medición de hidrocarburos y gas, posicionándola para casos de uso globales de transferencia de custodia y medición relacionada. La plataforma también destaca la capacidad de monitoreo de emisiones de CO2 y de medición para captura y almacenamiento de carbono, lo que refleja los crecientes requisitos de combinar la medición tradicional de grado de facturación con la contabilidad de emisiones y CCUS.
- Enero de 2025: Emerson presentó el transmisor multifásico Roxar 5726 como una mejora integrada para el medidor de flujo multifásico Roxar 2600, consolidando funciones de electrónica de campo y computadora de flujo previamente separadas. La integración reduce la complejidad del sistema y el esfuerzo de instalación para la medición multifásica upstream, mientras mejora la disponibilidad de datos para flujos de trabajo de optimización e informes.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por las computadoras de flujo utilizadas en operaciones de petróleo y gas para medir, calcular, registrar y ayudar a controlar la medición de flujo de líquidos y gases en entornos de campo e instalaciones.
Exclusiones del alcance: excluimos los sistemas PLC/SCADA de propósito general, los medidores de flujo independientes vendidos sin funcionalidad de computadora de flujo, y las obras civiles de instalación únicamente que no formen parte del suministro de la computadora de flujo.
Descripción general de la segmentación
- Por oferta
- Hardware
- Software como Servicio (Licencia Integrada)
- Por principio de medición
- Coriolis
- Ultrasónico
- Presión diferencial / Orificio
- Turbina y desplazamiento positivo
- Por aplicación
- Plataformas de pozos de producción upstream
- Gasoductos midstream y transferencia de custodia
- Refinación downstream y petroquímica
- Instalaciones de GNL y unidades de GNL flotante
- Por entorno de implementación
- Terrestre
- Costa afuera (fijo y flotante)
- Por conectividad / protocolo
- Modbus / RS-485
- Ethernet / MQTT / OPC-UA
- ISA-100 inalámbrico / Wi-Fi
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
El trabajo documental comienza construyendo el contexto operativo de la demanda de medición de petróleo y gas, y luego se reduce a los casos en que realmente se requieren computadoras de flujo. Nos basamos en indicadores públicos de energía y producción de fuentes como la U.S. Energy Information Administration (EIA) y la International Energy Agency, y también consultamos la U.S. Bureau of Labor Statistics para señales de inflación que afectan los costos de electrónica y proyectos.
Para mantener el alcance alineado con las prácticas de transferencia de custodia y medición, revisamos normas y directrices disponibles de organismos como API e ISO, y utilizamos publicaciones de seguridad y medio ambiente, como materiales de la EPA de EE. UU., para comprender los factores que impulsan la reducción de venteo y el monitoreo de emisiones. Se utilizaron informes anuales de empresas, presentaciones a inversores y prensa especializada creíble para detectar cambios en la combinación de productos (por ejemplo, hardware frente a licencias de software) y movimientos de canal. Cuando fue necesario, nuestros analistas también utilizaron suscripciones pagadas para datos financieros e inteligencia empresarial, bases de datos de patentes y datos de envíos de importación-exportación a nivel detallado para verificar las tendencias de la oferta. Las fuentes documentales específicas aquí mencionadas son solo ilustrativas, y se revisaron muchas otras fuentes públicas y de suscripción para la recopilación, verificación cruzada y aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para poner a prueba el conjunto de demanda y la lógica de precios detrás de las implementaciones típicas, especialmente en pozos upstream, tuberías midstream y transferencia de custodia, e instalaciones downstream de refinación y de tipo GNL. Hablamos con una combinación de proveedores de equipos, integradores de sistemas, partes interesadas vinculadas a EPC y usuarios finales para validar el momento de adopción, los ciclos de reemplazo y cómo se reconocen las suscripciones de software en las distintas regiones.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXOs): 12% | APAC: 45% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 36% | EMEA: 32% |
| Actores más pequeños: 14% | Gerentes: 52% | Américas: 23% |
Dimensionamiento y pronóstico de mercado
El dimensionamiento del mercado se construyó utilizando una lógica de arriba hacia abajo y de abajo hacia arriba, en la que la actividad de producción y la intensidad de la transferencia de custodia se mapearon primero por región, y luego se convirtieron en un conjunto de demanda direccionable de medición y computadoras de flujo. En la práctica, el modelo comienza con señales de rendimiento de petróleo y gas y la construcción de infraestructura activa, seguido de suposiciones sobre dónde se especifica típicamente el cómputo electrónico de flujo para el cumplimiento y la precisión de medición.
Para que el modelo fuera realista, utilizamos insumos como la actividad de proyectos upstream y midstream, las incorporaciones de tuberías y terminales, las expansiones de instalaciones de GNL, los ciclos típicos de reemplazo y renovación para skids de medición, y los rangos de precio de venta promedio por oferta (hardware y software). Se mantuvieron algunas verificaciones simples pero efectivas, incluida la división entre trabajos greenfield y brownfield, y el ritmo al que se están agregando el monitoreo remoto y los informes digitales a los puntos de medición. Una vez formada esta visión de arriba hacia abajo, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como el muestreo de señales conocidas de envíos y licitaciones, aplicando un ASP razonable multiplicado por volúmenes unitarios para casos de uso comunes, y luego ajustando por las brechas donde la contratación se agrupa a través de integradores.
Para el pronóstico, aplicamos un análisis de escenarios respaldado por opiniones de expertos sobre los ciclos de capex, el impulso regulatorio hacia la integridad de la medición y la velocidad de las actualizaciones digitales en las instalaciones de petróleo y gas. Cuando los insumos entraban en conflicto, mantuvimos suposiciones conservadoras y documentamos los factores impulsores para que los resultados finales puedan repetirse y actualizarse sin necesidad de conjuntos de datos propietarios de difícil acceso.
Validación de datos y ciclo de actualización
La validación se realiza comprobando si los valores modelados se mueven en línea con señales independientes, como la actividad upstream y midstream, las tendencias de aprobación de proyectos y la inflación de precios de la electrónica, y luego se investigan los valores atípicos antes de finalizar las cifras. Cuando aparecen variaciones, revisamos las suposiciones de unidades, reconsideramos la combinación de hardware frente a software, y volvemos a contactar a los entrevistados relevantes cuando un cambio es suficientemente grande como para alterar la visión anual.
Cada informe pasa por una revisión de analista en varios pasos para que las definiciones, los insumos y los cálculos se mantengan coherentes entre regiones y series temporales. Actualizamos el modelo anualmente, y se activan actualizaciones intermedias cuando cambios importantes en el capex de petróleo y gas, cambios de política o interrupciones de la oferta modifican de manera significativa el momento de los envíos o los precios. Justo antes de la entrega, se realiza una revisión final para garantizar que las conversiones de moneda más recientes y los supuestos clave sigan alineados con el entorno de mercado actual.
Tamaño del mercado de computadoras de flujo para petróleo y gas de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para las computadoras de flujo en petróleo y gas pueden parecer muy diferentes, incluso cuando el tema suena idéntico, porque el momento de actualización y los tratamientos de precios no son coherentes entre los distintos publicadores. Las diferencias también provienen de lo que se cuenta como ingresos de computadoras de flujo frente a elementos adyacentes de medición y automatización, y de si los valores se expresan en dólares corrientes o están efectivamente anclados a puntos de precio más antiguos.
La brecha suele ampliarse cuando una estimación utiliza una conversión de moneda de un solo año y un supuesto de ASP fijo, mientras que otra actualiza los precios hacia adelante utilizando la inflación y los cambios de combinación entre hardware y software. Un enfoque basado en actualizaciones periódicas también tiende a separar mejor los efectos del momento de los proyectos, ya que las grandes adjudicaciones de midstream y GNL pueden desplazar los ingresos entre años. Al revalidar los rangos de ASP y la proporción de hardware frente a software en cada ciclo de actualización, y aplicar un tratamiento de moneda coherente para el año indicado, Mordor Intelligence reduce la desviación que puede acumularse en los pronósticos de varios años.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,19 mil millones de USD (2025) | |
| Publicador global A | 0,66 mil millones de USD (2024) | Utiliza un año base anterior con un perímetro de ingresos más estrecho y una ventana de pronóstico más corta, y parece tratar los precios y la moneda en el año inicial en lugar de actualizar las suposiciones hacia el año indicado. |
| Publicador del sector B | 0,64 mil millones de USD (2023) | Ancla el mercado en un año base más antiguo y puede subestimar los ingresos de sistemas combinados canalizados a través de integradores, lo que puede reducir el total cuando el reconocimiento de hardware, software y servicios no está normalizado. |
En general, la tabla muestra que las decisiones de momento y alcance pueden desplazar la cifra más que la propia historia de crecimiento. Nuestro enfoque se mantiene trazable porque el conjunto de demanda, la progresión del ASP y el manejo específico de la moneda por año se verifican nuevamente en cada actualización, y luego se conciliaron con indicadores reales de actividad del sector de petróleo y gas antes de la publicación.


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de computadoras de flujo para petróleo y gas en 2031?
Se prevé que el mercado alcance USD 1,81 mil millones en 2031, con un crecimiento a una CAGR del 7,24%.
¿Qué región lidera actualmente el mercado de computadoras de flujo para petróleo y gas?
América del Norte lidera con el 40,60% de los ingresos de 2025 debido a su amplia infraestructura de esquisto y sus estrictas regulaciones de metano.
¿Qué segmento crece más rápido dentro del mercado de computadoras de flujo para petróleo y gas?
Las ofertas basadas en Software como Servicio se expanden a una CAGR del 9,96% a medida que los operadores se orientan hacia modelos de suscripción para analíticas y cumplimiento normativo.
¿Por qué los medidores de flujo ultrasónicos ganan terreno frente a la tecnología Coriolis?
Los medidores ultrasónicos ofrecen instalación no intrusiva, menor mantenimiento y redundancia integrada, impulsando una CAGR del 9,21% hasta 2031.
¿Cómo ayudan las computadoras de flujo habilitadas por IA a cumplir las nuevas regulaciones de metano?
Ofrecen detección de fugas en tiempo real con sensibilidades por debajo de 10 ppm y generan automáticamente los informes de cumplimiento requeridos por la norma de metano de la Agencia de Protección Ambiental de 2024.
¿Cuál es el principal desafío de ciberseguridad que enfrentan los nuevos despliegues de computadoras de flujo?
La integración de dispositivos modernos con redes SCADA heredadas que carecen de arquitectura de confianza cero eleva el riesgo de ransomware y violaciones de datos, retrasando los proyectos de actualización.
Última actualización de la página el:



