
Tamaño y Participación del Mercado de Sopladores Centrífugos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.96 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia Pacífico |
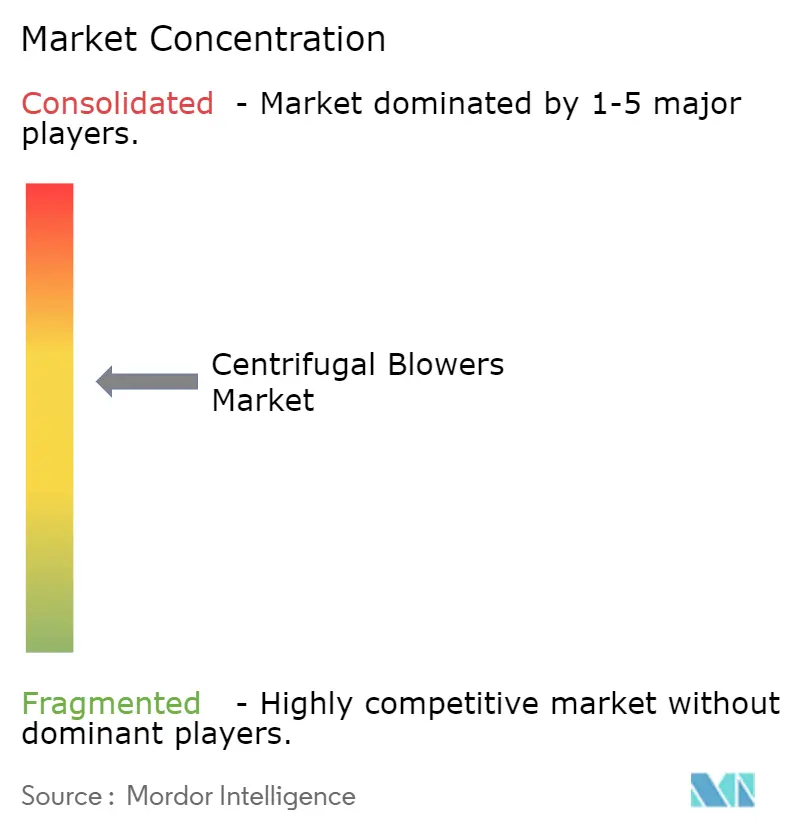
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sopladores Centrífugos por Mordor Intelligence
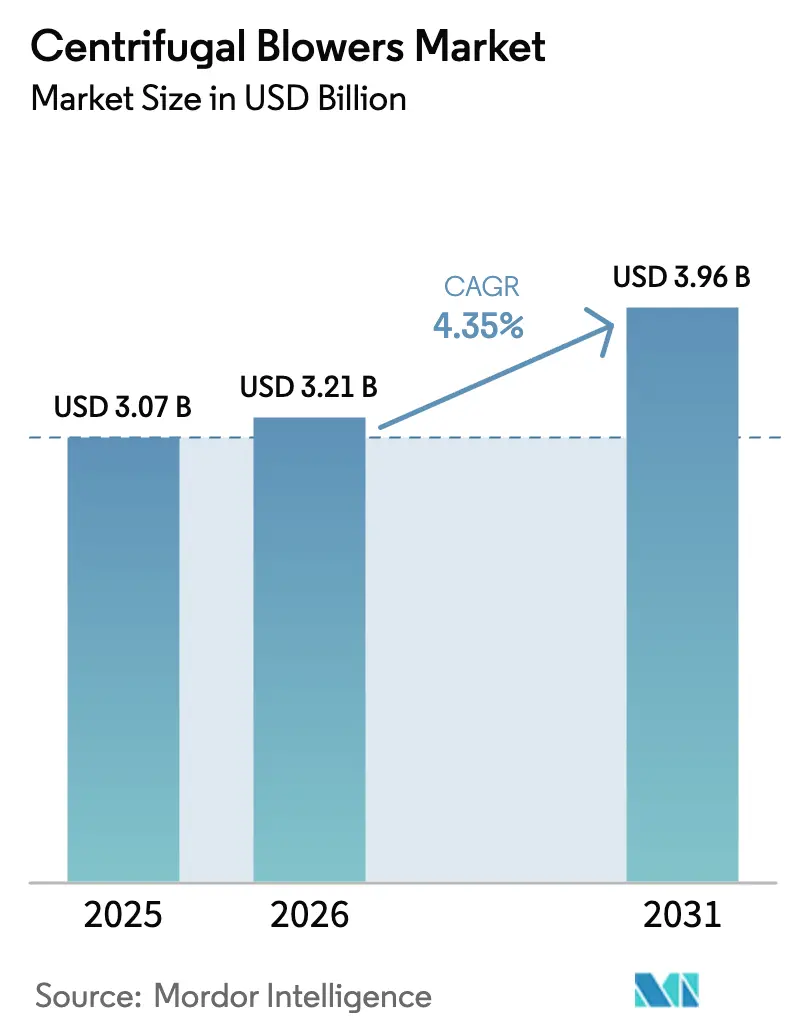
El tamaño del mercado de sopladores centrífugos en 2026 se estima en USD 3,21 mil millones, creciendo desde el valor de 2025 de USD 3,07 mil millones con proyecciones para 2031 que muestran USD 3,96 mil millones, creciendo a una CAGR del 4,35% durante 2026-2031. El gasto robusto en infraestructura de aguas residuales, proyectos de energía limpia y expansiones de capacidad petroquímica mantienen la demanda de equipos resiliente incluso cuando los usuarios finales enfrentan mandatos más estrictos de eficiencia energética. Los modelos de alta presión capturan pedidos premium donde la aireación precisa, el transporte neumático y la ventilación subterránea son de importancia crítica para la misión. La diferenciación tecnológica gira en torno a los rodamientos magnéticos, los accionamientos de velocidad variable integrados y el monitoreo digital de condiciones, todos los cuales reducen los costos operativos durante la vida útil y acortan los períodos de recuperación de la inversión. La consolidación del lado de la oferta, ejemplificada por la fusión de Chart Industries y Flowserve, está redefiniendo cómo se agrupan las carteras de servicios y las piezas de posventa, otorgando a los proveedores más grandes una ventaja de escala en las licitaciones globales.
Conclusiones Clave del Informe
- Por presión, las configuraciones de alta presión representaron el 42,35% de la participación del mercado de sopladores centrífugos en 2025 y crecen a una CAGR del 4,71% hasta 2031.
- Por etapa, las unidades multifásicas representaron el 36,62% de la participación del mercado de sopladores centrífugos en 2025, mientras que las máquinas turbo de alta velocidad registran la CAGR más rápida del 5,28%.
- Por tipo de accionamiento, los sistemas de accionamiento directo lideraron con una participación del 51,05% en 2025; los paquetes VSD integrados registran una CAGR del 5,53% hasta 2031.
- Por uso final, el tratamiento de agua y aguas residuales capturó el 27,12% del tamaño del mercado de sopladores centrífugos en 2025 y avanza a una CAGR del 4,58%.
- Por geografía, Asia-Pacífico dominó con una participación del 47,55% del tamaño del mercado en 2025 y se expande a una CAGR del 4,47% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Sopladores Centrífugos
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de eficiencia energética y modernizaciones | +1.2% | Global - adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de la capacidad global de tratamiento de aguas residuales | +0.9% | Global - actividad principal en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la capacidad química y petroquímica en Asia-Pacífico | +0.8% | Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de mezcla de biogás e hidrógeno | +0.6% | Global - ganancias tempranas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Paquetes de sopladores IIoT integrados por el fabricante de equipos originales | +0.4% | Global - liderado por mercados desarrollados | Corto plazo (≤ 2 años) |
| Incentivos urbanos de climatización de bajo ruido | +0.3% | América del Norte y la UE, con expansión hacia Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de eficiencia energética y modernizaciones
Las normas del Título 20 de California que entraron en vigor en abril de 2024 establecen un umbral del Índice de Energía de Ventiladores de 1,00, lo que lleva a los propietarios industriales a reemplazar los ventiladores convencionales por paquetes centrífugos de velocidad variable. Con Edison paga hasta USD 1 millón por cuenta cada año para mejoras de climatización calificadas, comprimiendo aún más los períodos de recuperación de la inversión. Aunque el Departamento de Energía de los Estados Unidos retiró una norma federal en enero de 2025, los códigos estatales y los requisitos de Ecodiseño de la UE continúan impulsando a los operadores globales hacia combinaciones de impulsores y motores de alta eficiencia. Los proveedores con accionamientos integrados en fábrica y análisis predictivos ganan licitaciones porque los propietarios quieren documentación de rendimiento e informes de cumplimiento remoto. Estos movimientos contribuyen al crecimiento proyectado del mercado de sopladores centrífugos.
Expansión de la capacidad global de tratamiento de aguas residuales
Solo el 58% de los 268 mil millones de m³ de aguas residuales del mundo recibieron tratamiento seguro en 2022, lo que crea una agenda urgente de construcción. La planta de South Bay está duplicando su capacidad a 50 millones de galones por día bajo un programa de USD 600 millones que especifica sopladores de aireación de alta eficiencia sin aceite. Las asignaciones del Fondo Rotatorio de Agua Limpia de los Estados Unidos alcanzaron USD 851,2 millones en el año fiscal 2024, mientras que el Fondo Rotatorio de Agua Potable proporcionó USD 494,4 millones, financiando cientos de licitaciones municipales. Los turbocompresores HST de Sulzer mostraron un ahorro energético del 34% en una planta en Derby, en el Reino Unido, demostrando por qué las empresas de servicios públicos optan por modernizar en lugar de reparar los sopladores de raíces obsoletos. El crecimiento de la capacidad combinado con los objetivos de reducción de energía añade 0,9 puntos porcentuales a la curva de crecimiento del mercado.
Expansión de la capacidad química y petroquímica en Asia-Pacífico
India planea elevar la producción petroquímica a USD 300 mil millones para 2025 y aumentar la capacidad de 29,62 millones de toneladas a 46 millones de toneladas para 2030 bajo un estímulo de INR 10 lakh crore. Los grandes operadores de Oriente Medio persiguen la integración aguas abajo e invierten en empresas conjuntas chinas, redirigiendo el capital de la gasolina hacia los productos químicos especiales. La hoja de ruta de Malasia para 2030 busca el estatus de centro de productos químicos especiales, sosteniendo la demanda de sopladores resistentes a la corrosión en líneas de recuperación de solventes, regeneración de catalizadores y transporte neumático. Los nuevos crackers, refinerías y complejos de fertilizantes aseguran contratos de servicio plurianuales, impulsando los pedidos de equipos regionales y contribuyendo a las proyecciones de CAGR.
Demanda de mezcla de biogás e hidrógeno
La hoja de ruta del hidrógeno de los Estados Unidos tiene como objetivo de 7 a 9 millones de toneladas por año de hidrógeno limpio para 2030, mientras que Europa apunta a 34 millones de toneladas para 2040, y los electrolizadores y reformadores requieren sopladores sin aceite y compatibles con hidrógeno que manejen gas de baja densidad sin riesgos de destellos de llama.[1]Departamento de Energía de los Estados Unidos, "Vías hacia el Despegue Comercial: Hidrógeno Limpio," climateprogramportal.org, Hydrogen Europe, "Informe de Vías de Producción de Hidrógeno Limpio 2024," hydrogeneurope.eu Las plantas de biogás mezclan hidrógeno para mejorar el metano, creando entornos corrosivos de H₂S que favorecen los interiores de acero inoxidable dúplex o Hastelloy. Los primeros adoptantes en los clusters lecheros de California y los centros de biometano de Alemania muestran el rendimiento en campo, contribuyendo a la previsión de expansión del mercado de sopladores centrífugos.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto costo de capital y mantenimiento de las unidades turbo | -0.7% | Global - más pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Competencia de tipos alternativos de sopladores | -0.5% | Global - varía según la aplicación | Corto plazo (≤ 2 años) |
| Volatilidad del precio de las aleaciones críticas | -0.4% | Global - cadena de suministro concentrada en regiones selectas | Corto plazo (≤ 2 años) |
| Escasez de técnicos en rodamientos magnéticos | -0.3% | Global - aguda en mercados en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de capital y mantenimiento de los sopladores turbo de alta velocidad
Los modelos turbo con rodamientos magnéticos tienen un precio de lista muy superior al de las alternativas multifásicas o de tornillo rotativo. La actualización del primer trimestre de 2025 de Atlas Copco mostró debilidad en los pedidos de compresores grandes donde la presión presupuestaria es aguda.[2]Atlas Copco AB, "Informe Trimestral T1 2025," atlascopcogroup.comEl soporte en campo para rotores de alta velocidad requiere equipos de diagnóstico especializados de los que carecen muchos socios regionales de fabricantes de equipos originales. La revisión sectorial de KPMG cita múltiplos EV/EBITDA 2024E de 15,6× para activos de flujo de proceso, una prima que eventualmente se traslada a los costos del usuario final. Este obstáculo de costos impacta negativamente en el mercado de sopladores centrífugos.
Competencia de tecnologías alternativas de sopladores
Los diseños de desplazamiento positivo y tornillo rotativo ahora cubren ventanas de flujo-presión que antes estaban dominadas por los impulsores centrífugos. El Delta Hybrid 2.0 de Aerzen apunta a 8-15 psig con alta eficiencia, desafiando la posición dominante de los centrífugos en la aireación municipal. La línea de tornillo sin aceite ZS de Atlas Copco impulsa el tiempo de funcionamiento sin mantenimiento hacia plantas de alimentos que anteriormente especificaban etapas centrífugas. La superposición tecnológica erosiona la diferenciación, recortando el potencial de crecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Presión: Prima sostenida para aplicaciones de alta presión
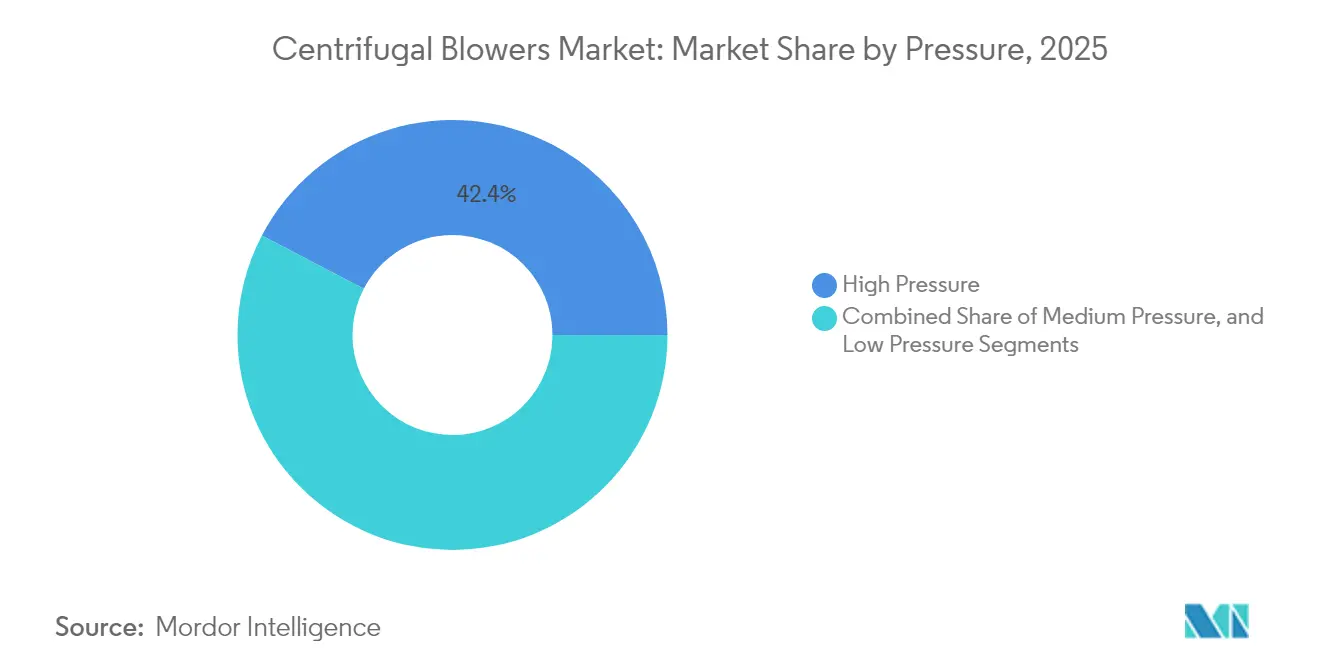
Las máquinas de alta presión representaron el 42,35% de la participación del mercado de sopladores centrífugos en 2025 y se prevé que crezcan un 4,71% anual hasta 2031. Las plantas que manejan transporte neumático, regeneración de catalizadores y ventilación subterránea priorizan la estabilidad de presión, lo que sustenta márgenes más altos en carcasas de acero dúplex e impulsores mecanizados con precisión. Los operadores mineros, incluidos los clientes de Epiroc, añaden automatización que depende de un flujo de aire estable para eliminar el polvo y las bolsas de metano.
El tamaño del mercado de sopladores centrífugos para las unidades de presión media sigue siendo considerable, ya que la fabricación general, los hornos de cemento y las calderas de biomasa requieren un flujo de aire confiable sin niveles de presión extremos. Los modelos de baja presión continúan sirviendo a la climatización y al aire de combustión simple, pero enfrentan pérdidas por modernización a medida que los propietarios adoptan diseños axiales de alta eficiencia. Los proyectos listos para hidrógeno y biogás aceleran la demanda de sopladores de acero inoxidable o aleación de níquel de alta presión que resisten el fragilizamiento, mejorando la combinación de ingresos incluso cuando los volúmenes se desplazan entre las clases de presión.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Etapa/Configuración: La fiabilidad multifásica se encuentra con el impulso turbo
Las configuraciones multifásicas representaron el 36,62% del tamaño del mercado de sopladores centrífugos en 2025 al ofrecer un rendimiento robusto y una revisión sencilla. Los operadores aprecian las velocidades de rotación por debajo de 4.000 rpm que permiten el equilibrado en campo y los cambios de rodamientos sencillos. Sin embargo, los paquetes turbo de alta velocidad están ganando terreno a una CAGR del 5,28% gracias a que los impulsores con rodamientos magnéticos encuentran aplicación en usos finales de alta precisión. Las plantas de aguas residuales a escala de servicios públicos adoptan estas unidades sin aceite para reducir las facturas de energía y evitar la eliminación de aceite lubricante.
Las ruedas monofásicas en voladizo todavía dominan los trabajos de climatización de baja presión, mientras que los modelos con engranajes integrales son preferidos donde el espacio en el suelo es reducido y la presión de descarga se sitúa entre las capacidades multifásicas y turbo. Los fabricantes de equipos originales integran sensores en la nube en todas las configuraciones, lo que permite comparaciones de tiempo de funcionamiento que guían a los compradores hacia la curva óptima de costo del ciclo de vida. A medida que los análisis predictivos cuantifican los ahorros, se espera que la participación del mercado de sopladores centrífugos se incline gradualmente hacia los diseños turbo que mantienen las garantías de rendimiento.
Por Tipo de Accionamiento: El accionamiento directo estabiliza la base; el VSD gana velocidad
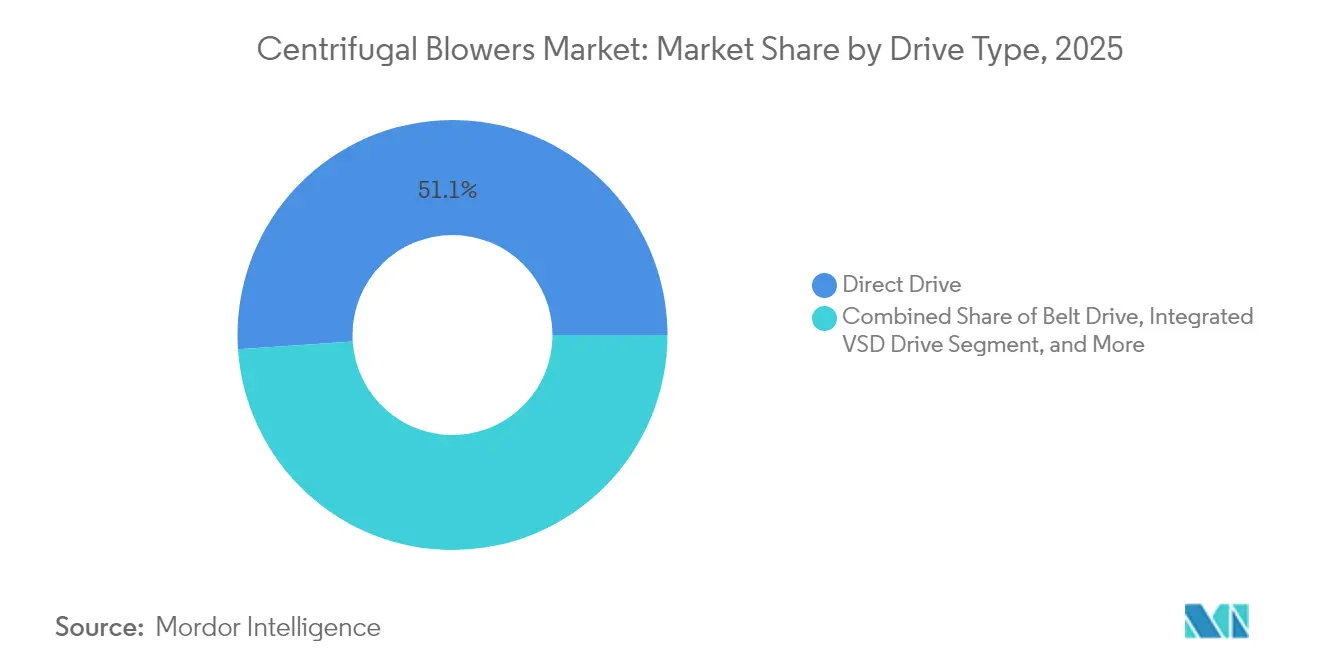
Los motores de acoplamiento directo representaron el 51,05% de la participación del mercado de sopladores centrífugos en 2025 debido a su simplicidad, limitados problemas de alineación y la amplia familiaridad de los técnicos. Los accionamientos por correa sobreviven en plantas de campo marrón donde la geometría del eje no puede acomodar el acoplamiento directo. Los paquetes VSD integrados crecen a una CAGR del 5,53% porque las empresas de servicios públicos recompensan la capacidad de respuesta a la demanda y porque las normas del Título 20 endurecen la eficiencia de los ventiladores a carga parcial. El firmware moderno de VSD admite el filtrado de armónicos y el diagnóstico remoto de fallos, reduciendo el tiempo de inactividad.
Los accionamientos con rodamientos magnéticos ocupan la frontera, eliminando los sellos de aceite y permitiendo velocidades de punta más altas. Las plantas de alimentos, farmacéuticas y de fabricación de semiconductores citan el flujo de aire libre de contaminación como el impulsor para la adopción temprana. A medida que más centros de servicio invierten en equilibradoras de rodamientos magnéticos, la participación del mercado de sopladores centrífugos para estos accionamientos premium debería ampliarse, especialmente en los módulos de producción de hidrógeno y los digestores de biogás que valoran el rendimiento sin aceite.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El tratamiento de agua ancla una demanda diversificada
Las instalaciones de agua y aguas residuales representaron el 27,12% de la participación del mercado de sopladores centrífugos en 2025 y avanzan un 4,58% por año hasta 2031. La eliminación biológica de nutrientes y los permisos de efluentes más estrictos obligan a los municipios a modernizar la capacidad de aireación. La expansión de USD 600 millones de South Bay duplica el volumen diario, añadiendo sopladores de alta eficiencia con garantías de transferencia de oxígeno.
Los productos químicos y petroquímicos ocupan el segundo lugar a medida que India, China y Oriente Medio ponen en marcha nuevos crackers y líneas de fertilizantes. La minería, el cemento y el acero contribuyen con una base estable, aunque el calendario de los pedidos sigue las oscilaciones de los precios de las materias primas. Los edificios comerciales aprovechan los incentivos de Con Edison para modernizar los ventiladores, mientras que los procesadores de alimentos y bebidas especifican etapas sin aceite para evitar la contaminación del producto. Esta diversidad amortigua el mercado de sopladores centrífugos frente a las recesiones en cualquier sector individual y permite a los fabricantes de equipos originales equilibrar la capacidad entre las líneas de productos.
Análisis Geográfico
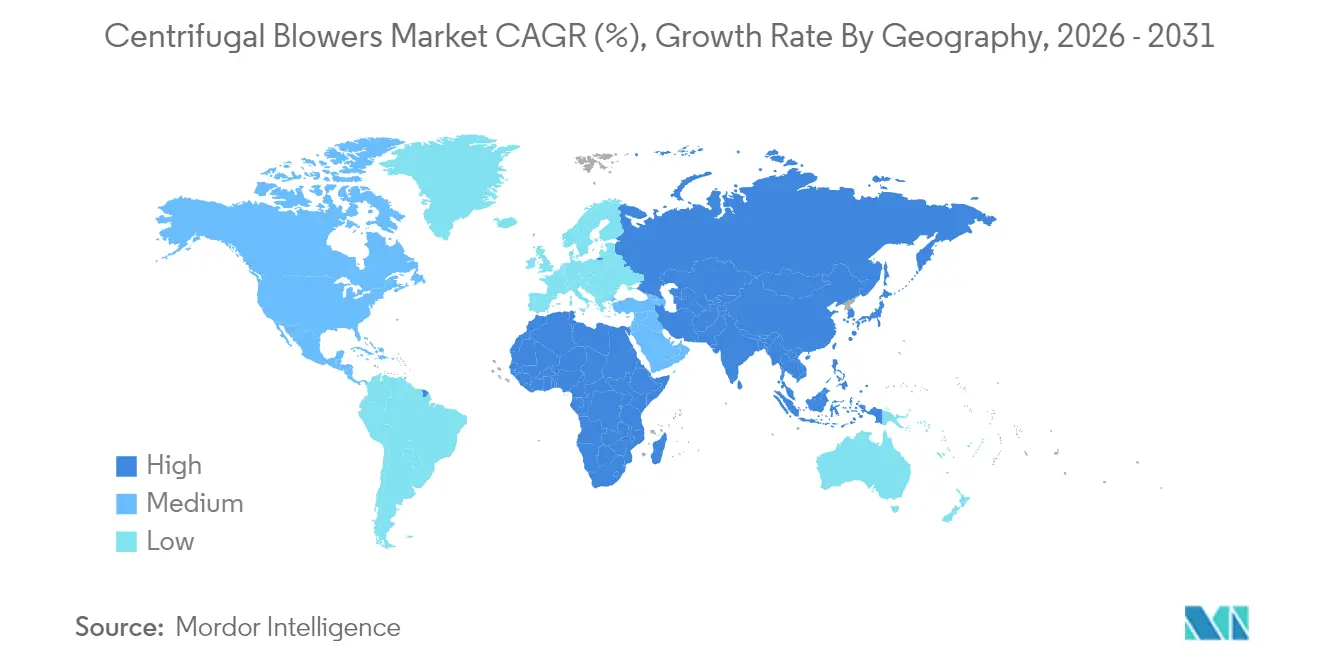
Asia-Pacífico representó el 47,55% de la participación del mercado de sopladores centrífugos en 2025 y se prevé que crezca un 4,47% anual hasta 2031. La expansión de la capacidad petroquímica de India de 29,62 millones de toneladas a 46 millones de toneladas impulsa licitaciones continuas de aire de proceso de alta presión. Las adiciones de refinerías chinas y los proyectos de productos químicos especiales del Sudeste Asiático refuerzan las carteras de pedidos regionales. La hoja de ruta química de Malasia y los incentivos fiscales atraen a actores globales de poliolefinas que necesitan sopladores resistentes a la corrosión para reactores de bucle de suspensión. Los clusters de fundición locales en Gujarat y Shandong acortan los plazos de entrega y amortiguan los costos de flete, manteniendo precios de entrega competitivos.
América del Norte sigue siendo un territorio maduro pero rico en oportunidades. La modernización de aguas residuales de South Bay y proyectos similares financiados por el Fondo Rotatorio mantienen la demanda municipal estable. El Título 20 de California y los incentivos de las empresas de servicios públicos de Nueva York aceleran la sustitución de ventiladores de velocidad fija por unidades VSD. Los centros de hidrógeno financiados a través de la Ley de Inversión en Infraestructura y Empleo requieren sopladores sin aceite para los electrolizadores, abriendo una cartera de pedidos que se extiende durante toda la década.
Europa ofrece un crecimiento constante pero vinculado a políticas. Sulzer registró un aumento del 15,6% en los pedidos en Europa, Oriente Medio y África durante 2024, impulsado por los mandatos de aguas residuales y las paradas de refinerías. El objetivo del bloque de 34 millones de toneladas de hidrógeno para 2040 requiere aire estable en presión y sin aceite para las pilas de membrana de intercambio de protones y alcalinas. Oriente Medio complementa los volúmenes a medida que ADNOC y Saudi Aramco se orientan hacia el amoníaco y los productos químicos, cada uno de los cuales requiere trenes de sopladores dedicados para la separación de aire, la recuperación de azufre y los circuitos de ácido nítrico.

Panorama regulatorio
El cumplimiento de eficiencia energética para ventiladores y sopladores se está anclando cada vez más en procedimientos de prueba estandarizados y métricas de reporte. En Estados Unidos, las normas de conservación de energía del Departamento de Energía (DOE) y los procedimientos de prueba relacionados hacen referencia al Fan Energy Index (FEI) y a métodos AMCA como ANSI/AMCA 214-21 para clasificación y verificación, mientras que las clasificaciones de rendimiento aerodinámico suelen utilizar ANSI/AMCA 210-16 (ASHRAE 51-16). Los compradores industriales y las EPC también hacen referencia a códigos de rendimiento establecidos para sistemas de sopladores, incluidos ASME/PTC 13 (wire-to-air) y códigos adyacentes de aire comprimido como ANSI/CAGI BL 300 e ISO 22484 para pruebas de paquetes de aire de baja presión, lo que refuerza la demanda de eficiencia documentada y pruebas de aceptación repetibles.
La actividad de renovación impulsada por políticas añade un efecto de arrastre en el cumplimiento más allá de los requisitos federales. Las normas del Título 20 de California, vigentes desde abril de 2024, utilizan un umbral de FEI de 1.00, lo que impulsa las sustituciones hacia paquetes centrífugos de velocidad variable. Los programas de eficiencia de las empresas de servicios públicos, incluidos los incentivos de Con Edison para actualizaciones de HVAC calificadas, aceleran aún más las renovaciones de rendimiento documentado. Para los proveedores, el impacto regulatorio práctico es una alineación más estrecha entre las decisiones de diseño (eficiencia del impulsor, clase de motor y VSD integrado) y los flujos de trabajo de pruebas y reportes verificables que respaldan las especificaciones de adquisición y la documentación de cumplimiento posterior a la instalación.
Análisis de la cadena de valor
La cadena de valor de los sopladores centrífugos abarca la ingeniería de aplicaciones y el diseño aerodinámico, el abastecimiento y mecanizado de componentes críticos (impulsores, carcasas, ejes, sellos, rodamientos, motores y variadores de velocidad), y el ensamblaje de paquetes e integración de sistemas (controles, silenciadores, filtros de entrada, gabinetes e instrumentación). Las pruebas de verificación, incluidas las pruebas de rendimiento de terceros o de laboratorios independientes alineadas con los códigos AMCA y ASME, alimentan la distribución a través de ventas directas de OEM, canales de EPC y representantes locales. En etapas posteriores, la instalación y puesta en marcha son seguidas por una fase operativa intensiva en servicios, donde el mantenimiento preventivo, el balanceo en campo, las piezas de repuesto y la optimización del rendimiento dominan la economía del ciclo de vida, particularmente para las unidades multietapa y de turbo de alta velocidad.
Las redes de servicio de posventa y las huellas de fabricación localizadas influyen en la competitividad porque muchas licitaciones de uso final priorizan los compromisos de tiempo de actividad y la disponibilidad rápida de repuestos. Howden respalda las flotas instaladas a través de modelos globales de talleres y servicios, mientras que IB International (antes Illinois Blower) cita la fabricación consolidada en Cary, Illinois, como una ventaja de plazo de entrega y soporte para clientes norteamericanos. La consolidación entre proveedores industriales más grandes y la agrupación más amplia de carteras, incluida la integración de Howden por parte de Chart Industries, también reconfigura la cadena al combinar el suministro de equipos con servicios de ciclo de vida y capacidades de monitoreo digital que pueden ofrecerse como alcance empaquetado en proyectos municipales e industriales.
Panorama Competitivo
Los proveedores globales persiguen escala, profundidad tecnológica e ingresos estables de posventa. Chart Industries y Flowserve planean fusionarse en una empresa de USD 19 mil millones, combinando USD 3,7 mil millones en ventas de servicios que suavizan la volatilidad del ciclo de equipos. Ingersoll Rand cerró 13 adquisiciones por valor de USD 450 millones en 2023, incluida Roots, lo que fortalece su línea de baja presión y abre la venta cruzada en las listas de licitaciones municipales.
La diferenciación tecnológica se centra en los rodamientos magnéticos, los análisis integrados y los impulsores compuestos. La compra de EUR 365 millones de Loar Holdings de LMB Fans & Motors añade diseños de grado aeroespacial que cumplen con los requisitos de fiabilidad extrema para aisladores farmacéuticos y guantes de caja nucleares. Atlas Copco registró un crecimiento orgánico del 3% en los pedidos de su segmento de compresores de gas y proceso, lo que ilustra que los compradores críticos para el proceso priorizan las soluciones sin aceite y de alta velocidad.
Las ofertas de servicios evolucionan hacia el monitoreo continuo. Ebara y Verizon colaboran en telemetría cibersegura para flotas de sopladores, un valor añadido atractivo para las empresas de servicios públicos preocupadas por las vulnerabilidades de la tecnología operativa. Los ensambladores regionales más pequeños pivotan hacia la mecanización por contrato o se centran en piezas de posventa para evitar la competencia directa. El mercado de sopladores centrífugos, por tanto, equilibra la consolidación en la cima con una larga cola de proveedores de nicho, preservando la elección del cliente incluso a medida que las carteras globales se expanden.
Líderes de la Industria de Sopladores Centrífugos
Howden Group
Illinois Blower Inc
Atlantic Blowers, LLC
Piller Blowers & Compressors
Alfotech Fans
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
El cumplimiento de eficiencia energética y las pruebas de rendimiento verificables crean un espacio en blanco claro para los proveedores que pueden entregar eficiencia empaquetada y documentación, no solo hardware. Con el Título 20 de California exigiendo un umbral de FEI de 1.00 desde abril de 2024 y la alineación de los procedimientos de prueba del DOE que hace referencia a métodos AMCA, los compradores redactan cada vez más especificaciones en torno a resultados medibles. Esto tiende a favorecer los paquetes VSD integrados, las pruebas de rendimiento de fábrica y el monitoreo de condición digital que respaldan la auditabilidad. Los proveedores que pueden conectar los controles de sopladores con flujos de trabajo de reportes y pruebas de aceptación estandarizadas (AMCA 210-16/ASHRAE 51-16 y ASME/PTC 13 en las especificaciones de proyectos) tienen margen para expandirse en segmentos industriales y de HVAC con alta actividad de renovación, donde la prueba de cumplimiento y el costo de ciclo de vida son diferenciadores de adquisición.
El agua y las aguas residuales siguen siendo la corriente de aplicación más viable a corto plazo, porque las mejoras de aireación combinan ahorro energético con necesidades de estabilidad del proceso. Howden ha continuado posicionando paquetes de sopladores turbo de alta velocidad e integralmente engranados, así como soluciones de control de aireación para plantas de aguas residuales, y programas financiados como la expansión de South Bay de 600 millones de USD especifican sopladores de aireación de alta eficiencia. Otra área de oportunidad involucra el manejo de gases especiales y de servicio severo vinculados a cambios en la energía limpia y la industria de procesos (biogás, mezcla de hidrógeno y expansiones petroquímicas), donde los materiales resistentes a la corrosión, la operación sin aceite y el control de presión estable son críticos y pueden respaldar configuraciones de mayor valor. Del lado de la oferta, la ampliación de líneas de productos por parte de firmas como IB International, que pasan de ventiladores personalizados a ofertas preingenierizadas de alta presión y compresión de vapor, apunta a un énfasis competitivo en plataformas estandarizadas que reducen los ciclos de cotización y entrega mientras amplían las aplicaciones abordables.
Desarrollos recientes del sector
- Junio de 2026: Se publicaron perspectivas técnicas sobre el papel de los ventiladores Howden en la optimización de la eficiencia del flujo de aire para reducir el consumo de energía en instalaciones industriales. El análisis se centra en la optimización de la eficiencia energética en sopladores centrífugos y refuerza la alineación de la cartera OEM de Howden con Chart Industries a través de un conjunto de productos más amplio y eficiente.
- Marzo de 2024: Se lanzó el soplador de accionamiento de alta velocidad CubusTurbo 450 para la aireación de aguas residuales municipales e industriales y otras aplicaciones de alta capacidad. La introducción amplía las soluciones de aireación de alta capacidad y eficiencia energética para el tratamiento de agua y destaca el cambio hacia sistemas plug and play en aplicaciones de mercado principales.
- Febrero de 2024: Se realizó el cambio de marca y se completó la fusión en IB International, Inc. para consolidar las soluciones de movimiento de aire y gas. La consolidación agiliza la oferta global y mejora el acceso al mercado de posventa a través de una línea de productos unificada.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los sopladores centrífugos vendidos para tareas industriales y comerciales de flujo de aire y manejo de gas, incluidos equipos nuevos y paquetes de accesorios estándar, en todos los sectores de uso final y regiones principales.
Exclusiones de alcance: se excluyen los ventiladores axiales, los sopladores de desplazamiento positivo, los trabajos de fabricación en sitio y tuberías, y los contratos de servicio a largo plazo con precio establecido fuera de la venta del soplador.
Descripción general de la segmentación
- Por Presión
- Alta Presión
- Presión Media
- Baja Presión
- Por Etapa/Configuración
- Monofásico
- Multifásico
- Turbo de Alta Velocidad
- Con Engranajes Integrales
- Por Tipo de Accionamiento
- Accionamiento Directo
- Accionamiento por Correa
- Accionamiento VSD Integrado
- Accionamiento con Rodamientos Magnéticos
- Por Industria de Uso Final
- Minería
- Cemento
- Pulpa y Papel
- Construcción
- Acero
- Químicos y Petroquímicos
- Generación de Energía
- Tratamiento de Agua y Aguas Residuales
- Alimentos y Bebidas
- Climatización y Edificios Comerciales
- Otras Industrias
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Rusia
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- África
- Sudáfrica
- Nigeria
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para mapear el conjunto de demanda y el contexto operativo en el que se compran los sopladores centrífugos, lo que luego nos ayudó a establecer límites realistas para unidades, precios y ciclos de reemplazo. Se revisaron fuentes públicas y oficiales en busca de indicadores como producción industrial, consumo de energía y actividad de construcción, junto con señales de desarrollo de infraestructura que típicamente aumentan el gasto en aireación y ventilación.
Consultamos fuentes sin muro de pago como la Administración de Información Energética de EE. UU. (EIA), la Agencia Internacional de Energía (IEA), el Banco Mundial, UN Comtrade y publicaciones de agencias como la EPA de EE. UU. para normas relacionadas con aguas residuales y aire, cuando resultaba pertinente. También utilizamos informes anuales y presentaciones para inversionistas, sitios web de asociaciones y coberturas de prensa reconocidas para comprender las adiciones de capacidad y las prioridades de adquisición. Además, se utilizaron de manera selectiva suscripciones de pago para datos financieros de empresas e inteligencia de noticias, bases de datos de patentes y datos comerciales a nivel de envío para verificar el posicionamiento de productos y la intensidad de importación-exportación. Las fuentes documentales mencionadas anteriormente son ilustrativas, y revisamos muchos otros documentos públicos y series de datos para su recopilación, validación y aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar cómo los compradores especifican los sopladores centrífugos, cómo se cotizan los precios en acuerdos de proyectos típicos y cómo varía la demanda según el uso final, como tratamiento de aguas residuales, química, energía, cemento y fabricación general. Hablamos con una combinación de fabricantes, socios de canal, partes interesadas vinculadas a EPC y grandes usuarios finales en regiones clave, y utilizamos estas conversaciones para confirmar supuestos sobre el momento de reemplazo, la combinación de pedidos por presión y etapa, y la proporción de demanda de renovación frente a nueva construcción.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 25% | Directivos (CXO): 16% | APAC: 45% |
| Nivel medio: 58% | Líderes funcionales/de unidad: 37% | EMEA: 34% |
| Actores más pequeños: 17% | Gerentes: 47% | América: 21% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comenzó con una construcción de arriba hacia abajo que reconstruye la demanda de sopladores a partir de indicadores de actividad de uso final, y luego convierte esa demanda en valor utilizando configuraciones de proyectos típicas y escalas de precios. Para los sopladores centrífugos, el modelo utiliza señales como las adiciones de capacidad de tratamiento de aguas residuales, los ciclos de gasto de capital industrial, las tendencias de producción de cemento y metales, las carteras de proyectos de energía y petroquímica, y los patrones de importación-exportación de equipos rotativos.
Una vez establecido el conjunto de demanda, corroboramos los resultados utilizando aproximaciones selectivas de abajo hacia arriba, como cotizaciones de precios muestreadas por clase de presión, verificaciones de canal sobre patrones de recepción de pedidos, y controles de coherencia frente a la exposición de ingresos de los proveedores donde las divulgaciones lo permiten. Las variables clave utilizadas como insumos incluyeron el precio de venta promedio por presión y etapa, la combinación de unidades de una sola etapa frente a multietapa, las preferencias de motor y accionamiento que afectan el tamaño del ticket, la cadencia de reemplazo y revisión general en plantas de servicio continuo, y los disparadores de renovación por eficiencia energética, que a menudo están vinculados a cambios regulatorios o de costos de servicios públicos. Cuando la visibilidad de volumen directo era limitada en geografías más pequeñas, las brechas se manejaron mediante indicadores proxy como la producción industrial y la intensidad comercial, seguidos de confirmación por parte de expertos.
Para el pronóstico, se utilizó un análisis de escenarios para reflejar diferentes climas de gasto de capital y trayectorias de inversión en infraestructura, y luego se aplicó una sensibilidad basada en regresión simple sobre algunos indicadores líderes, como la producción industrial y las tendencias de inversión en servicios públicos y aguas residuales. Los supuestos se verificaron con retroalimentación de entrevistas para que la trayectoria de crecimiento final se mantenga realista en lugar de ser puramente un ajuste de curva basado en el histórico.
Validación de datos y ciclo de actualización
Los resultados del modelo se validaron mediante múltiples controles para detectar a tiempo los recuentos excesivos e insuficientes. Comparamos los totales con señales independientes, como los flujos comerciales de equipos, los anuncios de proyectos importantes y los centros de demanda conocidos por industria, y luego revisamos los valores atípicos antes de la aprobación interna.
Si aparecía una variación importante, por ejemplo un salto de precio inusual, un aumento repentino de la demanda regional o una desaceleración en una categoría de uso final específica, se revisaban los supuestos y se volvía a contactar a contactos primarios seleccionados para confirmar qué había cambiado. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando eventos materiales afectan los precios, los plazos de entrega o el gasto por uso final. Antes de la entrega, se completa una revisión final del analista para que la versión publicada refleje los datos más recientes disponibles.
Tamaño del mercado de sopladores centrífugos de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para sopladores centrífugos pueden parecer muy dispares porque las empresas no siempre contabilizan las mismas familias de equipos, pueden aplicar una lógica de acumulación de precios diferente, y a menudo utilizan diferentes años base y momentos de conversión de divisas.
La principal brecha proviene de si los diseños de sopladores turbo y de alta velocidad, los sistemas de aireación empaquetados y los paquetes con alto componente de posventa se tratan como parte del mismo conjunto de ingresos, mientras que Mordor Intelligence solo contabiliza el valor de los equipos de sopladores centrífugos alineado con las clasificaciones de presión y etapa, y luego valida los precios mediante especificaciones de proyectos y retroalimentación de canal antes de realizar el pronóstico.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,21 mil millones de USD (2026) | |
| Editor de la Industria A | 3,20 mil millones de USD (2024) | Utiliza un año base anterior y un enfoque de etiquetado de productos más amplio, que puede incluir ingresos de sopladores adyacentes y sistemas empaquetados, y puede no normalizar los precios a configuraciones de motor y accionamiento consistentes. |
| Publicación Comercial B | 2,69 mil millones de USD (2023) | Ancla el dimensionamiento en un año base conservador y probablemente asume una progresión de precios más lenta, y puede subestimar la demanda impulsada por el reemplazo en plantas que operan en ciclos de servicio continuo y actualizan por eficiencia. |
La dispersión entre las tres cifras se explica principalmente por los límites de alcance y las elecciones de año base, seguidas de cómo se escalan los precios a través de las clases de presión y las configuraciones empaquetadas. Al mantener el conjunto de demanda vinculado a la actividad de uso final observable y al revisar los supuestos clave cuando aparecen variaciones, la estimación se mantiene trazable a insumos prácticos que pueden repetirse y actualizarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de sopladores centrífugos para 2031?
Se espera que el mercado de sopladores centrífugos alcance USD 3,96 mil millones para 2031 con una CAGR del 4,35%.
¿Qué clase de presión lidera los ingresos actualmente?
Las máquinas de alta presión representaron el 42,35% de la participación en 2025 y siguen siendo el segmento de presión de más rápido crecimiento con una CAGR del 4,71%.
¿Por qué están ganando terreno los accionamientos de velocidad variable?
Los incentivos de las empresas de servicios públicos y las normas de eficiencia del Título 20 impulsan a los propietarios a adoptar paquetes VSD integrados que reducen el consumo de energía a carga parcial, respaldando una CAGR del 5,53% para este segmento de accionamiento.
¿Cómo influye la inversión en aguas residuales en la demanda de sopladores?
Grandes proyectos como la modernización de USD 600 millones de South Bay requieren sopladores de aireación de alta eficiencia, reforzando el tratamiento de agua como el principal segmento de uso final.
¿Qué papel juega el hidrógeno limpio para los proveedores de sopladores?
Los electrolizadores y los reformadores de bajo carbono necesitan sopladores sin aceite y compatibles con hidrógeno, abriendo una nueva y significativa corriente de aplicaciones a medida que los Estados Unidos apuntan a hasta 9 millones de toneladas anuales de capacidad para 2030.
¿Qué regiones se están expandiendo más rápido en el mercado de sopladores centrífugos?
Asia-Pacífico lidera con una CAGR proyectada del 4,47%, impulsada por las expansiones petroquímicas en India, las adiciones de refinerías en China y las inversiones en productos químicos especiales en todo el Sudeste Asiático.
Última actualización de la página el:



