
Tamaño y Cuota del Mercado de Control de Flujo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
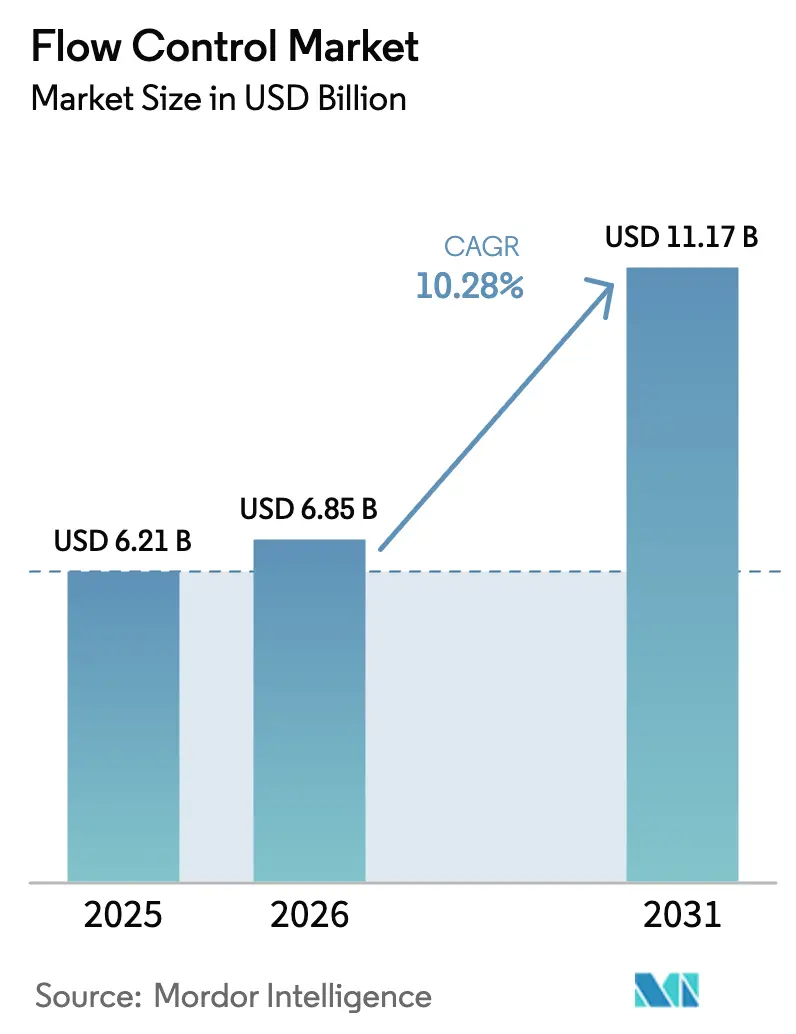
| Tamaño del Mercado (2026) | 6.85 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
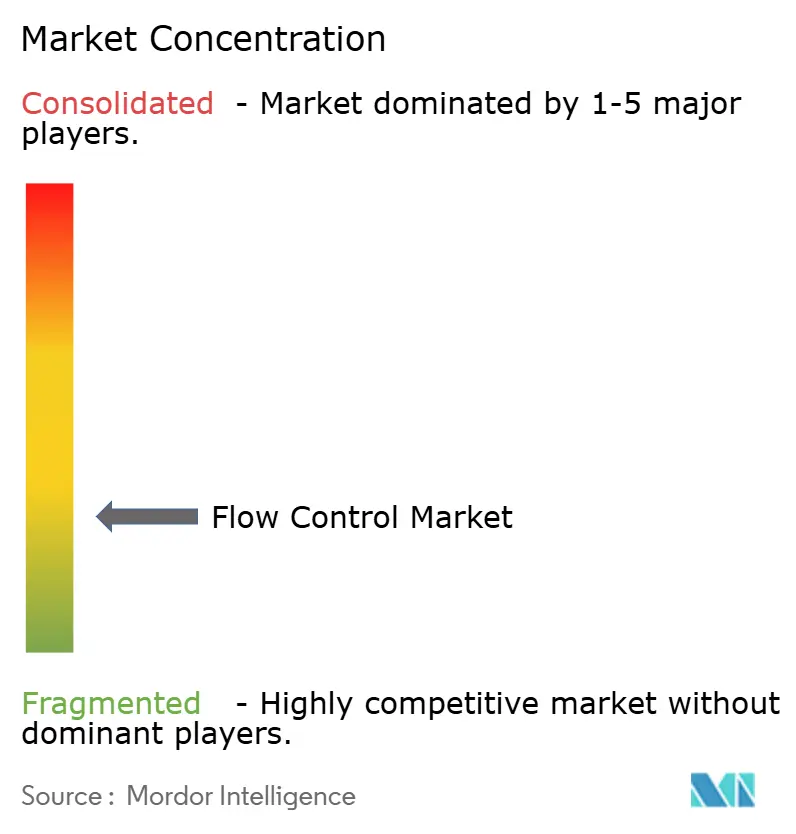
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Control de Flujo por Mordor Intelligence
Se espera que el tamaño del mercado de Control de Flujo crezca de USD 6.210 millones en 2025 a USD 6.850 millones en 2026 y se prevé que alcance USD 11.170 millones en 2031 a una CAGR del 10,28% durante 2026-2031. Esta expansión continua refleja inversiones simultáneas en digitalización industrial, renovación de infraestructuras y una supervisión medioambiental más estricta, que están redefiniendo las arquitecturas de control de procesos. El gasto empresarial se centra en dispositivos inteligentes que respaldan el mantenimiento predictivo garantizando al mismo tiempo la disponibilidad operativa. Los usuarios finales favorecen cada vez más a los proveedores que combinan experiencia mecánica con análisis seguros y preparados para la nube. Asia Pacífico mantiene el mayor atractivo regional, respaldado por el impulso de automatización de China, los esquemas de Incentivos Vinculados a la Producción de India y la constante construcción de terminales de GNL en el Sudeste Asiático.[1]Economic Times, "El Esquema PLI para la Fabricación de Electrónica Obtiene Prórroga Hasta 2025-26," economictimes.indiatimes.com En paralelo, el endurecimiento de las normativas de emisiones de la UE y EE. UU. acelera la sustitución de válvulas heredadas por diseños certificados de baja fuga, incluso mientras las escaseces de aleaciones especiales y las amenazas de ciberseguridad introducen volatilidad de costes y riesgo.
Conclusiones Clave del Informe
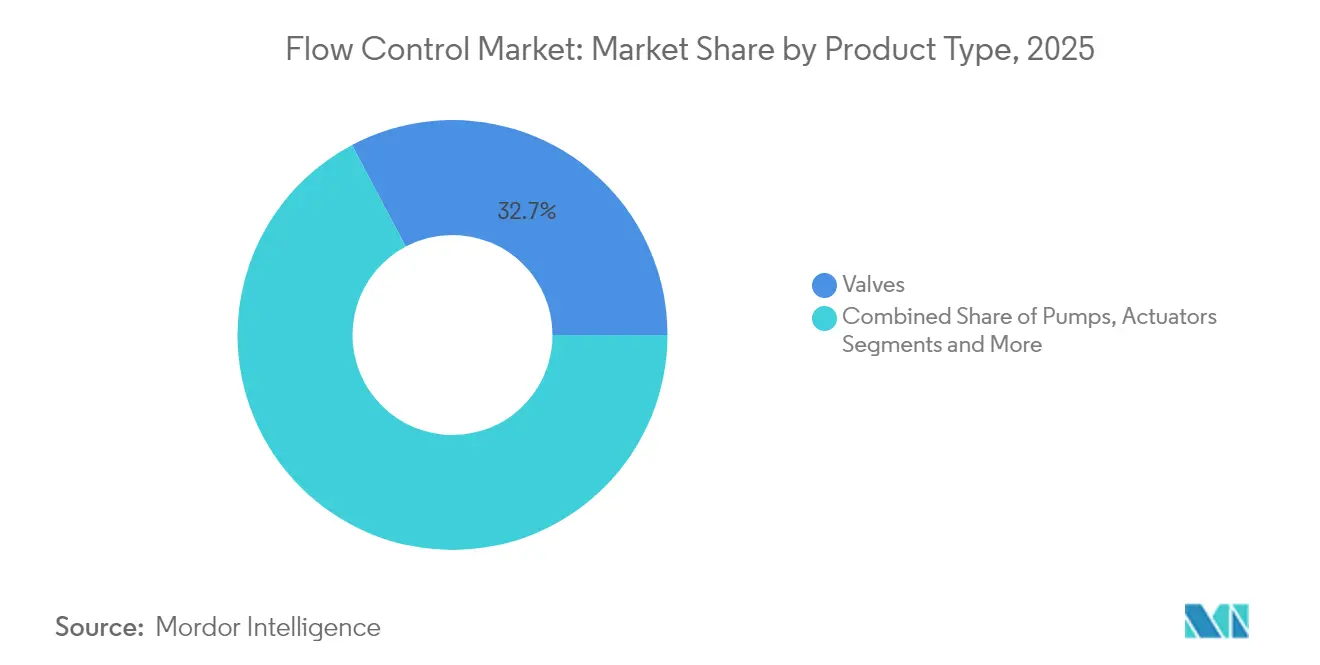
- Por tipo de producto, las válvulas lideraron con una cuota de ingresos del 32,74% del mercado de equipos de control de flujo en 2025 y se proyecta que se expandan a una CAGR del 13,16% hasta 2031.
- Por industria de usuario final, el petróleo y el gas mantuvo el 28,12% de la cuota del mercado de equipos de control de flujo en 2025, mientras que los productos farmacéuticos y la biotecnología registraron la CAGR proyectada más alta del 11,3% hasta 2031.
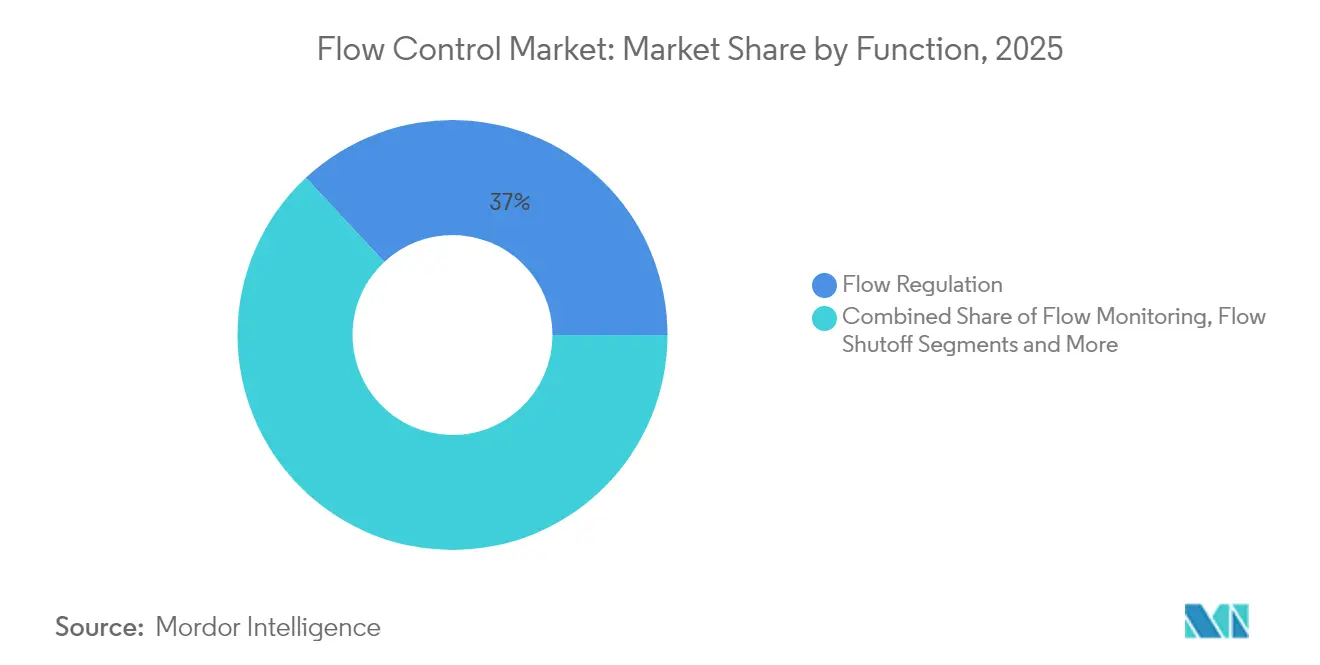
- Por función, la regulación de flujo representó una cuota del 36,95% del tamaño del mercado de equipos de control de flujo en 2025, y el monitoreo de flujo avanza a una CAGR del 12,55% hasta 2031.
- Por tecnología, los sistemas eléctricos concentraron el 31,12% del tamaño del mercado de equipos de control de flujo en 2025 y las soluciones inteligentes/digitales están preparadas para crecer a una CAGR del 13,07% hasta 2031.
- Por región, Asia Pacífico capturó el 41,55% de la cuota del mercado de equipos de control de flujo en 2025; se proyecta que la misma región registre una CAGR del 9,6% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización de la infraestructura heredada de control de flujo | +2.8% | América del Norte, Europa, implementaciones globales | Mediano plazo (2-4 años) |
| Auge de las inversiones en terminales de GNL en economías emergentes | +2.1% | Asia-Pacífico, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Rápida adopción de plantas químicas modulares | +1.7% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Mandatos de sostenibilidad que impulsan los sistemas de reutilización del agua | +1.9% | Global, liderazgo europeo | Largo plazo (≥ 4 años) |
| Endurecimiento de las regulaciones sobre emisiones fugitivas | +1.4% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Flujo de microprecisión para terapias celulares y génicas | +1.2% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización de la Infraestructura Heredada de Control de Flujo
Los fabricantes están reemplazando los circuitos neumáticos o hidráulicos por conjuntos eléctricos con gran densidad de sensores que se integran perfectamente en los sistemas SCADA de planta. La telemetría en tiempo real, combinada con la IA, reduce el tiempo de inactividad no programado hasta en un 30% y garantiza tolerancias de proceso más estrictas, especialmente en procesos químicos y petroquímicos donde los rendimientos de grado dependen de la precisión del flujo.[2]ABB, "Productos de Medición de Flujo," new.abb.com El modelo de modernización atrae a las plantas maduras porque reduce el gasto de capital frente a la sustitución total, mientras que los paneles de control en la nube ofrecen a los directivos visibilidad inmediata sobre las métricas de energía y mantenimiento.
Auge de las Inversiones en Terminales de GNL en Economías Emergentes
Vietnam, India e Indonesia están añadiendo terminales de nueva construcción que requieren válvulas preparadas para condiciones criogénicas, actuadores y caudalímetros capaces de operar a temperaturas de ≥ –160 °C. Vietnam por sí solo planea cinco nuevas instalaciones valoradas en USD 12.000 millones para 2030. Cada terminal integra circuitos digitales de corte redundantes para cumplir los niveles de integridad de seguridad, abriendo nichos premium para los proveedores que pueden certificar tanto la metalurgia a temperaturas extremas como la electrónica SIL-3.
Rápida Adopción de Plantas Químicas Modulares
Los ciclos cortos de productos en la industria de productos químicos especiales han impulsado la adopción de reactores montados en bastidor. Estos módulos se basan en puntos de conexión estandarizados, lo que permite a los proveedores de equipos de control de flujo entregar paquetes preingeniados y de instalación directa que comprimen los plazos de construcción en sitio en un 30% y reducen el riesgo laboral. El diseño de plantilla permite a los fabricantes de equipos originales aprovechar números de piezas comunes y el aprovisionamiento predictivo de repuestos.
Mandatos de Sostenibilidad que Impulsan los Sistemas de Reutilización del Agua
La actualización de la Directiva de la UE sobre el Tratamiento de Aguas Residuales Urbanas exige una tasa de reutilización del 90% para 2030, lo que lleva a las empresas de servicios públicos y a los parques industriales a desplegar caudalímetros magnéticos de alta precisión y bombas de velocidad variable para redes de circuito cerrado. Las estrategias de control avanzadas equilibran la eficiencia de eliminación de nutrientes frente al consumo energético, un cálculo posible solo con telemetría de flujo continua en cada etapa.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de la cadena de suministro para aleaciones especiales | −1.8% | Sectores de alto rendimiento globales | Corto plazo (≤ 2 años) |
| Vulnerabilidades de ciberseguridad en dispositivos habilitados para IIoT | −1.3% | Global, infraestructura crítica | Mediano plazo (2-4 años) |
| Recortes de gasto de capital en petróleo upstream | −1.1% | Petróleo y gas global | Corto plazo (≤ 2 años) |
| Servicio posventa fragmentado en regiones en desarrollo | −0.9% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de la Cadena de Suministro para Aleaciones Especiales
Las oscilaciones de precios de más del 40% en las superaleaciones a base de níquel han dado lugar a plazos de entrega superiores a 40 semanas para cuerpos de válvulas de servicio severo.[3]London Metal Exchange, "Datos del Mercado del Acero Inoxidable," lme.com Los equipos de ingeniería no pueden sustituir fácilmente los metales sin recualificación, y los compradores suelen recurrir a la doble fuente de aprovisionamiento o al mantenimiento de reservas de inventario, lo que puede incrementar el capital de trabajo.
Vulnerabilidades de Ciberseguridad en Dispositivos Habilitados para IIoT
Los avisos de sistemas de control industrial aumentaron un 34% en 2024, y los dispositivos de flujo con pilas de código abierto figuraban con frecuencia en las listas de exploits. Los proveedores ahora integran raíces de confianza de hardware y se asocian con ciclos de vida de desarrollo seguro certificados, pero el cumplimiento normativo añade costes y amplía los plazos de validación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Dispositivos Inteligentes Superan al Hardware TradicionalLas válvulas tradicionales mantuvieron una cuota de mercado del 32,74% del mercado de equipos de control de flujo en 2025 y avanzan a una CAGR del 13,16%. Las bombas y los actuadores siguen siendo esenciales para el movimiento de fluidos a granel; sin embargo, su crecimiento queda por detrás del del segmento de válvulas inteligentes, ya que los algoritmos predictivos han demostrado reducir los gastos de mantenimiento. Los caudalímetros se benefician de la demanda impulsada por el cumplimiento normativo para la elaboración precisa de informes de descarga. En conjunto, los conjuntos inteligentes actualizados están ampliando la base instalada para las plataformas de diagnóstico, respaldando los ingresos posventa que ahora representan más del 20% de los totales de los proveedores.
La ola de modernización favorece las soluciones híbridas, en las que los posicionadores digitales se acoplan a cuerpos heredados, creando vías rentables hacia los análisis sin detener la producción. Los proveedores con plataformas de electrónica modular ofrecen protocolos de señal personalizados, incluidos HART, Modbus y OPC UA, que admiten arquitecturas de múltiples proveedores dentro de plantas en funcionamiento. Los proveedores también precargan curvas de calibración que cumplen con los estándares de trazabilidad ISO 5167, acelerando así las auditorías regulatorias.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Usuario Final:
La Demanda de Ciencias de la Vida se AceleraLas empresas de petróleo y gas mantuvieron una cuota de mercado del 28,12% de los equipos de control de flujo en 2025, impulsadas por la expansión del GNL y las iniciativas de reducción de fugas de metano. Sin embargo, los productos farmacéuticos y la biotecnología lideran el crecimiento con una CAGR del 11,3% a medida que proliferan las líneas de terapia celular y génica. Las empresas de servicios públicos de agua y aguas residuales se sitúan justo detrás, impulsadas por proyectos de economía circular. Los generadores de energía modernizan los circuitos de flujo para gestionar las aportaciones variables de energías renovables mientras mantienen la inercia de la red, lo que impulsa la demanda de válvulas de control de respuesta rápida. Las empresas químicas se están orientando hacia plantas piloto modulares que requieren bastidores de flujo reconfigurables, y los procesadores higiénicos de alimentos y bebidas están adquiriendo válvulas de diafragma sanitarias compatibles con ciclos automáticos de limpieza en sitio.
El auge de las ciencias de la vida depende de la documentación validada; los proveedores que incluyen registros electrónicos con cada bastidor reducen el esfuerzo de cualificación del cliente. Mientras tanto, las empresas de energía convencional concentran su gasto en unidades críticas para la seguridad que ofrecen reducciones cuantificables de fugas, vinculando las decisiones de equipos a estrategias de créditos de emisiones.
Por Función:
El Monitoreo Supera a la Regulación PuraLa regulación de flujo representó el 36,95% del tamaño del mercado de equipos de control de flujo en 2025. Sin embargo, el monitoreo avanza a una CAGR del 12,55% porque la gestión centrada en datos desbloquea ahorros de energía incrementales y permite una detección rápida de anomalías. Las funciones de corte crecen en paralelo con mandatos de seguridad de procesos más estrictos, y los dispositivos de desviación respaldan las líneas de producción multiproducto que buscan cambios ágiles.
El monitoreo en tiempo real ya no es opcional bajo los permisos medioambientales más rigurosos. Los flujos de datos continuos alimentan bases de datos históricas y modelos predictivos que pueden pronosticar la degradación de sellos con semanas de antelación. Las plantas que aprovechan estos conocimientos reportan una reducción del 20% en las intervenciones de emergencia.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
Las Plataformas Eléctricas Dominan Mientras las Capas Digitales EscalanLa actuación eléctrica representó el 31,12% de los ingresos de 2025, gracias a su precisión y facilidad de cableado. Se proyecta que las capas inteligentes/digitales crezcan a una CAGR del 13,07% hasta 2031 a medida que los fabricantes de equipos originales lancen tarjetas preparadas para comunicación inalámbrica y paneles de control basados en la nube. La neumática sigue siendo prevalente en zonas propensas a explosiones, aunque los costes de compresión de aire y los objetivos de descarbonización limitan su adopción. La hidráulica atiende a nichos de alto empuje pero sufre desventajas de peso y mantenimiento. Las pasarelas de borde ahora se instalan sobre las carcasas de válvulas o bombas, permitiendo la transferencia de datos MQTT cifrados a las nubes de planta en minutos tras la instalación.
Análisis Geográfico
Mercado de Control de Flujo en Asia Pacífico
La participación del 41,55% de Asia Pacífico ilustra un volumen de proyectos sin igual, que abarca desde plantas de semiconductores chinas hasta parques de biofabricación en India. Los incentivos gubernamentales, los bajos costos laborales y la rápida tramitación de permisos comprimen los ciclos de vida de los activos. Los programas de modernización digital van a la zaga de las nuevas construcciones, pero están ganando terreno a medida que las multinacionales exigen estándares comunes de tecnología operativa en todas las regiones.
Mercado de Control de Flujo en América del Norte y Europa
Los compradores norteamericanos asignan presupuestos para actualizaciones ciberseguras de nodos instrumentados de seguridad, impulsados por las directivas federales de infraestructura crítica. La expansión de las exportaciones de GNL de Estados Unidos también sostiene la demanda de válvulas criogénicas. Los usuarios finales europeos destinan gastos de capital a equipos de detección y reparación de fugas para cumplir con las revisiones de la Directiva sobre Emisiones Industriales, y las empresas de servicios públicos municipales han iniciado actualizaciones plurianuales para alcanzar los objetivos de reutilización del agua para 2030.
Mercado de Control de Flujo en Oriente Medio, África y América del Sur
Los miembros del Consejo de Cooperación del Golfo están integrando redes inteligentes de enfriamiento urbano basadas en IIoT que funcionan con agua fría en circuito cerrado, impulsando las ventas de válvulas de mariposa resistentes a la corrosión. La producción minera sudamericana impulsa el consumo de válvulas para servicio con lodos, aunque la volatilidad macroeconómica dificulta los ciclos de capital. Las obras de tratamiento de agua en África se encuentran en etapas iniciales; los bancos de desarrollo estipulan que el hardware incluya diagnósticos remotos para minimizar las visitas a los sitios.


Panorama regulatorio
Los sistemas de control de flujo caen cada vez más bajo las expectativas horizontales de ciberseguridad de tecnología operativa, ya que las válvulas, actuadores y medidores de flujo se conectan a IIoT y se integran con entornos SCADA/DCS de planta. La serie ISA/IEC 62443 es una referencia central para los programas de seguridad de Sistemas de Automatización y Control Industrial (IACS), mientras que NIST SP 800-82r3 sigue siendo una referencia federal clave de EE. UU. para la gestión de riesgos de ciberseguridad OT que influye en los requisitos de adquisición en usuarios finales de infraestructura crítica.
En Europa, la gobernanza en torno a la inteligencia embebida en entornos de control industrial se endureció con el Reglamento (UE) 2024/1689 (Ley de IA de la UE), con normas de alto riesgo para los sistemas del Anexo III (incluida la gestión de infraestructuras críticas) aplicables desde el 2 de agosto de 2026. En paralelo, la IEC publicó adiciones al ecosistema 62443 en 2025, incluyendo la IEC PAS 62443-2-2:2025 (publicada el 11 de marzo de 2025) sobre esquemas de protección de seguridad IACS y la IEC PAS 62443-1-6:2025 (publicada el 19 de diciembre de 2025) sobre orientación de aplicación de ciberseguridad, reforzando los requisitos para proveedores en materia de prácticas de desarrollo seguro, trazabilidad y controles auditables en implementaciones conectadas de control de flujo.
Análisis de la cadena de valor
La cadena de valor abarca materias primas y componentes de precisión (aleaciones especiales, piezas fundidas/forjadas, sellos, electrónica), fabricación de equipos (válvulas, bombas, actuadores, medidores de flujo y posicionadores digitales), integración de sistemas (paquetes de instrumentación vinculados a DCS/SCADA y software de gestión de activos), y distribución a través de canales directos de EPC/proyectos y distribuidores industriales regionales. Los requisitos de calificación y cumplimiento moldean el abastecimiento, con aplicaciones de servicio severo y críticas para la seguridad que dependen de fundiciones validadas y subproveedores certificados, mientras que las capas de electrónica y firmware añaden exigencias de diseño seguro desde el origen y soporte de ciclo de vida para dispositivos habilitados para IIoT.
Aguas abajo, los EPC, los fabricantes de skids OEM y los operadores de planta impulsan la especificación y las pruebas de aceptación, seguidas de la puesta en marcha y el servicio de posventa de larga vida (repuestos, calibración, servicio en campo y suscripciones de análisis). Los plazos de entrega y la volatilidad de costos se amplifican por las aleaciones especiales restringidas y la necesidad de recalificar materiales, lo que empuja a los fabricantes hacia el doble abastecimiento, huellas de producción regionalizadas y una coordinación más estrecha con los proveedores logísticos. La digitalización también está remodelando las operaciones y el cumplimiento, con una adopción más amplia de flujos de trabajo de programación y logística basados en IA para mejorar la trazabilidad y la capacidad de respuesta en los envíos globales de equipos de control de flujo diseñados.
Panorama Competitivo
El mercado de control de flujo permanece moderadamente fragmentado. Sin embargo, cientos de especialistas regionales compiten en aleaciones de nicho, bastidores higiénicos o contratos de servicio. El impulso de fusiones y adquisiciones favorece las brechas de capacidades digitales; la compra de AspenTech por parte de Emerson por USD 11.000 millones en 2024 fusionó el hardware de detección con suites de optimización impulsadas por IA.[4]Reuters, "Emerson Completa la Adquisición de AspenTech," reuters.com Siemens invirtió USD 2.100 millones para ampliar la huella de fabricación de instrumentos inteligentes en Alemania y China, garantizando capacidad cerca de los mercados finales al tiempo que introduce líneas de producción neutras en carbono.
Flowserve obtuvo un contrato de GNL de USD 850 millones para múltiples terminales en Vietnam, su mayor contrato ganado en la región de Asia Pacífico, aprovechando su probado rendimiento criogénico y sus centros de servicio locales. El lanzamiento de Experion HS SCADA de Honeywell integra firmware de arranque seguro y detección de intrusiones basada en anomalías, subrayando la centralidad de la ciberseguridad. Las empresas emergentes que operan únicamente con software monetizan los datos de válvulas mediante paneles de control por suscripción, atrayendo a los propietarios de activos interesados en convertir el gasto de capital en gasto operativo, mientras que los fabricantes de equipos originales establecidos contrarrestan incluyendo análisis de por vida dentro de los precios de lista del hardware.
Las presentaciones de patentes subrayan la presión de innovación: más de 200 solicitudes de válvulas inteligentes fueron registradas en la USPTO solo durante 2024, abarcando la recolección inalámbrica de energía, el recorte de autocalibración y los diagnósticos de IA en el borde. Los proveedores que pueden certificar tanto la seguridad de procesos como la seguridad de datos están en la mejor posición para obtener márgenes premium.
Líderes de la Industria de Control de Flujo
Emerson Electric Company
Flowserve Corporation
Siemens AG
Honeywell International Inc.
Alfa Laval AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Control de Flujo
- Emerson Electric Co.
- Flowserve Corporation
- Siemens AG
- Honeywell International Inc.
- Alfa Laval AB
- Schlumberger Limited
- Christian Burkert GmbH & Co. KG
- Spirax-Sarco Engineering Plc
- Rotork Plc
- KSB SE & Co. KGaA
- Crane Company
- Swagelok Company
- Metso Oyj
- SAMSON AG
- IMI Plc
- Parker Hannifin Corporation
- Badger Meter Inc.
- SMC Corporation
- Festo SE & Co. KG

Oportunidades de mercado y perspectivas futuras
Existe un espacio en blanco en la intersección entre el hardware de flujo y la conectividad ciberseguros, donde los usuarios finales desean instrumentos aptos para retroadaptación que ofrezcan diagnósticos utilizables sin necesidad de un reemplazo completo de activos. Ofertas como los medidores de flujo ultrasónicos portátiles no intrusivos y los controladores de válvulas con configuración inalámbrica segura respaldan auditorías más rápidas, rondas de mantenimiento y resolución de problemas en redes de agua y aguas residuales, plantas de energía e industrias de proceso, al mismo tiempo que reducen el tiempo de inactividad vinculado a la medición intrusiva o a la configuración manual.
También está surgiendo un conjunto de oportunidades en torno al control de refrigeración de alta densidad y gestión térmica, donde se está probando la optimización basada en IA en sistemas de enfriadores múltiples y refrigeración de instalaciones. Por ejemplo, Daikin y NTT DATA lanzaron una prueba de concepto de centro de datos en Japón (anunciada en julio de 2026, con ejecución hasta marzo de 2027) que integra predicción térmica basada en IA con el control de refrigeración de instalaciones, reforzando la demanda de medición de flujo precisa, válvulas controlables y bucles de control interoperables en las plantas de refrigeración. A medida que la automatización industrial se desplaza hacia arquitecturas de control distribuido y redes deterministas, los proveedores que combinan un rendimiento mecánico certificado con controles de ciberseguridad auditables (alineados con marcos como ISA/IEC 62443) cuentan con una vía práctica para ampliar las tasas de adopción de posicionadores digitales, pasarelas de borde y servicios de software de ciclo de vida.
Recent Industry Developments in Mercado de Control de Flujo
- Julio de 2026: Flowserve completó su adquisición en efectivo de 490 millones de USD de la División de Válvulas de Trillium Flow Technologies (excluyendo las operaciones francesas). El acuerdo expande la cartera de válvulas de misión crítica de Flowserve y amplía su base instalada para servicios de posventa en aplicaciones de servicio severo y reguladas. La integración también refuerza su capacidad para pujar por paquetes de ingeniería más grandes, donde la amplitud de válvulas y la cobertura de servicio influyen en las decisiones de adjudicación.
- Enero de 2025: Emerson completó su adquisición de AspenTech por 11.000 millones de USD. La combinación profundizó la pila híbrida de hardware y software de Emerson, vinculando la instrumentación de flujo y las válvulas con software de optimización y mantenimiento predictivo utilizado en las industrias de proceso. La transacción reforzó el cambio del mercado hacia modelos de adquisición combinados de equipos más análisis.
- Diciembre de 2024: Siemens anunció una expansión de capacidad de 2.100 millones de USD en Alemania y China centrada en válvulas y medidores de flujo habilitados para IIoT. La capacidad de fabricación adicional, más cercana a los centros de demanda clave, respalda plazos de entrega más cortos para los programas de retroadaptación impulsados por la digitalización en química y farmacéutica. El movimiento también señala una inversión continua en la escala de producción de instrumentos inteligentes a medida que las funciones de conectividad y seguridad se convierten en requisitos estándar.


Mercado de Control de Flujo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado global de control de flujo se define como los ingresos generados por el equipo utilizado para regular, cerrar, desviar o monitorear el flujo de líquidos y gases en sistemas industriales, donde el valor se contabiliza a nivel de suministro de equipo y se registra en USD.
Exclusiones del alcance: excluimos la mano de obra de instalación en sitio, el valor de proyectos EPC a nivel de planta y los servicios continuos de mantenimiento cuando se cotizan por separado del equipo.
Descripción general de la segmentación
- Por Tipo de Producto
- Válvulas
- Bombas
- Actuadores
- Caudalímetros
- Por Industria de Usuario Final
- Petróleo y Gas
- Agua y Aguas Residuales
- Generación de Energía
- Química y Petroquímica
- Productos Farmacéuticos y Biotecnología
- Alimentos y Bebidas
- Por Función
- Monitoreo de Flujo
- Regulación de Flujo
- Corte de Flujo
- Desviación de Flujo
- Por Tecnología
- Neumático
- Hidráulico
- Eléctrico
- Inteligente/Digital
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Singapur
- Australia
- Malasia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir el mapa de mercado, comprender dónde se concentra la demanda y establecer los límites de lo que debe contabilizarse como ingresos por equipos de control de flujo. Revisamos fuentes públicas como los conjuntos de datos de la Administración de Información Energética de EE. UU. (EIA), los indicadores de la industria de la Agencia Internacional de Energía (IEA), las series de minería y minerales del Servicio Geológico de EE. UU. (USGS) y los indicadores industriales y de infraestructura del Banco Mundial para rastrear las señales macro de demanda vinculadas al manejo de fluidos.
Para anclar la huella industrial por región, también consultamos fuentes como las estadísticas comerciales de UN Comtrade para las categorías de equipos relevantes, las referencias de la Organización Internacional de Normalización (ISO) para el lenguaje de normas de uso común, y artículos técnicos en revistas revisadas por pares que describen las tendencias de adopción (por ejemplo, diagnósticos inteligentes en válvulas e instrumentación). Junto con esto, se utilizaron informes anuales de empresas, presentaciones a inversores y prensa empresarial reputada para verificar las discusiones sobre la combinación de productos y la exposición de los usuarios finales. Nuestras suscripciones a datos financieros de empresas y bases de datos de patentes se utilizaron para confirmar las áreas de enfoque de los proveedores y la actividad reciente de productos. Estas fuentes son ilustrativas, y también consultamos otras fuentes públicas y de suscripción para recopilar datos, validar suposiciones y aclarar puntos específicos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se contabiliza en control de flujo entre bombas, válvulas, medidores y dispositivos relacionados, y en alinear la fijación de precios y los ciclos de reemplazo con el comportamiento real de compra. Hablamos con una combinación de fabricantes, distribuidores, integradores de sistemas y usuarios finales industriales en las principales industrias de proceso. La dispersión regional se mantuvo amplia para poder probar tanto los supuestos de expansión en Asia-Pacífico como la demanda de reemplazo en mercados maduros.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos de nivel C: 14% | APAC: 42% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | EMEA: 31% |
| Jugadores más pequeños: 17% | Gerentes: 46% | Américas: 27% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando un enfoque descendente en el que los grupos de demanda industrial se reconstruyen a partir de la actividad de uso final y las señales de base instalada, y luego se traducen en gasto en equipos utilizando supuestos de combinación y reemplazo. Dado que el control de flujo típicamente se compra como una combinación de demanda de nueva construcción y reemplazos impulsados por mantenimiento, dividimos la lógica de demanda entre proyectos de expansión y ciclos de reemplazo recurrentes antes de llegar al total del mercado.
Las entradas clave utilizadas en el modelo incluyen la dirección del capex de la industria de proceso (petróleo y gas, energía, minería y marítimo), la actividad de infraestructura de agua y aguas residuales, las tendencias de producción manufacturera en países con alto contenido electrónico, los intervalos de reemplazo típicos para componentes críticos y los cambios observados hacia dispositivos inteligentes y habilitados digitalmente (que pueden cambiar los precios de venta promedio con el tiempo). Los resultados se corroboraron luego con verificaciones ascendentes selectivas, como la exposición de ingresos de proveedores muestreados, discusiones de canal sobre volúmenes de unidades y rangos de precio de venta promedio por tipo de equipo. Cuando existían brechas, utilizamos puntos medios conservadores y luego los verificamos nuevamente con la retroalimentación de las entrevistas. Para el pronóstico, se utilizó un análisis de escenarios para poder vincular los casos altos y bajos a diferentes ciclos de capex, cronogramas de inversión regional y velocidad de adopción de funciones de monitoreo y control inteligentes. Las perspectivas finales reflejan las expectativas más repetidas escuchadas por los profesionales del sector.
Validación de datos y ciclo de actualización
La validación se realizó comparando los totales modelados con señales independientes, como la dirección de la producción industrial, la consistencia del movimiento comercial para categorías de equipos relevantes, y si el gasto implícito por tipo de instalación parecía realista. Los valores atípicos se revisaron a nivel regional y de usuario final, y cuando una variación no podía explicarse por un impulsor claro, como un salto en el capex o un cambio de precios, se revisó nuevamente la suposición y se volvió a verificar con llamadas adicionales.
Antes de la aprobación final, el trabajo pasa por revisiones internas de múltiples etapas para que las matemáticas, las definiciones y los movimientos interanuales estén alineados. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales (por ejemplo, cambios importantes de política que afectan la inversión industrial o movimientos bruscos de divisas). Justo antes de la entrega, realizamos un nuevo análisis de los desarrollos recientes y revalidamos los supuestos clave para que los clientes obtengan una visión actualizada.
Dimensionamiento del mercado global de control de flujo de Mordor Intelligence en comparación con otras estimaciones publicadas
Es común ver diferentes tamaños de mercado publicados para el control de flujo porque el alcance puede variar de maneras pequeñas pero significativas, y porque algunos editores anclan el mercado en años o bases de precios diferentes. La divergencia también proviene de cómo se contabilizan los ingresos de bombas, válvulas y medidores en el suministro OEM, los reemplazos de posventa y los paquetes de proyectos combinados.
En este estudio, el mercado se mantiene limitado al valor del equipo entre bombas, válvulas, medidores y dispositivos relacionados. Esto evita contabilizar el valor de proyectos EPC y la mayor parte del valor de contratos intensivos en servicios, lo que ayuda a explicar por qué el valor de 2026 está muy por debajo de algunas estimaciones de 2024 mostradas en la tabla, y esa diferencia es la aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,85 mil millones de USD (2026) | |
| Casa de Investigación de la Industria A | 60,20 mil millones de USD (2024) | Utiliza un grupo de valor mucho más amplio que parece alinearse con el gasto total en sistemas de control de flujo industrial, lo que puede incluir grandes paquetes de proyectos y componentes de servicio, y también se ancla en un año base y un entorno de precios diferentes. |
| Mesa de Pronóstico de la Industria B | 80,00 mil millones de USD (2024) | Rastrea las válvulas como un mercado independiente (y no el conjunto completo de bombas-válvulas-medidores), y la definición es específica del producto con agregaciones por país y sector que pueden incluir categorías no tratadas como equipo de control de flujo en modelos más estrechos. |
La dispersión entre las cifras refleja principalmente lo que se contabiliza, y el año y la base de precios utilizados. Cuando el alcance se mantiene coherente a nivel de equipo y los impulsores de demanda se vinculan a indicadores repetibles como la dirección del capex, el comportamiento de reemplazo y la adopción de dispositivos inteligentes, el tamaño final se vuelve más fácil de reconciliar y actualizar con el tiempo.


Preguntas Clave Respondidas en el Informe
¿Qué región concentra la mayor cuota de la demanda global?
Asia Pacífico capturó el 41,55% del gasto de 2025, impulsado por una expansión industrial de alta intensidad en automatización.
¿Qué segmento de producto se prevé que crezca más rápido?
Las válvulas inteligentes y digitales están preparadas para expandirse a una CAGR del 13,07% a medida que las plantas modernizan sus capacidades predictivas.
¿Por qué los productos farmacéuticos y la biotecnología impulsan los pedidos?
Las líneas de terapia celular y génica requieren sistemas de flujo de precisión y alta pureza, impulsando una CAGR del segmento del 11,3%.
¿Qué riesgos podrían frenar la adopción de dispositivos listos para IIoT?
Las crecientes amenazas de ciberseguridad y la escasez de aleaciones especiales podrían moderar el despliegue a corto plazo.
Última actualización de la página el:



