
Tamaño y participación del mercado de atención médica para animales de granja
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
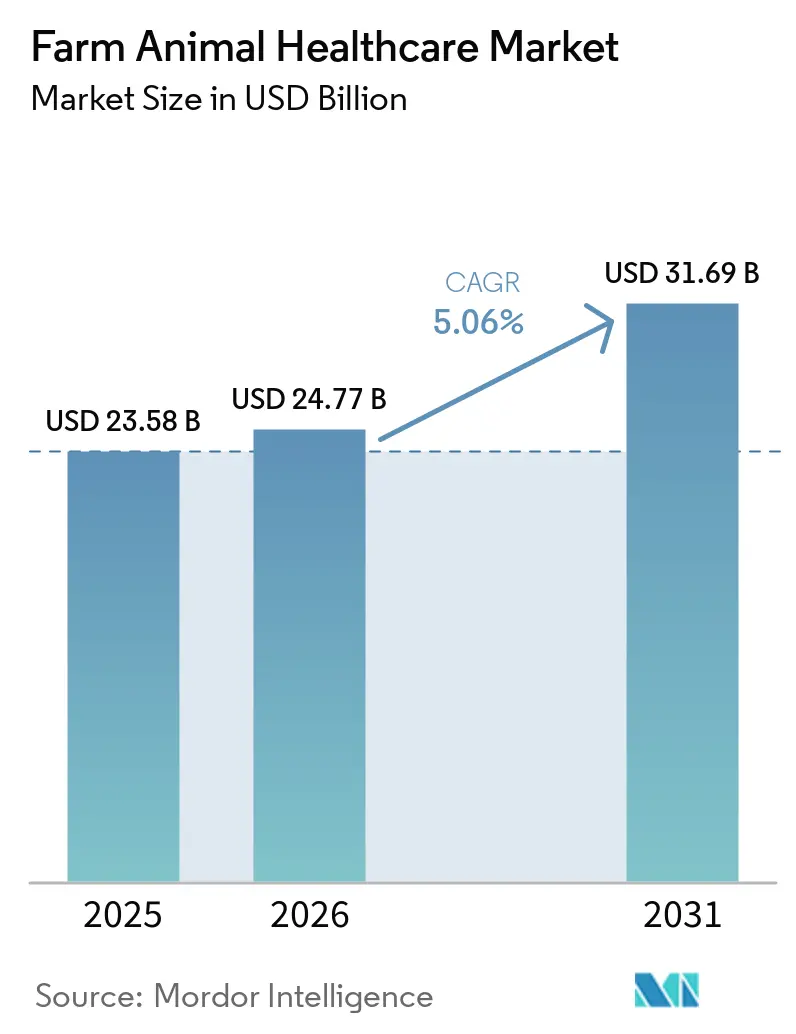
| Tamaño del Mercado (2026) | 24.77 Mil millones de dólares |
| Tamaño del Mercado (2031) | 31.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.06 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
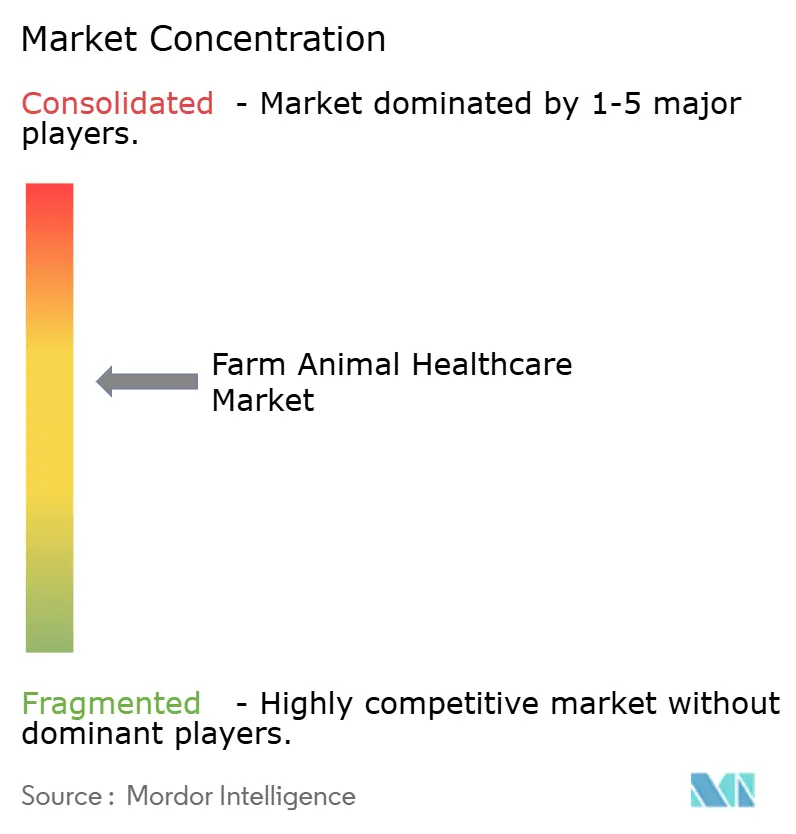
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de atención médica para animales de granja por Mordor Intelligence
El tamaño del mercado de atención médica para animales de granja se valoró en USD 23,58 mil millones en 2025 y se estima que crecerá desde USD 24,77 mil millones en 2026 hasta alcanzar USD 31,69 mil millones en 2031, a una CAGR del 5,06% durante el período de pronóstico (2026-2031). La expansión refleja el movimiento decisivo hacia biológicos preventivos, el uso más amplio de plataformas de vigilancia de enfermedades habilitadas por IA y normas de bienestar más estrictas que restringen la terapia antibiótica rutinaria en favor de los programas de vacunación. La rápida adopción de herramientas de ganadería de precisión, la creciente demanda de proteínas en las economías emergentes y los esfuerzos regulatorios concertados contra los brotes zoonóticos refuerzan aún más las perspectivas de crecimiento. La dinámica competitiva ahora depende de la capacidad de los fabricantes para integrar diagnósticos con terapéuticos y suministrar vacunas específicas por región que satisfagan estándares de cumplimiento más elevados. Al mismo tiempo, los riesgos de medicamentos falsificados, las brechas en la fuerza laboral veterinaria y la alineación regulatoria desigual en los países de ingresos bajos y medios moderan el impulso general.
Conclusiones clave del informe
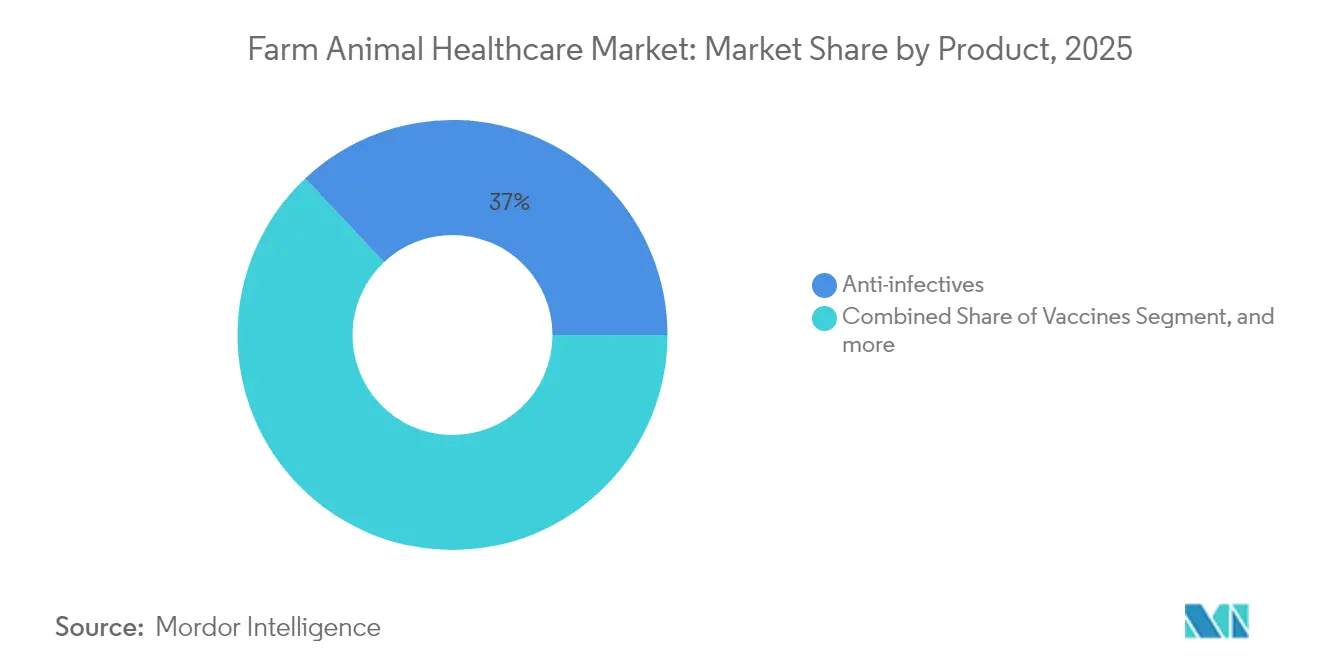
- Por categoría de producto, los antiinfecciosos lideraron con el 37,02% de la participación del mercado de atención médica para animales de granja en 2025, mientras que las vacunas se expanden a una CAGR del 7,31% hasta 2031.
- Por tipo de animal, las aves de corral capturaron el 38,10% de los ingresos en 2025, mientras que el segmento de ganado bovino muestra la CAGR más rápida del 6,61% hasta 2031.
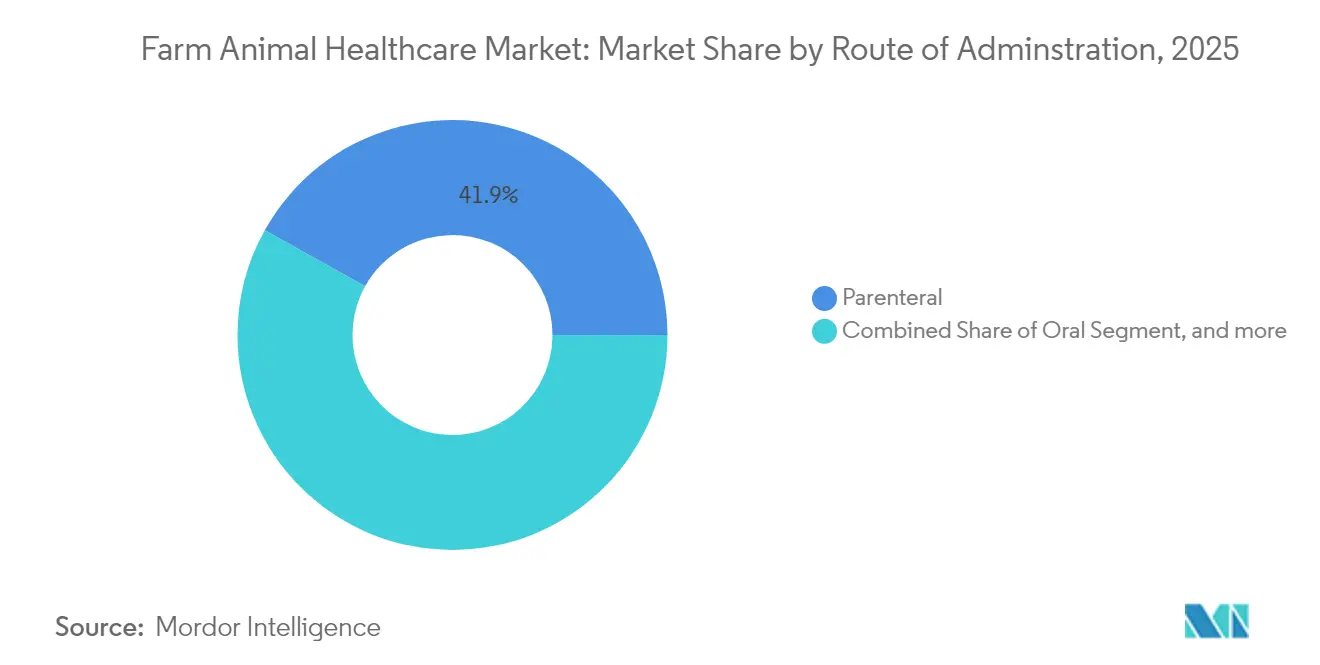
- Por vía de administración, los productos parenterales representaron el 41,90% de los ingresos en 2025, y los formatos tópicos están aumentando a una CAGR del 7,19% hasta 2031.
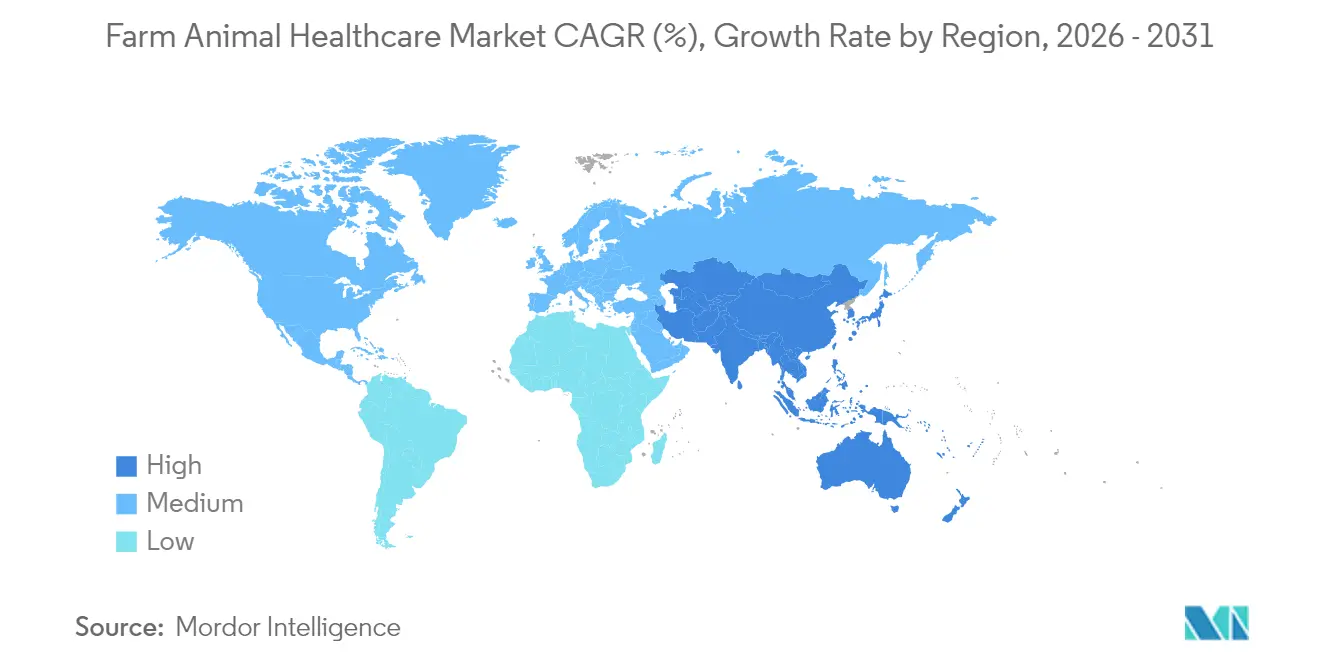
- Por geografía, América del Norte representó el 42,70% de los ingresos en 2025, aunque Asia-Pacífico avanza a una CAGR del 6,39% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | % (aprox.) de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Tecnología avanzada que acelera el diagnóstico en la granja | +1.2% | Global, con adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| Mandatos gubernamentales y de bienestar animal para la vacunación | +0.9% | Global, más fuerte en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Amenaza creciente de zoonosis emergentes | +0.8% | Global, con focos en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Cambio hacia biológicos preventivos y planes de salud integrados | +1.1% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Plataformas de vigilancia de enfermedades en tiempo real habilitadas por IA | +0.7% | América del Norte, UE, mercados seleccionados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Inversiones en CDMO de vacunas autógenas en mercados emergentes | +0.5% | Asia-Pacífico, América Latina, MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tecnología avanzada que acelera el diagnóstico en la granja
Las unidades de PCR portátiles y los biosensores para teléfonos inteligentes permiten ahora la detección de patógenos al lado del establo en minutos, reduciendo el tiempo de respuesta a brotes de 72 horas a menos de 12 horas en sistemas como la plataforma KAHIS de Corea del Sur[1]. Un diagnóstico más rápido impulsa el tratamiento oportuno, reduce las pérdidas y aumenta la demanda de dispositivos conectados que se integran perfectamente con el software de gestión de rebaños. La adopción es más pronunciada en América del Norte y Europa Occidental, donde los presupuestos de capital y la cobertura de banda ancha son sólidos. Los fabricantes de dispositivos disfrutan de ingresos recurrentes a través de cartuchos de reactivos y servicios de suscripción de datos. La implementación más amplia en regiones remotas depende de hardware asequible y una logística de cadena de frío robusta para los kits de prueba.
Mandatos gubernamentales y de bienestar animal para la vacunación
El programa de Fiebre Porcina Africana de la Unión Europea y el Plan Nacional de Mejora Avícola del USDA obligan a las granjas comerciales a seguir estrictos calendarios de inmunización. Los organismos gubernamentales de sanidad animal, aunque representan una porción menor de la industria de atención sanitaria porcina, orientan la dirección del mercado a través de programas de erradicación y reservas de vacunas de emergencia, como lo evidencia la iniciativa ASF de AU-PANVAC en 2025. Estas normativas generan una demanda constante de vacunas, favorecen a las empresas con experiencia en cumplimiento regulatorio y elevan las barreras de entrada para los proveedores de genéricos. Los programas obligatorios también impulsan la inversión en infraestructura de cadena de frío y equipos automatizados de vacunación masiva. Las economías emergentes replican estas políticas para obtener certificaciones de exportación, lo que amplía aún más el mercado de Atención Sanitaria para Animales de Granja. Sin embargo, los pequeños productores enfrentan mayores costos operativos y necesitan subsidios o modelos cooperativos para cumplir con estas exigencias.
Amenaza creciente de zoonosis emergentes
El cambio climático y la invasión de hábitats aumentan el riesgo de transmisión, con el 75% de las nuevas enfermedades infecciosas originadas en animales y con un costo de más de USD 20,00 mil millones anuales[3]. Las recientes oleadas de IAAP en América del Norte y Europa subrayan la vulnerabilidad de los sistemas de producción intensiva. Como resultado, los gobiernos financian reservas de vacunas de respuesta rápida y promueven biológicos de amplio espectro. Los fabricantes con plataformas flexibles de ARNm o vectoriales pueden reformular rápidamente, obteniendo una ventaja en márgenes. Los proveedores de seguros vinculan cada vez más las primas de las pólizas al estado de vacunación de las granjas, reforzando el cambio del tratamiento a la prevención.
Cambio hacia biológicos preventivos y planes de salud integrados
Las normas de la Directiva de Alimentación Veterinaria del USDA que restringen el uso de antibióticos han acelerado la inversión en vacunas, probióticos y paquetes de bioseguridad. Los productores ahora adquieren contratos de servicio plurianuales que combinan inmunizaciones, planes nutricionales y auditorías ambientales. El modelo agrupado promueve relaciones a largo plazo entre fabricantes, veterinarios y agricultores, aumentando los costos de cambio. Las empresas con amplias carteras y equipos de apoyo en campo dominan, mientras que los especialistas en un solo producto buscan asociaciones o indicaciones de nicho. Los programas integrados también generan valiosos datos del mundo real que alimentan los motores de IA para el análisis predictivo.
Análisis del impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Medicamentos falsificados y de calidad inferior | -0.6% | Global, concentrado en Asia-Pacífico y África | Corto plazo (≤ 2 años) |
| Costos crecientes de servicios veterinarios y pruebas | -0.4% | Global, más agudo en los mercados desarrollados | Mediano plazo (2-4 años) |
| Escasez aguda de veterinarios rurales tras la GFI-263 de la FDA de EE. UU. | -0.3% | América del Norte, extendiéndose a otras regiones | Largo plazo (≥ 4 años) |
| Armonización regulatoria fragmentada en países de ingresos bajos y medios | -0.2% | Asia-Pacífico, África, América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Medicamentos falsificados y de calidad inferior
Los productos de calidad inferior representan entre el 10% y el 15% del suministro veterinario mundial, erosionando la confianza de los agricultores y fomentando la resistencia antimicrobiana. Los operativos de aplicación de la ley, como la incautación de vacunas por valor de USD 2,4 millones en Texas, ponen de manifiesto la magnitud del comercio ilícito. Las empresas legítimas deben invertir en serialización, seguimiento mediante cadena de bloques y campañas educativas, lo que eleva los costos operativos. Los mercados emergentes sufren las mayores consecuencias debido a la supervisión limitada y las fronteras porosas, lo que ralentiza la entrada legítima al mercado e impide que el mercado de atención médica para animales de granja alcance su pleno potencial.
Costos crecientes de servicios veterinarios y pruebas
Los honorarios veterinarios promedio aumentaron un 8,3% anual entre 2020 y 2024, superando los precios en origen y comprimiendo los márgenes de las operaciones más pequeñas. Los diagnósticos moleculares cuestan hasta cinco veces más que los métodos de cultivo, pero son cada vez más requeridos para la certificación comercial. Los costos elevados impulsan la demanda de kits de prueba domésticos y teleconsultas, pero también obligan a algunos productores a prescindir de las intervenciones recomendadas, lo que limita el potencial de crecimiento de los ingresos para los proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
las vacunas impulsan la revolución de los biológicosLa CAGR del 7,31% del segmento de vacunas hasta 2031 subraya una transición decisiva hacia la prevención, ya que los antiinfecciosos, a pesar de liderar los ingresos de 2025 con un 37,02%, enfrentan presión de gestión responsable. El crecimiento del tamaño del mercado de atención médica para animales de granja proviene de las plataformas de ARNm, los nuevos adyuvantes y los sistemas de administración automatizados que reducen los costos laborales. Los fabricantes aprovechan la fijación de precios premium en biológicos diferenciados, compensando los márgenes perdidos por los antibióticos genéricos. Los parasiticidas mantienen un crecimiento estable a medida que la expansión de los rangos de vectores amenaza a los rebaños en pastoreo, mientras que los aditivos medicamentosos para piensos enfrentan normas de residuos más estrictas que reducen la demanda.
Las vacunas autógenas se expanden rápidamente dentro de la cartera de vacunas más amplia. Las instalaciones en Brasil y Australia acortan las cadenas de suministro y personalizan los antígenos según los patógenos específicos de la granja, mejorando la eficacia y obteniendo precios más altos. Los antiinfecciosos se orientan hacia formulaciones combinadas e inyectables de liberación lenta para mantener la diferenciación. Los fabricantes de diagnósticos se asocian con proveedores de biológicos para ofrecer paquetes de salud de rebaño, lo que impulsa aún más la penetración del mercado de atención médica para animales de granja.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tipo de animal:
el segmento de ganado bovino se acelera a pesar del predominio de las aves de corralLas aves de corral mantuvieron una participación de ingresos del 38,10% en 2025, dado que los sistemas intensivos de producción de pollos de engorde y gallinas ponedoras estandarizan los protocolos de vacunación y bioseguridad. El segmento bovino, no obstante, lidera el crecimiento futuro con una CAGR del 6,61%, impulsado por la consolidación lechera y las herramientas de agricultura de precisión que detectan de forma temprana brotes de mastitis o afecciones respiratorias. El mercado de atención sanitaria bovina está preparado para expandirse a medida que los sensores portátiles y el análisis mediante inteligencia artificial permiten una dosificación dirigida y optimizan el rendimiento reproductivo.
Los productores porcinos se enfrentan a los persistentes riesgos de la Fiebre Porcina Africana, lo que orienta la inversión hacia una bioseguridad robusta y vacunas multivalentes. La sanidad ovina y caprina sigue siendo un nicho, aunque los productos específicos para el control de parásitos encuentran aceptación en regiones áridas. Las tecnologías de transferencia desde la acuicultura ganan atención a medida que los agricultores terrestres diversifican su actividad, ampliando el mercado de Atención Sanitaria para Animales de Granja más allá de las especies terrestres.
Por vía de administración:
la innovación tópica desafía el predominio parenteralLos productos parenterales representaron el 41,90% de los ingresos en 2025, dado que los inyectables siguen siendo el estándar de referencia para las vacunas y los tratamientos críticos. Sin embargo, los formatos tópicos están creciendo a una CAGR del 7,19%, ya que las formulaciones pour-on y los parches de microagujas administran parasiticidas de acción prolongada sin causar lesiones en el sitio de inyección. La participación del mercado de Atención Médica para Animales de Granja correspondiente a las soluciones tópicas aumentará a medida que la escasez de mano de obra se intensifique y las certificaciones de bienestar prioricen los tratamientos de bajo estrés.
Las terapias orales enfrentan controles más estrictos, aunque los probióticos y prebióticos conservan su atractivo como alternativas a los antibióticos. Los dispositivos implantables y de inhalación son tecnologías en etapa temprana que prometen una dosificación precisa y residuos mínimos, posicionando a los innovadores para una futura disrupción del mercado de Atención Médica para Animales de Granja.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por canal de distribución:
la transformación digital remodela las redes tradicionalesLos hospitales veterinarios aún dominan, pero el comercio electrónico directo a la granja crece rápidamente, reduciendo los costos de adquisición y ofreciendo reabastecimiento por suscripción. Los grandes integradores negocian tarifas al por mayor y favorecen a los proveedores que ofrecen paneles de datos y soporte remoto. Las farmacias prosperan en zonas periurbanas, aunque las ventas directas en granja superan a todos los canales porque los fabricantes empacan los productos con contratos de servicio que incluyen capacitación en el lugar. Esta evolución eleva las barreras del mercado de atención médica para animales de granja para las empresas que carecen de infraestructura digital o equipos de campo.
Las iniciativas de integridad de la cadena de suministro, como el rastreo mediante cadena de bloques, fortalecen a los distribuidores de confianza mientras que desplazan a los operadores del mercado gris. Las auditorías regulatorias ahora examinan los registros de seguimiento de temperatura, convirtiendo el cumplimiento de la cadena de frío en un diferenciador competitivo en toda la industria de atención médica para animales de granja.
Análisis geográfico
Mercado de Atención Sanitaria para Animales de Granja en América del Norte
América del Norte, con una participación del 42,70% de los ingresos en 2025, se beneficia de sólidos ecosistemas de I+D, reembolsos consolidados para servicios veterinarios y una adopción temprana de la vigilancia basada en inteligencia artificial. Sin embargo, la persistente escasez de veterinarios rurales amenaza la cobertura del servicio y podría moderar el crecimiento del mercado de atención sanitaria para animales de granja en los condados de frontera. Los programas federales de condonación de préstamos y las iniciativas de clínicas móviles tienen como objetivo mitigar esta brecha.
Mercado de Atención Sanitaria para Animales de Granja en Asia-Pacífico
Asia-Pacífico lidera el crecimiento con una CAGR del 6,39% hasta 2031, impulsado por la modernización de las megagranjas en China y la expansión de las cooperativas lecheras en India. Las reformas regulatorias que agilizan la revisión de expedientes y reconocen los certificados internacionales de Buenas Prácticas de Fabricación mejoran los plazos de entrada al mercado. No obstante, la diversidad lingüística y la falta de uniformidad en las normas de bioseguridad continúan complicando las estrategias de comercialización.
Mercado de Atención Sanitaria para Animales de Granja en Europa
Europa mantiene ganancias moderadas bajo una estricta legislación de bienestar animal y mandatos integrales de vacunación. Los productores invierten en biológicos y diagnósticos de alta gama para cumplir con las tolerancias de residuos exigidas por los mercados de exportación. Los estados miembros del este asignan fondos de recuperación de la Unión Europea para modernizar la logística de cadena de frío, ampliando el acceso al mercado de atención sanitaria para animales de granja.
Mercado de Atención Sanitaria para Animales de Granja en América del Sur y Oriente Medio y África
América del Sur y Oriente Medio y África representan mercados de alto potencial en etapa temprana. Brasil y Argentina despliegan capacidad de vacunas autógenas orientadas a cepas endémicas, mientras que los estados del Golfo invierten en programas de seguridad alimentaria que incluyen grandes proyectos de producción láctea y avícola. Las limitaciones en la capacidad regulatoria y la infiltración de productos falsificados siguen siendo obstáculos; sin embargo, la armonización gradual en el marco de bloques comerciales como el Mercosur ofrece un camino más claro para la expansión del mercado de atención sanitaria para animales de granja.
Panorama regulatorio
La regulación se está endureciendo en torno a la gestión responsable de antimicrobianos, el cumplimiento en materia de bienestar animal y la trazabilidad, lo que está remodelando la forma en que se autorizan, etiquetan y utilizan los medicamentos veterinarios para animales de granja. En la Unión Europea, el Reglamento sobre Medicamentos Veterinarios (UE) 2019/6 sigue siendo la base de la autorización de comercialización y los controles de suministro, y el Reglamento de Ejecución (UE) 2025/2091 de la Comisión establece los requisitos de BPF veterinarias. La Agencia Europea de Medicamentos también ha solicitado a los titulares de autorizaciones de comercialización que alineen la información del producto con la plantilla QRD v9.1 antes del 29 de enero de 2027, lo que eleva el nivel de exigencia en materia de etiquetado y actualizaciones del ciclo de vida en los Estados miembros.
En los principales mercados nacionales, las normas de control de enfermedades y de movimiento están cada vez más vinculadas al estado de vigilancia y a los planes de salud a nivel de granja. En Estados Unidos, el USDA APHIS actualizó en abril de 2026 la guía sobre el movimiento interestatal de vacas lecheras en lactación en el marco de la National Milk Testing Strategy, eliminando ciertos requisitos de pruebas para animales procedentes de estados con Unaffected State Status, mientras que los requisitos de trazabilidad de enfermedades animales para bovinos y bisontes siguen regidos por el 9 CFR Part 86. En el Reino Unido, Defra abrió en febrero de 2026 una consulta sobre propuestas obligatorias en el marco del Animal Health and Welfare Pathway, que incluyen revisiones anuales de salud para bovinos, ovinos y porcinos, y programas de erradicación para la BVD y el PRRS, junto con la ampliación en enero de 2026 de la financiación Improve Animal Health and Welfare, que respalda revisiones y seguimientos en múltiples rebaños o piaras.
Análisis de la cadena de valor
La cadena de valor de la sanidad animal de granja abarca insumos previos (principios activos, antígenos biológicos, adyuvantes, envases, materiales de cadena de frío y reactivos de diagnóstico), la fabricación (productos farmacéuticos, vacunas, incluidos los lotes autógenos, y diagnósticos en el punto de atención) y la distribución posterior a través de hospitales y clínicas veterinarias, farmacias y droguerías, comercio electrónico y modelos de venta directa en granja respaldados por equipos de servicio en campo. Los usuarios finales incluyen operaciones avícolas y porcinas integradas, productores lácteos y de carne bovina, y pequeños productores, con veterinarios, paraprofesionales veterinarios y trabajadores comunitarios de salud animal que influyen en la selección de productos, los protocolos de administración y la documentación de cumplimiento.
Los cuellos de botella se concentran cada vez más en la integridad de la cadena de frío, el control del riesgo de falsificación y la volatilidad de insumos o logística, lo que afecta tanto a los resultados terapéuticos como a los vinculados a la nutrición. Las interrupciones del suministro han incluido desabastecimientos intermitentes de vacunas (por ejemplo, Nobilis ND Clone 30) y escasez de insumos clave para aditivos alimentarios, como la metionina y el ácido fórmico, vinculada a la disponibilidad de metanol y al riesgo de tránsito por el estrecho de Ormuz. Organismos de gobernanza y normalización como la WOAH, la VICH, el Codex Alimentarius y el marco SPS de la OMC determinan los límites de residuos, la armonización de expedientes y los flujos de certificación comercial, mientras que los sistemas de vigilancia digital y las herramientas de trazabilidad cobran cada vez más importancia a medida que las granjas y proveedores alinean sus programas de salud con las normas de movimiento y los requisitos de exportación.
Panorama competitivo
El mercado de atención médica para animales de granja exhibe una concentración moderada, ya que los principales actores globales aprovechan su escala, integración vertical y amplias carteras para mantener ventajas competitivas. Zoetis, Merck Animal Health y Boehringer Ingelheim complementan sus tuberías internas con adquisiciones de empresas tecnológicas de nicho para acelerar el tiempo de comercialización de nuevas plataformas de administración. Líderes regionales como Ceva Santé Animale y Huvepharma refuerzan sus posiciones a través de sitios de vacunas autógenas que adaptan los productos a los patógenos locales, reforzando la lealtad de los clientes.
La transformación digital es el nuevo campo de batalla. Las empresas integran sensores de IoT, analítica de aprendizaje automático y rastreo mediante cadena de bloques en soluciones de salud de extremo a extremo que prometen un retorno de inversión medible. Las colaboraciones estratégicas entre desarrolladores de vacunas e innovadores de diagnósticos crean ofertas agrupadas que fidelizan a los clientes mediante contratos plurianuales y elevan los costos de cambio para las granjas. Los actores más pequeños se diferencian a través de una especialización profunda o un enfoque geográfico, asociándose a menudo con fabricantes por contrato para compensar las desventajas de escala.
La rivalidad competitiva se intensifica en torno a la ganadería de precisión, donde el hardware, el software y los biológicos convergen. Las ventajas del primer movimiento se acumulan para las empresas que aseguran la cobertura de patentes en algoritmos de tratamiento basados en datos e interoperabilidad perfecta de dispositivos. La experiencia en cumplimiento normativo sigue siendo una barrera decisiva; las empresas establecidas mantienen equipos dedicados versados en estándares de presentación en más de 100 jurisdicciones, protegiéndolas de los competidores de rápido movimiento. Sin embargo, los nuevos participantes disruptivos que ofrecen plataformas de IA de bajo costo o vacunas de biología sintética presentan amenazas creíbles a largo plazo para los líderes establecidos del mercado de atención médica para animales de granja.
Líderes de la industria de atención médica para animales de granja
-
Zoetis Inc
-
Ceva Animal Health
-
Boehringer Ingelheim GmbH
-
Elanco
-
Vetoquinol
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Atención Sanitaria para Animales de Granja Empresas cubiertas en este informe
- Bayer Animal Health
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Huvepharma
- Indian Immunologicals
- Intas Pharmaceuticals
- Merck
- Norbrook
- Ouro Fino Saúde Animal
- Phibro Animal Health
- Vetoquinol
- Virbac
- Virbac South Africa
Lea el análisis de las empresas de atención sanitaria para animales de granja
Oportunidades de mercado y perspectivas futuras
Se están abriendo espacios en blanco donde los biológicos preventivos, las herramientas de ganadería de precisión y las alternativas no antibióticas pueden integrarse en programas auditables a nivel de granja. La actividad de adquisiciones muestra dónde los principales proveedores están poniendo el énfasis más allá de los productos farmacéuticos tradicionales: Zoetis anunció en 2026 acuerdos para adquirir el negocio de genómica animal de Neogen (160 millones de USD) y la plataforma de teleradiología veterinaria VitalRADS, con el objetivo de lograr una integración más estrecha de herramientas de riesgo genético y diagnósticos asistidos por IA en la toma de decisiones en granja. Merck Animal Health también anunció en junio de 2026 un acuerdo para adquirir TARGAN, sumando capacidades de biodispositivos (WingScan) para el procesamiento avícola y la eficiencia productiva, reforzando estrategias de paquetes integrados de hardware, software y biológicos.
Las oportunidades también se están ampliando en las carteras de vacunas y biológicos específicas por región, en particular para sistemas de producción que enfrentan una presión persistente de enfermedades endémicas y restricciones en el uso de antibióticos. Ceva Animal Health adquirió Aquilon CyL S.L. en junio de 2026 para fortalecer sus soluciones de salud intestinal porcina, incluida una vacuna dirigida a Brachyspira hyodysenteriae, y formó la empresa conjunta Ceva Bussan Animal Health con Mitsui and Co. en mayo de 2026 para profundizar el acceso al mercado japonés. Las tendencias regulatorias hacia normas de gestión responsable de antimicrobianos y de control de enfermedades más prescriptivas están impulsando a los fabricantes a combinar un etiquetado de producto conforme, un suministro de cadena de frío confiable y comprobantes digitales de uso, lo que puede respaldar contratos de mayor valor con integradores y productores orientados a la exportación.
Desarrollos recientes de la industria en Mercado de Atención Sanitaria para Animales de Granja
- Julio de 2026: Zoetis recibió la autorización de comercialización de la Comisión Europea para Poulvac Procerta HVT-ND, ampliando su cartera de vacunas avícolas en el marco de las vías de aprobación de la UE. En el mismo mes, Zoetis también anunció un acuerdo definitivo para adquirir VitalRADS, una plataforma de servicios de teleradiología veterinaria, fortaleciendo sus capacidades de diagnóstico e interpretación asistida por IA, que pueden integrarse en programas de salud de precisión para rebaños y parvadas.
- Junio de 2026: Ceva Animal Health adquirió Aquilón CyL S.L., una empresa española de biotecnología centrada en la salud intestinal porcina, sumando una vacuna dirigida a Brachyspira hyodysenteriae para la disentería porcina. La transacción amplía la presencia de soluciones biológicas de Ceva en Europa y refuerza la profundidad de la cartera en enfermedades de producción de alto impacto, donde las restricciones a los antibióticos elevan la demanda de enfoques preventivos.
- Mayo de 2024: MSD Animal Health (Merck Animal Health) anunció que la Comisión Europea otorgó la autorización de comercialización para la vacuna INNOVAX-ND-H5 para pollos. La aprobación respalda el despliegue comercial de estrategias de control basadas en vacunación en operaciones avícolas que enfrentan el riesgo de influenza aviar y requisitos más estrictos de gestión responsable de antimicrobianos.
Mercado de Atención Sanitaria para Animales de Granja Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de atención médica para animales de granja abarca los ingresos provenientes de productos utilizados para prevenir, diagnosticar y tratar condiciones de salud en animales productores de alimentos, adquiridos a través de canales veterinarios y agropecuarios. Esto incluye medicamentos, vacunas y diagnósticos de uso común que apoyan los resultados de salud del rebaño y la manada.
Exclusiones del alcance: Se excluyen los productos exclusivos para animales de compañía, los seguros de mascotas y los servicios de acicalamiento, así como el equipamiento agropecuario no sanitario que no desempeña un papel en la prevención o el tratamiento de enfermedades.
Descripción General de la Segmentación
- Por producto
- Vacunas
- Parasiticidas
- Antiinfecciosos
- Aditivos medicamentosos para piensos
- Otros productos
- Por tipo de animal
- Ganado bovino
- Porcino
- Aves de corral
- Ovinos y caprinos
- Otros tipos de animales
- Por vía de administración
- Oral
- Parenteral
- Tópica
- Otras vías de administración
- Por canal de distribución
- Hospitales veterinarios
- Clínicas veterinarias
- Farmacias y droguerías
- Comercio electrónico
- Venta directa en granja
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- CCG
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con la construcción del conjunto de demanda utilizando poblaciones de ganado y aves de corral, indicadores de intensidad de producción e indicadores de carga de enfermedades, para luego mapear cómo se presta la atención en las distintas regiones. Nos apoyamos en fuentes públicas y oficiales, incluidas FAOSTAT para los datos de ganado y aves de corral, las actualizaciones de la OMSA para las notificaciones de enfermedades, el USDA y Eurostat para las series de producción y comercio, y los sitios de los reguladores nacionales de agricultura y veterinaria para los cambios de política que afectan los patrones de uso.
Para convertir la actividad en valor de mercado, verificamos los supuestos de combinación de productos y tasas de uso mediante revistas veterinarias revisadas por pares, orientaciones sobre vacunación y administración responsable de antimicrobianos de las autoridades competentes, e informes anuales, presentaciones regulatorias y presentaciones para inversores de las empresas para obtener divisiones de ingresos orientativas. En algunos casos, se utilizaron estados financieros empresariales de pago y una base de datos de patentes para confirmar las carteras de productos y el ritmo de innovación. Las fuentes de investigación documental aquí enumeradas son ilustrativas, y también se utilizaron materiales públicos adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Se utilizaron entrevistas primarias y encuestas estructuradas para someter a prueba de presión los supuestos documentales y para cubrir las brechas en los niveles de uso reales en bovinos, porcinos, aves de corral y pequeños rumiantes. Conversamos con fabricantes, distribuidores, veterinarios, integradores y gerentes de granjas en APAC, EMEA y las Américas, de modo que el modelo refleje las diferencias en acceso, regulación y comportamiento de compra.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directores ejecutivos (CXO): 13% | APAC: 42% |
| Nivel medio: 44% | Líderes funcionales/de unidad: 30% | EMEA: 34% |
| Actores menores: 18% | Gerentes: 57% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El modelo central utiliza un enfoque de arriba hacia abajo en el que las poblaciones animales y los volúmenes de producción se reconstruyen en un conjunto de demanda tratada por especie, que luego se traduce en valor utilizando tasas de tratamiento típicas y bandas de precios por grupo de productos. Nos centramos en variables de entrada prácticas, como las tendencias en el número de cabezas de ganado, la penetración de la vacunación, la estacionalidad de los parásitos, la presión de la administración responsable de antibióticos, las señales de frecuencia de brotes de enfermedades y los cambios en la combinación de canales entre la compra directa en granja y la compra en comercios minoristas o clínicas.
Esos totales se corroboraron mediante aproximaciones selectivas de abajo hacia arriba, como el muestreo de un conjunto de ingresos de proveedores por exposición a la sanidad animal, la verificación de las señales de rendimiento de los distribuidores y la validación del precio implícito por animal tratado frente a los comentarios de las entrevistas. Donde los datos eran escasos, las brechas se gestionaron con rangos de adopción conservadores, que luego se ajustaron mediante llamadas de seguimiento hasta que el uso implícito coincidió con los sistemas de producción conocidos.
Para el pronóstico, se utilizó el análisis de escenarios, respaldado por el suavizado de series cortas en variables estables y perspectivas acordadas por expertos para los impulsores clave, como la expansión del rebaño, el gasto en bioseguridad y los límites de política sobre ciertos antimicrobianos. El pronóstico final está vinculado a indicadores visibles de ganadería y enfermedades, y luego se ajusta por los cambios esperados en la combinación y los precios confirmados a través de los aportes de campo.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron frente a señales independientes, incluido el crecimiento de la producción ganadera, la dirección del gasto en sanidad animal en los principales países y las expectativas de combinación de productos de los profesionales, y luego las variaciones se revisaron línea por línea. Si un dato generaba un salto repentino que no coincidía con eventos conocidos, como una ola de enfermedades o un cambio regulatorio, el supuesto se revisaba y se volvía a contactar a los encuestados primarios para confirmar lo que ocurre en la práctica.
Antes de la aprobación final, el modelo y el informe narrativo pasaron por múltiples revisiones de analistas para alinear la lógica de cálculo, la coherencia de las unidades y el manejo de divisas. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales como grandes brotes, acciones de política o disrupciones de precios notables, y se completa una verificación final previa a la entrega para mantener los datos actualizados.
Dimensionamiento del Mercado de Atención Médica para Animales de Granja de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas sobre atención médica para animales de granja pueden parecer diferentes incluso cuando el nombre del tema es el mismo, porque cada editor elige sus propias inclusiones de productos, cobertura animal y el momento para los supuestos de precios y divisas. Las diferencias también aparecen cuando algunos estudios mezclan servicios y tecnologías en el mismo total, mientras que otros se limitan a los ingresos por productos reportados a través de canales veterinarios y de compra agropecuaria.
Algunas cifras externas son más amplias por diseño porque incorporan equipos o soluciones más amplias de gestión agropecuaria, y pueden aplicar un crecimiento de precios más rápido sin confirmar lo que realmente se paga en cada canal. En Mordor Intelligence, el número se limita a los productos de sanidad animal utilizados para especies de granja, y los totales se verifican frente a señales de demanda a nivel de especie, incluida la lógica de población tratada y la combinación de vías de administración, antes de que se fije el valor final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 24,77 mil millones de USD (2026) | |
| Editor de la Industria A | 23,51 mil millones de USD (2024) | Utiliza un año base anterior y un momento diferente para la fijación de precios, y también agrupa equipos con productos farmacéuticos en algunos cortes de productos, lo que aleja el total del gasto exclusivo en productos. |
| Casa de Investigación B | 21,08 mil millones de USD (2024) | Aplica un conjunto de productos más reducido en el año base y se apoya más en rangos de CAGR declarados, con una vinculación menos visible a la población tratada y la combinación de canales por especie. |
La diferencia proviene principalmente de lo que se contabiliza como atención médica, además de cómo se gestionan los precios y la combinación de canales en el año base. Al anclar el total a las poblaciones animales, el uso de tratamientos y vacunación, y bandas de precios realistas que se verifican nuevamente en las entrevistas, la estimación permanece rastreable hasta pasos que pueden repetirse y auditarse.
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del mercado de atención médica para animales de granja en 2031?
Se proyecta que el mercado de atención médica para animales de granja alcance USD 31,69 mil millones en 2031.
¿Qué categoría de producto crece más rápido en la salud del ganado?
Las vacunas avanzan a una CAGR del 7,31% a medida que los productores se orientan hacia la atención preventiva.
¿Qué región muestra el crecimiento más rápido en la demanda de atención médica animal?
Asia-Pacífico crece a una CAGR del 6,39% gracias a la modernización del sector ganadero y al aumento del consumo de proteínas.
¿Qué desafío limita más los servicios de salud del ganado rural en América del Norte?
Una escasez aguda de veterinarios de grandes animales tras los cambios en las prescripciones de la FDA limita la cobertura de servicios.
¿Cómo afectan los medicamentos falsificados a la salud de los animales de granja?
Los productos de calidad inferior representan hasta el 15% del suministro, socavando la eficacia del tratamiento e impulsando la resistencia antimicrobiana.