
Tamaño y cuota del mercado europeo de telefonía IP y comunicaciones unificadas como servicio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
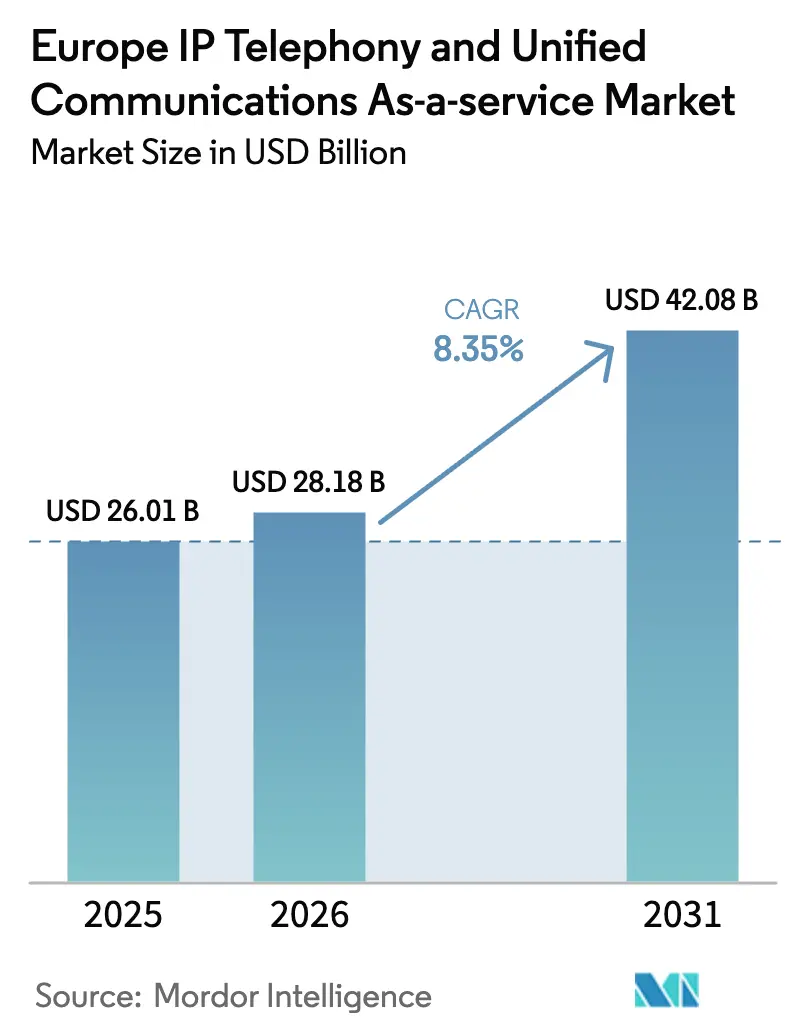
| Tamaño del mercado en el año base (2025) | 26.01 Mil millones de dólares |
| Tamaño del Mercado (2026) | 28.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 42.08 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.35 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado europeo de telefonía IP y comunicaciones unificadas como servicio por Mordor Intelligence
El tamaño del mercado europeo de telefonía IP y comunicaciones unificadas como servicio en 2026 se estima en 28.180 millones de USD, creciendo desde el valor de 2025 de 26.010 millones de USD, con proyecciones para 2031 que muestran 42.080 millones de USD, creciendo a una CAGR del 8,35% durante el período 2026-2031. El crecimiento refleja una transformación digital acelerada en las empresas, una mayor alineación regulatoria bajo el Código Europeo de Comunicaciones Electrónicas y los cambios obligatorios de ISDN a redes totalmente IP. Los rápidos despliegues de 5G por parte de los principales operadores están habilitando una latencia inferior a 10 milisegundos para cargas de trabajo de comunicaciones unificadas como servicio, mientras que la Ley de Datos de la UE fomenta la portabilidad multifabricante que debilita la dependencia de un único proveedor. Las políticas de trabajo híbrido se han vuelto permanentes para muchas organizaciones, impulsando la necesidad de suites de comunicación nativas en la nube que unifiquen voz, video y mensajería. Los subsidios públicos que compensan los costes de suscripción para las pymes y los requisitos de integración específicos del sector en sanidad y manufactura amplían aún más la base de direccionamiento para los proveedores de servicios. La competencia se mantiene moderada, ya que los proveedores hiperespecializados globales se enfrentan a especialistas regionales con profunda experiencia regulatoria, lo que impulsa tanto la innovación como la presión sobre los precios.
Conclusiones clave del informe
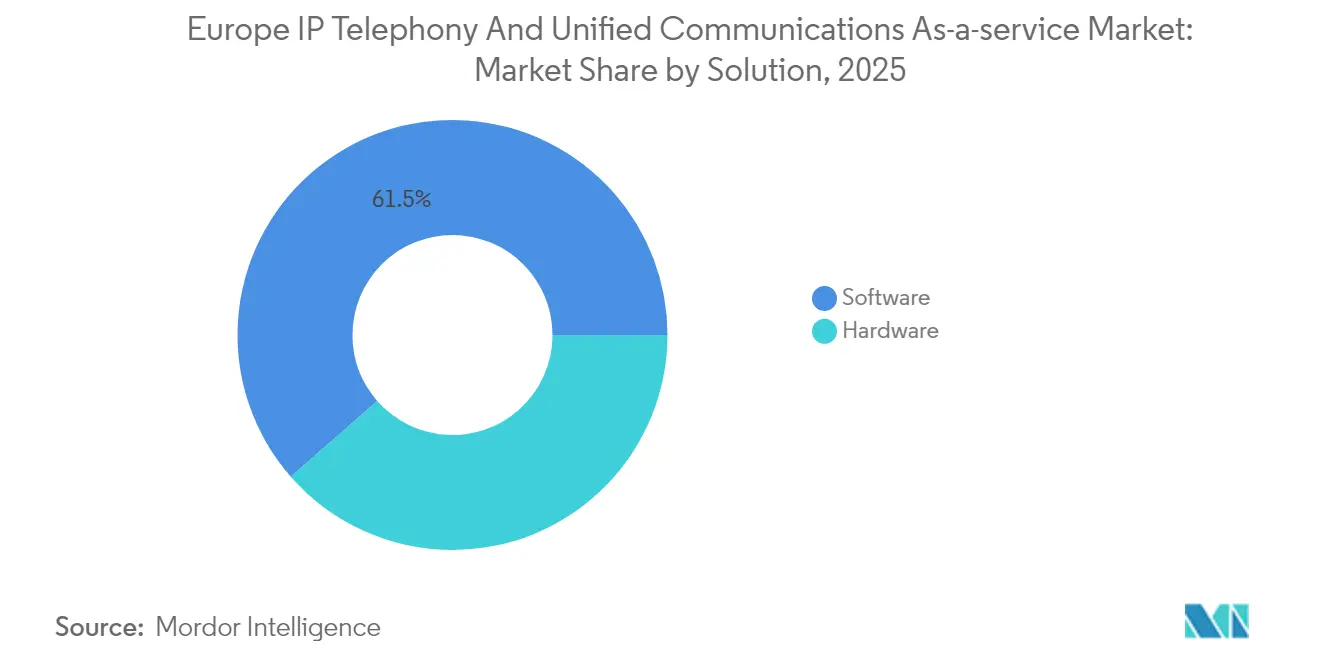
- Por solución, el software captó el 61,45% de los ingresos en 2025, mientras que el hardware quedó rezagado debido al cambio hacia plataformas basadas en API.
- Por tipo, la IP PBX alojada mantuvo una cuota del 41,92% en 2025, mientras que se proyecta que CPaaS se expanda a una CAGR del 8,58% hasta 2031.
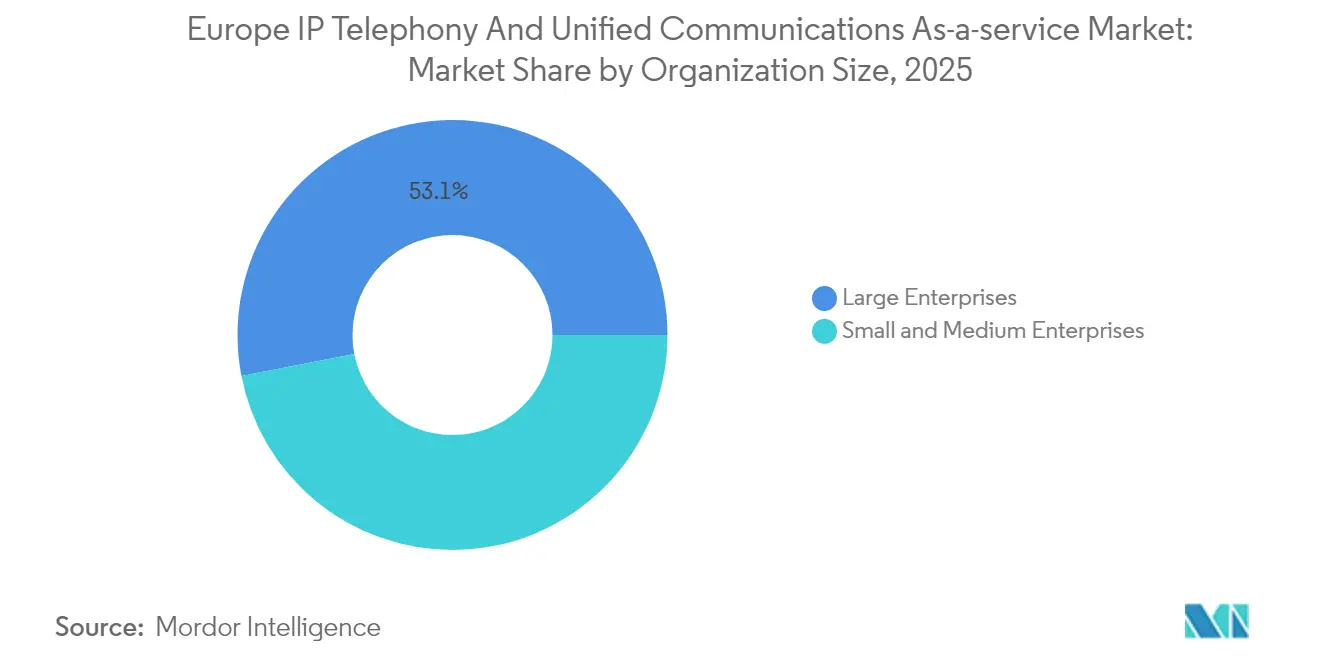
- Por tamaño de organización, las grandes empresas aportaron el 53,05% de los ingresos de 2025, pero las pymes avanzan a una CAGR del 10,05%.
- Por usuario final, el segmento de TI y telecomunicaciones lideró con una cuota del 30,94% en 2025; se prevé que el segmento de sanidad crezca a una CAGR del 8,42% hasta 2031.
- Por geografía, el Reino Unido registró una cuota del 22,05% en 2025, mientras que España se encamina a registrar una CAGR del 8,46% durante el período de perspectiva.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado europeo de telefonía IP y comunicaciones unificadas como servicio
Análisis del impacto de los impulsores*
| Impulsor | Impacto aproximado (~) % en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Despliegues acelerados de 5G que habilitan comunicaciones unificadas como servicio de baja latencia | +1.8% | A escala de la UE, mayor intensidad en Alemania, Reino Unido y Países Bajos | Mediano plazo (2-4 años) |
| Adopción de políticas de trabajo híbrido en toda Europa | +2.1% | Paneuropeo, con mayor incidencia en los países nórdicos y el Benelux | Corto plazo (≤ 2 años) |
| Migración acelerada de ISDN a redes totalmente IP | +1.5% | Alemania, Reino Unido, Francia, con extensión a Europa del Este | Mediano plazo (2-4 años) |
| Creciente demanda de las pymes por modelos de suscripción favorables al gasto operativo | +1.2% | Europa del Sur y del Este | Largo plazo (≥ 4 años) |
| Integración con flujos de trabajo SaaS específicos por sector | +0.9% | Núcleo de Europa Occidental | Largo plazo (≥ 4 años) |
| Adopción de computación en el borde para voz en tiempo real | +0.9% | Grandes clústeres metropolitanos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegues acelerados de 5G que habilitan comunicaciones unificadas como servicio de baja latencia
La cobertura 5G independiente cubre actualmente la mayoría de las áreas metropolitanas de Alemania y el Reino Unido, lo que proporciona a las empresas una latencia constante inferior a 10 milisegundos que rivaliza con la telefonía de conmutación de circuitos.[1]Deutsche Telekom, "Expansión de la red 5G 2024," TELEKOM.COM Los operadores han ubicado las funciones de procesamiento de voz en el borde de la red mediante la virtualización de funciones de red (NFV), lo que reduce la dependencia de los centros de datos centralizados y mejora la calidad de las llamadas en escenarios de centros de contacto. Estas mejoras de arquitectura respaldan capacidades en tiempo real como la traducción de idiomas y el análisis de llamadas mediante IA. El cambio diferencia a los proveedores europeos de los hiperespecializados globales en términos de cargas de trabajo sensibles a la latencia y acelera la migración desde los sistemas PBX heredados.
Cambio hacia políticas de trabajo híbrido en toda Europa
Las regulaciones laborales pospandemia en Francia y los Países Bajos ahora codifican los derechos al trabajo flexible, consolidando la demanda a largo plazo de suites de colaboración con prioridad móvil.[2]Comisión Europea, "Directiva de trabajo flexible," EC.EUROPA.EU Los empleadores nórdicos informan de una alta satisfacción de los empleados cuando las herramientas en la nube reemplazan a los sistemas PBX de hardware tradicionales, lo que lleva a una implantación más amplia de las funciones de presencia, mensajería y videoconferencia. El énfasis de las políticas en el equilibrio entre la vida laboral y personal impulsa la adopción de resúmenes de reuniones basados en IA que limitan las interacciones fuera del horario laboral. Las agencias del sector público siguen las propias directrices del puesto de trabajo digital de la Comisión Europea, lo que garantiza una demanda estable procedente de las cuentas gubernamentales.
Migración acelerada de ISDN a redes totalmente IP
Alemania completó el cierre nacional de ISDN en diciembre de 2024, obligando a las empresas a adoptar voz IP o arriesgarse a perder el servicio.[3]BT Group, "Migración a redes totalmente IP," BT.COM Los mandatos de redes totalmente IP eliminan los pretextos técnicos para mantener PBX en las instalaciones y amplían el ancho de banda para la videoconferencia en 4K. Las obligaciones regulatorias de las llamadas de emergencia basadas en IP bajo el Código de Comunicaciones Electrónicas incentivan aún más a las organizaciones a adoptar suites en la nube con cumplimiento integrado de E911. Las pymes se benefician más porque evitan los desembolsos de capital asociados al mantenimiento del hardware ISDN.
Creciente demanda de las pymes por modelos de suscripción favorables al gasto operativo
Las pymes valoran los costes mensuales predecibles y la reducción de la carga de TI, una preferencia reflejada en un sesgo del 73% hacia la suscripción captado por la encuesta del Banco Europeo de Inversiones. El programa Kit Digital de España reembolsa hasta 12.000 EUR (13.560 USD) en gastos de comunicaciones unificadas como servicio, aumentando la penetración entre empresas anteriormente sensibles al precio. Programas de incentivos similares en Polonia y la República Checa extienden el modelo a Europa del Este. Los modelos de suscripción simplifican las actualizaciones y permiten a las pymes escalar las licencias en respuesta a los cambios estacionales de la carga de trabajo, lo que fortalece la dependencia del proveedor al tiempo que estabiliza los flujos de caja.
Análisis del impacto de las restricciones*
| Restricción | Impacto aproximado (~) % en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Fragmentación de las regulaciones de soberanía de datos transfronterizas | -1.4% | A escala de la UE, con fuerte efecto sobre los despliegues multinacionales | Mediano plazo (2-4 años) |
| Mayor superficie de ciberataques en la telefonía en la nube | -0.8% | Norte de Europa y clústeres financieros | Corto plazo (≤ 2 años) |
| Preocupaciones por la dependencia del proveedor que dificultan los contratos | -0.6% | Segmento empresarial de Europa Occidental | Mediano plazo (2-4 años) |
| Brecha de competencias en la gestión de redes SIP y VoIP | -0.7% | Zonas rurales de Europa del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de las regulaciones de soberanía de datos transfronterizas
A pesar del RGPD, Francia, Italia y Alemania mantienen marcos de localización paralelos que exigen a los proveedores de comunicaciones unificadas como servicio duplicar la infraestructura, lo que aumenta los costes de cumplimiento y complica los despliegues paneuropeos. Las empresas multinacionales deben mapear los flujos de tráfico en cada jurisdicción y mantener zonas de recuperación ante desastres separadas, lo que limita las economías de escala. La propuesta de Ley de Gobernanza de Datos aspira a la armonización, aunque no se espera que su aplicación se implemente hasta 2027, lo que genera incertidumbre sobre la arquitectura futura de las plataformas.
Mayor superficie de ciberataques en la telefonía en la nube
La ENISA registró las telecomunicaciones como el principal objetivo de ransomware entre julio de 2023 y junio de 2024, destacando el ataque a la cadena de suministro de 3CX que infiltró miles de puntos de conexión europeos. El incidente reveló el riesgo sistémico inherente a los conjuntos de software de comunicaciones unificadas como servicio concentrados. Las autoridades de ciberseguridad suizas registraron un aumento del fraude basado en voz, lo que llevó a las empresas a reforzar la seguridad de los puntos de conexión. Los temores en materia de seguridad ralentizan la adopción en sectores adversos al riesgo, como el financiero, a pesar de los evidentes beneficios en términos de costes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por solución: el dominio del software acelera la integración
Las soluciones de software representaron el 61,45% de la cuota del mercado europeo de telefonía IP y comunicaciones unificadas como servicio en 2025, impulsadas por la demanda de plataformas nativas en la nube y escalables que se integran en los flujos de trabajo existentes. Se proyecta que la categoría registre una CAGR del 10,03% hasta 2031, a medida que las empresas prefieran la orquestación mediante API frente a los ciclos de actualización de hardware. El software de control de llamadas y PBX se beneficia directamente de los mandatos de servicios de emergencia IP, mientras que las herramientas de mensajería unificada y colaboración en equipo aprovechan la ola de las consolidadas prácticas de trabajo híbrido. Los proveedores integran transcripción basada en IA y análisis de sentimientos, aumentando el valor sin necesidad de hardware adicional.
El hardware sigue siendo esencial para los sectores que necesitan puntos de conexión físicos con seguridad certificada, incluidos defensa y utilities. Los teléfonos IP de escritorio continúan siendo utilizados en las salas de negociación que requieren interfaces táctiles y una calidad de servicio fija. Las pasarelas VoIP facilitan los escenarios de transición durante la eliminación gradual de ISDN, aunque su relevancia disminuye a medida que la fibra llega a los centros regionales. Los puntos de conexión de video están evolucionando hacia salas de reuniones definidas por software, pero siguen teniendo prioridad donde la óptica garantizada es importante. En general, el crecimiento del hardware queda por detrás del software, aunque actúa como salvaguarda de cumplimiento.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por tipo: la IP PBX alojada lidera mientras CPaaS emerge
La IP PBX alojada contribuyó con el 41,92% de los ingresos de 2025, lo que refleja su papel como sustituto en la nube de los sistemas heredados en las instalaciones. El modelo ofrece las funciones PBX habituales con escalabilidad en la nube, facilitando el cumplimiento de las normas de llamadas de emergencia. El enlace troncal SIP integrado sigue siendo un servicio troncal, pero pierde cuota de mercado frente a las suites integrales de comunicaciones unificadas como servicio que incluyen video y mensajería.
La plataforma de comunicaciones como servicio (CPaaS), aunque de menor tamaño, es el tipo de mayor crecimiento, con una CAGR del 8,58% hasta 2031. Los desarrolladores utilizan las API de CPaaS para integrar capacidades de voz y video en las aplicaciones de los clientes, eliminando así la necesidad de interfaces independientes y promoviendo la innovación vertical. La IP PBX gestionada resulta atractiva para las empresas que desean la externalización operativa pero conservan el control en las instalaciones para los flujos de trabajo sensibles. El control de llamadas en la nube ofrece una vía intermedia al desacoplar la señalización del hardware, lo que permite a las empresas preservar sus inversiones ya realizadas. En conjunto, estos tipos ilustran un continuo de migración hacia comunicaciones programables que sustentan la transformación digital.
Por tamaño de organización: el impulso de las pymes supera la adopción empresarial
Las grandes empresas acapararon el 53,05% del gasto en 2025 mediante despliegues en múltiples sedes que integran centros de contacto, análisis y módulos de cumplimiento. Priorizan el cifrado avanzado, el control de acceso granular basado en roles y las relaciones de interconexión directa con los operadores. Sin embargo, el crecimiento de las pymes, a una CAGR del 10,05%, está superando al de las grandes empresas, ya que las empresas más pequeñas aprovechan programas de subsidios como el Kit Digital de España para compensar los costes de adopción.
Las pymes valoran la facilidad de uso, la accesibilidad móvil y los gastos operativos predecibles. Los proveedores responden con ofertas empaquetadas que combinan banda ancha, seguridad y comunicaciones unificadas como servicio en una sola factura. Se prevé que el tamaño del mercado europeo de telefonía IP y comunicaciones unificadas como servicio para las pymes aumente considerablemente a medida que la alta cobertura de fibra reduzca la latencia y soporte flujos de trabajo con uso intensivo de video. Los incentivos en Polonia y la República Checa replican el éxito de España, lo que sugiere una demanda sostenida durante el período de previsión.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: la sanidad impulsa el crecimiento más rápido
Las empresas de TI y telecomunicaciones lideraron la adopción con una cuota del 30,94% en 2025, ya que requieren suites de colaboración para equipos de software distribuidos. Las organizaciones de banca y seguros les siguen de cerca debido a la necesidad de estrictas pistas de auditoría y el requisito de participación omnicanal con los clientes.
La sanidad es el sector vertical de mayor crecimiento, con una CAGR del 8,42% hasta 2031, impulsada por los mandatos de la Estrategia de Salud Digital de la UE que facilitan las teleconsultas transfronterizas. Los hospitales integran las comunicaciones unificadas como servicio con los registros electrónicos de salud y los dispositivos médicos IoT, mientras que las arquitecturas en la nube conformes abordan la privacidad de los datos de los pacientes. La manufactura adopta las comunicaciones unificadas como servicio para conectar los sensores de la planta de producción con los datos de planificación de recursos empresariales, en apoyo de los objetivos de la Industria 4.0. El comercio minorista aprovecha las API programables para la función de clic para llamar en las aplicaciones móviles, creando experiencias omnicanal sin fricciones que elevan las puntuaciones de satisfacción del cliente.
Análisis geográfico
El Reino Unido mantuvo una cuota del 22,05% en 2025, aprovechando los despliegues tempranos de fibra y los maduros patrones de uso de la nube. BT Group completó la migración nacional a IP y Vodafone extendió el 5G a la mitad de la población, habilitando análisis en el borde e impulsando servicios de voz basados en IA. Las expectativas de crecimiento se mantienen estables, aunque la divergencia en el cumplimiento normativo relacionada con el Brexit añade costes para los proveedores que atienden a clientes de la UE.
Alemania es el segundo mayor mercado, gracias a la finalización del cierre de ISDN y a la fuerte demanda industrial. Las empresas prefieren topologías híbridas que combinan pasarelas en las instalaciones con control de llamadas en la nube para satisfacer los requisitos de residencia de datos. Francia crece de manera constante gracias al apoyo a su política de nube soberana, aunque los estrictos requisitos de localización elevan las barreras de entrada para las plataformas extranjeras. España registra la CAGR más rápida, del 8,46%, debido a la hoja de ruta España Digital 2026 y a los generosos subsidios para pymes que estimulan la adopción en la nube. Italia acelera la asignación de fondos de recuperación destinados a la digitalización de los servicios públicos. Los Países Bajos aprovechan sus densos clústeres de centros de datos para ofrecer comunicaciones unificadas como servicio de baja latencia, mientras que los países nórdicos exhiben el mayor uso per cápita y actúan como bancos de pruebas para las funciones de IA. Los estados de Europa del Este se benefician de los fondos de infraestructura de la UE, avanzando rápidamente desde una baja penetración inicial hacia modernas suites de comunicaciones en la nube.
Panorama regulatorio
El mercado europeo de telefonía IP y comunicaciones unificadas como servicio opera bajo el marco de comunicaciones electrónicas de la UE, liderado por el Código Europeo de las Comunicaciones Electrónicas (EECC) y supervisado a través de autoridades regulatorias nacionales con coordinación del BEREC. Un hito regulatorio clave a futuro es la propuesta de la Comisión Europea para una Ley de Redes Digitales (publicada el 21 de enero de 2026), destinada a consolidar múltiples instrumentos en un único reglamento directamente aplicable y reducir la fragmentación transfronteriza para los proveedores que ofrecen voz IP, UCaaS y servicios relacionados habilitados por conectividad.
El escrutinio regulatorio también se extiende a la conducta de las plataformas y las prácticas de agrupación de servicios que dan forma a la competencia en UCaaS. La Comisión Europea publicó un informe de revisión sobre la Ley de Mercados Digitales el 28 de abril de 2026, reforzando la atención continua al comportamiento de los guardianes de acceso en los mercados digitales, que puede afectar la empaquetación, la interoperabilidad y la dinámica de cambio de proveedor para las suites de comunicaciones y colaboración empresariales.
Análisis de la cadena de valor
La cadena de valor comienza con la conectividad y la numeración básicas (operadores fijos y móviles), luego avanza a través del troncalizado SIP y la interconexión, las plataformas UCaaS y PBX IP alojadas, las capas de API de CPaaS y los ecosistemas de dispositivos finales (clientes software y dispositivos certificados). La distribución en Europa está impulsada por canales, con operadores de telecomunicaciones, integradores de sistemas y proveedores de servicios gestionados que empaquetan UCaaS con banda ancha, móvil y seguridad en un solo contrato, mientras que los hiperescaladores y las grandes suites de software impulsan la demanda a través de inquilinos de productividad ya establecidos.
Movimientos recientes muestran que los operadores y los especialistas en UCaaS están estrechando los vínculos de plataforma y cumplimiento dentro de la cadena. Gamma Communications lanzó International Operator Connect en febrero de 2026 para que los socios de canal puedan ofrecer servicios de Microsoft Teams Phone en 25 mercados, con Gamma asumiendo las responsabilidades regulatorias y de cumplimiento. NFON también informó haber superado los 100.000 usuarios activos para su solución Digital Phone entre los clientes de O2 Telefónica Deutschland (a finales de 2025, divulgado en marzo de 2026). En la capa de alojamiento y confianza, Orange Business lanzó Live Collaboration en marzo de 2026 en su entorno Cloud Avenue SecNum en Francia, destacando el papel de la infraestructura de nube soberana para clientes regulados y contrataciones del sector público.
Panorama competitivo
El mercado europeo de telefonía IP y comunicaciones unificadas como servicio presenta una fragmentación moderada, ya que las suites globales compiten con los especialistas locales. Microsoft Teams domina a través de los inquilinos existentes de Office 365, aunque enfrenta un escrutinio antimonopolio que podría llevar a la desagregación de precios en el futuro. Cisco Webex aprovecha su amplia red de socios de canal, mientras que RingCentral amplía su presencia en Europa mediante alianzas con operadores, como el lanzamiento multinacional de Vodafone. Zoom se asocia con Mitel para ofrecer paquetes híbridos dirigidos a organizaciones con inversiones significativas en PBX.
Los actores regionales como NFON, Wildix y Gamma Communications aprovechan su conocimiento regulatorio y la localización de idiomas para captar cuentas del mercado medio. La adquisición de Placetel por parte de Gamma en 2024 amplía su presencia en Alemania y añade capacidades de Cisco Webex. Los operadores de telecomunicaciones agrupan las comunicaciones unificadas como servicio con conectividad, fomentando ofertas integradas que simplifican la contratación. Los proveedores de CPaaS, como Twilio y Vonage, entran a través de los canales de desarrolladores, impulsando flujos de trabajo personalizados que eluden las suites monolíticas tradicionales. Se espera que las fusiones y las alianzas estratégicas continúen a medida que los proveedores busquen escalar, lograr un mayor alcance geográfico e impulsar la innovación en IA.
Líderes del sector europeo de telefonía IP y comunicaciones unificadas como servicio
Microsoft Corporation
Cisco Systems Inc.
RingCentral Inc.
8x8 Inc.
Vonage Holdings Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Los entornos de servicio regulados y de alto volumen crean espacio para los proveedores de UCaaS que combinan alojamiento de nivel de cumplimiento con integración de centros de contacto y flujos de trabajo. En enero de 2026, AOK Bayern implementó NiCE CXone en la EU Sovereign Cloud para modernizar las operaciones del centro de contacto que atienden a 4,5 millones de miembros, mostrando una demanda activa de plataformas de participación del cliente en la nube alineadas con los requisitos europeos de residencia de datos y seguridad. Esto respalda oportunidades para los proveedores que empaquetan UCaaS con CCaaS, análisis e integraciones verticales en el sector salud y otros sectores intensivos en cumplimiento.
Los programas de migración de sistemas heredados en grandes sitios y de modernización de infraestructura también crean espacio para las plataformas de telefonía IP en la nube que pueden gestionar enrutamiento complejo y transiciones multisitio. Hub One migró 7.000 líneas analógicas en los aeropuertos de París Charles de Gaulle y París Orly a la arquitectura IP basada en la nube de Enreach UP en junio de 2026, y seleccionó Ribbon Communications PSX como su plataforma central de enrutamiento de tráfico de voz en julio de 2026, lo que refleja el apetito a escala empresarial por el enrutamiento basado en políticas y la modernización más allá del PBX alojado estándar. Junto a estos programas, los objetivos de infraestructura digital de la UE y los niveles de cobertura reportados para 2024 (cobertura de hogares con 5G en aproximadamente 94% y FTTP en 69,2%) amplían la base direccionable para implementaciones de UCaaS intensivas en video y API, donde la calidad del acceso y las limitaciones de latencia previamente restringían la adopción.
Desarrollos recientes del sector
- Junio de 2026: Momentum amplió su servicio Microsoft Teams Operator Connect a 27 países en toda Europa. La actualización refuerza las opciones de conectividad PSTN de nivel operador para clientes centrados en Teams y aumenta la presión competitiva sobre los paquetes de voz UCaaS establecidos al facilitar las implementaciones multinacionales mediante un modelo liderado por operadores.
- Junio de 2025: 8x8 duplicó sus ofertas globales de Operator Connect, extendiendo la integración nativa con Microsoft Teams a 50 países, incluida la República Checa. La presencia más amplia respalda la contratación multinacional de conectividad de llamadas de Teams y eleva el nivel de exigencia para los proveedores regionales que compiten en cobertura geográfica y velocidad de implementación.
- Julio de 2024: Vodafone Business amplió su oferta global de comunicaciones para incluir RingCentral RingCX como solución nativa de centro de contacto. La incorporación de CCaaS a la cartera de UC liderada por el operador impulsa los paquetes combinados de comunicaciones y experiencia del cliente más profundamente en las cuentas empresariales, reforzando la convergencia de los ciclos de compra de UCaaS y centros de contacto.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca los ingresos generados en Europa por comunicaciones empresariales entregadas en la nube que reemplazan o complementan los sistemas telefónicos heredados, incluidas las suites de voz IP alojada y comunicaciones unificadas vendidas mediante suscripción.
Exclusiones de alcance: excluimos las aplicaciones de llamadas de consumo, el PBX puramente local y sus licencias, y los cargos de conectividad de red que quedan fuera del contrato de servicio UCaaS o de voz alojada.
Descripción general de la segmentación
- Por solución
- Hardware
- Teléfonos IP de escritorio
- Pasarelas VoIP
- Puntos de conexión de videoconferencia
- Otros hardware
- Software
- Software de control de llamadas y PBX
- Mensajería unificada
- Plataformas de colaboración en equipo
- Aplicaciones de centros de contacto
- Otros software
- Hardware
- Por tipo
- Acceso integrado - Enlace troncal SIP
- IP PBX gestionada
- IP PBX alojada
- Control de llamadas en la nube
- Plataforma de comunicaciones como servicio (CPaaS)
- Por tamaño de organización
- Grandes empresas
- Pequeñas y medianas empresas
- Por usuario final
- Banca, servicios financieros y seguros
- Sanidad
- Comercio minorista y comercio electrónico
- Tecnología de la información y telecomunicaciones
- Gobierno y sector público
- Manufactura e industria
- Educación
- Hostelería
- Otros usuarios finales
- Por geografía
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Países Bajos
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental nos ayudó a definir el conjunto de ingresos direccionables y a asegurarnos de que el modelo coincidiera con la forma en que Europa compra y consume comunicaciones en la nube. Consultamos fuentes públicas como Eurostat para la estructura empresarial y el uso de TIC, la Unión Internacional de Telecomunicaciones (UIT) para indicadores de telecomunicaciones, y reguladores nacionales como Ofcom y BNetzA para el contexto de voz y banda ancha.
Para anclar los patrones de adopción y de lugar de trabajo, también utilizamos fuentes como los conjuntos de datos de la economía digital de la OCDE, los indicadores de Economía y Sociedad Digital de la Comisión Europea, y materiales de normas o del sector proveniente de ETSI donde aclaraba definiciones tecnológicas. Se utilizaron insumos secundarios generales, como informes anuales de empresas, notas de resultados, listas de precios de productos y prensa de buena reputación, para verificar cruzadamente la lógica de suscripción y los cambios de empaquetación. Cuando fue necesario, complementamos con acceso a bases de datos de pago para datos financieros de empresas y rastreo de noticias, y con bases de datos de patentes para verificar la dirección de las funcionalidades. Las fuentes documentales mencionadas anteriormente son ilustrativas, y se utilizaron muchas fuentes adicionales para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que realmente se paga por los puestos de UCaaS y la voz alojada en Europa, y cómo se estructuran los paquetes según el tamaño de la empresa. Hablamos con una combinación de proveedores de servicios, socios de canal, responsables de decisiones de TI empresariales y expertos en telecomunicaciones en los principales países europeos, y luego utilizamos esos aportes para cerrar brechas en los supuestos de adopción, abandono y precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXOs): 13% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 15% | Gerentes: 53% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando una combinación de enfoques descendente y ascendente, donde la demanda empresarial se reconstruyó primero a partir de la base de empleados direccionable y la penetración de UCaaS o voz alojada, y luego se verificó frente a los patrones de ingresos implícitos en las divulgaciones de los proveedores y la retroalimentación de los canales. Para Europa, tradujimos el conjunto de demanda en valor utilizando el número típico de puestos por empresa, la combinación de voz alojada frente a paquetes UCaaS más amplios, y las diferencias a nivel de país en la adopción de la nube.
Los insumos clave que guiaron el modelo incluyeron la penetración de puestos UCaaS por tamaño de empresa, el ingreso promedio por usuario al mes según el tipo de paquete, el ritmo de migración de PBX heredado a voz alojada, la proporción de usuarios en casos de uso de softphone frente a teléfono de escritorio, y el comportamiento de plazos contractuales y descuentos que influye en los precios realizados. Cuando algunas divisiones a nivel de subpaís no estaban disponibles directamente, aplicamos proxies estructurados basados en el número de empresas, la preparación de banda ancha y los rangos de adopción respaldados por entrevistas, y luego los totales se reequilibraron para mantener la coherencia con la dirección de los ingresos observados.
Los pronósticos se elaboraron mediante análisis de escenarios, donde la progresión de precios, la velocidad de migración y el sentimiento macro del gasto en TI se ajustaron dentro de rangos que se confirmaron repetidamente en las entrevistas. La perspectiva final solo se aprobó después de que la trayectoria del pronóstico coincidiera con señales prácticas, como la dirección del crecimiento de clientes reportado, los cambios de empaquetación y el momento de los ciclos de adopción del sector público y de industrias reguladas.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante varios pasos para poder detectar a tiempo picos atípicos y combinaciones de países poco realistas. Comparamos los ingresos modelados con señales independientes, como indicadores de adopción de la nube empresarial, tendencias de servicios de telecomunicaciones y comentarios de proveedores, y luego revisamos nuevamente cualquier variación importante antes de la aprobación final.
Se realizó una segunda revisión por parte de otro analista para poner a prueba supuestos como los rangos de ARPU, los límites de penetración y la división entre voz alojada y paquetes UCaaS completos, lo que ayuda a reducir el sesgo de fuente única. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como grandes cambios de precios, modificaciones regulatorias o fusiones y adquisiciones de gran magnitud. Antes de la entrega, realizamos una revisión final para confirmar que la información pública más reciente se refleje en las cifras y en la narrativa.
Estimación de Mordor Intelligence del mercado europeo de telefonía IP y comunicaciones unificadas como servicio en comparación con otras estimaciones publicadas
Las estimaciones publicadas para Europa pueden parecer muy dispares porque los mismos términos se utilizan para describir diferentes canastas de ingresos, y porque los precios a menudo se combinan de formas que ocultan lo que realmente se paga por las suscripciones. Las diferencias también surgen cuando algunos editores tratan los ingresos del software de colaboración y de los centros de contacto como parte del mismo mercado, incluso cuando se venden y renuevan como un contrato separado.
La principal brecha proviene de si los productos de comunicación en la nube adyacentes se añaden por encima de la voz alojada y UCaaS, donde Mordor Intelligence solo contabiliza los ingresos recurrentes de UCaaS y telefonía IP alojada en Europa y evita incorporar cargos independientes de CCaaS, CPaaS o de conectividad. Otras brechas suelen provenir de cómo se proyecta el ARPU (descuentos planos frente a descuentos escalonados en la renovación), cómo se gestiona el momento de las divisas en múltiples países, y qué tan rápido se supone que se completan las migraciones de PBX heredado durante ciclos de gasto en TI más restringidos.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 26,01 mil millones de USD (2025) | |
| Asociación Industrial A | 21,40 mil millones de USD (2025) | Utiliza una definición más estrecha que se centra en la voz alojada y excluye paquetes de comunicaciones unificadas más amplios, como reuniones y mensajería en equipo, cuando se venden como una suite, lo que reduce el valor de suscripción contabilizado. |
| Consultora Global B | 33,60 mil millones de USD (2025) | Amplía el alcance para incluir ingresos de comunicaciones en la nube adyacentes, como CCaaS o CPaaS, en el mismo total, y aplica una progresión de ARPU más agresiva que no refleja completamente los descuentos a gran escala. |
La dispersión en la tabla se explica en gran medida por lo que se incluye dentro del contrato de servicio y cómo se normalizan los precios recurrentes entre países y tamaños de clientes. Al vincular el total con la demanda basada en puestos, la combinación de paquetes y los rangos de ARPU verificados mediante entrevistas, la cifra final se mantiene trazable a insumos que pueden revisarse y repetirse.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado europeo de telefonía IP y comunicaciones unificadas como servicio en 2026?
Está valorado en 28.180 millones de USD en 2026 con una CAGR proyectada del 8,35% hasta 2031.
¿Qué tipo de despliegue tiene la mayor cuota de ingresos?
La IP PBX alojada lidera con el 41,92% de los ingresos de 2025.
¿Qué segmento se expande más rápido por tipo?
Se prevé que la plataforma de comunicaciones como servicio crezca a una CAGR del 8,58% hasta 2031.
¿Por qué las pymes están adoptando las comunicaciones unificadas como servicio más rápidamente ahora?
Los subsidios gubernamentales y los modelos de suscripción reducen los costes iniciales, lo que impulsa la CAGR de las pymes al 10,05%.
¿Qué país registra la tasa de crecimiento más alta hasta 2031?
España muestra la expansión más rápida con una CAGR del 8,46% debido a sus incentivos España Digital 2026.
¿Cuál es la principal restricción para los despliegues multinacionales?
Las normativas fragmentadas de soberanía de datos requieren infraestructuras de alojamiento separadas, lo que aumenta la complejidad y el coste.
Última actualización de la página el:



