
Tamaño y Participación del Mercado de Gestión del Rendimiento Empresarial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.89 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 9.11 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Rendimiento Empresarial por Mordor Intelligence
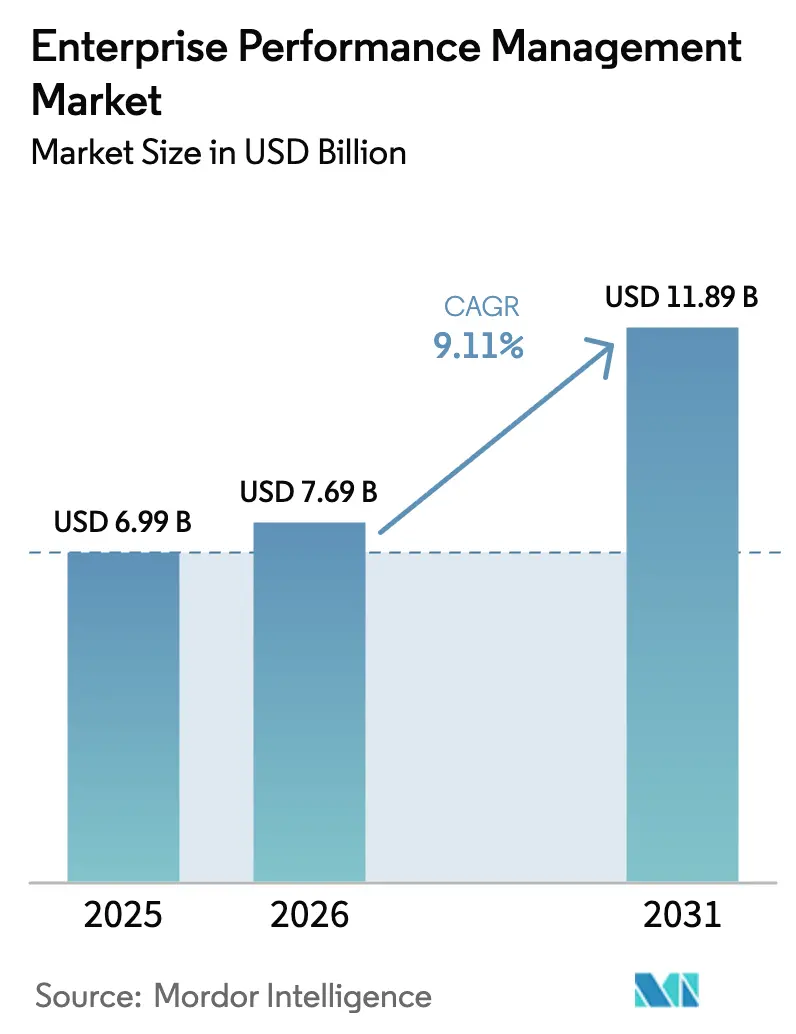
Se proyecta que el tamaño del Mercado de Gestión del Rendimiento Empresarial se expanda desde USD 6,99 mil millones en 2025 y USD 7,69 mil millones en 2026 hasta USD 11,89 mil millones en 2031, registrando una CAGR del 9,11% entre 2026 y 2031.
La modelización continua de escenarios asistida por IA está desplazando a la presupuestación anual heredada, lo que permite a los equipos de finanzas recalibrar los pronósticos trimestrales en cuestión de horas. Las divulgaciones obligatorias, como la Directiva de Informes de Sostenibilidad Corporativa de la Unión Europea, están incorporando datos no financieros —en particular las métricas de intensidad de carbono— a los mismos flujos de trabajo de planificación que rigen las proyecciones de flujo de caja. Las organizaciones del mercado medio en América del Norte están acelerando la migración a la nube para reducir los ciclos de cierre hasta en un 40%, mientras que los grandes bancos integran pruebas de estrés de riesgo climático directamente en los modelos de Gestión del Rendimiento Empresarial (EPM) para cumplir con las directrices regulatorias actualizadas. La dinámica competitiva favorece a los proveedores capaces de incorporar IA generativa y funcionalidad ESG de forma nativa, impulsando el mercado hacia modelos de datos unificados que eliminan la sobrecarga de conciliación.
Conclusiones Clave del Informe
- Por componente, las soluciones captaron el 71,42% de los ingresos de 2025, mientras que los servicios avanzan a una CAGR del 9,89% hasta 2031.
- Por modo de implementación, las instalaciones en la nube representaron el 66,58% de la base de 2025, y el segmento se expande a una CAGR del 9,57% hasta 2031.
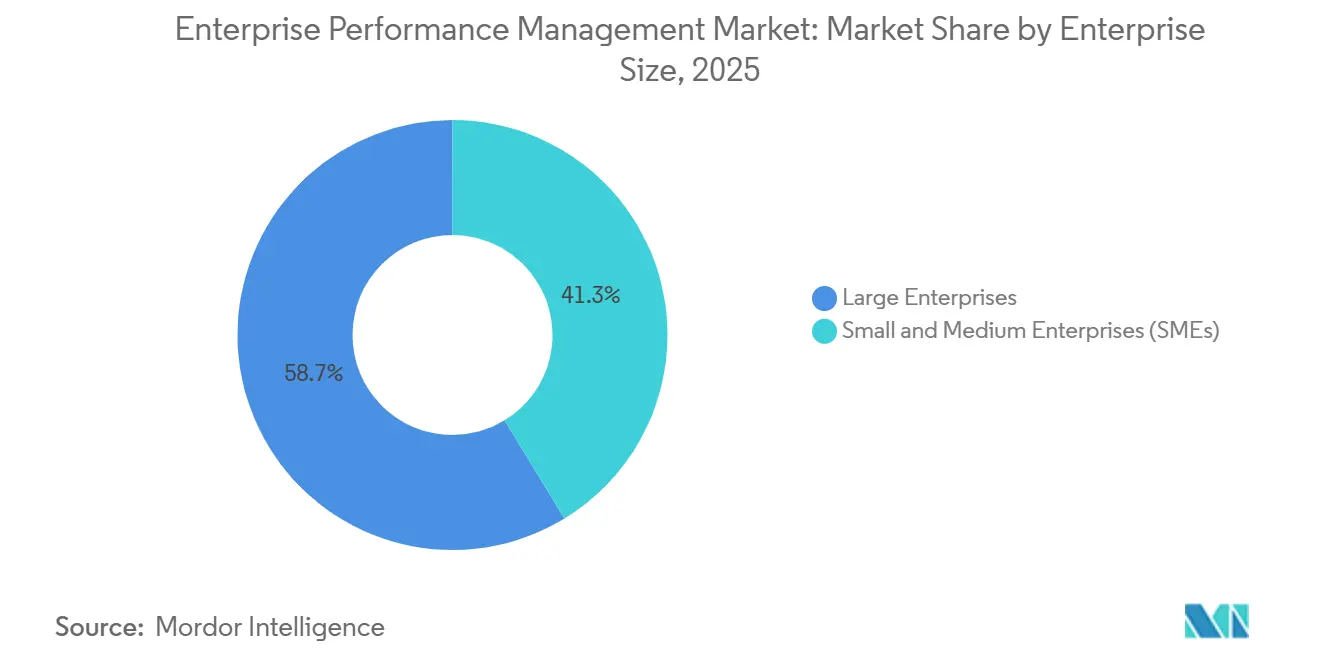
- Por tamaño de empresa, las grandes empresas representaron el 58,72% del gasto de 2025, pero las pequeñas y medianas empresas están proyectadas para crecer a una CAGR del 10,01%.
- Por industria de usuario final, la banca, los servicios financieros y los seguros representaron el 24,29% del gasto de 2025, mientras que se prevé que la salud crezca a una CAGR del 10,34% hasta 2031.
- Por geografía, América del Norte representó el 41,37% del mercado en 2025, mientras que Asia Pacífico representó el 10,46% de los ingresos globales, con el 48,17% restante aportado por otras regiones.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición hacia Suites EPM Nativas en la Nube para FP&A en Tiempo Real en el Mercado Medio de América del Norte | +1.80% | América del Norte, con extensión a Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Integración de IA y Aprendizaje Automático para la Modelización de Escenarios en Multinacionales Europeas | +1.50% | Europa, América del Norte, Asia Pacífico | Mediano plazo (2-4 años) |
| Convergencia de EPM con los Mandatos de ESG e Informes Integrados en la UE | +1.30% | Europa, con expansión a América del Norte y Asia Pacífico | Largo plazo (≥ 4 años) |
| Programas de Transformación de Finanzas Digitales Impulsados por la Ley de Modernización SOX de EE. UU. | +1.00% | América del Norte, corporaciones multinacionales a nivel global | Corto plazo (≤ 2 años) |
| Adopción de xP&A en Cadenas de Suministro Minoristas Globales | +1.20% | Global, con concentración en América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Auge de las Arquitecturas de Finanzas Componibles con API Prioritaria que Permiten Módulos EPM de Conexión y Uso | +1.40% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transición hacia Suites EPM Nativas en la Nube para FP&A en Tiempo Real en el Mercado Medio de América del Norte
Las empresas del mercado medio están abandonando las herramientas de consolidación locales en favor de suites en la nube que ofrecen análisis de varianza en tiempo real y pronósticos continuos. Los precios por suscripción eliminan el gasto de capital inicial, mientras que el acceso móvil respalda los patrones de trabajo remoto. Oracle reportó un crecimiento interanual del 25% en las reservas de Fusion Cloud EPM para organizaciones con ingresos anuales de entre USD 500 millones y USD 2 mil millones.[1]Oracle Corporation, "Transcripción de la Llamada de Resultados del Q2 2025," ORACLE.COM Workday señaló que su número de clientes de Adaptive Planning superó los 6.500 a principios de 2025, un 30% más que en 2024, atribuyendo la expansión a los modelos de detección de anomalías integrados.[2]Workday, "Comunicado de Prensa sobre el Crecimiento de Clientes de Adaptive Planning," WORKDAY.COM Las interfaces de consulta en lenguaje natural están ampliando la adopción por parte de usuarios más allá de los especialistas en finanzas.
Integración de IA y Aprendizaje Automático para la Modelización de Escenarios en Multinacionales Europeas
Los fabricantes y las empresas farmacéuticas europeas han adoptado la previsión probabilística para tener en cuenta las fluctuaciones cambiarias y los choques en la cadena de suministro. Anaplan reveló que el 40% de sus clientes europeos adoptaron el motor Predictive Insights en los 12 meses posteriores a su lanzamiento. IBM añadió la generación automatizada de escenarios hipotéticos a Planning Analytics a finales de 2024, lo que permite miles de permutaciones de escenarios en minutos. Los impulsores regulatorios amplifican la demanda: las pruebas de estrés actualizadas de la Autoridad Bancaria Europea requieren simulaciones de riesgo climático a lo largo de horizontes de una década.
Convergencia de EPM con los Mandatos de ESG e Informes Integrados en la UE
La Directiva de Informes de Sostenibilidad Corporativa obliga a aproximadamente 50.000 empresas a publicar métricas ambientales y sociales junto con los datos financieros, lo que fuerza la alineación entre los flujos de datos de sostenibilidad y finanzas.[3]Comisión Europea, "Explicación de la Directiva de Informes de Sostenibilidad Corporativa," EUROPA.EU Wolters Kluwer lanzó un módulo ESG para CCH Tagetik que reduce la introducción manual de datos en un 60%, mientras que OneStream integró la contabilidad de carbono en su plataforma unificada en 2025. Los primeros adoptantes reportan ciclos de preparación de auditorías un 30% más cortos porque las divulgaciones no financieras ahora comparten linaje con los datos reales estatutarios.
Adopción de xP&A en Cadenas de Suministro Minoristas Globales
Los minoristas vinculan la adquisición, el inventario y las promociones dentro de un único modelo de planificación para gestionar la demanda volátil. La Plataforma de Planificación Inteligente de Board International ayudó a un supermercado europeo a reducir las roturas de stock en un 18% mientras protegía los márgenes. La hoja de ruta de Workday para 2025 introdujo módulos de planificación de la fuerza laboral que conectan los presupuestos de personal de tienda con las previsiones de tráfico, estrechando la alineación entre operaciones y finanzas. La investigación de McKinsey encontró ganancias del 20-30% en la precisión de los pronósticos estacionales cuando los comerciantes integraron datos de punto de venta e información meteorológica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Silos de Calidad de Datos en Entornos ERP Descentralizados de Grandes Conglomerados Asiáticos | -0.90% | Asia Pacífico, particularmente China, India, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Escasez de Talento en FP&A que Restringe la Implementación Avanzada de EPM en Europa | -0.70% | Europa, con extensión a América del Norte | Largo plazo (≥ 4 años) |
| Riesgos de Seguridad Percibidos que Obstaculizan la Migración a la Nube en Instituciones Financieras de Oriente Medio | -0.50% | Oriente Medio, particularmente Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Alto Costo Total de Propiedad para Suites EPM Multimodulares entre las PYMES de América Latina | -0.60% | América Latina, particularmente Brasil y Argentina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento en FP&A que Restringe la Implementación Avanzada de EPM en Europa
Los directores financieros tienen dificultades para contratar analistas capaces de configurar modelos basados en impulsores e interpretar los resultados del aprendizaje automático. La encuesta de fuerza laboral de PwC de 2025 indicó que el 58% de los líderes financieros europeos citan la escasez de talento en FP&A como uno de los tres principales obstáculos. Deloitte observó que los plazos promedio de los proyectos se han extendido a nueve meses, frente a seis en América del Norte, debido a la prolongada formación de usuarios. Los organismos profesionales han lanzado certificaciones de EPM en la nube, pero la oferta sigue siendo insuficiente.
Riesgos de Seguridad Percibidos que Obstaculizan la Migración a la Nube en Instituciones Financieras de Oriente Medio
Los bancos de los Emiratos Árabes Unidos y Arabia Saudita dudan en colocar datos de balance en nubes globales dadas las normas de soberanía de datos. La Ley de Protección de Datos de los Emiratos Árabes Unidos exige el almacenamiento local de los datos de los residentes, lo que complica las implementaciones de inquilino único. Las directrices sauditas requieren aprobación regulatoria antes de transferir información crítica al extranjero. Oracle y SAP han abierto regiones de nube regionales, pero los precios premium y las largas auditorías diluyen el retorno de la inversión inmediato. Los analistas esperan una convergencia hacia los estándares internacionales en un plazo de dos a tres años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Ganan Terreno a Medida que Aumenta la Complejidad de ImplementaciónLas soluciones representaron el 71,42% de los ingresos de 2025, reafirmando las suscripciones de software como el principal impulsor del gasto en el mercado de Gestión del Rendimiento Empresarial. Sin embargo, los servicios crecen más rápido a una CAGR del 9,89% porque las implementaciones multimodulares en funciones de finanzas, ventas y cadena de suministro requieren experiencia en gestión del cambio, integración de datos y formación que la mayoría de las organizaciones no poseen internamente. Las firmas de consultoría reportaron un crecimiento del 35% en la plantilla de sus prácticas de EPM para satisfacer esta demanda.
El impulso de los servicios se mantiene gracias a las ofertas gestionadas basadas en suscripción que proporcionan asistencia en el cierre mensual y ajuste de modelos. Los proyectos de implementación tienen una duración media de seis a nueve meses, y las empresas destinan entre el 40% y el 50% de sus presupuestos a talleres que alinean las métricas operativas y financieras. A medida que proliferan los copilotos de IA generativa, los paquetes de formación de usuarios se están ampliando para incluir planes de estudio de ingeniería de instrucciones, lo que impulsa aún más los ingresos por servicios.


Por Modo de Implementación:
La Dominancia de la Nube se ProfundizaLas instalaciones en la nube representaron el 66,58% de la base de 2025 y avanzan a una CAGR del 9,57%, lo que subraya un cambio decisivo en el mercado de Gestión del Rendimiento Empresarial hacia la entrega por suscripción. Las arquitecturas con API prioritaria permiten a los líderes financieros superponer módulos de mejor categoría sobre los núcleos ERP existentes sin reemplazos disruptivos. Las instalaciones locales persisten en los sectores de defensa y ciertos sectores financieros con estrictos mandatos de localización de datos.
Las actualizaciones trimestrales de funciones en nubes multiinquilino reducen la brecha de innovación, ofreciendo herramientas de previsión con IA y consulta en lenguaje natural sin actualizaciones prolongadas. Las implementaciones híbridas, que combinan el procesamiento de transacciones local con la planificación en la nube, están surgiendo en jurisdicciones como China, donde las normas de residencia siguen siendo estrictas. Las ofertas de nube soberana prometen mayor impulso al satisfacer el cumplimiento local sin sacrificar la elasticidad.
Por Tamaño de Empresa:
Las PYMES Aceleran la AdopciónLas grandes empresas reclamaron el 58,72% del gasto de 2025 gracias a sus complejas necesidades de consolidación, pero las PYMES están proyectadas para crecer a una CAGR del 10,01%, ampliando la penetración general en el mercado de Gestión del Rendimiento Empresarial. Las plataformas de bajo código con precios de entre USD 10.000 y USD 50.000 anuales han reducido las barreras para los equipos de finanzas de menos de diez empleados. Los modelos de suscripción permiten a las empresas más pequeñas añadir módulos de forma incremental según lo dicte la escala.
Las grandes organizaciones mantienen el liderazgo absoluto en gasto debido a las consolidaciones en múltiples divisas y los informes ESG integrados. Sin embargo, los proveedores orientados a las PYMES, como Vena y Prophix, reportaron un crecimiento de dos dígitos al ofrecer plantillas prediseñadas y asistentes de configuración de bajo código. La propiedad de capital privado acelera la adopción a medida que las empresas de cartera estandarizan los informes.
Por Industria de Usuario Final:
La Salud Crece con Fuerza Impulsada por la Atención Basada en el ValorBFSI captó el 24,29% del gasto de 2025, impulsado por los informes de capital de Basilea III y el análisis de rentabilidad en tiempo real, pero la salud es el segmento de mayor crecimiento con una CAGR del 10,34% a medida que los proveedores pivotan hacia el reembolso basado en el valor. Los hospitales aprovechan la EPM para vincular los resultados clínicos, como las tasas de reingreso, con los pronósticos financieros, posicionando el mercado de Gestión del Rendimiento Empresarial para respaldar la asignación dinámica de costos entre departamentos.
Las instituciones financieras continúan ampliando los modelos para incorporar ajustes de riesgo climático bajo regímenes regulatorios en evolución, mientras que los fabricantes y minoristas integran xP&A para alinear la producción y el inventario con la demanda volátil. Los organismos gubernamentales adoptan EPM para cumplir con los mandatos de transparencia que requieren divulgaciones mensuales de presupuesto frente a datos reales.
Análisis Geográfico
Mercado de Gestión del Rendimiento Empresarial en América del Norte
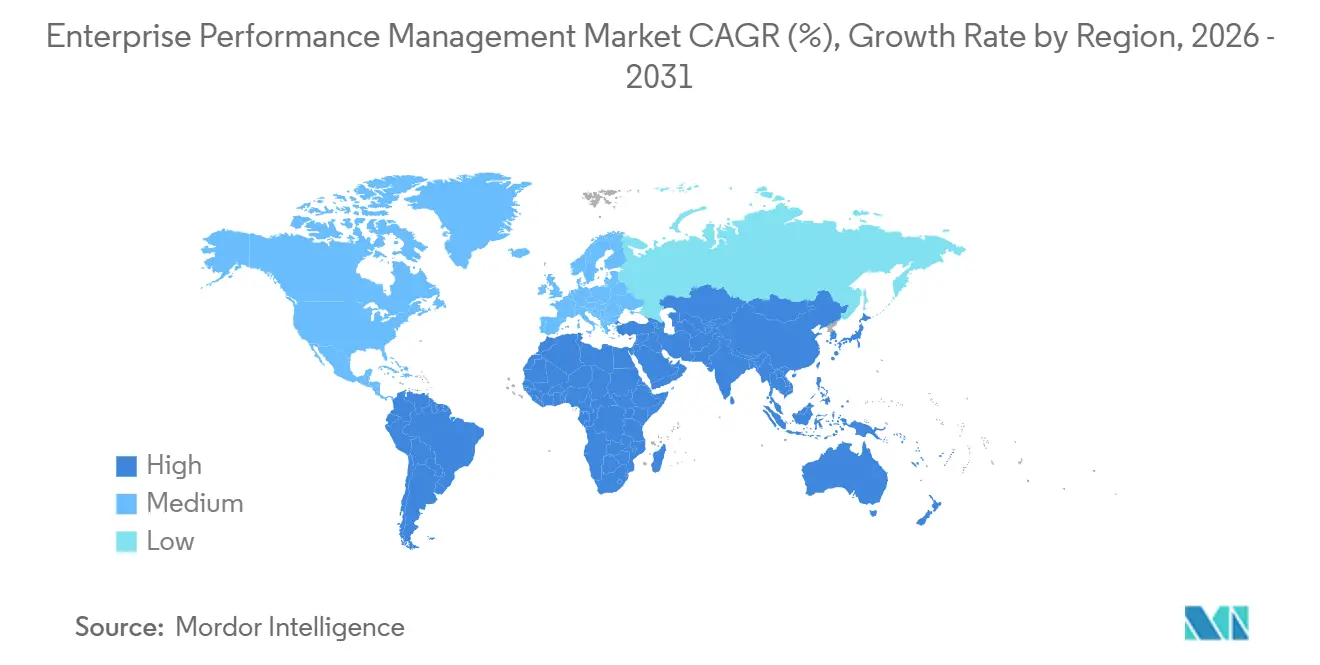
América del Norte retuvo el 41,37% de los ingresos de 2025, lo que refleja la adopción temprana de la nube y los controles de auditoría impulsados por la Ley Sarbanes-Oxley. Las empresas del mercado medio de EE. UU. migran hacia suites habilitadas con inteligencia artificial para reducir los ciclos de cierre, mientras que las corporaciones canadienses integran datos ESG para cumplir con las normas federales de divulgación climática. La expansión de servicios compartidos en México impulsa la demanda de consolidación multidivisa. Las tendencias de consolidación de plataformas favorecen las suites unificadas que reducen el costo total de propiedad.
Mercado de Gestión del Rendimiento Empresarial en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 10,46%, liderada por programas de transformación en India y China, donde los conglomerados estandarizan la planificación en numerosas filiales. Las reformas japonesas que exigen orientación trimestral aceleran la adopción de la planificación en la nube. Sin embargo, los silos de calidad de datos prolongan las implementaciones hasta un 50% en entornos ERP descentralizados.
Mercado de Gestión del Rendimiento Empresarial en EMEA y LATAM
La trayectoria de Europa está moldeada por la convergencia de los informes ESG, con grandes corporaciones que integran métricas de carbono en los flujos de trabajo estatutarios. Oriente Medio enfrenta obstáculos de adopción debido a preocupaciones de seguridad, a pesar de las nuevas regiones de nube en el país, mientras que las pymes latinoamericanas lidian con el costo total de propiedad en medio de la volatilidad cambiaria. El mercado incipiente de África se centra en los bancos sudafricanos y nigerianos que implementan la Gestión del Rendimiento Empresarial para apoyar la expansión regional.

Panorama regulatorio
Las implementaciones de EPM se ubican cada vez más dentro de flujos de trabajo regulados de divulgación y garantía, especialmente a medida que la generación de informes de sostenibilidad y el soporte de decisiones asistido por IA se integran más profundamente en la planificación financiera. En la Unión Europea, la Directiva de Informes de Sostenibilidad Corporativa (CSRD) está incorporando métricas no financieras a los mismos procesos de planificación, consolidación y preparación de auditorías utilizados para la generación de informes estatutarios, lo que eleva los requisitos de trazabilidad de datos, controles y documentación dentro de los entornos EPM.
Las normas de gobernanza y seguridad de software también determinan la selección de proveedores y la arquitectura de implementación. En Estados Unidos, el NIST actualizó una guía que vincula la ciberseguridad con la gestión de riesgos empresariales, incluidos los materiales de inicio rápido del NIST Cybersecurity Framework 2.0 (marzo de 2026) y la NIST Special Publication 800-18r2 (30 de junio de 2026). Por separado, las obligaciones de la Ley de IA de la UE (Reglamento (UE) 2024/1689) introducen requisitos de transparencia y gobernanza para ciertos usos de la IA, lo que influye en la forma en que las organizaciones configuran las funciones de IA, la supervisión humana y el registro en el software empresarial utilizado para decisiones automatizadas y monitoreo.
Panorama Competitivo
Los cinco principales proveedores —Oracle, SAP, Workday, IBM y Anaplan— representaron aproximadamente el 45-50% de los ingresos de 2025, lo que indica una concentración moderada dentro del mercado de Gestión del Rendimiento Empresarial. Los titulares de ERP venden de forma cruzada módulos de planificación que heredan integraciones de datos nativas, pero los actores especializados como OneStream, Planful, Vena y Prophix ganan en entornos multi-ERP a través de modelos de datos unificados que eliminan la conciliación. OneStream superó los 1.400 clientes al combinar consolidación, planificación, informes y ESG en una única plataforma.
El enfoque estratégico converge en tres temas: integrar IA generativa para automatizar las narrativas de varianza, expandirse hacia la planificación de ESG y cadena de suministro, y profundizar la especialización vertical. El copiloto Joule de SAP permite consultas en lenguaje natural, mientras que Oracle patentó algoritmos de aprendizaje automático que detectan anomalías de consolidación. La escasez de talento en Europa crea oportunidades para los socios de servicios, lo que lleva a los proveedores a añadir configuración de bajo código para reducir la dependencia de los escasos expertos en FP&A.
Las medianas empresas de salud y comercio minorista siguen siendo oportunidades de espacio en blanco, ya que las capacidades unificadas de EPM-ESG y xP&A aún son incipientes en esos sectores verticales. Las ofertas de nube soberana están emergiendo como un diferenciador regional en mercados con estrictas normas de residencia, lo que podría reorganizar las clasificaciones regionales de proveedores en los próximos cuatro años.
Líderes de la Industria de Gestión del Rendimiento Empresarial
IBM Corporation
SAP SE
Oracle Corporation
CA Technologies (Broadcom Inc.)
Capgemini SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Gestión del Rendimiento Empresarial
- Oracle Corporation
- SAP SE
- IBM Corporation
- Broadcom Inc. (CA Technologies)
- Capgemini SE
- Workday Inc.
- Anaplan Inc.
- Infor Inc.
- Wolters Kluwer N.V. (CCH Tagetik)
- Board International S.A.
- OneStream Software LLC
- Planful Inc.
- Vena Solutions Inc.
- Prophix Software Inc.
- Jedox AG
- Solver Inc.
- Kepion Inc.
- Longview Solutions Inc.
- BlackLine Inc.
- Kaufman Hall and Associates LLC (Axiom)
- Unit4 N.V.
- Centage Corporation
- Host Analytics Inc. (legacy)
- Insightsoftware Inc.
- Syntellis Performance Solutions
Lea el análisis de las empresas de gestión del rendimiento empresarial

Oportunidades de mercado y perspectivas futuras
Los modelos de datos unificados de finanzas y sostenibilidad siguen siendo un espacio en blanco claro, ya que la generación de informes impulsada por la CSRD amplía el alcance de los KPI no financieros gestionados junto con los presupuestos, las previsiones y la consolidación. Los proveedores que conectan de forma nativa la captura de datos ESG, los registros de auditoría y la generación de informes lista para divulgación dentro de los flujos de trabajo centrales de EPM están atrayendo atención, incluidos Wolters Kluwer, que agregó un módulo ESG a CCH Tagetik, y OneStream, que integró la contabilidad de carbono en su plataforma (2025). Esto beneficia a las industrias reguladas y a los grupos multinacionales que se benefician de una trazabilidad compartida entre los resultados financieros reales y las divulgaciones no financieras durante la preparación de auditorías.
Una segunda oportunidad es operacionalizar la planificación continua y los procesos financieros asistidos por IA más allá de la presupuestación anual, particularmente en los segmentos de mercado medio con enfoque en la nube y en las empresas con múltiples ERP que desean reducir la sobrecarga de conciliación. La adopción es visible en las señales de adopción y en las hojas de ruta de las plataformas, incluido Workday, que informó que la cantidad de clientes de Adaptive Planning superaba los 6.500 a principios de 2025, y Oracle, que destacó el impulso en el mercado medio en las reservas de Fusion Cloud EPM. Las capacidades de IA generativa de Oracle Cloud EPM están vinculadas a actualizaciones específicas de la plataforma (26.04 o posterior), lo que crea de manera efectiva un ciclo de actualización definido hasta mediados de 2026 y puede aumentar la demanda de servicios de integración, controles y gobernanza de modelos a medida que las organizaciones pasan de funciones de IA piloto a flujos de trabajo de planificación y cierre de nivel de producción.
Recent Industry Developments in Mercado de Gestión del Rendimiento Empresarial
- Julio de 2026: SAP e IBM destacaron el continuo impulso de clientes que utilizan tecnología de IBM con SAP Cloud ERP Private para respaldar la innovación en IA. La actualización refuerza la demanda empresarial de opciones de implementación en la nube privada que mantienen alineados los controles de planificación y ERP central, al tiempo que permiten flujos de trabajo de planificación habilitados con IA. También fortalece la narrativa del ecosistema de socios en torno a la implementación de capacidades de IA en entornos regulados y con controles estrictos.
- Mayo de 2026: SAP anunció un acuerdo para adquirir Dremio con el fin de unificar los datos de SAP y de fuentes ajenas a SAP para casos de uso de IA agéntica. La adquisición aborda un cuello de botella clave en la implementación de EPM, la fragmentación de datos entre fuentes ERP y no ERP, y respalda una modelización de escenarios y una planificación más confiables sobre capas de datos unificadas. Esto aumenta la presión competitiva sobre las plataformas EPM para mejorar la interoperabilidad y la gestión de datos para clientes con múltiples sistemas.
- Enero de 2025: IBM anunció planes para adquirir Application Software Technology LLC (AST), una consultora enfocada en Oracle Cloud Applications, incluido Oracle Cloud EPM. La ampliación de la capacidad de servicios de Oracle Cloud EPM respalda migraciones más rápidas y despliegues multimódulo más complejos en los que los clientes dependen de experiencia externa en implementación y gestión del cambio. El acuerdo también indica una consolidación continua entre los socios de servicios que respaldan las implementaciones de EPM en la nube.


Mercado de Gestión del Rendimiento Empresarial Alcance del informe y metodología de investigación
Definición y alcance del mercado
El mercado de gestión del rendimiento empresarial abarca el software y los servicios relacionados que ayudan a las organizaciones a planificar, presupuestar, pronosticar, consolidar resultados y hacer seguimiento del rendimiento a través de informes y análisis en todas las funciones.
En cuanto a exclusiones del alcance, dejamos fuera las hojas de cálculo básicas y los paneles de control de uso general que no proporcionan flujos de trabajo EPM diseñados específicamente para la planificación, la consolidación y el seguimiento del rendimiento.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Servicios
- Por Modo de Implementación
- Nube
- Local
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (PYMES)
- Grandes Empresas
- Por Industria de Usuario Final
- BFSI
- TI y Telecomunicaciones
- Salud
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Energía y Servicios Públicos
- Gobierno y Sector Público
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para construir un punto de partida para las señales de demanda y el contexto de adopción, antes de modelar cualquier cifra. Consultamos fuentes públicas como las presentaciones ante la SEC de EE. UU. y los informes anuales, presentaciones para inversores y documentación de productos para comprender cómo se empaqueta, se fija el precio y se implementa comúnmente el EPM.
Para fundamentar el modelo en indicadores externos, también revisamos datos de la Oficina de Análisis Económico de EE. UU. y series de empleo de la Oficina de Estadísticas Laborales de EE. UU. para roles de finanzas y análisis, junto con indicadores de la economía digital de la OCDE y datos macro del Banco Mundial para evaluar la dirección del gasto empresarial. Analizamos patentes e investigaciones revisadas por pares para rastrear cambios en las funciones de planificación y análisis, y utilizamos una suscripción de pago para datos financieros de empresas, además de una base de datos de patentes para agilizar las verificaciones cruzadas. Estos ejemplos no son exhaustivos, y se utilizaron otras fuentes públicas para la recopilación, validación y aclaración de datos durante la investigación.
Entrevistas y encuestas primarias
Se utilizaron entrevistas y encuestas primarias para poner a prueba lo que la investigación documental no puede resolver bien, incluida la combinación de módulos, el ritmo de migración a la nube y las tasas típicas de adopción de implementación y soporte. Hablamos con una combinación de proveedores de soluciones, socios de implementación y compradores empresariales en Asia-Pacífico, Europa, Oriente Medio y África, y América, para poder ajustar los supuestos de adopción y renovación de manera que reflejen cómo se liberan y renuevan los presupuestos en la práctica.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directivos (CXO): 14% | Asia-Pacífico: 41% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 33% |
| Actores más pequeños: 14% | Gerentes: 51% | América: 26% |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con un enfoque descendente en el que los patrones generales de gasto en software empresarial y análisis se reconstruyen en un conjunto de demanda de EPM utilizando indicios de adopción e implementación de presentaciones públicas y comentarios de expertos. Después de establecer ese límite máximo, lo corroboramos con aproximaciones ascendentes selectivas, incluida una muestra de la combinación de ingresos de los proveedores, verificaciones de canal con socios de servicios y el volumen por bandas de tamaño de operación multiplicado por los valores anuales de contrato típicos, y luego ajustamos para evitar el doble conteo.
Las entradas clave del modelo incluyen la combinación de nube frente a instalaciones locales, la proporción de servicios asociados a las implementaciones de software (implementación, integración, capacitación y soporte), la frecuencia de renovaciones y ampliaciones, y la división entre implementaciones lideradas por finanzas y multifuncionales que incorporan casos de uso de ventas y cadena de suministro. También rastreamos indicadores regionales de digitalización empresarial, condiciones macroeconómicas que influyen en los ciclos de presupuestación y cambios observables en las cargas de trabajo de informes y cumplimiento que tienden a aumentar las necesidades de consolidación y planificación.
Para la previsión, realizamos un análisis de escenarios anclado en la adopción esperada de la nube y las tasas de adopción de servicios, seguido de comprobaciones de sensibilidad para el gasto macroeconómico y los períodos en que los presupuestos de TI son más cautelosos. Cuando las señales ascendentes eran incompletas en regiones más pequeñas o industrias de nicho, aplicamos un escalado basado en ratios a partir de mercados mejor observados, y luego volvimos a verificar los resultados con retroalimentación de entrevistas.
Validación de datos y ciclo de actualización
La validación se realiza mediante una triangulación repetida entre los resultados del modelo, las señales públicas de ingresos y los indicadores de adopción independientes, de manera que la cifra final siga siendo explicable. Los valores atípicos se revisan cuando las divisiones regionales, las tasas de crecimiento o los precios implícitos se alejan de lo que los encuestados describen como realista, y volvemos a contactar a las partes interesadas cuando cambia un supuesto clave.
Antes de la aprobación final, el trabajo se revisa mediante controles de analistas en varias etapas, con comprobaciones de varianza realizadas en series temporales para cuestionar y reconciliar saltos repentinos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes afectan la demanda, los precios o los modelos de entrega, y se completa una revisión final previa a la entrega para que los clientes reciban la visión más actual.
Comparación de la estimación de Mordor Intelligence del mercado de gestión del rendimiento empresarial con otras estimaciones publicadas
Los tamaños de mercado publicados para la gestión del rendimiento empresarial no siempre coinciden, porque cada editor toma decisiones diferentes sobre qué se cuenta, qué año se trata como referencia y a qué velocidad se supone que crecerán los ingresos por nube y servicios.
Las diferencias suelen provenir de los límites del alcance, como si los servicios están completamente incluidos, cómo se tratan las suites multimódulo en comparación con las herramientas de planificación y análisis adyacentes, y si las cifras informadas reflejan un ciclo de gasto agresivo o conservador. El momento de la conversión de moneda y la frecuencia de actualización también importan, porque los precios y las renovaciones pueden cambiar rápidamente cuando cambia el sentimiento de presupuestación.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6,99 mil millones de USD (2025) | |
| Consultora global A | 6,30 mil millones de USD (2025) | Esta estimación tiende a ser más baja cuando los servicios se tratan como un complemento más limitado y cuando las implementaciones multimódulo no se cuentan por completo hasta después de la estabilización, lo que reduce el valor reconocido a corto plazo. |
| Editorial del sector B | 7,16 mil millones de USD (2025) | Esta cifra es más alta en parte porque las perspectivas asumen una expansión más rápida de la nube y una inclusión más amplia de herramientas adyacentes de análisis y planificación del rendimiento, lo que puede incorporar gastos que algunos compradores aún consideran análisis generales. |
La tabla muestra una dispersión alrededor del mismo año. En el modelo de Mordor Intelligence, el mercado incluye las soluciones más los servicios de implementación y soporte comúnmente asociados, contabilizando la nube y las instalaciones locales solo cuando cumplen con la definición de flujo de trabajo EPM. Cuando se aclaran de esta manera los límites del alcance y los supuestos de crecimiento, el total resultante sigue siendo trazable a entradas repetibles como la combinación de implementación, las tasas de adopción, las renovaciones y las señales de gasto a nivel regional.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de Gestión del Rendimiento Empresarial para 2031?
Se prevé que el mercado alcance USD 11,89 mil millones en 2031, creciendo a una CAGR del 9,11% desde 2026.
¿Qué modo de implementación crece más rápido en la Gestión del Rendimiento Empresarial?
La implementación en la nube se expande a una CAGR del 9,57%, impulsada por las arquitecturas con API prioritaria y los precios por suscripción.
¿Por qué los servicios superan el crecimiento del software en la Gestión del Rendimiento Empresarial?
Las organizaciones necesitan experiencia externa para configurar suites multimodulares, integrar datos ESG y formar a los usuarios en funciones de IA, lo que eleva los servicios a una CAGR del 9,89%.
¿Qué región se espera que crezca más rápido hasta 2031?
Asia Pacífico lidera con una CAGR del 10,46%, impulsada por programas de transformación financiera a gran escala en China e India.
¿Cómo influye la regulación ESG en la adopción de la Gestión del Rendimiento Empresarial?
Los mandatos de la UE exigen que las empresas consoliden los KPI no financieros con los financieros, impulsando la demanda de plataformas unificadas EPM-ESG que reducen el tiempo de preparación de auditorías en un 30%.
¿Qué ventaja competitiva tienen los proveedores especializados sobre los titulares de ERP?
Los proveedores especializados ofrecen modelos de datos unificados y características específicas por sector vertical que minimizan el trabajo de conciliación en entornos ERP heterogéneos, ganando acuerdos en entornos de múltiples sistemas.
Última actualización de la página el:


