
Tamaño y Participación del Mercado de Gestión del Rendimiento Corporativo
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 7.58 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.29 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.31 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
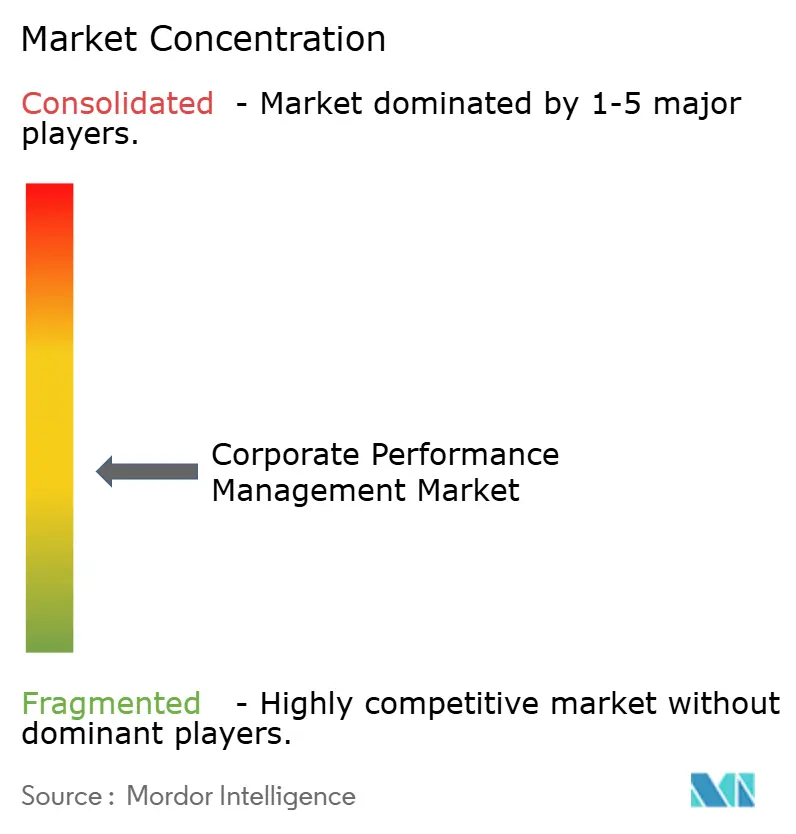
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Rendimiento Corporativo por Mordor Intelligence
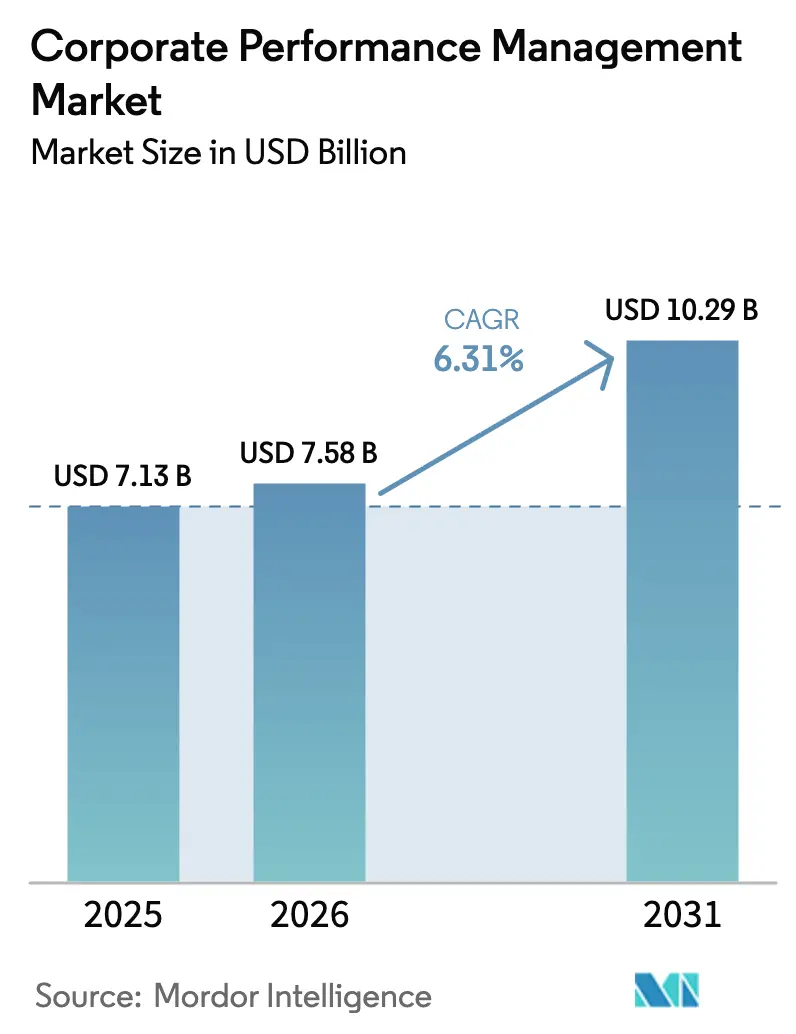
Se espera que el tamaño del mercado de Gestión del Rendimiento Corporativo crezca de 7,13 mil millones de USD en 2025 a 7,58 mil millones de USD en 2026, con una previsión de alcanzar los 10,29 mil millones de USD en 2031, a una CAGR del 6,31% durante el período 2026-2031. El impulso proviene de la creciente complejidad regulatoria, especialmente en torno a los mandatos ESG y SOX, y del cambio desde procesos basados en hojas de cálculo hacia plataformas integradas habilitadas por IA que unifican la planificación estratégica, operativa y financiera. La implementación en la nube sigue siendo el paradigma dominante, impulsada por una menor carga de infraestructura, la colaboración en tiempo real y la adopción fluida de IA. La demanda se ve reforzada por la rápida digitalización de las PYME en economías emergentes, el auge de la planificación y analítica extendida (xPandA) y la expansión de casos de uso en resiliencia de la cadena de suministro y planificación de la fuerza laboral. La dinámica competitiva refleja una consolidación de proveedores intensificada y la confianza del capital privado en plataformas consideradas de misión crítica para el cumplimiento normativo y la toma de decisiones basada en datos.
Conclusiones Clave del Informe
- Por modo de implementación, las plataformas basadas en la nube lideraron con una participación de ingresos del 68,05% en 2025 en el mercado de Gestión del Rendimiento Corporativo y avanzan a una CAGR del 8,07% hasta 2031.
- Por tamaño de organización, las grandes empresas mantuvieron el 62,98% de la participación del mercado de Gestión del Rendimiento Corporativo en 2025, mientras que las PYME registran la CAGR proyectada más alta, del 7,74%, hasta 2031.
- Por función, las finanzas representaron el 42,15% del tamaño del mercado de Gestión del Rendimiento Corporativo en 2025, mientras que la planificación de la cadena de suministro se expande a una CAGR del 7,44%.
- Por vertical de usuario final, BFSI capturó el 29,11% del mercado de Gestión del Rendimiento Corporativo en 2025; se prevé que la salud y las ciencias de la vida crezcan a una CAGR del 6,86%.
- Por geografía, América del Norte concentró el 38,10% de los ingresos de 2025 en el mercado de Gestión del Rendimiento Corporativo, aunque se proyecta que Asia-Pacífico lidere el crecimiento con una CAGR del 7,12% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción creciente de plataformas de Gestión del Rendimiento Corporativo basadas en la nube | +1.8% | Global, con Europa rezagada con un 42% de adopción frente al 62% de América del Norte | Mediano plazo (2-4 años) |
| Endurecimiento de los requisitos regulatorios y de auditoría | +1.5% | Global, concentrado en la UE/Reino Unido para ESG, América del Norte para SOX | Largo plazo (≥ 4 años) |
| Analítica predictiva y prescriptiva impulsada por IA/ML | +1.2% | América del Norte y la UE lideran, Asia-Pacífico en expansión | Mediano plazo (2-4 años) |
| Expansión de xPandA para la planificación interfuncional | +1.0% | Global, con foco inicial en grandes empresas | Largo plazo (≥ 4 años) |
| Planificación de escenarios continua para perturbaciones en la cadena de suministro | +0.8% | Global, con prioridad en regiones con alta concentración manufacturera | Corto plazo (≤ 2 años) |
| Integración de datos ESG en los paneles de control de Gestión del Rendimiento Corporativo | +0.7% | UE como mercado primario, expandiéndose a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Adopción creciente de plataformas de Gestión del Rendimiento Corporativo basadas en la nube
La migración a la nube transforma la economía de implementación al eliminar la infraestructura local y permitir la colaboración en tiempo real entre los equipos de finanzas. En 2025, el 79% de las nuevas implementaciones de Gestión del Rendimiento Corporativo son nativas de la nube, con la adopción más alta en América del Norte, seguida de cerca por Asia-Pacífico, mientras que Europa se queda rezagada. La planificación de autoservicio involucra ahora al 68% de los usuarios, reduciendo la dependencia del área de TI y comprimiendo los ciclos de decisión. Los proveedores demuestran valor consolidando las cargas de trabajo de ERP y Gestión del Rendimiento Corporativo en nubes unificadas, reduciendo tanto la latencia como los costos operativos. La creciente brecha de adopción abre espacio geográfico para proveedores especializados en soberanía de datos y zonas de nube de baja latencia.[1]Unit4 Communications, "Explorando el Futuro de la Gestión del Rendimiento Corporativo en 2025," Unit4, unit4.com
Endurecimiento de los requisitos regulatorios y de auditoría
La convergencia de los mandatos de divulgación financiera y no financiera, desde la CSRD de la UE hasta el etiquetado XBRL mejorado de la SEC, exige una trazabilidad automatizada de los datos y una presentación de informes auditables. Los gestores de activos deben ahora fundamentar las afirmaciones de sostenibilidad y alinear las presentaciones del formulario 10-K con el detalle granular del libro mayor. Los conjuntos integrados de Gestión del Rendimiento Corporativo que admiten evaluaciones de doble materialidad y repositorios de evidencia seguros ganan favoritismo, mientras que los centros de datos con certificación ISO se convierten en un requisito básico. Las organizaciones que no pueden automatizar las conciliaciones incurren en mayores costos de cumplimiento y ciclos de presentación de informes más lentos, lo que refuerza la demanda de la plataforma.
Analítica predictiva y prescriptiva impulsada por IA/ML
El 53% de las empresas utilizan la planificación predictiva, lo que refleja la necesidad de previsiones oportunas y ricas en datos en un contexto de volatilidad económica. Los modelos avanzados ingieren señales macroeconómicas y operativas, mejorando la precisión e identificando valores atípicos antes del cierre del período. Los flujos de trabajo de IA integrados reducen las intervenciones manuales, aceleran la creación de escenarios y detectan anomalías en minutos, no en días. Los proveedores se diferencian por la transparencia del modelo y las características de gobernanza, garantizando la auditabilidad junto con la velocidad. Los primeros adoptantes informan ciclos de planificación hasta 10 veces más rápidos, manteniendo la granularidad de los datos.[2]IBM, "Planificación y Análisis Financiero con IBM Planning Analytics," IBM, ibm.com
Expansión de xPandA para la planificación interfuncional
xPandA extiende la Gestión del Rendimiento Corporativo más allá de las finanzas hacia la cadena de suministro, los Recursos Humanos y las funciones comerciales, eliminando silos y permitiendo planes de fuente única. El 41% de las organizaciones clasifican la integración interfuncional como una prioridad principal, buscando vistas operativas y financieras sincronizadas. Los paquetes de contenido preconfigurados aceleran la implementación al proporcionar plantillas específicas por vertical y conectividad ERP en tiempo real. Las implementaciones muestran reducciones en el tiempo de ciclo de semanas a días, elevando la agilidad y el alineamiento estratégico.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos de implementación e integración | -1.2% | Global, en particular el segmento de PYME | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la seguridad de los datos y la privacidad | -0.8% | UE/Reino Unido como mercado primario debido al RGPD, en expansión a nivel global | Mediano plazo (2-4 años) |
| Escasez de talento en analítica de Gestión del Rendimiento Corporativo/FPandA | -0.6% | Concentrado en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Resistencia cultural de las funciones ajenas a finanzas | -0.4% | Global, con foco en grandes empresas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de implementación e integración
Los despliegues complejos exigen inversiones considerables en software, integración y gestión del cambio. Los proyectos de múltiples entidades suelen extenderse entre 12 semanas y 2 años, con equipos interfuncionales que dedican cientos de horas. La conexión de más de 150 sistemas ERP heredados amplía el alcance y el presupuesto. Los modelos de suscripción en la nube compensan parcialmente el desembolso de capital; sin embargo, el retorno de inversión completo depende de un alcance disciplinado, una migración de datos sólida y una habilitación continua de los usuarios.
Preocupaciones sobre la seguridad de los datos y la privacidad
Los almacenes de datos centralizados incrementan el ciberriesgo y el escrutinio regulatorio, especialmente bajo el RGPD y las emergentes normas de gobernanza de IA. Las multinacionales gestionan mandatos de residencia de datos, estándares de cifrado y controles de acceso basados en roles para proteger los libros contables sensibles. Las certificaciones ISO 27017/27018/27701 y el cifrado de extremo a extremo influyen en la selección de proveedores. La complejidad adicional surge cuando los modelos de IA requieren datos históricos, lo que obliga a contar con una gobernanza clara y capacidad de explicabilidad para satisfacer los requisitos de auditoría.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modo de Implementación:
El Dominio de la Nube Acelera la MigraciónLas plataformas en la nube representaron el 68,05% de los ingresos de 2025, confirmando su posición como el modelo de entrega principal para el mercado de Gestión del Rendimiento Corporativo. Se proyecta que este segmento registre una CAGR del 8,07% hasta 2031. Los modelos híbridos persisten en sectores altamente regulados que mantienen cargas de trabajo sensibles en instalaciones locales, pero aprovechan la analítica en la nube para la colaboración. El tamaño del mercado de Gestión del Rendimiento Corporativo atribuido a la nube se amplía con mayor rapidez en Asia-Pacífico, donde la adopción supera a Europa en más de 25 puntos porcentuales. Las actualizaciones continuas, la IA integrada y el menor costo total impulsan las conversiones, mientras que las características de soberanía de datos alivian las preocupaciones europeas. Los proveedores enfatizan los lanzamientos sin tiempo de inactividad y la seguridad de inquilino único para captar clientes aversos al riesgo. Las implementaciones locales aún atienden entornos de alta seguridad sin conexión, pero enfrentan presupuestos cada vez más reducidos y ciclos de actualización más prolongados. La diferenciación competitiva ahora gira en torno al nivel de servicio en la nube, la escalabilidad y los flujos de trabajo integrados de IA, lo que lleva a los proveedores heredados a acelerar sus hojas de ruta de SaaS.
En Europa, la menor adopción de la nube se debe a las directivas de localización de datos y a la gobernanza conservadora de TI, dejando espacio para iniciativas de migración y asociaciones de proveedores con proveedores de nube soberana. Las empresas de América del Norte y Asia-Pacífico, en cambio, aceleran la migración de las cargas de trabajo de consolidación, presupuestación y planificación de escenarios hacia pilas de nube unificadas, lo que permite una gobernanza coherente y una innovación más rápida. Esta divergencia regional conforma las estrategias de localización de productos, fijación de precios y habilitación de socios entre los participantes del mercado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Organización:
La Aceleración de las PYME Impulsa la Expansión del MercadoLas grandes empresas mantuvieron el 62,98% de los ingresos de 2025, principalmente por necesidades de consolidación en múltiples divisas y exigentes requisitos de cumplimiento normativo. Sin embargo, las PYME, el segmento de más rápido crecimiento con una CAGR del 7,74%, impulsan ganancias incrementales en el mercado de Gestión del Rendimiento Corporativo. La asequibilidad de la nube, los precios por suscripción y las plantillas prediseñadas reducen las barreras de entrada, ayudando a las PYME a satisfacer los requisitos formales de presentación de informes y de crédito. Los programas de digitalización de MIPYME en Asia-Pacífico y las listadas simplificadas en mercados de capitales estimulan aún más la demanda.
Las PYME priorizan la implementación rápida, las interfaces basadas en Office y la mínima carga de TI, en contraste con las preferencias empresariales por la extensibilidad y la gobernanza. Los proveedores responden con ediciones por niveles, implementaciones guiadas y tutoriales dentro del producto que comprimen el tiempo hasta obtener valor a pocas semanas. En el segmento superior, los conglomerados buscan plataformas unificadas para reemplazar soluciones puntuales, mejorando la consistencia de los datos y la preparación para auditorías. Esta bifurcación impulsa hojas de ruta diferenciadas: UX intuitiva y configuración guiada por IA para PYME, frente a API abiertas, entornos de prueba y seguridad detallada para grandes empresas.
Por Función:
La Planificación de la Cadena de Suministro Emerge como Motor de CrecimientoLas funciones de finanzas concentraron el 42,15% de los ingresos de 2025; no obstante, se prevé que la planificación de la cadena de suministro registre una CAGR del 7,44%, la más alta en el mercado de Gestión del Rendimiento Corporativo. Las disrupciones continuas y las presiones de trazabilidad ESG elevan los datos operativos dentro de los flujos de trabajo de Gestión del Rendimiento Corporativo. La planificación integrada combina los cronogramas de producción con las previsiones de flujo de caja, permitiendo planes conectados de principio a fin que comprimen los ciclos de revisión de previsiones. Las organizaciones que aprovechan xPandA reportan mejoras de dos dígitos en la precisión de las previsiones y en los días de inventario en existencia.
Las áreas de Ventas y Recursos Humanos integran cada vez más módulos de Gestión del Rendimiento Corporativo para la fijación de cuotas, la capacidad de la fuerza laboral y el modelado de compensaciones. La detección de demanda infundida con IA mejora las previsiones de ingresos, mientras que los modelos de Recursos Humanos basados en factores clave alinean los planes de contratación con los objetivos estratégicos. Los lagos de datos interfuncionales alimentan motores predictivos que identifican tempranamente los cuellos de botella en el suministro y la erosión de márgenes, reforzando el ciclo de retroalimentación entre finanzas y operaciones.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final:
La Salud se Acelera en Medio de la Complejidad RegulatoriaBFSI mantuvo la participación dominante del 29,11% gracias a las normas SOX, IFRS y de adecuación de capital que exigen una trazabilidad granular de los datos. La salud y las ciencias de la vida, en expansión a una CAGR del 6,86%, representan ahora el vertical más dinámico en el mercado de Gestión del Rendimiento Corporativo. El aumento del gasto en I+D, las presiones en los costos de los ensayos clínicos y los estrictos informes de la FDA/EMA impulsan la adopción de una planificación unificada que realiza un seguimiento de hitos, presupuestos y métricas de cumplimiento. Los fabricantes recurren a la Gestión del Rendimiento Corporativo para la contabilidad de emisiones, la utilización de activos y la resiliencia operativa, mientras que los minoristas integran datos de ventas omnicanal para optimizar el inventario y las promociones.
Las empresas de telecomunicaciones implementan la Gestión del Rendimiento Corporativo para el modelado del retorno de inversión en infraestructura y la planificación de ingresos por suscripción, y las compañías energéticas la utilizan para el modelado de tarifas y las obligaciones de retiro de activos. Las entidades del sector público adoptan la presupuestación basada en el rendimiento y las métricas de experiencia ciudadana, lo que refleja un alcance cada vez más amplio del uso de la Gestión del Rendimiento Corporativo en la prestación de servicios.
Análisis Geográfico
Mercado de Gestión del Rendimiento Corporativo en América del Norte y Europa
América del Norte lideró con una participación del 38,10% en 2025, respaldada por ecosistemas maduros de software empresarial, un sólido talento en implementación y una adopción temprana de la IA en finanzas y operaciones. Las empresas priorizan escenarios integrados de IA y la automatización del cumplimiento normativo, lo que refuerza la inversión de los proveedores en centros de datos regionales y la certificación de socios. Europa le sigue, impulsada por mandatos ESG de múltiples capas que exigen divulgaciones unificadas no financieras y financieras dentro de plataformas de confianza. Las obligaciones de privacidad de datos y las preocupaciones sobre la soberanía ralentizan la migración a la nube, pero favorecen a los proveedores que ofrecen alojamiento en la región y cifrado robusto.
Mercado de Gestión del Rendimiento Corporativo en Asia-Pacífico, América del Sur y Oriente Medio y África
Asia-Pacífico es la geografía de mayor crecimiento con una CAGR del 7,12%, impulsada por subvenciones gubernamentales para la digitalización de las PYME, la expansión del fintech y las reformas del mercado de capitales. Se proyecta que el tamaño del mercado de Gestión del Rendimiento Corporativo entre las empresas del mercado medio de Asia-Pacífico se duplique para 2030, a medida que los integradores locales combinan la Gestión del Rendimiento Corporativo con implementaciones de ERP. Las empresas australianas y japonesas enfatizan la garantía ESG, mientras que las empresas del Sudeste Asiático se centran en la previsión del flujo de caja en medio de la volatilidad cambiaria. América del Sur muestra una adopción constante, ya que las reformas de las empresas públicas y los flujos de inversión extranjera demandan herramientas de planificación modernas. En Oriente Medio y África, la diversificación económica y los programas de visión nacional impulsan los despliegues iniciales, que a menudo comienzan con la elaboración de presupuestos y gradualmente incorporan análisis.


Panorama regulatorio
La adopción de la gestión del rendimiento corporativo (CPM) está cada vez más influida por la convergencia de normas financieras, ESG y de riesgo digital que elevan las expectativas sobre la trazabilidad auditable de datos, procesos de reporte controlados y el uso gobernado de la nube y la IA. En Europa, la interacción entre la guía de Medidas de Rendimiento Alternativas (APM) de ESMA y la NIIF 18 se ha aclarado mediante las preguntas y respuestas de ESMA, con enmiendas relacionadas que entrarán en vigor a partir del 1 de enero de 2027 junto con la aplicación obligatoria de la NIIF 18. Esto impulsa a las organizaciones a fortalecer los controles de reconciliación y la gobernanza de divulgación en los flujos de trabajo de reporte de gestión.
Las normas de seguridad y garantía de la cadena de suministro también afectan los requisitos de CPM, ya que la planificación y el reporte dependen cada vez más de datos de terceros, plataformas en la nube y sistemas operativos integrados. La Ley de Resiliencia Cibernética de la UE aumenta las expectativas de reporte de vulnerabilidades y seguridad de la cadena de suministro para productos digitales, y el CBAM de la UE avanza hacia la verificación obligatoria del reporte de emisiones de carbono. Esa combinación aumenta la demanda de repositorios de evidencia controlados y datos ESG trazables que alimentan los paneles de CPM. En el Reino Unido, la Competition and Markets Authority emitió orientación en enero de 2026 sobre afirmaciones ambientales y ecológicas, destacando la posible responsabilidad de terceros y aumentando la necesidad de recopilación de datos respaldada por contratos y métricas de sostenibilidad defendibles en los ciclos de reporte empresarial.
Análisis de la cadena de valor
La cadena de valor de CPM comienza con la creación de datos en los sistemas ERP, cierre financiero, RR. HH., ventas y operaciones. Luego pasa a la gestión de datos, que incluye integración, alineación de datos maestros, metadatos y gobernanza, antes de avanzar hacia el modelado y la planificación, como la elaboración de presupuestos, previsiones, consolidación y planificación de escenarios. La cadena termina con el reporte, las divulgaciones y los flujos de trabajo de revisión del rendimiento.
A medida que se expande la planificación habilitada por IA y la nube sigue siendo el paradigma de implementación dominante, el ecosistema depende cada vez más de conectores confiables a los ERP, infraestructura en la nube segura y definiciones de datos estandarizadas que respalden procesos de planificación y cierre repetibles y auditables en las unidades de negocio. Los socios de implementación e integradores de sistemas impulsan la configuración, la migración de datos y la gestión del cambio, mientras que las funciones de aseguramiento y asesoría influyen en el diseño de soluciones mediante auditabilidad, controles y alineación normativa. La captura de datos de proveedores y terceros también se está convirtiendo en una entrada clave upstream en industrias expuestas al reporte verificado de emisiones (CBAM) y a las expectativas de seguridad digital de la cadena de suministro bajo marcos como la Ley de Resiliencia Cibernética de la UE. Esto eleva el valor de las plataformas que operacionalizan la trazabilidad de datos, el acceso basado en roles y la gestión de evidencia a lo largo de la cadena de planificación al reporte, incluidos los casos de uso xPandA multifuncionales que vinculan señales operativas con resultados financieros.
Panorama Competitivo
El mercado de Gestión del Rendimiento Corporativo sigue siendo moderadamente fragmentado. Los gigantes de ERP, Oracle, SAP y Microsoft, aprovechan sus bases de clientes instaladas para vender de manera cruzada módulos de Gestión del Rendimiento Corporativo estrechamente integrados. Los proveedores especializados como OneStream, Anaplan y Workday Adaptive Planning compiten a través del enfoque en el dominio, la innovación rápida y los ecosistemas de socios. OneStream superó los 450 millones de USD de ingresos anuales recurrentes en 2023, escalando a 1.400 clientes al unificar la consolidación, la planificación y la presentación de informes en una única base de código. La actividad de capital privado acelera la consolidación: la adquisición privada de Anaplan por Thoma Bravo por 10,7 mil millones de USD y la compra de Smartsheet por Vista Equity-Blackstone por 8,4 mil millones de USD subrayan la confianza de los inversores en las plataformas de planificación de misión crítica.
La diferenciación estratégica se centra en la IA integrada, las arquitecturas abiertas y los paquetes verticales. IBM Planning Analytics integra la IA watsonx para una previsión transparente, mientras que SAP combina los servicios de plataforma tecnológica empresarial con datos ERP en tiempo real para reducir el tiempo de construcción de modelos. Los proveedores amplían sus ofertas a través de marketplaces y extensiones de bajo código, permitiendo a los clientes personalizar los flujos de trabajo del sector. Los competidores regionales se enfocan en nubes soberanas y localización regulatoria. A medida que los principales actores capturan una mayor parte del gasto, las empresas emergentes en etapa avanzada se especializan o buscan salidas estratégicas, presagiando una actividad continua de fusiones y adquisiciones.
Líderes de la Industria de Gestión del Rendimiento Corporativo
Oracle Corporation
SAP SE
IBM Corporation
Host Analytics Inc.
Adaptive Insights LLC (Workday Adaptive Planning)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Rendimiento Corporativo
- Oracle Corporation
- SAP SE
- IBM Corporation
- Microsoft Corporation
- Workday, Inc.
- Anaplan, Inc.
- Wolters Kluwer N.V. (CCH Tagetik)
- OneStream Software LLC
- Infor, Inc.
- Planful, Inc.
- Prophix Software Inc.
- insightsoftware, Inc.
- Jedox AG
- Board International S.A.
- Unit4 N.V.
- Epicor Software Corporation
- SAS Institute Inc.
- Adaptive Insights LLC (Workday Adaptive Planning)
- Host Analytics Inc.
- Longview Solutions Inc.
- Vena Solutions Inc.
- Solver USA, Inc.
- insightsoftware-CXO Software
- BlackLine, Inc.
- Deltek, Inc.
Lea el análisis de las empresas de gestión del rendimiento corporativo

Oportunidades de mercado y perspectivas futuras
Una gran oportunidad se encuentra en la intersección de CPM, IA y las inversiones en unificación de datos por parte de grandes proveedores de software empresarial. Las experiencias agénticas y los flujos de decisión gobernados reducen la dependencia de hojas de cálculo y aceleran la iteración de escenarios. En 2026, los movimientos de producto y plataforma de Workday, Oracle y SAP indican un cambio activo hacia la planificación asistida por IA, incluida la interacción en lenguaje natural con los planes, la exploración de escenarios y una vinculación más estrecha entre los modelos de planificación y los servicios de datos empresariales.
Esto crea un espacio en blanco para que los proveedores y socios de CPM empaqueten funciones de IA gobernada, como explicabilidad, registros de auditoría y controles basados en roles, en plantillas específicas del sector para la planificación liderada por finanzas y multifuncional. El énfasis es particularmente relevante en verticales regulados como BFSI y salud. La complejidad regulatoria también respalda oportunidades para las suites de CPM que operacionalizan el reporte ESG y de gestión respaldado por evidencia, ya que los datos de carbono verificados bajo el CBAM y las expectativas más estrictas sobre afirmaciones ambientales destacadas en la guía de la CMA del Reino Unido de enero de 2026 aumentan la necesidad de entradas trazables. También se alinea con la evolución de la aplicación normativa europea vinculada a la NIIF 18 y la guía APM de ESMA, con enmiendas vigentes a partir del 1 de enero de 2027. En paralelo, los ciclos de inversión en la nube de hiperescaladores y empresas respaldan las necesidades de rendimiento y escalabilidad para la planificación casi en tiempo real. Oracle divulgó una actividad de financiamiento significativa en el año fiscal 2026 y articuló planes para recaudar capital adicional en el año fiscal 2027 para respaldar la expansión de la infraestructura de nube de IA, reforzando el cambio empresarial hacia pilas de nube y listas para IA de las que cada vez más dependen los proveedores de CPM. Los proveedores que alinean sus decisiones de implementación con la soberanía de datos, certificaciones de seguridad y controles de riesgo de terceros están mejor posicionados para ganar organizaciones que buscan economías de nube junto con requisitos de gobernanza específicos de la región.
Recent Industry Developments in Mercado de Gestión del Rendimiento Corporativo
- Julio de 2026: SAP SE completa la adquisición de Prior Labs, desarrollador de Modelos Fundacionales Tabulares (TFM). El movimiento fortalece la integración de planificación habilitada por IA de SAP en toda la pila de CPM y amplía la unificación agéntica de datos para los flujos de trabajo de planificación.
- Julio de 2026: SAP SE completa la adquisición de Dremio, plataforma de lago de datos abierto para integrar datos de SAP y no SAP para cargas de trabajo de IA agéntica. La iniciativa mejora el tejido de datos para la planificación de CPM y acelera la unificación de fuentes de datos para la planificación impulsada por IA.
- Julio de 2026: Oracle Corporation presenta una experiencia de creación nativa de IA para Oracle AI Agent Studio, que permite la creación y despliegue de aplicaciones agénticas de Fusion. El desarrollo amplía la capacidad de planificación agéntica de Oracle en el mercado de CPM y respalda la creación de aplicaciones de CPM agénticas.


Mercado de Gestión del Rendimiento Corporativo Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de gestión del rendimiento corporativo abarca software y servicios relacionados que ayudan a las empresas a planificar, presupuestar, pronosticar, consolidar finanzas y hacer seguimiento del rendimiento mediante datos y flujos de trabajo conectados.
Exclusiones de alcance: excluimos las herramientas de BI genéricas que no admiten flujos de trabajo de CPM, las herramientas de rendimiento de RR. HH. puras y los sistemas contables independientes que carecen de capacidades de planificación y cierre.
Descripción general de la segmentación
- Por Modo de Implementación
- Local
- Basado en la Nube
- Híbrido
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas (PYME)
- Grandes Empresas
- Por Función
- Finanzas
- Recursos Humanos
- Cadena de Suministro
- Ventas y Marketing
- Por Vertical de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Salud y Ciencias de la Vida
- TI y Telecomunicaciones
- Energía y Servicios Públicos
- Gobierno y Sector Público
- Otros Verticales de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza construyendo el contexto de la demanda para el gasto en CPM y cómo los equipos financieros están cambiando sus procesos de planificación y cierre. Nos basamos en fuentes públicas como las presentaciones ante la SEC de EE. UU., datos del Bureau of Economic Analysis de EE. UU., series del Bureau of Labor Statistics de EE. UU., indicadores del Banco Mundial y publicaciones de la OCDE sobre la economía digital para establecer anclas macroeconómicas y de gasto empresarial.
Para traducir ese contexto en señales relevantes para CPM, también revisamos fuentes como publicaciones y guías de la NIIF, recursos de la AICPA, y reportes confiables sobre adopción de la nube y ciberseguridad de organismos gubernamentales y de normalización cuando corresponde. En el lado de la oferta, utilizamos informes anuales de empresas, transcripciones de resultados y presentaciones a inversores para mapear la exposición de ingresos y el alcance de productos, respaldados por suscripciones pagadas para datos financieros e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes cuando era necesario aclarar la clasificación o la terminología de productos. Estas fuentes documentales son ilustrativas, y también se utilizaron muchos otros documentos y bases de datos públicos para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en verificar qué compran realmente los compradores y cómo se estructuran los contratos en los flujos de trabajo de planificación, consolidación y reporte. Hablamos con una combinación de proveedores de software, socios de implementación, líderes financieros y analistas en las principales regiones para poder validar los patrones de adopción, los valores promedio de los contratos y el momento de la migración a la nube, y luego incorporamos esas entradas al modelo de dimensionamiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 34% | EMEA: 37% |
| Actores más pequeños: 14% | Gerentes: 52% | Américas: 20% |
Dimensionamiento y previsión del mercado
El modelo de dimensionamiento se construye utilizando una combinación de enfoques descendente y ascendente, donde el conjunto de demanda se reconstruye primero a partir de los patrones de gasto en software empresarial y las señales de digitalización de la función financiera, y luego se ajusta mediante verificaciones de proveedores y canales. En la práctica, comenzamos con indicadores de gasto en TI y software empresarial a nivel regional, aplicamos supuestos de penetración de CPM por tamaño de organización e industria, y luego convertimos eso en ingresos utilizando combinaciones típicas de suscripción y servicios.
Para mantener el modelo específico del mercado, se rastrean cuidadosamente algunas entradas, como la combinación de implementación en la nube frente a local, el ritmo de modernización de la planificación (abandono de las hojas de cálculo), la adopción de automatización en los ciclos de consolidación y cierre, la proporción del gasto vinculado a servicios de implementación y capacitación, y la dirección de precios para el empaquetado basado en asientos frente al basado en uso. Cuando se dispone de evidencia ascendente, se utilizan muestras de exposición de ingresos de proveedores, volúmenes de implementación liderados por socios y valores promedio de contratos observados para verificar la coherencia de los totales, y las brechas se manejan aplicando rangos conservadores que luego se ajustan mediante la retroalimentación de las entrevistas.
Para la previsión, utilizamos principalmente análisis de escenarios respaldado por expectativas a nivel de variables recopiladas de expertos, ya que la demanda de CPM tiende a moverse con los ciclos de presupuestación y los cambios en las necesidades de cumplimiento y reporte. El caso base refleja el ritmo de adopción más comúnmente reportado, y se mantiene un caso más rápido o más lento para reflejar la incertidumbre macroeconómica y los despliegues de proyectos más lentos en ciertas industrias.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples pasadas, comenzando con verificaciones cruzadas frente a señales independientes como divulgaciones públicas de ingresos, tendencias de gasto en software empresarial y la dirección de adopción de la nube a nivel regional. Los valores atípicos se investigan revisando supuestos como la combinación de implementación, las tasas de adhesión de servicios y el momento de conversión de divisas, y luego el modelo se vuelve a ejecutar para confirmar que los cambios se comportan de manera lógica.
Antes de la aprobación final, los resultados son revisados por otro analista para confirmar que el límite del mercado, la coherencia de las unidades y los movimientos año tras año sean razonables. El informe se actualiza anualmente, y se activan actualizaciones intermedias cuando un evento material cambia el momento de adopción o la dirección de precios. Justo antes de la entrega, realizamos una nueva verificación para que los clientes reciban la vista más reciente disponible.
Comparación del dimensionamiento del mercado de gestión del rendimiento corporativo de Mordor Intelligence con otras estimaciones publicadas
Los diferentes tamaños de mercado publicados para CPM pueden variar porque el límite no siempre es el mismo, y los ingresos contabilizados pueden cambiar según lo que se trate como CPM frente a análisis adyacentes, módulos financieros de ERP o servicios con alto componente de consultoría. La elección del año también importa, porque los tipos de cambio, el momento de la transición a la nube y los modelos de precios pueden mover los totales incluso cuando la demanda de los usuarios es estable.
Las divulgaciones de ingresos de proveedores, los volúmenes de proyectos de socios de implementación y los cambios observados en la combinación de suscripciones a la nube son las verificaciones que mantienen la estimación de Mordor Intelligence vinculada al gasto en planificación, cierre y consolidación de CPM, dejando fuera las implementaciones adyacentes solo de BI y las herramientas de rendimiento de RR. HH. no relacionadas con CPM. La diferencia restante suele provenir de si los servicios están completamente incluidos, si las organizaciones más pequeñas se cuentan con supuestos de penetración simplificados y si los años base más antiguos se proyectan sin volver a probar los supuestos de adopción y precios.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 7,58 mil millones (2026) | |
| Editor Comercial A | USD 7,43 mil millones (2024) | Utiliza un año base anterior con un horizonte más corto, y parece aplicar una definición más estricta más cercana a los ingresos del sistema CPM principal, lo que puede subestimar los servicios y las expansiones más recientes lideradas por la nube. |
| Medio de Investigación Sectorial B | USD 6,80 mil millones (2025) | Ancla el modelo a un único año base y lo proyecta hacia adelante con una CAGR de largo plazo más alta, pero el valor del año más cercano puede ser más bajo si los supuestos de penetración para la adopción en el mercado medio y la migración a la nube son conservadores. |
En las tres cifras, la principal conclusión es que los límites de alcance y las elecciones de año base explican la mayor parte de la diferencia, y luego los supuestos de precios y combinación de nube explican el resto. Al mantener las entradas trazables a las señales de adopción y los pasos de conversión del gasto, la estimación se mantiene repetible y más fácil de reconciliar cuando aparecen nuevas divulgaciones o cambios en el comportamiento de los compradores.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de Gestión del Rendimiento Corporativo para 2031?
Se prevé que el mercado alcance los 10,29 mil millones de USD en 2031.
¿Qué modelo de implementación muestra el crecimiento más rápido?
Las plataformas en la nube se expanden a una CAGR del 8,07% hasta 2031, superando a los modelos locales e híbridos.
¿Por qué las PYME están acelerando la adopción de soluciones de Gestión del Rendimiento Corporativo?
Los precios por suscripción, las plantillas prediseñadas y la formalización regulatoria en economías emergentes reducen las barreras y generan una CAGR del 7,74% entre las PYME.
¿Qué función registra el mayor crecimiento dentro de las aplicaciones de Gestión del Rendimiento Corporativo?
La planificación de la cadena de suministro lidera con una CAGR del 7,44%, ya que las empresas persiguen xPandA para la resiliencia y la planificación financiero-operativa sincronizada.
¿Qué región registrará el crecimiento más rápido?
Se proyecta que Asia-Pacífico crezca a una CAGR del 7,12%, impulsada por la digitalización de MIPYME y las reformas de los mercados de capitales.
Última actualización de la página el:



