
Tamaño y Cuota del Mercado de Gestión del Rendimiento de Activos (APM)
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 22.34 Mil millones de dólares |
| Tamaño del Mercado (2031) | 42.26 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.59 % |
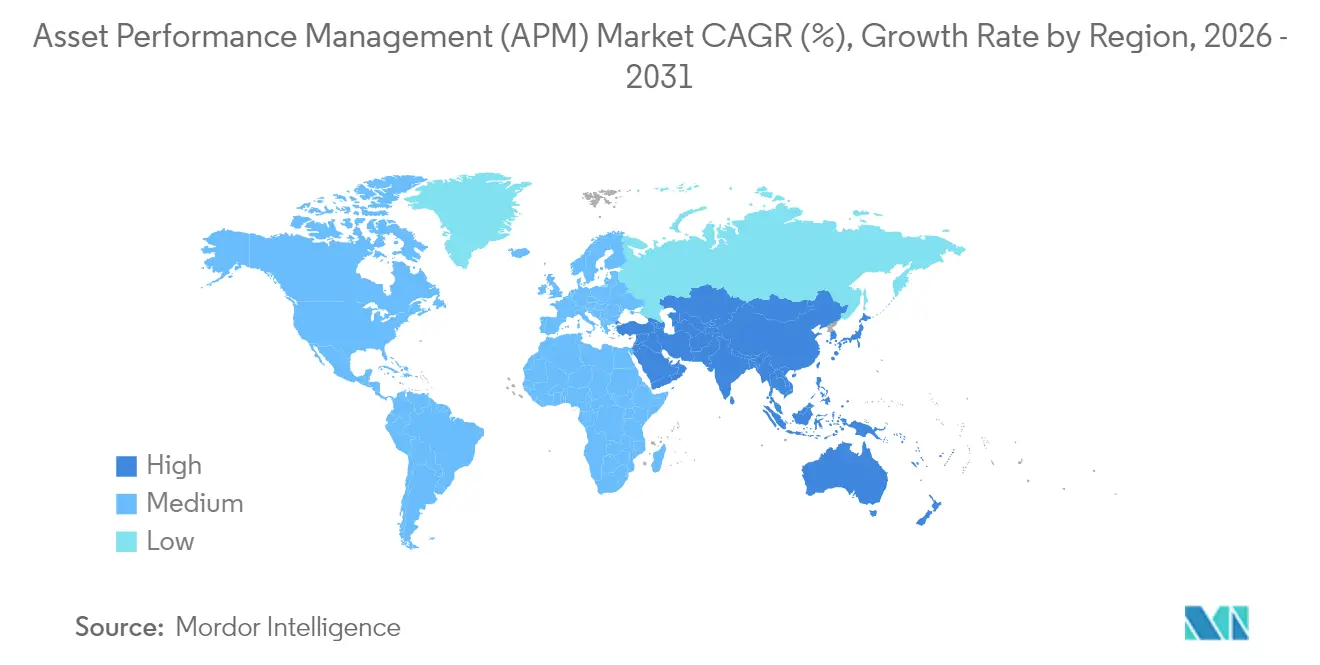
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
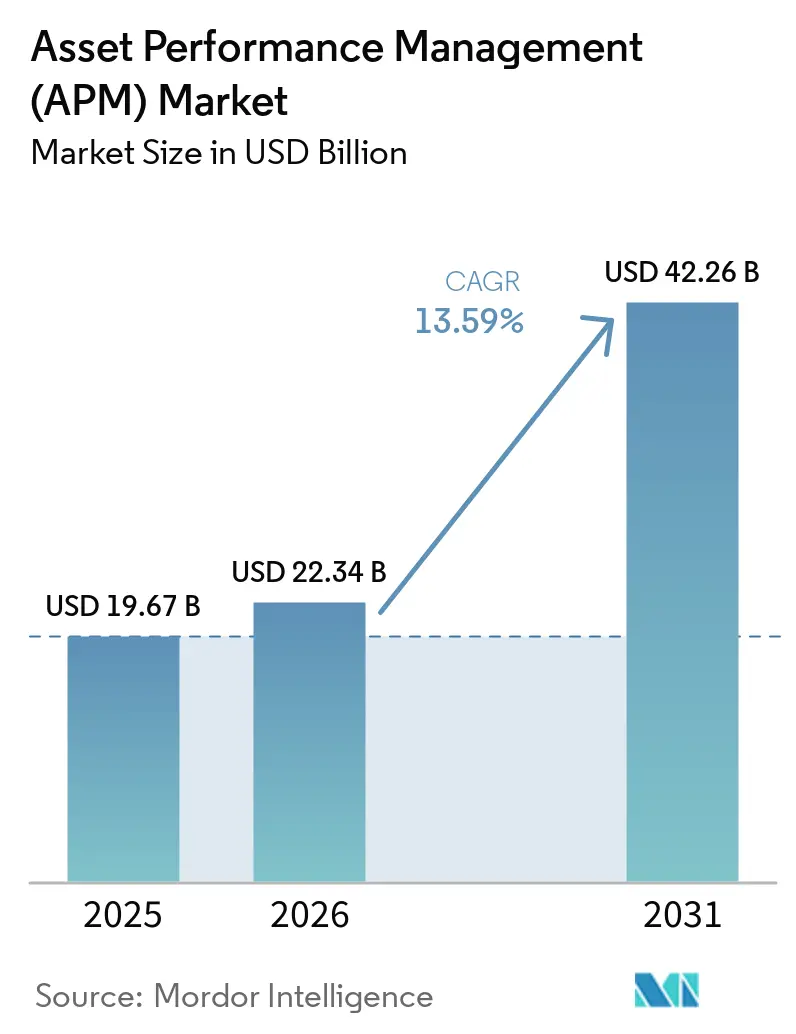
Análisis del Mercado de Gestión del Rendimiento de Activos (APM) por Mordor Intelligence
Se espera que el tamaño del mercado de gestión del rendimiento de activos crezca de 19,67 mil millones de USD en 2025 a 22,34 mil millones de USD en 2026 y se prevé que alcance los 42,26 mil millones de USD para 2031 a una CAGR del 13,59% durante 2026-2031. La demanda se acelera a medida que las organizaciones vinculan el análisis predictivo con el IoT industrial para reducir el tiempo de inactividad no planificado, mejorar la seguridad y recortar los presupuestos de mantenimiento. Las plataformas nativas en la nube amplían el acceso para las pequeñas y medianas empresas, mientras que las arquitecturas híbridas satisfacen los mandatos de soberanía de datos y ciberseguridad. El análisis prescriptivo se expande rápidamente porque los motores de IA ahora recomiendan acciones de mantenimiento específicas que elevan la efectividad general del equipo. El enfoque competitivo se desplaza desde el monitoreo básico de condiciones hacia gemelos digitales integrados, flujos de trabajo autónomos e informes ESG integrados. Las alianzas tecnológicas y las soluciones específicas por dominio reconfiguran las estrategias de los proveedores, particularmente en la región de Asia-Pacífico de rápido crecimiento, donde la digitalización industrial está en auge.
Conclusiones Clave del Informe
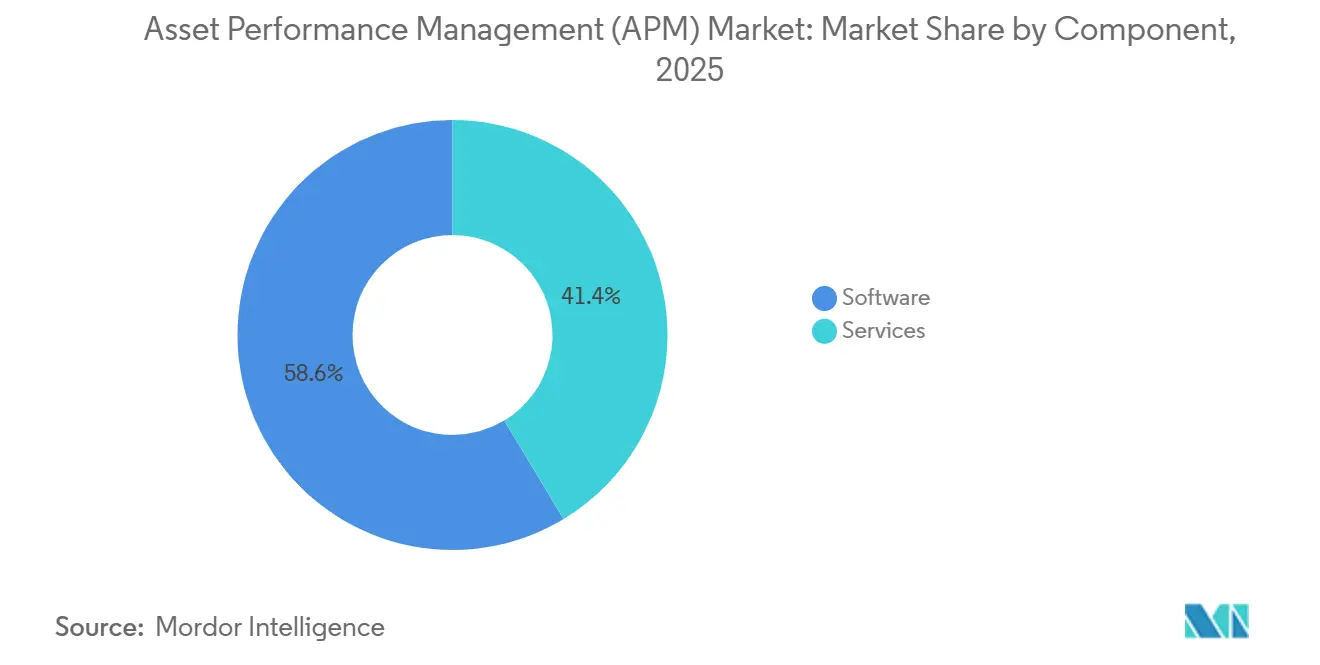
- Por componente, el software capturó el 58,64% de la cuota del mercado de Gestión del Rendimiento de Activos en 2025, mientras que se prevé que los servicios registren la CAGR más rápida del 14,97% hasta 2031.
- Por tipo, la gestión predictiva de activos lideró con una cuota de ingresos del 59,85% en 2025; se proyecta que el análisis prescriptivo avance a una CAGR del 18,63% hasta 2031.
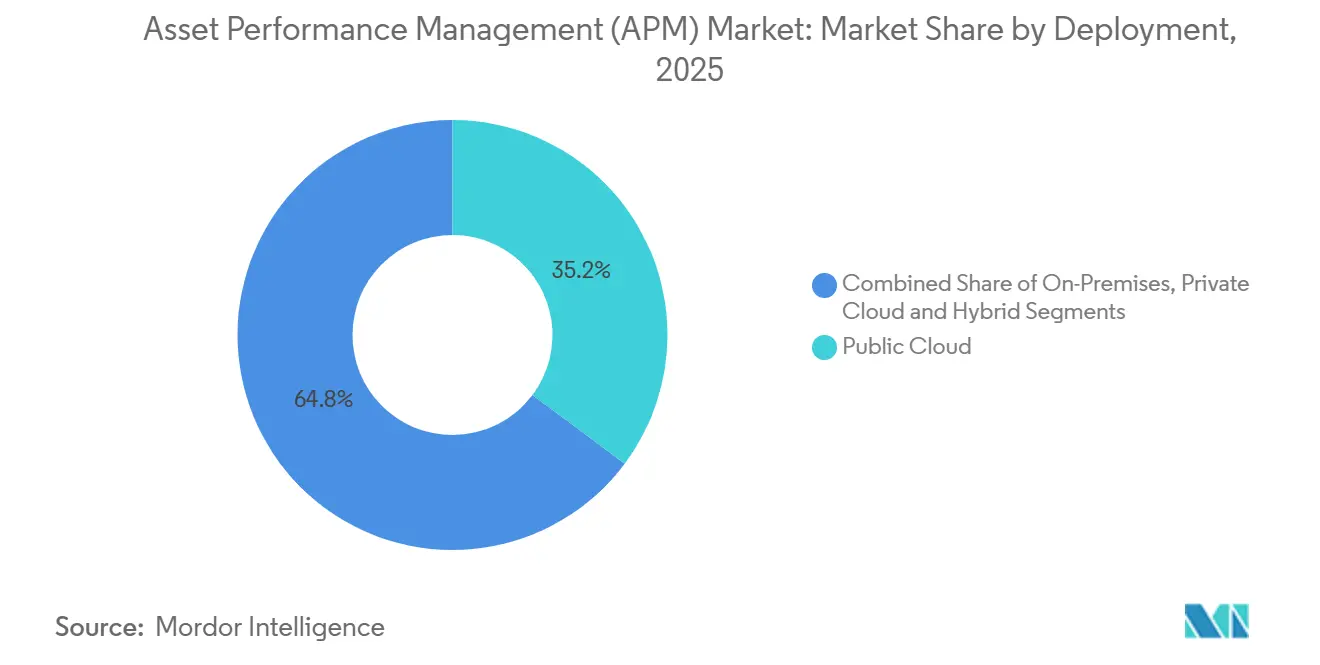
- Por modelo de implementación, la nube pública representó el 35,22% del tamaño del mercado de Gestión del Rendimiento de Activos en 2025, mientras que la nube híbrida está configurada para crecer a una CAGR del 21,85% entre 2026 y 2031.
- Por industria del usuario final, el petróleo y el gas mantuvo una cuota del 22,35% del tamaño del mercado de Gestión del Rendimiento de Activos en 2025; los productos químicos y farmacéuticos se expandirán a una CAGR del 14,62% hasta 2031.
- Por geografía, América del Norte lideró con una cuota del 32,58% en 2025, mientras que Asia-Pacífico avanza a una CAGR del 13,74% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de APM vinculada a la Industria 4.0 | +2.8% | Alemania, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| Aumento en la demanda de mantenimiento predictivo | +3.2% | América del Norte y la UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Adopción de APM nativo en la nube por parte de las Pymes | +2.1% | APAC central, con expansión hacia América Latina | Mediano plazo (2-4 años) |
| Gemelos digitales basados en física habilitados por IA | +2.5% | Global, concentrado en industrias de procesos | Largo plazo (≥ 4 años) |
| Inversiones en salud de activos impulsadas por ESG | +1.9% | Liderazgo de la UE, seguido por América del Norte | Largo plazo (≥ 4 años) |
| Incentivos de seguros para análisis en tiempo real | +1.4% | América del Norte, con expansión hacia mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de APM vinculada a la Industria 4.0
Las empresas integran el APM dentro de arquitecturas más amplias de Industria 4.0 para sincronizar el mantenimiento predictivo con el análisis de producción en tiempo real. Las plantas automotrices en Alemania redujeron el tiempo de inactividad no planificado en un 25% tras conectar las plataformas de APM y MES. Las fábricas de electrónica en Japón registraron un aumento del 15% en la efectividad global de los equipos a partir de una convergencia similar. La caída en los precios de los sensores IIoT y la madurez del hardware de computación en el borde aceleran los despliegues, mientras que las directrices ISO 55000 refuerzan una gobernanza disciplinada del ciclo de vida de los activos en las cadenas de suministro globales. Los proveedores ahora agrupan el APM con módulos de gestión de calidad y visibilidad de la cadena de suministro, lo que permite a los equipos directivos optimizar el rendimiento y la salud de los activos en un único panel.
Aumento en la demanda de mantenimiento predictivo
El mantenimiento predictivo pasó de ser una táctica de reducción de costos a convertirse en una estrategia crítica de confiabilidad. Las grandes empresas energéticas que aplican modelos basados en IA lograron una eliminación del tiempo de inactividad del 40% y ahorros en costos de mantenimiento del 30%[1]. Una gran empresa petrolera ahorró USD 10 millones anuales tras alcanzar una precisión del 75% en la predicción de fallos con nueve días de anticipación a los incidentes. Se prevé que el segmento de mantenimiento predictivo de los Estados Unidos crezca de USD 3,6 mil millones en 2024 a USD 15,2 mil millones en 2029 a una CAGR del 32,8%. El análisis de vibraciones domina el monitoreo de activos mecánicos, mientras que los algoritmos de aprendizaje automático refinan la detección de anomalías en compresores, turbinas y material rodante.
Adopción de APM nativo en la nube por parte de las Pymes
Los fabricantes pequeños y medianos adoptan la APM en la nube para evitar implementaciones locales con uso intensivo de capital. Los modelos de suscripción eliminan las cargas de mantenimiento y actualización de hardware, permitiendo que los equipos se concentren en las mejoras de procesos. Las Pymes manufactureras que aprovechan la nube registraron rápidos aumentos de productividad, respaldados por la ingesta escalable de datos IoT y el análisis basado en plantillas[2]. Los marcos de seguridad en la nube mejorados y los centros de datos regionales alivian las preocupaciones sobre privacidad, fomentando la adopción en Asia y América Latina, donde los presupuestos siguen siendo ajustados. Los proveedores de SaaS combinan paneles de bajo código con modelos de aprendizaje automático preconfigurados para que el personal no técnico pueda actuar ante las alertas sin necesidad de conocimientos profundos en ciencia de datos.
Gemelos digitales basados en física habilitados por IA
La adopción de gemelos digitales crece a medida que las plataformas fusionan la telemetría en tiempo real con simulaciones físicas para pronosticar el comportamiento de los activos bajo condiciones de estrés. Los operadores de energía hidroeléctrica redujeron el tiempo de inactividad no programado en un 20% mediante el uso de gemelos digitales de turbinas que simulan la dinámica de fluidos. Las plantas químicas que aplicaron modelos de gemelo en bombas centrífugas lograron una reducción del 15% en los costos de mantenimiento mediante intervalos de servicio optimizados. La combinación de enfoques basados en datos y en física eleva la precisión de los modelos, especialmente para equipos rotativos complejos donde los métodos puramente estadísticos presentan limitaciones. La calibración continua con análisis en el borde mantiene los gemelos alineados con los patrones de desgaste reales, mejorando la orientación prescriptiva sobre repuestos y puntos de ajuste operativos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de seguridad de datos y privacidad | –2.3% | Global, agudo en sectores regulados | Corto plazo (≤ 2 años) |
| Alto costo de integración con tecnología operativa heredada | –1.8% | Mercados industriales maduros con infraestructura heredada | Mediano plazo (2-4 años) |
| Escasez de científicos de datos de activos | –1.5% | Global, pronunciado en mercados emergentes | Largo plazo (≥ 4 años) |
| Ambigüedad regulatoria sobre la responsabilidad de la IA | –1.2% | UE y América del Norte, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de seguridad de datos y privacidad
La conexión de la tecnología operativa a las redes empresariales expone los activos críticos a ciberataques. El esperado mercado de ciberseguridad IoT de USD 36,6 mil millones ilustra el creciente gasto para mitigar esta amenaza. Los fabricantes temen la pérdida de datos de procesos propietarios y posibles paradas de producción. Las brechas regulatorias complican los flujos de datos transfronterizos, especialmente en los sectores de energía y química que intersectan con la seguridad nacional. Las implementaciones híbridas con procesamiento prioritario en el borde y capacidad de expansión en la nube ofrecen un compromiso, reduciendo la exposición a la nube mientras se conserva el análisis avanzado. Los proveedores incorporan marcos de confianza cero y mandatos de cifrado en reposo para mantener la confianza de los clientes.
Alto costo de integración con tecnología operativa heredada
Los sistemas de control de décadas de antigüedad requieren convertidores de protocolo, sensores modernizados y una validación exhaustiva antes de integrarse en las pilas APM modernas. Los gastos de integración pueden duplicar los presupuestos iniciales, particularmente en plantas de procesos regidas por estrictas certificaciones de seguridad[3]. Los ingenieros especializados en tecnología operativa e IA siguen siendo escasos, lo que alarga los plazos de los proyectos. Sin embargo, los estudios de caso documentados reportan un retorno de la inversión de 3× en cinco meses una vez que los sistemas se estabilizan, respaldado por menores horas extra, gasto en repuestos y penalizaciones ambientales relacionadas con fallos. Este beneficio fomenta implementaciones por fases, comenzando con los activos críticos que generan beneficios rápidos antes de expandirse a toda la planta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Consolidación de la Plataforma se Centra en el SoftwareLas aplicaciones de software representaron el 58,64% del mercado de Gestión del Rendimiento de Activos en 2025, lo que refleja la demanda empresarial de análisis integrado en lugar de herramientas de monitoreo aisladas. Los servicios registraron la CAGR más rápida del 14,97% porque las empresas necesitan experiencia en ciencia de datos, apoyo en gestión del cambio y optimización continua para desbloquear el valor total de la plataforma. Los patrones de inversión histórica muestran un cambio acelerado hacia la entrega SaaS que reduce el tiempo de implementación y los gastos generales de soporte continuo.
Los servicios profesionales cubren la construcción de canalizaciones de datos, el ajuste de algoritmos y la documentación ISO 55000, mientras que los servicios gestionados se encargan del análisis 24/7 y las verificaciones del estado del sistema. El éxito del proveedor depende de aceleradores empaquetados que reducen los obstáculos de integración y modelos de IA predefinidos que aceleran la realización del valor. A medida que los clientes escalan desde proyectos piloto hasta implementaciones empresariales, los ingresos recurrentes por servicios estabilizan las ganancias de los proveedores y garantizan la mejora continua para los clientes.


Por Tipo:
El Análisis Prescriptivo se Convierte en el Motor de CrecimientoLa gestión predictiva de activos mantuvo una cuota del 59,85% del mercado de Gestión del Rendimiento de Activos en 2025, aunque el análisis prescriptivo está en camino de alcanzar una CAGR del 18,63% hasta 2031. Los modelos predictivos señalan fallos inminentes, mientras que los motores prescriptivos recomiendan acciones operativas o de mantenimiento específicas, generando un mayor impacto empresarial.
Los operadores de petróleo y gas que utilizan algoritmos prescriptivos extendieron los ciclos de revisión de motores en un 20% y redujeron los presupuestos de mantenimiento en un 25%, lo que se traduce en períodos de recuperación de tres meses. Los módulos de gestión de estrategia de activos integran variables de costo, riesgo y rendimiento, orientando las decisiones de reemplazo de capital que equilibran el OPEX a corto plazo y el CAPEX a largo plazo. Los organismos reguladores en industrias de procesos peligrosos consideran cada vez más el mantenimiento prescriptivo como la mejor práctica para prevenir incidentes de seguridad, incorporándolo en los protocolos de auditoría.
Por Modelo de Implementación:
Las Arquitecturas Híbridas Ganan TerrenoLa nube pública representó una cuota del 35,22% del mercado de Gestión del Rendimiento de Activos en 2025, ofreciendo elasticidad y bajo costo inicial. Se espera que la nube híbrida crezca a una CAGR del 21,85% a medida que las empresas combinan la soberanía de datos local con la escala del análisis en la nube. GE Vernova ya procesa más de 1 millón de acciones de análisis diarias en más de 1.000 plantas de energía a través de monitores en la nube.
Las instalaciones de nube privada persisten en entornos de defensa, nuclear y farmacéutico donde el cumplimiento normativo requiere infraestructura dedicada. Los nodos de cómputo en el borde ahora ejecutan análisis de primer nivel cerca de las máquinas, minimizando la latencia para respuestas críticas de seguridad mientras canalizan información resumida hacia modelos centralizados. Las hojas de ruta tecnológicas enfatizan arquitecturas modulares para que las cargas de trabajo puedan migrar fluidamente entre el borde, el núcleo y la nube según la política de seguridad y las consideraciones de costo.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa del Usuario Final:
Las Pymes se Aceleran a través del SaaSLas grandes empresas dominan el gasto absoluto debido a sus extensas flotas de activos, aunque las Pymes registran la adopción más rápida gracias a la entrega en la nube que elimina las barreras de propiedad de hardware y personal especializado. Las suscripciones SaaS permiten una presupuestación mensual alineada con los ciclos de producción, lo que resulta atractivo para las plantas medianas con márgenes reducidos.
La adopción por parte de las Pymes a menudo comienza con el monitoreo de vibraciones en unas pocas máquinas cuello de botella y se expande hacia gemelos digitales a escala de planta a medida que se acumulan los ahorros. Los proveedores preempaquetan plantillas para clases de equipos comunes y ofrecen aplicaciones móviles para los equipos de mantenimiento en primera línea, eliminando la necesidad de equipos avanzados de análisis. Las directrices ISO 55000 se están filtrando a lo largo de las cadenas de suministro, impulsando a las Pymes a formalizar la gobernanza de activos para mantener contratos con clientes multinacionales.
Análisis Geográfico
Mercado de Gestión del Rendimiento de Activos (APM) en América del Norte
América del Norte concentró el 32,58% del mercado de Gestión del Rendimiento de Activos en 2025, impulsada por una infraestructura madura, estrictos mandatos de la OSHA y la EPA, y una profunda colaboración entre operadores industriales y líderes en software. Solo el gasto en mantenimiento predictivo en Estados Unidos se proyecta que se cuadruplicará para 2029, reforzando el liderazgo innovador de la región. Las empresas de servicios públicos canadienses escalan la Gestión del Rendimiento de Activos basada en inteligencia artificial para extender la vida útil de los equipos y posponer costosos proyectos de capital, aportando un impulso adicional.
Mercado de Gestión del Rendimiento de Activos (APM) en Asia-Pacífico
Asia-Pacífico registra la CAGR más rápida del 13,74% a medida que los gobiernos promueven hojas de ruta de Industria 4.0 y los fabricantes se modernizan para mantenerse competitivos. Las industrias de procesos de China despliegan gemelos digitales para la eficiencia energética, mientras que la envejecida base de activos de Japón impulsa inversiones en mantenimiento predictivo para mantener el tiempo de actividad sin grandes desembolsos de capital. El mercado de Gestión del Rendimiento de Activos de India debería escalar de 66,7 millones de USD en 2022 a 213 millones de USD para 2032, a medida que los operadores estatales de acero y ferroviarios digitalizan el mantenimiento. Las alianzas transfronterizas como AssetWatch-Mitsui aceleran la transferencia tecnológica y la localización.
Mercado de Gestión del Rendimiento de Activos (APM) en Europa
Europa avanza de manera constante respaldada por estrictos marcos ESG y sectores de ingeniería avanzada. Las plantas automotrices y químicas integran la Gestión del Rendimiento de Activos con paneles de seguimiento de carbono para alinear la fiabilidad de los activos con los objetivos de emisiones. La próxima Directiva de Informes de Sostenibilidad Corporativa incentiva a las empresas a documentar los ahorros energéticos vinculados al mantenimiento, impulsando la demanda de plataformas que fusionen análisis de rendimiento con métricas de sostenibilidad. La adopción en Europa Central y Oriental se acelera a medida que las multinacionales modernizan las plantas adquiridas con pilas de mantenimiento digital estandarizadas.
Panorama regulatorio
Las implementaciones de gestión del rendimiento de activos se sitúan en la intersección de las normas de sistemas de gestión de activos, las normas de seguridad sectoriales y la gobernanza de datos. La familia ISO 55000 es un anclaje global clave para los programas de APM. ISO 55001:2024 actualiza los requisitos para los sistemas de gestión de activos y pone mayor énfasis en la toma de decisiones, la gestión de datos y las acciones predictivas, lo que eleva el estándar para los flujos de trabajo documentados, la auditabilidad y los rastros de evidencia desde el análisis hasta las acciones de mantenimiento.
Las directrices sobre datos y del sector también moldean las prácticas de implementación. ISO 55013:2024 añade orientación para la gestión de activos de datos, alineándose con las necesidades de las plataformas APM en cuanto a telemetría gobernada, modelos y datos maestros. ISO 55011:2024 proporciona orientación relevante para el desarrollo de políticas públicas en materia de gestión de activos en sectores intensivos en infraestructura. En verticales regulados como el farmacéutico, organismos como ISPE hacen referencia a la serie ISO 55000 en la orientación utilizada para la alineación de sistemas de gestión de calidad, reforzando la trazabilidad y las prácticas de cambio controlado cuando los conocimientos de APM alimentan la planificación de mantenimiento y entornos controlados por validación.
Análisis de la cadena de valor
La cadena de valor de APM abarca la instrumentación y la conectividad (sensores IIoT, historiadores, gateways de borde), la ingeniería de datos y modelos (contextualización de datos OT, almacenes de características, bibliotecas de fiabilidad) y las capas de aplicación que ofrecen flujos de trabajo predictivos y prescriptivos. Es notable un cambio hacia arquitecturas nativas de la nube, ya que desacoplan los planos de ingesta, gemelo digital, aprendizaje automático y acción sobre pilas basadas en Kubernetes. Esto ayuda a respaldar implementaciones híbridas para la soberanía de datos, al mismo tiempo que permite un escalado independiente y una iteración de modelos más rápida.
La captura de valor aguas abajo se concentra en el plano de acción, donde APM impulsa la ejecución mediante integraciones con sistemas de EAM y de servicio. La interoperabilidad con plataformas como SAP S/4HANA (mantenimiento de activos), IBM Maximo Application Suite y ServiceNow es fundamental para convertir alertas en órdenes de trabajo, decisiones sobre repuestos y planes de inspección basados en riesgo. Este papel eleva a los integradores de sistemas y proveedores de servicios gestionados en la implementación y las operaciones. En los servicios públicos y otros segmentos de infraestructura, organismos sectoriales como CIGRE ayudan a estandarizar los requisitos empresariales para evaluar las plataformas APM, impulsando a los proveedores a demostrar alineación entre costo, riesgo y rendimiento, arquitecturas resilientes en materia cibernética y una elaboración de informes de KPI coherente entre flotas de activos.
Panorama Competitivo
Concentración del Mercado
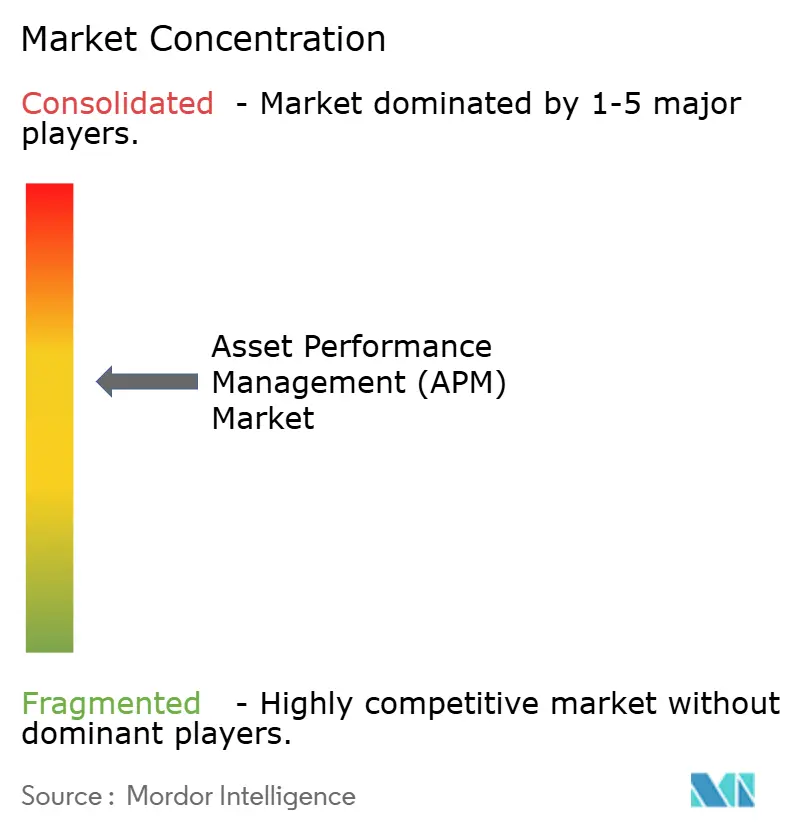
La intensidad competitiva es moderada, con gigantes diversificados del software industrial y especialistas en IA enfocados compartiendo el mercado de Gestión del Rendimiento de Activos. GE Vernova, IBM, Siemens y ABB aprovechan amplias carteras de hardware, software y servicios para asegurar acuerdos empresariales plurianuales [4]. Su ventaja radica en las redes de sensores instaladas y décadas de conocimiento de procesos que sustentan sólidas bibliotecas de anomalías.
Los actores emergentes como UptimeAI, AssetWatch y MaxGrip se posicionan en torno a arquitecturas nativas en la nube y modelos de IA preentrenados que pueden implementarse en cuestión de semanas. Estos competidores a menudo se asocian con integradores de sistemas para llegar a industrias reguladas. La diferenciación se basa en la profundidad del contenido de dominio, la facilidad de integración con los sistemas OT existentes y los paneles de ROI transparentes que resuenan con los equipos financieros.
Las fusiones estratégicas y las rondas de financiación dan forma a la evolución del mercado. Siemens adquirió una división de Altair para combinar la simulación y el análisis en tiempo real, mientras que Baker Hughes compró ARMS Reliability para profundizar en las ofertas del sector energético. La inversión de Yokogawa en UptimeAI ilustra el apetito de los actores establecidos por la IA de mejor clase. Los proveedores también enfatizan los ecosistemas de API abiertos para integrar los resultados de APM en suites de ERP, CMMS y gestión de riesgos, lo que permite el soporte de decisiones a nivel empresarial.
Líderes de la Industria de Gestión del Rendimiento de Activos (APM)
-
ABB Ltd.
-
AVEVA Group plc
-
IBM Corporation
-
SAP SE
-
GE Digital
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Rendimiento de Activos (APM) Empresas cubiertas en este informe
- ABB Ltd.
- AVEVA Group plc
- International Business Machines Corporation
- SAP SE
- General Electric Company (GE Digital)
- Aspen Technology, Inc.
- DNV AS
- Siemens AG
- ABS Group of Companies, Inc.
- Uptake Technologies, Inc.
- SAS Institute Inc.
- Emerson Electric Co.
- Honeywell International Inc.
- Schneider Electric SE
- Rockwell Automation, Inc.
- Bentley Systems, Incorporated
- Oracle Corporation
- Hexagon AB
- Yokogawa Electric Corporation
- IFS AB
- Hitachi, Ltd. (Hitachi Energy)
- PTC Inc.
Lea el análisis de las empresas de gestión del rendimiento de activos (apm)
Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es la expansión de APM habilitado por gemelos digitales, pasando del monitoreo al apoyo a decisiones listo para operaciones. En abril de 2026, ABB integró su Genix Industrial IoT and AI Suite con NVIDIA Omniverse y Microsoft Azure para avanzar en los gemelos digitales industriales con visualización 3D inmersiva. Esto apunta a un enfoque de los proveedores en un contexto de activos de mayor fidelidad y una colaboración interfuncional más rápida (ingeniería, operaciones y mantenimiento) alrededor de un modelo de activos compartido, en lugar de paneles aislados.
Otro espacio en blanco es la unificación de la inteligencia operativa con la ejecución empresarial y la planificación de capital, de manera que los resultados de APM informen directamente las decisiones de mantenimiento, producción e inversión. En mayo de 2026, AVEVA e IFS anunciaron una asociación en torno a Continuous Asset Decision Intelligence impulsada por IA para conectar datos operativos, de ejecución y de capital, mientras que AVEVA también destacó nuevas capacidades para integrar la IA en las organizaciones industriales y en la infraestructura de datos, incluido PI Audit Reporter. Juntos, estos movimientos reflejan la demanda de los compradores de análisis gobernados y auditables que alimentan los flujos de trabajo de EAM y CMMS (por ejemplo, SAP, IBM Maximo y ServiceNow), junto con colaboraciones en la nube que escalan la inteligencia industrial. La demanda resultante crea oportunidades para que los proveedores empaqueten conectores, bibliotecas de dominio y elaboración de informes listos para cumplimiento normativo en implementaciones repetibles en industrias de procesos, servicios públicos, transporte y manufactura regulada.
Desarrollos recientes de la industria en Mercado de Gestión del Rendimiento de Activos (APM)
- Julio de 2026: ABB anunció una inversión minoritaria estratégica en Gridcog para acelerar el modelado energético avanzado y la implementación de microrredes. La inversión amplía las capacidades de análisis de red de ABB para implementaciones de APM y proyectos energéticos. Este movimiento refuerza la posición de ABB en el modelado de redes para la transición energética y respalda iniciativas más amplias de rendimiento de activos.
- Julio de 2026: ABB y Tata Consultancy Services ampliaron su asociación de 20 años con un acuerdo multianual para gestionar las operaciones de red globales de ABB mediante un modelo de red como servicio impulsado por IA. La alianza escala las ofertas de rendimiento de activos de ABB mediante servicios gestionados habilitados por IA. Amplía la capacidad de ABB para ofrecer optimización integrada de redes OT/IT para APM en todas sus instalaciones.
- Junio de 2026: Assystem y AVEVA formalizaron una asociación estratégica centrada en la transformación digital de infraestructura crítica en Francia, el Reino Unido y los Países Bajos. La colaboración fortalece la posición de AVEVA en la inteligencia de decisiones de activos y se integra con el dominio de ingeniería de Assystem. Acelera la modernización digital de activos de infraestructura crítica en Europa mediante una inteligencia de activos mejorada.
Mercado de Gestión del Rendimiento de Activos (APM) Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para esta metodología, el mercado de gestión del rendimiento de activos (APM) abarca el software y los servicios relacionados utilizados para monitorear el estado de los activos, predecir fallas y optimizar las decisiones de mantenimiento para activos físicos e industriales en industrias con uso intensivo de activos.
Exclusiones del alcance: los conjuntos de software de gestión de activos empresariales puros, las ventas únicas de sensores de hardware y las herramientas generales de monitoreo de infraestructura de TI están excluidos a menos que se vendan directamente como casos de uso de APM.
Descripción General de la Segmentación
- Por Componente
- Software
- Servicios
- Por Tipo
- Gestión Predictiva de Activos
- Gestión de Confiabilidad de Activos
- Gestión de Estrategia de Activos
- Gestión Prescriptiva de Activos
- Por Modelo de Implementación
- Local
- Nube pública
- Nube privada
- Híbrido
- Por Tamaño de Empresa del Usuario Final
- Grandes Empresas
- Pymes
- Por Sector del Usuario Final
- Petróleo y Gas
- Metales y Minería
- Manufactura
- Energía y Servicios Públicos
- Transporte y Logística
- Gobierno y Sector Público
- Productos Químicos y Farmacéuticos
- Otros Sectores
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó revisando cómo las industrias con uso intensivo de activos reportan los resultados de confiabilidad y mantenimiento, y luego mapeando esos resultados al gasto en APM. Para el contexto de la industria, consultamos fuentes públicas como la Administración de Información Energética de los Estados Unidos para la infraestructura energética, la Oficina de Estadísticas Laborales de los Estados Unidos para las señales de productividad y mano de obra de mantenimiento, y el NIST para la orientación fundamental sobre sistemas industriales y expectativas de ciberseguridad.
Para fundamentar el lenguaje de adopción y casos de uso, también revisamos publicaciones de ISO e IEC que definen las prácticas de mantenimiento y gestión de activos, junto con revistas revisadas por pares sobre mantenimiento predictivo y monitoreo de condiciones. Los archivos de las empresas, las transcripciones de las llamadas de resultados y las presentaciones para inversores se utilizaron para confirmar el posicionamiento de los productos, los modelos de implementación típicos y las prioridades de los clientes. En paralelo, utilizamos suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y una vista global de contratos y licitaciones para identificar dónde se estaban financiando proyectos relacionados con APM. Estas fuentes documentales son ilustrativas, y nos apoyamos en referencias públicas y de pago adicionales para recopilar insumos, verificar supuestos y aclarar brechas.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se centraron en validar lo que realmente se contabiliza como gasto en APM dentro de los presupuestos de mantenimiento y operaciones, y con qué frecuencia las plataformas se agrupan con herramientas adyacentes. Hablamos con líderes de confiabilidad de activos, gerentes de plantas y mantenimiento, y propietarios de soluciones en las principales regiones para que los insumos sobre el momento de adopción, la lógica de precios y el alcance de la implementación pudieran corregirse donde las señales documentales eran escasas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 16% | Asia-Pacífico: 46% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 37% | Europa, Oriente Medio y África (EMEA): 29% |
| Actores más pequeños: 18% | Gerentes: 47% | Américas: 25% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construyó utilizando un modelo de arriba hacia abajo donde la intensidad de la base de activos y los patrones de adopción del mantenimiento digital se utilizaron para reconstruir el gasto direccionable en APM por industria y región, y luego se convirtió en ingresos utilizando una combinación típica de suscripción más servicios. Para mantener los totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreados, retroalimentación de canales sobre tamaños de acuerdos promedio y una simple verificación de cordura de volumen por precio de venta promedio para implementaciones comunes a nivel de planta.
Los insumos clave incluyeron los ciclos de producción industrial e inversión en capacidad, la proporción del mantenimiento que se desplaza hacia programas basados en condiciones y predictivos, la preferencia por la nube frente a las instalaciones locales para los datos operativos, las duraciones típicas de los contratos para las suscripciones de APM y las tasas de incorporación de servicios para la integración y la optimización continua. Cuando los insumos primarios eran inconsistentes por industria, utilizamos rangos conservadores y luego los ajustamos mediante llamadas de seguimiento y verificaciones cruzadas con anuncios de proyectos públicos.
El pronóstico utilizó análisis de escenarios respaldado por el consenso de expertos sobre la rapidez con que los programas de confiabilidad escalan después de los proyectos piloto, seguido de un suavizado basado en tendencias de las tasas de adopción entre regiones. Esto admite cambios escalonados (por ejemplo, actualizaciones más rápidas después de eventos de ciberseguridad o seguridad) sin forzar una curva de línea recta que no coincide con el comportamiento de compra.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones antes de la aprobación final. Los resultados del modelo se comparan con señales independientes, como la actividad de adjudicación de grandes proyectos, las tendencias reportadas de gasto en operaciones digitales en industrias con uso intensivo de activos y el gasto implícito por sitio para implementaciones comunes de APM.
Los valores atípicos se revisan a nivel de supuestos, y volvemos a contactar a las fuentes cuando los precios, el alcance de la implementación o el momento de adopción parecen inconsistentes entre geografías. Se utiliza una segunda revisión analítica para confirmar que las definiciones, el tratamiento de divisas y los cortes anuales se aplicaron de manera consistente. Los informes se actualizan anualmente, con actualizaciones intermedias cuando los cambios materiales afectan la adopción o los precios, y se completa un pase final previo a la entrega para que los clientes reciban la vista actualizada más reciente.
Estimación del Mercado de Gestión del Rendimiento de Activos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas del mercado de APM pueden diferir ampliamente porque las empresas no siempre contabilizan los mismos flujos de ingresos, y también aplican diferentes años base, momentos de divisas y alcances empresariales. Las diferencias también aparecen cuando un estudio se centra principalmente en el software, mientras que otro incluye análisis operativos más amplios y servicios a largo plazo.
Al rastrear el alcance de los acuerdos y la combinación de suscripción más servicios a través de verificaciones primarias, Mordor Intelligence mantiene la estimación vinculada al uso específico de APM dentro de los equipos de mantenimiento y confiabilidad, lo que reduce la inflación de categorías adyacentes que se encuentran fuera de los programas de rendimiento de activos del día a día.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 19,67 mil millones de USD (2025) | |
| Consultora Global A | 4,80 mil millones de USD (2025) | Esta estimación parece más cercana a un límite exclusivo de software APM, con una inclusión más reducida de servicios de implementación, integración y optimización continua, lo que puede reducir materialmente el valor total. |
| Comunicado de Prensa de la Industria B | 1,91 mil millones de USD (2024) | Este número está anclado a un alcance de año base más pequeño y tiende a enfatizar los ingresos de plataformas empaquetadas, lo que puede excluir los servicios a nivel de planta y las implementaciones híbridas que son comunes en las primeras etapas de implementación de APM. |
La dispersión en los valores se debe principalmente a lo que se contabiliza como APM y si se incluyen los servicios vinculados a la implementación y la realización del valor. Nuestro enfoque se mantiene repetible mediante el uso de reglas de alcance claras, una curva de adopción vinculada a la demanda por industria y supuestos simples de conversión de ingresos que pueden verificarse nuevamente a medida que surjan nuevas señales de proyectos y precios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de Gestión del Rendimiento de Activos?
Se espera que el tamaño del mercado de gestión del rendimiento de activos crezca de 19,67 mil millones de USD en 2025 a 22,34 mil millones de USD en 2026 y se prevé que alcance los 42,26 mil millones de USD para 2031 a una CAGR del 13,59% durante 2026-2031.
¿Qué segmento se expande más rápidamente dentro de la Gestión del Rendimiento de Activos?
El análisis prescriptivo registra la CAGR más rápida del 18,63% a medida que las empresas avanzan más allá de la predicción de fallos hacia la orientación autónoma de decisiones.
¿Por qué los modelos de nube híbrida están ganando terreno en las implementaciones de Gestión del Rendimiento de Activos?
Las arquitecturas híbridas equilibran las necesidades de soberanía de datos y ciberseguridad con la escalabilidad del análisis en la nube pública, impulsando una CAGR del 21,85% hasta 2031.
¿Cómo apoya la Gestión del Rendimiento de Activos los objetivos ESG?
Al minimizar las interrupciones no planificadas y optimizar los ciclos de vida de los activos, las plataformas reducen el desperdicio de energía y las emisiones, alineando los programas de mantenimiento con los objetivos de sostenibilidad.
¿Qué región lidera el gasto en soluciones de Gestión del Rendimiento de Activos?
América del Norte lidera actualmente con una cuota del 32,58%, aunque Asia-Pacífico es la región de más rápido crecimiento debido a las agresivas iniciativas de digitalización industrial.