
Taille et part du marché de la gestion de la performance des entreprises
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 7.69 Milliards de dollars |
| Taille du Marché (2031) | 11.89 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion de la performance des entreprises par Mordor Intelligence
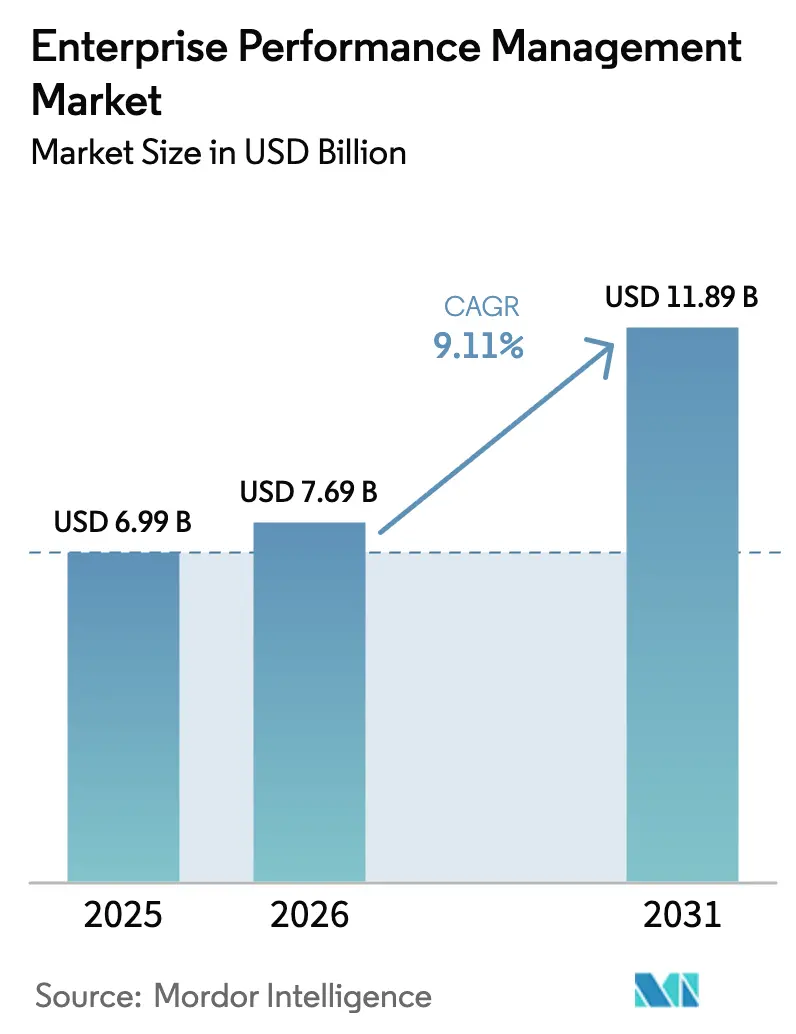
La taille du marché de la gestion de la performance des entreprises devrait s'étendre de 6,99 milliards USD en 2025 et 7,69 milliards USD en 2026 à 11,89 milliards USD d'ici 2031, enregistrant un TCAC de 9,11 % entre 2026 et 2031.
La modélisation de scénarios continue assistée par l'IA supplante la budgétisation annuelle traditionnelle, permettant aux équipes financières de recalibrer les prévisions trimestrielles en quelques heures. Les obligations de divulgation obligatoire, telles que la directive sur les rapports de durabilité des entreprises de l'Union européenne, intègrent les données non financières — notamment les indicateurs d'intensité carbone — dans les mêmes flux de planification qui régissent les projections de trésorerie. Les organisations du marché intermédiaire en Amérique du Nord accélèrent leur migration vers le cloud pour réduire les cycles de clôture jusqu'à 40 %, tandis que les grandes banques intègrent directement les tests de résistance aux risques climatiques dans les modèles de gestion de la performance des entreprises afin de satisfaire aux directives réglementaires actualisées. La dynamique concurrentielle favorise les fournisseurs capables d'intégrer nativement l'IA générative et les fonctionnalités ESG, orientant le marché vers des modèles de données unifiés qui éliminent les surcharges de réconciliation.
Principaux enseignements du rapport
- Par composant, les solutions ont capté 71,42 % des revenus de 2025, tandis que les services progressent à un TCAC de 9,89 % jusqu'en 2031.
- Par mode de déploiement, les installations cloud représentaient 66,58 % de la base de 2025, et le segment se développe à un TCAC de 9,57 % jusqu'en 2031.
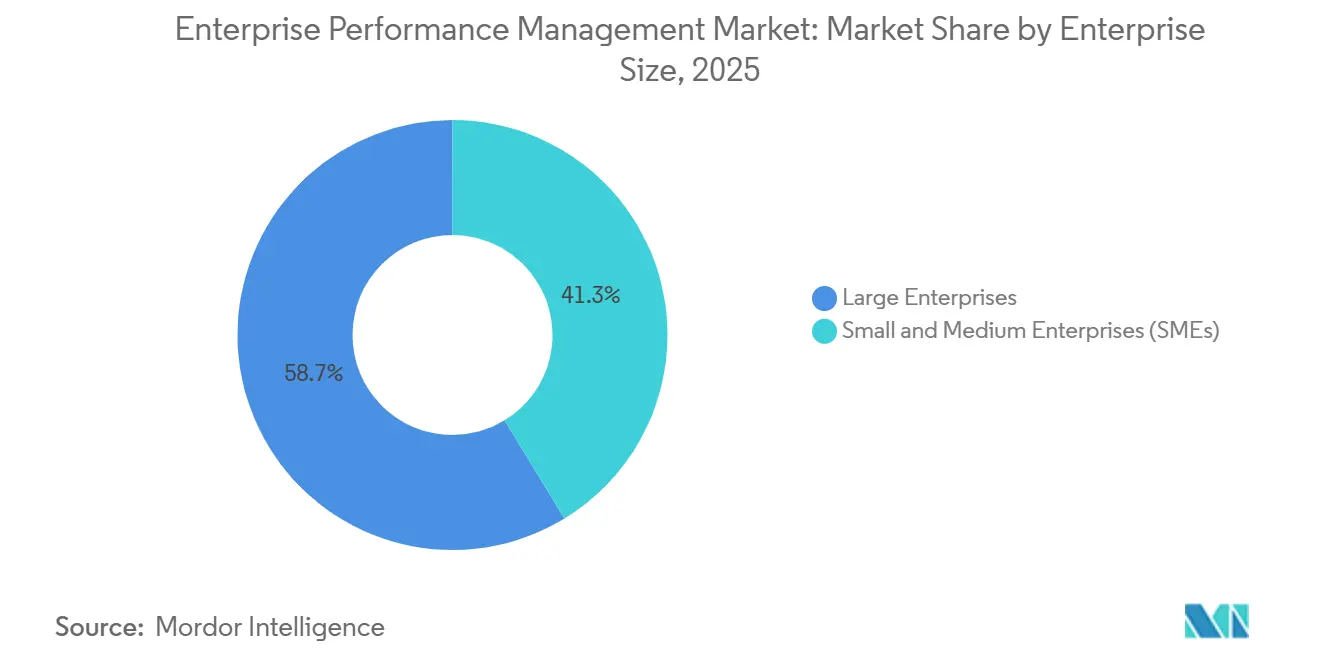
- Par taille d'entreprise, les grandes entreprises détenaient 58,72 % des dépenses de 2025, mais les petites et moyennes entreprises devraient croître à un TCAC de 10,01 %.
- Par secteur d'activité des utilisateurs finaux, les services bancaires, financiers et d'assurance représentaient 24,29 % des dépenses de 2025, tandis que le secteur de la santé devrait progresser à un TCAC de 10,34 % jusqu'en 2031.
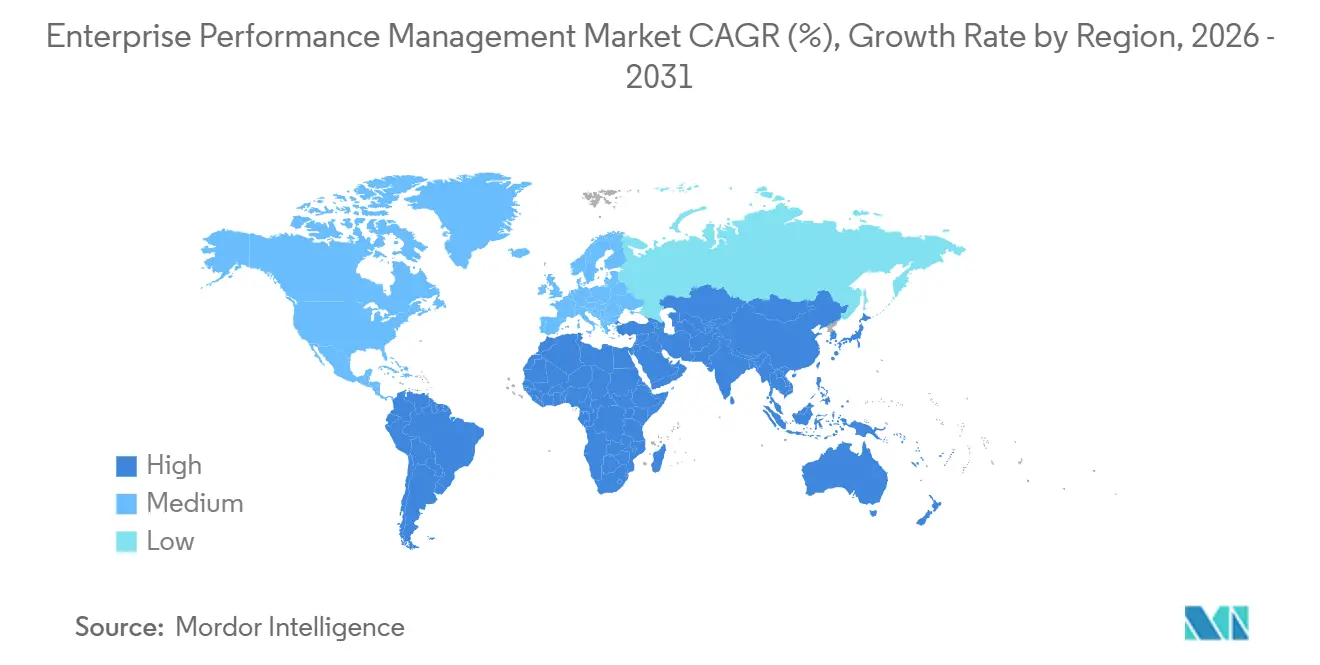
- Par géographie, l'Amérique du Nord représentait 41,37 % du marché en 2025, tandis que l'Asie-Pacifique représentait 10,46 % des revenus mondiaux, les 48,17 % restants étant contribués par les autres régions.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Passage aux suites de gestion de la performance des entreprises natives du cloud pour la planification et l'analyse financières en temps réel dans le marché intermédiaire en Amérique du Nord | +1.80% | Amérique du Nord, avec répercussions en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Intégration de l'IA et du ML pour la modélisation de scénarios dans les multinationales européennes | +1.50% | Europe, Amérique du Nord, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Convergence de la gestion de la performance des entreprises avec les mandats ESG et de reporting intégré dans l'UE | +1.30% | Europe, en expansion vers l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Programmes de transformation de la finance numérique stimulés par la loi américaine de modernisation SOX | +1.00% | Amérique du Nord, entreprises multinationales à l'échelle mondiale | Court terme (≤ 2 ans) |
| Adoption de la planification étendue et de l'analyse (xP&A) dans les chaînes d'approvisionnement mondiales du commerce de détail | +1.20% | Mondial, avec concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Essor des architectures financières composables à priorité API permettant des modules de gestion de la performance des entreprises enfichables | +1.40% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Passage aux suites de gestion de la performance des entreprises natives du cloud pour la planification et l'analyse financières en temps réel dans le marché intermédiaire en Amérique du Nord
Les entreprises du marché intermédiaire abandonnent les outils de consolidation sur site au profit de suites cloud qui offrent une analyse des écarts en temps réel et des prévisions glissantes. La tarification par abonnement supprime les dépenses d'investissement initiales, tandis que l'accès mobile soutient les modes de travail à distance. Oracle a signalé une croissance de 25 % d'une année sur l'autre des réservations de Fusion Cloud EPM pour les organisations dont le chiffre d'affaires annuel est compris entre 500 millions et 2 milliards USD.[1]Oracle Corporation, « Transcription de l'appel sur les résultats du T2 2025 », ORACLE.COM Workday a indiqué que le nombre de ses clients Adaptive Planning a dépassé 6 500 début 2025, en hausse de 30 % par rapport à 2024, attribuant cette expansion aux modèles de détection d'anomalies intégrés.[2]Workday, « Communiqué de presse sur la croissance des clients Adaptive Planning », WORKDAY.COM Les interfaces de requête en langage naturel élargissent l'adoption par les utilisateurs au-delà des spécialistes financiers.
Intégration de l'IA et du ML pour la modélisation de scénarios dans les multinationales européennes
Les fabricants et les entreprises pharmaceutiques européens ont adopté la prévision probabiliste pour tenir compte des fluctuations monétaires et des chocs sur les chaînes d'approvisionnement. Anaplan a révélé que 40 % de ses clients européens ont adopté le moteur Predictive Insights dans les 12 mois suivant son lancement. IBM a ajouté la génération automatisée de scénarios hypothétiques à Planning Analytics fin 2024, permettant des milliers de permutations de scénarios en quelques minutes. Les facteurs réglementaires amplifient la demande : les tests de résistance actualisés de l'Autorité bancaire européenne exigent des simulations de risques climatiques sur des horizons de plusieurs décennies.
Convergence de la gestion de la performance des entreprises avec les mandats ESG et de reporting intégré dans l'UE
La directive sur les rapports de durabilité des entreprises oblige environ 50 000 entreprises à publier des indicateurs environnementaux et sociaux aux côtés des données financières, forçant l'alignement entre les pipelines de données de durabilité et de finance.[3]Commission européenne, « La directive sur les rapports de durabilité des entreprises expliquée », EUROPA.EU Wolters Kluwer a lancé un module ESG pour CCH Tagetik qui réduit la saisie manuelle des données de 60 %, tandis que OneStream a intégré la comptabilité carbone dans sa plateforme unifiée en 2025. Les premiers adoptants signalent des cycles de préparation aux audits raccourcis de 30 % car les divulgations non financières partagent désormais la traçabilité avec les données réelles statutaires.
Adoption de la planification étendue et de l'analyse (xP&A) dans les chaînes d'approvisionnement mondiales du commerce de détail
Les détaillants relient les achats, les stocks et les promotions au sein d'un modèle de planification unique pour gérer une demande volatile. La plateforme de planification intelligente de Board International a aidé un épicier européen à réduire les ruptures de stock de 18 % tout en préservant les marges. La feuille de route 2025 de Workday a introduit des modules de planification des effectifs qui connectent les budgets de main-d'œuvre en magasin aux prévisions de fréquentation, renforçant l'alignement entre les opérations et la finance. Les recherches de McKinsey ont révélé des gains de 20 à 30 % en précision des prévisions saisonnières lorsque les commerçants intégraient les données de point de vente et les informations météorologiques.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Silos de qualité des données dans les paysages ERP décentralisés des grands conglomérats asiatiques | -0.90% | Asie-Pacifique, notamment la Chine, l'Inde, le Japon et la Corée du Sud | Moyen terme (2 à 4 ans) |
| Pénurie de talents en planification et analyse financières limitant les déploiements avancés de gestion de la performance des entreprises en Europe | -0.70% | Europe, avec répercussions en Amérique du Nord | Long terme (≥ 4 ans) |
| Risques de sécurité perçus freinant la migration vers le cloud dans les institutions financières du Moyen-Orient | -0.50% | Moyen-Orient, notamment les Émirats arabes unis et l'Arabie saoudite | Court terme (≤ 2 ans) |
| Coût total de possession élevé pour les suites de gestion de la performance des entreprises multi-modules parmi les PME d'Amérique latine | -0.60% | Amérique latine, notamment le Brésil et l'Argentine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents en planification et analyse financières limitant les déploiements avancés de gestion de la performance des entreprises en Europe
Les directeurs financiers peinent à recruter des analystes capables de configurer des modèles basés sur des facteurs et d'interpréter les résultats de l'apprentissage automatique. L'enquête 2025 sur les effectifs de PwC indique que 58 % des responsables financiers européens citent les pénuries de talents en planification et analyse financières parmi les trois principaux obstacles. Deloitte a observé que les délais moyens des projets se sont allongés à neuf mois, contre six en Amérique du Nord, en raison de la formation prolongée des utilisateurs. Les organismes professionnels ont lancé des certifications cloud en gestion de la performance des entreprises, mais l'offre reste insuffisante.
Risques de sécurité perçus freinant la migration vers le cloud dans les institutions financières du Moyen-Orient
Les banques aux Émirats arabes unis et en Arabie saoudite hésitent à placer leurs données de bilan sur des clouds mondiaux en raison des règles de souveraineté des données. La loi sur la protection des données des Émirats arabes unis impose le stockage local des données des résidents, ce qui complique les déploiements à locataire unique. Les directives saoudiennes exigent une approbation réglementaire avant de transférer des informations critiques à l'étranger. Oracle et SAP ont ouvert des régions cloud régionales, mais la tarification premium et les audits prolongés diluent le retour sur investissement immédiat. Les analystes s'attendent à une convergence vers les normes internationales dans un délai de deux à trois ans.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services progressent à mesure que la complexité de mise en œuvre augmenteLes solutions représentaient 71,42 % des revenus de 2025, réaffirmant les abonnements logiciels comme principal moteur de dépenses sur le marché de la gestion de la performance des entreprises. Les services, cependant, croissent plus rapidement à un TCAC de 9,89 % car les déploiements multi-modules couvrant les fonctions financières, commerciales et de chaîne d'approvisionnement nécessitent une expertise en gestion du changement, en intégration des données et en formation que la plupart des organisations ne possèdent pas en interne. Les cabinets de conseil ont signalé une croissance de 35 % de leurs effectifs dans les pratiques de gestion de la performance des entreprises pour répondre à cette demande.
L'élan des services est soutenu par des offres gérées par abonnement qui fournissent une assistance à la clôture mensuelle et un ajustement des modèles. Les projets de mise en œuvre durent en moyenne six à neuf mois, et les entreprises allouent 40 à 50 % de leurs budgets à des ateliers qui alignent les indicateurs opérationnels et financiers. À mesure que les copilotes d'IA générative se multiplient, les programmes de formation des utilisateurs s'élargissent pour inclure des cursus d'ingénierie des invites, ce qui stimule davantage les revenus des services.


Par mode de déploiement :
la domination du cloud se renforceLes installations cloud représentaient 66,58 % de la base de 2025 et progressent à un TCAC de 9,57 %, soulignant un virage décisif du marché de la gestion de la performance des entreprises vers la livraison par abonnement. Les architectures à priorité API permettent aux responsables financiers de superposer des modules de meilleure qualité sur les noyaux ERP existants sans remplacements perturbateurs. Les empreintes sur site persistent dans les secteurs de la défense et certains secteurs financiers soumis à des mandats stricts de localisation des données.
Les mises à jour trimestrielles des fonctionnalités sur les clouds multi-locataires réduisent l'écart d'innovation, offrant des outils de prévision par IA et de requête en langage naturel sans mises à niveau prolongées. Les déploiements hybrides, combinant le traitement des transactions sur site avec la planification cloud, émergent dans des juridictions telles que la Chine où les règles de résidence restent strictes. Les offres de cloud souverain promettent un élan supplémentaire en satisfaisant la conformité locale sans sacrifier l'élasticité.
Par taille d'entreprise :
les PME accélèrent leur adoptionLes grandes entreprises ont revendiqué 58,72 % des dépenses de 2025 grâce à des besoins de consolidation complexes, mais les PME devraient croître à un TCAC de 10,01 %, élargissant la pénétration globale sur le marché de la gestion de la performance des entreprises. Les plateformes low-code tarifées entre 10 000 et 50 000 USD par an ont abaissé les barrières pour les équipes financières de moins de dix employés. Les modèles d'abonnement permettent aux petites entreprises d'ajouter des modules de manière incrémentielle selon les besoins de croissance.
Les grandes organisations maintiennent un leadership absolu en matière de dépenses en raison des consolidations multi-devises et du reporting ESG intégré. Néanmoins, les fournisseurs ciblant les PME tels que Vena et Prophix ont signalé une croissance à deux chiffres en proposant des modèles prédéfinis et des assistants de configuration low-code. La propriété par des fonds de capital-investissement accélère l'adoption à mesure que les sociétés de portefeuille standardisent leurs rapports.
Par secteur d'activité des utilisateurs finaux :
la santé connaît une forte croissance grâce aux soins basés sur la valeurLe secteur BFSI a capté 24,29 % des dépenses de 2025, porté par le reporting des fonds propres Bâle III et l'analyse de la rentabilité en temps réel, mais la santé est le segment à la croissance la plus rapide avec un TCAC de 10,34 % alors que les prestataires pivotent vers le remboursement basé sur la valeur. Les hôpitaux exploitent la gestion de la performance des entreprises pour relier les résultats cliniques tels que les taux de réadmission aux prévisions financières, positionnant le marché de la gestion de la performance des entreprises pour soutenir l'allocation dynamique des coûts entre les départements.
Les institutions financières continuent d'élargir leurs modèles pour intégrer les ajustements des risques climatiques dans le cadre de régimes réglementaires en évolution, tandis que les fabricants et les détaillants intègrent la planification étendue et l'analyse pour aligner la production et les stocks sur une demande volatile. Les agences gouvernementales adoptent la gestion de la performance des entreprises pour satisfaire aux mandats de transparence exigeant des divulgations mensuelles budget-réel.
Analyse géographique
Marché de la Gestion de la Performance d'Entreprise en Amérique du Nord
L'Amérique du Nord a conservé 41,37 % des revenus de 2025, reflétant l'adoption précoce du cloud et les contrôles d'audit imposés par la loi Sarbanes-Oxley. Les entreprises du marché intermédiaire américain migrent vers des suites dotées d'intelligence artificielle afin de réduire les cycles de clôture, tandis que les entreprises canadiennes intègrent des données ESG pour se conformer aux règles fédérales de divulgation climatique. L'expansion des centres de services partagés au Mexique stimule la demande de consolidation multi-devises. Les tendances à la consolidation des plateformes favorisent les suites unifiées qui réduisent le coût total de possession.
Marché de la Gestion de la Performance d'Entreprise en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 10,46 %, portée par les programmes de transformation en Inde et en Chine, où les conglomérats standardisent la planification à travers de nombreuses filiales. Les réformes japonaises imposant des orientations trimestrielles accélèrent l'adoption de la planification cloud. Les silos de qualité des données allongent toutefois les mises en œuvre jusqu'à 50 % dans les environnements ERP décentralisés.
Marché de la Gestion de la Performance d'Entreprise en EMEA et en LATAM
La trajectoire de l'Europe est façonnée par la convergence des reportings ESG, les grandes entreprises intégrant les indicateurs carbone dans leurs flux de travail statutaires. Le Moyen-Orient fait face à des obstacles à l'adoption en raison de préoccupations liées à la sécurité, malgré l'ouverture de nouvelles régions cloud locales, tandis que les PME d'Amérique latine se débattent avec le coût total de possession dans un contexte de volatilité des devises. Le marché naissant d'Afrique se concentre sur les banques sud-africaines et nigérianes qui mettent en œuvre la gestion de la performance d'entreprise pour soutenir leur expansion régionale.

Paysage réglementaire
Les déploiements EPM s'intègrent de plus en plus dans des flux de travail réglementés de divulgation et d'assurance, en particulier à mesure que le reporting de durabilité et l'aide à la décision assistée par IA s'insèrent davantage dans la planification financière. Dans l'Union européenne, la directive sur la publication d'informations en matière de durabilité des entreprises (CSRD) intègre les indicateurs non financiers dans les mêmes processus de planification, de consolidation et de préparation à l'audit utilisés pour le reporting légal, ce qui accroît les exigences en matière de traçabilité des données, de contrôles et de documentation au sein des environnements EPM.
Les normes de gouvernance logicielle et de sécurité influencent également la sélection des fournisseurs et l'architecture de déploiement. Aux États-Unis, le NIST a mis à jour ses directives reliant la cybersécurité à la gestion des risques d'entreprise, y compris les documents de démarrage rapide du NIST Cybersecurity Framework 2.0 (mars 2026) et la publication spéciale NIST 800-18r2 (30 juin 2026). Par ailleurs, les obligations de la loi européenne sur l'IA (règlement (UE) 2024/1689) introduisent des exigences de transparence et de gouvernance pour certains usages de l'IA, influençant la manière dont les organisations configurent les fonctionnalités d'IA, la supervision humaine et la journalisation dans les logiciels d'entreprise utilisés pour les décisions automatisées et la surveillance.
Paysage concurrentiel
Les cinq premiers fournisseurs — Oracle, SAP, Workday, IBM et Anaplan — détenaient environ 45 à 50 % des revenus de 2025, indiquant une concentration modérée au sein du marché de la gestion de la performance des entreprises. Les acteurs ERP établis vendent en complément des modules de planification qui héritent d'intégrations de données natives, mais les acteurs purs tels que OneStream, Planful, Vena et Prophix remportent des environnements multi-ERP grâce à des modèles de données unifiés qui éliminent la réconciliation. OneStream a dépassé 1 400 clients en combinant consolidation, planification, reporting et ESG sur une seule plateforme.
La focalisation stratégique converge sur trois thèmes : l'intégration de l'IA générative pour automatiser les narratifs d'écarts, l'expansion vers la planification ESG et de la chaîne d'approvisionnement, et l'approfondissement de la spécialisation verticale. Le copilote Joule de SAP permet des requêtes en langage naturel, tandis qu'Oracle a breveté des algorithmes de ML qui signalent les anomalies de consolidation. Les pénuries de talents en Europe créent des opportunités pour les partenaires de services, incitant les fournisseurs à ajouter une configuration low-code pour réduire la dépendance aux rares experts en planification et analyse financières.
Les secteurs de la santé et du commerce de détail de taille intermédiaire restent des opportunités inexploitées, car les capacités unifiées de gestion de la performance des entreprises-ESG et de planification étendue et d'analyse sont encore naissantes dans ces secteurs verticaux. Les offres de cloud souverain émergent comme un différenciateur régional sur les marchés soumis à des règles de résidence strictes, pouvant potentiellement redistribuer les classements régionaux des fournisseurs au cours des quatre prochaines années.
Leaders du secteur de la gestion de la performance des entreprises
IBM Corporation
SAP SE
Oracle Corporation
CA Technologies (Broadcom Inc.)
Capgemini SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de la Gestion de la Performance d'Entreprise
- Oracle Corporation
- SAP SE
- IBM Corporation
- Broadcom Inc. (CA Technologies)
- Capgemini SE
- Workday Inc.
- Anaplan Inc.
- Infor Inc.
- Wolters Kluwer N.V. (CCH Tagetik)
- Board International S.A.
- OneStream Software LLC
- Planful Inc.
- Vena Solutions Inc.
- Prophix Software Inc.
- Jedox AG
- Solver Inc.
- Kepion Inc.
- Longview Solutions Inc.
- BlackLine Inc.
- Kaufman Hall and Associates LLC (Axiom)
- Unit4 N.V.
- Centage Corporation
- Host Analytics Inc. (legacy)
- Insightsoftware Inc.
- Syntellis Performance Solutions
Lire l’analyse des entreprises de gestion de la performance d'entreprise

Opportunités de marché et perspectives d'avenir
Les modèles de données unifiés couvrant finance et durabilité restent un espace blanc évident, alors que le reporting piloté par la CSRD élargit l'éventail des indicateurs de performance non financiers gérés parallèlement aux budgets, prévisions et consolidations. Les fournisseurs qui connectent nativement la collecte de données ESG, les pistes d'audit et le reporting prêt pour la divulgation au sein des flux de travail EPM de base attirent l'attention, notamment Wolters Kluwer ajoutant un module ESG à CCH Tagetik et OneStream intégrant la comptabilité carbone dans sa plateforme (2025). Cela profite aux secteurs réglementés et aux groupes multinationaux qui bénéficient d'une traçabilité partagée entre les résultats financiers réels et les divulgations non financières lors de la préparation des audits.
Une deuxième opportunité consiste à opérationnaliser la planification continue et les processus financiers assistés par IA au-delà de la budgétisation annuelle, en particulier dans les segments du marché intermédiaire axés sur le cloud et les entreprises multi-ERP souhaitant réduire les frais de rapprochement. La traction est visible dans les signaux d'adoption et les feuilles de route des plateformes, notamment Workday annonçant un nombre de clients Adaptive Planning dépassant 6 500 début 2025, et Oracle soulignant la dynamique du marché intermédiaire dans les réservations de Fusion Cloud EPM. Les capacités d'IA générative de Cloud EPM d'Oracle sont liées à des mises à jour spécifiques de la plateforme (26.04 ou ultérieure), ce qui crée effectivement un cycle de mise à niveau défini jusqu'à mi-2026 et peut accroître la demande de services pour l'intégration, les contrôles et la gouvernance des modèles, à mesure que les organisations passent des fonctionnalités pilotes d'IA à des flux de planification et de clôture de niveau production.
Recent Industry Developments in Marché de la Gestion de la Performance d'Entreprise
- Juillet 2026 : SAP et IBM ont souligné la dynamique continue des clients utilisant la technologie IBM avec SAP Cloud ERP Private pour soutenir l'innovation en IA. Cette actualisation renforce la demande des entreprises pour des options de déploiement en cloud privé qui maintiennent l'alignement entre la planification et les contrôles ERP de base tout en permettant des flux de planification activés par l'IA. Elle renforce également le récit de l'écosystème de partenaires autour du déploiement des capacités d'IA dans des environnements réglementés et fortement contrôlés.
- Mai 2026 : SAP a annoncé un accord pour acquérir Dremio afin d'unifier les données SAP et non-SAP pour les cas d'usage d'IA agentique. Cette acquisition cible un goulot d'étranglement clé de la mise en œuvre EPM, à savoir la fragmentation des données entre sources ERP et non-ERP, et soutient une modélisation de scénarios et une planification plus fiables sur des couches de données unifiées. Elle accroît la pression concurrentielle sur les plateformes EPM pour améliorer l'interopérabilité et la gestion des données pour les clients multi-systèmes.
- Janvier 2025 : IBM a annoncé son intention d'acquérir Application Software Technology LLC (AST), un cabinet de conseil spécialisé dans les applications Oracle Cloud, y compris Oracle Cloud EPM. L'expansion de la capacité de services Oracle Cloud EPM favorise des migrations plus rapides et des déploiements multi-modules plus complexes où les clients dépendent d'une expertise externe en mise en œuvre et en gestion du changement. L'accord signale également une consolidation continue parmi les partenaires de services soutenant les déploiements de EPM en cloud.


Marché de la Gestion de la Performance d'Entreprise Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché de la gestion de la performance d'entreprise couvre les logiciels et services associés qui aident les organisations à planifier, budgétiser, prévoir, consolider les résultats et suivre la performance grâce au reporting et à l'analytique à travers les fonctions.
Concernant les exclusions du périmètre, nous laissons de côté les feuilles de calcul basiques et les tableaux de bord à usage général qui ne fournissent pas de flux de travail EPM dédiés à la planification, à la consolidation et au suivi de la performance.
Aperçu de la segmentation
- Par composant
- Solutions
- Services
- Par mode de déploiement
- Cloud
- Sur site
- Par taille d'entreprise
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Par secteur d'activité des utilisateurs finaux
- BFSI
- Informatique et télécommunications
- Santé
- Fabrication
- Commerce de détail et commerce électronique
- Énergie et services publics
- Gouvernement et secteur public
- Autres secteurs d'activité des utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir un point de départ pour les signaux de demande et le contexte d'adoption, avant toute modélisation des chiffres. Nous nous sommes référés à des sources publiques telles que les dépôts auprès de la SEC américaine et les rapports annuels, les présentations aux investisseurs et la documentation produit pour comprendre comment l'EPM est packagé, tarifé et déployé habituellement.
Pour ancrer le modèle dans des indicateurs externes, nous avons également examiné les données du Bureau of Economic Analysis américain et les séries d'emploi du Bureau of Labor Statistics américain pour les fonctions finance et analytique, ainsi que les indicateurs de l'économie numérique de l'OCDE et les données macroéconomiques de la Banque mondiale pour évaluer l'orientation des dépenses des entreprises. Nous avons examiné les brevets et les recherches évaluées par des pairs pour suivre les évolutions des fonctionnalités de planification et d'analytique, et avons utilisé un abonnement payant pour les données financières des entreprises ainsi qu'une base de données de brevets pour accélérer les vérifications croisées. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont été utilisées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour éprouver ce que la recherche documentaire ne peut résoudre correctement, notamment la répartition des modules, le rythme de migration vers le cloud, et les taux d'attachement habituels aux services de mise en œuvre et de support. Nous avons échangé avec un mélange de fournisseurs de solutions, de partenaires de mise en œuvre et d'acheteurs d'entreprise en APAC, EMEA et Amériques, afin d'ajuster les hypothèses d'adoption et de renouvellement pour refléter la manière dont les budgets sont libérés et renouvelés en pratique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 39 % | Direction (CXO) : 14 % | APAC : 41 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 33 % |
| Acteurs plus petits : 14 % | Managers : 51 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante, où les schémas globaux de dépenses en logiciels d'entreprise et en analytique sont reconstitués en un bassin de demande EPM à l'aide d'indices d'adoption et de déploiement issus de dépôts publics et de retours d'experts. Après avoir établi ce plafond, nous le corroborons avec des approximations ascendantes sélectives, notamment un échantillonnage du mix de revenus des fournisseurs, des vérifications de canaux auprès de partenaires de services, et un volume par tranches de taille de transaction multiplié par des valeurs contractuelles annuelles typiques, puis nous ajustons pour éviter tout double comptage.
Les entrées clés du modèle incluent la répartition entre cloud et sur site, la part des services associés aux déploiements logiciels (mise en œuvre, intégration, formation et support), la fréquence des renouvellements et des extensions, ainsi que la répartition entre déploiements pilotés par la finance et déploiements transversaux intégrant des cas d'usage ventes et chaîne d'approvisionnement. Nous suivons également les indicateurs régionaux de numérisation des entreprises, les conditions macroéconomiques influençant les cycles budgétaires, et les évolutions observables des charges de reporting et de conformité qui tendent à accroître les besoins de consolidation et de planification.
Pour les prévisions, nous avons mené une analyse de scénarios ancrée sur l'adoption attendue du cloud et les taux d'attachement de services, suivie de tests de sensibilité pour les dépenses macroéconomiques et les périodes où les budgets informatiques sont plus prudents. Lorsque les signaux ascendants étaient incomplets dans les régions plus restreintes ou les secteurs de niche, nous avons appliqué une mise à l'échelle proportionnelle à partir de marchés mieux observés, puis avons revérifié les résultats avec les retours d'entretiens.
Validation des données et cycle de mise à jour
La validation s'effectue par une triangulation répétée entre les résultats du modèle, les signaux de revenus publics et les indicateurs d'adoption indépendants, afin que le chiffre final reste explicable. Les valeurs aberrantes sont examinées lorsque les répartitions régionales, les taux de croissance ou la tarification implicite s'écartent de ce que les répondants décrivent comme réaliste, et nous recontactons les parties prenantes lorsqu'une hypothèse clé évolue.
Avant validation finale, le travail est examiné par des contrôles d'analystes en plusieurs étapes, avec des vérifications de variance menées sur des séries chronologiques pour remettre en question et concilier les écarts soudains. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants affectent la demande, la tarification ou les modèles de livraison, et une dernière révision avant livraison est effectuée afin que les clients reçoivent la vue la plus actuelle.
Estimation du marché de la gestion de la performance d'entreprise de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la gestion de la performance d'entreprise ne correspondent pas toujours, car chaque éditeur fait des choix différents sur ce qui est compté, quelle année est utilisée comme référence, et à quelle vitesse les revenus du cloud et des services sont supposés croître.
Les différences proviennent généralement de zones de périmètre floues, comme le fait de savoir si les services sont pleinement inclus, comment les suites multi-modules sont traitées par rapport aux outils de planification et d'analytique adjacents, et si les chiffres rapportés reflètent un cycle de dépenses agressif ou prudent. Le calendrier de conversion des devises et la fréquence d'actualisation comptent également, car la tarification et les renouvellements peuvent évoluer rapidement lorsque le sentiment budgétaire change.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,99 milliards USD (2025) | |
| Cabinet de conseil mondial A | 6,30 milliards USD (2025) | Cette estimation tend à être plus basse lorsque les services sont traités comme un complément plus restreint et lorsque les déploiements multi-modules ne sont pas pleinement comptabilisés avant leur stabilisation, ce qui réduit la valeur reconnue à court terme. |
| Éditeur sectoriel B | 7,16 milliards USD (2025) | Ce chiffre est plus élevé en partie parce que les perspectives supposent une expansion plus rapide du cloud et une inclusion plus large des outils adjacents d'analytique de performance et de planification, ce qui peut intégrer des dépenses que certains acheteurs considèrent encore comme de l'analytique générale. |
Le tableau montre un écart pour la même année. Dans le modèle de Mordor Intelligence, le marché inclut les solutions ainsi que les services de mise en œuvre et de support généralement associés, avec le cloud et le sur site comptabilisés uniquement lorsqu'ils répondent à la définition du flux de travail EPM. Lorsque les zones de périmètre et les hypothèses de croissance sont clarifiées de cette manière, le total obtenu reste traçable à des entrées reproductibles telles que le mix de déploiement, les taux d'attachement, les renouvellements et les signaux de dépenses au niveau régional.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la gestion de la performance des entreprises d'ici 2031 ?
Le marché devrait atteindre 11,89 milliards USD en 2031, progressant à un TCAC de 9,11 % à partir de 2026.
Quel mode de déploiement connaît la croissance la plus rapide dans la gestion de la performance des entreprises ?
Le déploiement cloud se développe à un TCAC de 9,57 %, porté par les architectures à priorité API et la tarification par abonnement.
Pourquoi les services dépassent-ils la croissance des logiciels dans la gestion de la performance des entreprises ?
Les organisations ont besoin d'une expertise externe pour configurer des suites multi-modules, intégrer les données ESG et former les utilisateurs aux fonctionnalités d'IA, portant les services à un TCAC de 9,89 %.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC de 10,46 %, portée par des programmes de transformation financière à grande échelle en Chine et en Inde.
Comment la réglementation ESG influence-t-elle l'adoption de la gestion de la performance des entreprises ?
Les mandats de l'UE obligent les entreprises à consolider les indicateurs clés de performance non financiers avec les données financières, stimulant la demande de plateformes unifiées de gestion de la performance des entreprises-ESG qui réduisent le temps de préparation aux audits de 30 %.
Quel avantage concurrentiel les acteurs purs détiennent-ils sur les acteurs ERP établis ?
Les acteurs purs offrent des modèles de données unifiés et des fonctionnalités spécifiques aux secteurs verticaux qui minimisent le travail de réconciliation dans les paysages ERP hétérogènes, remportant des contrats dans des environnements multi-systèmes.
Dernière mise à jour de la page le:


