
Tamaño y Participación del Mercado de Sistemas de Computación Embebida
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
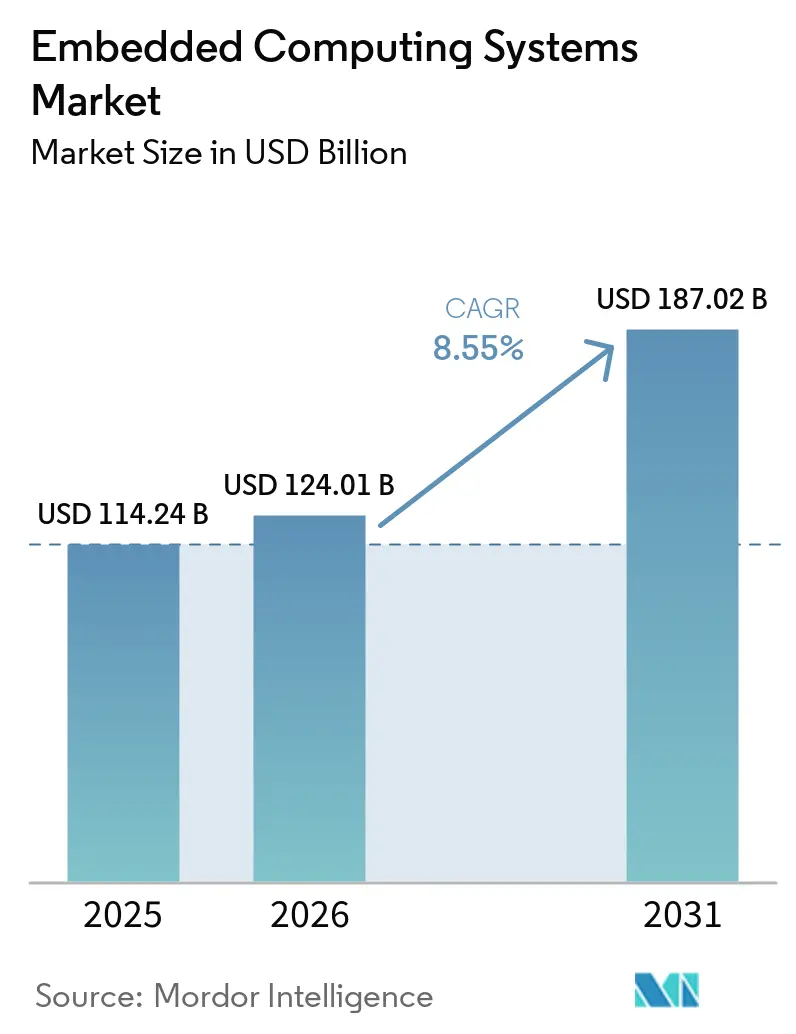
| Tamaño del Mercado (2026) | 124.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 187.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.55 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Computación Embebida por Mordor Intelligence
Se espera que el tamaño del mercado de sistemas de computación embebida crezca de USD 114,24 mil millones en 2025 a USD 124,01 mil millones en 2026 y se prevé que alcance USD 187,02 mil millones en 2031 a una CAGR del 8,55% durante 2026-2031. La rápida migración de procesadores de propósito general hacia SoCs específicos para aplicaciones, la mayor convergencia de detección, procesamiento y actuación, y la necesidad de bucles de decisión deterministas sustentan esta trayectoria de crecimiento. La automatización industrial sigue siendo el mayor centro de demanda, aunque el mayor valor incremental proviene de la inferencia de IA en el borde que elimina la latencia de ida y vuelta a la nube. El hardware aún genera la mayor parte de las ventas, pero el valor está migrando hacia las capas de software —sistemas operativos en tiempo real, middleware, tiempos de ejecución de contenedores— que monetizan flotas de dispositivos mucho después de la implementación inicial. Regionalmente, el centro de gravedad continúa desplazándose hacia Asia Pacífico, donde China e India aprovechan herramientas de política para localizar la producción de sistemas de control y atraer inversores multinacionales en electrónica. La competencia arquitectónica se intensifica; aunque ARM mantuvo la mayoría de los envíos en 2024, RISC-V se expande como una alternativa libre de regalías que los principales compradores del sector automotriz y de la nube favorecen para la aceleración específica de dominio.
Conclusiones Clave del Informe
- Por usuario final, la automatización industrial lideró con una participación de ingresos del 36,05% en 2025; las implementaciones de IA en el borde dentro de las fábricas avanzan a una CAGR del 11,02% hasta 2031.
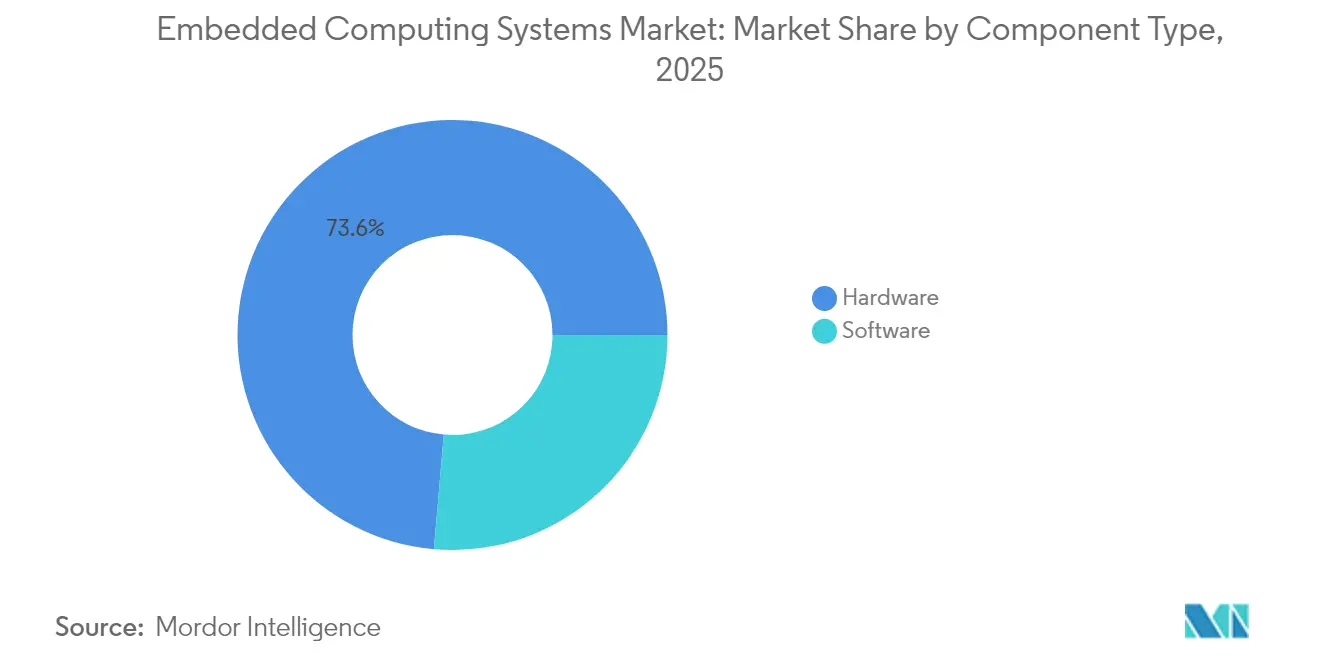
- Por componente, se prevé que el software se expanda a una CAGR del 10,05% hasta 2031, superando la base del hardware del 73,62% en 2025.
- Por arquitectura, RISC-V es el conjunto de instrucciones de más rápido crecimiento con una CAGR del 10,73%, aunque ARM retuvo el 50,25% de la participación del mercado de sistemas de computación embebida en 2025.
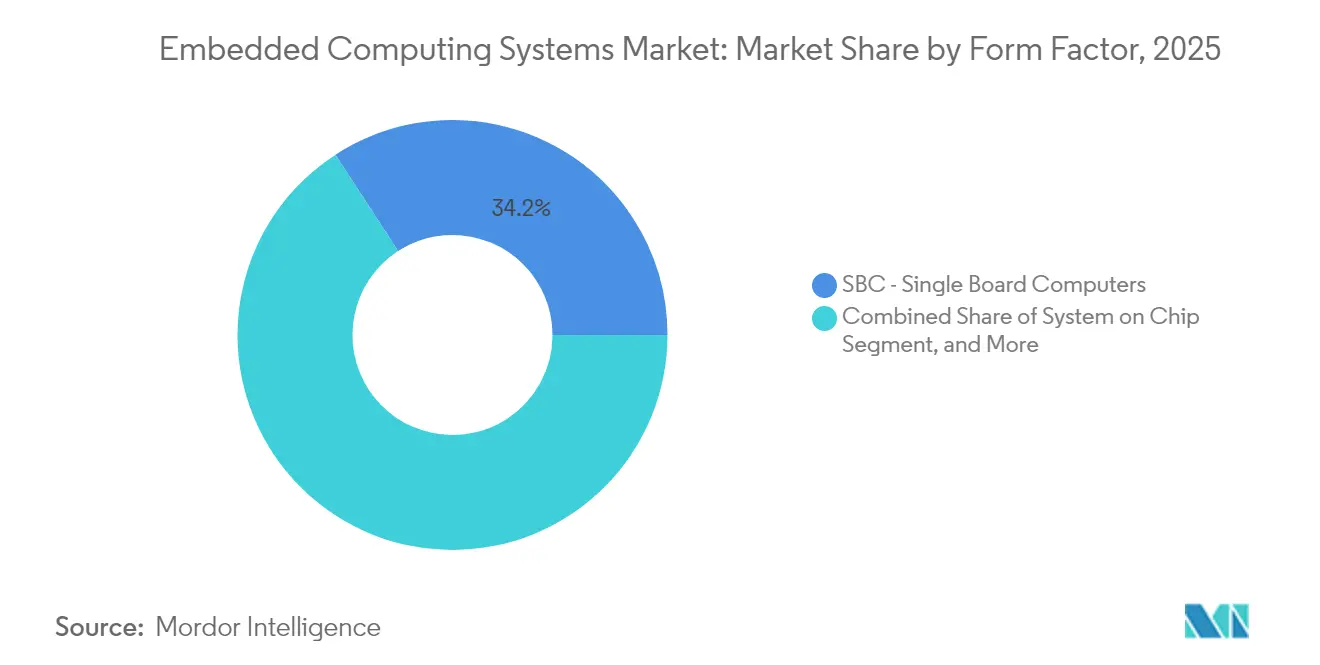
- Por factor de forma, los módulos de sistema en chip ampliarán su contribución, creciendo a una CAGR del 10,08% hasta 2031, mientras que los computadores de placa única representaron el 34,16% del tamaño del mercado de sistemas de computación embebida en 2025.
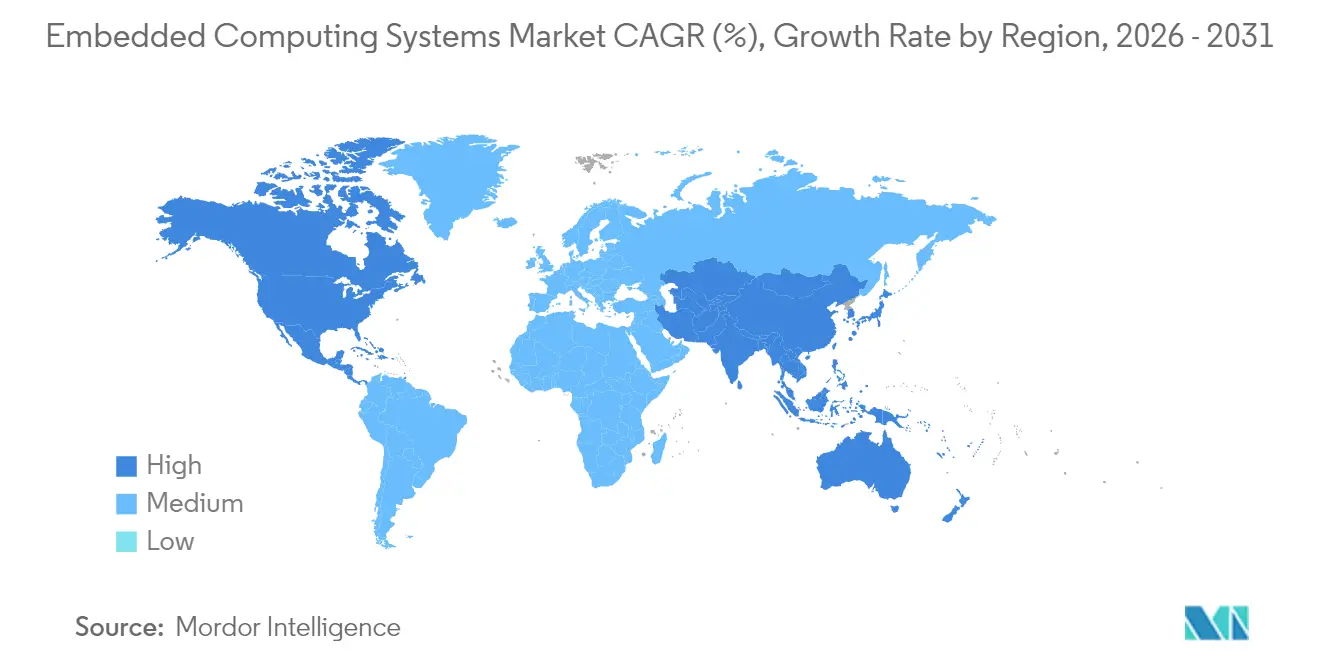
- Por geografía, Asia Pacífico generó el 45,96% de las ventas de 2025 y está previsto que avance a una CAGR del 12,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento de las inversiones en automatización industrial | +1.8% | Global con núcleo en APAC con desbordamiento hacia Europa | Mediano plazo (2–4 años) |
| Demanda creciente en electrónica de consumo por restricciones de tamaño y consumo eléctrico | +1.5% | Global liderado por Norteamérica y APAC | Corto plazo (≤ 2 años) |
| Proliferación de dispositivos del Internet de las Cosas | +1.2% | Global | Mediano plazo (2–4 años) |
| Adopción creciente de vehículos eléctricos que requieren controladores embebidos | +1.0% | Norteamérica, Europa, China | Largo plazo (≥ 4 años) |
| Codiseño de IA en el borde que reduce los costos de latencia en la manufactura inteligente | +1.3% | Núcleo en APAC, Norteamérica, con desbordamiento hacia Europa | Mediano plazo (2–4 años) |
| Mandatos gubernamentales de certificación de seguridad que impulsan arquitecturas de ejecución de confianza | +1.1% | Norteamérica, Europa, China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de las Inversiones en Automatización Industrial
Los propietarios de fábricas están abandonando la lógica de relés e instalando controladores programables que aceptan firmware por aire, análisis de mantenimiento predictivo y bucles de seguridad con conmutación por error por debajo de 100 milisegundos. Los pedidos de dispositivos de borde Siemens SIMATIC aumentaron un 22% interanual en 2024, con compradores que citan ahorros de ancho de banda derivados de la inferencia local de series temporales.[1]Siemens AG, "Presentación de Resultados del T4 2024," siemens.com La renovación de junio de 2024 del Modicon de Schneider Electric incorporó núcleos ARM Cortex-A53 capaces de ejecutar código IEC 61131-3 en contenedores junto con Python, fusionando tareas de OT e IT en una sola placa.[2]Schneider Electric, "Expansión EcoStruxure 2024," se.com La caída de los precios de los PC industriales permite a los constructores de máquinas redirigir presupuestos hacia cómputo y suscripciones de software. Cumplir los objetivos de seguridad IEC 61508 incrementa el esfuerzo de validación inicial, pero vincula a los usuarios a contratos de servicio plurianuales, ampliando las ventajas competitivas de los proveedores.
Codiseño de IA en el Borde que Reduce los Costos de Latencia en la Manufactura Inteligente
Los fabricantes ahora integran aceleradores tensoriales en los PLCs para clasificar defectos o ajustar trayectorias de herramientas al instante. La Jetson Orin NX de NVIDIA ofrece 100 TOPS INT8 dentro de envolventes de 10 W, permitiendo líneas de ensamblaje de visión a 200 piezas por minuto. La participación mayoritaria de Intel en 2024 en la unidad automotriz de SiFive subraya un giro hacia núcleos libres de regalías optimizados para operaciones matriciales, sustituyendo a los DSP heredados en las pasarelas. El codiseño hardware-modelo incrementa el rendimiento por vatio entre tres y cinco veces en comparación con implementaciones ARM genéricas, extendiendo la vida útil de la batería en campo y reduciendo el costo total de propiedad.
Adopción Creciente de Vehículos Eléctricos que Requieren Controladores Embebidos
Los vehículos eléctricos de batería necesitan cómputo distribuido para la gestión de paquetes, inversores de tracción y ADAS. Los ingresos de la unidad automotriz de MCU de Infineon aumentaron un 18% interanual en 2024, a medida que las plataformas de vehículos eléctricos consumieron entre dos y tres veces más silicio que sus pares de combustión. El TMS320F28P55x de Texas Instruments de agosto de 2024 integra ADCs de 16 bits que muestrean a 4 MSPS para mantener los bucles de par motor deterministas a 10 µs. Las arquitecturas zonales reducen el cableado pero incrementan la densidad de cómputo por nodo, y los mandatos regulatorios de actualización por aire obligan a cadenas de arranque seguro y particiones redundantes, incrementando las facturas de silicio entre un 15% y un 20%.
Mandatos Gubernamentales de Certificación de Seguridad que Impulsan Arquitecturas de Ejecución de Confianza
Las agencias federales de EE. UU. ahora adquieren únicamente módulos validados FIPS 140-3 con carcasas resistentes a manipulaciones y criptografía resistente a ataques de canal lateral. El SAM L11 de Microchip obtuvo la certificación EAL5+ en julio de 2024, añadiendo generación de números aleatorios por hardware y almacenes de claves seguros para implementaciones de medidores inteligentes. ARM TrustZone separa los mundos seguros y no seguros; la adopción por parte de Qualcomm, NXP y Renesas aísla el código de seguridad de las cargas de trabajo generales. El cumplimiento normativo extiende los ciclos de desarrollo entre 12 y 18 meses y favorece a los proveedores capaces de financiar pruebas de penetración, elevando las barreras de entrada para los nuevos participantes.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Limitaciones en la implementación en entornos adversos | -0.8% | Petróleo y gas, minería, global | Corto plazo (≤ 2 años) |
| Altos costos iniciales de integración para equipos heredados | -0.6% | Norteamérica, Europa | Mediano plazo (2–4 años) |
| Vulnerabilidades de ciberseguridad en dispositivos conectados | -0.9% | Global | Corto plazo (≤ 2 años) |
| Escasez global de empaquetado avanzado para SoCs embebidos | -1.2% | Global, suministro en Taiwán y Corea del Sur | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Vulnerabilidades de Ciberseguridad en Dispositivos Conectados
El sesenta y ocho por ciento de los controladores industriales encuestados aún ejecutan sistemas operativos en tiempo real sin parches con fallos de ejecución remota de código, según un aviso de la CISA de marzo de 2024.[3]CISA, "Aviso de Sistemas de Control Industrial," cisa.gov La guía J3061 actualizada de la SAE insta a las ECU de los vehículos a integrar módulos de seguridad por hardware y detección de intrusiones. El aislamiento mediante air-gap de los activos existentes sigue siendo habitual, aunque las cajas de segmentación añaden latencia y complejidad. Las cadenas de suministro de múltiples niveles carecen de un marco unificado de divulgación, lo que ralentiza la distribución de parches porque el código fuente del firmware se encuentra en manos de múltiples titulares de propiedad intelectual.
Escasez Global de Empaquetado Avanzado para SoCs Embebidos
La capacidad de empaquetado de nivel de oblea con abanico hacia afuera está sobresubscrita hasta finales de 2025, generando tiempos de entrega de 40 semanas para paquetes de altura inferior a 10 mm, según la presentación de resultados de TSMC de enero de 2025. Los diseñadores o bien aceptan apilamientos más gruesos que violan los envolventes mecánicos, o bien revierten a módulos multicircuito con unión por hilo que degradan la integridad de la señal en gigahercios. La fábrica de empaquetado planificada por Samsung con una inversión de USD 17 mil millones no abrirá hasta 2026, dejando una brecha de dos años que perjudica desproporcionadamente a los fabricantes de equipos originales de bajo volumen que no pueden asegurar asignación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Componente:
La Monetización del Software Supera al Hardware de CommoditiesEl hardware capturó el 73,62% de las ventas de 2025, liderado por PC industriales, HMIs y pasarelas robustas. Sin embargo, los ingresos del software crecerán un 10,05% anual, superando al hardware en 2031 a medida que los fabricantes de equipos originales desvinculen el valor del silicio. VxWorks de Wind River ahora se ejecuta en más de 2.000 millones de dispositivos, ofreciendo compatibilidad POSIX para la portabilidad de aplicaciones Linux. Azure Sphere de Microsoft agrupa un Cortex-M4 con un servicio de seguridad gestionado, y su base instalada se expandió un 35% en 2024 a medida que los fabricantes de electrodomésticos adoptaron la aplicación automática de parches. Los PC industriales aún dominan los entornos heredados debido a las necesidades de E/S heredadas, pero los servidores de borde adaptados para la inferencia, como la serie PowerEdge XR de Dell, proliferan en fábricas que no pueden tolerar la latencia de la nube. Los modelos de suscripción de software protegen contra la erosión de precios de los commodities que afecta al hardware, lo que impulsa a los proveedores de silicio a adquirir proveedores de sistemas operativos para asegurar flujos de ingresos recurrentes.
El ascenso del software subraya un cambio cualitativo en el mercado de sistemas de computación embebida. Los fabricantes de equipos originales facturan cada vez más a los clientes por tiempos de ejecución de contenedores, orquestación de actualizaciones y paneles de diagnóstico. Las tarifas de licencia por dispositivo se traducen en un mayor valor de vida útil que las ventas únicas de placas, un patrón que se repite en mercados adyacentes como el licenciamiento de PLCs. A medida que las capas de abstracción se engrosan, los desarrolladores se centran en las canalizaciones de implementación de modelos de aprendizaje automático en lugar de la codificación a nivel de registro, lo que permite que grupos de talento más amplios desarrollen aplicaciones. Esta democratización acelera la velocidad de las funciones, aunque eleva la complejidad del mantenimiento a largo plazo, impulsando la demanda de distribuciones Linux curadas e hipervisores en tiempo real.
Nota: Las participaciones de los segmentos individuales están disponibles previa compra del informe


Por Arquitectura:
El Impulso Libre de Regalías de RISC-VARM mantuvo el 50,25% de los envíos de 2025, un testimonio de la madurez de sus cadenas de compilación y su catálogo de propiedad intelectual. No obstante, se prevé que los núcleos RISC-V registren una CAGR del 10,73% hasta 2031, a medida que los fabricantes de automóviles y los hiperescaladores adoptan extensiones ISA personalizables. El Performance P870 de SiFive obtiene 15 SPECint2017 por vatio, alineándose con los requisitos de las pasarelas industriales de gama alta. La participación estratégica de Intel en SiFive amplía la demanda de su nodo 18A en la fundición, contribuyendo a consolidar la ISA abierta en dominios críticos para la seguridad. x86 conserva un lugar en la industria de sistemas de computación embebida en servidores de borde en bastidor, donde la compatibilidad binaria simplifica la migración de cargas de trabajo. Sin embargo, los envolventes de consumo eléctrico superiores a 25 W limitan la adopción de x86 en recintos sin ventilador habituales en paredes de fábricas.
Los procesadores de señal digital sobreviven en nichos de audio y RF, pero pierden participación a medida que los proveedores fusionan extensiones de DSP en los núcleos de propósito general. Las FPGAs siguen siendo vitales en la creación de prototipos y la aviación de bajo volumen, con el Zynq UltraScale+ de AMD-Xilinx que combina clústeres ARM con lógica programable para la aceleración de convoluciones. La economía de los ASICs solo tiene sentido para producciones de millones de unidades, dado que los costos de máscara a 7 nm superan los USD 10 millones. La fragmentación de las cadenas de herramientas se avecina a medida que cada proveedor de RISC-V añade conjuntos vectoriales o de manipulación de bits propietarios, lo que lleva a RISC-V International a priorizar pruebas de cumplimiento de referencia que preserven la portabilidad multiplataforma.
Por Factor de Forma:
Los Módulos SoC Impulsan la MiniaturizaciónLos computadores de placa única capturaron el 34,16% del valor de 2025, favorecidos por su adaptabilidad de E/S en modo plug-and-play. El Módulo de Cómputo 4 de Raspberry Pi envió más de 3 millones de unidades, atendiendo necesidades de automatización de edificios y señalización dentro de una huella de 55 mm × 40 mm. Sin embargo, los módulos de sistema en chip crecerán a una CAGR del 10,08%, consolidando cómputo, memoria y conectividad en un solo paquete para satisfacer los presupuestos de consumo eléctrico de dispositivos con batería. El i.MX 8M Plus de NXP integra un quad-core Cortex-A53, una NPU de 2,3 TOPS y un Cortex-M7 en un dado de 14 mm × 14 mm, permitiendo a los escáneres de códigos de barras portátiles ejecutar modelos de visión sin aceleradores externos.
Los estándares COM Express, SMARC y Qseven ayudan a los distribuidores a gestionar el inventario, pero la proliferación de configuraciones de pines fragmenta el ecosistema. Los sistemas en bastidor mantienen su relevancia en los bordes de telecomunicaciones y centros de datos; el MIC-7700 de Advantech es compatible con Intel Xeon-D y doble 10-GbE para la virtualización de funciones de red. Las placas heredadas PC/104 siguen integradas en plataformas de defensa que requieren ciclos de vida de 15 años y componentes endurecidos frente a la radiación. La adopción de montaje en superficie produce perfiles más delgados, pero complica la reparación en campo porque la revisión de BGA requiere inspección por rayos X, lo que lleva a los operadores a preferir la redundancia de intercambio en caliente sobre el servicio a nivel de placa.
Nota: Las participaciones de los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Automatización Dominante, Atención Médica en AugeLa automatización industrial contribuyó con el 36,05% de los ingresos de 2025, ya que los fabricantes discretos incorporaron controladores embebidos para movimiento, visión y monitoreo de condiciones. Se proyecta que las instalaciones de IA en el borde en estas fábricas aumentarán un 11,02% anual, reasignando el análisis desde la nube hacia la línea de producción. El sector automotriz ocupa el segundo lugar, impulsado por los vehículos eléctricos cuyos nodos de cómputo embebido superan los 30 por vehículo, según el informe anual 2024 de Tesla. El sector sanitario crece de manera constante, ya que la guía de ciberseguridad de la FDA exige arranque seguro y gestión de parches para bombas de infusión y sistemas de diagnóstico.
El comercio minorista despliega quioscos habilitados con visión artificial y robots de estantería para reducir las mermas y acortar las colas en las cajas. Los dispositivos domésticos inteligentes de consumo demandan una potencia en espera ultrabaja; el QCS4290 de Qualcomm integra Wi-Fi 6E, Bluetooth 5.2 y un DSP Hexagon dentro de envolventes de 3 W. Los sectores aeroespacial y de defensa continúan exigiendo componentes tolerantes a la radiación y la certificación de software DO-178C, lo que reduce el número de proveedores disponibles. Las estaciones base de telecomunicaciones dependen de procesadores embebidos para el cifrado a velocidad de línea y la gestión de calidad de servicio (QoS), donde el Intel Atom C3000 sigue siendo una referencia. La energía, el transporte y la automatización de edificios completan el panorama, vinculados a las actualizaciones de redes inteligentes y los mandatos de reporte de carbono.
Análisis Geográfico
Mercado de Sistemas Informáticos Embebidos en APAC
Asia Pacífico aportó el 45,96% de los ingresos del mercado de sistemas informáticos embebidos en 2025 y se expandirá a una CAGR del 12,45% hasta 2031, la más alta de cualquier región. La política de "Nuevas Fuerzas Productivas de Calidad" de China tiene como objetivo una reducción del 30% en la dependencia de PLC importados para 2027, canalizando subsidios hacia integradores locales como Inovance y Hollysys. El programa de incentivos vinculados a la producción de India compromete INR 738 mil millones (8,9 mil millones de USD) en líneas de electrónica durante seis años, atrayendo a Foxconn y Pegatron a Tamil Nadu y Karnataka. Japón pivota de los microcontroladores de consumo a los automotrices; los envíos de MCU de Renesas en el tercer trimestre de 2024 aumentaron un 14% interanual. El liderazgo de Corea del Sur en fundición la convierte en un eje clave para el suministro de SoC, aunque su base de automatización doméstica es más pequeña. Australia y Nueva Zelanda registran una demanda estable proveniente del IoT minero y la tecnología agrícola, donde los enlaces satelitales cubren operaciones remotas.
Mercado de Sistemas Informáticos Embebidos en América del Norte
América del Norte generó aproximadamente el 27,85% de los ingresos de 2025. La Ley CHIPS y Ciencia asigna 52 mil millones de USD a la capacidad semiconductora nacional, trasladando la producción de MCU embebidos al territorio nacional para defensa e infraestructura crítica. Los proveedores del sector automotriz de Canadá y los fabricantes de equipos originales de telecomunicaciones dependen de BlackBerry QNX para los núcleos de sistemas operativos de seguridad crítica. El auge de la relocalización cercana en México en los sectores automotriz y de electrónica de consumo impulsa la demanda de interfaces hombre-máquina bilingües que cumplen con las normas de contenido del T-MEC.
Mercado de Sistemas Informáticos Embebidos en Europa
Europa contribuyó aproximadamente el 21,70% de las ventas de 2025. Alemania, Francia e Italia dominan la automatización industrial y las cadenas de suministro de vehículos eléctricos. El Reglamento de Maquinaria de la UE, vigente desde enero de 2027, exige evaluaciones de riesgo de ciberseguridad para cada nueva máquina, lo que obliga a los proveedores de sistemas embebidos a obtener el marcado CE. La divergencia tras el Brexit eleva los costos de cumplimiento para los exportadores. España e Italia enfatizan los controladores embebidos para energías renovables a medida que Iberdrola y Enel digitalizan sus activos distribuidos.
Mercado de Sistemas Informáticos Embebidos en MEA y América del Sur
América del Sur, Oriente Medio y África concentran en conjunto menos del 5% de la cuota de mercado, pero ofrecen un potencial de crecimiento a largo plazo. Petrobras especifica controladores con certificación IECEx Zona 1 para equipos submarinos. La Autoridad de Carreteras y Transporte de Dubái adjudicó en 2024 contratos para sistemas de tráfico habilitados con V2X en RTA.AE. Sudáfrica automatiza la clasificación de minerales con sistemas de visión robustos, mientras que Kenia pilota sensores IoT para cultivos a pesar de la cobertura celular irregular.

Panorama regulatorio
Los sistemas de computación embebida están cada vez más determinados por regímenes horizontales de ciberseguridad y cumplimiento de seguridad que se aplican a "productos con elementos digitales" y dispositivos industriales y de consumo conectados. En la Unión Europea, la Ley de Resiliencia Cibernética (Reglamento (UE) 2024/2847) entró en vigor en diciembre de 2024. Esta endurece los requisitos de diseño seguro por defecto, la gestión de vulnerabilidades y las expectativas de documentación para productos embebidos con marcado CE, empujando a los proveedores hacia un desarrollo listo para SBOM y procesos de monitoreo posterior a la comercialización. En paralelo, las disposiciones de ciberseguridad de la Directiva de Equipos Radioeléctricos mediante el Reglamento (UE) 2022/30 comenzaron a aplicarse el 1 de agosto de 2025, elevando el nivel de cumplimiento exigido para las plataformas embebidas que incluyen interfaces de radio utilizadas en gateways IoT, HMI y dispositivos de hogar inteligente.
Las normas y la infraestructura de conformidad también avanzan durante 2026, moldeando la forma en que los proveedores demuestran la madurez de sus procesos y el control del ciclo de vida del software. La norma ISO/IEC/IEEE 12207:2026 se publicó en abril de 2026 para proporcionar un marco de procesos de ciclo de vida de software para software embebido integrado en sistemas más amplios, y la Comisión Europea emitió la Decisión de Ejecución (UE) 2026/901 para enumerar las normas que respaldan el Reglamento General de Seguridad de los Productos (UE) 2023/988. Estas actualizaciones refuerzan las preferencias de adquisición por procesos de desarrollo certificados y prácticas de actualización trazables en sectores ya anclados a requisitos de seguridad funcional y ciberseguridad (incluida la validación impulsada por IEC 61508 en automatización industrial y reglas de adquisición de módulos seguros como FIPS 140-3 en las compras federales de EE. UU.).
Análisis de la cadena de valor
La cadena de valor de los sistemas de computación embebida abarca las pilas de IP y software (IP de CPU/GPU/acelerador, RTOS, middleware, cadenas de herramientas), la fabricación de semiconductores (diseño fabless, fundiciones, empaquetado avanzado) y la fabricación de placas y módulos (SBC, COM, PC industriales, servidores de borde). Continúa a través de la integración de sistemas en equipos de usuario final en automatización industrial, automotriz, salud, telecomunicaciones y dispositivos de consumo. La distribución y las operaciones de software posventa, incluida la gestión de dispositivos, las actualizaciones OTA, la aplicación de parches de seguridad y los servicios de ciclo de vida, influyen cada vez más en la rentabilidad de cola larga, ya que los proveedores monetizan la gestión de flotas y el mantenimiento de cumplimiento más allá del envío inicial de hardware.
La fricción del lado de la oferta permanece concentrada en la asignación de fundiciones y la disponibilidad de empaquetado avanzado, lo que afecta los plazos de entrega de SoC compactos y módulos con capacidad de IA utilizados en el borde. El contexto del informe señala una capacidad de fan-out a nivel de oblea sobresuscrita hasta finales de 2025, lo que extiende los plazos de entrega de paquetes de baja altura z, y comentarios más amplios del sector al entrar en 2026 apuntan a restricciones de capacidad en las principales fundiciones y un desplazamiento hacia acuerdos de suministro de más largo plazo para asegurar compromisos. En respuesta, los OEM y proveedores de módulos se ven impulsados hacia prácticas de diseño para la cadena de suministro, como el abastecimiento múltiple, listas más amplias de proveedores aprobados y factores de forma modulares (COM Express, SMARC, Qseven) que permiten una sustitución más rápida de los bloques de computación cuando ciertos SoC, memoria u opciones de empaquetado están restringidos.
Panorama Competitivo
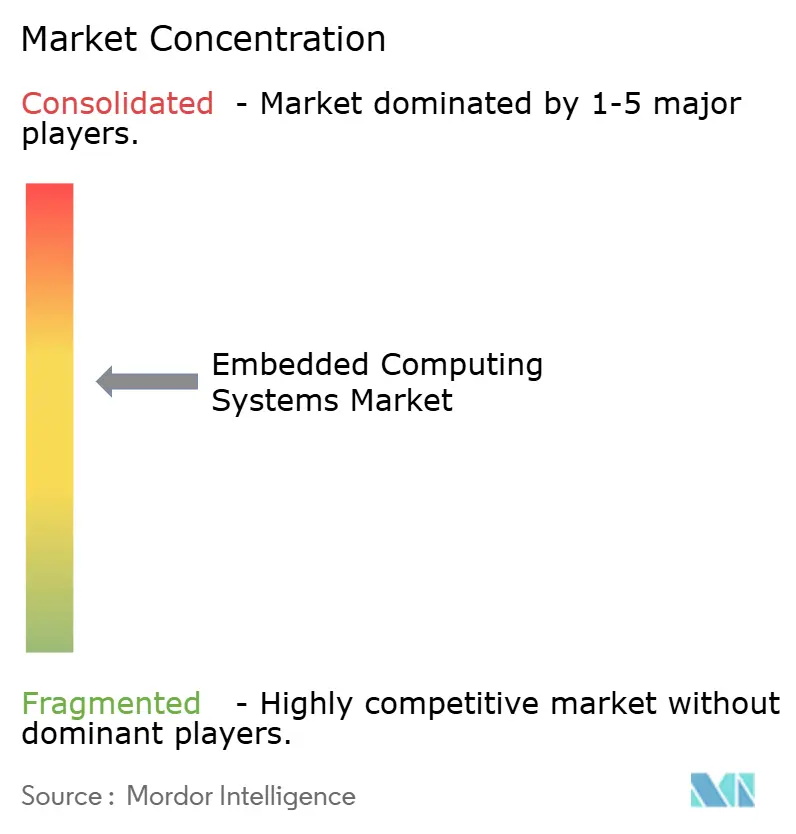
Los diez principales proveedores obtuvieron aproximadamente el 55% de los ingresos de 2024, lo que hace que el mercado de sistemas de computación embebida esté moderadamente concentrado. Intel, NXP, Renesas, NVIDIA y Qualcomm compiten en rendimiento por vatio y credenciales de seguridad funcional. Los proveedores de placas, como Advantech, Kontron y Axiomtek, se diferencian con calificaciones de temperatura extendida y garantías de ciclo de vida de 10 años. La adquisición de Xilinx por AMD en 2022 integra el cómputo adaptativo en las hojas de ruta de CPU, mientras que la participación de Intel en SiFive asegura propiedad intelectual de RISC-V. El espacio en blanco persiste en IA en el borde por debajo de 1 W y en módulos de cobot certificados ISO 13849. Las placas comunitarias de Raspberry Pi y BeagleBoard convierten la adopción por parte de los creadores en aplicaciones industriales al ofrecer versiones reforzadas.
Las solicitudes de patentes se concentran en el empaquetado de chiplets heterogéneos y el arranque seguro. NXP destinó USD 1.800 millones a I+D en 2024, con foco en módulos de seguridad por hardware para el cumplimiento automotriz ISO 21434. IEEE e IEC armonizan los protocolos de bus de campo basados en Ethernet, reduciendo el bloqueo de proveedor. Los fabricantes de hardware incluyen cada vez más licencias de sistemas operativos en tiempo real; Qualcomm combina INTEGRITY RTOS con Snapdragon Auto para garantizar la programación determinista de ADAS.
La rivalidad entre proveedores también se centra en la resiliencia de la cadena de suministro. Las empresas con asignaciones garantizadas de empaquetado avanzado obtienen poder de fijación de precios durante las escaseces. Los licenciatarios más pequeños de RISC-V fragmentan la ISA, pero al mismo tiempo estimulan la innovación en herramientas, beneficiando a los desarrolladores que pueden intercambiar núcleos sin reescribir aplicaciones. En general, la industria de sistemas de computación embebida muestra una competencia saludable equilibrada por altas barreras de entrada en la certificación de seguridad y el mantenimiento de software a largo plazo.
Líderes de la Industria de Sistemas de Computación Embebida
Arm Ltd.
Axiomtek Co. Ltd.
Congatec AG
Dell Technologies Inc.
Fujitsu Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas Informáticos Embebidos
- Advanced Micro Devices Inc. (Xilinx)
- Arm Ltd.
- Axiomtek Co. Ltd.
- Congatec AG
- Dell Technologies Inc.
- Fujitsu Ltd.
- Intel Corporation
- Interelectronix Touch Solutions GmbH
- Kontron AG
- Microchip Technology Inc.
- NVIDIA Corporation
- NXP Semiconductors N.V.
- Qualcomm Incorporated
- Renesas Electronics Corporation
- Raspberry Pi Ltd.
- SMART Embedded Computing
- STMicroelectronics N.V.
- Super Micro Computer Inc.
- Texas Instruments Incorporated
- Advantech Co. Ltd.
Lea el análisis de las empresas de sistemas informáticos embebidos

Oportunidades de mercado y perspectivas futuras
El cumplimiento en ciberseguridad está creando una oportunidad de plataforma para los sistemas de computación embebida, particularmente en Europa, donde la Ley de Resiliencia Cibernética entró en vigor en diciembre de 2024 e introduce obligaciones de gestión de vulnerabilidades y documentación a lo largo de los ciclos de vida de los productos. Los proveedores que convierten en producto el desarrollo seguro, la generación de SBOM y la orquestación de actualizaciones pueden transformar el trabajo de cumplimiento en plataformas embebidas repetibles y capas de servicio para programas de adquisición de automatización industrial, dispositivos de salud y maquinaria conectada que ya requieren prácticas auditables de seguridad y protección.
La IA en el borde también continúa abriendo espacio en blanco para módulos y sistemas embebidos de mayor valor que integran aceleración dedicada dentro de estrictos márgenes de potencia y térmicos, especialmente para visión de fábrica, robótica y puntos de vigilancia ferroviaria o de transporte. La evidencia de mercado en 2026 incluye nuevas introducciones de procesadores y computación embebida enfocados en IA de borde por parte de proveedores importantes, incluyendo a AMD presentando su portafolio Ryzen AI Embedded en enero de 2026 y comenzando envíos de producción de la Serie Ryzen AI Embedded P100 en julio de 2026, y NVIDIA presentando computadoras Jetson Thor para robótica y desarrollo de agentes de IA en el borde en julio de 2026. Con silicio con capacidad de IA, factores de forma de computación modulares y procesos de desarrollo seguro certificados, la oportunidad se desplaza hacia plataformas embebidas reutilizables desplegadas en flotas de dispositivos y mantenidas a lo largo de ciclos de vida de varios años.
Recent Industry Developments in Mercado de Sistemas Informáticos Embebidos
- Junio de 2026: Congatec recibió la certificación IEC 62443-4-1:2018 de TUeV NORD para sus procesos de desarrollo de bloques de construcción embebidos. La certificación formaliza los controles del ciclo de vida de desarrollo seguro que ayudan a los clientes OEM a acortar los ciclos de calificación de proveedores en automatización industrial y otros segmentos de infraestructura crítica donde se requiere evidencia de procesos para la adquisición.
- Marzo de 2026: Espressif Systems presentó el ESP32-S31, un SoC RISC-V de doble núcleo que integra Wi-Fi 6, Bluetooth 5.4 y seguridad acelerada por hardware. El lanzamiento refuerza la capa de conectividad multiprotocolo de bajo consumo para puntos finales IoT embebidos, respaldando implementaciones donde las funciones de seguridad en el dispositivo y la conectividad inalámbrica basada en estándares son requisitos de adquisición.
- Noviembre de 2024: NXP lanzó el i.MX 95, certificado ISO 26262 ASIL-D, con una NPU y un núcleo en tiempo real Cortex-M7 orientado a bucles de control de menos de 1 ms. El dispositivo eleva el nivel base de rendimiento y seguridad para plataformas embebidas automotrices e industriales al combinar la aceleración de IA con capacidad determinista en tiempo real en un diseño orientado a la seguridad.


Mercado de Sistemas Informáticos Embebidos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de sistemas informáticos embebidos abarca el hardware informático de propósito específico y el software de soporte utilizado dentro de equipos para realizar funciones dedicadas, frecuentemente bajo necesidades de tiempo real o casi en tiempo real, en los principales usos finales comerciales e industriales.
Exclusiones del alcance: Se excluyen los ordenadores de uso general, los teléfonos inteligentes de consumo y los servicios de alojamiento en la nube independientes que no se comercializan como parte de un sistema informático embebido.
Descripción General de la Segmentación
- Por Tipo de Componente
- Hardware
- PC Industrial
- HMI
- Servidores de Borde
- Otros Hardware
- Software
- Hardware
- Por Arquitectura
- RISC
- CISC
- ARM
- DSP
- FPGA
- ASIC
- Por Factor de Forma
- COM - Computador en Módulo
- SBC - Computadores de Placa Única
- Sistema en Chip
- Sistemas Embebidos en Bastidor
- Otros Factores de Forma
- Por Usuario Final
- Automotriz
- Automatización Industrial
- Atención Médica
- Retail
- Consumidor y Hogar Inteligente
- Aeroespacial y Defensa
- Telecomunicaciones
- Otros Usuarios Finales
- Por Geografía
- Norteamérica
- Estados Unidos
- Canadá
- México
- Sudamérica
- Brasil
- Argentina
- Chile
- Resto de Sudamérica
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Kenia
- Nigeria
- Resto de África
- Oriente Medio
- Norteamérica
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para mapear la cadena de valor y anclar el modelo a señales rastreables, como los envíos de chips, la producción industrial y los flujos comerciales de electrónica. Se revisaron fuentes públicas, incluidos los datos comerciales del Censo de los Estados Unidos, Eurostat, las publicaciones de Estadísticas Mundiales de Comercio de Semiconductores, los indicadores de telecomunicaciones de la UIT y las publicaciones de normas o regulaciones que especifican los requisitos de dispositivos para usos críticos para la seguridad.
También se analizaron los informes anuales de empresas y las presentaciones para inversores para comprender los cambios en la combinación de productos, las presiones sobre los precios y los sectores donde las placas y módulos embebidos se están adoptando con mayor rapidez. Cuando fue necesario, se utilizaron suscripciones de pago para información financiera e inteligencia empresarial, noticias y finanzas, y bases de datos de patentes para validar cronogramas y la dirección tecnológica. Las fuentes aquí enumeradas son ilustrativas, y también se consultaron muchas otras referencias públicas y de pago para la recopilación de datos, verificaciones cruzadas y aclaraciones.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con roles del lado de la oferta (producto, ventas e ingeniería) y usuarios del lado de la demanda en los sectores automotriz, automatización industrial, telecomunicaciones, y aeroespacial y de defensa, con el fin de contrastar los supuestos donde las fuentes documentales eran escasas. Dado que se trata de un mercado global, los datos se verificaron en APAC, EMEA y las Américas, y se volvió a contactar a los expertos cuando los precios, la combinación de factores de forma o la adopción de arquitecturas parecían avanzar más rápido de lo esperado.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 27% | Directores ejecutivos (CXO): 16% | APAC: 42% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 31% | EMEA: 34% |
| Actores más pequeños: 20% | Gerentes: 53% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una construcción descendente en la que los datos de producción y comercio de electrónica se utilizan para reconstruir el conjunto de demanda de cómputo embebido direccionable, que luego se filtra según la adopción en los principales tipos de equipos. Los totales se verifican posteriormente con aproximaciones ascendentes selectivas, como el precio de venta promedio muestreado por factor de forma multiplicado por los volúmenes de envío estimados, más la dirección de ingresos del lado del proveedor a partir de presentaciones regulatorias y entrevistas.
Los principales insumos del modelo incluyen las tendencias de envío de electrónica industrial y automotriz, el cambio en la combinación entre computadoras de placa única (SBC), módulos informáticos (COM) y diseños de sistema en chip, el ritmo de adopción de cargas de trabajo de IA en el borde, los cambios en la combinación de arquitecturas (como la adopción de estilos ARM y RISC) y los indicadores de producción manufacturera regional que influyen en las tasas de fabricación. Para el pronóstico, se utilizó el análisis de escenarios para reflejar diferentes trayectorias en las condiciones de suministro de semiconductores, los ciclos de demanda de equipos y la erosión de precios, y la trayectoria final se alineó con el caso operativo que la mayoría de los expertos describió como el más probable. Donde la cobertura ascendente es incompleta, las brechas se gestionan mediante supuestos de penetración por categoría de equipo de uso final, y dichos supuestos se revisan si la retroalimentación de las entrevistas sugiere una discrepancia.
Ciclo de Validación de Datos y Actualización
La validación se realiza comparando los resultados del modelo con señales independientes, como la dirección de los envíos de semiconductores, las tendencias de exportación de electrónica y los indicadores de producción de equipos en los mercados finales, y luego revisando las variaciones que no se alinean. Si una región o aplicación muestra un salto abrupto, se verifican nuevamente los pasos de conversión, el momento de la conversión de divisas y la combinación asumida de placas, módulos y software antes de la aprobación final.
Se sigue una revisión analítica de múltiples etapas para garantizar que los insumos, las fórmulas y la lógica escrita coincidan, y cualquier movimiento inusual se explica en términos sencillos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos importantes modifican materialmente la demanda o los precios. Antes de la entrega, se completa una revisión final para que los clientes reciban la vista actualizada más reciente disponible en ese momento.
Estimación del Mercado de Sistemas Informáticos Embebidos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sistemas informáticos embebidos pueden parecer diferentes incluso cuando el nombre del tema es similar, porque cada fuente traza el límite en torno a lo que se considera cómputo embebido y cómo se trata el software. Las diferencias también provienen del momento del año base, las opciones de conversión de divisas y si una fuente adopta una perspectiva más conservadora o más agresiva.
En este mercado, los principales factores diferenciadores suelen ser si se incluye un contenido de semiconductores más amplio, cómo se incorpora la aceleración de IA en el borde en el movimiento del precio de venta promedio (ASP) y si los servicios adyacentes se agrupan en el mismo total. El año de reporte también importa, ya que un desplazamiento de un año puede cambiar la cifra cuando la escasez de suministro de semiconductores o la erosión de precios ocurren al mismo tiempo.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 114,24 mil millones de USD (2025) | |
| Editor de la Industria A | 119,38 mil millones de USD (2025) | La estimación parece utilizar una definición de sistemas informáticos embebidos más amplia que puede incorporar un conjunto de componentes más extenso, y aplica una ventana de pronóstico más larga donde los cambios de precios a corto plazo se suavizan. |
| Portal de Investigación B | 130,70 mil millones de USD (2025) | La cifra probablemente incluye un alcance tecnológico y de soluciones más amplio, y puede incorporar servicios junto con hardware y software, lo que eleva el total de 2025 en comparación con un límite de producto más estricto. |
La tabla muestra una dispersión en torno al mismo año 2025, y en el modelo de Mordor Intelligence el total se limita al hardware de sistemas informáticos embebidos y el software embebido de soporte, en lugar de contabilizar un contenido de semiconductores más amplio o servicios empaquetados como parte del mismo valor de mercado. Con ese alcance definido, el modelo resulta más fácil de auditar porque los insumos están vinculados a indicadores observables de producción, comercio y adopción que pueden verificarse en cada ciclo de actualización.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de sistemas de computación embebida en 2026?
El tamaño del mercado de sistemas de computación embebida es de USD 124,01 mil millones en 2026.
¿Cuál es la tasa de crecimiento esperada para las plataformas de computación embebida hacia 2031?
Se proyecta que los ingresos crezcan a una CAGR del 8,55%, alcanzando USD 187,02 mil millones en 2031.
¿Qué región se expande más rápido en controladores embebidos?
Asia Pacífico lidera con una CAGR del 12,45% hasta 2031, impulsada por incentivos de política en China e India.
¿Por qué los ingresos del software superan al hardware en las implementaciones embebidas?
Los fabricantes de equipos originales monetizan cada vez más los sistemas operativos en tiempo real, el middleware y los servicios de actualización, que escalan mejor que las ventas únicas de placas.
¿Cómo influyen los vehículos eléctricos en la demanda de cómputo embebido?
Los automóviles eléctricos de batería integran entre dos y tres veces más controladores que los modelos de combustión para gestionar paquetes, inversores y funciones ADAS.
¿Qué tendencia arquitectónica desafía el dominio de ARM?
Los núcleos RISC-V están ganando terreno gracias a la licencia libre de regalías y la flexibilidad de extensiones personalizadas, creciendo a una CAGR del 10,73%.
Última actualización de la página el:



