
Tamaño y Cuota del Mercado de Computación para el Usuario Final
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.47 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.2 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.89 % |
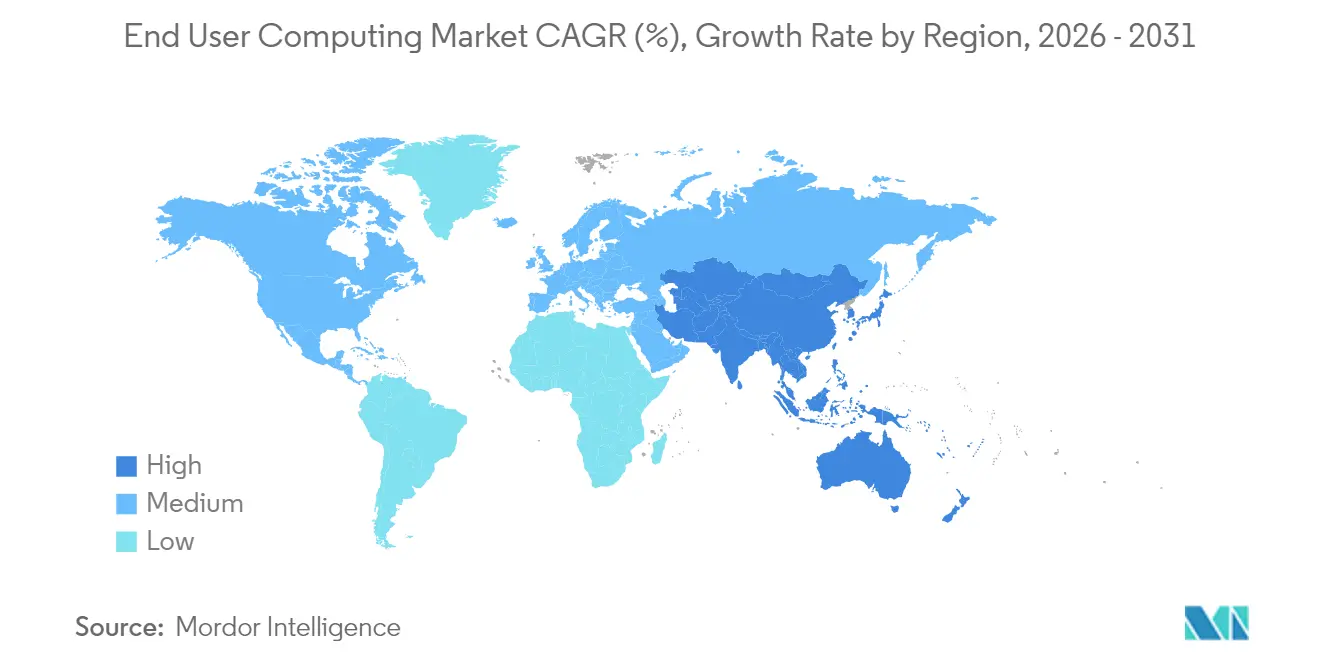
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
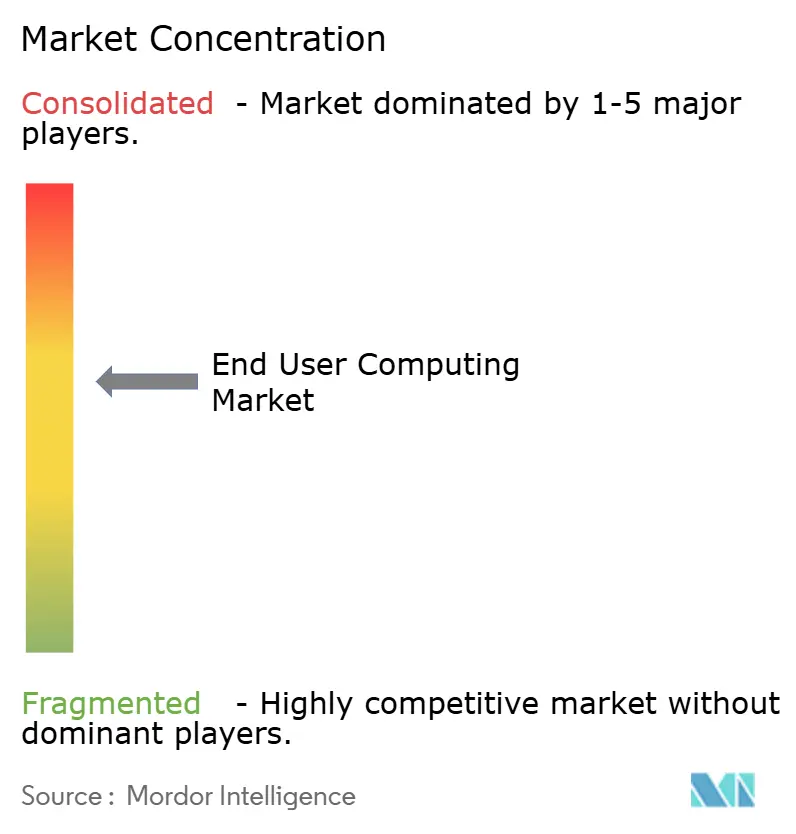
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Computación para el Usuario Final por Mordor Intelligence
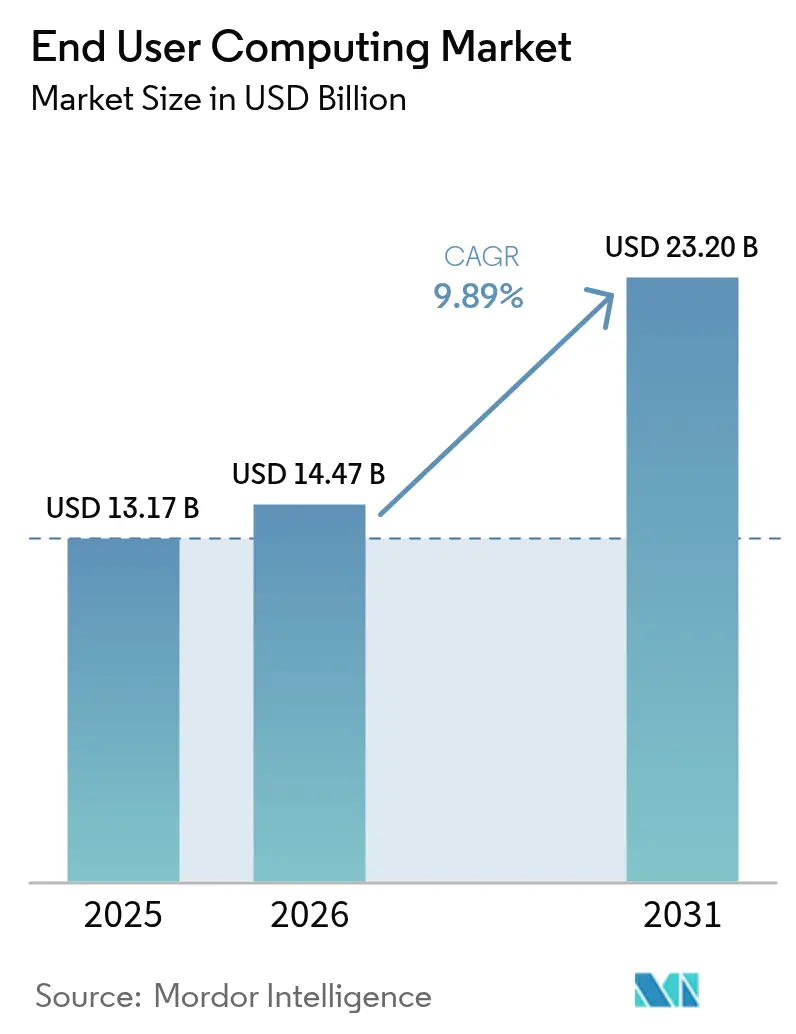
El tamaño del mercado de computación para el usuario final fue valorado en USD 13,17 mil millones en 2025 y se estima que crecerá desde USD 14,47 mil millones en 2026 hasta alcanzar USD 23,2 mil millones en 2031, a una CAGR del 9,89% durante el período de pronóstico (2026-2031). Esta expansión sostenida está impulsada por programas de lugar de trabajo digital a gran escala, ciclos obligatorios de actualización de hardware previos a la fecha de fin de soporte de Windows 10 y un rápido desplazamiento hacia escritorios virtuales alojados en la nube que reducen los gastos de capital al tiempo que mejoran la flexibilidad. La demanda se amplifica aún más por organizaciones que implementan terminales con capacidad de IA que pueden procesar modelos generativos localmente, así como por la sólida adopción de políticas de dispositivo propio (BYOD) en el 82% de las empresas. Adicionalmente, existe una creciente inversión en gestión unificada de terminales para proteger una amplia gama de dispositivos. La intensidad competitiva sigue siendo alta a medida que los proveedores compiten por agrupar sistemas operativos de terminales, software de virtualización, servicios en la nube y herramientas de IA en una única propuesta de valor, lo que obliga a los compradores a evaluar la certeza de la hoja de ruta, la estabilidad de las licencias y las salvaguardas de soberanía de datos. El mercado de computación para el usuario final también se beneficia de las asociaciones en el borde de las telecomunicaciones que acercan las cargas de trabajo de realidad aumentada y realidad virtual con latencia ultralow a los trabajadores de campo, ampliando así los casos de uso direccionables.
Conclusiones Clave del Informe
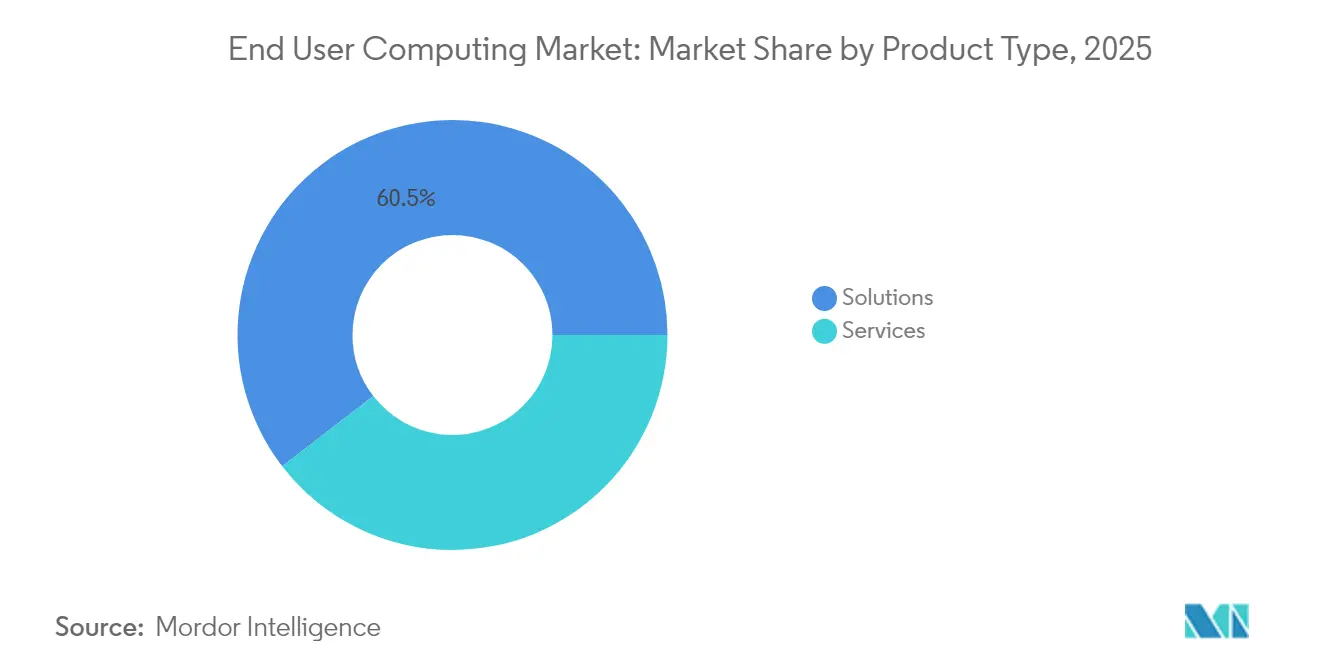
- Por tipo de producto, las Soluciones tuvieron la mayor cuota de mercado en 2025 con un 60,45%, mientras que los Servicios Gestionados se proyectan para crecer más rápidamente entre 2026 y 2031 con una CAGR del 10,05%.
- Por tamaño de organización, las Grandes Empresas dominaron en 2025 con una cuota del 45,85%, mientras que se espera que las Pequeñas y Medianas Empresas se expandan más rápidamente, creciendo a una CAGR del 10,25%.
- Por modo de implementación, las soluciones locales lideraron con una cuota de mercado del 28,95% en 2025, mientras que se prevé que los despliegues en la Nube crezcan más rápido con una CAGR del 10,38%.
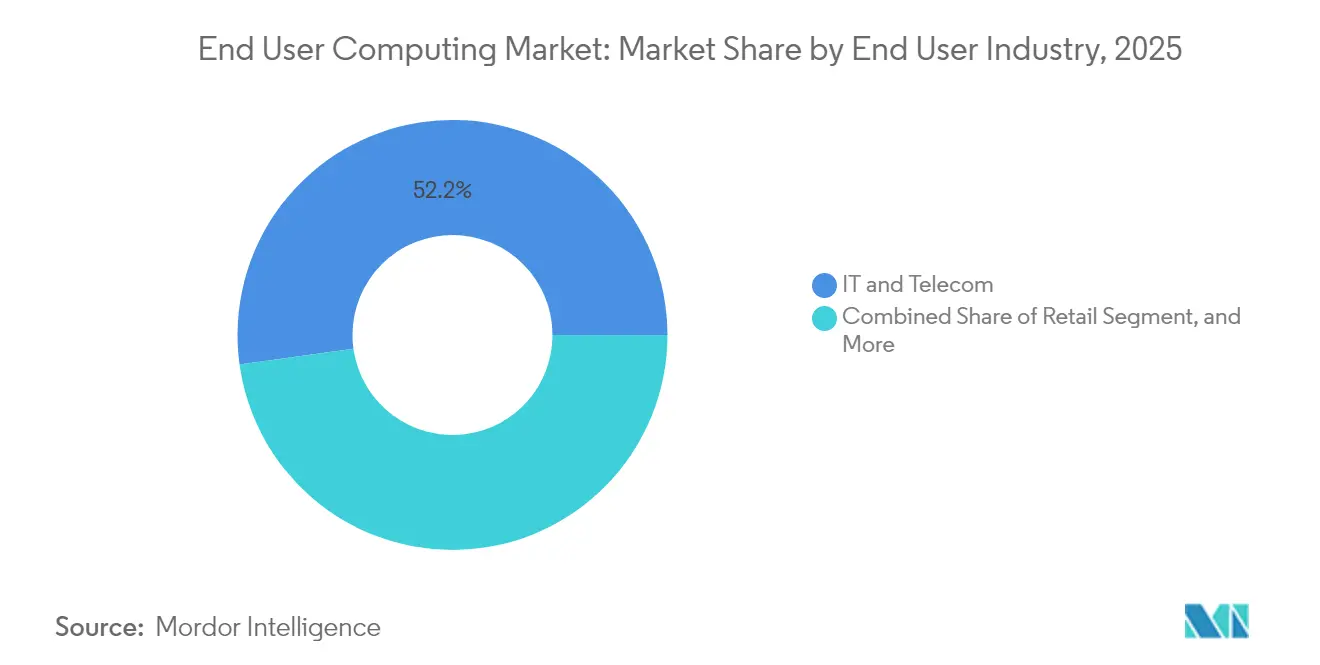
- Por industria del usuario final, TI y Telecomunicaciones representó la mayor cuota en 2025 con el 52,20%, mientras que se proyecta que la Atención Médica sea el sector de más rápido crecimiento con una CAGR del 9,97%.
- Por modelo de entrega, la Infraestructura de Escritorio Virtual lideró con una cuota del 36,65% en 2025, mientras que se espera que el Escritorio como Servicio crezca a una CAGR del 10,12%.
- Por geografía, Asia Pacífico fue el mayor mercado regional en 2025 con una cuota del 62,40%, y también se prevé que sea la región de más rápido crecimiento con una CAGR del 10,72%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Impulso para aumentar la productividad de los empleados mediante espacios de trabajo digitales | +2.8% | Global (APAC liderando) | Mediano plazo (2-4 años) |
| Adopción creciente de virtualización de escritorios y aplicaciones basada en la nube | +2.5% | América del Norte, Europa, APAC de rápida expansión | Corto plazo (≤ 2 años) |
| Aumento de las políticas BYOD y la fuerza laboral móvil que requieren gestión unificada de terminales | +2.1% | Global | Corto plazo (≤ 2 años) |
| Fin de soporte de Windows 10 que desencadena ciclos de actualización de PC empresariales | +1.8% | Global | Corto plazo (≤ 2 años) |
| Surgimiento de terminales con capacidad de IA que habilitan cargas de trabajo de IA generativa en el dispositivo | +1.6% | América del Norte, APAC | Largo plazo (≥ 4 años) |
| Asociaciones de borde-nube con operadoras de telecomunicaciones que habilitan computación para el usuario final con latencia ultralow para AR-VR en campo | +0.9% | APAC, América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Impulso para Aumentar la Productividad de los Empleados mediante Espacios de Trabajo Digitales
Las empresas están reimaginando la productividad combinando escritorios virtuales, suites de colaboración y copilotos de IA dentro de un único espacio de trabajo digital. Las organizaciones que alcanzan niveles avanzados de madurez en el lugar de trabajo reportan un aumento del 57,8% en las métricas positivas de experiencia del empleado, gracias a un acceso más rápido a los recursos, el autoservicio de aplicaciones y controles de seguridad uniformes. Los primeros datos de campo de Microsoft muestran que los copilotos de IA ahorran aproximadamente 10 horas por empleado cada mes, lo que se traduce en ganancias de capacidad tangibles. El resultado es una mejora medible en la innovación, la inclusión y el bienestar, ya que el cambio fluido entre dispositivos y los flujos de trabajo automatizados reducen la fricción y el agotamiento.
Adopción Creciente de Virtualización de Escritorios y Aplicaciones Basada en la Nube
El alojamiento de escritorios basado en el consumo está escalando rápidamente porque elimina el gasto de capital y acorta los plazos de implementación de meses a días. El uso en producción de Azure Virtual Desktop ya abarca el 26% de las organizaciones encuestadas, con el 58% planificando implementaciones en los próximos dos años, impulsado por el escalado basado en políticas, los precios de pago por uso y la integración nativa con Microsoft 365. Los proveedores de atención médica ilustran el lado positivo: los escritorios entregados a través del navegador registraron inicios de sesión de menos de un minuto, liberando a los médicos para pasar más tiempo con los pacientes y menos en estados de espera de TI.
Aumento de las Políticas BYOD y la Fuerza Laboral Móvil que Requieren Gestión Unificada de Terminales
La fuerza laboral móvil de los Estados Unidos por sí sola supera ahora los 93,5 millones de trabajadores, lo que obliga a los equipos de TI a proteger dispositivos personales, como teléfonos, tabletas y portátiles, sin obstaculizar la elección del usuario.[3]Hypori Inc., "Estrategias de Fuerza Laboral Móvil," hypori.comUn programa BYOD maduro puede ahorrar USD 341 por empleado cada año, sin embargo, el 82% de las infracciones aún involucran error humano, lo que lleva a las empresas a invertir en autenticación de confianza cero, borrado remoto y espacios de trabajo en contenedores.[1]Ntiva Inc., "Lo que su Política BYOD Necesita en 2024," ntiva.com La gestión unificada de terminales aporta coherencia de políticas a esta dispersión, integrando telemetría de dispositivos, automatización de parches y análisis de experiencia en una única consola.
Fin de Soporte de Windows 10 que Desencadena Ciclos de Actualización de PC Empresariales
Microsoft finaliza el soporte extendido de Windows 10 en octubre de 2025, exponiendo los PC sin parches a un riesgo de infracción un 74% mayor. Las verificaciones de elegibilidad de hardware revelan que aproximadamente el 40% de los PC empresariales carecen de TPM 2.0 o una CPU compatible, lo que obliga a las organizaciones a cambiar los dispositivos o virtualizar el escritorio. Muchos compradores ven la actualización obligatoria como una oportunidad para pasar a implementaciones sin intervención mediante Windows Autopilot e Intune, mientras estandarizan en conjuntos de chips preparados para IA para garantizar el futuro de sus inversiones.
Análisis de Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Complejidad en la integración de la computación para el usuario final con aplicaciones e infraestructura heredadas | -1.4% | Global, segmentos verticales fuertemente regulados | Mediano plazo (2-4 años) |
| Altos costos iniciales de transformación para migraciones de VDI y Escritorio como Servicio | -1.1% | Pequeñas y Medianas Empresas, regiones sensibles al costo | Corto plazo (≤ 2 años) |
| Incertidumbre de licencias impulsada por la consolidación de proveedores | -0.8% | Base global de clientes de VMware | Corto plazo (≤ 2 años) |
| Preocupaciones de soberanía de datos que dificultan la adopción completa de la nube | -0.6% | Europa, Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad en la Integración de la Computación para el Usuario Final con Aplicaciones e Infraestructura Heredadas
Los bancos, hospitales y organismos gubernamentales aún dependen de aplicaciones de cliente pesado vinculadas a versiones específicas del sistema operativo, asignaciones de unidades codificadas de forma fija o periféricos de puerto serie. Los escritorios virtuales deben replicar estas dependencias mientras garantizan tiempos de respuesta en milisegundos en flujos de trabajo de misión crítica. Los proyectos de integración, por lo tanto, agregan middleware, API y entornos de prueba paralelos, lo que extiende los plazos e infla los costos. Las brechas en la gestión del cambio socavan aún más el retorno sobre la inversión; el 73% de los empleados que se trasladan a espacios de trabajo digitales sin capacitación estructurada se sienten desconectados, lo que pone en riesgo la reversión del proyecto. Las empresas mitigan el retraso mediante la incorporación gradual de cargas de trabajo, la reescritura de monolitos en servicios modulares y la introducción de análisis de experiencia de usuario que identifican cuellos de botella en la adopción de manera temprana.
Altos Costos Iniciales de Transformación para Migraciones de VDI y Escritorio como Servicio
Las tarifas de licencias, infraestructura, consultoría y capacitación de usuarios producen barreras de entrada pronunciadas, particularmente para las pequeñas y medianas empresas. La infraestructura de escritorio virtual local requiere servidores, almacenamiento, GPU y administradores especializados, mientras que el Escritorio como Servicio alojado en la nube convierte el gasto en OPEX pero puede dispararse a medida que las fuerzas laborales escalan de manera impredecible. Los proveedores de Escritorio como Servicio gestionado prometen ahorros de hasta el 60% mediante la agrupación de conocimientos y la automatización de parches, sin embargo, los clientes deben dominar la medición y el dimensionamiento correcto para evitar costos excesivos. Los obstáculos de inversión a menudo retrasan la adopción hasta que un evento importante, como el fin de vida del sistema operativo o la reubicación de oficinas, crea un caso de negocio ineludible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Soluciones Dominan, los Servicios se AceleranLas Soluciones retuvieron el 60,45% de la cuota del mercado de computación para el usuario final en 2025, respaldadas por plataformas de infraestructura de escritorio virtual maduras, suites de gestión de dispositivos y herramientas de gestión de activos de software que en conjunto generaron aproximadamente USD 8 mil millones en ingresos recurrentes anuales. Los proveedores utilizan consolas unificadas para orquestar terminales, aplicaciones y seguridad, lo que simplifica las auditorías de cumplimiento en miles de activos. El crecimiento ahora se inclina hacia los servicios gestionados, con una CAGR del 10,05%, ya que las empresas prefieren contratos basados en resultados que delegan las tareas de parcheo, escalado y monitoreo de experiencia a especialistas.
Los proveedores de servicios gestionados integran capacidades de observabilidad impulsadas por IA y de autocorrección, lo que permite a los clientes pasar de la gestión reactiva de tickets a la optimización proactiva. Los clientes del sector sanitario, por ejemplo, adoptan paquetes de Dispositivo como Servicio que convierten el gasto de capital en gasto operativo predecible y entregan estaciones de trabajo clínicas preconfiguradas en ciclos de actualización de 36 meses, reduciendo los volúmenes del servicio de asistencia técnica en porcentajes de dos dígitos.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Organización:
La Escala de las Grandes Empresas se Encuentra con la Agilidad de las PymesLas grandes empresas controlaron el 45,85% del tamaño del mercado de computación para el usuario final en 2025 y dependen de integraciones personalizadas, capas de confianza cero e identidad federada global para proteger a decenas de miles de usuarios. Las licencias concurrentes y el talento interno les otorgan costos operativos por puesto más bajos, sin embargo, los mandatos de actualización de hardware y los ciclos de mejora de IA obligan a una reinversión continua.
Las pequeñas y medianas empresas, por el contrario, se expanden a una CAGR del 10,25% porque los escritorios nativos de la nube eliminan la necesidad de espacio en el centro de datos o personal especializado. Los espacios de trabajo iniciados desde el navegador se implementan en menos de 48 horas e incluyen escalado automático, copia de seguridad y plantillas de cumplimiento. Para muchas pequeñas y medianas empresas, el fin de soporte de Windows 10 es un desencadenante para pasar directamente a los escritorios en la nube, evitando los gastos de hardware y accediendo instantáneamente a entornos preparados para Windows 11.
Por Modo de Implementación:
El Impulso de la Nube Supera el Control LocalLos entornos locales aún mantienen una cuota del 28,95% en 2025, favorecidos por entidades de defensa, finanzas y atención médica que priorizan la residencia de datos y el rendimiento determinístico. La co-ubicación dentro de las redes de área local corporativas también admite tareas de imágenes o CAD sensibles a la latencia. La contrapartida es un elevado gasto de capital y la dependencia de escasos expertos en virtualización.
Los terminales en la nube son el claro motor de crecimiento, con una CAGR del 10,38%, liderados por Azure Virtual Desktop y ofertas similares que integran acceso condicional, escalado automático y facturación basada en el consumo. Los planes de implementación híbrida dominan las hojas de ruta empresariales: las cargas de trabajo sensibles permanecen en las instalaciones, mientras que la capacidad de expansión, la recuperación ante desastres y el acceso de los contratistas se trasladan a las regiones de la nube más cercanas a los usuarios, reduciendo la latencia sin ceder la gobernanza.
Por Industria del Usuario Final:
TI y Telecomunicaciones Lidera, la Atención Médica SurgeLos operadores de TI y telecomunicaciones generaron el 52,20% de sus ingresos en 2025, aprovechando los escritorios virtuales para aislar entornos de desarrollo en sandbox, proteger a los agentes de centros de llamadas y experimentar con la computación en el borde 5G que aloja diagnósticos de campo habilitados con realidad aumentada. El personal técnicamente competente del sector acelera los ciclos de adopción e impulsa las primeras pruebas de concepto.
La atención médica registra la CAGR más rápida del 9,97% a medida que los hospitales modernizan sus espacios de trabajo clínicos. Los escritorios virtuales acelerados por GPU renderizan imágenes médicas en tiempo real, manteniendo los datos de los pacientes dentro de centros de datos seguros que admiten consultas de telesalud, colaboración interdisciplinaria y rondas hospitalarias móviles. Los primeros pilotos muestran que los médicos recuperan hasta 30 minutos diarios y las enfermeras hasta 50 minutos mediante el inicio de sesión único itinerante.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
Fundamento de VDI, Innovación con Escritorio como ServicioLa infraestructura de escritorio virtual representó el 36,65% del tamaño del mercado de computación para el usuario final en 2025 y sigue siendo la columna vertebral para las organizaciones que exigen pleno control sobre los hipervisores, el almacenamiento y las redes. Las GPU virtuales de NVIDIA permiten la operación fluida de aplicaciones con uso intensivo de gráficos para arquitectos y radiólogos, manteniendo la paridad de rendimiento con las estaciones de trabajo de alta gama.
El Escritorio como Servicio, con una CAGR del 10,12%, elimina por completo las cargas de infraestructura. Microsoft, Citrix y proveedores especializados combinan el escalado automático, los paneles de cumplimiento y la copia de seguridad integrada, permitiendo a los clientes poner en marcha espacios de trabajo globales a través de API. Gartner proyecta que los escritorios virtuales serán rentables para el 95% de los empleados en 2027, destacando el Escritorio como Servicio como la trayectoria principal para el trabajo del conocimiento.
Análisis Geográfico
Mercado de Computación para el Usuario Final en APAC
Asia Pacífico controló el 62,40% del mercado de Computación para el Usuario Final en 2025 y se proyecta que registre una CAGR regional del 10,72% entre 2026 y 2031. Una encuesta de Zoho revela que las organizaciones de APAC han alcanzado una puntuación de madurez del lugar de trabajo digital del 66,35%, cinco puntos por encima del promedio global, con un 76% alcanzando niveles avanzados. La penetración de herramientas habilitadas con IA (54%) y el chat de equipo (72%) ejemplifica una mentalidad de prioridad móvil, mientras que los continuos despliegues de 5G crean un terreno fértil para escritorios virtuales mejorados con tecnología de borde.
Mercado de Computación para el Usuario Final en América del Norte y Europa
América del Norte exhibe infraestructuras de VDI consolidadas en sectores regulados y lidera la adopción temprana de copilotos de IA, que ahorran aproximadamente 10 horas por usuario al mes. El fin del soporte de Windows 10 genera una ola inmediata de renovación que favorece la gestión moderna de endpoints y el DaaS. Europa replica el patrón, pero añade estrictos mandatos del RGPD, orientando a las multinacionales hacia implementaciones híbridas que equilibran la residencia local de datos con la escala global de la nube.
Mercado de Computación para el Usuario Final en MEA y LATAM
Los mercados emergentes de Oriente Medio, África y América Latina consideran los escritorios en la nube como una oportunidad de salto tecnológico para superar la infraestructura heredada. Los modelos de consumo se alinean con las restricciones presupuestarias, mientras que las colaboraciones entre operadoras de telecomunicaciones y tecnología de borde prometen una latencia inferior a 20 milisegundos para escenarios de mantenimiento de campo inmersivo o asistencia remota. Los gobiernos codifican cada vez más normas de localización de datos, fomentando zonas de nube regionales y pilas de VDI soberanas que pueden interconectarse con plataformas globales.

Panorama regulatorio
Las implementaciones de computación de usuario final (EUC) están cada vez más determinadas por los requisitos transfronterizos de protección de datos y gobernanza de la IA que afectan la telemetría de endpoints, el análisis de la experiencia y las operaciones de escritorios virtuales. En la Unión Europea, la Ley de IA entró en vigor el 1 de agosto de 2024, y su cronograma añade requisitos específicos de transparencia y gestión de riesgos de IA junto con el RGPD para las organizaciones que implementan funciones de IA dentro de espacios de trabajo digitales, incluidos copilotos y remediación automatizada. Las normas principales se aplican a partir del 2 de agosto de 2026, con obligaciones de transparencia referidas a proveedores e implementadores, lo que aumenta las expectativas de auditabilidad para las plataformas de EUC que gestionan datos de actividad de usuarios y resultados generados por IA.
En Estados Unidos, la política del sector público y de seguridad nacional avanza hacia controles más estrictos sobre los sistemas de IA y el acceso remoto a capacidades informáticas sensibles. En enero de 2026, la Cámara de Representantes de EE. UU. aprobó la Remote Access Security Act (H.R. 2683), lo que indica una perspectiva de control de exportaciones más amplia que puede extenderse a los servicios informáticos basados en la nube y a los patrones de acceso remoto regulados. Por separado, en junio de 2026 la General Services Administration propuso añadir la cláusula GSAR 552.239-7001 para establecer requisitos de protección de los datos gubernamentales dentro de los sistemas de modelos de lenguaje de gran tamaño utilizados por las agencias federales, lo que refuerza las obligaciones de proveedores e integradores en torno al registro, la supervisión y los controles de manejo de datos en entornos de EUC que atienden a usuarios gubernamentales.
Análisis de la cadena de valor
La cadena de valor de EUC abarca el hardware y los periféricos de endpoints, los sistemas operativos y los sistemas operativos de endpoints (incluidos los sistemas operativos de clientes ligeros), la virtualización y la entrega de aplicaciones (VDI, DaaS y espacios de trabajo en la nube), la gestión unificada de endpoints (UEM), la seguridad y la identidad, y la capa de experiencia (análisis y observabilidad DEX). La producción y el ensamblaje de hardware en la fase inicial dependen en gran medida de los servicios de fabricación electrónica asiáticos, con proveedores taiwaneses como Foxconn, Wistron, Quanta, Inventec, Wiwynn, Mitac y otros que respaldan la construcción a gran escala de dispositivos e infraestructura utilizados en pilas de VDI locales y back-ends de escritorios alojados en la nube. A medida que las organizaciones renuevan sus flotas antes de los ciclos de fin de soporte de los sistemas operativos, los fabricantes de dispositivos, los proveedores de silicio y los proveedores de virtualización coordinan cada vez más en torno a endpoints con capacidad de IA y virtualización habilitada para GPU, con el fin de dar soporte a cargas de trabajo intensivas en gráficos y de IA en el dispositivo.
En la fase posterior, los distribuidores, los mercados en la nube y los proveedores de servicios gestionados empaquetan la EUC en contratos basados en resultados que combinan la provisión, la aplicación de parches, la aplicación de políticas de seguridad y el monitoreo de la experiencia del usuario. La prestación de servicios está pasando de herramientas fragmentadas a plataformas unificadas, con un mayor uso de la incorporación sin intervención manual y la automatización en las mesas de servicio y las operaciones, lo que aumenta la importancia de los socios de integración y los MSP capaces de conectar la identidad, la seguridad y la telemetría de rendimiento de las aplicaciones en un único modelo operativo. Las presiones de regionalización también influyen en la cadena, con estrategias de producción y abastecimiento más divididas para los mercados alineados con EE. UU. y China, lo que afecta los plazos de entrega y la disponibilidad de determinadas configuraciones de computación utilizadas en las implementaciones de VDI y DaaS.
Panorama Competitivo
La consolidación de proveedores ha remodelado la dinámica competitiva, dando lugar a un campo moderadamente concentrado donde los cinco principales proveedores poseen aproximadamente el 60% de la cuota. KKR separó la división de computación para el usuario final de VMware por USD 4 mil millones y la relanzó como Omnissa, heredando instantáneamente USD 1,5 mil millones en ingresos recurrentes anuales y 26.000 clientes. Omnissa está ahora añadiendo diagnósticos impulsados por IA, autocorrección y asistentes de chat "Omni" mientras extiende App Volumes desde la infraestructura de escritorio virtual a los PC físicos.
Citrix fortaleció su plano de control mediante la adquisición de eLux, un sistema operativo de terminal que se ejecuta en 2,5 millones de dispositivos, permitiendo clientes ligeros y seguros que se integran con su pila de gestión. HP apuntó a la capa de experiencia a través de su adquisición de Vyopta, integrando análisis de colaboración que identifican la utilización de salas de reuniones y anomalías en la calidad de voz. Qualcomm ingresó al mercado con una suite de dispositivos de IA local, permitiendo a las empresas ejecutar modelos generativos localmente, reduciendo los costos de inferencia en la nube y preservando la soberanía de datos.
La diferenciación ahora depende de la cohesión de la plataforma de extremo a extremo: el firmware del dispositivo, el sistema operativo, la virtualización, las políticas de seguridad y los flujos de trabajo de IA se están tejiendo en ofertas unificadas. Los compradores evalúan la certeza de la hoja de ruta, especialmente cuando los términos de licencia pueden cambiar abruptamente después de adquisiciones. La confianza en los controles de soberanía de datos y los ciclos de parches de día cero están emergiendo como factores determinantes en las adquisiciones junto con las métricas tradicionales de costo y rendimiento.
Líderes de la Industria de Computación para el Usuario Final
Genpact
Citrix Systems, Inc.
Vmware, Inc.
Fujitsu Ltd.
Hitachi
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Computación para el Usuario Final
- Omnissa (VMware EUC)
- Citrix Systems Inc.
- Microsoft Corporation
- Amazon Web Services Inc.
- Dell Technologies Inc.
- Lenovo Group Ltd.
- HP Inc.
- Nutanix Inc.
- Fujitsu Ltd.
- Genpact Ltd.
- HCL Infosystems Ltd.
- Infosys Ltd.
- LTIMindtree Ltd.
- NetApp Inc.
- Tech Mahindra Ltd.
- Hitachi
- IGEL Technology GmbH
- Parallels International GmbH
- Nerdio Inc.
- ControlUp Inc.
- Cisco Systems Inc.
- Google LLC

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco importante se sitúa en la operacionalización de la experiencia digital del empleado (DEX) y la automatización como controles medibles de costos, rendimiento y seguridad en el trabajo híbrido. Las empresas están adoptando la incorporación de dispositivos sin intervención manual, que se reporta hasta un 90% más rápida en la configuración del primer día en comparación con los procesos tradicionales, y están dirigiendo las mesas de servicio hacia modelos autónomos liderados por IA que, según se cita, ofrecen un 30% menos de costos y una resolución de incidencias un 40% más rápida en programas guiados por la práctica. Esto crea espacio para que las plataformas de EUC y los proveedores de servicios se diferencien con una remediación de ciclo cerrado que conecta las políticas de UEM, los controles de identidad y el análisis de la experiencia en tiempo real a través de endpoints físicos, VDI y DaaS.
Los modelos de licenciamiento y entrega también están abriendo nuevas vías de comercialización, ya que los compradores se alejan de los paquetes de talla única hacia un consumo basado en perfiles alineado con los requisitos del puesto y el uso real. La introducción por parte de Citrix de Citrix Platform Flex en mayo de 2026, construida en torno a créditos Flex para la entrega de escritorios y aplicaciones basada en perfiles, pone de relieve la preferencia de los compradores por el consumo flexible y los planos de control integrados frente a las herramientas puntuales independientes. En paralelo, el fin del soporte de Windows 10 en octubre de 2025 sigue empujando a las organizaciones hacia escritorios alojados en la nube y opciones de gestión del ciclo de vida de dispositivos administrados, en particular donde las restricciones de elegibilidad de hardware hacen que la virtualización o las PC en la nube sean una vía de cumplimiento más rápida que la sustitución completa de la flota.
Recent Industry Developments in Mercado de Computación para el Usuario Final
- Mayo de 2026: Citrix presentó Citrix Platform Flex, un modelo de consumo basado en perfiles construido en torno a créditos Flex para la entrega de escritorios y aplicaciones a través de una plataforma de acceso seguro de pila completa. La actualización otorga a los compradores un mayor control sobre la alineación de costos entre diferentes perfiles de trabajadores y respalda la consolidación de plataformas frente al licenciamiento separado para acceso, virtualización y gestión.
- Enero de 2026: Dizzion y Expedient lanzaron una oferta de Private Cloud PC impulsada por Nutanix para ofrecer entornos de PC en la nube gestionados sobre infraestructura privada. Esto amplía las opciones de implementación para las organizaciones que desean modelos operativos de PC en la nube mientras mantienen un control más estricto sobre la residencia de datos y la gobernanza de la infraestructura.
- Noviembre de 2024: IGEL anunció la compatibilidad entre IGEL OS y Zscaler Cloud Browser Isolation y Privileged Remote Access para respaldar patrones de acceso seguro y sin agentes para el trabajo remoto e híbrido. La integración refuerza la capa de sistema operativo de clientes ligeros y endpoints en las pilas de EUC al reducir la exposición derivada de la navegación no gestionada y mejorar el control de los flujos de trabajo privilegiados.


Mercado de Computación para el Usuario Final Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de computación de usuario final es el ingreso generado por las plataformas y servicios que ayudan a las empresas a entregar, gestionar, proteger y respaldar el acceso de los usuarios finales a aplicaciones y escritorios en todos los dispositivos, ya sea que los usuarios estén en el sitio o en remoto.
Exclusiones de alcance: excluimos las ventas de hardware de endpoints de propósito general (PC, tabletas, teléfonos inteligentes) y la subcontratación de TI en general que no esté vinculada a la entrega y gestión del espacio de trabajo del usuario final.
Descripción general de la segmentación
- Por Tipo de Producto
- Soluciones
- Infraestructura de Escritorio Virtual
- Gestión de Dispositivos
- Comunicación Unificada
- Gestión de Activos de Software
- Servicios
- Soluciones
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas
- Por Modo de Implementación
- Local
- Nube
- Híbrido
- Por Industria del Usuario Final
- TI y Telecomunicaciones
- Banca, Servicios Financieros y Seguros
- Atención Médica
- Comercio Minorista
- Gobierno
- Educación
- Transporte y Logística
- Por Modelo de Entrega
- Infraestructura de Escritorio Virtual
- Escritorio como Servicio
- Espacios de Trabajo en la Nube
- Gestión de Movilidad Empresarial
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- India
- Japón
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- África del Norte
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo del grupo de demanda y las señales de política que impulsan los ciclos de renovación en la computación en el lugar de trabajo. Nos basamos en fuentes públicas como las guías de NIST y CISA de EE. UU., las presentaciones ante la SEC de EE. UU., la Oficina de Estadísticas Laborales de EE. UU., los indicadores de economía digital de la OCDE y las estadísticas de conectividad de la UIT para enmarcar las condiciones de adopción y los requisitos de seguridad que las empresas mencionan en las adquisiciones.
Para fundamentar los envíos y los supuestos de combinación de dispositivos sin adentrarnos en el dimensionamiento del mercado de dispositivos de endpoint, también utilizamos prensa de reputación, presentaciones para inversores de proveedores y publicaciones de asociaciones que describen programas de espacio de trabajo digital empresarial. En el lado de la oferta, examinamos las divulgaciones de productos, las páginas de precios y las notas del ecosistema de socios para comprender el empaquetado típico (por usuario, por dispositivo o por mes) y las tasas de adopción habituales.
Cuando fue necesario, las suscripciones de pago para información financiera y de inteligencia empresarial, las bases de datos de patentes y las noticias y datos financieros ayudaron a validar la exposición de ingresos y el momento de los principales lanzamientos de productos. Las fuentes mencionadas aquí son ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para verificación cruzada y aclaración durante la elaboración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar lo que las empresas realmente compran para los espacios de trabajo digitales, y cómo se negocian los precios a lo largo de los contratos y los ciclos de renovación. Hablamos con responsables de decisiones de TI, administradores de EUC, socios de canal y proveedores de servicios gestionados en América, EMEA y APAC, de modo que las señales de adopción, las preferencias de implementación y los valores medios de los contratos pudieran alinearse con los patrones de compra reales observados sobre el terreno.
Distribución de los encuestados en el trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% | APAC: 50% |
| Nivel medio: 53% | Líderes funcionales/de unidad: 26% | EMEA: 29% |
| Actores más pequeños: 18% | Gerentes: 58% | América: 21% |
Dimensionamiento y previsión del mercado
El modelo central parte de una construcción descendente del grupo de demanda, en la que se utilizan el número de empleados de las empresas, la penetración del trabajo remoto e híbrido y los indicadores de madurez del espacio de trabajo digital para reconstruir el gasto abordable en plataformas y servicios de EUC. Ese total se distribuye luego utilizando indicadores de mercado como las tasas de adopción de escritorios virtuales y entrega de aplicaciones, la penetración de la gestión de endpoints, la intensidad de seguridad y cumplimiento en industrias reguladas, y los patrones habituales de duración y renovación de contratos.
Los resultados se corroboran posteriormente con aproximaciones ascendentes selectivas, incluidos rangos de precio por usuario muestreados, puestos de usuario inferidos a partir de divulgaciones públicas y verificaciones de canal sobre las estructuras de paquetes comunes. Estas entradas se utilizan luego para ajustar las áreas que probablemente estén sobrecontadas o subcontadas.
Cuando un proveedor no informa los ingresos de EUC de manera clara, cubrimos las brechas utilizando la lógica de combinación de productos y desgloses guiados por entrevistas en lugar de forzar una consolidación completa de proveedores. Para la previsión, se utilizó un análisis de escenarios en torno a factores clave como la planificación de renovación impulsada por el fin del soporte de Windows 10, la adopción de escritorios virtuales alojados en la nube y el endurecimiento de la postura de seguridad, y los supuestos se alinearon con las opiniones de expertos sobre los tiempos y la elasticidad presupuestaria.
Validación de datos y ciclo de actualización
La validación se llevó a cabo mediante múltiples verificaciones para que una entrada ruidosa no altere el valor final del mercado. Comparamos los resultados del modelo con señales independientes, como la dirección del gasto empresarial en TI, las tendencias de crecimiento de puestos reportadas y los rangos de precios de contratos escuchados en las entrevistas, y luego revisamos y corregimos los valores atípicos.
Cuando aparecieron grandes variaciones por región o tipo de implementación, se volvió a contactar a los expertos para confirmar si la brecha se debía a diferencias de tiempo, a la conversión de divisas o a un cambio real en la demanda.
Antes de la aprobación final, el trabajo pasa por revisiones de analistas en múltiples etapas centradas en la integridad matemática, la coherencia de los supuestos y la lógica de la variación año tras año. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales que pueden cambiar la adopción o los precios, y se realiza una revisión final de actualidad justo antes de la entrega para que los clientes reciban la visión más reciente.
Tamaño del mercado de computación de usuario final de Mordor Intelligence frente a otras estimaciones publicadas
Los valores publicados del mercado de EUC a menudo difieren porque los elementos incluidos no son coherentes, y porque los precios se tratan de manera diferente entre las suscripciones en la nube, las licencias perpetuas y los contratos de servicios gestionados. El momento también importa, ya que algunas cifras se anclan a un año anterior, mientras que otras asumen una expansión más rápida o más lenta de los escritorios alojados en la nube.
Los ingresos por dispositivos de endpoint pueden parecer adyacentes a EUC, pero quedan fuera del alcance de Mordor Intelligence. Esto mantiene el valor de 2025 vinculado al software y los servicios que habilitan y gestionan directamente los espacios de trabajo del usuario final. La dispersión suele estar impulsada por si la gestión de dispositivos se cuenta como un gasto de plataforma completo o como un complemento parcial, cuántos puestos se asumen por empresa, y cómo se maneja la conversión de divisas entre regiones cuando se fijan precios de contratos plurianuales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,17 mil millones USD (2025) | |
| Revista Sectorial A | 13,29 mil millones USD (2024) | Utiliza un año base diferente y mezcla las expectativas de crecimiento a corto plazo en una sola estimación puntual, lo que puede alterar la tasa de referencia implícita frente a un valor de 2025 y puede difuminar el momento de las suscripciones. |
| Consultora Regional B | 22,50 mil millones USD (2024) | Parece incluir un gasto adyacente más amplio, como el hardware de endpoints y servicios de TI de lugar de trabajo más amplios, lo que infla los totales cuando la intención es aislar los ingresos de la plataforma y los servicios de EUC vinculados a los puestos de usuario. |
La tabla muestra que la elección del año y la ampliación del alcance son las dos razones principales por las que las cifras se distancian entre sí. Al mantener el gasto anclado a la adopción identificable basada en puestos, los patrones de precios de contratos y las señales de combinación de implementación, la estimación sigue siendo más fácil de auditar y repetir cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de computación para el usuario final en 2026?
El tamaño del mercado de instrumentación de procesos está valorado en USD 14,47 mil millones en 2026.
¿Qué impulsa el cambio de VDI a Escritorio como Servicio?
Se sitúa en USD 14,47 mil millones y se proyecta que alcance USD 23,2 mil millones en 2031.
¿Qué impulsa el cambio de VDI a Escritorio como Servicio?
Las organizaciones buscan escalado elástico, menores costos iniciales y seguridad gestionada por el proveedor, impulsando el Escritorio como Servicio a una CAGR del 10,12% hasta 2031.
¿Por qué Asia Pacífico lidera la adopción?
Las empresas de APAC registran las puntuaciones más altas de madurez del lugar de trabajo digital, despliegues agresivos de 5G y la adopción más rápida de herramientas habilitadas con IA.
¿Cómo afectará el fin de soporte de Windows 10 al gasto?
La fecha límite de octubre de 2025 fuerza actualizaciones de hardware y acelera los traslados a escritorios en la nube que admiten Windows 11 sin necesidad de nuevos PC.
¿Qué segmento vertical de la industria está creciendo más rápido?
La atención médica, expandiéndose a una CAGR del 9,97%, a medida que los hospitales implementan escritorios virtuales para proteger los datos de los pacientes y mejorar la movilidad de los médicos.
¿Qué papel juega la IA en las plataformas modernas de computación para el usuario final?
Los copilotos de IA ahorran aproximadamente 10 horas por empleado al mes, mientras que la inferencia en el dispositivo preserva la soberanía de datos y reduce los costos en la nube.
Última actualización de la página el:



