
Tamaño y Participación del Mercado de Paquetes de Baterías para E Bike
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
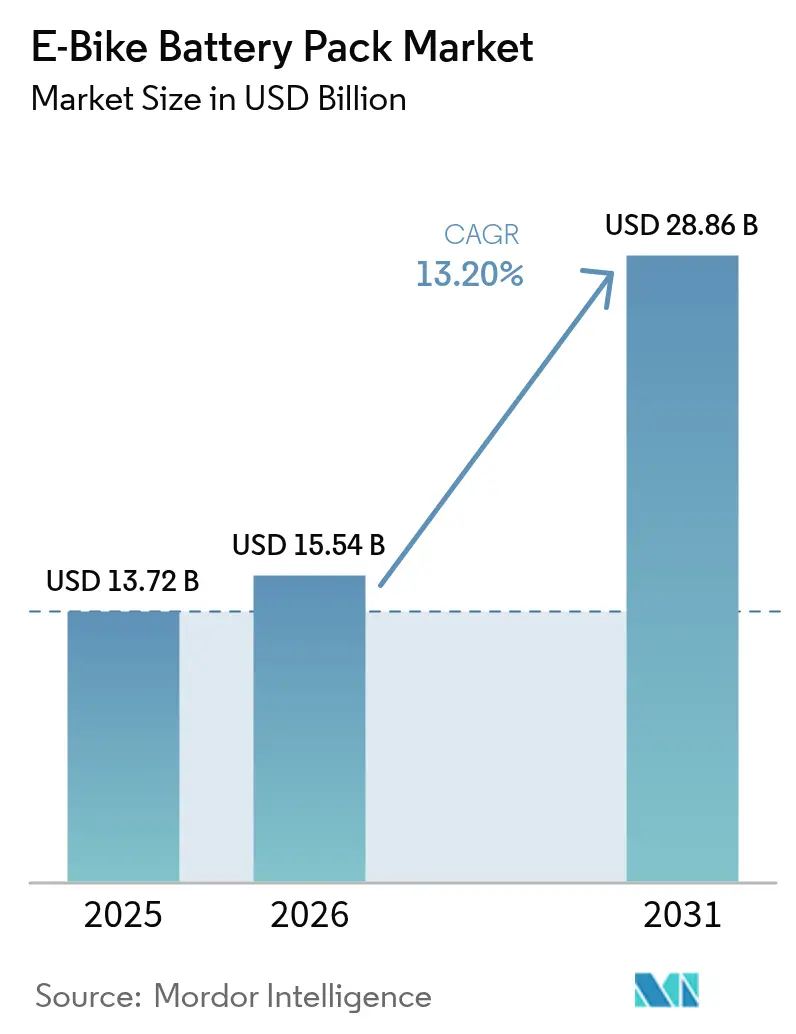
| Tamaño del Mercado (2026) | 15.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 28.86 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.20 % |
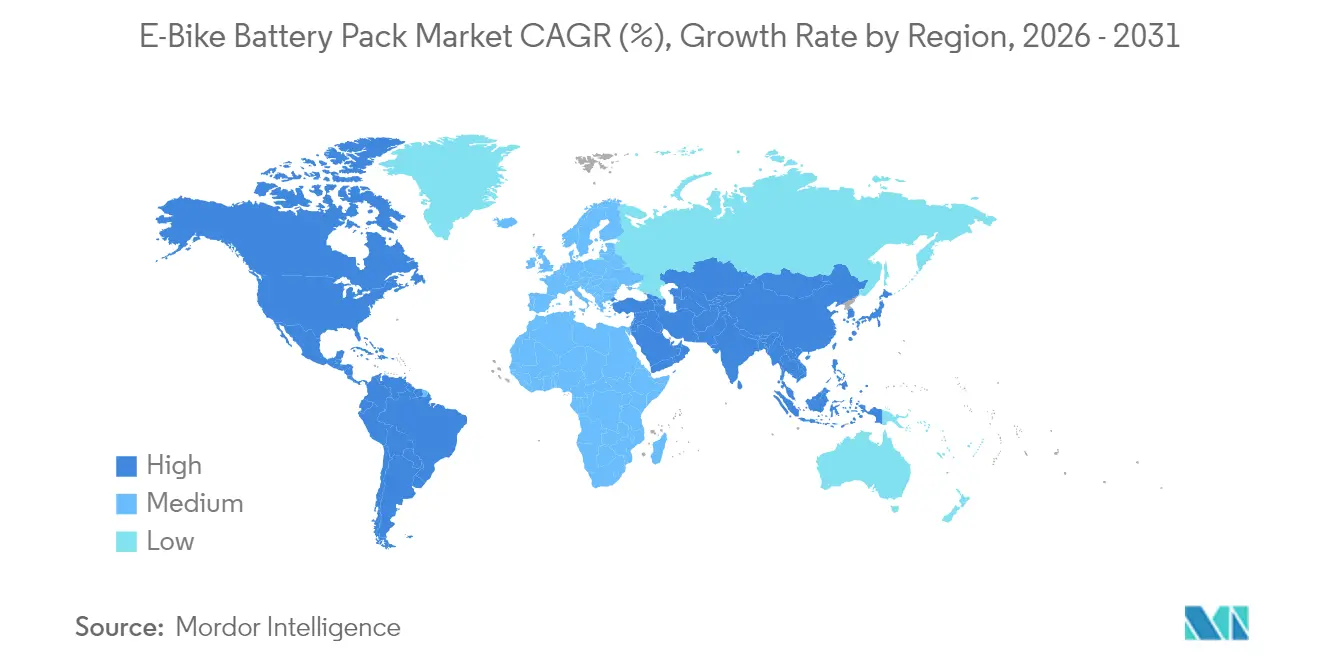
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
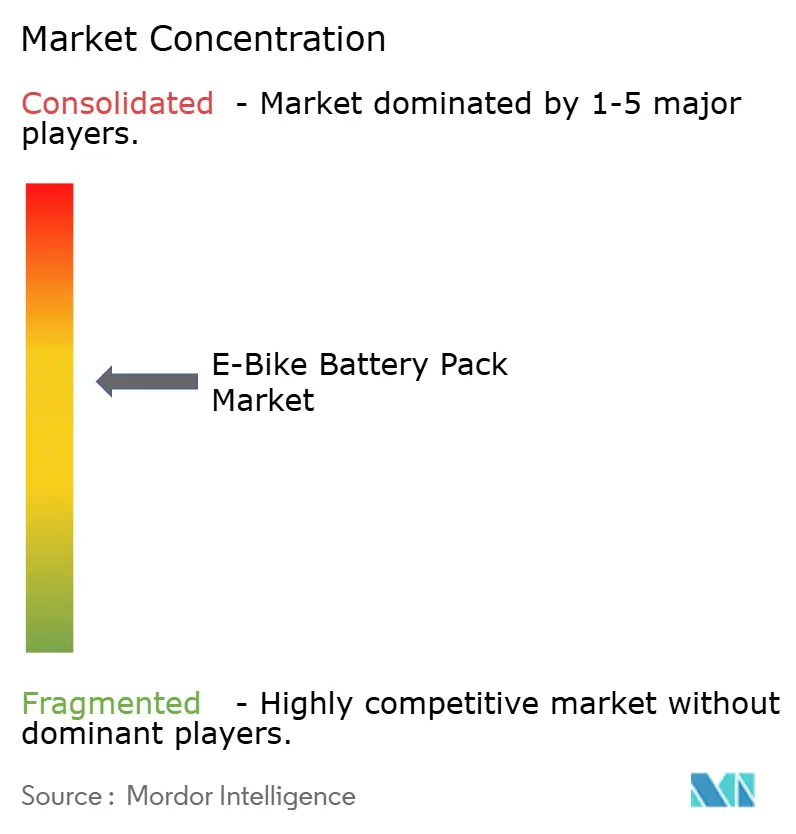
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Paquetes de Baterías para E Bike por Mordor Intelligence
El tamaño del mercado de paquetes de baterías para e-bike en 2026 se estima en USD 15,54 mil millones, creciendo desde el valor de 2025 de USD 13,72 mil millones con proyecciones para 2031 que muestran USD 28,86 mil millones, creciendo a una CAGR del 13,2% durante el período 2026-2031. El aumento de la densidad de población urbana, la caída de los costos de las celdas de iones de litio y los incentivos de compra favorables en más de 40 países amplían conjuntamente la base de clientes potenciales. Las líneas piloto de iones de sodio programadas para producción a gran escala a partir de 2025 añaden una vía química de bajo costo que podría ampliar el acceso en regiones sensibles al precio. La electrificación de flotas comerciales acelera aún más la demanda al favorecer los paquetes de mayor ciclo de vida sobre las mejoras en densidad energética pura. Al mismo tiempo, la dominación de la cadena de suministro por parte de China introduce riesgos geopolíticos, y el endurecimiento de las normas de seguridad contra incendios en zonas urbanas impone nuevos obstáculos de certificación.
Conclusiones Clave del Informe
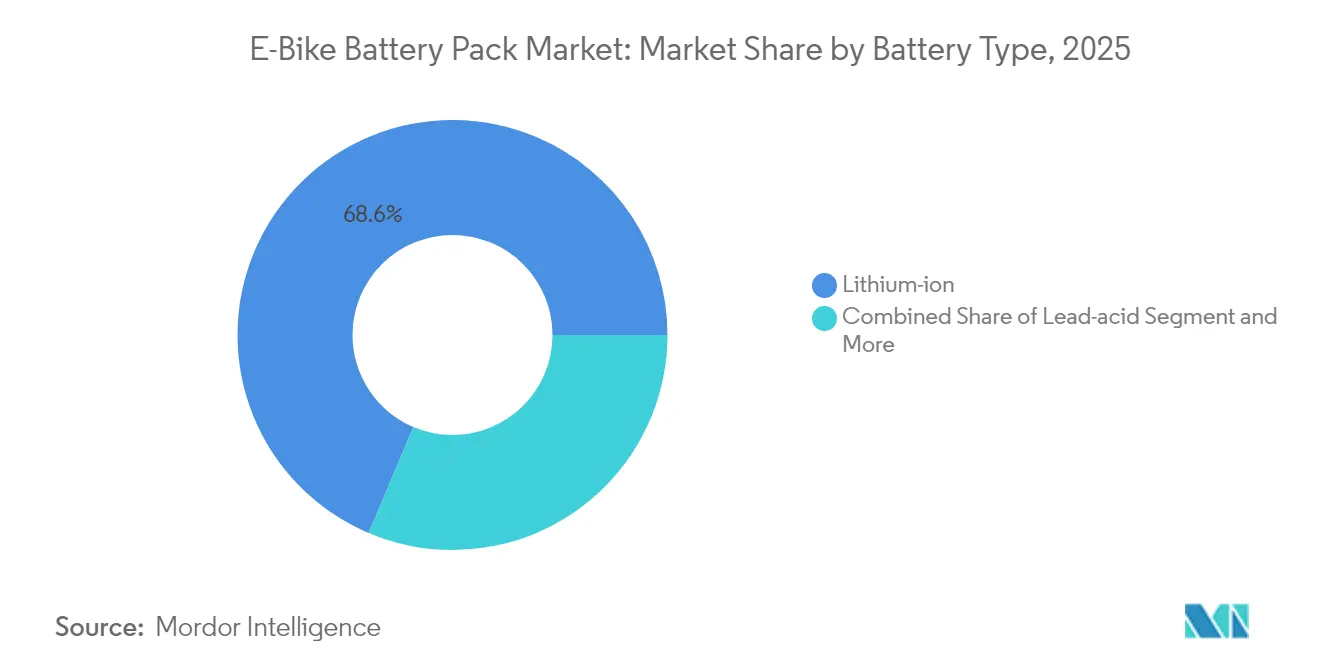
- Por tipo de batería, los iones de litio representaron el 68,62% de la participación del mercado de baterías para e-bike en 2025, y se proyecta que registren la CAGR más rápida del 14,87% hasta 2031.
- Por tipo de posición del paquete de batería, las soluciones de tubo inferior lideraron con una participación de ingresos del 70,45% en 2025; se prevé que los paquetes de portaequipajes trasero crezcan a una CAGR del 14,05% hasta 2031.
- Por clase de voltaje, los sistemas de menor o igual a 36 V representaron el 52,64% del tamaño del mercado de baterías para e-bike en 2025, mientras que los sistemas de más de 48 V avanzan a una CAGR del 15,12% hasta 2031.
- Por aplicación de uso final, las bicicletas de ciclista urbano representaron el 61,73% del tamaño del mercado de baterías para e-bike en 2025, y las bicicletas de carga/entrega están progresando a una CAGR del 15,74% hasta 2031.
- Por canal de distribución, las baterías integradas por OEM representaron el 72,58% de la participación de ingresos en 2025; los reemplazos en el mercado secundario registran la CAGR más alta del 14,42% hasta 2031.
- Por geografía, Asia-Pacífico retuvo el 56,60% de la participación del mercado de baterías para e-bike en 2025, mientras que América del Sur exhibe la CAGR regional más sólida del 16,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tendencia de Reducción de Costos en Iones de Litio | +2.2% | Global, más fuerte en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| La Entrega Urbana Impulsa los Paquetes de Alto Ciclo | +1.8% | Núcleo en América del Norte y la UE; creciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Incentivos Gubernamentales de Compra | +1.5% | Europa y América del Norte lideran; América del Sur emergente | Mediano plazo (2-4 años) |
| Modelos de Batería como Servicio | +1.3% | Núcleo en Asia-Pacífico; proyectos piloto en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Formatos Cilíndricos de Carga Rápida | +0.9% | Global; adopción temprana en segmento premium | Corto plazo (≤ 2 años) |
| Bicicletas de Entrada de Bajo Costo con Iones de Sodio | +0.7% | Centrado en China; expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tendencia de Reducción de Costos en Celdas de Iones de Litio
Los precios de los paquetes de iones de litio cayeron un 20% en 2024, alcanzando USD 115 por kWh a nivel de paquete, mientras que los costos de las celdas también disminuyeron. Estas caídas se derivan de las economías de escala de las gigafábricas, las optimizadas quimicas de cátodos NMC y LFP, y la logística racionalizada entre los productores de cátodos y los ensambladores de paquetes. Los precios más bajos de los paquetes permiten a las marcas ofrecer modelos de mayor autonomía sin elevar los precios de venta al público, atrayendo a compradores sensibles al precio hacia el mercado de baterías para e-bike. Las estrategias de integración vertical desde la celda hasta el módulo adoptadas por los principales proveedores asiáticos estabilizan los márgenes a pesar de la volatilidad de las materias primas. Los fabricantes occidentales, en cambio, se diferencian mediante certificaciones UL 2849 y garantías más largas, lo que refleja posturas competitivas divergentes. Los aumentos en el precio de las materias primas o los nuevos aranceles podrían ralentizar la curva deflacionaria, aunque la ventaja estructural de costos de las plantas más grandes permanece intacta.
El Auge de la Entrega en la Última Milla Urbana Impulsa los Paquetes de Alto Ciclo
Los operadores comerciales ahora exigen paquetes que soporten más de 1.000 ciclos al año, superando ampliamente los 50-100 ciclos típicos de los ciclistas de ocio. UPS ha desplegado más de 10.000 vehículos de bajas emisiones, incluidas e-bikes en todo el mundo, para reducir las emisiones de entregas en el centro de las ciudades, impulsando a los proveedores hacia la química LFP valorada por su ciclo de vida [1]"UPS amplía su flota global de e-bikes," UPS, ups.com. Las aplicaciones de entrega de alimentos subvencionan las compras de e-bikes para los repartidores, generando volúmenes agregados que justifican líneas de baterías diseñadas para ese propósito específico. El uso de alto ciclo eleva el papel del software de gestión de baterías capaz de regular óptimamente las tasas de carga y monitorear las temperaturas de las celdas. El mercado de baterías para e-bike se segmenta así en paquetes de gama para consumidores y soluciones de grado comercial, cada uno con propuestas de valor distintas. La telemetría avanzada reduce aún más el costo de vida útil por kilómetro para los gestores de flotas al predecir las ventanas de cambio o servicio.
Incentivos Gubernamentales de Compra en Más de 40 Países
La subvención de EUR 4.000 (~USD 4.696) de Francia para las e-bikes de carga y los beneficios fiscales del arrendamiento de bicicletas de empresa en Alemania se combinan para reducir los precios de compra efectivos [2]"Subvención para la compra de bicicletas de carga," Ministerio Francés para la Transición Ecológica, gouv.fr. Más de cuarenta programas nacionales comparten una lógica de política que considera las e-bikes como herramientas de alivio de la congestión, no como artículos discrecionales. Muchos planes reservan mayores capacidades de batería para bicicletas de carga o adaptadas, elevando indirectamente la demanda de vatios-hora incluso cuando las ventas unitarias se estabilizan. La continuidad de la financiación depende de los presupuestos anuales, por lo que los proveedores diversifican sus planes de comercialización en lugar de anclar los pronósticos únicamente a las subvenciones. Los pioneros de América del Sur emulan los modelos europeos, señalando una difusión de políticas que podría abrir nuevos corredores de volumen en Bogotá, São Paulo y Santiago.
Modelos de Batería como Servicio (BaaS) para Flotas Compartidas
El programa VIDA de Hero MotoCorp desvincula la propiedad del vehículo y la batería, cobrando a los ciclistas una suscripción que incluye cambios garantizados y actualizaciones tecnológicas. El modelo reduce el gasto inicial, mejora los valores residuales y genera ingresos de anualidades para los proveedores. La integración de plataformas interactivas con la red eléctrica como Nuvve ayuda a los operadores a obtener ingresos auxiliares exportando energía durante los períodos de máxima demanda, compensando potencialmente las cuotas de suscripción. El modelo de Batería como Servicio exige una infraestructura de intercambio densa y análisis precisos del estado de salud para cumplir con los estándares de conveniencia para el consumidor. Los proyectos piloto exitosos en Asia amplían el apetito de los inversores por ofertas similares en las flotas de movilidad compartida de Europa. Con el tiempo, el modelo de Batería como Servicio podría impulsar el mercado de baterías para e-bike al acortar los ciclos de reemplazo, elevando así la demanda acumulada de celdas.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima del Paquete Pequeño frente a los Vehículos Eléctricos | -1.8% | Global; más elevada en regiones sensibles al precio | Mediano plazo (2-4 años) |
| Restricciones de Seguridad contra Incendios y Seguros | -1.2% | Centros urbanos de América del Norte y la UE; creciente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de Suministro de Celdas Centrado en China | -0.9% | Cadenas globales; mayor impacto en Occidente | Mediano plazo (2-4 años) |
| La Brecha de Garantía Limita la Paridad de Costos | -0.7% | Global; aguda en flotas comerciales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prima de USD/kWh del Paquete Pequeño frente al Vehículo Eléctrico (Superior al 40%)
Los paquetes para e-bikes cuestan más de un 40% por kWh por encima de las baterías de grado automotriz, porque cada diseño debe adaptarse a geometrías de cuadro únicas y cumplir con los requisitos de certificación a pequeña escala. Los costos fijos del hardware del sistema de gestión de baterías (BMS), las herramientas de carcasa y las pruebas de transporte UN 38.3 pesan más cuando se distribuyen entre modestos volúmenes de vatios-hora. Los proveedores responden con plataformas modulares que comparten celdas y componentes electrónicos entre múltiples modelos, aunque el efecto de dilución sigue siendo limitado. Si bien la prima dificulta la asequibilidad para el segmento de entrada, los ciclistas urbanos premium la absorben a favor de un peso más ligero. La convergencia con los formatos cilíndricos automotrices podría reducir la brecha, pero solo si los fabricantes de cuadros de e-bikes alinean los estándares de montaje y logran mayores tamaños de lote.
Restricciones de Seguridad contra Incendios y Seguros en Ciudades Densas
Un aumento en los incidentes de iones de litio llevó a la Ciudad de Nueva York a exigir la certificación UL 2849 para cualquier e-bike vendida después de septiembre de 2023 y llevó a Transport for London a prohibir los dispositivos no certificados en la red subterránea [3]"Informe estadístico de incidentes con baterías de iones de litio," Departamento de Bomberos de la Ciudad de Nueva York, nyc.gov. Las aseguradoras de propiedades siguen el mismo camino, imponiendo recargos de almacenamiento que elevan los costos totales de propiedad. Los fabricantes de paquetes ahora integran barreras contra la propagación térmica, separadores de apagado y fusibles a nivel de celda, lo que incrementalmente eleva el gasto en la lista de materiales. Las marcas más pequeñas que carecen de capacidades de prueba internas corren el riesgo de salir del mercado, acelerando la consolidación. Sin embargo, las normas estrictas también elevan la confianza del consumidor y podrían liberar la demanda reprimida una vez que la cobertura de certificación se vuelva universal.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Batería:
Liderazgo en Costos y Diversificación QuímicaLa tecnología de iones de litio representó el 68,62% de la participación del mercado de baterías para e-bike en 2025. Se proyecta que el segmento crezca a una CAGR del 14,87%, respaldado por la caída de los costos de NMC y LFP que refuerzan el mercado general de baterías para e-bike. Los fabricantes de nivel de entrada mantienen viva la opción de plomo-ácido por su precio inicial ultrareducido, aunque las penalizaciones en peso y ciclo de vida limitan su función a nichos de geografías rurales. El lanzamiento comercial de iones de sodio en 2025 ilustra cómo las químicas de menor densidad pueden desbloquear nuevas capas de consumidores sin subsidios gubernamentales. Durante el período de previsión, los iones de litio seguirán siendo el pilar de la industria de baterías para e-bike, pero los segmentos impulsados por el costo se desplazarán hacia los iones de sodio una vez que los volúmenes de paquetes superen los umbrales de equilibrio económico.
La dinámica competitiva difiere según la química. El revestimiento de extensión de vida útil TECTRANS de CATL promete durabilidad para los paquetes LFP, una ventaja decisiva en las flotas de alto ciclo. Por otro lado, Yadea aprovecha la resiliencia de los iones de sodio en climas fríos para ampliar las ventas en el norte de China, Rusia y Escandinavia. Las marcas premium persiguen cátodos NMC811 para mayor autonomía, pero las flotas comerciales adoptan cada vez más el LFP para minimizar el tiempo de inactividad por reemplazo. La coexistencia de múltiples químicas respalda un ecosistema de suministro por capas, mitigando el riesgo de dependencia de una sola tecnología dentro del mercado de baterías para e-bike.
Nota: La participación de segmento de todos los segmentos individuales está disponible al adquirir el informe


Por Tipo de Posición del Paquete de Batería:
Accesibilidad frente a IntegraciónLos paquetes de tubo inferior representaron el 70,45% de los ingresos de 2025, favorecidos por la distribución equilibrada del peso y la estética elegante que imita las siluetas de las bicicletas convencionales. Los módulos de portaequipajes trasero están preparados para expandirse un 14,05% anual, ya que las bicicletas de carga y familiares requieren mayor capacidad que no cabe en los delgados tubos inferiores. Los fabricantes de bicicletas de reparto comercial eligen el posicionamiento en el portaequipajes para permitir cambios rápidos sin desmontar las cubiertas del cuadro, una característica que reduce directamente el tiempo de inactividad de los repartidores. Las cavidades integradas en el cuadro atraen a los ciclistas urbanos premium que valoran la resistencia al robo y el sellado frente a la intemperie, aunque el servicio se vuelva más intensivo en mano de obra.
Los cambios regulatorios que exigen la extraibilidad de la batería para el almacenamiento en apartamentos complican las estrategias de integración completa. El sistema Battery Lock digital de Bosch busca resolver el dilema permitiendo el desbloqueo controlado por el usuario a través de una aplicación de teléfono cuando se requiere retirar la batería para cargarla en interiores. Los diseñadores de plataformas ahora ofrecen rieles modulares que aceptan tanto paquetes de tubo inferior como de portaequipajes trasero, dando a los OEM la flexibilidad de atender a múltiples perfiles de clientes mientras solicitan celdas comunes. El debate se centrará en última instancia en la conveniencia del mantenimiento frente al atractivo visual, manteniendo ambos enfoques relevantes dentro del mercado de baterías para e-bike.
Por Clase de Voltaje:
Escalado del Rendimiento dentro de los Límites RegulatoriosLos sistemas con calificación de menor o igual a 36 V representaron el 52,64% de las ventas de 2025 porque muchas jurisdicciones limitan las clases de velocidad asistida a este voltaje, lo que permite a los ciclistas evitar las normas de licencia para motocicletas. Sin embargo, las configuraciones superiores a 48 V registrarán la CAGR más rápida del 15,12% a medida que los consumidores orientados al rendimiento demanden mayor torque en subidas y los operadores de carga busquen mayor capacidad de carga. Los sistemas intermedios de 37-48 V ofrecen un término medio, especialmente en regiones donde las categorías de speed-pedelec de 45 km/h se encuentran en zonas regulatorias grises. Las próximas celdas cilíndricas de la serie 46 de Samsung SDI aumentan la energía volumétrica, permitiendo a los fabricantes alcanzar objetivos de torque de 55 Nm sin ampliar los volúmenes de los paquetes.
La falta de familiaridad con el voltaje entre las tiendas de bicicletas y los equipos de emergencia sigue siendo una barrera, lo que lleva a los OEM a integrar un etiquetado más claro y circuitos de descarga automática para la seguridad en el mantenimiento. Durante el período de previsión, se espera que la armonización de los estándares UL y EN agilice el cumplimiento normativo entre los diferentes niveles de voltaje, facilitando las ventas transfronterizas para las marcas globales. Como resultado, persistirá una estructura por niveles, pero la migración ascendente en los segmentos de rendimiento elevará la media de vatios-hora por paquete, amplificando el tamaño general del mercado de baterías para e-bike.
Por Aplicación de Uso Final:
La Demanda Comercial Redefine las EspecificacionesLos ciclistas urbanos absorbieron el 61,73% de los ingresos del mercado en 2025, reflejando la adopción doméstica para trayectos de trabajo de menos de 10 km. Las empresas de logística, sin embargo, convierten las bicicletas de carga y reparto en el principal motor de crecimiento con una CAGR del 15,74%, impulsando la innovación más allá de las métricas de autonomía pura. La flota de 10.000 unidades de UPS confirma que la durabilidad del paquete y la capacidad de carga rápida superan la ultra-alta densidad en las operaciones diarias. Las plataformas de entrega de alimentos siguen el mismo camino cofinanciando bicicletas que garantizan 1.200 ciclos de carga, catalizando la demanda de químicas LFP y los próximos iones de sodio menos sensibles a las descargas profundas.
Las bicicletas de montaña y trekking conservan una base de entusiastas fiel, pero contribuyen con menores volúmenes absolutos debido a los mayores costos de entrada y la preferencia por el uso estacional. Las bicicletas plegables ganan impulso en las megaciudades donde las restricciones de almacenamiento en apartamentos limitan los cuadros de tamaño completo. Esta creciente variedad de casos de uso obliga a los proveedores de celdas a ampliar sus catálogos de productos, garantizando que la industria de baterías para e-bike cumpla con los objetivos diferenciados de ciclo de vida, potencia y peso sin presionar la economía de fabricación.

Nota: La participación de segmento de todos los segmentos individuales está disponible al adquirir el informe
Por Canal de Distribución:
Control del OEM frente a la Flexibilidad del Mercado SecundarioLas baterías equipadas por OEM representaron el 72,58% de los envíos de 2025, ya que las marcas persiguieron el aseguramiento de calidad de extremo a extremo y las ofertas de servicio integradas. Los reemplazos en el mercado secundario están creciendo un 14,42% anual, impulsados por las actualizaciones de capacidad una vez que los paquetes originales se degradan y por las reconversiones de bricolaje de bicicletas de pedales heredadas. Los sistemas de rieles estandarizados como EnergyBus facilitan la compatibilidad segura entre marcas, pero los principales OEM restringen el firmware del sistema de gestión de baterías para evitar que paquetes no autorizados se conecten a sus controladores. Los ensambladores de paquetes independientes contrarrestan esto ofreciendo ventajas de precio y mayores vatios-hora, atrayendo a consumidores con presupuesto limitado incluso a costa de la pérdida de garantía.
La competencia en el canal se agudiza a medida que la legislación sobre el derecho a la reparación en la UE y ciertos estados de los Estados Unidos otorga a los consumidores más libertad para adquirir baterías fuera de las redes de marca. Sin embargo, las aseguradoras y los gestores de flotas a menudo especifican paquetes OEM certificados por UL para reducir la exposición a la responsabilidad, preservando el dominio del canal OEM en los segmentos comerciales. Surgen enfoques híbridos en los que los fabricantes venden kits de actualización a través de distribuidores autorizados, combinando el control con la elección del cliente y manteniendo ingresos recurrentes dentro del mercado de baterías para e-bike.
Análisis Geográfico
Mercado de Paquetes de Baterías para Bicicletas Eléctricas en Asia-Pacífico y Europa
Asia-Pacífico concentró el 56,60% de los ingresos globales en 2025, con exportaciones chinas de motocicletas eléctricas y bicicletas eléctricas que superaron los 40 mil millones de yuanes (5,5 mil millones de USD) ese año. Corea y Japón contribuyen con I+D avanzada en celdas que se traslada a marcas europeas de gama alta, mientras que las ventas unitarias de vehículos eléctricos de dos ruedas en India durante el ejercicio fiscal 2025 subrayan la demanda latente en segmentos orientados al valor. A pesar de su dominio, la dependencia de la región en el procesamiento doméstico de litio genera riesgo arancelario, lo que impulsa a algunos proveedores a establecer ensamblaje satelital en Vietnam y Hungría para envíos libres de aranceles hacia Occidente.
Mercado de Paquetes de Baterías para Bicicletas Eléctricas en América del Sur
América del Sur registrará una CAGR del 16,55% hasta 2031. La expansión de la CicloRUTA de Bogotá, los préstamos de bajo interés para bicicletas eléctricas en São Paulo y las rebajas fiscales brasileñas crean un terreno fértil tanto para modelos de uso urbano como de carga. Las brechas en la cadena de suministro —principalmente en centros de servicio certificados y reciclaje de baterías— podrían moderar la adopción, lo que lleva a los gobiernos a atraer inversión extranjera directa para el ensamblaje localizado de paquetes de baterías. El crecimiento regional se acelera una vez que los paquetes de iones de sodio reduzcan los precios iniciales de los vehículos y mitiguen la pérdida de autonomía bajo temperaturas tropicales.
Mercado de Paquetes de Baterías para Bicicletas Eléctricas en Europa y América del Norte
Europa y América del Norte representan mercados relativamente maduros, aunque aún prometen un crecimiento de dígito medio bajo a medida que las medidas de política se intensifican. Las subvenciones francesas para bicicletas de carga y el arrendamiento de bicicletas de empresa en Alemania fomentan formatos de batería de mayor capacidad, lo que prolonga los ciclos de reemplazo pero incrementa la demanda agregada en vatios-hora. El Reglamento de Baterías de la UE exigirá pasaportes digitales para 2027, añadiendo una carga administrativa que los proveedores más grandes pueden absorber con mayor facilidad. En Estados Unidos, un crédito fiscal federal más el programa de vales de California se combinan para impulsar la adopción en zonas suburbanas más allá de los núcleos urbanos principales. Las normas de seguridad contra incendios que se endurecen en Nueva York y San Francisco podrían frenar momentáneamente el impulso, pero se espera que el cumplimiento mejorado de las certificaciones restablezca el crecimiento para 2026.

Panorama regulatorio
El cumplimiento en materia de seguridad y sostenibilidad se está endureciendo en los principales centros de demanda, haciendo que los paquetes de baterías para bicicletas eléctricas pasen de estándares voluntarios a requisitos exigibles. En Estados Unidos, la Consumer Product Safety Commission (CPSC) publicó un Aviso de Propuesta de Reglamentación en junio de 2026 para establecer requisitos de seguridad obligatorios para las baterías de iones de litio utilizadas en productos de micromovilidad, haciendo referencia a marcos modificados de UL 2849/UL 2271/UL 2272. Varias grandes ciudades y operadores de transporte ya restringen los dispositivos no certificados, lo que aumenta el valor de la certificación a nivel de sistema que abarca baterías, cargadores y sistemas eléctricos.
En Europa, el Reglamento (UE) 2023/1542 clasifica las baterías de bicicletas eléctricas como baterías de Medios de Transporte Ligero (LMT) e introduce obligaciones escalonadas de etiquetado y documentación. Las etiquetas obligatorias en el empaque entran en vigor a partir de agosto de 2026, y los requisitos de pasaporte de batería comienzan en 2027 para categorías específicas. Este marco regulatorio también se apoya en normas de producto armonizadas (EN 15194 y la norma de seguridad de baterías EN 50604-1), lo que aumenta la intensidad de las pruebas realizadas por terceros e impulsa a los OEM y a los ensambladores de paquetes hacia una trazabilidad estandarizada, un etiquetado más claro y diseños más robustos de gestión de baterías y seguridad térmica para mantener el acceso a los mercados de la UE y Norteamérica.
Análisis de la cadena de valor
La cadena de valor de los paquetes de baterías para bicicletas eléctricas va desde las materias primas (litio, níquel, manganeso y fosfato de hierro) hasta la producción de precursores y cátodos/ánodos, la fabricación de celdas (NMC/LFP y las emergentes de sodio-ion) y el ensamblaje de módulos y paquetes (BMS, carcasas, interconexiones y barreras térmicas). Luego se extiende a la certificación y la logística, incluidas las pruebas de transporte UN 38.3 y el cumplimiento de seguridad UL/EN, antes de llegar a los canales posteriores, como la integración OEM y el reemplazo en el mercado de repuestos a través de distribuidores y redes de servicio. El mayor valor añadido está cada vez más ligado a los movimientos ascendentes en la cadena y a la diferenciación por software, ya que los fabricantes de paquetes dependen de arquitecturas certificadas en materia de seguridad, incluido el cumplimiento a nivel de sistema UL 2849 en Estados Unidos, y de diagnósticos de BMS inteligentes para el uso en flotas y la gestión de garantías.
Las estrategias de los proveedores también se están desplazando hacia etapas más tempranas del ciclo de diseño. En junio de 2025, Molicel y Darfon Energy se asociaron para integrar celdas INR 21700 de alta densidad energética en los paquetes de baterías para bicicletas eléctricas de Darfon, lo que refleja una codesarrollo más estrecho entre celda y paquete orientado a cumplir con las restricciones de rendimiento y factor de forma. La fricción comercial y regulatoria también está influyendo en las rutas de flujo: en agosto de 2025, Riese and Muller suspendió los envíos a Estados Unidos citando incertidumbre arancelaria, lo que refuerza la importancia de la producción multirregional, el almacenamiento y los ecosistemas de servicios listos para la certificación tanto para los OEM como para los proveedores de paquetes.
Panorama Competitivo
La competencia está moderadamente fragmentada. Samsung SDI ha acelerado la producción de celdas cilíndricas de la serie 46 de carga rápida específicamente para la micromovilidad, aprovechando la escala automotriz para el liderazgo en costos. El lanzamiento comercial de iones de sodio de CATL apunta a bicicletas de bajo valor y flotas utilitarias, diversificándose de la dependencia del litio y amortiguando contra las fluctuaciones de precios del LFP. Bosch eBike Systems integra celdas 21700 en su línea PowerTube, combinando el hardware con un sofisticado software que mejora el diagnóstico a nivel del distribuidor.
Los movimientos estratégicos van más allá de la química. Yamaha adquirió la unidad de propulsión para e-bikes de Brose en 2025 para agrupar motores, controladores y baterías bajo un mismo techo, señalando la integración vertical como una ruta hacia la defensa del margen. Panasonic y LG Energy Solution exploran asociaciones de arrendamiento de celdas con operadores de bicicletas compartidas europeos, aspirando a flujos de valor secundario constantes. Las empresas emergentes como Anod pivotan hacia supercondensadores híbridos que prometen una carga ultrarrápida, aunque con compromisos en la densidad energética. Los actores establecidos responden invirtiendo en investigación y desarrollo en estado sólido, cubriendo el riesgo ante un salto a largo plazo en los estándares de rendimiento.
Los actores de tamaño mediano en Europa y América del Norte ocupan nichos en paquetes premium certificados por UL 2849 donde los clientes pagan por una mayor seguridad y una cobertura de garantía más larga. Sin embargo, el aumento de los costos de certificación y las responsabilidades de garantía presionan los delgados márgenes operativos, elevando la perspectiva de consolidación. En general, las marcas capaces de ofrecer carteras combinadas de hardware y software y cadenas de química diversificadas están mejor posicionadas para navegar en la evolución de las normas regionales y los requisitos de los usuarios dentro de la industria de baterías para e-bike.
Líderes de la Industria de Paquetes de Baterías para E Bike
Samsung SDI Co., Ltd.
Panasonic Industry
Shimano Inc.
BMZ GmbH
LG Energy Solution, Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Paquetes de Baterías para Bicicletas Eléctricas
- Samsung SDI Co., Ltd.
- Panasonic Industry
- Shimano Inc.
- BMZ GmbH
- LG Energy Solution, Ltd.
- CATL
- Bafang Electric (Suzhou) Co., Ltd.
- Bosch eBike Systems
- Mahle GmbH
- Kingbo Power Technology Co., Ltd.
- Yoku Energy
- ENERdan GmbH
- Giant Manufacturing Co., Ltd.
- Accell Group

Oportunidades de mercado y perspectivas futuras
Las mejoras impulsadas por el cumplimiento normativo crean una oportunidad de reemplazo y rediseño para paquetes certificados y para la seguridad integral del sistema eléctrico, especialmente en ciudades densamente pobladas donde los dispositivos no certificados enfrentan restricciones. El requisito UL 2849 de la ciudad de Nueva York (vigente para las bicicletas eléctricas vendidas después de septiembre de 2023) y la propuesta de reglamentación federal de la CPSC de junio de 2026 desplazan la demanda hacia paquetes con cobertura de pruebas verificable, mayor protección térmica y componentes trazables. Esto tiende a favorecer a los proveedores capaces de industrializar las pruebas de terceros, la documentación y los diagnósticos orientados a distribuidores.
Los requisitos de documentación de ciclo de vida y etiquetado establecidos por el Reglamento de Baterías de la UE (UE) 2023/1542 también abren espacio para herramientas de identidad, seguimiento y cumplimiento digital de baterías, junto con servicios que ayudan a los OEM y ensambladores a cumplir con obligaciones escalonadas, como el etiquetado LMT a partir de agosto de 2026 y los pasaportes de batería a partir de 2027 para categorías específicas. Los operadores comerciales y de movilidad compartida añaden un impulso adicional a través de ecosistemas de paquetes de mayor rendimiento, con el mercado ya segmentándose hacia paquetes de carga y reparto de alto ciclo (a menudo con tendencia a LFP por durabilidad) y hacia infraestructuras habilitadas para el intercambio de baterías, donde el tiempo de actividad y la previsibilidad del mantenimiento pueden monetizarse. En este contexto, está creciendo la demanda de plataformas de paquetes estandarizadas (celdas, BMS, rieles y conectores), opciones certificadas para el mercado de repuestos alineadas con la presión por el derecho a reparar, y huellas de ensamblaje localizadas que reducen la exposición a aranceles y a plazos de entrega, manteniendo al mismo tiempo la documentación de cumplimiento coherente entre regiones.
Recent Industry Developments in Mercado de Paquetes de Baterías para Bicicletas Eléctricas
- Junio de 2026: La Consumer Product Safety Commission (CPSC) de EE. UU. publicó un Aviso de Propuesta de Reglamentación para establecer requisitos de seguridad obligatorios para las baterías de iones de litio utilizadas en productos de micromovilidad, incluidas las bicicletas eléctricas, basados en enfoques modificados de UL 2849/UL 2271/UL 2272. La propuesta formaliza un camino desde la certificación voluntaria hacia requisitos federales exigibles, elevando el nivel de cumplimiento para los paquetes de baterías, cargadores y sistemas eléctricos integrados. Los fabricantes de paquetes con programas de pruebas establecidos y flujos de documentación consolidados obtienen una ventaja, ya que los OEM buscan reducir el riesgo regulatorio y de responsabilidad civil.
- Septiembre de 2025: GeB (General Electronic Battery) y EcoCycle anunciaron una asociación de suministro para paquetes de baterías de bicicletas eléctricas, respaldada por la planta de fabricación inteligente mejorada de GeB en Shenzhen. El movimiento subraya la continua expansión de la producción de paquetes con base en China, al mismo tiempo que destaca la preferencia de los OEM por líneas de fabricación calificadas y repetibles que respalden las exigencias de garantía y seguridad. También fortalece el posicionamiento de los proveedores para los canales de flotas de gran volumen y OEM, donde la calidad y trazabilidad constantes de los paquetes son fundamentales.
- Diciembre de 2024: El Reino Unido emitió directrices legales que exigen a las empresas que fabrican o distribuyen baterías de iones de litio para bicicletas eléctricas integrar mecanismos de seguridad mejorados que abordan los riesgos de incendio. Las directrices aumentaron el escrutinio sobre las decisiones de diseño de los paquetes, como la electrónica de protección, las salvaguardas a nivel de celda y las prácticas de carga segura, influyendo en las decisiones de abastecimiento de marcas y distribuidores. También aceleró el cambio hacia productos probados por terceros, a medida que los minoristas y las aseguradoras endurecen sus criterios de aceptación.


Mercado de Paquetes de Baterías para Bicicletas Eléctricas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado abarca los paquetes de baterías recargables vendidos para bicicletas eléctricas, incluidos los paquetes empaquetados con bicicletas eléctricas nuevas y los paquetes de reemplazo vendidos a través del mercado de repuestos. Los ingresos se contabilizan a nivel del paquete de baterías y se rastrean en las principales geografías donde la demanda y la oferta de bicicletas eléctricas están activas.
Exclusiones del alcance: se excluyen las baterías utilizadas en motocicletas eléctricas, scooters eléctricos y otros vehículos eléctricos ligeros que no se venden ni se utilizan como bicicletas eléctricas.
Descripción general de la segmentación
- Por Tipo de Batería
- Iones de litio
- NMC
- LFP
- Plomo-ácido
- Otras Químicas (Ni-MH, Na-ion)
- Iones de litio
- Por Tipo de Posición del Paquete de Batería
- Portaequipajes Trasero
- Tubo Inferior
- En Cuadro / Integrado
- Por Clase de Voltaje
- Menor o igual a 36 V
- 37-48 V
- Superior a 48 V
- Por Aplicación de Uso Final
- Ciclista Urbano
- Carga / Entrega
- Montaña / Trekking
- Plegable / Micromovilidad
- Por Canal de Distribución
- Equipado por OEM
- Reemplazo en el Mercado Secundario
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Sudáfrica
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental comienza con una visión clara de la demanda de bicicletas eléctricas y de las opciones de paquetes de baterías que la acompañan. Nos remitimos a fuentes públicas como las estadísticas comerciales de UN Comtrade para baterías de iones de litio y componentes, las estadísticas de la IEA relacionadas con baterías y vehículos eléctricos cuando corresponde, y agencias nacionales de transporte o movilidad que publican indicadores de ciclismo y micromovilidad.
Para mantener el lado de la oferta bien fundamentado, también revisamos fuentes como resúmenes de normas de seguridad de la International Electrotechnical Commission (IEC), bases de datos de retiros de productos de EE. UU. y la UE relacionadas con incidentes de seguridad de baterías, y revistas revisadas por pares que abordan tendencias de densidad energética, vida útil de ciclos y seguridad térmica. Estos insumos se combinan con presentaciones de empresas, presentaciones a inversionistas y cobertura de prensa reputada para comprender las adiciones de capacidad, los cambios de química y la dirección de los precios. Para los datos financieros de empresas, las búsquedas de patentes y las verificaciones comerciales a nivel de envíos, utilizamos un conjunto limitado de suscripciones a bases de datos de pago cuando fue necesario. Las fuentes mencionadas anteriormente son ilustrativas, y también recurrimos a otras fuentes públicas y de suscripción para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué están enviando los fabricantes de paquetes y los ensambladores de bicicletas eléctricas, y cómo está cambiando el precio a medida que evolucionan los formatos de celdas y las químicas. Conversamos con una combinación de proveedores de paquetes de baterías, equipos OEM de bicicletas eléctricas, distribuidores y canales de servicio y reparación, y luego utilizamos su retroalimentación para cerrar brechas en utilización, tamaño promedio de los paquetes y tasas de reemplazo entre regiones. Dado que la demanda no es uniforme, nos asegura mos de captar las perspectivas de APAC, EMEA y las Américas, de modo que los supuestos se ajustaran al entorno de compra y regulatorio de cada zona.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 41% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 43% | Américas: 21% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda regional de bicicletas eléctricas se traduce en demanda de paquetes de baterías utilizando la capacidad promedio de los paquetes, la combinación de químicas y el comportamiento típico de reemplazo para uso de desplazamiento y utilitario. Una vez construido ese conjunto de demanda, los ingresos se derivan aplicando precios de venta promedio específicos por región que reflejan los cambios de química, el nivel de integración del paquete y los costos de certificación de seguridad.
Para mantener el modelo realista, corroboramos los totales con aproximaciones selectivas de abajo hacia arriba, como la consolidación de una muestra de ingresos de proveedores de paquetes, la verificación de los rangos de envíos de paquetes mencionados en presentaciones y prensa creíble, y el uso de verificaciones de canal sobre los precios de los paquetes de reemplazo. Los insumos clave que influyen en el modelo incluyen las tendencias de voltaje y capacidad promedio de los paquetes (kWh por bicicleta), los cambios en la combinación de iones de litio frente a plomo-ácido, el crecimiento de las ventas unitarias de bicicletas eléctricas por región, el momento de la tasa de reemplazo y el grado de paquetes integrados en el marco frente a paquetes externos, lo que afecta el precio.
Para el pronóstico, se utiliza el análisis de escenarios para que las perspectivas reflejen el rango de velocidades de adopción entre regiones, seguido de un paso de suavizado para que los cambios de precio y combinación año tras año no varíen de manera poco realista. Los supuestos se ajustan solo cuando la retroalimentación primaria y los indicadores públicos observados se mueven en la misma dirección, y cualquier brecha de datos en las consolidaciones de proveedores se maneja utilizando rangos de participación conservadores y luego reconciliándolos con los totales impulsados por la demanda.
Validación de datos y ciclo de actualización
La validación se realiza mediante controles repetidos desde ángulos independientes, de modo que un dato ruidoso no determine el resultado. Comparamos la demanda implícita de capacidad de paquetes con la dirección de los envíos de bicicletas eléctricas, verificamos si las trayectorias de precios se alinean con la evolución conocida de los costos de las celdas y los sobrecostos derivados de la seguridad, y luego investigamos cualquier variación importante por región o química.
Antes de la aprobación final, otro analista revisa los supuestos clave, el flujo de cálculos y la coherencia de las unidades. Cualquier anomalía desencadena una nueva verificación de las fuentes y, cuando es necesario, conversaciones de seguimiento con los entrevistados. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como incentivos de política, cambios en la regulación de seguridad o anuncios de gran capacidad. Justo antes de la entrega, se completa una nueva revisión para que los clientes reciban la visión más actual y coherente internamente.
Comparación de la estimación de Mordor Intelligence sobre el mercado de paquetes de baterías para bicicletas eléctricas con otras estimaciones publicadas
Los tamaños de mercado publicados para los paquetes de baterías de bicicletas eléctricas pueden variar mucho, incluso cuando se utilizan años similares, porque el límite de alcance no es consistente y la lógica de precios difiere según la región. Las diferencias también surgen de si una fuente cuenta únicamente los paquetes de baterías vendidos para bicicletas eléctricas frente a incluir baterías de vehículos eléctricos ligeros adyacentes, y de si la demanda de reemplazo en el mercado de repuestos se trata como una línea de mercado completa.
Al rastrear la demanda de kWh a nivel de paquete y actualizar los precios de venta promedio (ASP) mediante verificaciones de canal regionales, Mordor Intelligence mantiene el total anclado exclusivamente a los paquetes de baterías para bicicletas eléctricas y separa la demanda equipada de fábrica (OEM) de la demanda de reemplazo utilizando supuestos explícitos de tasa de reemplazo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 15,54 mil millones de USD (2026) | |
| Editorial Comercial A | 19,77 mil millones de USD (2024) | Utiliza un año anterior y parece aplicar una definición más amplia que puede mezclar baterías para vehículos eléctricos ligeros que no son bicicletas eléctricas, lo que aumenta los totales cuando los límites de producto no están claramente separados. |
| Portal Sectorial B | 6,65 mil millones de USD (2025) | Captura un conjunto de ingresos más limitado y puede aplicar precios promedio de paquetes conservadores u omitir parte del valor de los paquetes equipados de fábrica (OEM), lo que mantiene el tamaño del mercado más bajo incluso cuando el crecimiento en unidades es fuerte. |
La dispersión en los valores se explica principalmente por el recorte de alcance, la alineación de años y el tratamiento de los precios y la demanda de reemplazo en los cálculos. Al traducir las señales de demanda en kWh de paquetes y luego fijar precios mediante pasos transparentes y repetibles, el tamaño del mercado se mantiene trazable a través de las regiones y a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado global de baterías para e-bike en 2031?
Se proyecta que el mercado de baterías para e-bike alcance USD 28,86 mil millones para 2031, registrando una CAGR del 13,2% desde 2026.
¿Qué química tiene la mayor participación en las baterías para e-bike en la actualidad?
Los iones de litio representan el 68,62% de las ventas de 2025 debido a su superior densidad energética y su madura cadena de suministro.
¿Por qué las e-bikes de carga impulsan la innovación en baterías?
Las bicicletas de carga y reparto necesitan paquetes que soporten más de 1.000 ciclos anuales y acepten la carga rápida, empujando a los proveedores hacia químicas de larga vida útil como el LFP.
¿Qué región es el mercado de más rápido crecimiento para las baterías de e-bikes?
América del Sur lidera el crecimiento con una CAGR del 16,55% hasta 2031, respaldada por políticas de congestión urbana y esquemas de incentivos emergentes.
Última actualización de la página el:



