
Tamaño y Participación del Mercado de Baterías de Litio-Ion Automotrices
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 75.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 164.21 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.95 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | Asia Pacífico |
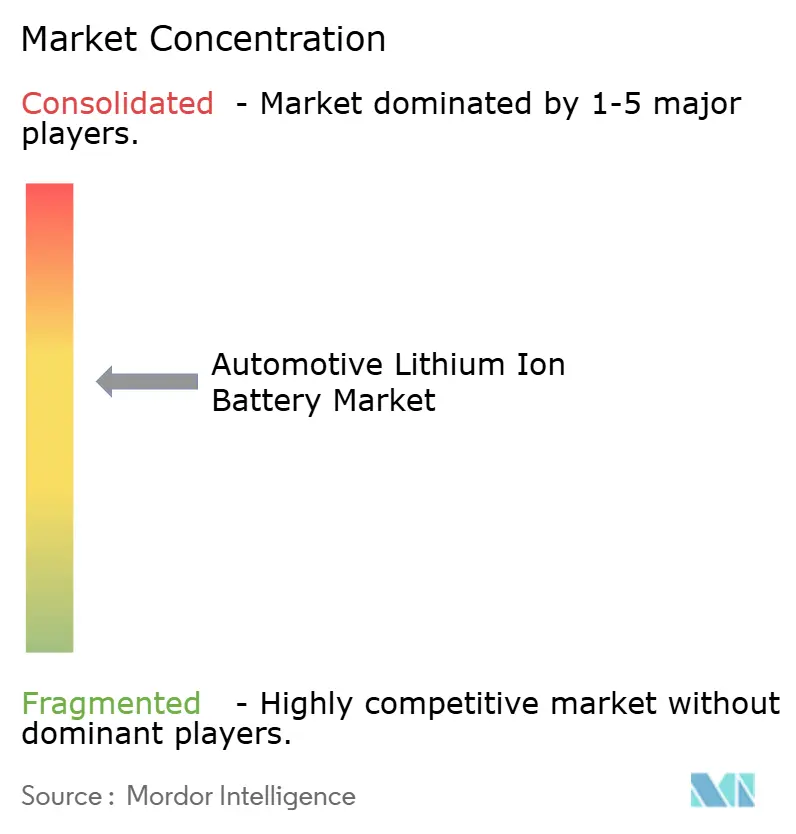
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías de Litio-Ion Automotrices por Mordor Intelligence
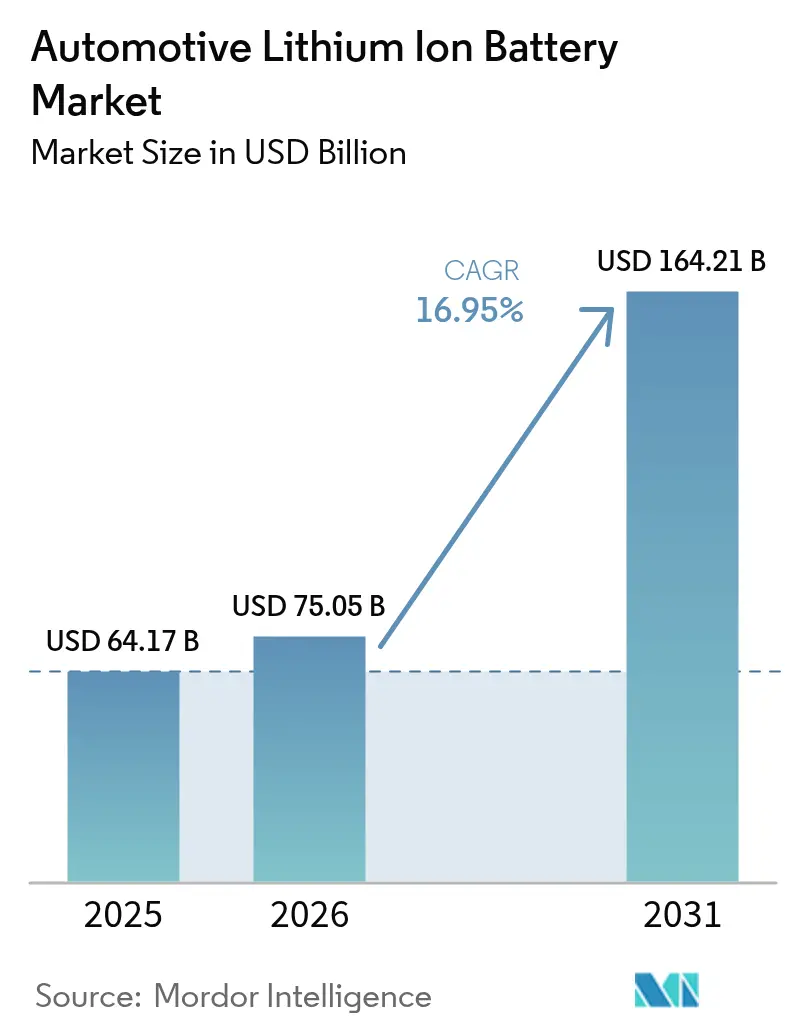
El tamaño del Mercado de Baterías de Litio-Ion Automotrices en 2026 se estima en 75,05 mil millones de USD, creciendo desde el valor de 2025 de 64,17 mil millones de USD, con proyecciones para 2031 que muestran 164,21 mil millones de USD, creciendo a una CAGR del 16,95% durante 2026-2031. Las presiones regulatorias para vehículos de cero emisiones, una caída del 89% en los costos promedio de paquetes desde 2015 y las incorporaciones de capacidad en gigafábricas impulsan la expansión de los vehículos eléctricos. En 2024, los vehículos eléctricos representaron más del 20% de las ventas mundiales de vehículos ligeros, con la demanda de baterías ahora impulsada por el cumplimiento normativo.[1]Agencia Internacional de Energía, "Perspectiva Global de Vehículos Eléctricos 2024," iea.org La participación del 80% de China en la producción global de celdas acelera la deflación de costos, mientras que las regiones occidentales se centran en la localización de la cadena de suministro y la competencia tecnológica en las químicas de alto contenido de níquel y LMFP.
Conclusiones Clave del Informe
- Por tipo de vehículo, los vehículos eléctricos de batería (BEV) representaron el 63,12% de los ingresos en 2025; se proyecta que los vehículos comerciales ligeros (VCL) BEV registren una CAGR del 34,20% hasta 2031.
- Por tipo de canal de ventas, los fabricantes de equipos originales (OEMs) controlaron el 80,94% del tamaño del mercado de baterías de litio-ion automotrices en 2025, mientras que el mercado de posventa se expande a una CAGR del 31,75%.
- Por química de batería, el fosfato de hierro y litio (LFP) lideró con el 44,75% de la participación del mercado de baterías de litio-ion automotrices en 2025; el LMFP es la química de más rápido crecimiento con una CAGR del 30,95%.
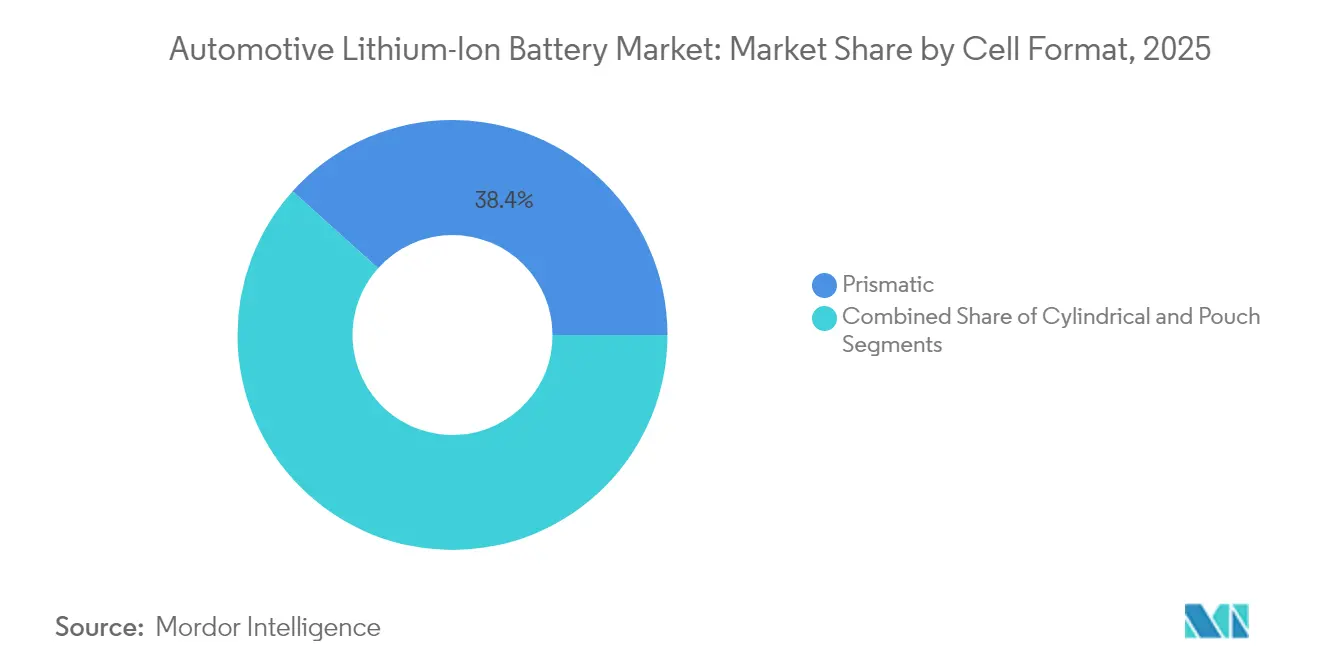
- Por formato de celda, las celdas prismáticas dominaron con una participación del 38,35% en 2025, mientras que los formatos cilíndricos registraron una CAGR del 23,40% hasta 2031.
- Por rango de capacidad, los paquetes de 60-90 kWh captaron el 30,92% del tamaño del mercado de baterías de litio-ion automotrices en 2025; los paquetes superiores a 90 kWh crecen a una CAGR del 26,10%.
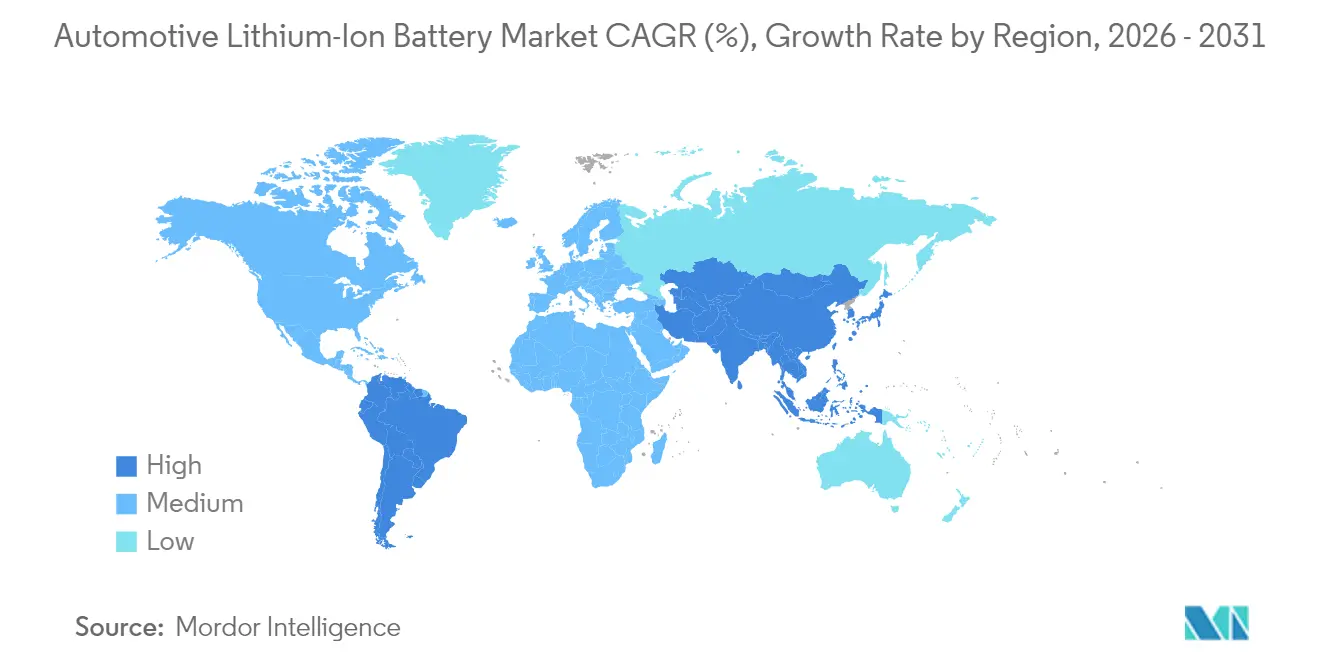
- Por geografía, Asia-Pacífico representó el 48,10% de la participación en 2025; América del Sur es la región de más rápido crecimiento con una CAGR del 28,75%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos globales en aumento de producción de vehículos eléctricos para 2030 | +4.2% | Global, con ganancias tempranas en la UE, China y California | Mediano plazo (2-4 años) |
| Fuerte caída en el costo de celdas derivada de las químicas de alto contenido de níquel y LMFP | +3.8% | Global, con efectos secundarios en mercados emergentes | Corto plazo (≤ 2 años) |
| Incentivos de localización de la IRA y el Reglamento de Baterías de la UE | +2.9% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Exceso de oferta en gigafábricas que asegura la disponibilidad de paquetes | +2.1% | América del Norte y la UE, núcleo de APAC | Mediano plazo (2-4 años) |
| Modelos de monetización de vehículo a red para flotas | +1.8% | América del Norte y la UE, programas piloto en APAC | Largo plazo (≥ 4 años) |
| Asociaciones de reciclaje de circuito cerrado lideradas por OEMs | +1.6% | Global, con ganancias tempranas en mercados desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Globales en Aumento de Producción de Vehículos Eléctricos para 2030
Las regulaciones incluyen el objetivo de la UE de lograr el 100% de ventas de vehículos de cero emisiones para 2035 y el requisito de California de que el 68% de las nuevas ventas de vehículos ligeros sean de cero emisiones para 2030, lo que consolida la demanda de baterías independientemente de los ciclos económicos. Se espera que cerca de 17 millones de vehículos eléctricos se vendan en todo el mundo en 2024, con China contribuyendo con 11 millones de unidades. Los fabricantes de automóviles han anunciado 1,2 billones de USD en gasto de electrificación hasta 2030, lo que ancla la visibilidad de la demanda a largo plazo. El volumen resultante desbloquea economías de escala que aceleran nuevas reducciones de costos en todo el mercado de baterías de litio-ion automotrices.
Fuerte Caída en el Costo de Celdas Derivada de las Químicas de Alto Contenido de Níquel y LMFP
Los precios promedio de los paquetes cayeron un 14% interanual hasta aproximadamente 152 USD por kWh en 2024. Los productores chinos ya cotizan menos de 100 USD por kWh para líneas de LFP optimizadas, lo que permite a los fabricantes de automóviles reducir los precios de lista de los vehículos hasta en 6.000 USD en modelos de gama media.[2]CATL, "Presentación Corporativa 2025," catl.com Los cátodos de alto contenido de níquel ofrecen una densidad de energía un 10% superior, mientras que las mezclas de LMFP reducen el gasto en materiales entre un 20% y un 30% en comparación con el NMC convencional. La segmentación de costos crea ahora un conjunto de productos de dos niveles: los vehículos premium persiguen la autonomía con cátodos ricos en níquel, mientras que los modelos masivos eligen LFP o LMFP por asequibilidad. Los anuncios de prototipos de estado sólido de 500 Wh/kg presagian un cambio de precios liderado por la densidad que podría reformar las preferencias químicas para 2027.
Exceso de Oferta en Gigafábricas que Asegura la Disponibilidad de Paquetes
La capacidad global de celdas alcanzó 894,4 GWh en 2024, muy por encima de la demanda efectiva registrada, lo que llevó las tasas de utilización chinas al 51,1%. El excedente de producción traslada el poder de negociación a los fabricantes de automóviles, apoya el inventario justo a tiempo y estimula la iteración rápida en características de carga rápida y vida útil de ciclos. La cartera de 180 mil millones de EUR de Europa y el oleoducto de 1.100 GWh de Estados Unidos crean redundancias que amortiguan los choques geopolíticos. El exceso de oferta intensifica la competencia de precios, aunque tensiona los balances de las empresas más pequeñas, acelerando una depuración que podría dejar a menos de 40 fabricantes de baterías viables a nivel mundial para 2025.
Incentivos de Localización de la IRA y el Reglamento de Baterías de la UE
La Ley de Reducción de la Inflación de EE. UU. vincula un crédito fiscal de 7.500 USD a un contenido doméstico de baterías del 50% en 2024 y del 100% para 2029. Esta norma ha desencadenado 167 mil millones de USD en inversiones en celdas en América del Norte y ha alentado a los proveedores coreanos a recaudar 49,6 billones de KRW en financiación para plantas regionales. El Reglamento de Baterías de la UE añade umbrales de divulgación de huella de carbono y contenido reciclado que son más fáciles de satisfacer con producción cercana. Las barreras comerciales favorecen a los primeros en construir gigafábricas locales y penalizan las estrategias centradas en importaciones, reformando los manuales de adquisición en todo el mercado de baterías de litio-ion automotrices.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio al contado del carbonato de litio | -2.3% | Global, con impacto agudo en mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| Costos de retiro por seguridad contra incendios que afectan los valores residuales | -1.8% | Global, con impacto concentrado en mercados maduros | Mediano plazo (2-4 años) |
| Permisos de lenta tramitación para nuevas minas de materias primas | -1.4% | Global, con impacto agudo en mercados desarrollados | Largo plazo (≥ 4 años) |
| Preocupación del consumidor por el abastecimiento ético de cobalto | -0.9% | Global, con impacto concentrado en mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio al Contado del Carbonato de Litio
Los precios se derrumbaron un 90% desde máximos de 80.000 USD por tonelada hasta alrededor de 13.000 USD en 2024, en medio de un exceso de oferta proveniente de nuevas minas australianas y chilenas. La volatilidad complica la planificación presupuestaria de los fabricantes de celdas no integrados y puede diferir las decisiones de expansión. Mientras persiste el exceso de oferta, los retrasos en los permisos y los riesgos geopolíticos podrían tensar nuevamente el mercado para 2025. Las empresas verticalmente integradas como BYD, que poseen activos aguas arriba, permanecen aisladas de estas fluctuaciones. Los productores más pequeños sin capacidad de cobertura enfrentan riesgo de márgenes y posibles presiones de consolidación.
Costos de Retiro por Seguridad contra Incendios que Afectan los Valores Residuales
Los retiros de vehículos relacionados con baterías aumentaron masivamente entre 2018 y 2023, con incidentes en Chevrolet, Hyundai y Audi que dañaron la confianza del consumidor. Las acciones correctivas cuestan entre 10.000 y 15.000 USD por vehículo y erosionan los precios de reventa de los vehículos eléctricos usados. La norma FMVSS 305a de EE. UU., vigente desde febrero de 2025, exige guías comunes de respuesta a emergencias que podrían reducir la frecuencia futura de retiros, pero añaden cargas de cumplimiento. Las aseguradoras han respondido con primas más altas para vehículos eléctricos, elevando los costos totales de propiedad en algunos mercados. Los paquetes de primera generación soportan la mayor parte, lo que sugiere una mayor fiabilidad futura a medida que maduran los protocolos de gestión térmica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los BEVs Impulsan el Dominio del MercadoLos BEVs contribuyeron con el 63,12% de los ingresos de 2025, confirmando su estatus como segmento ancla del mercado de baterías de litio-ion automotrices. La adopción de flotas comerciales de VCL BEV crece a una CAGR del 34,20% porque las rutas de alto kilometraje desbloquean el retorno de inversión en ahorro de combustible más rápido que los segmentos de consumo. Los híbridos enchufables mantienen una participación en regiones rurales y en desarrollo donde el acceso a la carga se retrasa, mientras que los híbridos convencionales son una tecnología de transición. El pedido de 100.000 unidades de Rivian por parte de Amazon y las actualizaciones de flotas de FedEx ilustran cómo los objetivos corporativos de sostenibilidad catalizan las adquisiciones masivas. Los ciclos de uso intensivo del Tesla Semi y las asociaciones entre Panasonic Energy y Harbinger Motors apuntan a una demanda creciente de paquetes de mayor capacidad y sistemas térmicos robustos. La electrificación de flotas acorta los ciclos de reemplazo, aumentando los volúmenes futuros de posventa y profundizando la huella del mercado de baterías de litio-ion automotrices.
La ola comercial de larga distancia intensifica el interés en la carga de clase megavatio y las químicas de celdas robustas. Los proveedores que adaptan celdas prismáticas o cilíndricas de gran formato para la durabilidad de carga rápida se posicionan mejor para estos requisitos. Los gobiernos añaden impulso a través de zonas de emisiones urbanas que excluyen furgonetas y camiones diésel, haciendo que las alternativas eléctricas sean económicamente inevitables. Este impulso regulatorio reduce la incertidumbre sobre el valor residual, dando confianza a los financiadores para suscribir conversiones de flotas. La logística de alto rendimiento impulsa además plataformas de mantenimiento predictivo que monitorean la salud del paquete y programan reemplazos preventivos, ampliando los fondos de ingresos basados en servicios dentro del mercado de baterías de litio-ion automotrices.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Canal de Ventas:
Dominio de OEMs con Emergencia del Mercado de PosventaLos OEMs generaron el 80,94% de los ingresos de baterías de 2025, ya que los lanzamientos de nuevos vehículos dominaron la demanda. Sin embargo, el parque instalado de vehículos eléctricos desencadenará un cambio pronunciado una vez que los paquetes de primera generación lleguen al final de su vida útil. Las ventas de posventa crecen un 31,75% anualmente a medida que los operadores de flotas tempranas enfrentan degradación de capacidad. Las redes de servicio independientes y los recicladores están preparando líneas de diagnóstico y reacondicionamiento para capturar valor de los módulos considerados inadecuados para la propulsión, pero aún viables para el almacenamiento estacionario. Los estatutos de derecho a reparación en la UE y California obligan a los fabricantes de automóviles a compartir datos de diagnóstico, impulsando la competencia en reemplazo y reutilización. Las plataformas de Batería como Servicio de NIO y CATL difuminan los límites al desacoplar la propiedad del paquete de la propiedad del vehículo, abriendo flujos de ingresos basados en suscripción.
El software propietario de gestión de baterías sigue siendo la mayor barrera para los reparadores de terceros. Las puertas de acceso de datos seguras y la integración de telemática se están convirtiendo en diferenciadores competitivos. Los responsables políticos que ponderan los beneficios de la economía circular pueden abrir aún más el acceso, especialmente donde las importaciones de baterías y la capacidad de reciclaje doméstico siguen siendo bajas. Los consorcios de estandarización que trabajan en las dimensiones de los módulos y los protocolos de comunicación podrían acelerar el cambio hacia el mercado de posventa. A medida que estos desarrollos convergen, el tamaño del mercado de baterías de litio-ion automotrices vinculado a los casos de uso de reemplazo y segunda vida está destinado a expandirse rápidamente durante la próxima década.
Por Química de Batería:
El LFP Gana Terreno por sus Ventajas de CostoLos paquetes de LFP representaron el 44,75% de la participación del mercado de baterías de litio-ion automotrices en 2025, impulsados por la estabilidad térmica y el bajo costo de materias primas. El LMFP, que combina manganeso para mayor voltaje, registra una CAGR del 30,95% al mejorar la densidad de energía sin sacrificar costo ni seguridad. Las variantes de NMC y NCA con alto contenido de níquel retienen el liderazgo en modelos premium que demandan la máxima autonomía, pero su exposición al cobalto genera preocupaciones de sostenibilidad y eleva la sensibilidad al precio ante la volatilidad de los metales. General Motors planea cambiar cinco de sus siete vehículos eléctricos de volumen a LFP, reduciendo los precios de catálogo en 6.000 USD y ampliando la demanda potencial. El prototipo de estado sólido de 60 Ah de BYD con 400 Wh/kg subraya el inminente giro hacia el estado sólido, aunque el lanzamiento comercial es poco probable antes de 2027.
La elección de la química ahora refleja la optimización del costo total en lugar del rendimiento en titulares. Los ciclos de vida regulatorios obligan a los fabricantes de automóviles a equilibrar los mandatos de reciclabilidad frente al riesgo de abastecimiento de materias primas. El LMFP ofrece el mejor compromiso para los segmentos principales porque el manganeso es abundante y está menos concentrado geopolíticamente que el níquel. Los proveedores que puedan escalar rápidamente la producción de cátodos de LMFP pueden dar forma a la próxima frontera competitiva del mercado de baterías de litio-ion automotrices.
Por Formato de Celda:
Las Celdas Prismáticas Lideran la Eficiencia de FabricaciónLas celdas prismáticas capturaron una participación del 38,35% en 2025 gracias al apilamiento eficiente, la geometría compacta del paquete y las vías térmicas más sencillas. Los diseños cilíndricos, liderados por el 4680 de Tesla y la expansión de Panasonic Energy, crecen a una CAGR del 23,40% por la promesa de mayor rendimiento y mejor estabilidad mecánica. Las celdas de bolsa siguen siendo relevantes donde el empaque flexible es primordial, aunque su sensibilidad a la humedad eleva los costos de procesamiento. Las gigafábricas europeas favorecen cada vez más los diseños prismáticos para agilizar el ensamblaje de celda a paquete, con Volkswagen apuntando a una adopción prismática del 80% para 2030. Los líderes coreanos LG Energy Solution, Samsung SDI y SK On revivieron las líneas prismáticas, llevando ese formato al 49% del suministro de celdas de Europa en 2023.
Las tendencias de integración de celda a paquete recompensan las opciones de mayor formato que eliminan las carcasas de módulos y maximizan la eficiencia volumétrica. El apilamiento en línea recta amigable con la automatización reduce el gasto de capital por gigavatio-hora, un factor crucial a medida que el exceso de capacidad presiona los márgenes. Avances cilíndricos como el recubrimiento de electrodos en seco podrían reducir la brecha de costos. La selección del formato ahora se entrelaza con la estrategia de plataforma de cada OEM, afectando las asociaciones de cadena de suministro y las decisiones de localización geográfica dentro del mercado de baterías de litio-ion automotrices.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Rango de Capacidad:
Los Paquetes de Alta Capacidad Impulsan los Segmentos PremiumLos paquetes calificados de 60-90 kWh representaron el 30,92% de los ingresos de 2025, ofreciendo el equilibrio óptimo de autonomía, costo y tiempo de carga para la mayoría de los modelos de pasajeros. Los paquetes superiores a 90 kWh registran una CAGR del 26,10% a medida que los SUV de lujo, las camionetas y los vehículos comerciales pesados demandan intervalos de conducción más prolongados. Los diseños de menos de 30 kWh sirven a la micromovilidad y a los compradores sensibles al precio, mientras que los de 30-60 kWh atienden a automóviles compactos y vehículos híbridos enchufables. Los paquetes de alta energía atraen interés en el estado sólido porque la densificación extiende la autonomía sin aumentar proporcionalmente la masa o la huella. La Super e-plataforma de BYD, capaz de 1 MW de carga, ilustra cómo los paquetes de alta capacidad combinados con la carga ultrarrápida pueden lograr la paridad con el tiempo de repostaje de gasolina.
A medida que las redes de carga crecen, los consumidores elevan sus expectativas de autonomía, empujando a los fabricantes de automóviles a instalar baterías más grandes incluso en modelos de gama media. Este movimiento aumenta la demanda de gestión térmica avanzada y monitoreo más granular del estado de salud para preservar los márgenes de garantía. Los proveedores que ofrezcan arquitecturas modulares adaptables desde automóviles urbanos de 30 kWh hasta camiones de 200 kWh están en posición de capturar volúmenes diversificados. Estas tendencias expanden colectivamente el tamaño del mercado de baterías de litio-ion automotrices vinculado a los segmentos premium y comerciales.
Análisis Geográfico
Mercado de Baterías de Iones de Litio para Automóviles en Asia-Pacífico
Asia-Pacífico mantuvo una participación del 48,10% en 2025, impulsada por el dominio de China en la producción de celdas, el procesamiento de precursores y el suministro de material activo de ánodo. La demanda interna impulsada por políticas se combina con estrategias de gigafábricas orientadas a la exportación, lo que permite a los productores regionales como CATL y BYD escalar de forma agresiva mientras mitigan los riesgos comerciales. Japón se está reposicionando a través de empresas conjuntas de Panasonic Energy con Subaru y Mazda, con el objetivo de reducir la dependencia de las importaciones chinas y preservar el liderazgo tecnológico. El trío surcoreano formado por LG Energy Solution, Samsung SDI y SK On mantuvo una participación global del 18,4%, actuando como puente entre el liderazgo en costos chino y las necesidades de localización occidental.
Mercado de Baterías de Iones de Litio para Automóviles en América del Sur
América del Sur registra la expansión más rápida con una CAGR del 28,75%. Brasil registró 177.358 ventas de vehículos electrificados en 2024, con BYD liderando las entregas, lo que pone de manifiesto cómo los fabricantes chinos competitivos en costos penetran en mercados sensibles al precio. El estatus de Chile como segundo mayor productor de litio, junto con marcos de regalías favorables, atrae inversiones en proyectos locales de cátodos y celdas. Las flotas de autobuses eléctricos de la región —BYD posee la mayor parte de la cuota— impulsan la infraestructura de carga y familiarizan a los consumidores con la propulsión por batería, reforzando la adopción de automóviles de pasajeros. Programas gubernamentales como la iniciativa Mover de Brasil imponen normas de emisiones más estrictas, proporcionando un marco de política estable hasta 2030.
Mercado de Baterías de Iones de Litio para Automóviles en América del Norte y EMEA
América del Norte y Europa se centran en reducir la exposición a China mientras escalan fábricas de producción propias. La Ley de Reducción de la Inflación de los Estados Unidos fomenta un superávit en el tamaño del mercado de baterías de iones de litio para automóviles para 2030, posicionando a la región como potencial exportadora. El conjunto de gigafábricas europeas valorado en 180 mil millones de EUR apunta a la autosuficiencia para 2026, aunque las elevadas tarifas energéticas y los complejos procesos de permisos ralentizan las puestas en marcha. Los centros emergentes en Marruecos y los Emiratos Árabes Unidos comercializan sus ventajas en energía renovable para atraer inversiones en cátodos y ensamblaje de baterías, lo que indica que el mercado de baterías de iones de litio para automóviles será cada vez más multipolar.

Panorama regulatorio
La política se está separando cada vez más en normas de acceso al mercado (contenido local y abastecimiento) y normas de sostenibilidad (trazabilidad y circularidad). En Estados Unidos, el crédito para vehículos limpios de la Ley de Reducción de la Inflación ha estado endureciendo sus umbrales de abastecimiento de minerales críticos, alcanzando el requisito el 70% del umbral de valor en 2026, lo que empuja a los OEM y proveedores de celdas hacia cadenas de suministro norteamericanas y de socios de libre comercio.
En la Unión Europea, el Reglamento (UE) 2023/1542 (Reglamento de Baterías de la UE) establece requisitos de sostenibilidad, divulgación de huella de carbono y debida diligencia que alimentan los flujos de cumplimiento de tipo pasaporte de batería. El cronograma se ajustó mediante el Reglamento (UE) 2025/1561, que posterga las obligaciones de debida diligencia para los operadores económicos hasta 2027. China también está aumentando la intensidad del cumplimiento mediante normas nacionales que afectan a las baterías de tracción automotrices, incluyendo la norma de seguridad GB38031-2025, que entrará en vigor el 1 de julio de 2026, y la implementación de la actualización de codificación de baterías de tracción GB/T 34014-2017/XG1-2026 a partir del 1 de agosto de 2026, lo que aumenta la necesidad de identificación estandarizada e intercambio de datos de cumplimiento en toda la cadena de suministro de baterías.
Análisis de la cadena de valor
La cadena de valor de las baterías de iones de litio automotrices va desde los minerales críticos ascendentes (litio, níquel, cobalto, grafito) a través del refinado y la producción de precursores, materiales activos de cátodo/ánodo, separadores y electrolitos, hasta la fabricación de celdas (cilíndricas, prismáticas, tipo bolsa). Continúa a través del ensamblaje de módulos/paquetes con sistemas de gestión de baterías y componentes térmicos, seguido de la integración por parte de los OEM y los servicios de posventa (diagnóstico, reacondicionamiento, segunda vida, reciclaje).
China sigue estando altamente concentrada en la producción de celdas y en la fabricación de componentes de ánodo/cátodo, lo que crea una dependencia estructural que muchos OEM están gestionando mediante contratos de compra a largo plazo y huellas de fabricación localizadas. En la etapa posterior, la localización se está acelerando a través de grandes empresas conjuntas y acuerdos directos entre OEM y proveedores. En América del Norte, Hyundai-SK Battery Manufacturing America inició la producción comercial en una planta de 35 GWh en Georgia en julio de 2026, lo que ilustra el cambio hacia el suministro regional de celdas vinculado al ensamblaje de vehículos. En Europa, Hungría se está convirtiendo en un nodo de fabricación central, respaldado por movimientos reportados como el posicionamiento de Samsung SDI de su complejo de Göd para el suministro al Grupo Volkswagen bajo una estrategia de celdas estandarizada, y hacia abril de 2026, un acuerdo de suministro plurianual entre Mercedes-Benz y Samsung SDI para baterías de alto contenido de níquel, reforzando el abastecimiento múltiple y la estandarización de formatos como el vínculo entre las restricciones de materiales y el lanzamiento de plataformas de los OEM.
Panorama Competitivo
Los cinco principales proveedores controlaron aproximadamente tres quintas partes de los ingresos de 2024, produciendo un entorno de concentración moderada que aún deja espacio para especialistas. CATL se mantuvo al frente y registró un crecimiento sólido tras consolidar acuerdos de suministro plurianuales con Tesla, Ford y BMW. BYD profundizó la integración vertical al fabricar baterías y vehículos, elevando sus ventas de 2024 y comprimiendo los márgenes de los fabricantes independientes. Las empresas coreanas LG Energy Solution, Samsung SDI y SK On mantuvieron casi una quinta parte de la participación, aunque sintieron la presión de precios de los líderes de costo chinos y una recuperación más lenta en América del Norte.
La competencia está pasando de las meras expansiones de capacidad al liderazgo en química y la eficiencia de procesos a medida que el mercado de baterías de litio-ion automotrices madura. Samsung SDI apunta a la producción comercial de estado sólido para 2027, mientras que LG Energy Solution impulsa las celdas cilíndricas de la serie 46 para modelos de alto rendimiento. Las solicitudes de patentes de electrolitos de sulfuro, en particular por parte de BYD, señalan que la propiedad intelectual decidirá los futuros fondos de beneficios. El creciente gasto en I+D eleva las barreras para los competidores más pequeños, y se espera que menos de 40 fabricantes de baterías sigan siendo viables para 2025. Las presiones de consolidación favorecen a los actores bien capitalizados capaces de distribuir los costos de investigación en plantas de múltiples gigavatios-hora.
La diversificación geográfica ahora se equipara a las apuestas tecnológicas: CATL y BYD agregan fábricas en Hungría, Brasil y Tailandia para cubrir el riesgo arancelario, mientras que Samsung SDI construye una segunda planta en Estados Unidos para capturar los incentivos de la Ley de Reducción de la Inflación para energía. Aún existen oportunidades en espacios en blanco en vehículos comerciales, almacenamiento estacionario y economías emergentes donde las marcas establecidas tienen presencia limitada. El mercado de posventa crece a un ritmo sólido a medida que las primeras flotas de vehículos eléctricos envejecen, abriendo la puerta a reacondicionadores y recicladores independientes. Los disruptores como StoreDot y QuantumScape trabajan en ánodos ricos en silicio y celdas de estado sólido, pero aún necesitan socios de gigafábricas para comercializar a escala, lo que subraya que la ventaja depende cada vez más de combinar ciencia de vanguardia con producción industrial de alto rendimiento.
Líderes de la Industria de Baterías de Litio-Ion Automotrices
Samsung SDI Co. Ltd.
CATL
BYD Co. Ltd.
LG Energy Solution
Panasonic Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías de Iones de Litio para Automóviles
- Contemporary Amperex Technology (CATL)
- LG Energy Solution
- Panasonic Energy
- BYD Co. Ltd.
- Samsung SDI
- SK On
- CALB Group
- EVE Energy
- Farasis Energy
- Gotion High-Tech
- Envision AESC
- SVOLT Energy
- Tianjin Lishen
- GS Yuasa
- Toshiba Corp.
- Hitachi Astemo
- Optimum Nano
- Microvast
- StoreDot
- QuantumScape
Lea el análisis de las empresas de batería de iones de litio para automóviles

Oportunidades de mercado y perspectivas futuras
La localización y el rediseño impulsado por el cumplimiento están creando espacios en blanco a corto plazo en trazabilidad, etiquetado estandarizado y procesos de fabricación bajos en carbono, ya que las regulaciones ahora exigen datos auditables de la cadena de suministro en lugar de solo métricas de rendimiento. El Reglamento de Baterías de la UE (UE) 2023/1542 está impulsando los flujos de trabajo de sostenibilidad y debida diligencia, con el cronograma de debida diligencia desplazado a 2027 por el Reglamento (UE) 2025/1561. China también está endureciendo los requisitos de seguridad e identificación con la norma GB38031-2025, vigente desde el 1 de julio de 2026, y la actualización de codificación de baterías de tracción GB/T 34014-2017/XG1-2026 a partir del 1 de agosto de 2026. Juntos, estos requisitos amplían la demanda de arquitecturas de paquetes conformes, sistemas de identificación de baterías y programas de calificación de proveedores que puedan operar en múltiples geografías.
Las expansiones de capacidad y las inversiones estratégicas también están abriendo oportunidades en suministro regional, fabricación por contrato y diversificación química. El inicio de la producción comercial de Hyundai Motor Group y SK On en una planta de 5.000 millones de USD y 35 GWh en Georgia en julio de 2026 resalta la localización vinculada al ensamblaje de vehículos eléctricos norteamericanos y a la calificación para incentivos. El programa de inversión de capital a largo plazo de Samsung SDI (hasta 2040) divide la producción a escala y la capacidad de I+D entre Ulsan y Cheonan, apoyando una industrialización más rápida de las celdas de próxima generación. Con una capacidad de fabricación nominal global que supera los 4 TWh a finales de 2025, la diferenciación se está desplazando hacia la reducción de costos de fabricación, formatos de celda estandarizados y vías de circuito cerrado (asociaciones de reciclaje y canales de segunda vida), alineado con el alcance del informe que excluye el comercio de materias primas pero incluye paquetes/módulos de tracción y la demanda de OEM frente a la posventa.
Recent Industry Developments in Mercado de Baterías de Iones de Litio para Automóviles
- Julio de 2026: Samsung SDI reveló un programa de inversión de capital de 25 billones de wones que abarca de 2026 a 2040, con roles de producción e I+D divididos entre Ulsan y Cheonan. El plan mejora su capacidad de industrializar tecnologías de celdas de próxima generación mientras expande la escala de fabricación, apoyando compromisos de suministro a largo plazo con OEM globales.
- Junio de 2026: QuantumScape anunció un acuerdo con Honda R&D Co., Ltd. centrado en la investigación conjunta sobre tecnología de baterías de estado sólido y procesos de fabricación relacionados. La asociación conecta el trabajo de desarrollo de estado sólido con una vía de I+D de un OEM automotriz, estrechando el vínculo entre la innovación de celdas y la validación de plataformas de vehículos.
- Febrero de 2026: LG Energy Solution y Stellantis acordaron que LG Energy Solution adquiriría la propiedad total de su empresa conjunta NextStar Energy. La consolidación de la propiedad agiliza la toma de decisiones sobre el aumento de capacidad, la asignación de clientes y la estrategia de localización alineada con incentivos en América del Norte.


Mercado de Baterías de Iones de Litio para Automóviles Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca las baterías de tracción de iones de litio utilizadas en vehículos de carretera, contabilizadas como el valor de paquetes, módulos y celdas suministrados para la nueva producción automotriz y la electrificación de plataformas en todas las regiones.
Exclusiones de alcance: excluimos las baterías de arranque de 12 V, los sistemas estacionarios de almacenamiento de energía, las químicas de baterías no de litio y los valores del comercio de materias primas.
Descripción general de la segmentación
- Por Tipo de Vehículo
- Vehículo Eléctrico de Batería (BEV)
- Vehículo Eléctrico Híbrido Enchufable (PHEV)
- Vehículo Eléctrico Híbrido (HEV)
- Vehículo Eléctrico de Celda de Combustible (FCEV)
- Por Tipo de Canal de Ventas
- OEMs
- Posventa
- Por Química de Batería
- NMC
- LFP
- NCA
- LMFP / LFMP
- LTO
- Por Formato de Celda
- Cilíndrico
- Prismático
- De Bolsa
- Por Rango de Capacidad
- Menos de 30 kWh
- 30–60 kWh
- 60–90 kWh
- Más de 90 kWh
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Francia
- Reino Unido
- Noruega
- Países Bajos
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando qué impulsa la demanda de baterías de tracción, y luego alineando esos impulsores con lo que se puede rastrear a través de fuentes públicas. Nos basamos en referencias oficiales y no restringidas por muro de pago, como los conjuntos de datos de perspectivas de vehículos eléctricos de la IEA, publicaciones sobre baterías del DOE de EE. UU. y Argonne, estadísticas de minerales de la USGS (para litio y materiales relacionados), tablas industriales y comerciales de Eurostat, y UN Comtrade para señales de comercio transfronterizo de baterías.
A partir de ahí, el modelo se ancla utilizando informes anuales de fabricantes de automóviles, presentaciones de fabricantes de baterías, presentaciones para inversores y el seguimiento por parte de prensa acreditada de anuncios de plantas y aumentos de capacidad. Cuando es necesario, se utilizan suscripciones de pago para datos financieros de empresas, bases de datos de patentes y una base de datos a nivel de envíos de importación-exportación para cubrir vacíos sobre quién suministra qué, y en qué período. Estos ejemplos no son exhaustivos, y también se utilizan fuentes públicas adicionales para la recopilación, validación y clarificación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué formatos de batería se están adoptando, cómo se mueven los precios según la química, y cómo los cronogramas de aumento de producción se traducen en volúmenes enviados. Hablamos con proveedores de paquetes y celdas, equipos de OEM automotrices e integradores posteriores, y luego revisamos las entradas en APAC, EMEA y las Américas para mantener los supuestos realistas por región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 16% | APAC: 46% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 27% | EMEA: 35% |
| Actores más pequeños: 18% | Gerentes: 57% | Américas: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento principal utiliza una reconstrucción de la demanda de arriba hacia abajo que comienza a partir de la producción de vehículos eléctricos e híbridos por región, y luego convierte los vehículos en demanda de baterías utilizando el tamaño promedio del paquete en kWh y la penetración por tipo de tren motriz. Los kWh modelados se valoran luego utilizando precios de venta promedio específicos de cada año que reflejan los cambios en la combinación química y las curvas típicas de disminución de costos de los paquetes.
Para mantener los totales fundamentados, realizamos verificaciones selectivas de abajo hacia arriba utilizando aumentos de capacidad de proveedores, divulgaciones muestreadas de volúmenes enviados y verificaciones de canal sobre precios de paquetes o celdas, que luego se utilizan para ajustar los valores atípicos. Las entradas clave incluyen las tendencias de producción y ventas de vehículos para BEV, PHEV y HEV, el promedio de kWh por vehículo según el segmento, la participación de químicas tipo LFP frente a NMC, los supuestos de utilización para las gigafábricas anunciadas y los movimientos del precio del paquete de baterías por kWh a lo largo del tiempo.
Las previsiones se construyen utilizando análisis de escenarios, ya que el apoyo político, los costos de las materias primas y el momento de lanzamiento de los OEM pueden desplazar la curva en un corto período. Si falta una variable divulgada para un país o clase de vehículo, aplicamos un proxy basado en mercados cercanos con una combinación de plataforma similar, y luego lo revalidamos a través de entrevistas antes de su aceptación en la serie final.
Validación de datos y ciclo de actualización
Antes de finalizar, los resultados se comparan con señales independientes como las matriculaciones regionales de vehículos eléctricos, los cronogramas públicos de puesta en marcha de capacidad y los rangos de precios de paquetes observados, y se investigan las variaciones grandes. También se realizan verificaciones sobre el momento de conversión de divisas, el doble conteo entre celdas y paquetes, y saltos inusuales que no coinciden con los cronogramas de lanzamiento de plataformas conocidos.
Un segundo analista revisa la lógica y los cálculos, y las fuentes se vuelven a verificar cuando un supuesto impulsa una parte material del resultado. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como cambios de política, grandes retrasos de plantas o cambios abruptos en los precios de las baterías. Antes de la entrega, realizamos una revisión final para que las cifras reflejen la información pública más reciente disponible.
Comparación de la estimación del mercado de baterías de iones de litio automotrices de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados a menudo no coinciden porque el valor contabilizado puede cambiar según las inclusiones, qué año se trata como base y cómo se aplica la fijación de precios a medida que evolucionan la química y los diseños de los paquetes.
La tabla muestra una dispersión clara alrededor del valor de mercado a mediados de la década, y en el modelo de Mordor Intelligence el total se limita a las baterías de iones de litio de tracción suministradas a aplicaciones automotrices, contabilizadas al valor de paquete o celda sin agregar elementos adyacentes como hardware de carga o almacenamiento estacionario, lo que cambia el total final en USD incluso si la perspectiva de volumen de vehículos eléctricos es similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 75,05 mil millones de USD (2026) | |
| Consultoría Global A | 92,40 mil millones de USD (2026) | Típicamente amplía el alcance para incluir una captura de valor más amplia de la batería de vehículos eléctricos, como primas de integración de sistemas de batería completos y, en algunos casos, componentes de electrificación adyacentes, lo que infla el conjunto de demanda valorada. |
| Publicación Comercial B | 61,80 mil millones de USD (2026) | A menudo utiliza una curva de precio por kWh conservadora y supuestos de adopción más lentos para las plataformas de mayor kWh, y puede subcontabilizar los vehículos comerciales y los aumentos de capacidad regional que elevan los envíos. |
En la práctica, los mayores impulsores detrás de los diferentes totales son los límites de alcance y cómo se convierten los kWh en dólares a través de los supuestos de ASP. Al mantener el conjunto de demanda vinculado a la producción de vehículos, el dimensionamiento de paquetes y una lógica transparente de conversión de kWh a precio, la estimación sigue siendo más fácil de rastrear y repetir cuando surgen nuevas señales de capacidad o precios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de baterías de litio-ion automotrices?
El mercado está valorado en 75,05 mil millones de USD en 2026 y se prevé que alcance 164,21 mil millones de USD para 2031, creciendo a una CAGR del 16,95% durante 2026-2031.
¿Qué región domina la producción de baterías de litio-ion automotrices?
Asia-Pacífico concentra el 48,10% de los ingresos de 2025, con China responsable de aproximadamente el 80% de la producción de celdas.
¿Qué química crece más rápido?
El LMFP avanza a una CAGR del 30,95% porque equilibra la densidad de energía, la seguridad y las ventajas de costo.
¿Cuándo alcanzarán las baterías de estado sólido la producción en masa?
Los principales proveedores como Samsung SDI apuntan a líneas comerciales de estado sólido para 2027, con una adopción a nivel industrial esperada más adelante en la década.
¿Por qué las baterías de posventa se están volviendo importantes?
A medida que la primera flota de vehículos eléctricos envejece, la demanda de reemplazo crece un 31,75% anualmente, creando nuevas oportunidades de servicio y reciclaje.
Última actualización de la página el:



