
Tamaño y Cuota del Mercado de Baterías de Estado Sólido para Vehículos Eléctricos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 43.11 % |
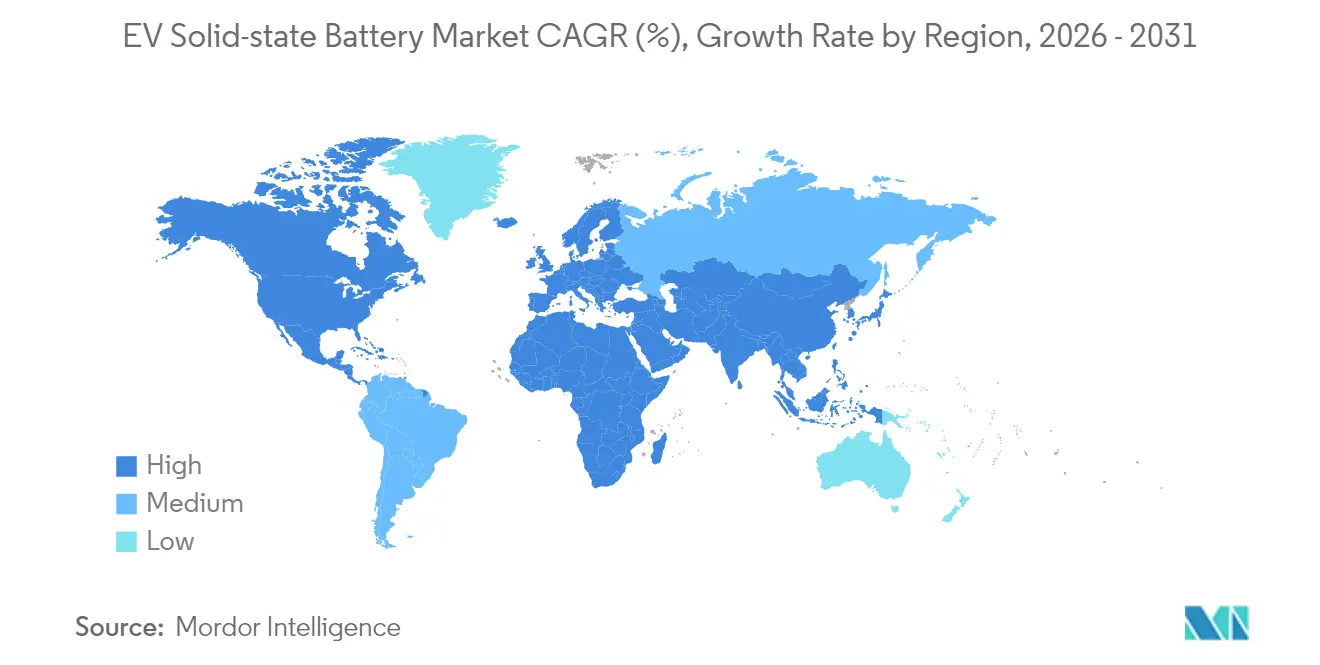
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Baterías de Estado Sólido para Vehículos Eléctricos por Mordor Intelligence
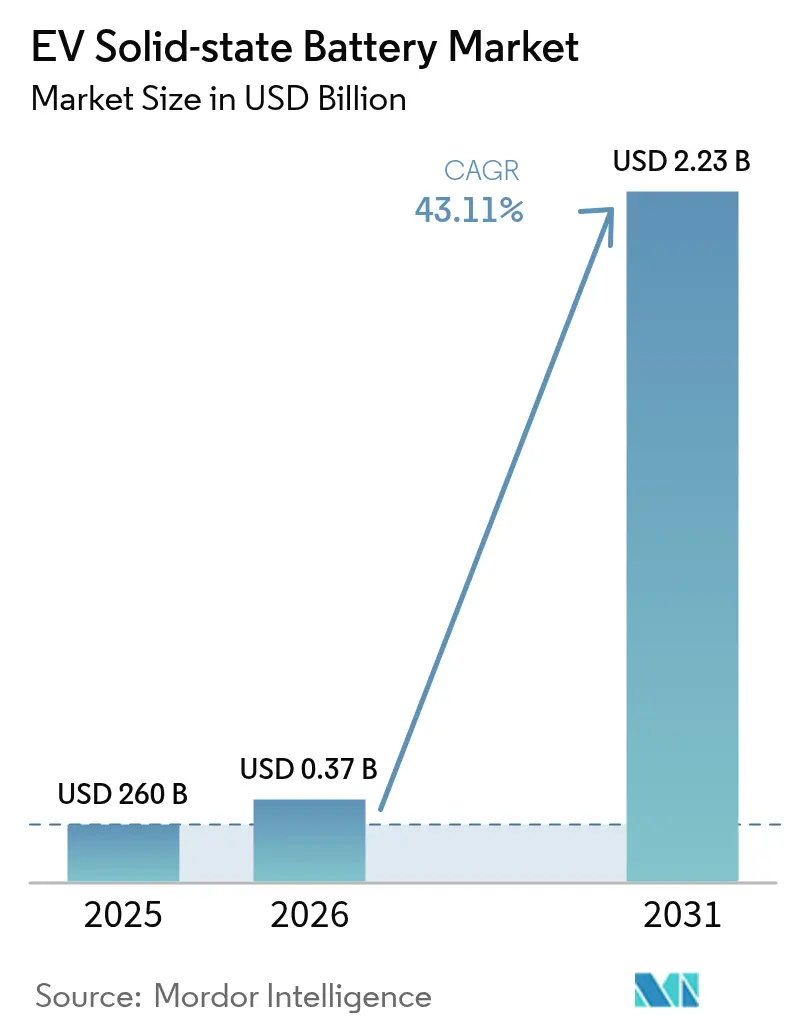
El tamaño del mercado de baterías de estado sólido para vehículos eléctricos en 2026 se estima en USD 372,09 millones, creciendo desde el valor de 2025 de USD 260 millones con proyecciones para 2031 que muestran USD 2,23 mil millones, creciendo a una CAGR del 43,11% durante 2026-2031. La intensificación de los mandatos de vehículos de cero emisiones, los rápidos avances en el procesamiento de electrolitos de sulfuro y las inversiones de los fabricantes de automóviles en líneas piloto convergen para acelerar la adopción. Los automóviles de pasajeros siguen siendo el punto de lanzamiento para el despliegue comercial, mientras que las flotas comerciales registran un crecimiento incremental más sólido a medida que los operadores reconocen las ventajas en el costo total de vida útil de la tecnología. Asia-Pacífico lidera los envíos globales, impulsado por cadenas de suministro integradas en Japón, Corea del Sur y China. Mientras tanto, las ampliaciones de capacidad en América del Norte y Europa apuntan a una mayor dispersión geográfica una vez que mejoren los rendimientos de fabricación. Los riesgos estratégicos se concentran en torno a la disponibilidad de láminas de litio-metal y las pérdidas de rendimiento en los procesos de laminado continuo, pero los recientes avances en la formación de celdas sin ánodo y los electrolitos mejorados tolerantes a la humedad están reduciendo estas brechas.
Conclusiones Clave del Informe
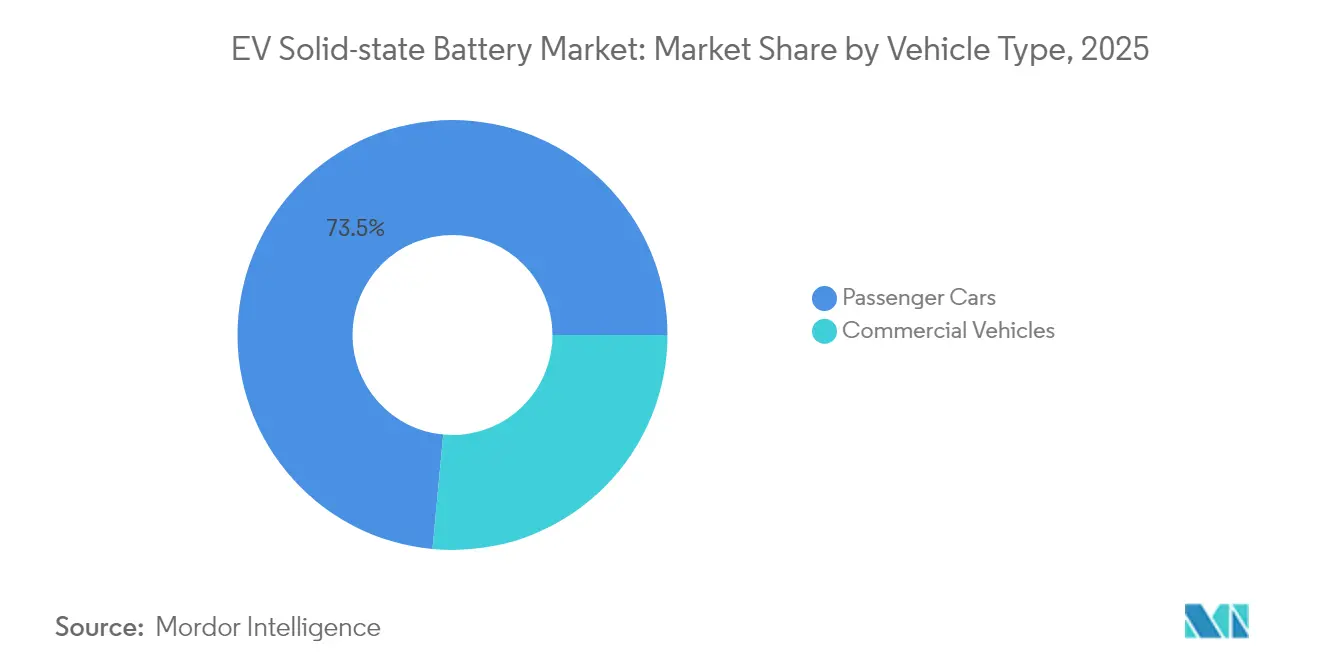
- Por tipo de vehículo, los automóviles de pasajeros lideraron con el 73,52% de la cuota del mercado de baterías de estado sólido en 2025; se prevé que los vehículos comerciales registren la CAGR más rápida del 38,95% hasta 2031.
- Por propulsión, los vehículos eléctricos de batería (BEV) representaron el 69,45% del tamaño del mercado de baterías de estado sólido en 2025, y se espera que el segmento crezca a una CAGR del 38,60% hasta 2031.
- Por tipo de electrolito sólido, las químicas de sulfuro comandaron el 46,92% de la cuota de mercado en 2025, mientras que se prevé que los sistemas de óxido se expandan a una CAGR del 30,25% hasta 2031.
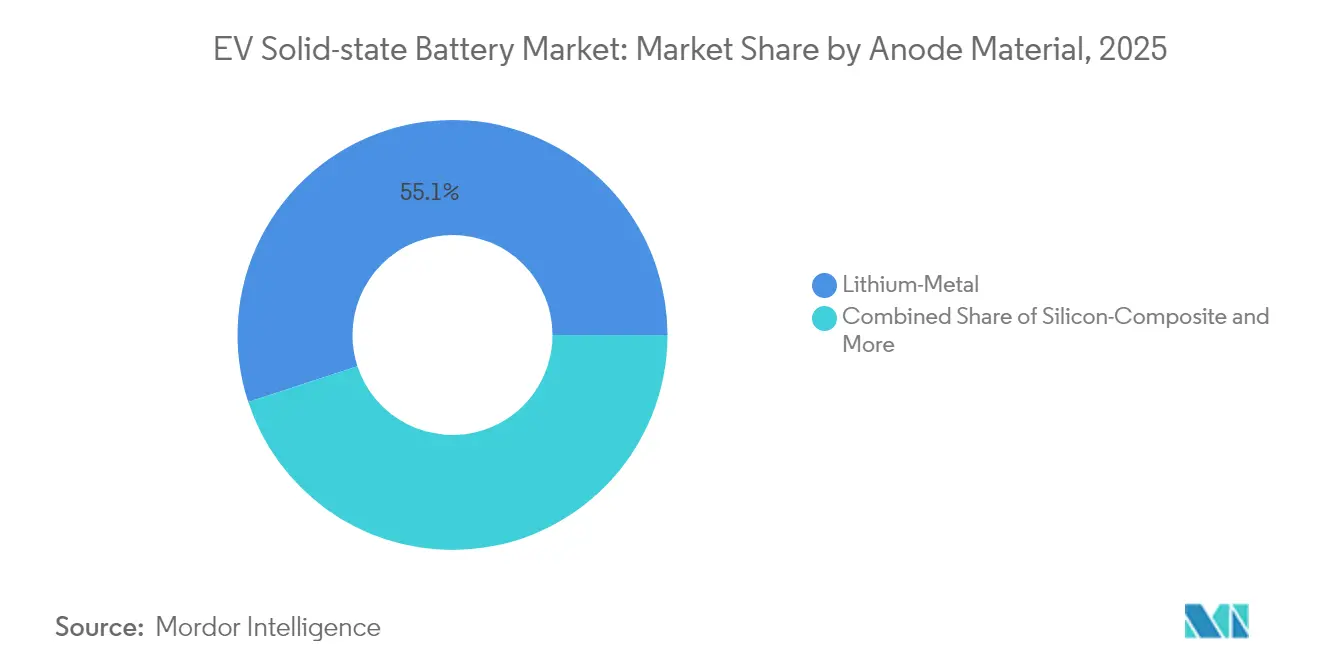
- Por material del ánodo, el litio-metal capturó el 55,05% de la cuota del tamaño del mercado de baterías de estado sólido en 2025 y avanza a una CAGR del 44,10% entre 2026 y 2031.
- Por capacidad de la batería, las celdas de 20–100 Ah mantuvieron una cuota de ingresos del 47,95% en 2025; se proyecta que las celdas de más de 100 Ah registren la CAGR más sólida del 41,90% hasta 2031.
- Por geografía, Asia-Pacífico dominó con el 40,85% de la cuota de mercado en 2025, mientras que se prevé que Oriente Medio y África se expandan a una CAGR del 35,40% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de las Ventas de Vehículos Eléctricos | +13.6% | Global, con concentración en China, Europa, América del Norte | Mediano plazo (2-4 años) |
| Ventaja en Densidad de Energía y Seguridad | +9.1% | Global, adopción temprana en segmentos premium | Largo plazo (≥ 4 años) |
| Mandatos de Vehículos de Cero Emisiones e Incentivos | +8.2% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Integración Vertical de los Fabricantes de Automóviles | +6.4% | Asia-Pacífico, Europa, América del Norte | Mediano plazo (2-4 años) |
| Avances en Laminado Continuo de Sulfuros | +5.4% | Núcleo de Asia-Pacífico, con extensión a la fabricación global | Mediano plazo (2-4 años) |
| Presión de Responsabilidad por Incendio en Seguros | +3.6% | América del Norte y UE, mercados regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido crecimiento en los volúmenes globales de ventas de vehículos eléctricos
Se espera que las ventas globales de vehículos eléctricos superen los 20 millones de unidades en 2025, aproximadamente el triple de los niveles de 2021, lo que intensifica la búsqueda de los fabricantes de automóviles de baterías que carguen más rápido y tengan mayor autonomía[1]. El dominio de la producción de China otorga ventajas de escala temprana a los fabricantes de celdas asiáticos, mientras que la electrificación de flotas comerciales amplía la demanda más allá de los segmentos de consumo. Los pedidos de paquetes de mayor tamaño permiten a los proveedores impulsar las líneas piloto hacia una mayor utilización de los equipos, reduciendo a su vez los costos por kilovatio-hora. Estas dinámicas elevan colectivamente el mercado de baterías de estado sólido al ampliar tanto el conjunto de vehículos disponibles como la disposición de los compradores a pagar primas tecnológicas. Persisten variaciones regionales, pero la trayectoria general se mantiene al alza a medida que disminuyen las preocupaciones por la seguridad y la autonomía.
Ventaja en densidad de energía y seguridad frente a los paquetes de litio-ion
Los prototipos de estado sólido superan habitualmente los 500 Wh/kg, muy por encima del rango de 250–300 Wh/kg de los paquetes convencionales de iones de litio, lo que impulsa la innovación en el Mercado de Baterías de Estado Sólido para VE; además, trabajos recientes de laboratorio reportan conductividades iónicas de 5,7 mS/cm para electrolitos de sulfuro, manteniendo al mismo tiempo la integridad estructural bajo estrés mecánico. La eliminación de electrolitos líquidos inflamables reduce el riesgo de fuga térmica, un criterio cada vez más importante para reguladores y aseguradoras. Los fabricantes de automóviles pueden, por tanto, reducir el tamaño de los paquetes de baterías, recuperar espacio en el habitáculo y disminuir la masa del vehículo. Estos beneficios se traducen en mayores autonomías de conducción o baterías más pequeñas para la misma autonomía, ambas opciones que desbloquean flexibilidad de diseño y ganancias en el costo total de propiedad. La tolerancia de la tecnología a los ánodos de litio metálico puro amplía aún más la brecha de rendimiento, generando un atractivo convincente para plataformas de alta gama y flotas.
Mandatos gubernamentales de vehículos de cero emisiones e incentivos para baterías
La normativa Advanced Clean Cars II de California exige que cada nuevo vehículo de pasajeros vendido en el estado sea de cero emisiones para 2035, con metas intermedias estrictas a partir de 2026[2]. La política se alinea con los créditos fiscales federales que vinculan el abastecimiento y el ensamblaje de baterías a la fabricación nacional, lo que impulsa a los fabricantes de automóviles a localizar las líneas de celdas de próxima generación. El Plan Industrial del Pacto Verde de Europa añade financiamiento paralelo para gigafábricas de baterías y procesamiento de materias primas. Estas políticas sincronizadas acortan los períodos de recuperación de las inversiones de capital en estado sólido y proporcionan certeza de demanda temprana.
Líneas piloto internas de los fabricantes de automóviles (Toyota, VW, BMW)
La empresa conjunta de 3 GWh de litio-sulfuro de Toyota Motor Corporation, la asociación de 40 GWh de Volkswagen AG con QuantumScape Corp, y los programas de prototipos de BMW AG destacan un patrón emergente en el Mercado de Baterías de Estado Sólido para VE: los principales fabricantes de automóviles están integrando verticalmente el desarrollo de celdas para asegurar su diferenciación. Estos proyectos mejoran la transferencia de conocimiento a lo largo de la cadena de suministro, permitiendo una iteración rápida sobre los cuellos de botella en el rendimiento y el control de calidad. Los volúmenes de producción iniciales fluirán hacia modelos premium donde los márgenes son más amplios, pero las lecciones aprendidas allanan el camino para segmentos de mayor volumen hacia 2028.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Producción y Pérdida de Rendimiento | -9.1% | Global, agudo en la fabricación en etapa inicial | Corto plazo (≤ 2 años) |
| Capacidad Limitada a Gigaescala | -7.3% | Global, desequilibrio entre oferta y demanda | Mediano plazo (2-4 years) |
| Cuello de Botella en Láminas de Litio-Metal | -5.4% | Global, concentrado en proveedores especializados | Mediano plazo (2-4 años) |
| Incertidumbre en las Vías de Reciclaje | -3.6% | Mercados desarrollados con estrictos mandatos de reciclaje | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de producción y bajo rendimiento de fabricación
Las celdas de estado sólido actuales tienen un costo de entre 400 y 500 USD por kWh, aproximadamente cuatro veces el costo promedio de los paquetes de iones de litio actuales, debido a los estrictos controles de humedad y las tolerancias ajustadas en las interfaces sólido-sólido. Las pérdidas por rendimiento alcanzan porcentajes de dos dígitos en muchas líneas piloto, lo que amplifica los costos unitarios durante las primeras etapas de producción. Las innovaciones en procesos, como las láminas de litio depositadas por vapor y el apilamiento sin ánodo, muestran potencial para reducir a la mitad las tasas de defectos, aunque la validación industrial aún está en curso. Hasta que estas mejoras pasen del laboratorio a la línea de producción, las primas de precio limitarán el despliegue generalizado en el mercado de baterías de estado sólido para vehículos eléctricos.
Capacidad limitada a gigaescala antes de 2028
La mayoría de las instalaciones existentes tienen una capacidad del orden de decenas de megavatios-hora, insuficiente para la demanda automotriz convencional, lo que representa un desafío clave para el Mercado de Baterías de Estado Sólido para VE. A pesar de múltiples anuncios, solo un puñado de proyectos confirmados cruzará el umbral del gigavatio-hora antes de 2028. La intensidad de capital de los sistemas de bobina a bobina libres de humedad y el reducido número de fabricantes de equipos especializados ralentizan las construcciones. Este desajuste entre las previsiones de demanda y la producción física limitará la disponibilidad a corto plazo, moderando así las curvas de adopción fuera de los nichos premium y de flotas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los automóviles de pasajeros impulsan la adopción tempranaEl segmento de automóviles de pasajeros generó el 73,52% de los ingresos de 2025 en el mercado de baterías de estado sólido para vehículos eléctricos, lo que refleja los despliegues tempranos en modelos de alto valor donde el rendimiento y la seguridad justifican primas de precio. Las flotas comerciales tienen una participación menor, pero registran una CAGR del 38,95% hasta 2031, a medida que los operadores evalúan los ahorros en el costo total de propiedad derivados de paquetes de mayor duración y menor tiempo de inactividad. Toyota planea lanzar paquetes de estado sólido primero en cupés de lujo y luego extender la química a líneas más amplias una vez que los costos disminuyan. Los gestores de flotas, por su parte, priorizan la carga rápida y la durabilidad, lo que los hace receptivos a precios iniciales más elevados de las baterías que reduzcan el mantenimiento.
El patrón del segmento indica una curva de adopción en dos oleadas: los vehículos de lujo personal establecen la credibilidad de marca y la fiabilidad de ingeniería, seguidos por furgonetas y camiones de uso ligero que valoran las tasas de utilización. A medida que se acumulen datos de garantía y los costos unitarios disminuyan, los segmentos de pasajeros convencionales representarán la mayor parte de los volúmenes unitarios después de 2028. Este cambio refleja el despliegue histórico de los paquetes de iones de litio de alto contenido en níquel y crea un trampolín hacia la penetración en el mercado masivo.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Propulsión:
Los BEV lideran la integración de estado sólidoLos vehículos eléctricos de batería (BEV) absorbieron el 69,45% de los envíos en 2025 y se prevé que crezcan a una CAGR del 38,60% durante el período de perspectiva. El mercado de baterías de estado sólido para vehículos eléctricos se beneficia de las plataformas totalmente eléctricas que aprovechan la alta densidad energética de esta química para ampliar la autonomía sin aumentar el tamaño de los paquetes, una ventaja menos crítica para los híbridos. Los vehículos eléctricos enchufables (PHEV) se benefician, no obstante, de una mayor aceptación de carga, lo que eleva las fracciones de conducción en modo eléctrico exclusivo y mejora el cumplimiento de las emisiones de las flotas.
La mayoría de los fabricantes de automóviles alinean sus hojas de ruta de estado sólido con las arquitecturas eléctricas insignia, ya que los márgenes premium pueden cubrir las primas iniciales de las celdas. A medida que los costos disminuyan, las plataformas PHEV e híbridas en serie adoptarán módulos de estado sólido más delgados y ligeros que liberarán espacio de empaquetado o permitirán reducir el tamaño de la batería. En paralelo, la presión regulatoria para lograr cero emisiones en el tubo de escape consolida a los BEV como la propulsión dominante para esta tecnología.
Por Tipo de Electrolito Sólido:
Los sulfuros dominan la fabricaciónEn el mercado de baterías de estado sólido para vehículos eléctricos, los electrolitos de sulfuro capturaron una participación del 46,92% en 2025 y se proyecta que se expandan a una CAGR del 35,80% hasta 2031, gracias a su superior conductividad iónica y compatibilidad con las líneas de recubrimiento de rodillo a rodillo existentes. Los requisitos de atmósfera controlada elevan el gasto de capital, aunque los primeros en adoptar esta tecnología argumentan que los beneficios de conductividad superan la complejidad de manejo. Los sistemas de óxido ofrecen mayor tolerancia a la humedad a costa de una resistencia inducida por el grosor, mientras que las variantes de polímero sirven a aplicaciones especializadas donde la flexibilidad importa más que el rendimiento absoluto.
Datos de investigación recientes muestran que las películas delgadas de sulfuro alcanzan densidades a nivel de paquete de 900 Wh/L, lo que respalda el caso de los trenes de potencia electrificados de alto volumen. El trabajo en curso sobre mezclas de argiroditita de alta entropía tiene como objetivo elevar la conductividad por encima de 6 mS/cm, equivalente a los electrolitos líquidos. Los óxidos probablemente ocuparán nichos en el almacenamiento estacionario y la movilidad de seguridad crítica, mientras que los polímeros seguirán enfocados en dispositivos portátiles y micromovilidad.
Por Material del Ánodo:
El litio-metal lidera el rendimientoLos ánodos de litio-metal reclamaron el 55,05% de la cuota de mercado en 2025, subrayando el beneficio central de la tecnología: capacidad utilizable máxima. Los separadores de estado sólido suprimen las dendritas incluso bajo ciclos agresivos, desbloqueando capacidades gravimétricas teóricas cercanas a 3.860 mAh/g. Los ánodos de compuesto de silicio y compuesto de grafito ofrecen pasos intermedios para los fabricantes cautelosos ante los desafíos de escalabilidad del litio puro.
Se proyecta que las celdas de litio-metal escalen a una CAGR del 44,10% hasta 2031, impulsadas en parte por diseños de apilamiento sin ánodo que depositan litio durante la primera carga, reduciendo el consumo de láminas. Las mezclas dominantes en silicio proporcionan una cobertura, aprovechando las cadenas de suministro existentes y los formatos de celdas mientras se preserva espacio para futuras actualizaciones. En consecuencia, la competencia entre ánodos probablemente se resolverá en un panorama híbrido donde diferentes químicas se dirigen a distintas franjas de precios de vehículos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Capacidad de la Batería:
El rango medio domina las aplicacionesLas celdas de 20–100 Ah representaron el 47,95% del total de envíos en 2025, ya que se adaptan fácilmente a los paquetes automotrices de 50–100 kWh. Los formatos de más de 100 Ah crecen más rápidamente con una CAGR del 41,90%, lo que refleja los esfuerzos por reducir el número de módulos y la complejidad del cableado. Las celdas de menos de 20 Ah siguen siendo relevantes para aplicaciones aeroespaciales, médicas y de nicho para consumidores que valoran la seguridad intrínseca por encima del menor costo.
Los programas de escalado en curso tienen como objetivo estandarizar diseños prismáticos de gran formato y cilíndricos de la serie 46, cada uno de los cuales ofrece aumentos de energía de seis veces en comparación con las celdas 21700 actuales. Las capacidades crecientes se alinean con el impulso de los fabricantes de automóviles hacia una arquitectura de paquetes simplificada, lo que a su vez repercute en menores costos de ensamblaje y un reciclaje más fácil.
Análisis Geográfico
Mercado de Baterías de Estado Sólido para Vehículos Eléctricos en Asia-Pacífico
Asia-Pacífico lideró el mercado de baterías de estado sólido con una participación del 40,85% en 2025, impulsado por la cadena de valor de sulfuro de litio de Japón y la experiencia en líneas piloto de Corea del Sur. El financiamiento gubernamental sustenta la I+D de celdas y los proyectos de integración temprana en vehículos, mientras que los corredores de exportación de iones de litio ya establecidos acortan las curvas de aprendizaje en el escalado productivo.
Mercado de Baterías de Estado Sólido para Vehículos Eléctricos en América del Norte
América del Norte, respaldada por los créditos de la Ley de Reducción de la Inflación y un objetivo de más de 1.200 GWh de capacidad anual de celdas para 2030, emerge como el siguiente gran polo de crecimiento. La gigafábrica planificada por Volkswagen AG en St. Thomas y múltiples líneas piloto de empresas emergentes apuntan a un ecosistema que se consolida en torno a los mandatos de suministro nacional. Las empresas aprovechan la proximidad a los depósitos de cobalto, litio y níquel en Canadá y los Estados Unidos para asegurar la resiliencia en materias primas.
Mercado de Baterías de Estado Sólido para Vehículos Eléctricos en EMEA
Oriente Medio y África registran el CAGR más alto, del 35,40%, aunque desde una base reducida, impulsados por centros de hidrógeno verde y proyectos piloto de almacenamiento a escala de servicios públicos que adoptan directamente las químicas de estado sólido por razones de seguridad y durabilidad. Europa mantiene un progreso constante con la iniciativa FestBatt de Alemania y consorcios de múltiples socios que apuntan a la producción comercial antes de que finalice la década. Los esfuerzos de integración de los fabricantes de automóviles europeos garantizan una demanda futura, mientras que los fondos público-privados aceleran los avances en ciencia de materiales.
Análisis de la cadena de valor
La cadena de valor de las baterías de estado sólido para vehículos eléctricos comienza con insumos ascendentes que incluyen litio, níquel, cobalto y manganeso de grado batería, y precursores especializados para electrolitos sólidos (especialmente las rutas de sulfuro), además de lámina de litio metálico para pilas de litio metálico y sin ánodo. Los actores intermedios convierten estos insumos en materiales activos de cátodo, polvos/películas de electrolito sólido, separadores y colectores de corriente, seguidos de la fabricación de celdas, que depende de entornos con control de humedad y laminación/apilamiento de alta precisión. Aguas abajo, las celdas se ensamblan en módulos y paquetes por parte de fabricantes de celdas, OEM o integradores de nivel 1, y luego se validan en vehículos de desarrollo de OEM antes del envío comercial, con una demanda inicial concentrada en automóviles de pasajeros que se expande a través de programas de flotas.
La cadena se organiza actualmente en torno a ecosistemas de desarrollo multipartícipes que vinculan a los fabricantes de automóviles con desarrolladores de celdas especializados y socios clave de materiales. Ejemplos incluyen la colaboración de QuantumScape con Honda en el desarrollo de baterías de estado sólido y procesos de fabricación (junio de 2026) y la integración por parte de Stellantis de las celdas FEST de Factorial en un vehículo de desarrollo Dodge Charger Daytona para pruebas en carretera (junio de 2026), lo que refleja cómo las actividades de calificación e industrialización ahora coexisten con la ampliación de escala de materiales. Los cuellos de botella continúan centrándose en la producción de electrolitos delgados a niveles de rendimiento automotriz, la estabilidad de la interfaz sólido-sólido y el rendimiento de fabricación, lo que aumenta la importancia estratégica del conocimiento de procesos, como los enfoques de electrodos secos destacados por LG Energy Solution en 2026 como una vía para reducir la degradación provocada por solventes y los largos pasos de secado.
Panorama Competitivo
Concentración del Mercado
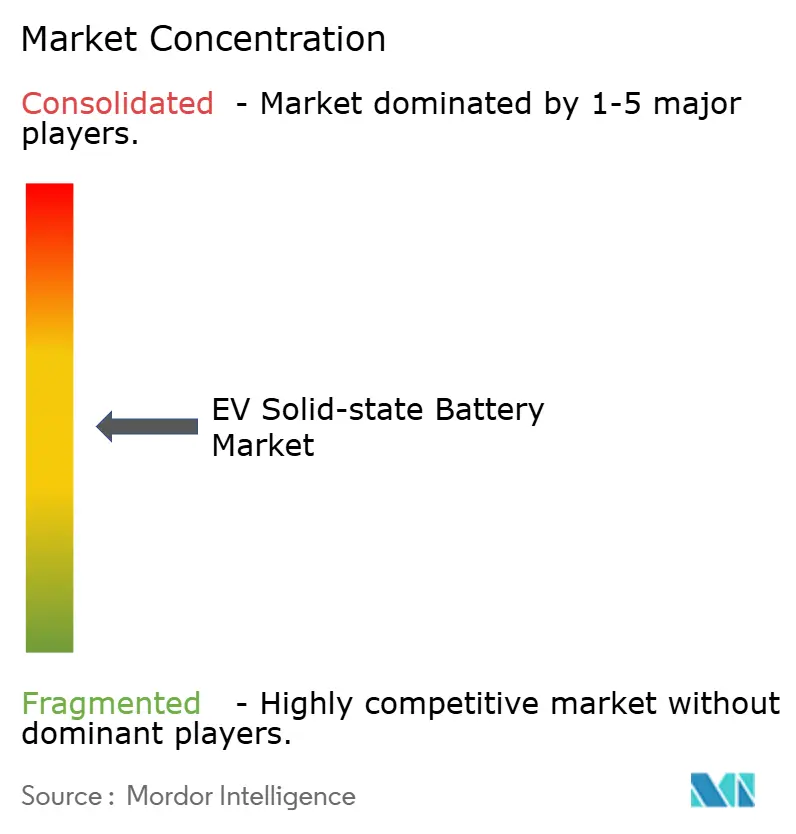
El mercado de baterías de estado sólido sigue estando moderadamente fragmentado. La diferenciación competitiva gira en torno a las carteras de patentes, las formulaciones de electrolitos y los rendimientos de laminado continuo.
Toyota se concentra en la química de sulfuro y la integración interna de paquetes. Samsung SDI persigue un diseño sin ánodo que mejora la densidad volumétrica, mientras que QuantumScape comercializa un separador cerámico con licencia para múltiples fabricantes de automóviles. Empresas emergentes como ProLogium se centran en pilas de óxido flexibles para electrónica de consumo premium y motocicletas eléctricas, lo que indica aplicaciones horizontales más amplias más allá de los automóviles.
Las alianzas estratégicas entre fabricantes de automóviles y desarrolladores de celdas se intensifican a medida que las empresas compiten por asegurar capacidad. La evidencia del potencial de consolidación es visible en las recientes empresas conjuntas y participaciones accionarias, particularmente donde los fabricantes de automóviles intercambian capital por garantía de suministro de celdas. No obstante, la intensidad de capital del sector y los estrictos umbrales de calidad limitan los participantes viables, lo que sugiere un cambio a medio plazo hacia una estructura oligopólica una vez que las líneas piloto maduren.
Líderes de la Industria de Baterías de Estado Sólido para Vehículos Eléctricos
-
Toyota Motor Corporation
-
Samsung SDI Co., Ltd
-
Solid Power Inc.
-
LG Energy Solution Ltd
-
QuantumScape Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Baterías de Estado Sólido para Vehículos Eléctricos Empresas cubiertas en este informe
- Toyota Motor Corporation
- Volkswagen AG
- Samsung SDI Co Ltd
- LG Energy Solution Ltd
- QuantumScape Corp
- CATL
- BYD Co Ltd
- Solid Power Inc
- Panasonic Holdings Corp
- ProLogium Technology Co Ltd
- Nissan Motor Co Ltd
- BMW AG
- Ford Motor Co
- Stellantis NV
- Hyundai Motor Co
Lea el análisis de las empresas de batería de estado sólido para vehículos eléctricos
Oportunidades de mercado y perspectivas futuras
El espacio en blanco a corto plazo se concentra en servicios de industrialización y capacidades de equipos/procesos que mejoran el rendimiento en la producción en atmósfera controlada, particularmente para electrolitos de sulfuro y arquitecturas de litio metálico/sin ánodo que dominan los objetivos de rendimiento tempranos. Los programas de validación a nivel de vehículo están ampliando el embudo de diseños casi comerciales, como lo demuestra el traslado por parte de Stellantis y Factorial de las celdas FEST a un vehículo de desarrollo en carretera en junio de 2026, y las colaboraciones entre OEM y desarrolladores centradas en la fabricabilidad, como el acuerdo de QuantumScape con Honda R&D sobre procesos de desarrollo y fabricación (junio de 2026). Estas actividades generan demanda de suministro calificado de electrolito sólido, sistemas de control de humedad y servicios de transferencia de escala piloto a preproducción, al tiempo que impulsan especificaciones más estandarizadas en las adquisiciones.
Las acciones de política y normas en Asia añaden palancas concretas de comercialización y umbrales de calificación más claros. China implementó una norma nacional de clasificación en julio de 2026 que define el etiquetado de estado totalmente sólido utilizando un umbral de masa de electrolito líquido inferior al 5% bajo pruebas a 120 C, lo que endurece las afirmaciones técnicas y respalda la diferenciación de diseños ASSB verificados. China también anunció una política de impuesto al consumo, vigente a partir del 1 de septiembre de 2026, que exime a las baterías de estado sólido hasta finales de 2028, mientras que otras celdas de iones de litio enfrentan un nuevo impuesto, mejorando la economía relativa de las químicas de estado sólido conformes. En paralelo, el financiamiento respaldado por METI en Japón (reportado en 660 millones de USD en subsidios para proyectos de la cadena de suministro de baterías totalmente sólidas en junio de 2026) y acciones empresariales como la construcción de la planta piloto de electrolito sólido de Idemitsu junto con Toyota y la finalización por parte de Gotion del diseño de una línea de estado totalmente sólido de 2 GWh señalan áreas de enfoque de inversión: producción de electrolito sólido, capacidad piloto de grado de calificación y estabilización del proceso de fabricación.
Desarrollos recientes de la industria en Mercado de Baterías de Estado Sólido para Vehículos Eléctricos
- Julio de 2026: Samsung SDI presentó un plan de inversión a largo plazo por un total de 25 billones de KRW en Ulsan y Cheonan hasta 2040, posicionando a Ulsan como base de producción en masa para baterías totalmente sólidas y a Cheonan como centro de I+D para validar tecnologías de próxima generación. El movimiento señala un compromiso de capex sostenido con las vías de escalamiento y la preparación de procesos, en lugar de prototipado de ciclo corto. También eleva el listón competitivo para los fabricantes sin infraestructura comparable de piloto a producción.
- Junio de 2026: QuantumScape anunció un acuerdo de investigación conjunta con Honda R&D Co., Ltd. centrado en el desarrollo de tecnología de baterías de estado sólido y procesos de fabricación. La asociación incorpora a un OEM global adicional en el ecosistema de industrialización de QuantumScape, reforzando el papel del codesarrollo para mitigar riesgos en pasos de escalamiento como el procesamiento de separadores y el ensamblaje de celdas. También amplía la posible demanda aguas abajo de celdas calificadas una vez que las métricas piloto cumplan con los requisitos automotrices.
- Julio de 2024: PowerCo, de Volkswagen, y QuantumScape acordaron industrializar celdas de estado sólido con una capacidad anual inicial de 40 GWh, con una vía de expansión a 80 GWh. El acuerdo proporcionó una ruta de comercialización definida vinculada a una entidad de fabricación a gran escala, desplazando los esfuerzos de estado sólido de la validación de laboratorio hacia la planificación de despliegue en fábrica. También intensificó la presión competitiva sobre otras asociaciones desarrollador-OEM para asegurar estructuras comparables de capacidad y compra garantizada.
Mercado de Baterías de Estado Sólido para Vehículos Eléctricos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
En esta metodología, el mercado de baterías de estado sólido para vehículos eléctricos se contabiliza como los ingresos provenientes de paquetes de baterías de tracción con electrolito sólido suministrados para su uso en vehículos eléctricos, con la venta registrada en el punto del primer envío comercial en USD.
Exclusiones del alcance: Se excluyen las celdas en etapa de prototipo que aún no se encuentran en envío comercial, los reemplazos en el mercado de posventa y las baterías de estado sólido destinadas a la electrónica de consumo o al almacenamiento estacionario.
Descripción General de la Segmentación
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales
- Por Propulsión
- Vehículo Eléctrico de Batería (BEV)
- Vehículo Eléctrico Híbrido Enchufable (PHEV)
- Vehículo Eléctrico Híbrido (HEV)
- Por Tipo de Electrolito Sólido
- A base de sulfuro
- A base de óxido
- A base de polímero
- Por Material del Ánodo
- Litio-Metal
- Compuesto de Silicio
- Compuesto de Grafito
- Por Capacidad de la Batería
- Inferior a 20 Ah
- 20 a 100 Ah
- Superior a 100 Ah
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Arabia Saudita
- EAU
- Sudáfrica
- Egipto
- Nigeria
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del modelo y para anclar el entorno de demanda de baterías de estado sólido para vehículos eléctricos. Se consultaron principalmente indicadores públicos de adopción y producción que explican hacia dónde se dirigen los programas de vehículos eléctricos y el suministro de baterías, tales como los conjuntos de datos de perspectivas de vehículos eléctricos de la AIE, publicaciones del Departamento de Energía de EE. UU. y laboratorios nacionales, estadísticas de minerales del USGS para insumos clave, y bases de datos de patentes para rastrear la actividad de electrolitos sólidos y litio metálico. También se revisaron normas y referencias de seguridad para baterías de tracción y transporte, como las regulaciones de la CEPE/ONU relacionadas con baterías y reglamentos regionales similares, dado que el calendario de cumplimiento puede modificar los envíos a corto plazo.
Para traducir las señales de demanda en un conjunto de mercado realista, se utilizaron documentos públicos de fabricantes de automóviles y proveedores (informes anuales, presentaciones de resultados y anuncios de productos) para capturar los plazos de los proyectos piloto declarados, los formatos de paquetes objetivo y los lanzamientos de vehículos previstos. Cuando estuvo disponible, esto se complementó con suscripciones de pago para información financiera de empresas y noticias, consultas de patentes y una base de datos de envíos de importación y exportación a nivel de embarque para verificar la disponibilidad de materiales y los flujos comerciales tempranos. Las fuentes aquí enumeradas son ilustrativas y no exhaustivas, y se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
Las entrevistas primarias y las encuestas se utilizaron para someter a prueba de presión los supuestos documentales y para cerrar las brechas sobre lo que realmente se está enviando, calificando o retrasando en los programas de vehículos eléctricos. Se conversó con una combinación de proveedores de materiales de estado sólido, desarrolladores de celdas y paquetes, equipos de ingeniería vinculados a fabricantes de equipos originales de vehículos eléctricos e integradores aguas abajo para confirmar la preparación para la comercialización, las curvas de aumento esperadas y cómo se ve la fijación de precios en volúmenes iniciales. Dado que se trata de un mercado global, los insumos se verificaron de forma cruzada en APAC, EMEA y las Américas para que las realidades de las líneas piloto regionales y el impulso de las políticas no se generalizaran más allá de lo que los encuestados describieron.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos (CXO): 21% | APAC: 44% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 30% | EMEA: 29% |
| Actores más pequeños: 21% | Gerentes: 49% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El mercado se construyó utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, pero la construcción principal parte de las señales de producción de vehículos eléctricos y de adopción a nivel de programa que reconstruyen el conjunto de envíos a corto plazo para los paquetes de estado sólido. Para cada región productora importante de vehículos eléctricos, el modelo aplica una trayectoria de adopción para los paquetes de estado sólido vinculada a hitos de programa identificables, que luego se traducen en envíos de paquetes e ingresos utilizando una curva de precios que disminuye a medida que los volúmenes escalan.
Los insumos clave que influyen en el tamaño y el patrón año a año incluyen el calendario de lanzamientos de plataformas de vehículos eléctricos que mencionan la integración de estado sólido, los anuncios de capacidad de líneas piloto y de preproducción, la energía asumida del paquete (kWh) por clase de vehículo, las expectativas de rendimiento y pérdidas por desecho en etapas tempranas, y el precio a nivel de paquete por kWh que cambia a medida que disminuye el riesgo de calificación. Para evitar sobreestimar el mercado durante el aumento inicial, los retrasos, los reinicios de calificación y el suministro restringido de litio metálico y electrolito sólido se tratan como variables de fricción explícitas en lugar de dejarlos como supuestos narrativos genéricos.
El pronóstico se realizó mediante análisis de escenarios, dado que el calendario de comercialización aún es desigual entre regiones y programas de vehículos. El caso base está guiado por el consenso de las entrevistas sobre el calendario probable de inicio de producción, las velocidades de aumento y la progresión de precios, y luego se verifica con una aproximación selectiva de abajo hacia arriba utilizando el precio de venta promedio del paquete por kWh multiplicado por los volúmenes de envío esperados y los supuestos de conversión de capacidad a producción de los proveedores. Donde la visibilidad de abajo hacia arriba es débil, se aplican bandas de utilización conservadoras y luego se verifican los totales con indicadores independientes de producción de vehículos eléctricos para que las brechas no inflen silenciosamente el pronóstico.
Ciclo de Validación de Datos y Actualización
La validación se realiza en capas para que un supuesto no impulse en exceso el número final. Los resultados se comparan con señales independientes como las trayectorias de producción de vehículos eléctricos, las capacidades piloto divulgadas y la demanda implícita de energía de los paquetes, y luego se revisan los grandes saltos interanuales para confirmar que están respaldados por un aumento real del programa o un cambio de precios. Si un dato parece inconsistente, se reelabora, y cuando es necesario el equipo vuelve a conectarse con un experto relevante para aclarar qué cambió.
Antes de la aprobación final, el modelo pasa por una revisión interna de analistas que verifica las matemáticas, la consistencia de las unidades (paquetes, kWh y USD) y la lógica detrás de las divisiones regionales. Los informes se actualizan anualmente, con actualizaciones intermedias cuando ocurre un evento material, como un retraso en el inicio de producción, una expansión importante de un proyecto piloto o un reajuste visible de precios. Justo antes de la entrega, se completa una revisión actualizada para que los clientes reciban la vista más reciente en lugar de un borrador anterior.
Tamaño del Mercado de Baterías de Estado Sólido para Vehículos Eléctricos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las baterías de estado sólido para vehículos eléctricos pueden variar ampliamente porque la categoría aún es incipiente y las definiciones no siempre son consistentes. Las diferencias generalmente provienen de qué se contabiliza como un producto de estado sólido calificado, qué punto de ingresos se utiliza (a nivel de celda, paquete o vehículo) y cuán agresivamente se asume el calendario de aumento.
Al rastrear los hitos de comercialización y el calendario de envío de paquetes, Mordor Intelligence mantiene los ingresos contabilizados vinculados a las primeras entregas comerciales de paquetes para uso en vehículos eléctricos, lo que a menudo excluye la actividad de proyectos piloto y prototipos que algunas estimaciones aún incluyen en el precio. Otro factor que genera brechas es la fijación de precios, ya que algunas fuentes asumen una caída rápida en USD por kWh sin vincularla a la mejora del rendimiento y la escala de producción, mientras que otras mezclan aplicaciones no relacionadas con vehículos eléctricos o incluyen reemplazos en el mercado de posventa que no reflejan la dinámica de suministro de los fabricantes de equipos originales.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 0,26 mil millones de USD (2025) | |
| Editor comercial A | 2,67 mil millones de USD (2025) | A menudo contabiliza ingresos más amplios de baterías de estado sólido, incluidos usos no relacionados con vehículos eléctricos y envíos en etapas más tempranas, y puede aplicar supuestos agresivos de adopción y precios sin condicionar la calificación del programa del vehículo. |
| Informe de la industria B | 0,27 mil millones de USD (2023) | Utiliza un año base anterior y un alcance más amplio de baterías de estado sólido que puede combinar baterías de película delgada y de pequeño formato, lo que modifica el conjunto de ingresos exclusivo de vehículos eléctricos y el precio promedio efectivo. |
La tabla muestra que la dispersión se explica principalmente por las elecciones de alcance y calendario en lugar de simples diferencias matemáticas. Cuando los ingresos contabilizados se limitan a los envíos comerciales de paquetes para vehículos eléctricos y los precios se vinculan a la escala y el rendimiento, el tamaño del mercado se vuelve más fácil de rastrear hasta variables claras y pasos repetibles. Esto ayuda a los responsables de la toma de decisiones a comparar escenarios sin mezclar conjuntos de ingresos no comparables.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de baterías de estado sólido?
El tamaño del mercado de baterías de estado sólido se sitúa en USD 372,09 millones en 2026 y se prevé que alcance los USD 2,23 mil millones para 2031.
¿A qué ritmo crece el mercado de baterías de estado sólido?
Se proyecta que el mercado registre una tasa de crecimiento anual compuesta del 43,11% entre 2026 y 2031.
¿Qué región lidera el mercado de baterías de estado sólido?
Asia-Pacífico ostenta la mayor cuota con el 40,85% en 2025, gracias a las cadenas de suministro integradas y las agresivas inversiones en líneas piloto.
¿Por qué se consideran más seguras las baterías de estado sólido que los paquetes de litio-ion?
Eliminan los electrolitos líquidos inflamables, reduciendo el riesgo de fuga térmica y permitiendo un despliegue más seguro en aplicaciones de alta energía.
¿Cuándo comenzará la producción a gran escala de baterías de estado sólido?
Se espera que la producción comercial se incremente a partir de 2027 a medida que las líneas piloto hagan la transición a capacidades de múltiples gigavatios-hora.
¿Qué segmento de vehículos adoptará primero las baterías de estado sólido?
Los automóviles de pasajeros premium están preparados para ser los pioneros en la adopción, seguidos de las flotas comerciales que priorizan la reducción del tiempo de inactividad durante la carga.