
Tamaño y Participación del Mercado de Sistemas de Gestión Documental
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 11.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.39 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.61 % |
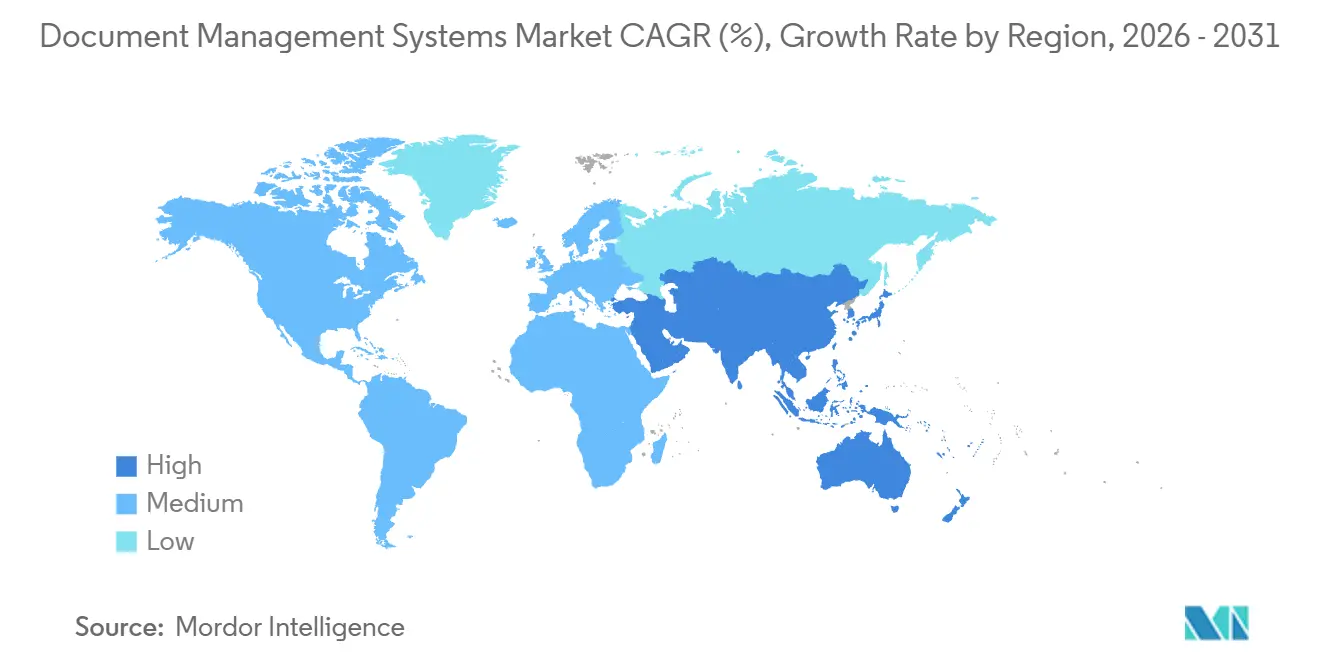
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión Documental por Mordor Intelligence
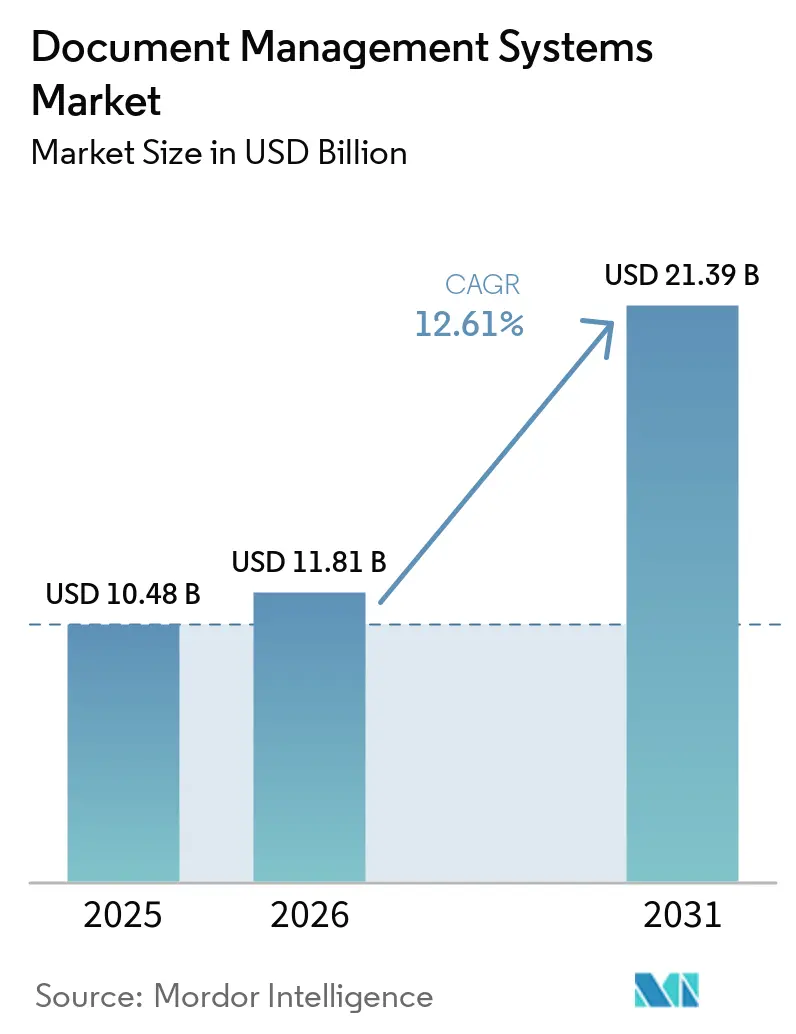
Se proyecta que el tamaño del Mercado de Sistemas de Gestión Documental se expanda desde USD 10,48 mil millones en 2025 y USD 11,81 mil millones en 2026 hasta USD 21,39 mil millones en 2031, registrando una CAGR del 12,61% entre 2026 y 2031. El rápido crecimiento se debe a que las empresas están abandonando los repositorios heredados en favor de plataformas nativas en la nube que integran copilotos de inteligencia artificial dentro de las herramientas de colaboración cotidianas. Al mismo tiempo, las leyes de soberanía de datos en Europa y Asia Pacífico obligan a los proveedores a establecer alojamiento en la región con cifrado de extremo a extremo, ampliando la base de clientes incluso cuando fragmenta las infraestructuras. La competencia se intensifica a medida que los hiperescaladores agrupan el almacenamiento en suites de colaboración, comprimiendo los precios del software independiente y orientando a los proveedores especializados hacia plantillas verticales que reducen drásticamente los tiempos de implementación. Los compradores favorecen abrumadoramente la implementación en la nube por su capacidad elástica y actualizaciones automáticas, aunque los sistemas locales con aislamiento de red persisten en defensa y otros sectores soberanos.
Conclusiones Clave del Informe
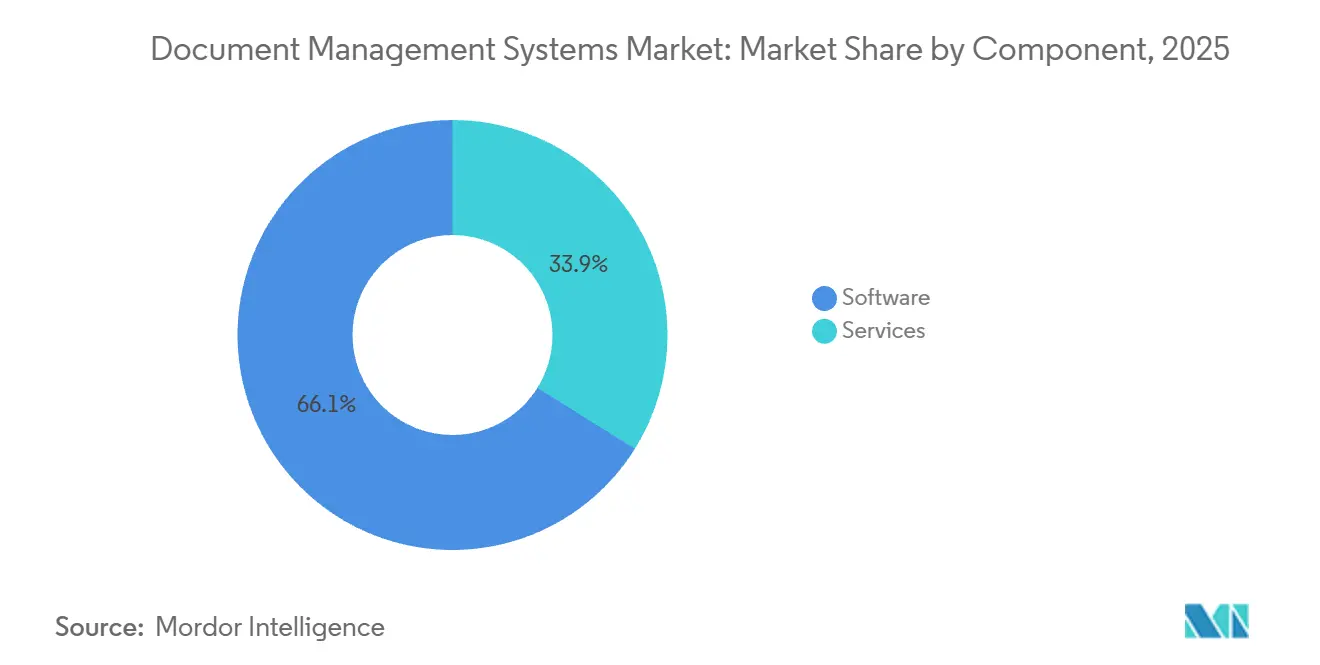
- Por componente, las licencias de software representaron una participación de mercado del 66,12% en sistemas de gestión documental en 2025, mientras que los servicios están proyectados para expandirse a una CAGR del 17,21% hasta 2031.
- Por modo de implementación, la nube capturó el 70,34% de los ingresos de 2025 y avanza a una CAGR del 18,34%, superando ampliamente a las instalaciones locales.
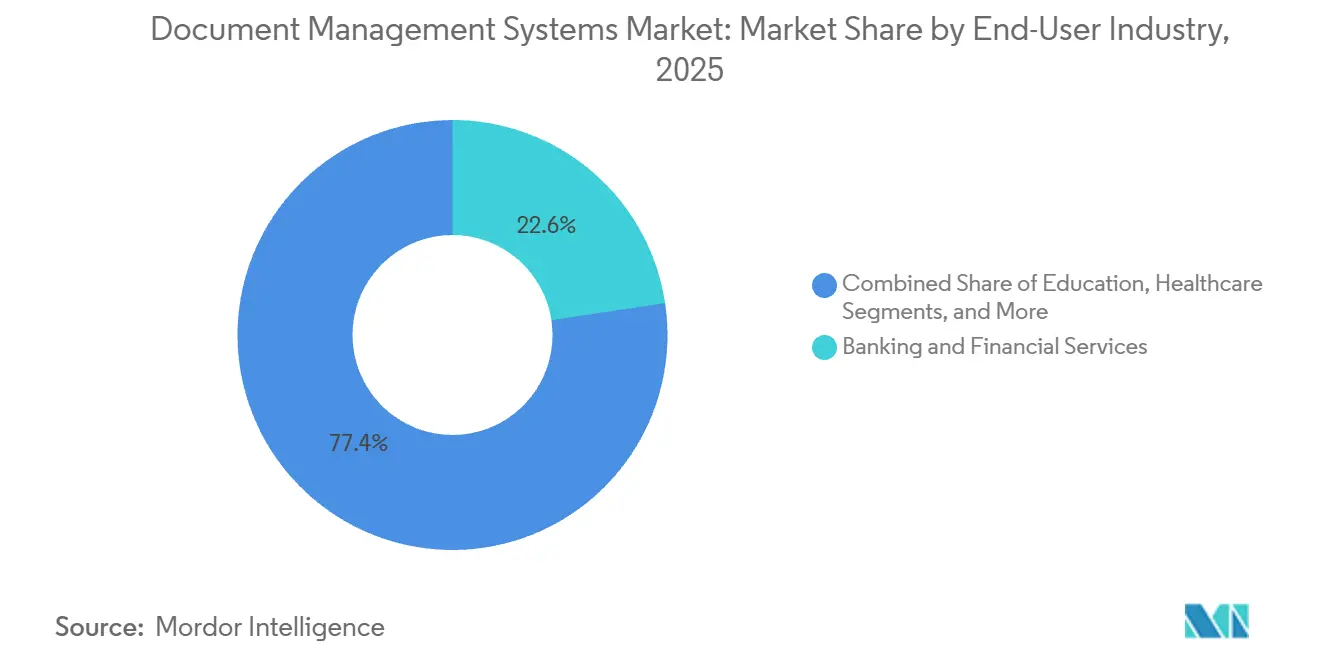
- Por industria de usuario final, la banca y los servicios financieros lideraron con una participación de ingresos del 22,63% en 2025, mientras que se prevé que la atención sanitaria crezca a una CAGR del 17,69% hasta 2031.
- Por geografía, América del Norte concentró el 37,53% del tamaño del mercado de sistemas de gestión documental en 2025, mientras que se espera que Asia Pacífico registre la CAGR regional más alta del 18,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Sistemas de Gestión Documental*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Avance Hacia Procesos sin Papel | +2.8% | Global, con impulso temprano en América del Norte y Europa | Mediano plazo (2-4 años) |
| Plataformas de Sistemas de Gestión Documental Nativas en la Nube Integradas en Suites de Colaboración | +3.1% | América del Norte y Europa como núcleo, expandiéndose hacia Asia Pacífico | Corto plazo (≤ 2 años) |
| Aumento en la Precisión de Búsqueda Mejorada por IA y Clasificación Automática | +2.4% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Estrictas Normas de Soberanía de Datos que Impulsan Implementaciones Conformes | +2.6% | Europa (GDPR), Asia Pacífico (China, India), Oriente Medio | Largo plazo (≥ 4 años) |
| Auge de Plantillas Específicas por Industria que Acortan los Ciclos de Implementación | +2.2% | Global, con concentración vertical en BFSI, Atención Sanitaria, Manufactura | Mediano plazo (2-4 años) |
| Copilotos de IA Generativa que Desbloquean Flujos de Trabajo de Contenido en Contexto | +2.3% | América del Norte y Europa como adoptantes tempranos, Asia Pacífico en seguimiento | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápido Avance Hacia Procesos sin Papel
Los mandatos gubernamentales están acelerando la conversión digital mucho más rápido que las iniciativas voluntarias de sostenibilidad. Los Archivos Nacionales de los Estados Unidos exigen que todas las agencias federales digitalicen los registros permanentes antes de diciembre de 2026.[1] La Agencia Digital de Japón ordenó a todas las prefecturas adoptar flujos de trabajo sin papel antes de abril de 2025, lo que provocó un aumento del 35% en las adquisiciones. Canon procesó 18 mil millones de páginas a través de su servicio de digitalización en la nube en 2025, un 22% más que en 2024, lo que ilustra el aluvión de contenido analógico que ingresa a los repositorios. El aumento de los volúmenes de captura reduce los costos de almacenamiento, pero incrementa la mano de obra de etiquetado de metadatos, una compensación que favorece la clasificación automática impulsada por inteligencia artificial frente a la indexación manual. Por ello, las empresas priorizan plataformas con enriquecedores de aprendizaje automático integrados que satisfacen el cumplimiento normativo al tiempo que reducen los gastos operativos en el mercado de sistemas de gestión de documentos.
Plataformas de Sistemas de Gestión Documental Nativas en la Nube Integradas en Suites de Colaboración
Los hiperescaladores ahora integran repositorios directamente en las herramientas de colaboración, evitando procesos de adquisición prolongados. Microsoft lanzó SharePoint Embedded en marzo de 2024; para enero de 2025, más de 200 proveedores independientes de software habían adoptado el servicio, ampliando la presencia de Microsoft en el mercado de sistemas de gestión de documentos. Box profundizó la integración con Google Workspace en junio de 2025, y los clientes piloto registraron un 40% menos de errores de control de versiones. Las ofertas agrupadas exigen primas de precio del 15-20% porque ofrecen una interoperabilidad fluida, lo que obliga a los proveedores especializados a competir en profundidad vertical en lugar de en funcionalidades horizontales.
Aumento en la Precisión de Búsqueda Mejorada por IA y Clasificación Automática
La industria de los sistemas de gestión de documentos está adoptando modelos de lenguaje de gran escala que pueden reducir la mano de obra de entrada de metadatos hasta en un 70%, aunque los sectores regulados aún exigen una precisión casi perfecta. Microsoft 365 Copilot redujo el etiquetado manual en un 65% para 500 empresas piloto. La asociación de IBM con Unstructured.io elevó la precisión específica por dominio al 97%, reduciendo la brecha con los umbrales de cumplimiento normativo.[2] La mayoría de las organizaciones ejecutan flujos de trabajo híbridos en los que la inteligencia artificial propone etiquetas y los humanos las aprueban, equilibrando las ganancias de productividad con los controles de riesgo.
Estrictas Normas de Soberanía de Datos que Impulsan Implementaciones Conformes
La Ley de Gobernanza de Datos de la Unión Europea prohíbe la mayoría de las transferencias transfronterizas de datos del sector público. La Ley de Protección de Información Personal de China impone restricciones similares a los operadores de infraestructura crítica. Se espera que la legislación india prevista siga el mismo camino. El análisis del mercado de sistemas de gestión de documentos destaca cómo los hiperescaladores pueden absorber el costo de capital de múltiples nubes regionales, mientras que los proveedores de nivel medio deben asociarse localmente o retirarse, dividiendo el mercado entre plataformas globales y especialistas de un solo país.
Análisis del Impacto de las Restricciones del Mercado de Sistemas de Gestión Documental*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Resistencia Persistente al Cambio de Usuarios en Funciones de Oficina Administrativa Reguladas | -1.4% | Global, aguda en empresas heredadas de Europa y América del Norte | Mediano plazo (2-4 años) |
| Altos Costos de Descubrimiento Electrónico por Deficiente Higiene de Metadatos | -1.2% | Sectores intensivos en litigios de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Primas de Ciberseguro en Aumento tras Eventos de Ransomware Centrados en Sistemas de Gestión Documental | -0.9% | Global, concentrado en Atención Sanitaria y BFSI | Corto plazo (≤ 2 años) |
| Preocupaciones por Dependencia del Proveedor que Ralentizan la Migración desde Sistemas de Gestión de Contenido Empresarial Heredados | -1.1% | Global, particularmente en el mercado medio de América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Resistencia Persistente al Cambio de Usuarios en Funciones de Oficina Administrativa Reguladas
Deloitte encontró que el 38% del personal de cumplimiento normativo en servicios financieros aún imprime los expedientes para revisión manual, dudando de la solidez probatoria de las firmas digitales. Las jurisdicciones de derecho civil que requieren escrituras notariadas mantienen procesos híbridos, prolongando los programas de gestión del cambio a dos años e inflando los presupuestos de capacitación a entre USD 0,5 y 2 millones por empresa. La resistencia retrasa el retorno sobre la inversión y modera el impulso de la migración a la nube.
Altos Costos de Descubrimiento Electrónico por Deficiente Higiene de Metadatos
Thomson Reuters valoró el descubrimiento electrónico en los Estados Unidos en USD 18.000 por gigabyte en 2024. Un fabricante de la lista Fortune 500 gastó USD 12 millones revisando 8 terabytes para una sola disputa, una carga atribuible a archivos heredados sin etiquetar. Las herramientas de enriquecimiento con IA prometen alivio, pero la retroadaptación de etiquetas a archivos de escala de petabytes sigue siendo una tarea de varios años que modera los ahorros inmediatos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Resistencia al cambio de usuarios en funciones reguladas | -1.70% | Global; mayor en industrias tradicionales | Mediano plazo (2-4 años) |
| Altos costos de descubrimiento electrónico por metadatos deficientes | -1.20% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Aumento de primas de ciberseguro tras ransomware | -0.90% | Global; mayor en América del Norte y Europa | Mediano plazo (2-4 años) |
| Preocupaciones por dependencia del proveedor | -1.10% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Sistemas de Gestión Documental
Por Componente:
Los Servicios Toman la Delantera a Medida que Aumenta la ComplejidadLos servicios crecen a una CAGR del 17,21% porque la complejidad de la migración, la configuración de la IA y el mapeo de cumplimiento normativo superan las capacidades internas. KnowledgeLake migró 450 millones de documentos federales a SharePoint Online en seis semanas, remapeando las políticas de retención sobre la marcha. EY y Adobe entregan trazas de auditoría de Basilea III en solo 12 semanas a través de un paquete combinado de asesoría y firma electrónica. Las licencias de software representaron una participación de mercado del 66,12% en 2025. El software sigue siendo indispensable, aunque las tarifas de licencia caen entre un 10% y un 15% anualmente bajo la presión de precios de los hiperescaladores.
A medida que los compradores buscan resultados llave en mano, los proveedores con sólidos brazos de consultoría, como IBM, Hyland y OpenText, capturan ingresos más recurrentes. Los servicios gestionados también atraen a las empresas del mercado medio que carecen de cobertura de TI las 24 horas; el servicio en la nube de DocuWare agrupa copias de seguridad y parches para reducir el costo total de propiedad en un 30%. En consecuencia, el tamaño del mercado de sistemas de gestión documental para servicios se está expandiendo más rápido que los ingresos por licencias y está reformando los modelos de negocio de los proveedores.


Por Modo de Implementación:
La Nube Domina, el Modelo Híbrido Gana Tracción RegulatoriaLas implementaciones en la nube generaron el 70,34% de los ingresos de 2025 y avanzan al 18,34% hasta 2031, impulsadas por el almacenamiento elástico y los lanzamientos continuos de funciones. SharePoint alojado en Azure procesó más de 1 billón de archivos en 2025, mostrando una escala que los sistemas locales tienen dificultades para igualar. Las empresas también valoran la recuperación ante desastres integrada y la accesibilidad global, especialmente para equipos distribuidos. Sin embargo, los sectores soberanos mantienen instancias locales para redes con aislamiento de red, sosteniendo una considerable base instalada heredada.
El modelo híbrido está emergiendo como un puente de cumplimiento normativo. OnBase Hybrid Cloud de Hyland sincroniza los metadatos con Azure para la búsqueda con IA mientras mantiene los archivos binarios en los servidores del cliente, satisfaciendo las leyes de residencia de datos sin sacrificar las funciones modernas. Arquitecturas similares están preparadas para extenderse a cuentas de defensa, atención sanitaria y sector público, garantizando que el mercado de sistemas de gestión documental continúe acomodando múltiples opciones de implementación.
Por Industria de Usuario Final:
La Atención Sanitaria se Acelera por los Mandatos de TelesaludLa banca y los servicios financieros concentraron el 22,63% de los ingresos en 2025, impulsados por los procesos de conocimiento del cliente, la prevención del blanqueo de capitales y la presentación de informes conforme a Basilea III. Sin embargo, el sector sanitario está en camino de convertirse en el segmento vertical de mayor crecimiento, con una CAGR del 17,69%, impulsado por la expansión de la telesalud y la integración de historiales clínicos electrónicos. En el mercado de gestión de casos documentales, la tecnología utilizada en el sector debe ser extraordinariamente fiable para el seguimiento y la gestión de costes, ventas, suministros y personal. Los Centros de Servicios de Medicare y Medicaid vinculan los reembolsos a la interoperabilidad digital, lo que impulsa a los hospitales a integrar repositorios dentro de los flujos de trabajo de Epic y Cerner. En consecuencia, se prevé que el tamaño del mercado de sistemas de gestión documental vinculado a casos de uso sanitario se duplique en cinco aos.
La manufactura, la construcción, la educación y el comercio minorista también están ampliando su adopción. La plantilla certificada con ISO 19650 de Autodesk reduce la documentación BIM de nueve meses a seis semanas, mientras que Walmart procesa 500.000 facturas de proveedores semanalmente a través de un repositorio habilitado con inteligencia artificial. Esta profundidad sectorial ilustra cómo las plantillas específicas por dominio desbloquean nuevas partidas presupuestarias y reducen el riesgo de implantación en industrias diversas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Sistemas de Gestión Documental en América del Norte
América del Norte aportó el 37,53% de los ingresos de 2025, impulsada por los plazos de digitalización del gobierno federal de EE. UU. y una directiva canadiense que exige que todos los departamentos federales migren a repositorios en la nube antes de marzo de 2027. La alta penetración de Microsoft 365 acelera la implementación; sin embargo, el crecimiento se modera a medida que las empresas extienden los ciclos de vida de sus plataformas y se centran en complementos de inteligencia artificial en lugar de reemplazos.
Mercado de Sistemas de Gestión Documental en Asia-Pacífico
Asia Pacífico crecerá a una tasa del 18,43% hasta 2031. El programa Digital India de la India destinó INR 14.903 crore (1.800 millones USD) para la gobernanza electrónica en su presupuesto 2025-2026.[3] La Ruta de la Seda Digital de China financia implementaciones en empresas estatales para estandarizar los documentos de comercio transfronterizo. Japón ordenó la eliminación del papel en las prefecturas antes de abril de 2025, lo que impulsó un aumento del 35% en los pedidos. La Ley de Privacidad enmendada de Australia exige la notificación de brechas de seguridad en un plazo de 72 horas, lo que impulsa a las organizaciones hacia registros de auditoría en tiempo real.
Mercado de Sistemas de Gestión Documental en EMEA
Europa, Oriente Medio y África conforman un mosaico moldeado por el RGPD y las normativas de localización. La Ley de Gobernanza de Datos de la UE obliga a los proveedores a operar centros de datos regionales. La agencia de ciberseguridad de Alemania recomienda implementaciones locales o híbridas para infraestructuras críticas. Los programas de ciudades inteligentes del Golfo, como Dubai Smart 2030, integran repositorios en los servicios de gobierno electrónico. La POPIA de Sudáfrica impulsa a bancos y empresas de telecomunicaciones hacia archivos gestionados por consentimiento.
Panorama regulatorio
Los proveedores de sistemas de gestión documental (DMS) operan bajo expectativas cada vez más estrictas en torno a la integridad de los registros, los servicios de confianza electrónica y la residencia de datos, lo cual se refleja en los requisitos de adquisición del sector y del sector público. En Estados Unidos, las normas y directrices de NARA (incluidos el 36 CFR 1236 Subpart E y los criterios de éxito de digitalización emitidos en 2023) establecen expectativas para la digitalización de registros federales permanentes, incluida la documentación de metadatos y procesos, lo que respalda la demanda de controles de retención, pistas de auditoría y flujos de trabajo de disposición defendibles.
En Europa, los requisitos de cumplimiento se están ampliando más allá del RGPD hacia la alineación entre la identidad electrónica interoperable y los servicios de confianza bajo el marco eIDAS. El Reglamento de Ejecución (UE) 2026/248 de la Comisión (febrero de 2026) establece formatos reconocidos para firmas y sellos electrónicos avanzados, mientras que el Reglamento (UE) 2025/2532 exige que los Estados miembros proporcionen al menos una Cartera Europea de Identidad Digital antes de diciembre de 2026, lo que aumenta el enfoque en el reconocimiento estandarizado y transfronterizo de documentos digitales. Junto con esto, las normas ISO para la gobernanza de registros y riesgos (ISO 18128:2024) y para la clasificación y manejo de documentos sensibles (ISO 4669-2:2025), además del proceso de actualización en curso de ISO/DIS 30301 (en fase de consulta a marzo de 2026), están elevando el nivel de exigencia de cumplimiento para los proveedores que atienden a compradores regulados y del sector público.
Análisis de la cadena de valor
La cadena de valor de los DMS abarca desde la captura y digitalización de contenido (escaneo e ingesta) hasta el software central de repositorio y la gobernanza de registros (metadatos, retención, retención legal). Luego se extiende a servicios de seguridad y confianza (cifrado, firmas, sellado, archivado), capas de IA y automatización (OCR, extracción por ML, clasificación y búsqueda basadas en LLM), y la integración con sistemas de línea de negocio mediante API, incluidos los flujos de trabajo de ERP y adquisiciones. La distribución depende cada vez más de los mercados en la nube y los ecosistemas de suites, con los hiperescaladores integrando repositorios en herramientas de colaboración, mientras que los proveedores especializados y los de ECM heredado se apoyan en plantillas verticales, herramientas de cumplimiento y velocidad de implementación.
La entrega suele estar respaldada por servicios y socios del ecosistema, como integradores de sistemas, firmas de asesoría y proveedores de servicios gestionados que se encargan de las migraciones, la asignación de políticas y el ajuste de modelos, en consonancia con un cambio hacia resultados impulsados por servicios. Las dependencias de plataforma también configuran la cadena, ya que las opciones multicloud (AWS, Google Cloud, IBM Cloud y Azure) influyen en las decisiones de hosting, y las plataformas empresariales afectan los patrones de integración, incluidas las implementaciones centradas en SAP y Oracle. En junio de 2026, SAP publicó una arquitectura de referencia actualizada para SAP Document AI en SAP Business Technology Platform, que muestra cómo la inteligencia documental se está empaquetando como una capacidad de plataforma en torno a la cual los proveedores de DMS e integradores pueden construir para el procesamiento de documentos de extremo a extremo en aplicaciones empresariales.
Panorama Competitivo
Concentración del Mercado
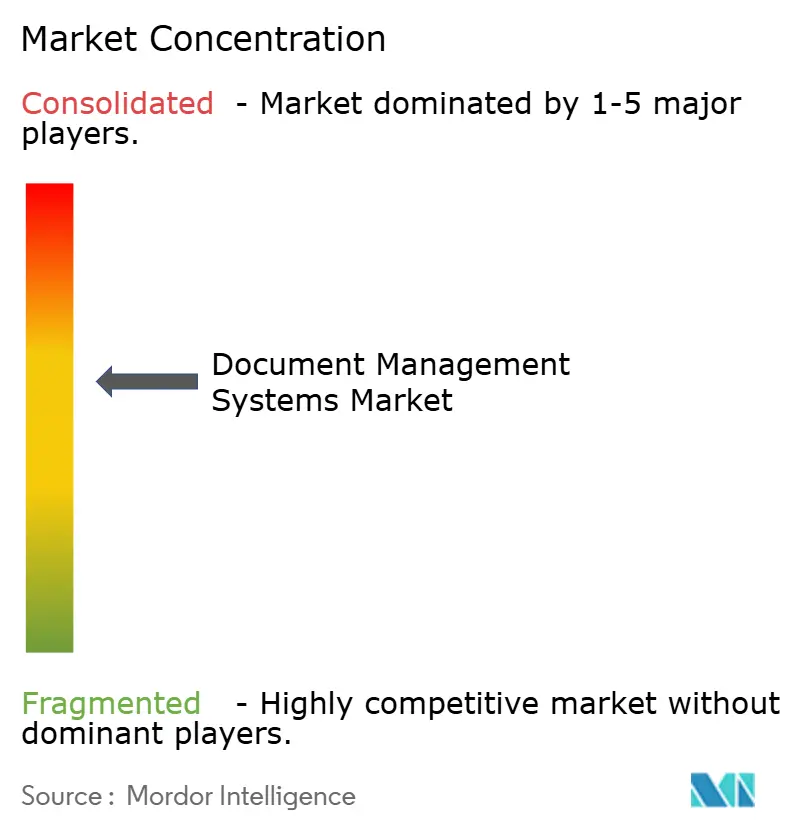
El mercado de sistemas de gestión documental está moderadamente concentrado, con los cinco principales proveedores controlando el 45% de los ingresos de 2025. Microsoft aprovecha Teams y SharePoint para integrar repositorios en los flujos de trabajo cotidianos; más de 200 proveedores independientes de software integraron SharePoint Embedded en el primer año desde su lanzamiento, ampliando el alcance de Microsoft hacia el software vertical. Box defiende su participación ofreciendo flexibilidad multinube en AWS, Google Cloud e IBM Cloud, atrayendo a organizaciones cautelosas ante la dependencia de un único proveedor.
Adobe se asocia con EY para agrupar Acrobat Sign con asesoría de cumplimiento normativo, ofreciendo a los bancos regulados un camino llave en mano hacia la documentación de Basilea III. La adquisición de Micro Focus por parte de OpenText amplió su cartera, pero tensó los recursos de integración, permitiendo a rivales ágiles como M-Files y Laserfiche ganar acuerdos en el mercado medio. Los especialistas verticales mejoran la diferenciación: Autodesk domina los flujos de trabajo de BIM en construcción tras la certificación ISO 19650, mientras que Thomson Reuters lidera la gestión de casos legales a través de procesos integrados de las Reglas Federales.
Las hojas de ruta tecnológicas convergen ahora en copilotos de IA generativa que presentan documentos relevantes dentro de las transacciones, reduciendo el impuesto de búsqueda del 20-30% que soportan los trabajadores del conocimiento. Los proveedores que combinan innovación en IA con estrictos controles de cumplimiento normativo están mejor posicionados para asegurar contratos a largo plazo, mientras que los rezagados especializados corren el riesgo de quedar relegados a nichos tácticos. Las canalizaciones de adquisiciones siguen activas a medida que las empresas exclusivamente de software adquieren prácticas de consultoría para ofrecer soluciones integrales, acelerando la consolidación pero preservando espacio para especialistas que resuelven puntos de dolor verticales de alto valor.
Líderes de la Industria de Sistemas de Gestión Documental
-
Microsoft Corporation
-
OpenText Corporation
-
IBM Corporation
-
Hyland Software Inc.
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Gestión de Documentos Empresas cubiertas en este informe
- Microsoft Corporation
- OpenText Corporation
- IBM Corporation
- Hyland Software Inc.
- Oracle Corporation
- Box Inc.
- Adobe Inc.
- Laserfiche
- M-Files Corp.
- Alfresco (Hyland)
- Dropbox Business
- Zoho Corporation
- DocStar (Epicor)
- AODocs
- LogicalDOC Srl
- Agiloft Inc.
- Synergis Technologies
- Everteam
- FileHold Systems
- PaperSave
- DocuWare GmbH
- Newgen Software Technologies
- Canon Inc.
- Xerox Holdings Corporation
Lea el análisis de las empresas de sistemas de gestión de documentos
Oportunidades de mercado y perspectivas futuras
Los programas de digitalización del sector público y los marcos de identidad están creando oportunidades de implementación repetibles donde se requiere gobernanza de retención y auditabilidad. El plazo federal estadounidense para la digitalización de registros permanentes antes de diciembre de 2026, junto con el requisito de la UE de que los Estados miembros proporcionen al menos una Cartera Europea de Identidad Digital antes de diciembre de 2026, está impulsando a las agencias hacia un manejo estandarizado de documentos digitales, una disciplina de metadatos más sólida y interacciones electrónicas confiables. En julio de 2026, el Departamento del Interior y Gobierno Local de Filipinas lanzó un Sistema de Gestión Documental a nivel nacional para las unidades de gobierno local (DMS4LGUs), lo que indica una asignación presupuestaria activa e implementaciones a escala en el gobierno que van más allá de proyectos piloto de una sola agencia.
En la adopción empresarial, el espacio en blanco se está desplazando desde la sustitución básica de repositorios hacia operaciones de contenido habilitadas por IA que pueden funcionar en suites de colaboración, ERP y otras aplicaciones de línea de negocio sin recrear silos de contenido. Las hojas de ruta de los proveedores reflejan este giro: OpenText lanzó actualizaciones de Cloud Editions en 2026 (CE 26.1 en marzo de 2026 y Content Management 26.2 en junio de 2026) con capacidades agénticas y herramientas de migración orientadas a trasladar contenido on-premises a OpenText Private Cloud, mientras que Hyland pone énfasis en su arquitectura Content Innovation Cloud para capas unificadas de contenido, enriquecimiento y orquestación. Estos cambios respaldan la demanda a corto plazo de servicios de migración y modernización (limpieza de contenido, asignación de políticas y gobernanza de modelos), así como de patrones híbridos que mantienen el contenido sensible bajo un control más estricto sin dejar de habilitar la clasificación, el descubrimiento y la automatización de flujos de trabajo impulsados por IA.
Desarrollos Recientes de la Industria en el Mercado de Sistemas de Gestión Documental
- Junio de 2026: Hyland anunció una colaboración estratégica con Microsoft para llevar Hyland Content Innovation Cloud a Microsoft Azure, respaldada por una estrategia conjunta de comercialización y coventa. La actualización acerca la plataforma de contenido de Hyland al lugar donde los clientes implementan cargas de trabajo de colaboración e IA, a la vez que se apoya en los compromisos empresariales existentes con Azure.
- Julio de 2025: OpenText lanzó Cloud Editions (CE) 25.3 con actualizaciones centradas en IA en OpenText Core Content Management y calificación premium para SAP S/4HANA Public Cloud. La alineación más estrecha con los entornos en la nube de SAP refuerza la adecuación de OpenText para procesos de finanzas y adquisiciones intensivos en documentos que dependen de patrones de integración nativos de ERP.
- Julio de 2024: OpenText anunció innovaciones de producto en Cloud Editions (CE) 24.3 que abarcan la gestión de información, la seguridad y la IA. El lanzamiento reforzó el ritmo habitual del proveedor de actualizaciones frecuentes en la nube, respaldando a los compradores que priorizan actualizaciones continuas y controles de seguridad integrados frente a ciclos de renovación de plataforma grandes e infrecuentes.
Mercado de Sistemas de Gestión de Documentos Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Para este estudio, el mercado abarca los sistemas de gestión documental utilizados para capturar, almacenar, organizar, proteger, recuperar y gestionar documentos empresariales a lo largo de su ciclo de vida, entregados como software en la nube o en instalaciones locales y servicios relacionados.
Exclusiones del alcance: Las herramientas básicas de sincronización y almacenamiento de archivos y las herramientas de gestión de contenido web puro quedan excluidas cuando no proporcionan funciones dedicadas de gobernanza documental.
Descripción General de la Segmentación
- Por Componente
- Software
- Servicios
- Por Modo de Implementación
- Nube
- Local
- Por Industria de Usuario Final
- Banca y Servicios Financieros
- Manufactura y Construcción
- Educación
- Atención Sanitaria
- Comercio Minorista
- Legal
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del mercado y para anclar supuestos que pueden verificarse con datos públicos. Se revisaron fuentes oficiales y abiertas, como los registros ante la SEC de Estados Unidos, las series de la Oficina de Estadísticas Laborales de Estados Unidos relacionadas con funciones del entorno de trabajo digital, los indicadores de uso de las TIC empresariales de Eurostat, los conjuntos de datos de economía digital de la OCDE, y las orientaciones sobre ciberseguridad y privacidad de organismos como el NIST.
Junto a estas fuentes, se consultaron informes anuales de empresas, documentación de productos, presentaciones para inversores y cobertura periodística de calidad para comprender la lógica de precios, los modelos de entrega y las señales de adopción según el tamaño del cliente. Las suscripciones de pago se utilizaron de forma selectiva para obtener información financiera de empresas y para verificar patentes e innovaciones, principalmente con el fin de confirmar la dirección de las capacidades de los productos y los plazos de fusiones y adquisiciones. Las fuentes mencionadas anteriormente son meramente ilustrativas, y también se utilizaron fuentes públicas y de pago adicionales para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para contrastar lo aprendido en la investigación documental, especialmente en lo relativo a cómo los compradores definen un sistema de gestión documental frente a herramientas adyacentes, y cómo se distribuye el gasto entre software y servicios. Se realizaron conversaciones con una combinación de proveedores de soluciones, socios de canal y compradores empresariales y de mercado medio en Asia-Pacífico, EMEA y las Américas, con el fin de refinar los supuestos sobre adopción, tamaños de acuerdos y plazos de migración a la nube antes de la modelización final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 13% | Asia-Pacífico: 46% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 31% | EMEA: 35% |
| Actores menores: 22% | Gerentes: 56% | Américas: 19% |
Dimensionamiento del Mercado y Previsión
El dimensionamiento comienza con la construcción de un conjunto de demanda de arriba hacia abajo, en el que el gasto en software empresarial y la intensidad de la transformación digital se mapean hacia flujos de trabajo centrados en documentos, y luego se traducen en un conjunto de ingresos de sistemas de gestión documental utilizando tasas de adopción y sustitución. Para mantener el modelo fundamentado, los resultados se corroboran con verificaciones selectivas de abajo hacia arriba, como puntos de precio de licencias y suscripciones muestreados multiplicados por volúmenes estimados de usuarios activos, y aportaciones del canal sobre bandas de acuerdos típicas según el tamaño del cliente.
Los insumos clave (ilustrativos) incluyen la proporción de empresas que utilizan herramientas de colaboración en la nube y de contenido, los requisitos regulatorios de retención de documentos, el ritmo de digitalización y escaneo en funciones con gran volumen de papel, la combinación de implantación en la nube frente a instalaciones locales, y las tasas de implementación y servicios gestionados. Cuando una verificación de abajo hacia arriba presenta lagunas, los totales se ajustan utilizando rangos conservadores validados en entrevistas, y el supuesto se aplica de forma coherente en todas las regiones y usuarios finales.
Para la previsión, se utilizó un análisis de escenarios respaldado por una extrapolación de tendencias simple sobre los impulsores principales, y luego se sometieron los resultados a pruebas de estrés con retroalimentación primaria sobre ciclos presupuestarios, compras impulsadas por el cumplimiento normativo y la adopción de búsqueda y clasificación asistidas por inteligencia artificial. Cuando los impulsores se movían en direcciones opuestas, se mantuvo la cláusula principal al final del razonamiento, de modo que la previsión sigue siendo trazable hasta los insumos.
Validación de Datos y Ciclo de Actualización
Los resultados se verifican mediante triangulación a partir de señales independientes, incluidos los comentarios de los proveedores, las divulgaciones financieras públicas y los indicadores de adopción procedentes de conjuntos de datos oficiales de TIC. Las variaciones se revisan en múltiples etapas, comenzando con verificaciones de coherencia de unidades y divisas, seguidas de pruebas de razonabilidad regional, y luego una revisión por parte de otro analista antes de la aprobación final.
Si se detecta una discrepancia importante, el equipo vuelve a contactar con los entrevistados pertinentes para confirmar si el problema proviene del alcance, los precios o un cambio en la combinación de implantación. Los informes se actualizan anualmente, con actualizaciones intermedias desencadenadas por eventos materiales como grandes adquisiciones, cambios regulatorios significativos o reajustes de precios visibles. Antes de la entrega, se realiza una revisión final para que los datos reflejen la información pública más reciente disponible.
Tamaño del Mercado de Sistemas de Gestión Documental de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los sistemas de gestión documental suelen diferir porque el límite del producto no es coherente entre los estudios, y porque el año base y el momento de la conversión de divisas varían según el editor. Las diferencias también aparecen cuando algunas estimaciones se apoyan más en la consolidación de ingresos de proveedores, mientras que otras se basan más en indicadores de adopción y patrones de gasto del lado del comprador.
Las herramientas básicas de sincronización y almacenamiento de archivos quedan fuera del alcance de Mordor Intelligence para este mercado, lo que es una razón habitual por la que algunos totales publicados parecen más bajos o más altos dependiendo de si combinan los sistemas de gestión documental con herramientas adyacentes de colaboración y contenido. Otras diferencias provienen de cómo se tratan los servicios (implementación y servicios gestionados incluidos frente a contabilizados parcialmente), cómo se anualizan las suscripciones en la nube, y si el modelo asume una expansión agresiva impulsada por la inteligencia artificial en los precios de venta medios frente a una progresión de precios más estable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Lagunas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 11,81 mil millones de USD (2026) | |
| Consultora Global A | 7,68 mil millones de USD (2024) | Utiliza un año base diferente y una ventana de captura de ingresos más estrecha, y puede subestimar los servicios cuando están agrupados en contratos de transformación de TI más amplios en lugar de estar etiquetados como partidas de sistemas de gestión documental. |
| Editor del Sector B | 7,16 mil millones de USD (2024) | Las cifras de notas de prensa suelen reflejar un mapa de segmentos específico y pueden combinar los sistemas de gestión documental con herramientas de contenido adyacentes seleccionadas, y el dimensionamiento puede ser más sensible a la rampa de suscripción en la nube asumida y al momento de la conversión de divisas. |
La diferencia en la tabla se explica en gran medida por lo que se contabiliza como sistema de gestión documental, el año utilizado para la instantánea, y cómo se anualizan los ingresos recurrentes en la nube y los servicios. Al mantener las reglas de alcance de forma explícita y luego contrastar las señales de adopción con los patrones de precios y acuerdos, la estimación se mantiene equilibrada y reproducible para la planificación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de sistemas de gestión documental?
El mercado global se sitúa en USD 11,81 mil millones en 2026.
¿A qué velocidad se espera que crezca el mercado de sistemas de gestión documental?
Se prevé que se expanda a una CAGR del 12,61%, alcanzando USD 21,39 mil millones en 2031.
¿Por qué los servicios crecen más rápido que el software en este espacio?
La complejidad de la migración, la configuración de la IA y el mapeo de cumplimiento normativo requieren experiencia especializada, impulsando una CAGR del 17,21% para los servicios frente a un crecimiento más lento de las licencias.
¿Qué modo de implementación está ganando más tracción?
La nube domina con el 70,34% de los ingresos de 2025 y una CAGR del 18,34%, aunque los modelos híbridos están en auge en los sectores regulados.
¿Qué industria será la adoptante más rápida en los próximos cinco años?
Se proyecta que la atención sanitaria crezca a una CAGR del 17,69% debido a los mandatos de documentación de telesalud y la integración de registros electrónicos de salud.
¿Quiénes son los principales proveedores del sector?
Microsoft, OpenText, IBM, Hyland y Oracle controlan colectivamente alrededor del 45% de los ingresos globales, con Box y Adobe también ocupando posiciones destacadas.