
Tamaño y Participación del Mercado de Impresoras
Análisis del Mercado de Impresoras por Mordor Intelligence
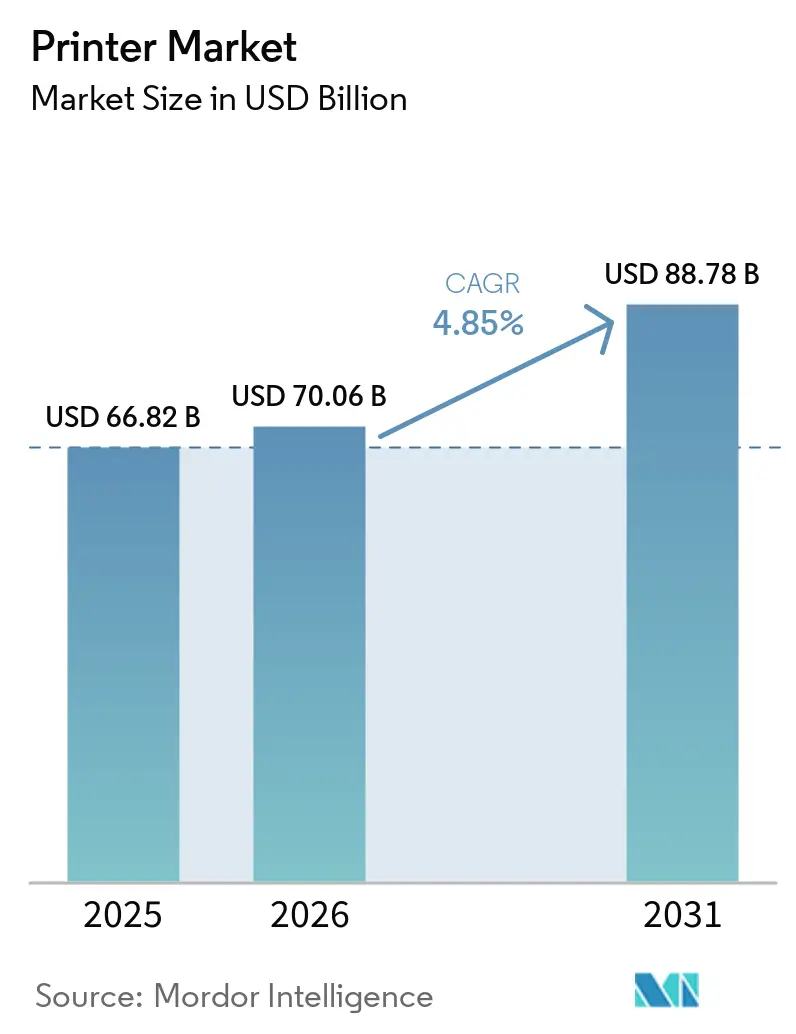
Se proyecta que el tamaño del mercado de impresoras se expanda desde 70,06 mil millones de USD en 2026 y 73,46 mil millones de USD en 2027 hasta 90,67 mil millones de USD para 2032, registrando una CAGR del 4,3% entre 2027 y 2032.
Las cargas de trabajo de entrega física en China y las necesidades de retención de registros pueden respaldar la demanda de equipos, mientras que la sustitución de transacciones digitales eleva el umbral para ampliar la capacidad de impresión corporativa. En India, la economía de costos operativos de los modelos de depósito de tinta puede respaldar la adopción en pequeñas oficinas, y los requisitos de tiradas más cortas de los convertidores de etiquetas crean un caso de inversión separado para la capacidad de producción digital. Los proveedores responden con asociaciones de equipos, alianzas de distribución y servicios de flujo de trabajo que vinculan los dispositivos al proceso operativo del cliente. El contraste favorece a los proveedores cuyos socios de canal llegan a operadores logísticos, convertidores de etiquetas y compradores de pequeñas oficinas, frente a los proveedores cuya base instalada se concentra en la impresión de transacciones corporativas.
Conclusiones Clave del Informe
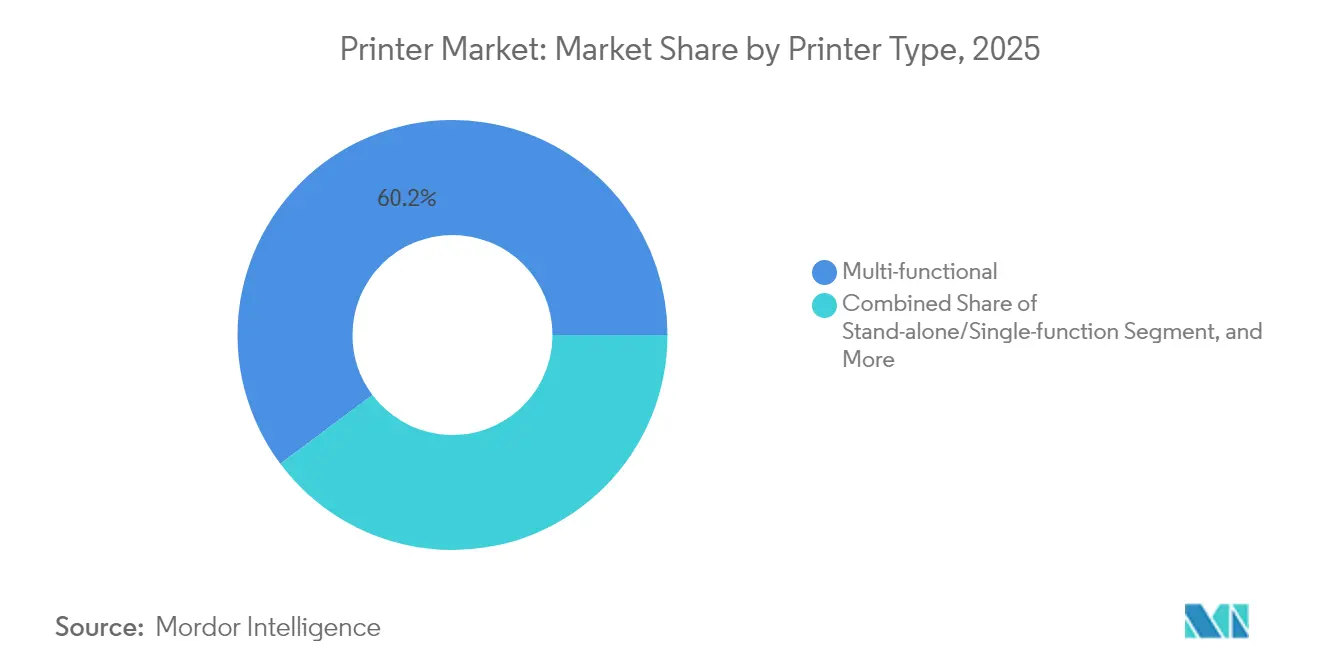
- Por tipo de impresora, las impresoras multifuncionales lideraron con una participación del 60,4% en el mercado de impresoras en 2026, mientras que se prevé que las impresoras de gran formato crezcan más rápido con una CAGR del 4,75% de 2027 a 2032.
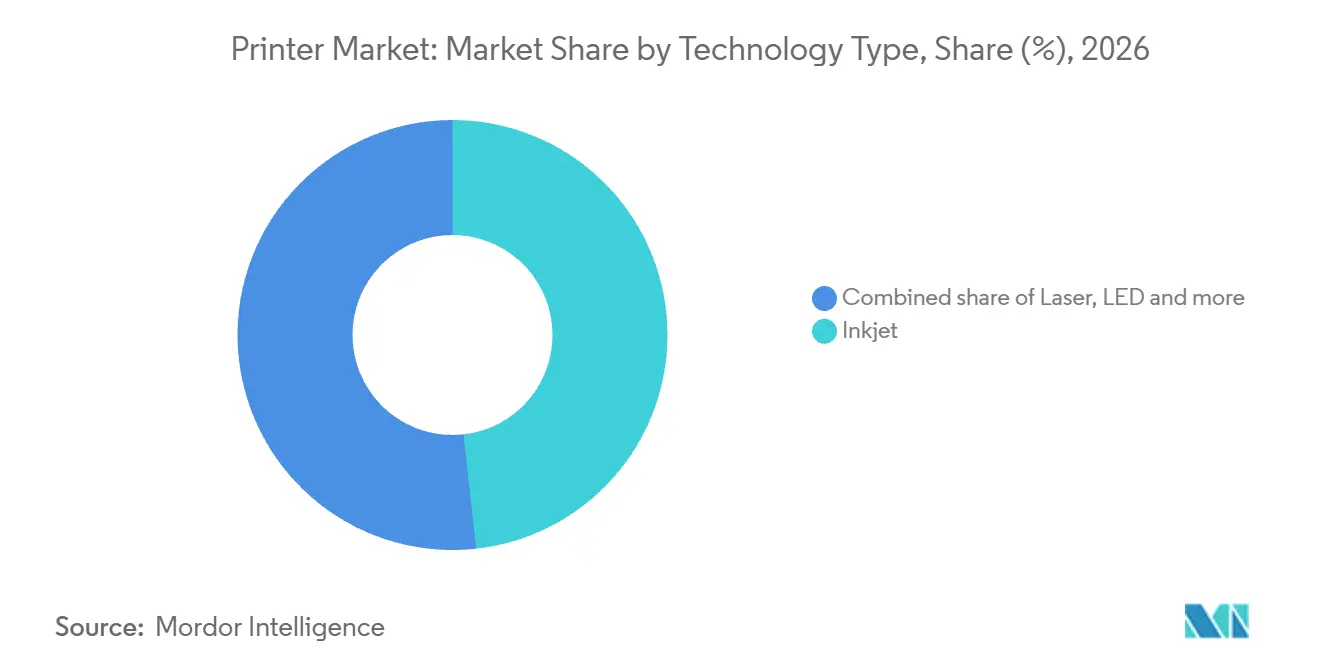
- Entre las tecnologías de impresión, la inyección de tinta lideró con una participación del 48,24% del tamaño del mercado de impresoras en 2026, mientras que se prevé que las impresoras térmicas (directas y de transferencia) lideren el crecimiento con una CAGR del 4,9% de 2027 a 2032.
- La conectividad estuvo liderada por las impresoras con cable con una participación del 53,96% en 2026, mientras que se proyecta que los modelos inalámbricos (Wi-Fi, NFC, BT) crezcan más rápido con una CAGR del 4,95% de 2027 a 2032.
- En cuanto al tipo de salida, el color representó una participación del 58,72% en 2026 y es el segmento de mayor crecimiento, con una CAGR prevista del 4,4% de 2027 a 2032.
- Las aplicaciones de usuario final estuvieron lideradas por el sector comercial y minorista con una participación del 52,21% en 2026, mientras que se prevé que la sanidad y la logística crezcan más rápido con una CAGR del 5,8% de 2027 a 2032.
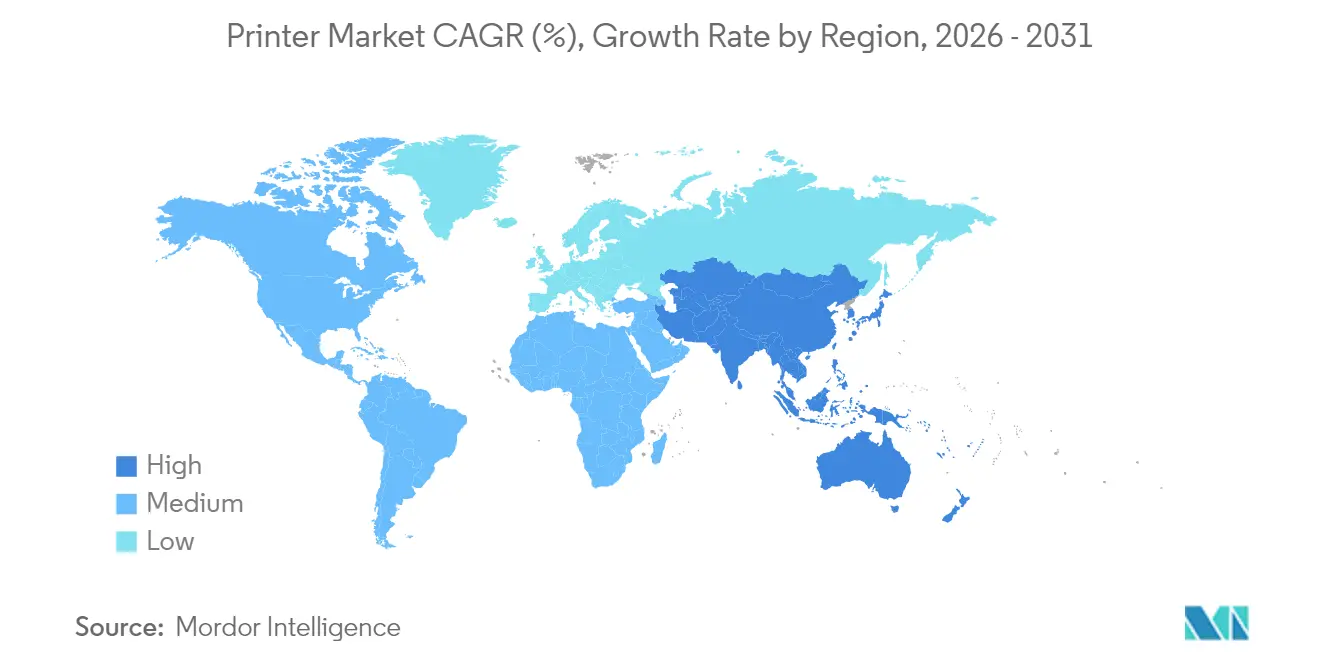
- Geográficamente, Asia-Pacífico lideró con una participación del 41,32% en 2026 y se prevé que crezca más rápido con una CAGR del 4,8% de 2027 a 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los volúmenes de paquetes de comercio electrónico que impulsa la demanda de impresoras térmicas industriales de etiquetas en Asia-Pacífico | +2.1% | China dentro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Rápida adopción de modelos de depósito de tinta/EcoTank que reducen el Costo Total de Propiedad para Pequeñas Oficinas en Economías Emergentes | +1.9% | India y América del Norte | Mediano plazo (2-4 años) |
| Archivo en papel de Documentos Críticos por razones regulatorias | +0.8% | Colorado dentro de América del Norte | Largo plazo (≥ 4 años) |
| La premiumización del empaque impulsa las impresoras de inyección de tinta UV curables para etiquetas de tiradas cortas | +1.6% | Australia y Estados Unidos | Mediano plazo (2-4 años) |
| Los compromisos de sostenibilidad aceleran la transición hacia impresoras LED y tóneres de base biológica | +0.5% | Australia dentro de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción de conectividad inalámbrica que habilita flujos de trabajo distribuidos | +0.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los volúmenes de paquetes de comercio electrónico que impulsan la demanda de impresoras térmicas de etiquetas industriales en Asia-Pacífico
El crecimiento de paquetes puede respaldar la demanda de impresoras térmicas industriales de etiquetas al aumentar la carga de trabajo que el equipo existente debe acomodar. El volumen de entregas urgentes de China alcanzó 199 mil millones de artículos en 2025, un 13,6% más que en 2024.[1] La oportunidad de hardware resultante es añadir capacidad de etiquetado donde un operador de entrega no puede absorber la mayor carga de trabajo con el equipo existente.
Rápida adopción de modelos de depósito de tinta/EcoTank que reducen el Costo Total de Propiedad para Pequeñas Oficinas en Economías Emergentes
Los bajos costos operativos pueden hacer que las impresoras de depósito de tinta sean atractivas para las pequeñas oficinas al reducir el gasto recurrente que un nuevo dispositivo debe recuperar. En una entrevista de noviembre de 2025, el presidente de Epson India, Samba Moorthy, estimó los costos de depósito de tinta en tan solo INR 0,2 a 0,3 por página (USD 2,26 a 3,38 por 1.000 páginas). Situó las impresiones de inyección de tinta y láser basadas en cartuchos tradicionales en INR 2 a 4 por página (USD 22,56 a 45,13 por 1.000 páginas). Los cartuchos recargados cuestan aproximadamente INR 0,6 por página (USD 6,77 por 1.000 páginas) en su comparación. En el cuarto trimestre del ejercicio fiscal 2025, Epson reportó sólidas ventas de hardware de depósito de tinta de alta capacidad para SOHO y hogar en mercados emergentes y América del Norte, impulsadas por iniciativas de ventas reforzadas. El menor costo cotizado incluso frente a las recargas de cartuchos convierte a los usuarios actuales de recargas en una audiencia relevante para las ventas de depósito de tinta, extendiendo la propuesta más allá de los compradores que reemplazan cartuchos nuevos.
Archivo en papel de Documentos Críticos por razones regulatorias
El mantenimiento regulado de registros puede preservar una carga de trabajo de impresión incluso cuando el sistema de transacciones subyacente está informatizado. Las normas farmacéuticas de Colorado de 2025 exigían que los establecimientos que utilizaran registros informatizados de prescripciones y órdenes de atención a largo plazo conservaran impresiones diarias en papel de las transacciones, sujetas a excepciones para registros electrónicos. La excepción requería recuperación en línea durante 2 años y copia de seguridad diaria. También requería un archivo de transacciones imprimible o un bloqueo de edición, junto con acceso para inspección regulatoria. Para los establecimientos que siguen la ruta de impresión diaria, una salida fiable cada 24 horas tiene por tanto un valor de cumplimiento normativo, mientras que los establecimientos que cumplen las condiciones electrónicas se basan en registros recuperables e inspeccionables.
Premiumización del empaque que impulsa las impresoras de inyección de tinta curables con UV para etiquetas de tiradas cortas
Los convertidores de etiquetas pueden utilizar la capacidad digital para acomodar una combinación de trabajos fragmentada, además de aumentar la producción. En marzo de 2026, Jet Technologies había completado la instalación de una segunda SCREEN Truepress Jet L350UV SAI en el convertidor australiano PDQ Labels. PDQ había trasladado más trabajo a la producción digital para admitir tiradas más cortas y más variantes de productos. Por separado, el convertidor de Los Ángeles Cover Label actualizó de una Domino N610i a una prensa de etiquetas de inyección de tinta UV digital N730i en 2025. Cover Label afirmó que la actualización duplicó la velocidad de producción y las etiquetas producidas por turno.[2] Las instalaciones muestran a los convertidores añadiendo capacidad de inyección de tinta UV por diferentes razones: flexibilidad en la combinación de trabajos en PDQ Labels y producción por turno en Cover Label, por lo que los proveedores compiten en ambos aspectos y no solo en velocidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Migración corporativa a la nube que reduce los volúmenes de impresión transaccional | -1.3% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Aumento de los costos de materias primas que infla los precios de los consumibles, retrasando las actualizaciones de las pymes | -0.8% | Japón dentro de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Costos de cumplimiento de RoHS3 que limitan el lanzamiento de impresoras láser de bajo costo en Europa | -0.3% | Unión Europea y Gran Bretaña | Mediano plazo (2-4 años) |
| Adopción de firma digital que reduce la impresión de cheques y formularios en servicios financieros | -0.2% | Portugal dentro de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Migración corporativa a la nube que reduce los volúmenes de impresión transaccional
La sustitución de transacciones digitales puede reducir la proporción de actividad empresarial que requiere salida dedicada en papel. En la encuesta de la AFP, las organizaciones de Estados Unidos y Canadá realizaron el 26% de los pagos B2B mediante cheque en 2025, una disminución de 7 puntos porcentuales respecto a 2022. Los cobros basados en cheques representaron el 25% de sus pagos B2B en 2025, una disminución de 5 puntos porcentuales respecto a 2022. Estos cambios abarcan tanto los pagos realizados como los recibidos, por lo que una menor proporción de los flujos de pago corporativos encuestados pasó por cheques en papel en 2025. A medida que un comprador corporativo aleja las transacciones del papel, su producción restante debe justificar el costo de la capacidad de impresión dedicada, elevando el umbral para la expansión de dispositivos.
Aumento de los costos de materias primas que infla los precios de los consumibles, retrasando las actualizaciones de las pymes
Los precios más altos de los consumibles pueden dificultar la justificación de la sustitución de impresoras cuando el nuevo hardware deja expuestos los costos de suministro recurrentes. Brother Sales, la filial de ventas domésticas de Brother Industries, revisó los precios de determinados consumibles japoneses en aproximadamente un 5% a un 15%, con efecto a partir del 10 de abril de 2025. La revisión cubrió los precios de envío de 110 artículos de cartuchos de tinta y los precios de envío y de lista de 57 artículos de tóner y tambor para impresoras láser. Por separado, HP Inc. informó que los clientes globales de impresoras retrasaron las decisiones de renovación de hardware en medio de mayores costos industriales y la debilidad del mercado en el cuarto trimestre del ejercicio fiscal 2025. Las revisiones selectivas de Brother ilustran el costo recurrente que una impresora de reemplazo debe asumir, un obstáculo para la actualización junto con los retrasos en la renovación que HP reportó.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Impresora:
La Consolidación de Flotas Respalda la Demanda de MultifuncionalesLas impresoras multifuncionales representaron una participación del 60,4% del tamaño del mercado de impresoras en 2026, convirtiéndolas en el segmento más grande por tipo de impresora. El 14 de octubre de 2025, la Autoridad de Bomberos y Rescate de Mid and West Wales adjudicó a Vision (Office Automation) Limited un contrato para 75 nuevos dispositivos multifunción A3/A4. El programa fue diseñado para reemplazar una flota mixta de dispositivos multifunción e impresoras monocromas A4 en sitios administrativos, de mando y de estaciones de bomberos. La consolidación en modelos multifunción crea un programa de reemplazo definido en varias ubicaciones operativas, lo que convierte la especificación de la flota en una ruta de ventas más sólida que una renovación aislada de dispositivos.
Las impresoras de gran formato son el segmento de mayor crecimiento, con una CAGR prevista del 4,75% de 2027 a 2032. La imprenta comercial del Reino Unido Printvision instaló una impresora plana swissQprint Kudu en Leicester en septiembre de 2025 para trabajos de gran formato, exposiciones y displays. Las impresoras industriales/de producción abordan la producción de empaques, ilustrado por el informe de junio de 2025 de Pratt Industries de que su HP PageWide T1195i se convirtió en la prensa de mayor producción en la base instalada global de PageWide de HP en los 6 meses posteriores a su instalación. Estos ejemplos distinguen la incorporación de capacidades de display del uso intensivo de un activo de producción de empaques. La propuesta de ventas cambia en consecuencia según la aplicación, desde ampliar el trabajo que una imprenta comercial puede aceptar hasta respaldar la intensidad de producción dentro de una operación de empaques.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Tecnología:
La Adopción de Inyección de Tinta Recargable y los Lanzamientos Térmicos Configuran la DemandaLa inyección de tinta representó una participación del 48,24% en el mercado de impresoras en 2026, convirtiéndola en el segmento más grande por tecnología. Canon informó que las ventas unitarias de sus impresoras de inyección de tinta crecieron en 2025, principalmente para modelos de depósito de tinta recargable. Las unidades de hardware de depósito de tinta de alta capacidad para SOHO/hogar rastreadas internamente por Seiko Epson a nivel mundial fueron aproximadamente 13,7 millones en el ejercicio fiscal 2025, frente a aproximadamente 13,1 millones en el ejercicio fiscal 2024. Para Canon y Epson, las colocaciones de modelos recargables conectan por tanto la escala de hardware de inyección de tinta con una fuente demostrada de unidades adicionales.
Las impresoras térmicas (directas y de transferencia) son el segmento de mayor crecimiento, con una CAGR prevista del 4,9% de 2027 a 2032. En febrero de 2026, SATO Corp. reportó un sólido inicio para su línea CL4/6-SXR y esperaba ventas acumuladas de 300.000 unidades en todo el mundo desde el ejercicio fiscal 2025 hasta el ejercicio fiscal 2030. El CL4-SXR y el CL6-SXR admiten tanto la impresión térmica directa como la de transferencia térmica. SATO atribuyó el inicio al diseño desarrollado en torno a las necesidades del mercado y al trabajo de preventas que generó oportunidades de ventas tempranas. Esto sitúa la relevancia del diseño y el desarrollo temprano de ventas junto con el propio método de impresión como determinantes prácticos de la adopción de hardware.


Por Conectividad/Interfaz:
Las Opciones con Cable Coexisten con la Demanda de Dispositivos Inalámbricos PortátilesLa conectividad con cable mantuvo la posición de segmento más grande, con una participación del 53,96% en 2026. La adjudicación DFM/DC/02/2025 de Zimbabue del 25 de agosto de 2025 a Venor Projects cubrió una impresora a color de uso intensivo con conexiones de PC USB 2.0, memoria USB y red Ethernet, junto con capacidad inalámbrica. Esta combinación muestra cómo un comprador puede especificar opciones de conexión con cable dentro de una configuración multifunción, haciendo que la amplitud de la interfaz sea relevante junto con las propias funciones de impresión. Para los proveedores que abordan esta especificación, la capacidad inalámbrica no puede sustituir a los puertos USB y Ethernet solicitados.
Las impresoras inalámbricas (Wi-Fi, NFC, BT) son el segmento de mayor crecimiento, con una CAGR prevista del 4,95% de 2027 a 2032. El 17 de octubre de 2025, la Autoridad de la Industria de la Construcción de Filipinas encargó 2 impresoras portátiles Epson WF-100 a ADECS International Corporation. La WF-100 está diseñada para uso profesional móvil y admite conectividad inalámbrica integrada y Wi-Fi Direct, según Epson. Combinar hardware portátil con conectividad inalámbrica directa hace que la flexibilidad de ubicación sea parte de la propuesta del equipo, lo que permite a un proveedor abordar tareas de impresión donde una conexión con cable sería impráctica.
Por Tipo de Salida:
El Liderazgo del Color Deja Requisitos Distintos para el MonocromoEl color fue el segmento de salida más grande, con una participación del 58,72% en 2026, y es el segmento de mayor crecimiento, con una CAGR prevista del 4,4% de 2027 a 2032. JEITA registró 4,32 millones de envíos de MFP a color en Japón y en el extranjero combinados en 2025, equivalente al 95% de 2024. En un informe de abril de 2025, la planta interna del Hudson Valley Community College indicó que su necesidad de color había aumentado y la demanda de monocromo había disminuido antes de instalar los Canon imagePRESS V800. Este cambio a nivel de comprador crea un caso de inversión en capacidad de color incluso cuando la serie general de envíos de MFP a color de JEITA disminuye.
Las impresoras monocromas pueden abordar un requisito de oficina separado dentro de un sector liderado por la producción en color. El 21 de julio de 2025, la Oficina Regional XI de la Comisión de Regulación Profesional de Filipinas en Davao City solicitó cotizaciones para 6 impresoras monocromas de depósito de tinta. La solicitud siguió a 2 rondas de licitación fallidas e identificó las operaciones de oficina y los servicios a las partes interesadas como los usos previstos. Dicha especificación ofrece a los proveedores una oportunidad de equipo de un solo color definida, haciendo que la función de oficina requerida sea más útil para seleccionar el dispositivo que el liderazgo general de la producción en color.
Por Aplicación de Usuario Final:
La Integración Minorista y los Servicios Sanitarios Crean Diferentes RutasLas aplicaciones comerciales y minoristas formaron el segmento más grande, con una participación del 52,21% en 2026. Para octubre de 2026, Toshiba Global Commerce Solutions reportó 454 sistemas de autopago instalados en el año hasta la fecha en 150 tiendas del Grupo Colruyt en Bélgica. Su configuración completa de caja incluía la impresora Toshiba BV420, colocando el dispositivo dentro de un despliegue de sistema de tienda. Esto crea una posible ruta de ventas de equipos vinculada al despliegue de cajas, donde la impresora se suministra como parte de un sistema minorista más amplio. Para los proveedores de impresoras, el acceso a la relación de integración minorista puede ser tan importante como promover un dispositivo independiente.
Las aplicaciones de sanidad y logística forman el segmento de mayor crecimiento, con una CAGR prevista del 5,8% de 2027 a 2032. El anuncio de Epson del 23 de julio de 2026 describió el despliegue de casi 30 dispositivos de inyección de tinta empresarial de Epson en el Towner County Medical Center en Dakota del Norte. Liberty Business Systems, Inc. implementó el entorno de impresión gestionada, incluyendo dispositivos multifunción A3 y dispositivos A4 a color y monocromo. Por separado, Buckinghamshire Healthcare NHS Trust adjudicó a Altodigital Networks Limited un contrato de servicios de impresión gestionada el 13 de mayo de 2025. En conjunto, el despliegue y la adjudicación muestran cómo los compradores del sector sanitario pueden combinar la adopción de dispositivos con la responsabilidad del servicio, haciendo que la configuración de hardware soportada sea parte de la propuesta del proveedor.
Análisis Geográfico
Mercado de Impresoras en Asia-Pacífico
Asia-Pacífico representó una participación del 41,32% del tamaño del mercado de impresoras en 2026 y es la geografía de mayor crecimiento, con una CAGR prevista del 4,8% de 2027 a 2032. IDC informó que Asia/Pacífico excluyendo Japón y China tuvo el mayor crecimiento interanual en envíos de periféricos de copia impresa en el segundo trimestre de 2026, impulsado por el crecimiento continuo en India. Japón fue en sentido contrario, con JEITA registrando 1,48 millones de impresoras enviadas en el primer semestre de 2026, el 94% del total del primer semestre de 2025. Australia añade un caso de uso de equipos de oficina distinto, con la oferta de LED monocromo de OKI Data Australia de octubre de 2025 dirigida a lugares de trabajo de alto volumen. El crecimiento de envíos liderado por India respalda el caso de expansión regional, mientras que el declive de Japón y el enfoque de Australia en oficinas de alto volumen ofrecen a los proveedores diferentes requisitos a nivel de país.
Los ejemplos de América del Norte y Europa destacan equipos adaptados a aplicaciones de impresión comercial establecidas. En enero de 2026, Canon Canada instaló una impresora plana Texas fabricada por Ronik en las instalaciones de Hemlock Printers en Burnaby para cartulina de alto volumen, carteles, anuncios y materiales de cartón corrugado y coroplast para campañas nacionales. En Europa, Digibux Print en el centro y sur de Italia opera la prensa de inyección de tinta híbrida Jeti Bronco H3300 HS de Agfa para agencias, la industria de eventos y grandes clientes. En Hemlock y Digibux, la capacidad específica de aplicación del equipo conecta la inversión con la producción de campañas y eventos.
En América del Sur, el Ministério Público do Estado do Pará de Brasil adjudicó y homologó una contratación de registro de precios para impresoras, tóner y papel el 25 de julio de 2025. HP informó que las instalaciones de la prensa digital de etiquetas y empaques Indigo 6K+ se estaban implementando en Argentina a finales de octubre de 2025. Dentro de Oriente Medio y África, el Departamento de Justicia y Desarrollo Constitucional de Sudáfrica adjudicó a Bompembe IT Services un contrato puntual el 4 de marzo de 2025 para 254 impresoras para su Oficina Provincial del Noroeste. Heidelberg Gulf informó que Yess Labels Dubai firmó por su primera prensa digital de etiquetas Gallus One en Labelexpo Europe 2025. El registro de Pará y la adjudicación sudafricana siguen las normas de contratación pública, mientras que las instalaciones argentinas y el acuerdo de Dubái vinculan la demanda de los convertidores a los ciclos de ventas de equipos de capital.
Marco Regulatorio y Perspectivas
Esta comparación examina jurisdicciones seleccionadas desde la perspectiva de los fabricantes de equipos de impresión, centrándose en la calificación para compras públicas, la conformidad del producto y la administración al final de la vida útil. La columna del Reino Unido aborda la ruta RoHS de Gran Bretaña, cuyas disposiciones sobre marcas de conformidad son distintas de las de Irlanda del Norte. El sistema brasileño de logística inversa para el hogar incluye categorías de impresoras, con equipos profesionales, corporativos y de servicios de salud y ciertos residuos de grandes generadores excluidos. Los proveedores de impresoras domésticas de Brasil asumen por tanto obligaciones bajo este sistema de logística inversa que los proveedores de los equipos profesionales, corporativos y de servicios de salud excluidos no tienen.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brasil |
|---|---|---|---|---|
| Autoridad principal | Agencia de Protección Ambiental de los Estados Unidos y el Programa Federal de Gestión de Energía (FEMP) del Departamento de Energía | Oficina de Seguridad y Normas de Productos | Administración Estatal para la Regulación del Mercado | Ministerio de Medio Ambiente y Cambio Climático |
| Instrumentos clave o dirección | ENERGY STAR Versión 3.2 y calificación de compras federales | Reglamentos RoHS de Gran Bretaña 2012 y marcado CE o UKCA | Reglas de Certificación Obligatoria de China (CCC) para dispositivos de impresión conectados a ordenador e impresoras-copiadoras multifunción | Logística inversa de electrónica doméstica y Sisrev-BR |
| Efecto comercial | Las compras federales cubiertas requieren productos certificados ENERGY STAR o designados por FEMP, sujetos a exenciones legales | Los fabricantes demuestran la conformidad de los componentes antes del ensamblaje, mediante pruebas u otros medios | Se requiere certificación y marcado CCC para la entrada al mercado cubierto | Administración y reporte de recogida de impresoras domésticas bajo las obligaciones vigentes |
| Atractivo actual de la política | Alto | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Para los fabricantes, Estados Unidos recibe Alto por los requisitos de compra federal específicos del canal con exenciones legales, mientras que ENERGY STAR Versión 3.2 no tiene una nueva versión en desarrollo, lo que respalda Sin cambios. El Reino Unido recibe Medio porque los fabricantes deben demostrar la conformidad de los componentes antes del ensamblaje, equilibrado por la flexibilidad del marcado CE o UKCA en Gran Bretaña, con Sin cambios condicionado a la continuación de la alineación RoHS de la UE y GB. China recibe Medio porque la certificación y el marcado CCC condicionan la entrada al mercado cubierto, imponiendo una condición de acceso más amplia que un requisito de canal de compra, con Sin cambios que refleja una transición del método de certificación en 2026 que aborda otras categorías de productos. Brasil recibe Medio porque los proveedores de impresoras domésticas asumen la administración de logística inversa más allá de la venta inicial, mientras que Sin cambios refleja la organización por parte de Sisrev-BR del registro y reporte bajo las obligaciones vigentes el 18 de septiembre de 2026.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de equipos, el despliegue de flujos de trabajo y la administración de aplicaciones, separando las ventas de hardware de los servicios vinculados al sistema instalado. En 2025, Canon comenzó a suministrar equipos de impresión digital a Heidelberger Druckmaschinen AG y amplió sus canales de ventas de impresoras comerciales e industriales.[3] La comparación distingue el suministro de fabricante a fabricante de los servicios posteriores prestados a un usuario de equipos.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de equipos de impresión digital | Fabricantes de equipos como Canon Inc. | Ventas de equipos | Alinear el suministro de equipos con las necesidades de entrega del canal | Coordinar los calendarios de suministro y despliegue de socios |
| Despliegue de dispositivos e integración de flujos de trabajo | Proveedores de despliegue y flujos de trabajo como Ricoh USA | Servicios de despliegue e integración | Integrar tareas separadas de impresión, fax y copia en un flujo de trabajo unificado | Configurar imágenes, escaneo y enrutamiento de documentos durante el despliegue |
| Administración de aplicaciones | Proveedores de aplicaciones gestionadas como Ricoh USA | Servicios de administración de aplicaciones | Enrutamiento manual de documentos y formularios de solicitud incompletos | Automatizar el enrutamiento y administrar hardware y software conjuntamente |
| Fuente: Mordor Intelligence | ||||
Las ventas de hardware y la administración de aplicaciones capturan valor en diferentes puntos de un despliegue de impresoras. Canon reportó mayores ventas de equipos de hoja cortada, vinculando los ingresos de la etapa de equipos al alcance del canal. En el compromiso de Ricoh con un minorista global de calzado, la consolidación de impresoras, faxes y copiadoras en MFP preservó un papel de administración para el enrutamiento de documentos y el manejo de aplicaciones, de modo que menos dispositivos no eliminaron el trabajo de servicio asociado.
Panorama Competitivo
Concentración del Mercado
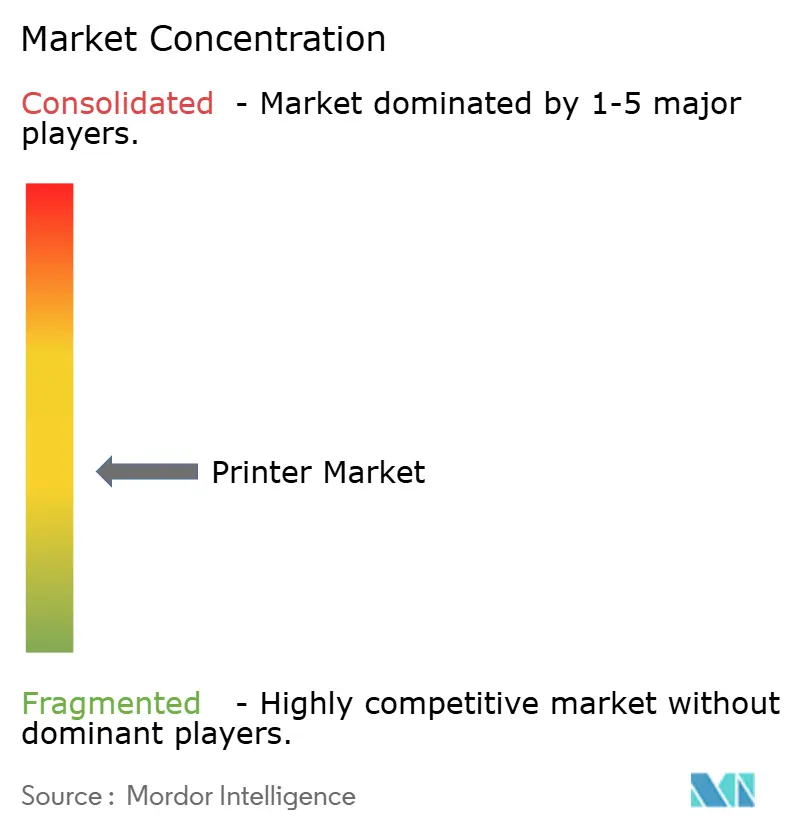
La competencia está moderadamente concentrada en torno a fabricantes establecidos, con HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. y Xerox Corporation entre los principales participantes. HP reportó ingresos netos de Impresión de 3,9 mil millones de USD en el tercer trimestre del ejercicio fiscal 2026, una disminución del 2% respecto al tercer trimestre del ejercicio fiscal 2025, con ingresos de consumo a la baja un 2% e ingresos comerciales a la baja un 1%. El segmento incluyó suministros, cuyos ingresos cayeron un 3%, mientras que las unidades de hardware disminuyeron un 7% en el mismo período. La competencia implica por tanto defender el valor de una relación de impresión instalada, además de ganar la próxima venta de dispositivos.
Las empresas están utilizando la consolidación corporativa y las alianzas de plataformas locales para ampliar sus negocios de impresión. El 1 de julio de 2025, Xerox Holdings Corporation, la matriz de Xerox Corporation, completó la adquisición de Lexmark International, Inc. por 1,5 mil millones de USD, incluida la deuda neta y los pasivos asumidos. En agosto de 2025, Brother Industries Ltd. acordó una alianza de capital y negocios con Dots for Inc. para expandir su negocio de impresoras y dispositivos Todo-en-Uno en África, combinando la experiencia en impresoras con la red local del socio. La adquisición consolida un negocio de impresión existente, mientras que la alianza acordada de Brother aborda el acceso local como una ruta prevista para la expansión en África.
Los débiles resultados de Canon en 2025 y el anuncio centrado en seguridad de HP ilustran la diferenciación de características junto con la inversión de oficina pospuesta. Canon reportó menores ventas de la Unidad de Negocio de Impresión en 2025 en medio de la inversión pospuesta en Europa y Estados Unidos, con la demanda de dispositivos multifunción de oficina e impresión comercial particularmente débil en Estados Unidos. El 24 de marzo de 2026, HP anunció las series LaserJet Pro 4000/4100 y Enterprise 5000/6000 con protección de integridad de BIOS y firmware resistente a la computación cuántica. HP afirmó que su análisis interno no encontró ningún rival de la misma clase con un esquema resistente a la computación cuántica que proteja la integridad del BIOS y el firmware, a partir de enero de 2026 para los modelos para pymes y marzo de 2025 para los modelos empresariales. Para los compradores de pymes, HP combinó la protección de impresoras anunciada con la Plataforma de Experiencia de la Fuerza Laboral y el Administrador de Seguridad opcional, conectando la integridad del dispositivo con el cumplimiento de seguridad y la administración de toda la flota.
Líderes de la Industria de Impresoras
-
HP Inc.
-
Canon Inc.
-
Seiko Epson Corp.
-
Brother Industries Ltd.
-
Xerox Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Impresoras Empresas cubiertas en este informe
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corporation
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- FUJIFILM Business Innovation Corp.
- Kyocera Document Solutions
- Zebra Technologies Corp.
- Dell Technologies Inc.
- Toshiba Tec Corp.
- Sharp Corp.
- Mimaki Engineering Co.
- Roland DG Corp.
- Agfa-Gevaert N.V.
- Brady Corp. (Datamax-O’Neil)
- BIXOLON Co. Ltd.
- SATO Corp.
- TSC Auto ID Technology
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan pedidos recurrentes de catálogo, adquisición centrada en la seguridad y compra agregada de impresoras por parte de compradores del gobierno de los Estados Unidos. Las agencias federales, estatales, locales y tribales pueden utilizar los Acuerdos de Compra Básicos (BPA) para Impresoras a Nivel Gubernamental de la GSA durante el período de pedidos del 6 de septiembre de 2024 al 5 de septiembre de 2027. La apertura para proveedores a corto plazo es atender pedidos adicionales de compradores a través de los emparejamientos de proveedor y fabricante de equipos originales existentes.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Pedidos recurrentes de impresoras a través de catálogos de agencias | Los catálogos configurados se actualizan trimestralmente para cambios de tecnología y productos del fabricante de equipos originales | Agencias elegibles con requisitos recurrentes de impresoras | Incorporar planes de cantidad y configuración en un catálogo de agencia | La incorporación al BPA está cerrada a nuevos proveedores | ABM Federal con HP Inc. |
| Adquisición de impresoras con controles de cadena de suministro | Los BPA integran requisitos de gestión de riesgos de la cadena de suministro basados en NIST y controles operativos | Agencias gubernamentales elegibles que priorizan los controles de la cadena de suministro | Adaptar las propuestas de impresoras y los procesos de entrega a los controles requeridos | Los controles operativos amplían la tarea más allá de la selección de hardware | The Lioce Group Inc. con Canon Inc. |
| Pedidos coordinados de impresoras en mayor volumen | La GSA identifica la agregación de demanda y los descuentos por cantidad como posibles mecanismos de ahorro | Agencias federales que combinan requisitos de impresoras | Coordinar cantidades y configuraciones antes de solicitar precios por volumen | Alinear los requisitos entre los compradores participantes | MicroTechnologies LLC con Konica Minolta Inc. |
| Fuente: Mordor Intelligence | |||||
El período de pedidos del BPA finaliza el 5 de septiembre de 2027, lo que convierte esto en un canal de pedidos a corto plazo para los emparejamientos de proveedor y fabricante de equipos originales enumerados. La GSA afirma que crear un catálogo de agencia puede reducir el tiempo de adquisición a aproximadamente 5 días. Esa ventaja condicional favorece las especificaciones utilizables y las respuestas de pedidos rápidas, mientras que la incorporación cerrada al BPA limita la entrada directa de nuevos proveedores. Los proveedores fuera del listado necesitan una ruta de contratación diferente, y las empresas enumeradas tienen una ventana limitada para convertir catálogos en pedidos.
Desarrollos recientes de la industria en Mercado de Impresoras
- Sep 2026: Seiko Epson Corp. anunció CONTOURJET, un sistema que combina tecnología de inyección de tinta y robótica para la impresión directa sobre objetos tridimensionales, incluidos equipos deportivos, piezas de automóviles y productos industriales.
- Mar 2026: HP Inc. anunció las series LaserJet Pro 4000/4100 y Enterprise 5000/6000 con protección de integridad de BIOS y firmware resistente a la computación cuántica. HP afirmó que su análisis interno no encontró ningún rival de la misma clase con un esquema resistente a la computación cuántica que proteja la integridad del BIOS y el firmware, a partir de enero de 2026 para los modelos para pymes y marzo de 2025 para los modelos empresariales.
- Mar 2026: Canon U.S.A., Inc. presentó la impresora monofunción a color compacta imageFORCE C1935P y las impresoras multifunción y monofunción de escritorio monocromas de la Serie 1643 en Estados Unidos. Los modelos estaban disponibles para pedido y envío.
Mercado de Impresoras Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado global de impresoras mide los ingresos anuales de los fabricantes procedentes de hardware de impresoras completo vendido en todo el mundo. Abarca dispositivos de impresión para uso doméstico, empresarial, institucional y del sector público, incluidas las impresoras multifunción con escaneado integrado.
Exclusiones del alcance: Tintas y tóneres, papel, contratos de mantenimiento de impresoras, escáneres independientes y piezas de repuesto de impresoras vendidas por separado están excluidos.
Descripción General de la Segmentación
- Por Tipo de Impresora
- Multifuncional
- Independiente/Monofunción
- Gran Formato
- Industrial/Producción
- Por Tipo de Tecnología
- Inyección de Tinta
- Láser
- LED
- Térmica (Directa y de Transferencia)
- Matriz de Puntos
- Por Conectividad/Interfaz
- Con Cable
- Inalámbrica (Wi-Fi, NFC, BT)
- Por Tipo de Salida
- Color
- Monocromo
- Por Aplicación de Usuario Final
- Residencial
- Comercial y Minorista
- Instituciones Educativas
- Empresas
- Gobierno
- Atención Médica y Logística
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Resto de América del Sur
- Asia-Pacífico
- China
- Japón
- India
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- CCG
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como la serie anual de envíos de impresoras de la Asociación Japonesa de la Industria de Electrónica e Información (JEITA) ofrecen una verificación del volumen de equipos, mientras que los conjuntos de datos de comercio internacional de la Oficina del Censo de los Estados Unidos ayudan a rastrear las importaciones y exportaciones para las clasificaciones de impresoras relevantes. Las estadísticas Prodcom de Eurostat proporcionan valores anuales de producción vendida y medidas de producción física para los fabricantes europeos, y las estadísticas de propiedad intelectual de la Organización Mundial de la Propiedad Intelectual ofrecen contexto sobre la actividad tecnológica sin servir como medida de ventas.
Los archivos de los fabricantes y los materiales para inversores pueden separar los dispositivos de impresión de los suministros y servicios y ayudar a interpretar el precio y la combinación de productos, mientras que la prensa de reputación, los avisos de contratación pública y los anuncios de productos pueden corroborar la actividad regional y el momento de la renovación. Estas fuentes no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
El reclutamiento para entrevistas y encuestas cubriría a líderes de fabricantes y marcas de impresoras, líderes de ventas o servicios de componentes y canales, proveedores de impresión gestionada y gerentes de adquisiciones o flotas que atienden a compradores de consumo, empresariales, institucionales y del sector público en regiones globales. Las preguntas estructuradas pondrían a prueba las estimaciones secundarias de definiciones de dispositivos, envíos, precios realizados, tiempos de reemplazo, combinación de productos, cobertura de canales y ponderaciones geográficas, con representación en diferentes tamaños de empresa y roles directivos, funcionales y gerenciales. Las evidencias contradictorias desencadenarían un seguimiento específico y la comparación con indicadores independientes de envíos, producción y comercio, mientras que las brechas restantes se registrarían como rangos documentados para revisión por parte de los analistas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos: 20% | APAC: 42% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 39% | EMEA: 33% |
| Actores más pequeños: 20% | Gerentes: 41% | Américas: 25% |
Dimensionamiento del Mercado y Previsión
Una vez que el límite se alinea con las ventas completas de dispositivos de impresión, se construye una estimación de arriba hacia abajo de los ingresos globales de hardware de los fabricantes y se asigna entre regiones y clases de dispositivos utilizando volúmenes de envíos, valor de envíos y combinación de precios de venta promedio, divulgaciones de impresión de los fabricantes, datos de producción y flujos comerciales. Estos indicadores distinguen los cambios en unidades de los desplazamientos hacia dispositivos de mayor valor y ayudan a derivar las participaciones regionales y de segmento a partir de los patrones de ingresos y envíos observados. Una verificación selectiva de abajo hacia arriba multiplica los volúmenes de dispositivos muestreados por los precios de hardware observados en las principales clases y compara el resultado con los resúmenes de proveedores y canales. Donde la cobertura directa es escasa, las ratios de envíos, producción y comercio regionales proporcionan estimaciones acotadas para revisión. Para 2027-2032, el análisis de escenarios lleva hacia adelante las tendencias de ingresos y envíos observadas mientras varía el reemplazo de impresoras, la combinación de depósitos de tinta, la demanda de producción y etiquetas, y la sustitución digital, con los encuestados primarios verificando si la dirección y el momento de cada variable se ajustan a las condiciones de adquisición y canal. Cuando las estimaciones de segmento y regionales se reconcilian con el total global, las brechas inexplicadas permanecen identificadas para revisión en lugar de asignarse a categorías no respaldadas.
Validación de Datos y Ciclo de Actualización
Los analistas triangularon la estimación del mercado con señales independientes de envíos, producción vendida, comercio e ingresos de los fabricantes, luego verifican los valores atípicos y las variaciones interanuales o regionales con respecto a las definiciones de las fuentes y los períodos de reporte. Tras la reconciliación inicial, un segundo analista revisa el tratamiento de los límites, los cálculos y los supuestos materiales, y las anomalías no resueltas desencadenan verificaciones de fuentes o recontacto con los encuestados antes de la aprobación. La base de evidencias se actualiza anualmente, se actualiza entre ciclos cuando eventos materiales alteran la demanda o el suministro de impresoras, y se somete a una nueva revisión previa a la entrega.
Estimación del Mercado de Impresoras de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado global de impresoras mide los ingresos anuales de los fabricantes procedentes de hardware de impresoras completo vendido en todo el mundo.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Una vez que el límite se alinea con las ventas completas de dispositivos de impresión, se construye una estimación de arriba hacia abajo de los ingresos globales de hardware de los fabricantes y se asigna entre regiones y clases de dispositivos utilizando volúmenes de envíos, valor de envíos y combinación de precios de venta promedio, divulgaciones de impresión de los fabricantes, datos de producción y flujos comerciales. Estos indicadores distinguen los cambios en unidades de los desplazamientos hacia dispositivos de mayor valor y ayudan a derivar las participaciones regionales y de segmento a partir de los patrones de ingresos y envíos observados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 73,46 mil millones de USD (2027) | |
| Editorial Global de Investigación de Mercado A | 78,9 mil millones de USD (2025) | En su base de 2025, esta estimación es un 7,4% superior al valor de este informe para 2027 de 73,46 mil millones de USD, 2 años después. Su taxonomía de ingresos publicada incluye las impresoras 3D como un tipo de impresora separado, ampliando el universo de productos. |
| Editorial Global de Investigación de Mercado B | 54,5 mil millones de USD (2025) | En su base de 2025, esta estimación es un 25,8% inferior al valor de este informe para 2027 de 73,46 mil millones de USD, 2 años después. Su previsión sigue una trayectoria de ingresos más moderada después de su año base, lo que contribuye a una estimación menor para años posteriores. |
Los analistas de Mordor Intelligence triangularon la estimación del mercado con señales independientes de envíos, producción vendida, comercio e ingresos de los fabricantes, luego verifican los valores atípicos y las variaciones interanuales o regionales con respecto a las definiciones de las fuentes y los períodos de reporte.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de impresoras y las perspectivas de crecimiento?
Se proyecta que se expanda desde 73,46 mil millones de USD en 2027 hasta 90,67 mil millones de USD para 2032, registrando una CAGR del 4,3% de 2027 a 2032.
¿Qué impulsa la demanda de equipos de impresión?
El manejo de paquetes, la economía de costos operativos de los depósitos de tinta y la producción de etiquetas de tiradas cortas respaldan la demanda. El volumen de entregas urgentes de China alcanzó 199 mil millones de artículos en 2025.
¿Qué tipo de impresora tiene la mayor participación?
Las impresoras multifuncionales tuvieron una participación del 60,4% en 2026. Se prevé que las impresoras de gran formato crezcan más rápido con una CAGR del 4,75% de 2027 a 2032.
¿Qué empresas compiten en hardware de impresoras?
Los principales participantes incluyen HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. y Xerox Corporation.
¿Cómo afecta la digitalización a las perspectivas de los proveedores de impresoras?
La sustitución digital puede debilitar los requisitos de impresión transaccional. Los cheques representaron el 26% de los pagos B2B realizados por las organizaciones estadounidenses y canadienses encuestadas en 2025, una disminución de 7 puntos porcentuales respecto a 2022.
¿Qué región lidera las ventas y el crecimiento de equipos de impresión?
Asia-Pacífico tuvo una participación del 41,32% en 2026 y se prevé que crezca más rápido con una CAGR del 4,8% de 2027 a 2032.