
Marktgröße und Marktanteil für Dokumentenmanagementsysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
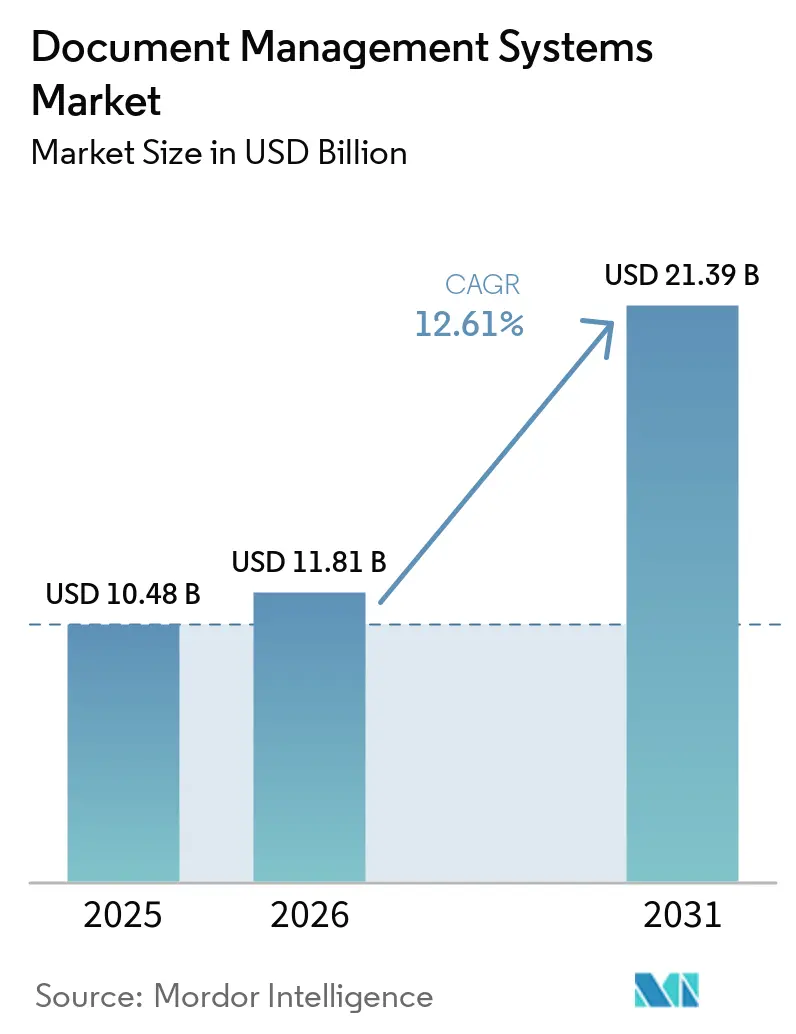
| Marktgröße (2026) | 11.81 Milliarden US-Dollar |
| Marktgröße (2031) | 21.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.61 % |
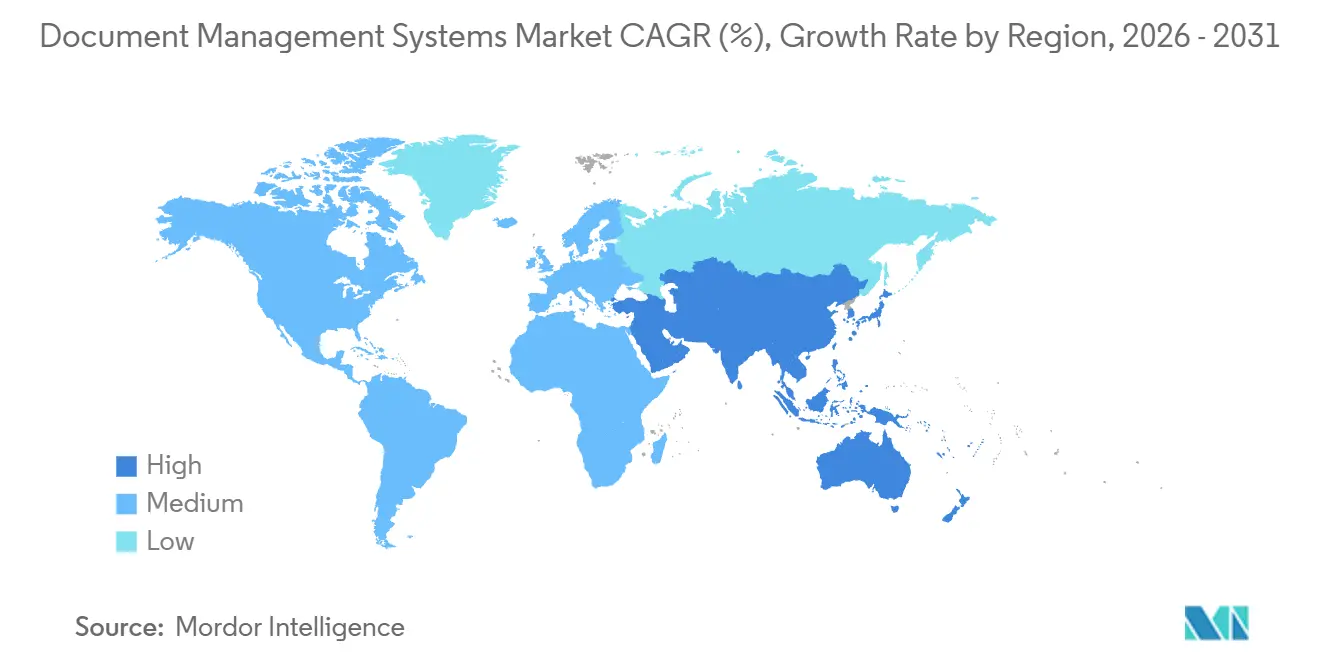
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Dokumentenmanagementsysteme von Mordor Intelligence
Die Marktgröße für Dokumentenmanagementsysteme soll von 10,48 Milliarden USD im Jahr 2025 und 11,81 Milliarden USD im Jahr 2026 auf 21,39 Milliarden USD bis 2031 anwachsen, was einer CAGR von 12,61 % zwischen 2026 und 2031 entspricht. Das rasche Wachstum ist darauf zurückzuführen, dass Unternehmen veraltete Repositories zugunsten cloudnativer Plattformen aufgeben, die KI-Copiloten in alltägliche Kollaborationstools integrieren. Gleichzeitig verpflichten Datensouveränitätsgesetze in Europa und im Asien-Pazifik-Raum Anbieter dazu, regionale Hosting-Lösungen mit durchgängiger Verschlüsselung bereitzustellen, was die Kundenbasis erweitert, auch wenn dadurch die Infrastruktur fragmentiert wird. Der Wettbewerbsdruck nimmt zu, da Hyperscaler Speicher in Kollaborationssuiten bündeln, was die Preise für eigenständige Software senkt und reine Softwareanbieter dazu zwingt, sich auf branchenspezifische Vorlagen zu konzentrieren, die die Bereitstellungszeit erheblich verkürzen. Käufer bevorzugen überwiegend die Cloud-Bereitstellung wegen der elastischen Kapazität und automatischer Upgrades, während luftdicht abgeschirmte On-Premise-Systeme im Verteidigungs- und anderen souveränen Sektoren weiterhin Bestand haben.
Wichtigste Erkenntnisse des Berichts
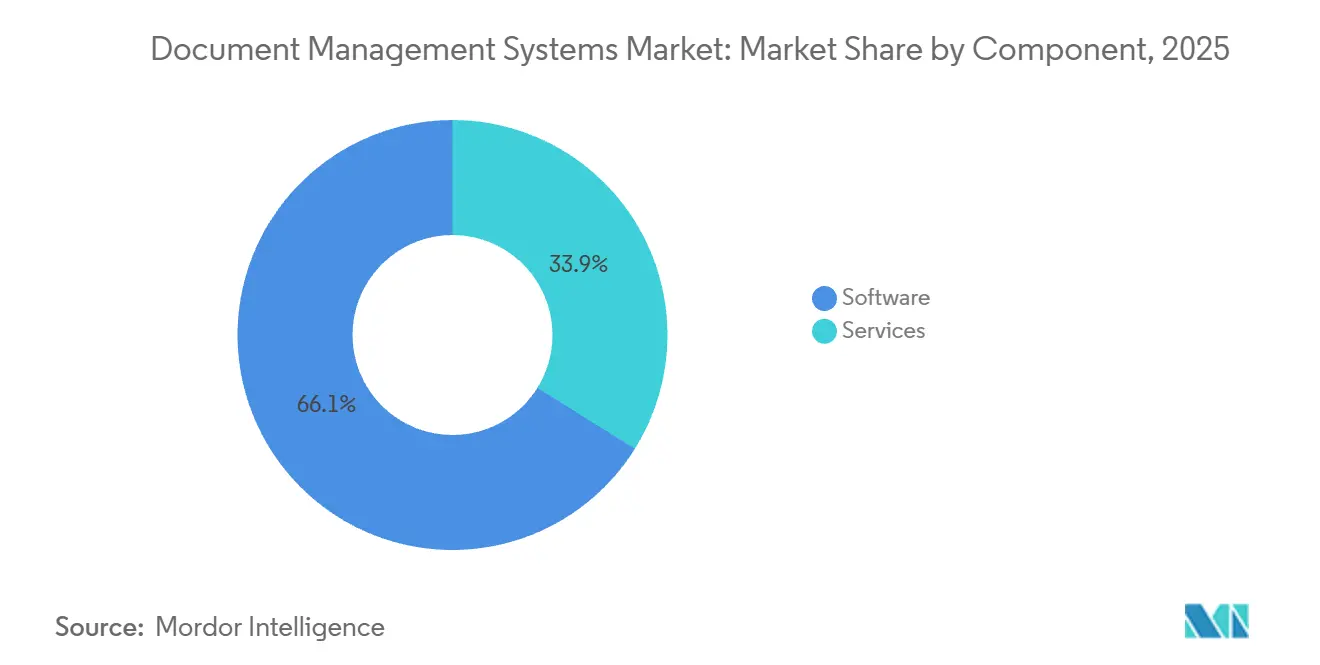
- Nach Komponente hielten Softwarelizenzen im Jahr 2025 einen Marktanteil von 66,12 % bei Dokumentenmanagementsystemen, während Dienstleistungen bis 2031 mit einer CAGR von 17,21 % wachsen sollen.
- Nach Bereitstellungsmodus erfasste die Cloud 70,34 % des Umsatzes im Jahr 2025 und wächst mit einer CAGR von 18,34 %, was On-Premise-Installationen weit übertrifft.
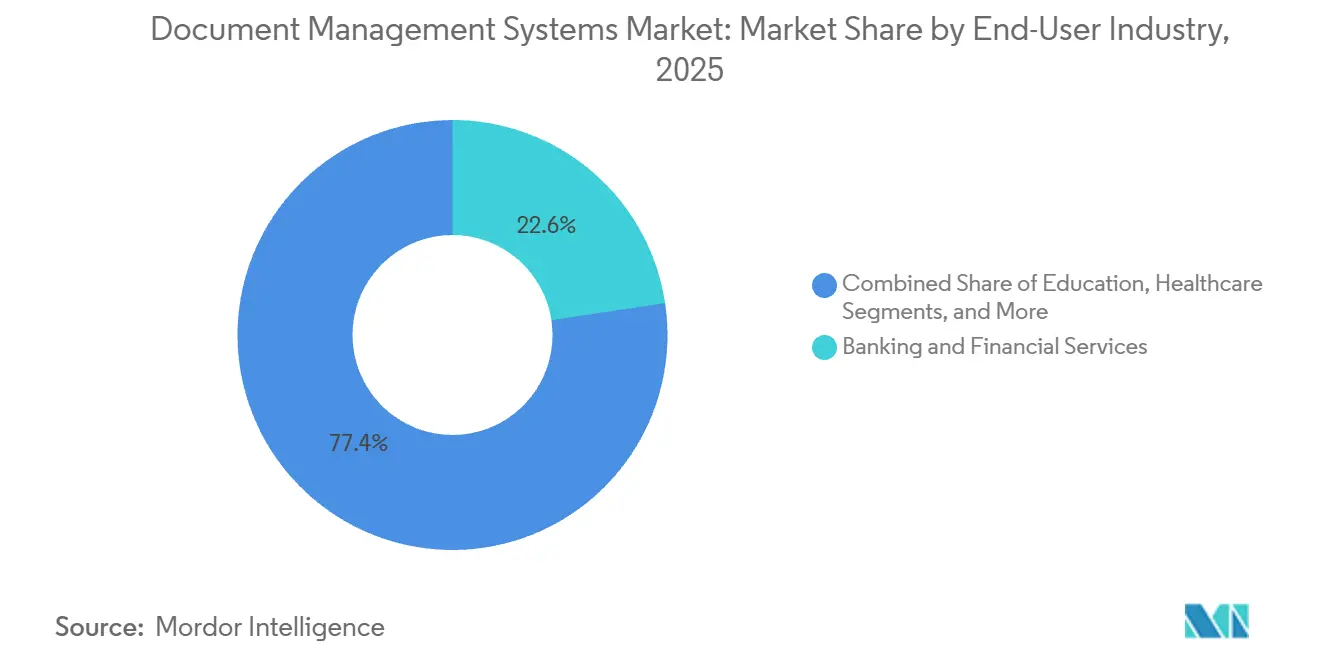
- Nach Endnutzerbranche führten Bank- und Finanzdienstleistungen mit einem Umsatzanteil von 22,63 % im Jahr 2025, während das Gesundheitswesen bis 2031 voraussichtlich mit einer CAGR von 17,69 % wachsen wird.
- Nach Geografie dominierte Nordamerika mit 37,53 % der Marktgröße für Dokumentenmanagementsysteme im Jahr 2025, während der Asien-Pazifik-Raum voraussichtlich die höchste regionale CAGR von 18,43 % bis 2031 verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den Markt für Dokumentenmanagementsysteme*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Wandel hin zu papierlosen Prozessen | +2.8% | Global, mit frühem Schwung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cloudnative Dokumentenmanagementsystem-Plattformen, die in Kollaborationssuiten gebündelt sind | +3.1% | Kernmarkt Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Anstieg der KI-gestützten Suche und Genauigkeit der automatischen Klassifizierung | +2.4% | Global, angeführt von Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Strenge Datensouveränitätsregeln treiben konforme Einführungen voran | +2.6% | Europa (DSGVO), Asien-Pazifik (China, Indien), Naher Osten | Langfristig (≥ 4 Jahre) |
| Aufstieg branchenspezifischer Vorlagen zur Verkürzung von Bereitstellungszyklen | +2.2% | Global, mit vertikaler Konzentration in BFSI, Gesundheitswesen, Fertigung | Mittelfristig (2–4 Jahre) |
| Generative KI-Copiloten erschließen kontextbezogene Inhalts-Workflows | +2.3% | Nordamerika und Europa als frühe Anwender, Asien-Pazifik folgt | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Wandel hin zu papierlosen Prozessen
Staatliche Vorschriften beschleunigen die digitale Umstellung weit schneller als freiwillige Nachhaltigkeitsinitiativen. Das U.S. National Archives verpflichtet jede Bundesbehörde, permanente Akten bis Dezember 2026 zu digitalisieren.[1] Die japanische Digitalbehörde ordnete an, dass alle Präfekturen bis April 2025 papierlose Arbeitsabläufe einführen, was einen Anstieg der Beschaffungen um 35 % auslöste. Canon verarbeitete im Jahr 2025 18 Milliarden Seiten über seinen Cloud-Scan-Dienst, ein Anstieg von 22 % gegenüber 2024, was den Zustrom analoger Inhalte in Repositories verdeutlicht. Steigende Erfassungsvolumina senken die Speicherkosten, erhöhen jedoch den Arbeitsaufwand für die Metadaten-Kennzeichnung – ein Kompromiss, der die KI-gestützte automatische Klassifizierung gegenüber der manuellen Indizierung begünstigt. Unternehmen priorisieren daher Plattformen mit integrierten Machine-Learning-Anreicherern, die Compliance-Anforderungen erfüllen und gleichzeitig die Betriebskosten im Markt für Dokumentenmanagementsysteme erheblich senken.
Cloudnative Dokumentenmanagementsystem-Plattformen, die in Kollaborationssuiten gebündelt sind
Hyperscaler betten Repositories nun direkt in Kollaborationstools ein und umgehen damit langwierige Beschaffungsprozesse. Microsoft führte SharePoint Embedded im März 2024 ein; bis Januar 2025 hatten mehr als 200 unabhängige Softwareanbieter den Dienst übernommen und damit die Präsenz von Microsoft im Markt für Dokumentenmanagementsysteme ausgebaut. Box vertiefte im Juni 2025 die Integration mit Google Workspace, und Pilotanwender verzeichneten 40 % weniger Versionskontrollfehler. Gebündelte Angebote erzielen Preisaufschläge von 15–20 %, da sie eine nahtlose Interoperabilität bieten und reine Softwareanbieter zwingen, eher auf vertikale Tiefe als auf horizontale Funktionen zu setzen.
Anstieg der KI-gestützten Suche und Genauigkeit der automatischen Klassifizierung
Die Dokumentenmanagementsysteme-Branche setzt große Sprachmodelle ein, die den Arbeitsaufwand für die Metadateneingabe um bis zu 70 % reduzieren können, wobei regulierte Sektoren nach wie vor nahezu perfekte Präzision fordern. Microsoft 365 Copilot reduzierte die manuelle Kennzeichnung bei 500 Pilotunternehmen um 65 %. Die Partnerschaft von IBM mit Unstructured.io steigerte die domänenspezifische Genauigkeit auf 97 % und verringerte damit den Abstand zu Compliance-Schwellenwerten.[2] Die meisten Organisationen betreiben hybride Arbeitsabläufe, bei denen KI Tags vorschlägt und Menschen diese genehmigen, um Produktivitätsgewinne mit Risikokontrollen in Einklang zu bringen.
Strenge Datensouveränitätsregeln treiben konforme Einführungen voran
Das Datenverwaltungsgesetz der Europäischen Union untersagt die meisten grenzüberschreitenden Übermittlungen von Daten des öffentlichen Sektors. Chinas Gesetz zum Schutz personenbezogener Informationen erlegt Betreibern kritischer Infrastrukturen ähnliche Beschränkungen auf. Erwartete indische Rechtsvorschriften dürften diesem Beispiel folgen. Die Marktanalyse für Dokumentenmanagementsysteme verdeutlicht, wie Hyperscaler die Kapitalkosten für mehrere regionale Clouds tragen können, während mittelgroße Anbieter lokale Partnerschaften eingehen oder den Markt verlassen müssen, was den Markt zwischen globalen Plattformen und Spezialisten für einzelne Länder aufteilt.
Analyse der Hemmnisse und ihrer Auswirkungen auf den Markt für Dokumentenmanagementsysteme*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltender Widerstand der Nutzer gegen Veränderungen in regulierten Back-Office-Funktionen | -1.4% | Global, ausgeprägt in europäischen und nordamerikanischen Altunternehmen | Mittelfristig (2–4 Jahre) |
| Hohe E-Discovery-Kosten durch schlechte Metadatenhygiene | -1.2% | Nordamerika und Europa, litigationsintensive Sektoren | Langfristig (≥ 4 Jahre) |
| Steigende Cyberversicherungsprämien nach auf Dokumentenmanagementsysteme ausgerichteten Ransomware-Ereignissen | -0.9% | Global, konzentriert im Gesundheitswesen und BFSI | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Anbieterabhängigkeit verlangsamen die Migration von veralteten ECM-Systemen | -1.1% | Global, insbesondere im nordamerikanischen und europäischen Mittelmarkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender Widerstand der Nutzer gegen Veränderungen in regulierten Back-Office-Funktionen
Deloitte stellte fest, dass 38 % der Compliance-Mitarbeiter im Finanzdienstleistungsbereich Einreichungen noch immer für die manuelle Überprüfung ausdrucken, da sie an der Beweiskraft digitaler Signaturen zweifeln. Zivilrechtliche Rechtsordnungen, die notariell beglaubigte Urkunden erfordern, behalten hybride Prozesse bei, was Change-Management-Programme auf zwei Jahre verlängert und Schulungsbudgets auf 0,5–2 Millionen USD pro Unternehmen aufbläht. Der Widerstand verzögert den Return on Investment und bremst den Cloud-Migrationsimpuls.
Hohe E-Discovery-Kosten durch schlechte Metadatenhygiene
Thomson Reuters bewertete die US-amerikanische E-Discovery im Jahr 2024 mit 18.000 USD pro Gigabyte. Ein Fortune-500-Hersteller gab 12 Millionen USD für die Überprüfung von 8 Terabyte für einen einzigen Rechtsstreit aus – eine Belastung, die auf nicht gekennzeichnete Altdateien zurückzuführen ist. KI-Anreicherungstools versprechen Abhilfe, aber das nachträgliche Kennzeichnen von Archiven im Petabyte-Maßstab bleibt ein mehrjähriges Unterfangen, das unmittelbare Einsparungen dämpft.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Widerstand der Nutzer gegen Veränderungen in regulierten Funktionen | -1.70% | Global; höher in traditionellen Branchen | Mittelfristig (2–4 Jahre) |
| Hohe E-Discovery-Kosten durch schlechte Metadaten | -1.20% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Steigende Cyberversicherungsprämien nach Ransomware | -0.90% | Global; höher in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Anbieterabhängigkeit | -1.10% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Dokumentenmanagementsysteme
Nach Komponente:
Dienstleistungen gewinnen die Oberhand, da die Komplexität zunimmtDienstleistungen wachsen mit einer CAGR von 17,21 %, da Migrationsaufwand, KI-Abstimmung und Compliance-Mapping die internen Fähigkeiten übersteigen. KnowledgeLake migrierte 450 Millionen Bundesakten in sechs Wochen zu SharePoint Online und passte dabei Aufbewahrungsrichtlinien im laufenden Betrieb an. EY und Adobe liefern Basel-III-Prüfpfade in nur 12 Wochen durch ein gebündeltes Beratungs- und E-Signatur-Paket. Softwarelizenzen hielten im Jahr 2025 einen Marktanteil von 66,12 %. Software bleibt unverzichtbar, doch Lizenzgebühren sinken jährlich um 10–15 % unter dem Preisdruck der Hyperscaler.
Da Käufer schlüsselfertige Ergebnisse anstreben, erzielen Anbieter mit starken Beratungsabteilungen wie IBM, Hyland und OpenText beständigere Umsätze. Managed Services sprechen ebenso mittelständische Unternehmen an, denen eine 24-Stunden-IT-Abdeckung fehlt; DocuWares Cloud-Dienst bündelt Backup und Patching, um die Gesamtbetriebskosten um 30 % zu senken. Folglich wächst die Marktgröße für Dokumentenmanagementsysteme im Bereich Dienstleistungen schneller als der Lizenzumsatz und verändert die Geschäftsmodelle der Anbieter.


Nach Bereitstellungsmodus:
Cloud dominiert, Hybrid gewinnt regulatorische AkzeptanzCloud-Bereitstellungen generierten 70,34 % des Umsatzes im Jahr 2025 und wachsen bis 2031 mit 18,34 %, angetrieben durch elastischen Speicher und kontinuierliche Funktionsveröffentlichungen. Das in Azure gehostete SharePoint verarbeitete im Jahr 2025 mehr als 1 Billion Dateien und demonstrierte damit eine Skalierbarkeit, mit der On-Premise-Systeme kaum mithalten können. Unternehmen schätzen auch die integrierte Notfallwiederherstellung und globale Zugänglichkeit, insbesondere für verteilte Teams. Dennoch behalten souveräne Sektoren On-Premise-Instanzen für luftdicht abgeschirmte Netzwerke bei und erhalten damit einen beträchtlichen Altbestand aufrecht.
Hybrid entwickelt sich zu einer Compliance-Brücke. Hylands OnBase Hybrid Cloud synchronisiert Metadaten mit Azure für die KI-Suche, während Binärdateien auf Kundenservern verbleiben, was Datensouveränitätsgesetze erfüllt, ohne auf moderne Funktionen zu verzichten. Ähnliche Architekturen werden sich voraussichtlich in Verteidigungs-, Gesundheits- und Behördenkonten verbreiten und sicherstellen, dass der Markt für Dokumentenmanagementsysteme weiterhin mehrere Bereitstellungsoptionen unterstützt.
Nach Endnutzerbranche:
Gesundheitswesen beschleunigt sich durch Telemedizin-VorschriftenDas Bank- und Finanzdienstleistungswesen erzielte 2025 einen Umsatzanteil von 22,63 %, angetrieben durch Know-your-Customer-, Anti-Geldwäsche- und Basel-III-Berichterstattung. Das Gesundheitswesen ist jedoch auf dem Weg, mit einem CAGR von 17,69 % das am schnellsten wachsende Segment zu werden, beflügelt durch die Ausweitung der Telemedizin und die Integration elektronischer Patientenakten. Im Markt für Dokumentenfallmanagement muss die in der Branche eingesetzte Technologie äußerst zuverlässig sein, um Kosten, Umsätze, Bestände und Mitarbeiter zu verfolgen und zu verwalten. Die Centers for Medicare and Medicaid Services knüpfen Erstattungen an digitale Interoperabilität und drängen Krankenhäuser dazu, Dokumentenablagen in Epic- und Cerner-Workflows zu integrieren. Infolgedessen wird die Marktgröße für Dokumentenmanagementsysteme im Bereich der Gesundheitsanwendungen voraussichtlich innerhalb von fünf Jahren auf das Doppelte anwachsen.
Auch Fertigung, Bauwesen, Bildung und Einzelhandel weiten die Nutzung aus. Autodesks ISO-19650-zertifizierte Vorlage verkürzt die BIM-Dokumentation von neun Monaten auf sechs Wochen, während Walmart wöchentlich 500.000 Lieferantenrechnungen über ein KI-gestütztes Repository verarbeitet. Diese branchenspezifische Tiefe verdeutlicht, wie domänenspezifische Vorlagen neue Budgetpotenziale erschließen und das Implementierungsrisiko in verschiedenen Branchen reduzieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Dokumentenmanagementsysteme in Nordamerika
Nordamerika erzielte 37,53 % des Umsatzes im Jahr 2025, begünstigt durch Fristen zur Digitalisierung der US-Bundesbehörden und eine kanadische Richtlinie, die alle Bundesministerien verpflichtet, bis März 2027 auf Cloud-Repositorys umzustellen. Die hohe Verbreitung von Microsoft 365 beschleunigt die Einführung, doch das Wachstum verlangsamt sich, da Unternehmen die Lebenszyklen ihrer Plattformen verlängern und sich eher auf KI-Erweiterungen als auf Ersatzlösungen konzentrieren.
Markt für Dokumentenmanagementsysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 mit 18,43 % wachsen. Indiens Programm „Digital India” stellte im Haushalt 2025–2026 INR 14.903 Crore (1,8 Milliarden USD) für E-Governance bereit.[3] Chinas Digitale Seidenstraße finanziert Einsätze in staatlichen Unternehmen zur Standardisierung grenzüberschreitender Handelsdokumente. Japan hat bis April 2025 papierlose Präfekturen vorgeschrieben, was zu einem Auftragsanstieg von 35 % geführt hat. Australiens geändertes Datenschutzgesetz schreibt eine Meldung von Datenschutzverletzungen innerhalb von 72 Stunden vor und drängt Organisationen zu Echtzeit-Prüfpfaden.
Markt für Dokumentenmanagementsysteme in EMEA
Europa, der Nahe Osten und Afrika bilden ein durch die DSGVO und Lokalisierungsvorschriften geprägtes Flickenwerk. Das EU-Datenverwaltungsgesetz verpflichtet Anbieter, regionale Rechenzentren zu betreiben. Die deutsche Cybersicherheitsbehörde empfiehlt On-Premise- oder Hybrid-Bereitstellungen für kritische Infrastrukturen. Smart-City-Programme am Golf, wie Dubai Smart 2030, integrieren Repositorys in E-Government-Dienste. Südafrikas POPIA treibt Banken und Telekommunikationsunternehmen zu einwilligungsverwalteten Archiven.
Regulatorisches Umfeld
Anbieter von Dokumentenmanagementsystemen (DMS) agieren unter zunehmend strengeren Anforderungen an die Integrität von Aufzeichnungen, elektronische Vertrauensdienste und Datenresidenz, die sich in Beschaffungsanforderungen des Sektors und des öffentlichen Sektors widerspiegeln. In den Vereinigten Staaten setzen NARA-Vorschriften und -Leitlinien (einschließlich 36 CFR 1236 Subpart E und der 2023 veröffentlichten Erfolgskriterien für die Digitalisierung) Erwartungen für die Digitalisierung dauerhafter Bundesaufzeichnungen, einschließlich Metadaten und Prozessdokumentation, was die Nachfrage nach Aufbewahrungskontrollen, Prüfpfaden und rechtssicheren Entsorgungsworkflows unterstützt.
In Europa erweitern sich die Compliance-Anforderungen über die DSGVO hinaus auf die Abstimmung zwischen interoperabler elektronischer Identität und Vertrauensdiensten im Rahmen des eIDAS-Regelwerks. Die Durchführungsverordnung (EU) 2026/248 der Kommission (Februar 2026) legt anerkannte Formate für fortgeschrittene elektronische Signaturen und Siegel fest, während die Verordnung (EU) 2025/2532 die Mitgliedstaaten verpflichtet, bis Dezember 2026 mindestens eine europäische digitale Identitätswallet bereitzustellen, wodurch der Fokus auf die standardisierte, grenzüberschreitende Anerkennung digitaler Dokumente steigt. Daneben erhöhen ISO-Normen für die Governance von Aufzeichnungen und Risiken (ISO 18128:2024) und für die Klassifizierung und Handhabung sensibler Dokumente (ISO 4669-2:2025) sowie der laufende Aktualisierungsprozess von ISO/DIS 30301 (Untersuchungsphase seit März 2026) die Compliance-Anforderungen für Anbieter, die regulierte und öffentliche Käufer bedienen.
Wertschöpfungskettenanalyse
Die DMS-Wertschöpfungskette erstreckt sich von der Inhaltserfassung und Digitalisierung (Scannen und Erfassung) über Kernrepository-Software und Aufzeichnungs-Governance (Metadaten, Aufbewahrung, Rechtssperre). Sie erweitert sich dann auf Sicherheits- und Vertrauensdienste (Verschlüsselung, Signaturen, Siegelung, Archivierung), KI- und Automatisierungsebenen (OCR, ML-Extraktion, LLM-basierte Klassifizierung und Suche) und die Integration in Fachanwendungssysteme über APIs, einschließlich ERP- und Beschaffungsworkflows. Der Vertrieb stützt sich zunehmend auf Cloud-Marktplätze und Suite-Ökosysteme, wobei Hyperscaler Repositories in Kollaborationstools einbetten, während reine ECM-Anbieter und etablierte Anbieter auf Branchenvorlagen, Compliance-Tools und Implementierungsgeschwindigkeit setzen.
Die Bereitstellung wird typischerweise durch Dienstleister und Ökosystempartner wie Systemintegratoren, Beratungsunternehmen und Managed-Service-Provider unterstützt, die Migrationen, Richtlinienzuordnung und Modellabstimmung übernehmen, im Einklang mit einer Verschiebung hin zu dienstleistungsgeführten Ergebnissen. Auch Plattformabhängigkeiten prägen die Kette, da Multi-Cloud-Optionen (AWS, Google Cloud, IBM Cloud und Azure) Hosting-Entscheidungen beeinflussen und Unternehmensplattformen Integrationsmuster prägen, einschließlich SAP- und Oracle-zentrierter Implementierungen. Im Juni 2026 veröffentlichte SAP eine aktualisierte Referenzarchitektur für SAP Document AI auf der SAP Business Technology Platform, die zeigt, wie Dokumentenintelligenz als Plattformfähigkeit verpackt wird, um die DMS-Anbieter und Integratoren für die durchgängige Dokumentenverarbeitung über Unternehmensanwendungen hinweg aufbauen können.
Wettbewerbslandschaft
Marktkonzentration
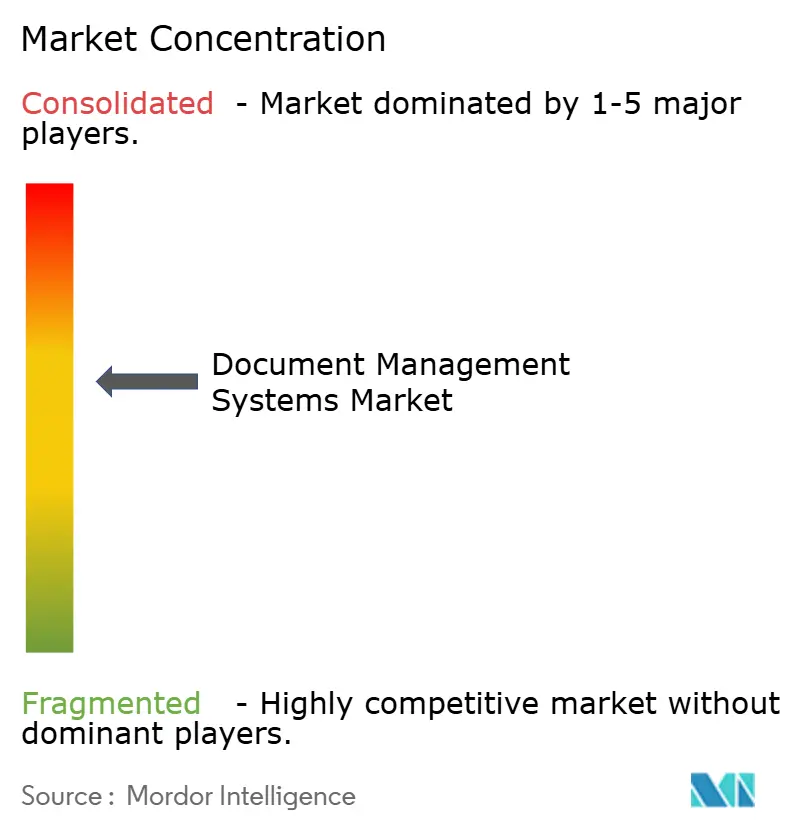
Der Markt für Dokumentenmanagementsysteme ist mäßig konzentriert, wobei die fünf größten Anbieter 45 % des Umsatzes im Jahr 2025 kontrollieren. Microsoft nutzt Teams und SharePoint, um Repositories in alltägliche Arbeitsabläufe einzubetten; mehr als 200 unabhängige Softwareanbieter integrierten SharePoint Embedded innerhalb eines Jahres nach der Markteinführung und erweiterten damit Microsofts Reichweite in vertikale Software. Box verteidigt seinen Marktanteil durch Multi-Cloud-Flexibilität über AWS, Google Cloud und IBM Cloud und spricht damit Organisationen an, die eine Abhängigkeit von einem einzigen Anbieter scheuen.
Adobe kooperiert mit EY, um Acrobat Sign mit Compliance-Beratung zu bündeln und regulierten Banken einen schlüsselfertigen Weg zur Basel-III-Dokumentation zu bieten. OpenTexts Übernahme von Micro Focus vergrößerte das Portfolio, streckte jedoch die Integrationsressourcen, was agilen Wettbewerbern wie M-Files und Laserfiche ermöglichte, Mittelmarktgeschäfte zu gewinnen. Vertikalspezialisten stärken die Differenzierung: Autodesk dominiert BIM-Workflows im Bauwesen nach der ISO-19650-Zertifizierung, während Thomson Reuters das rechtliche Fallmanagement durch eingebettete Prozesse nach den Federal Rules anführt.
Technologie-Roadmaps konvergieren nun auf generative KI-Copiloten, die relevante Dokumente innerhalb von Transaktionen aufzeigen und die 20–30 %ige Suchbelastung für Wissensarbeiter reduzieren. Anbieter, die KI-Innovation mit strengen Compliance-Kontrollen verbinden, sind am besten positioniert, um langfristige Verträge zu sichern, während reine Softwareanbieter, die zurückfallen, in taktische Nischen abgedrängt werden. Akquisitionspipelines bleiben aktiv, da reine Softwareunternehmen Beratungspraktiken kaufen, um Komplettlösungen anzubieten, was die Konsolidierung beschleunigt, aber Raum für Spezialisten lässt, die hochwertige vertikale Probleme lösen.
Marktführer im Bereich Dokumentenmanagementsysteme
-
Microsoft Corporation
-
OpenText Corporation
-
IBM Corporation
-
Hyland Software Inc.
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Dokumentenmanagementsysteme Unternehmen in diesem Bericht
- Microsoft Corporation
- OpenText Corporation
- IBM Corporation
- Hyland Software Inc.
- Oracle Corporation
- Box Inc.
- Adobe Inc.
- Laserfiche
- M-Files Corp.
- Alfresco (Hyland)
- Dropbox Business
- Zoho Corporation
- DocStar (Epicor)
- AODocs
- LogicalDOC Srl
- Agiloft Inc.
- Synergis Technologies
- Everteam
- FileHold Systems
- PaperSave
- DocuWare GmbH
- Newgen Software Technologies
- Canon Inc.
- Xerox Holdings Corporation
Lesen Sie die Analyse der Dokumentenmanagementsysteme-Unternehmen
Marktchancen und Zukunftsaussichten
Digitalisierungsprogramme im öffentlichen Sektor und Identitätsrahmenwerke schaffen wiederholbare Einsatzmöglichkeiten, bei denen Aufbewahrungs-Governance und Nachvollziehbarkeit erforderlich sind. Die US-Bundesfrist zur Digitalisierung dauerhafter Aufzeichnungen bis Dezember 2026 sowie die EU-Anforderung an die Mitgliedstaaten, bis Dezember 2026 mindestens eine europäische digitale Identitätswallet bereitzustellen, drängen Behörden zu standardisierter digitaler Dokumentenverarbeitung, strengerer Metadatendisziplin und vertrauenswürdigen elektronischen Interaktionen. Im Juli 2026 startete das philippinische Department of the Interior and Local Government ein landesweites Dokumentenmanagementsystem für lokale Verwaltungseinheiten (DMS4LGUs), was auf eine aktive Budgetzuweisung und skalierte Einführungen in der Verwaltung hinweist, die über einzelne Behördenpiloten hinausgehen.
Bei der Unternehmensadoption verschiebt sich der Handlungsspielraum vom einfachen Repository-Ersatz hin zu KI-gestützten Content-Operationen, die über Kollaborationssuiten, ERPs und andere Fachanwendungen hinweg funktionieren können, ohne neue Content-Silos zu schaffen. Die Roadmaps der Anbieter spiegeln diese Neuausrichtung wider: OpenText veröffentlichte 2026 Cloud-Editions-Updates (CE 26.1 im März 2026 und Content Management 26.2 im Juni 2026) mit agentenbasierten Funktionen und Migrationstools, die auf die Verlagerung von On-Premises-Inhalten in die OpenText Private Cloud ausgerichtet sind, während Hyland seine Content Innovation Cloud-Architektur für einheitliche Content-, Anreicherungs- und Orchestrierungsebenen betont. Diese Veränderungen unterstützen die kurzfristige Nachfrage nach Migrations- und Modernisierungsdiensten (Content-Bereinigung, Richtlinienzuordnung und Modell-Governance) sowie nach hybriden Mustern, die sensible Inhalte unter strengerer Kontrolle halten und dennoch KI-gestützte Klassifizierung, Auffindbarkeit und Workflow-Automatisierung ermöglichen.
Jüngste Branchenentwicklungen im Markt für Dokumentenmanagementsysteme
- Juni 2026: Hyland gab eine strategische Zusammenarbeit mit Microsoft bekannt, um die Hyland Content Innovation Cloud auf Microsoft Azure zu bringen, unterstützt durch eine gemeinsame Markteinführungs- und Co-Sell-Bewegung. Das Update bringt die Content-Plattform von Hyland näher an die Orte, an denen Kunden Kollaborations- und KI-Workloads einsetzen, und baut auf bestehenden Azure-Unternehmensverpflichtungen auf.
- Juli 2025: OpenText veröffentlichte Cloud Editions (CE) 25.3 mit KI-fokussierten Updates im OpenText Core Content Management und Premium-Qualifizierung für SAP S/4HANA Public Cloud. Die engere Abstimmung mit SAP-Cloud-Umgebungen stärkt die Eignung von OpenText für dokumentenintensive Finanz- und Beschaffungsprozesse, die von ERP-nativen Integrationsmustern abhängen.
- Juli 2024: OpenText kündigte Produktinnovationen der Cloud Editions (CE) 24.3 an, die Informationsmanagement, Sicherheit und KI umfassen. Die Veröffentlichung bekräftigte den Rhythmus des Anbieters bei häufigen Cloud-Updates und unterstützte Käufer, die kontinuierliche Upgrades und integrierte Sicherheitskontrollen gegenüber großen, seltenen Plattformaktualisierungszyklen priorisieren.
Markt für Dokumentenmanagementsysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Dokumentenmanagementsysteme, die zur Erfassung, Speicherung, Organisation, Sicherung, Abfrage und Verwaltung von Geschäftsdokumenten über ihren gesamten Lebenszyklus eingesetzt werden und als Cloud- oder On-Premises-Software sowie zugehörige Dienstleistungen bereitgestellt werden.
Ausschlüsse aus dem Umfang: Einfache Dateisynchronisierungs- und Speichertools sowie reine Web-Content-Management-Tools sind ausgeschlossen, sofern sie keine dedizierten Dokumenten-Governance-Funktionen bieten.
Segmentierungsübersicht
- Nach Komponente
- Software
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud
- On-Premise
- Nach Endnutzerbranche
- Bank- und Finanzdienstleistungen
- Fertigung und Bauwesen
- Bildung
- Gesundheitswesen
- Einzelhandel
- Rechtsbereich
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Kenia
- Rest von Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Ausgangsstruktur des Marktes aufzubauen und Annahmen zu verankern, die anhand öffentlicher Daten überprüft werden können. Wir haben offizielle und öffentlich zugängliche Quellen ausgewertet, darunter US-SEC-Einreichungen, Datenreihen des US Bureau of Labor Statistics zu digitalen Arbeitsplatzrollen, Eurostat-Indikatoren zur IKT-Nutzung in Unternehmen, OECD-Datensätze zur digitalen Wirtschaft sowie Leitlinien zu Cybersicherheit und Datenschutz von Institutionen wie dem NIST.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Produktdokumentationen, Investorenpräsentationen und seriöse Presseberichte herangezogen, um Preislogik, Liefermodelle und Adoptionssignale nach Kundengröße zu verstehen. Kostenpflichtige Abonnements wurden selektiv für Unternehmensfinanzdaten sowie für Patent- und Innovationsprüfungen genutzt, hauptsächlich um die Richtung der Produktfähigkeiten und M&A-Zeitpläne zu verifizieren. Die oben aufgeführten Quellen sind lediglich illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzlich weitere öffentliche und kostenpflichtige Quellen herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um die Erkenntnisse aus der Sekundärforschung zu überprüfen, insbesondere hinsichtlich der Frage, wie Käufer ein Dokumentenmanagementsystem gegenüber angrenzenden Tools abgrenzen und wie die Ausgaben zwischen Software und Dienstleistungen aufgeteilt werden. Wir haben mit einer Mischung aus Lösungsanbietern, Kanalpartnern sowie Unternehmens- und Mittelstandskäufern aus dem asiatisch-pazifischen Raum, EMEA und Amerika gesprochen, um Annahmen zu Adoption, Auftragsgrößen und Cloud-Migrationszeitplänen vor der abschließenden Modellierung zu verfeinern.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 30 % | CXOs: 13 % | Asiatisch-pazifischer Raum: 46 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 31 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 56 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, bei dem Unternehmensausgaben für Software und die Intensität der digitalen Transformation dokumentenzentrierten Arbeitsabläufen zugeordnet und anschließend mithilfe von Adoptions- und Ersatzraten in einen DMS-Umsatzpool überführt werden. Um das Modell geerdet zu halten, werden die Ergebnisse durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Lizenz- und Abonnementpreisen multipliziert mit geschätzten aktiven Nutzervolumina sowie durch Kanalinformationen zu typischen Auftragsgrößen nach Kundengröße.
Zu den wesentlichen Eingangsgrößen (illustrativ) zählen der Anteil der Unternehmen, die Cloud-Kollaborations- und Content-Tools nutzen, regulatorische Anforderungen zur Dokumentenaufbewahrung, das Tempo der Digitalisierung und des Scannens in papierlastigen Funktionen, die Verteilung zwischen Cloud- und On-Premises-Bereitstellung sowie Implementierungs- und Managed-Service-Attach-Raten. Wenn eine Bottom-up-Prüfung Lücken aufweist, werden die Gesamtwerte mithilfe konservativer, in Interviews validierter Bandbreiten angepasst, und die Annahme wird dann konsistent über Regionen und Endnutzer hinweg angewendet.
Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die durch eine einfache Trendextrapolation der Kerntreiber unterstützt wird, und die Ergebnisse anschließend mit primärem Feedback zu Budgetzyklen, compliance-getriebenem Einkauf sowie der Adoption von KI-gestützter Suche und Klassifizierung einem Stresstest unterzogen. Wenn sich Treiber in entgegengesetzte Richtungen bewegten, wurde die Hauptaussage am Ende der Argumentation beibehalten, sodass die Prognose auf die Eingangsgrößen zurückverfolgt werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale überprüft, darunter Kommentare von Anbietern, öffentliche Finanzoffenlegungen und Adoptionsindikatoren aus offiziellen IKT-Datensätzen. Abweichungen werden in mehreren Schritten geprüft, beginnend mit Einheiten- und Währungskonsistenzprüfungen, gefolgt von regionalen Plausibilitätstests und anschließender Überprüfung durch einen weiteren Analysten vor der Freigabe.
Wird eine wesentliche Diskrepanz festgestellt, nimmt das Team erneut Kontakt zu den relevanten Gesprächspartnern auf, um zu klären, ob das Problem auf den Umfang, die Preisgestaltung oder eine Änderung des Bereitstellungsmix zurückzuführen ist. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie große Akquisitionen, bedeutende regulatorische Änderungen oder erkennbare Preisanpassungen ausgelöst werden. Vor der Auslieferung wird ein abschließender Durchgang vorgenommen, damit die Zahlen die neuesten verfügbaren öffentlichen Informationen widerspiegeln.
Marktgröße für Dokumentenmanagementsysteme von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Dokumentenmanagementsysteme weichen häufig voneinander ab, da die Produktabgrenzung zwischen den Studien nicht einheitlich ist und da Basisjahr und Währungszeitpunkt je nach Herausgeber variieren. Unterschiede treten auch auf, wenn einige Schätzungen stärker auf aggregierten Anbieterumsätzen basieren, während andere sich stärker auf Adoptionsindikatoren und käuferseitige Ausgabenmuster stützen.
Einfache Dateisynchronisierungs- und Speichertools liegen außerhalb des Umfangs von Mordor Intelligence für diesen Markt, was ein hufiger Grund dafür ist, dass einige veröffentlichte Gesamtwerte niedriger oder höher erscheinen, je nachdem, ob sie DMS mit angrenzenden Kollaborations- und Content-Tools kombinieren. Weitere Unterschiede ergeben sich aus der Behandlung von Dienstleistungen (Implementierung und Managed Services einbezogen versus teilweise erfasst), der Annualisierung von Cloud-Abonnements und der Frage, ob das Modell eine aggressive KI-getriebene Expansion der durchschnittlichen Verkaufspreise gegenüber einer gleichmäßigeren Preisentwicklung annimmt.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,81 Milliarden USD (2026) | |
| Globales Beratungsunternehmen A | 7,68 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und ein engeres Umsatzerfassungsfenster und kann Dienstleistungen unterschätzen, wenn diese in umfassendere IT-Transformationsverträge gebündelt sind, anstatt DMS-Positionen zugeordnet zu werden. |
| Branchenpublikation B | 7,16 Milliarden USD (2024) | Pressemitteilungszahlen spiegeln häufig eine spezifische Segmentkarte wider und können DMS mit ausgewählten angrenzenden Content-Tools vermischen; die Größenbestimmung kann zudem empfindlicher gegenüber der angenommenen Cloud-Abonnementsteigerung und dem Zeitpunkt der Währungsumrechnung sein. |
Die Streuung in der Tabelle lässt sich größtenteils dadurch erklären, was als DMS gezählt wird, welches Jahr für die Momentaufnahme verwendet wird und wie wiederkehrende Cloud-Umsätze und Dienstleistungen annualisiert werden. Durch die explizite Festlegung von Umfangsregeln und die anschließende Gegenprüfung von Adoptionssignalen mit Preis- und Auftragsmustern bleibt die Schätzung ausgewogen und für Planungszwecke reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Dokumentenmanagementsysteme?
Der globale Markt beläuft sich im Jahr 2026 auf 11,81 Milliarden USD.
Wie schnell soll der Markt für Dokumentenmanagementsysteme wachsen?
Es wird prognostiziert, dass er mit einer CAGR von 12,61 % wächst und bis 2031 einen Wert von 21,39 Milliarden USD erreicht.
Warum wachsen Dienstleistungen in diesem Bereich schneller als Software?
Migrationsaufwand, KI-Konfiguration und Compliance-Mapping erfordern spezialisiertes Fachwissen, was eine CAGR von 17,21 % für Dienstleistungen gegenüber einem langsameren Lizenzwachstum antreibt.
Welcher Bereitstellungsmodus gewinnt am meisten an Bedeutung?
Cloud dominiert mit 70,34 % des Umsatzes im Jahr 2025 und einer CAGR von 18,34 %, obwohl Hybridmodelle in regulierten Sektoren zunehmen.
Welche Branche wird in den nächsten fünf Jahren am schnellsten einführen?
Das Gesundheitswesen soll mit einer CAGR von 17,69 % wachsen, bedingt durch Telemedizin-Dokumentationsvorschriften und die Integration elektronischer Gesundheitsakten.
Wer sind die führenden Anbieter in diesem Bereich?
Microsoft, OpenText, IBM, Hyland und Oracle kontrollieren gemeinsam etwa 45 % des globalen Umsatzes, wobei Box und Adobe ebenfalls bedeutende Positionen innehaben.