
Tamaño y participación del mercado de registradores digitales de fallas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.21 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.11 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.12 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de registradores digitales de fallas por Mordor Intelligence
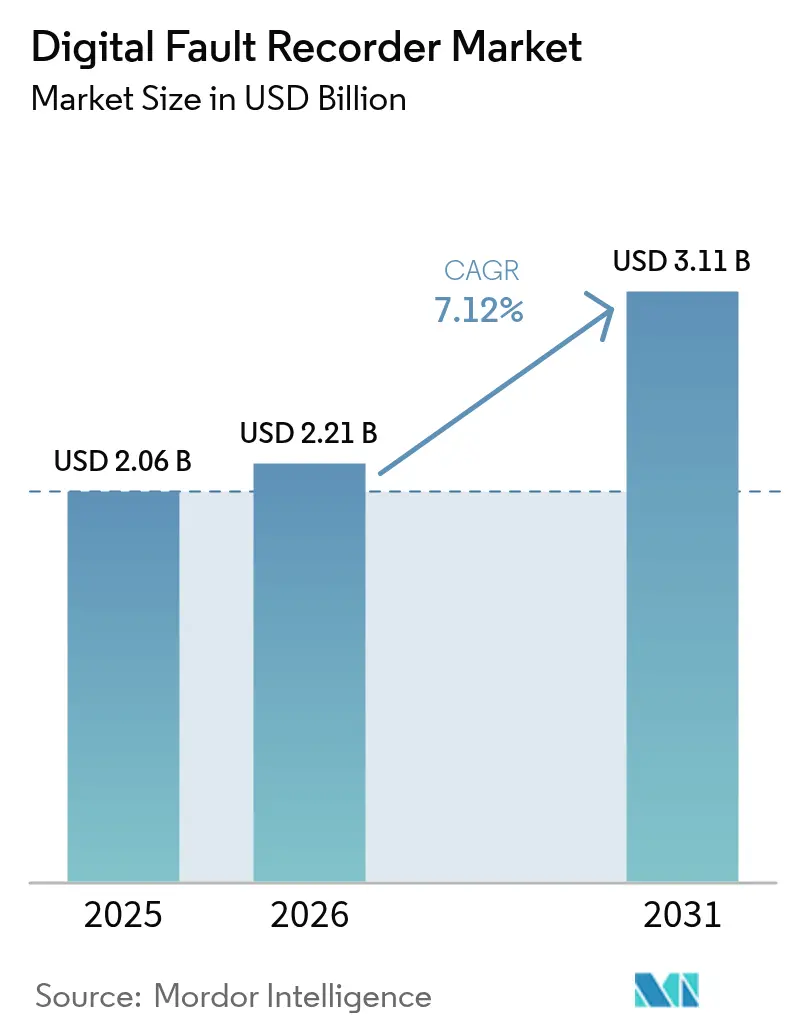
Se espera que el tamaño del mercado de registradores digitales de fallas crezca de USD 2.060 millones en 2025 a USD 2.210 millones en 2026 y se prevé que alcance USD 3.110 millones en 2031 a una CAGR del 7,12% durante el período 2026-2031. El impulso del crecimiento está vinculado a los presupuestos de modernización de la red en niveles récord, la creciente penetración de las energías renovables y los estrictos mandatos de cumplimiento normativo que empujan a las empresas de servicios públicos hacia capacidades de monitoreo de perturbaciones en tiempo real que los dispositivos electromecánicos tradicionales no pueden ofrecer. Las empresas de servicios públicos de América del Norte y Europa recurren a programas de financiamiento público de varios miles de millones de dólares para reemplazar activos envejecidos, mientras que los operadores de redes asiáticos aceleran el despliegue de redes de ultra alta tensión para transportar energía renovable a largas distancias. Las elevadas expectativas de calidad de energía de los centros de datos de hiperescala añaden una nueva fuente de demanda, y la transición hacia arquitecturas de bus de proceso IEC 61850 consolida la interoperabilidad como criterio central de compra. Las presiones de costos derivadas de la escasez de semiconductores y la inflación del cobre persisten, pero los compradores priorizan el valor del ciclo de vida y la preparación para el análisis de datos por encima del menor costo inicial, manteniendo flujos de pedidos constantes tanto para plataformas dedicadas como multifuncionales.
Conclusiones clave del informe
- Por tipo, los registradores dedicados lideraron con una participación de ingresos del 57,90% en 2025; se proyecta que los dispositivos multifuncionales crezcan a una CAGR del 8,90% hasta 2031.
- Por instalación, el segmento de transmisión mantuvo el 47,90% de la participación del mercado de registradores digitales de fallas en 2025, mientras que las redes de distribución avanzan a una CAGR del 8,65% hasta 2031.
- Por clase de tensión, el rango de 110-220 kV capturó el 43,05% del tamaño del mercado de registradores digitales de fallas en 2025; se anticipa que el segmento de 220-500 kV se expanda a una CAGR del 8,05% entre 2026 y 2031.
- Por protocolo de comunicación, los dispositivos compatibles con IEC 61850 representaron el 60,75% del tamaño del mercado de registradores digitales de fallas en 2025 y crecen a una CAGR del 7,75% hasta 2031.
- Por usuario final, las empresas de servicios públicos representaron el 38,35% de la participación en 2025; los centros de datos avanzan a una CAGR del 8,10% hasta 2031.
- Por geografía, América del Norte lideró con una participación del 35,35% en 2025, mientras que Asia-Pacífico se encamina a una CAGR del 8,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento del gasto de capital en modernización de la red | +2.1% | Global, concentrado en América del Norte y la UE | Mediano plazo (2-4 años) |
| Cumplimiento obligatorio de NERC PRC-002-2 | +1.8% | América del Norte, con expansión global | Corto plazo (≤ 2 años) |
| Penetración de generación renovable y basada en inversores | +1.5% | Global, liderado por APAC y Europa | Largo plazo (≥ 4 años) |
| Despliegue del bus de proceso IEC 61850 | +1.2% | Global, adopción temprana en mercados maduros | Mediano plazo (2-4 años) |
| Demanda de mantenimiento predictivo basado en IA | +0.9% | América del Norte y UE, con expansión hacia APAC | Largo plazo (≥ 4 años) |
| Impulso de confiabilidad de subestaciones en centros de datos | +0.7% | Global, centros de datos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del gasto de capital en modernización de la red
Los programas de capital récord de las empresas de servicios públicos sustentan ciclos de pedidos sostenidos para el mercado de registradores digitales de fallas. La Unión Europea ha destinado EUR 584.000 millones para la modernización de redes hasta 2030, mientras que América del Norte canaliza USD 10.500 millones en fondos federales hacia la resiliencia de la red. Proveedores como Hitachi Energy invierten de manera significativa —USD 4.500 millones hasta 2027— para escalar la producción y las capacidades digitales, lo que señala confianza en que el gasto de modernización sobrevivirá a las desaceleraciones macroeconómicas. Las empresas de servicios públicos agrupan cada vez más los registradores de fallas con medidores de calidad de energía y herramientas de análisis de perturbaciones, tratándolos como elementos fundamentales de las arquitecturas de control de red de próxima generación. El encuadre de seguridad nacional en torno a la confiabilidad de la red protege aún más los presupuestos de los recortes cíclicos. [1]Comisión Europea, "Redes, el eslabón perdido – Un plan de acción de la UE para las redes," Comisión Europea
Cumplimiento obligatorio de monitoreo de perturbaciones NERC PRC-002-2
Las empresas de servicios públicos de América del Norte enfrentan plazos inamovibles para demostrar cobertura de registro de perturbaciones en todos los activos del sistema de energía en bloque. Las multas por incumplimiento pueden alcanzar niveles de varios millones de dólares, lo que impulsa un ciclo acelerado de adquisición de registradores digitales de fallas listos para IEC 61850 que satisfacen las ventanas de captura de eventos PRC-002-2 y al mismo tiempo ofrecen perspectivas de calidad de energía. El modelo de cumplimiento resuena en el extranjero: los reguladores europeos y asiáticos toman como referencia el marco de la NERC al elaborar normas de monitoreo equivalentes, sentando las bases para el crecimiento de las exportaciones. Las empresas de servicios públicos prefieren unidades multifuncionales para cumplir múltiples estándares en una sola huella de instalación, lo que favorece la consolidación del hardware de relés y registradores.
Penetración de generación renovable y basada en inversores
Los activos de energía eólica y solar introducen armónicos de alta frecuencia, oscilaciones sub-síncronas y oscilaciones rápidas de tensión que superan la capacidad de los registradores electromecánicos convencionales. Empresas de servicios públicos como Dominion Energy implementan registradores digitales de fallas de alta resolución para validar modelos de inversores y ajustar con precisión los parámetros de protección, reduciendo los disparos falsos durante las rampas de generación variable. A medida que las participaciones de energías renovables superan el 40% en varias redes, los datos de eventos de los registradores de fallas alimentan estudios de estabilidad y esquemas de protección adaptativa que mantienen la confiabilidad. La necesidad de correlación de eventos a nivel de milisegundos favorece los dispositivos con búferes de varios gigabytes y algoritmos avanzados de procesamiento de señales. [3]PAC World, "Monitoreo de generación basada en inversores y análisis de fallas," pacw.org
Despliegue del bus de proceso IEC 61850
Las empresas de servicios públicos que migran hacia topologías de bus de proceso consideran los registradores digitales de fallas como nodos centrales dentro de una subestación nativa de IEC 61850. Las arquitecturas de bus de proceso digitalizan las mediciones en los transformadores de fuente, reduciendo a la mitad los tendidos de cobre y mejorando la fidelidad de los datos. Los proveedores ofrecen registradores modulares que procesan valores muestreados bajo IEC 61850-9-2, lo que permite la correlación de eventos a nivel de estación en una única plataforma. Los primeros adoptantes reportan ahorros de tiempo de ingeniería y una interoperabilidad más fluida entre dispositivos, aunque los recursos de configuración especializados siguen siendo escasos. Las ediciones con ciberseguridad reforzada de IEC 61850 fortalecen el impulso de adopción a medida que las empresas de servicios públicos evalúan los costos del ciclo de vida de los activos a largo plazo frente al gasto inicial.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo inicial de los registradores digitales de fallas multifuncionales | -1.4% | Global, especialmente agudo para las empresas de servicios públicos más pequeñas | Corto plazo (≤ 2 años) |
| Preocupaciones de ciberseguridad en redes OT | -1.1% | Global, agudizado en infraestructuras críticas | Mediano plazo (2-4 años) |
| Escasez de experiencia en análisis de formas de onda | -0.8% | Global, pronunciada en mercados emergentes | Largo plazo (≥ 4 años) |
| Fiabilidad del ciclo térmico de chips de memoria | -0.6% | Global, entornos hostiles | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial de los registradores digitales de fallas multifuncionales
Las unidades multifuncionales avanzadas con precios entre USD 50.000 y USD 200.000 ponen a prueba los presupuestos de las empresas de servicios públicos más pequeñas en un momento en que también deben financiar el fortalecimiento de la ciberseguridad y la automatización de la distribución. Los gastos de integración, capacitación y licencias pueden duplicar el costo del ciclo de vida, lo que lleva a estrategias de implementación escalonadas que limitan las instalaciones a los nodos críticos. Los proveedores contrarrestan esto ofreciendo precios por suscripción y desbloqueos de firmware modulares, aunque las restricciones de capital siguen siendo el principal freno a la adopción en las regiones con mayor sensibilidad al precio. [4]Departamento de Energía de Estados Unidos, "Tendencias de la fuerza laboral en la industria de servicios eléctricos," energy.gov
Preocupaciones de ciberseguridad en redes OT
La conectividad de los registradores a las redes troncales SCADA genera temores sobre nuevos vectores de ataque. Las empresas de servicios públicos implementan dispositivos de inspección profunda de paquetes y cortafuegos de microsegmentación, pero muchos operadores más pequeños carecen del talento para mantener un monitoreo permanente las 24 horas del día, los 7 días de la semana. Los incidentes cibernéticos que involucran tecnología operacional refuerzan la cautela, retrasando las actualizaciones de registradores donde los diseños heredados con aislamiento de red aún operan de manera confiable. Los proveedores incorporan arranque seguro y controles de acceso basados en roles, pero la aversión al riesgo persiste hasta que las empresas de servicios públicos estandaricen las arquitecturas de confianza cero en todas las subestaciones. [2]Sahu et al., "Una optimización de cortafuegos para la microsegmentación resiliente a amenazas en redes de sistemas de energía," arxiv.org
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
las plataformas multifuncionales aceleran la consolidaciónLas unidades dedicadas dominaron el mercado de registradores digitales de fallas con una participación de ingresos del 57,90% en 2025. Los operadores de transmisión valoran su confiabilidad comprobada, respuesta determinística y sencilla integración en esquemas de relés. Sin embargo, los dispositivos multifuncionales registran una CAGR del 8,90% hasta 2031, ya que los compradores buscan consolidar el registro de perturbaciones, la medición de calidad de energía y las pasarelas de análisis en un único enclosure. La adopción de dispositivos multifuncionales es más sólida en subestaciones de nueva construcción donde la reducción de espacio y cableado justifica el precio premium. Las empresas de servicios públicos que ejecutan proyectos piloto reportan ahorros de hasta el 20% en horas de ingeniería al utilizar software de protección virtualizado. Se prevé que el tamaño del mercado de registradores digitales de fallas captado por los dispositivos multifuncionales alcance USD 1.420 millones en 2031, respaldado por la reducción de costos por canal y la expansión de funcionalidades impulsada por firmware. Las hojas de ruta de los proveedores convergen hacia la capacidad de actualización en la nube, lo que permite la incorporación remota de transmisión de sincrofasores y funciones de IEC 61850 Edición 2 sin cambios de hardware. La narrativa competitiva evoluciona a medida que los fabricantes de relés integran tarjetas de captura de alta resolución, mientras que los especialistas tradicionales en registradores desarrollan opciones de E/S modulares para proteger su participación.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por instalación:
la distribución gana impulsoLas redes de transmisión mantuvieron el 47,90% de la participación del mercado de registradores digitales de fallas en 2025, dado que los nodos de energía en bloque siguen siendo puntos de monitoreo obligatorios en la mayoría de los regímenes de confiabilidad. Sin embargo, las redes de distribución, históricamente poco instrumentadas, registran la CAGR más rápida del 8,65% hasta 2031. Las conexiones de recursos de energía distribuida, los inversores reguladores de tensión y los proyectos piloto de vehículo a red crean firmas de fallas complejas en los niveles de media tensión. Las empresas de servicios públicos ahora especifican registradores para los cabezales de alimentadores y transformadores de distribución críticos con el fin de resolver reclamaciones de calidad de energía y minimizar los tiempos de investigación de interrupciones. Se proyecta que el tamaño del mercado de registradores digitales de fallas atribuible a la distribución supere los USD 980 millones en 2031 a medida que los costos unitarios disminuyan y los factores de forma compactos se generalicen. Mientras tanto, los despliegues en plantas de generación se concentran en instalaciones de energías renovables donde el cumplimiento del código de red exige oscilografía para cada disparo por falla; estos proyectos favorecen los dispositivos con análisis de perturbaciones integrado que facilitan la certificación.
Por clase de tensión:
la ultra alta tensión impulsa el crecimientoLa banda de 110-220 kV retuvo el 43,05% de los ingresos en 2025, lo que refleja su condición de tensión troncal en la mayoría de las redes regionales. El rápido despliegue de corredores de 220-500 kV, especialmente en China y la India, impulsa ese segmento a una CAGR del 8,05%. Las líneas de corriente alterna y corriente continua de ultra alta tensión transfieren energía eólica y solar a distancias superiores a 1.000 km, lo que requiere registradores que admitan altas tasas de muestreo y sincronización temporal por fibra óptica. Los proveedores introducen diseños resistentes a temperaturas extremas, homologados hasta −40 °C, para estaciones convertidoras remotas. El nicho de más de 500 kV exige precios premium y algoritmos avanzados de localización de fallas que integran métodos de onda viajera, aunque el volumen sigue siendo comparativamente bajo. No obstante, el mercado de registradores digitales de fallas encuentra una creación de valor desproporcionada en estos megaproyectos, donde los registradores se agrupan frecuentemente con STATCOM y actualizaciones de compensación en serie. La interoperabilidad de los dispositivos a estos niveles de tensión resulta crítica debido a los consorcios multifabricante encargados de la interconexión de redes.

Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por protocolo de comunicación:
IEC 61850 establece el estándar de referenciaLos equipos compatibles con IEC 61850 representaron el 60,75% de los ingresos totales de 2025 y se expandieron a una CAGR del 7,75% a medida que los operadores estandarizan arquitecturas abiertas e independientes del proveedor. El sector de registradores digitales de fallas se beneficia de la adopción universal de la mensajería GOOSE y los flujos de Valores Muestreados, que simplifican la coordinación de protecciones y reducen el cableado. Los registradores se entregan ahora con herramientas de ingeniería integradas que generan automáticamente descripciones de Dispositivos Electrónicos Inteligentes, reduciendo los días de puesta en servicio del proyecto hasta en un 30%. Las variantes heredadas DNP3 y Modbus persisten en contextos de modernización donde los presupuestos de reemplazo son limitados o las revisiones de riesgo cibernético están incompletas. No obstante, la mayoría de las empresas de servicios públicos establecen la interoperabilidad con IEC 61850 como prerequisito para la calificación en licitaciones. Se prevé que el tamaño del mercado de registradores digitales de fallas atribuible a las soluciones IEC 61850 alcance USD 1.950 millones en 2031 a medida que las extensiones de seguridad de la Edición 3 ganen aceptación.
Por usuario final:
los centros de datos registran el mayor avanceLas empresas de servicios públicos se mantuvieron como los principales compradores con el 38,35% de los ingresos de 2025, pero los operadores de centros de datos de hiperescala impulsan la CAGR más sólida del 8,10% hasta 2031. Estas instalaciones superan los 100 MW de demanda y estipulan la instalación de registradores de fallas en las subestaciones aguas arriba y en los buses de generadores in situ para garantizar el cumplimiento de estrictos acuerdos de nivel de servicio. Los análisis de formas de onda en tiempo real se integran en los paneles de gestión de infraestructura de centros de datos, proporcionando a los operadores alarmas de alerta temprana por hundimientos, subidas o sobretensiones transitorias. Las plantas industriales mantienen ritmos de adopción estables, concentrando los registradores en líneas de producción donde las interrupciones no planificadas conllevan importantes penalizaciones por tiempo de inactividad. Los proyectos de ferrocarril y metro constituyen un nicho en crecimiento a medida que los objetivos de electrificación se amplían, con los registradores contribuyendo a los estudios de protección de la energía de tracción. Las plataformas petrolíferas y de gas instalan unidades robustizadas homologadas para vibraciones marinas y humedad, lo que subraya la amplitud de los contextos operativos contemplados en el mercado de registradores digitales de fallas.
Análisis geográfico
Mercado de Registradores Digitales de Fallas en América del Norte
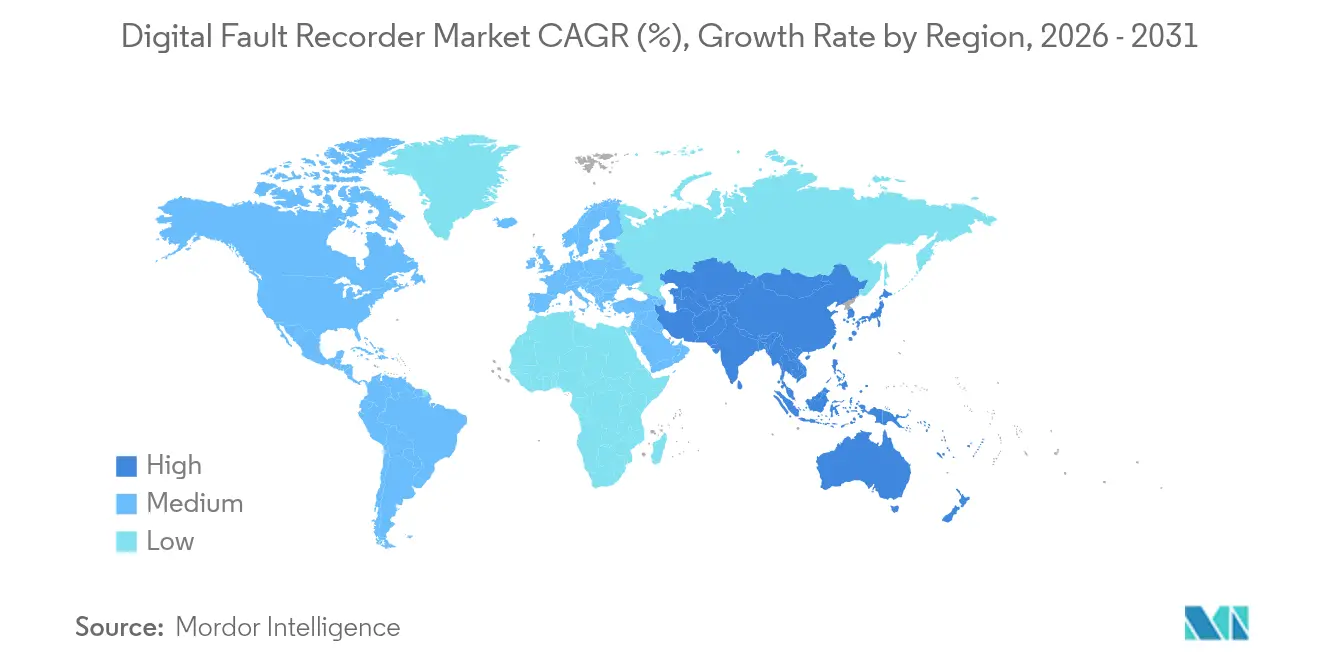
América del Norte, con una participación de ingresos del 35,35% en 2025, se beneficia de una sólida financiación federal y de estrictas normas NERC que obligan al monitoreo de perturbaciones en todos los elementos del sistema eléctrico de alta tensión. Los programas establecidos en el marco de la Ley Bipartidista de Infraestructura impulsan ciclos de modernización acelerada que favorecen los registradores multifunción integrados con funciones de calidad de energía. Las empresas de servicios públicos de Estados Unidos amplían el alcance del monitoreo de perturbaciones a los recursos basados en inversores, mientras que Canadá alinea sus normas para facilitar los flujos de energía transfronterizos. México presenta oportunidades emergentes a medida que las actualizaciones de interconexión y los mandatos de integración de energías renovables exigen una mayor visibilidad de los eventos.
Mercado de Registradores Digitales de Fallas en Asia-Pacífico
Asia-Pacífico registra el CAGR más rápido del 8,45%, impulsado por la inversión de la Red Eléctrica del Estado de China de más de CNY 600 mil millones (84,5 mil millones de USD) en construcción de ultra alta tensión y actualizaciones digitales integrales. La modernización de la red eléctrica de India se acelera ante el fuerte crecimiento de la demanda, con recientes adjudicaciones de HVDC que elevan las instalaciones récord en corredores de energías renovables. Japón, Corea del Sur y Australia despliegan proyectos piloto de redes inteligentes que requieren compatibilidad con el bus de proceso IEC 61850, creando oportunidades para proveedores multinacionales. Las empresas de distribución del Sudeste Asiático adoptan registradores compactos para la automatización de alimentadores a medida que aumentan las tasas de electrificación.
Mercado de Registradores Digitales de Fallas en EMEA
Europa mantiene un crecimiento sostenido bajo el plan de red de 584 mil millones de EUR de la Comisión Europea, con foco en la integración de energía eólica marina y el comercio transfronterizo. Alemania y los Países Bajos adoptan paquetes innovadores de tecnología de red que amplían la capacidad sin nuevas líneas, apoyándose en datos de alta resolución para los algoritmos de clasificación dinámica. Los operadores nórdicos invierten en condensadores síncronos y actualizaciones de STATCOM, incorporando registradores para validar el rendimiento. Las redes de Europa del Este avanzan en la digitalización de subestaciones, respaldadas por fondos de cohesión que reducen las barreras de capital. Oriente Medio y África, aunque de menor volumen, muestran un creciente interés a medida que avanzan la industrialización y el desarrollo de energías renovables, lo que impulsa la adopción de soluciones de monitoreo escalables.

Panorama regulatorio
En América del Norte, los requisitos de monitoreo de perturbaciones incorporados en la norma de confiabilidad NERC PRC-002 (Disturbance Monitoring and Reporting Requirements) continúan siendo la base para el despliegue de registradores digitales de fallas en los activos del sistema eléctrico masivo, con las empresas de servicios alineando la cobertura de los registradores y el rendimiento de captura de eventos con las expectativas de cumplimiento. En el frente cibernético, el enfoque de la política federal en la confiabilidad y seguridad de la red se intensificó con una directiva emitida en abril de 2025 para fortalecer la red eléctrica ante la creciente demanda de los centros de datos de IA y la manufactura, aumentando el escrutinio sobre cómo se fortalecen y gestionan los dispositivos de registro conectados.
La actividad regulatoria y de normas en 2026 también reforzó la digitalización con ciberseguridad en las subestaciones. En marzo de 2026, la Comisión Federal Reguladora de Energía aprobó normas de confiabilidad de Protección de Infraestructura Crítica (CIP) modificadas, incluida la CIP-003-11 para instalaciones de bajo impacto, apoyando la adopción de infraestructura digital modernizada mientras se mantienen los controles de seguridad para activos conectados a OT, como registradores y sistemas de monitoreo de perturbaciones. Las expectativas de interoperabilidad e intercambio de datos siguen siendo moldeadas por normas ampliamente referenciadas, incluidas IEEE C37.111 (COMTRADE) e IEEE C37.232 (convención de nomenclatura), junto con IEC 61850 para las comunicaciones de subestaciones digitales.
Análisis de la cadena de valor
La cadena de valor comienza con componentes electrónicos y de sincronización ascendentes, incluidos convertidores analógico-digitales de alta velocidad, FPGA, módulos de memoria y hardware de sincronización horaria compatible con GPS o PTP que permiten la captura de formas de onda de alta fidelidad y la alineación a nivel de microsegundos. Los participantes intermedios diseñan y fabrican registradores digitales de fallas y plataformas multifuncionales, integrando pilas de comunicación IEC 61850, funciones de ciberseguridad, almacenamiento y firmware preparado para análisis; entre los proveedores establecidos se encuentran actores consolidados en relés y automatización de redes, así como especialistas en registradores. El cumplimiento normativo, en particular la IEC 61850 para la integración de subestaciones y COMTRADE para el intercambio de datos transitorios, condiciona la selección de componentes, la arquitectura de software y los procedimientos de prueba de fábrica.
Aguas abajo, las empresas de servicios, los operadores industriales y los propietarios de centros de datos adquieren, diseñan y ponen en marcha registradores como parte de la construcción de subestaciones, programas de modernización e iniciativas de cumplimiento de confiabilidad, a menudo combinando registradores con monitoreo de calidad de energía y análisis de perturbaciones. Los integradores de sistemas y los equipos de ingeniería de las empresas de servicios apoyan la configuración, el mapeo de modelos y la validación, que se convierten en cuellos de botella recurrentes a medida que los despliegues pasan de soluciones puntuales a arquitecturas de registro de perturbaciones y fallas a nivel de estación o centralizadas. La cadena también está cada vez más influenciada por la automatización de la puesta en marcha y la gestión remota segura, lo que refleja las prioridades de los compradores en torno al costo del ciclo de vida, las limitaciones de habilidades en el análisis de formas de onda y el fortalecimiento de la ciberseguridad para los dispositivos de monitoreo conectados a OT.
Panorama competitivo
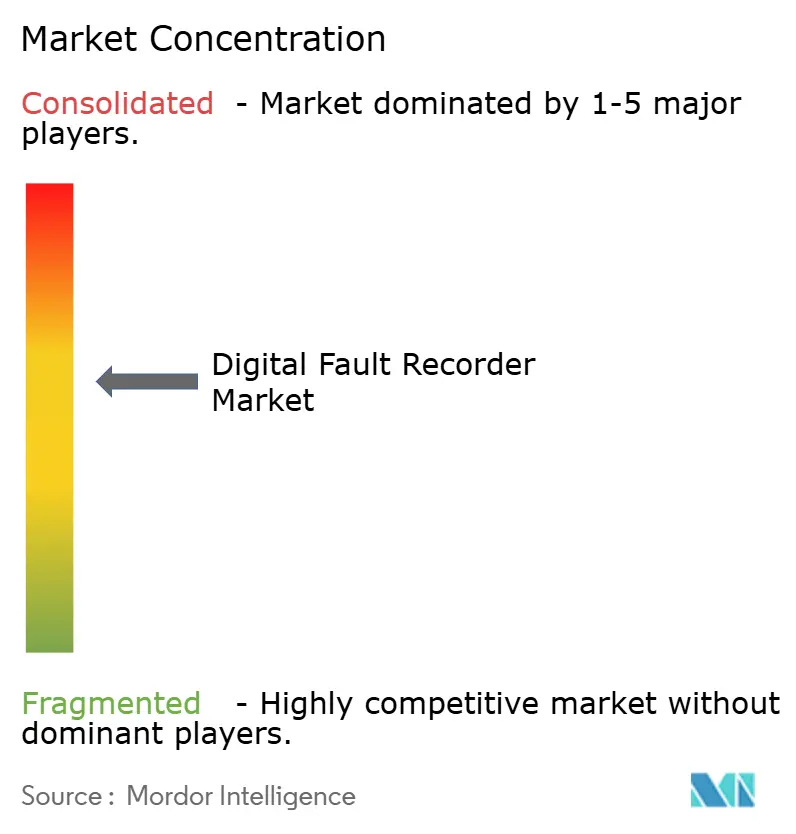
El mercado de registradores digitales de fallas permanece moderadamente fragmentado. Los grandes actores globales —Qualitrol, GE Vernova, Siemens y ABB/Hitachi Energy— aprovechan sus profundas relaciones con las empresas de servicios públicos y sus carteras integrales que abarcan registradores, relés y plataformas de análisis. Los especialistas de nivel medio, como Schweitzer Engineering Laboratories y ERLPhase, se diferencian a través de la captura de ultra alta velocidad y aplicaciones de nicho en laboratorios de investigación o estaciones convertidoras de HVDC. La presión competitiva se intensifica a medida que los compradores priorizan las soluciones integradas: los proveedores agrupan pasarelas con ciberseguridad, módulos de calidad de energía y diagnósticos basados en IA para obtener márgenes premium.
El liderazgo tecnológico gira ahora en torno a la computación en el borde y la conectividad en la nube. La colaboración de Hitachi Energy con Amazon Web Services demuestra el giro hacia modelos de servicio digital que amplían los flujos de ingresos más allá del hardware. GE Vernova amplía su huella de fabricación en Estados Unidos, Alemania y la India para mitigar la escasez de componentes y atender la demanda localizada. Las solicitudes de patentes se intensifican en torno a la simulación de gemelos digitales y los métodos de localización por onda viajera, lo que indica una carrera por la defensa de la propiedad intelectual. Las adquisiciones estratégicas —como la compra de Motivair por parte de Schneider Electric— amplían las capacidades adyacentes en la refrigeración líquida de centros de datos, subrayando la convergencia entre el monitoreo, la gestión térmica y la optimización energética en instalaciones de misión crítica.
Las restricciones en el suministro de componentes representan un desafío a nivel sectorial. Los problemas de fiabilidad del ciclo térmico de los chips de memoria requieren el rediseño de los módulos de almacenamiento de alta frecuencia, mientras que la volatilidad del precio del cobre presiona los márgenes. Los proveedores migran hacia aleaciones alternativas y exploran la integración vertical para asegurar el suministro de semiconductores. La escasez de mano de obra especializada en análisis de formas de onda complica aún más la ejecución de proyectos, lo que lleva a los proveedores a incorporar análisis guiados en el firmware para acortar las curvas de aprendizaje de los ingenieros de subestaciones. En general, la diferenciación depende de ofrecer plataformas con ciberseguridad, interoperables y preparadas para el análisis de datos que reduzcan el riesgo de los programas de capital de las empresas de servicios públicos.
Líderes del sector de registradores digitales de fallas
Qualitrol Company LLC
GE Grid Solutions (GE Vernova)
Siemens AG
AMETEK Power Instruments
ABB Ltd. (Hitachi Energy DFR line)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Registradores Digitales de Fallas
- Qualitrol Company LLC
- GE Grid Solutions (GE Vernova)
- Siemens AG
- AMETEK Power Instruments
- ABB Ltd. (Hitachi Energy DFR line)
- ERLPhase Power Technologies Ltd.
- KoCoS Messtechnik AG
- Elspec Ltd.
- Kinkei System Corp.
- Prosoft Systems Ltd.
- Ducati Energia SpA
- Schweitzer Engineering Laboratories (SEL)
- Novatech Automation (Bitronics)
- Arbiter Systems, Inc.
- NR Electric Co., Ltd.
- Yokogawa Electric Corporation
- Arteche Group
- BHEL (Bharat Heavy Electricals Ltd.)
- Beijing Sifang Automation Co., Ltd.
- Shenzhen Shuanghui Electric Co., Ltd.
- CG Power & Industrial Solutions Ltd.
- Izumi Electric Co., Ltd.
- Zhejiang Yongteng Electric Co., Ltd.
- Supco Systems, Inc.
- Hitachi Energy Ltd.
Lea el análisis de las empresas de registrador digital de fallas

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave son los despliegues de subestaciones más rápidos centrados en IEC 61850 que reducen el trabajo del ciclo de vida vinculado a la configuración y el mapeo de modelos. La evidencia de progreso es visible en una investigación de mayo de 2026 que describe la configuración automatizada de cadena completa para registradores de fallas inteligentes, reduciendo el tiempo de configuración de 4,5 horas a 1,2 horas por dispositivo, lo que aborda las preocupaciones de las empresas de servicios sobre el rendimiento de la puesta en marcha y la precisión de los datos. Los proveedores que empaquetan el autodescubrimiento, flujos de trabajo de ingeniería guiados y herramientas de validación en torno a los valores muestreados de IEC 61850 y la integración del bus de estación tienen una base más clara para diferenciarse más allá de las especificaciones de hardware.
Las capas de software impulsadas por la interoperabilidad también crean espacio para la diferenciación de nivel registrador, ya que las empresas de servicios y los grandes usuarios de energía se estandarizan en formatos de datos establecidos y sincronización horaria para la correlación de eventos entre proveedores. IEEE/IEC C37.111 (COMTRADE) sigue siendo el referente para el intercambio de datos transitorios, permitiendo análisis multi-proveedor y gestión empresarial de perturbaciones, mientras que el movimiento hacia el registro centralizado de perturbaciones y fallas a través de IEC 61850 MMS/GOOSE respalda una mayor demanda de calidad de datos entregada a través de controladores de subestación y pasarelas. Al mismo tiempo, los programas de modernización de la red y una mayor penetración renovable están generando una demanda práctica de captura de mayor fidelidad, incluidas capacidades continuas de punto sobre onda y de clase de calidad de energía, ampliando el gasto direccionable de registradores independientes a conjuntos integrados de registro, sincronización, ciberseguridad y análisis.
Recent Industry Developments in Mercado de Registradores Digitales de Fallas
- Junio de 2026: Elspec lanzó el firmware v1.2.4.6 del G5DFR, mejorando la seguridad SSH al eliminar los algoritmos SHA-1 y agregar soporte de claves de host ECDSA. La actualización refuerza el fortalecimiento cibernético básico para los dispositivos de registro conectados utilizados en entornos de infraestructura crítica donde los controles de acceso remoto y la postura criptográfica están cada vez más bajo escrutinio.
- Noviembre de 2025: Qualitrol detalló el registrador de perturbaciones multifuncional IDM+, que combina registro de perturbaciones rápidas y lentas, monitoreo de calidad de energía, ondas viajeras, registro de secuencia de eventos y transmisión de mediciones fasoriales en una sola plataforma. El enfoque integrado apoya la consolidación de compras a medida que los compradores buscan reducir múltiples funciones de monitoreo en menos dispositivos y estandarizar las salidas de datos para el análisis empresarial de perturbaciones.
- Marzo de 2025: Elspec puso en marcha 55 unidades de sus registradores digitales de fallas multifuncionales G5 en una empresa de generación de energía eólica en India. El despliegue destaca el creciente uso de registradores multifuncionales en sistemas con alta presencia renovable que requieren visibilidad de eventos de alta resolución para analizar las firmas de perturbación impulsadas por inversores y mejorar los flujos de trabajo de investigación de fallas.


Mercado de Registradores Digitales de Fallas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se dimensiona como los ingresos generados por los registradores digitales de fallas utilizados para capturar, marcar con fecha y hora, y almacenar datos de perturbaciones y eventos eléctricos para el análisis de fallas del sistema eléctrico y la revisión de protección en redes de servicios públicos e industriales.
Exclusiones de alcance: El dimensionamiento excluye los relés de protección de amplio alcance, la infraestructura de SCADA y comunicaciones, y los servicios que no están agrupados con la venta del registrador.
Descripción general de la segmentación
- Por tipo
- Dedicado
- Multifuncional
- Por instalación
- Generación
- Transmisión
- Distribución
- Por clase de tensión
- Menos de 110 kV
- 110-220 kV
- 220-500 kV
- Más de 500 kV
- Por protocolo de comunicación
- Compatible con IEC 61850
- Heredado/Propietario
- Por usuario final
- Empresas de servicios públicos
- Industria y manufactura
- Ferrocarriles y metros
- Centros de datos
- Petróleo y gas
- Otros usuarios finales
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Malasia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza con el mapeo de dónde proviene la demanda de registro de fallas, que normalmente está vinculada a la expansión de la transmisión y distribución y a los programas de confiabilidad de la red. Hacemos referencia a fuentes públicas como estadísticas de energía y electricidad de agencias como la U.S. Energy Information Administration, referencias de equipos de red y energía de organismos como IEEE, y balances energéticos a nivel de país de fuentes como la International Energy Agency.
Para anclar las señales de adopción, también utilizamos informes de confiabilidad e interrupciones de las empresas de servicios cuando están disponibles, divulgaciones de proyectos de transmisión y el lenguaje de las normas que clarifica qué se trata como un registrador de perturbaciones frente a equipos de monitoreo adyacentes. Los informes anuales de las empresas, las presentaciones a inversores y la documentación de productos ayudan a traducir estas señales en bandas de precios realistas y ciclos de reemplazo, respaldados por una suscripción de pago para datos financieros de empresas, patentes y puntos de control de comercio o envío cuando resulta útil. Las fuentes mencionadas anteriormente son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y conjuntos de datos de pago para la recopilación de datos, verificaciones cruzadas y clarificación.
Entrevistas primarias y encuestas
El trabajo primario se centra en validar qué se compra, cómo se especifican los despliegues y cómo se mueven los presupuestos entre los sitios de transmisión, distribución y generación. Recopilamos opiniones de fabricantes de equipos, integradores de sistemas y usuarios de servicios públicos o industriales en las principales regiones, para que las brechas de los datos documentales pudieran cerrarse y los supuestos ajustarse utilizando retroalimentación práctica.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos (CXO): 14% | APAC: 43% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 36% | EMEA: 37% |
| Actores más pequeños: 19% | Gerentes: 50% | América: 20% |
Dimensionamiento del mercado y pronósticos
El dimensionamiento comienza con una construcción de arriba hacia abajo donde la inversión en la red, los indicadores del número de subestaciones y la penetración de protección y monitoreo se utilizan para reconstruir el conjunto direccionable realista de registradores digitales de fallas en cada región. Los totales luego se corroboran utilizando verificaciones selectivas de abajo hacia arriba, como precios de venta promedio muestreados multiplicados por la demanda unitaria estimada, y conversaciones con proveedores y canales que señalan áreas subcontadas o contadas dos veces.
Los principales insumos que dan forma al modelo incluyen el ritmo de las actualizaciones de transmisión y distribución, las tendencias de automatización de subestaciones, el momento de reemplazo de los registradores heredados, el número promedio de canales y las necesidades de almacenamiento según la criticidad del sitio, y la densidad de instalación típica en subestaciones de transmisión frente a nodos de distribución. Cuando los insumos primarios muestran una amplia varianza, manejamos las brechas aplicando rangos conservadores y luego los reducimos mediante llamadas de seguimiento y verificaciones cruzadas con divulgaciones de proyectos. Para el pronóstico, se utiliza un análisis de escenarios de modo que el crecimiento del caso base refleje el momento esperado de la modernización de la red y la integración renovable, y se ajusta en función de las opiniones de expertos sobre los ciclos de adquisición y los plazos de entrega.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que el modelo no se aleje del comportamiento de compra real. Comparamos los resultados con señales independientes, como la dirección del gasto de capital de las empresas de servicios, los programas de expansión de la red conocidos y el movimiento de precios discutido por los encuestados, y luego investigamos los valores atípicos antes de la aprobación final.
Un segundo analista revisa los supuestos clave, y volvemos a contactar a las fuentes cuando aparece una variación importante entre regiones o cuando un nuevo evento cambia la demanda, por ejemplo, un aumento en los planes de fortalecimiento de la red. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren cambios significativos, y se completa una revisión final previa a la entrega para que las cifras reflejen la información más reciente disponible.
Tamaño del mercado de registradores digitales de fallas de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para los registradores digitales de fallas pueden variar ampliamente porque los límites de alcance a menudo se establecen de manera diferente, y porque los supuestos de precios y reemplazo difieren entre los estudios. La tabla ayuda a mostrar cómo los cambios en lo que se cuenta, y cuándo los valores se convierten a USD, pueden alterar el tamaño de mercado informado.
La tabla de referencia muestra una dispersión impulsada principalmente por si los relés de protección y los dispositivos de monitoreo de red más amplios se cuentan junto con los registradores, y bajo el alcance de Mordor Intelligence solo se incluyen los ingresos de registradores digitales de fallas dedicados, lo que mantiene las capas adyacentes de protección y SCADA fuera del total del mercado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,21 mil millones de USD (2026) | |
| Revista Comercial A | 0,96 mil millones de USD (2024) | Utiliza un año base anterior y parece centrarse únicamente en registradores digitales de fallas dedicados, con una visión más estrecha de la base instalada y una visibilidad limitada de los ciclos de renovación de proyectos de transmisión, lo que reduce el conjunto de demanda implícito. |
| Informe de la Industria B | 1,20 mil millones de USD (2025) | Adopta un camino diferente en cuanto a tiempos y precios, y probablemente aplica un rango de precio de venta promedio más ajustado y un supuesto de reemplazo más lento, lo que puede reducir el valor incluso cuando el crecimiento unitario es positivo. |
Al leer a través de las filas, las diferencias pueden rastrearse hasta el alcance definitorio, el año elegido para el dimensionamiento y cómo se incorporan al modelo el ASP y el momento de reemplazo. Al mantener los insumos vinculados a señales claras de construcción y modernización de la red, y luego someterlos a prueba con retroalimentación de entrevistas, la cifra final se mantiene explicable y repetible para su uso en la planificación.


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de registradores digitales de fallas?
El mercado se sitúa en USD 2.210 millones en 2026 y se prevé que alcance USD 3.110 millones en 2031 a una CAGR del 7,12% durante el período 2026-2031.
¿Qué región lidera el mercado de registradores digitales de fallas?
América del Norte lidera con el 35,35% de los ingresos en 2025, impulsada por el estricto cumplimiento de la NERC y el financiamiento federal para la modernización.
¿Por qué son importantes los centros de datos para la futura demanda de registradores digitales de fallas?
Los centros de datos de hiperescala requieren visibilidad de perturbaciones a nivel de microsegundos, lo que impulsa una CAGR del 8,10% para las instalaciones de registradores en este segmento hasta 2031.
¿Cómo influye el IEC 61850 en la selección de registradores?
Los dispositivos compatibles con IEC 61850 ostentan una participación de mercado del 60,75% gracias a su interoperabilidad y capacidades de bus de proceso, convirtiendo el estándar en un requisito predeterminado en las licitaciones.
¿Cuál es la mayor restricción para la adopción de registradores digitales de fallas?
Los altos costos iniciales de las unidades multifuncionales, que oscilan entre USD 50.000 y USD 200.000, limitan la adopción entre las empresas de servicios públicos más pequeñas.
¿Qué segmento crece más rápido dentro del mercado de registradores digitales de fallas?
El segmento de instalación en redes de distribución avanza a una CAGR del 8,65% a medida que las empresas de servicios públicos buscan mayor visibilidad en las redes de media tensión.
Última actualización de la página el:



