
Tamaño y participación del mercado de derivados del almidón en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
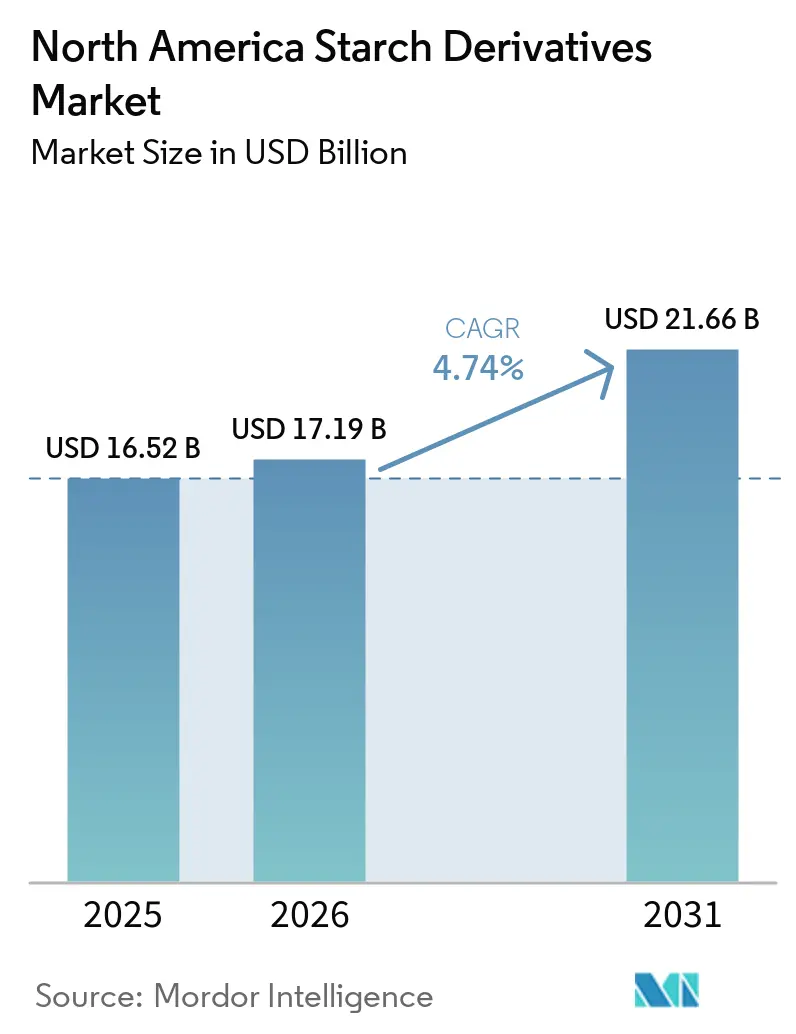
| Tamaño del mercado en el año base (2025) | 16.52 Mil millones de dólares |
| Tamaño del Mercado (2026) | 17.19 Mil millones de dólares |
| Tamaño del Mercado (2031) | 21.66 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.74 % |
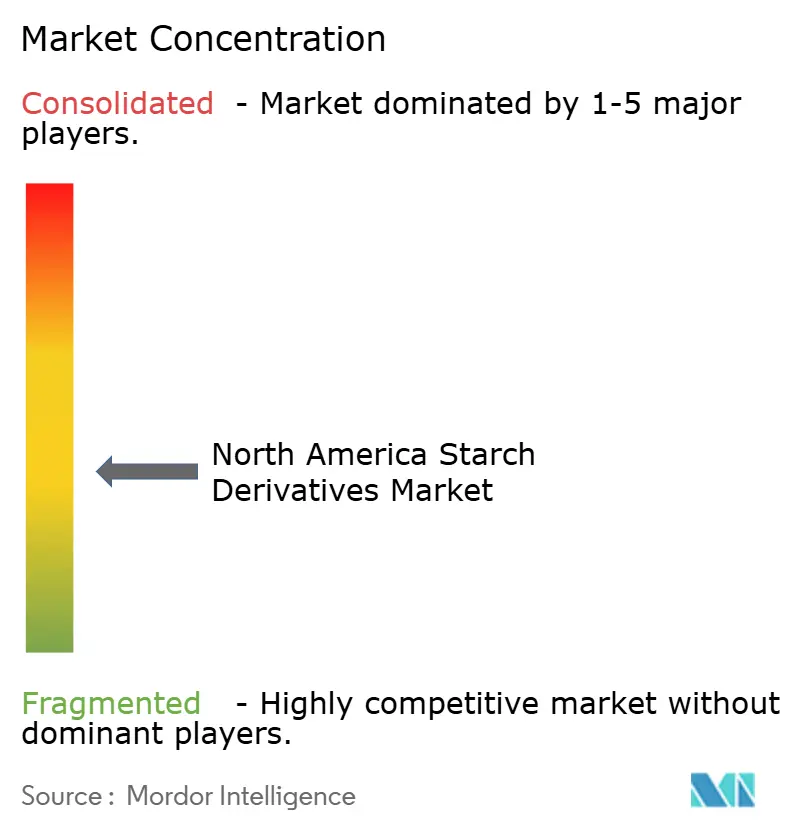
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de derivados del almidón en América del Norte por Mordor Intelligence
El mercado de derivados del almidón en América del Norte fue de 16,52 mil millones de USD en 2025 y se proyecta que alcance 17,19 mil millones de USD en 2026 y 21,66 mil millones de USD en 2031, a una CAGR del 4,74% entre 2026 y 2031. El mercado de derivados del almidón en América del Norte es maduro, con demanda en el procesamiento de alimentos y bebidas, productos farmacéuticos, cuidado personal y nutrición animal. El crecimiento se está desplazando hacia los derivados especializados porque los fabricantes de alimentos están reformulando productos, los compradores buscan ingredientes más funcionales y los productos básicos convencionales tienen un margen limitado para la mejora de márgenes. La demanda de almidón básico se debilitó a finales de 2025 debido a que la sobrecapacidad estructural ejerció presión sobre esta parte de la cartera, lo que ha aumentado la importancia de los productos especializados para los márgenes. Las estrategias competitivas se centran, por tanto, en productos específicos para cada aplicación, una mejor capacidad de procesamiento, acceso confiable a materias primas agrícolas y la capacidad de atender a clientes con requisitos de formulación estrictamente definidos en aplicaciones de alimentos, farmacéutica, cuidado personal y nutrición animal, donde la consistencia, el cumplimiento normativo y el soporte de formulación pueden influir en la selección de proveedores y en las relaciones comerciales a largo plazo en toda la región y las cadenas de suministro adyacentes. La escasa disponibilidad de granos puede elevar los costos de insumos, lo que hace que la cobertura de riesgos, la resiliencia del suministro, la adquisición cuidadosa y la integración vertical sean importantes para los procesadores [1].
Conclusiones clave del informe
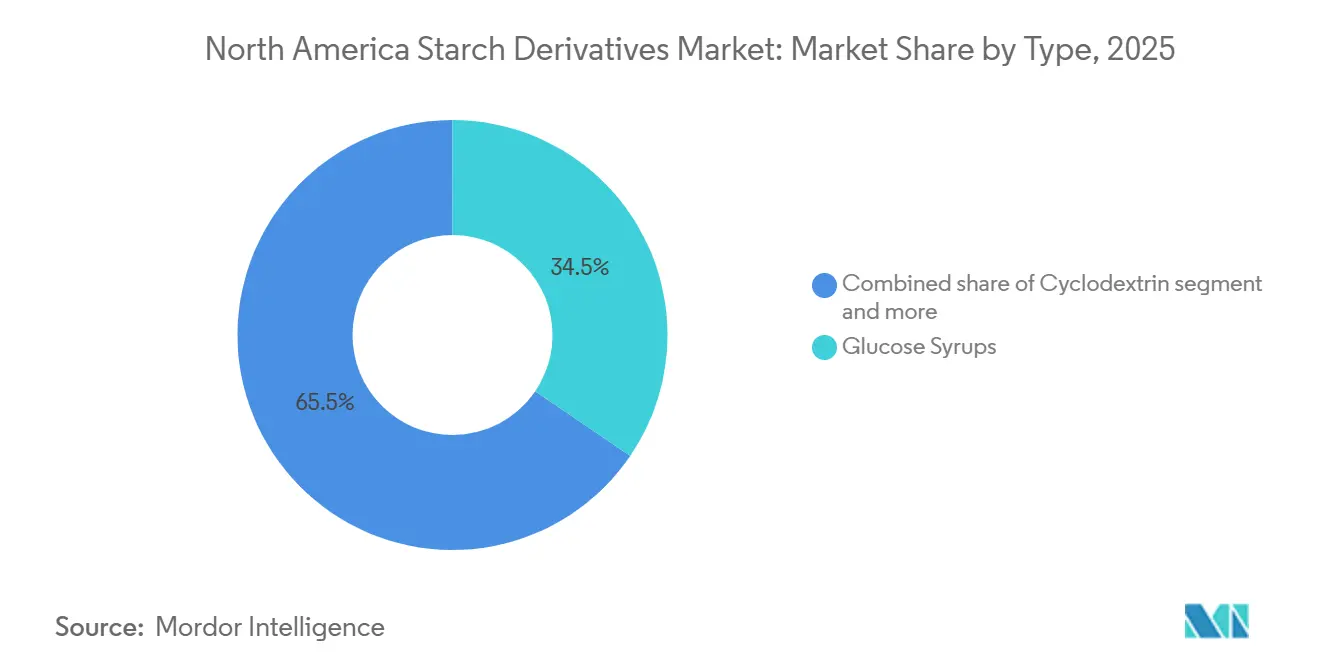
- Por tipo, los jarabes de glucosa representaron una participación del 34,51% en 2025, mientras que se prevé que la ciclodextrina se expanda a una CAGR del 6,81% hasta 2031.
- Por fuente, el maíz representó una participación del 78,24% en 2025, mientras que se prevé que la tapioca se expanda a una CAGR del 6,27% hasta 2031.
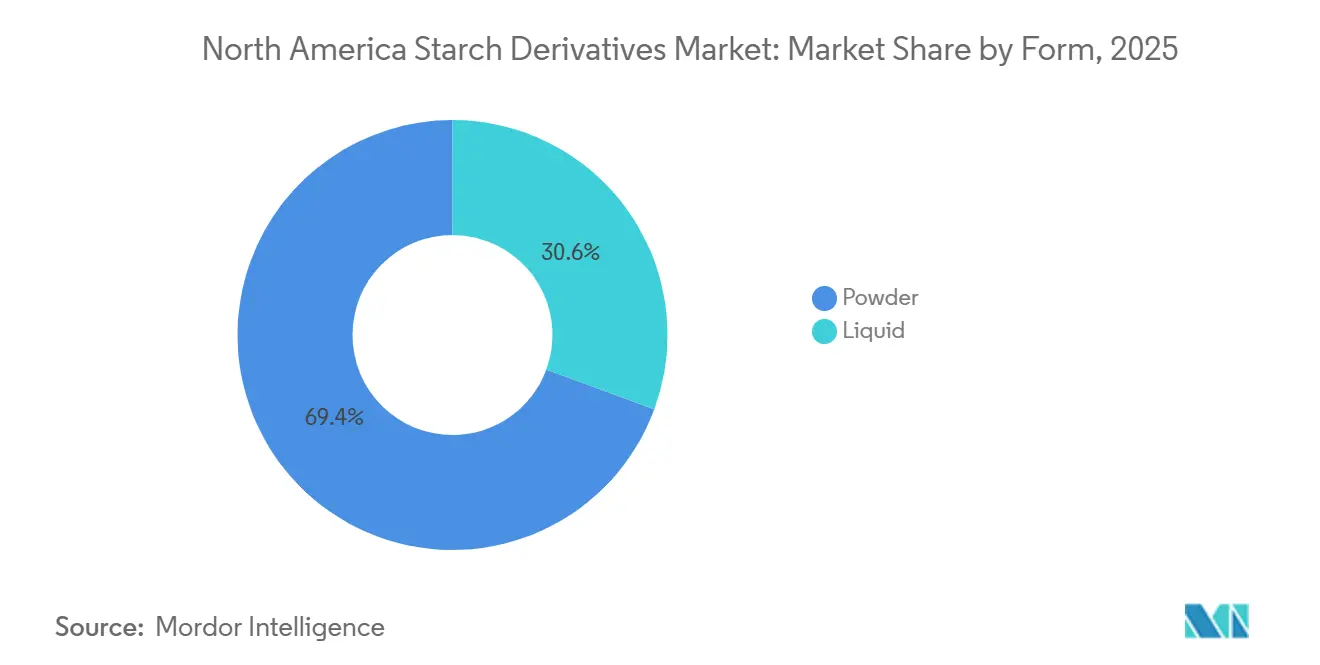
- Por forma, el polvo representó una participación del 69,38% en 2025, mientras que se prevé que el líquido se expanda a una CAGR del 5,54% hasta 2031.
- Por aplicación, alimentos y bebidas representaron una participación del 67,17% en 2025, mientras que se prevé que los productos farmacéuticos se expandan a una CAGR del 6,59% hasta 2031.
- Por geografía, Estados Unidos representó una participación del 84,75% en 2025, mientras que se prevé que México se expanda a una CAGR del 6,52% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente uso de ciclodextrinas en la protección de sabores | +0.5% | Demanda central en EE. UU., con expansión hacia Canadá y México | Mediano plazo (2-4 años) |
| Expansión de aplicaciones en sistemas de administración de fármacos farmacéuticos | +0.6% | EE. UU. dominante, Canadá emergente | Largo plazo (≥ 4 años) |
| Creciente demanda de ingredientes alimentarios estables a ciclos de congelación y descongelación | +0.5% | EE. UU. y Canadá (centros de alimentos congelados); México en crecimiento | Mediano plazo (2-4 años) |
| Creciente uso de dextrinas en formulaciones cosméticas | +0.4% | Global con América del Norte como centro de innovación premium | Mediano plazo (2-4 años) |
| Avances tecnológicos en la conversión enzimática del almidón | +0.5% | Escala industrial en EE. UU., adopción gradual en Canadá y México | Largo plazo (≥ 4 años) |
| Adopción creciente de derivados especializados a base de tapioca | +0.4% | Impulsado por la demanda de etiqueta limpia en EE. UU.; México dependiente de importaciones | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente uso de ciclodextrinas en la protección de sabores
Las ciclodextrinas son oligosacáridos cíclicos producidos a partir del almidón mediante conversión enzimática. Su cavidad hidrofóbica y su exterior hidrofílico les permiten encapsular compuestos de sabor volátiles. Esto puede ayudar a proteger los sabores del calor, la luz y la oxidación, al tiempo que prolonga la vida útil y mantiene un perfil sensorial más consistente durante el almacenamiento. La hidroxipropil beta ciclodextrina se utiliza ampliamente en aplicaciones de sabores y fragancias alimentarias, y la liberación controlada es un beneficio clave de rendimiento. Los marcos organometálicos de ciclodextrina son comestibles y biodegradables, y pueden mejorar las propiedades mecánicas y de liberación activa de las películas de envasado de alimentos. A medida que los productores de alimentos reducen los niveles de sal y azúcar, los complejos de ciclodextrina pueden sostener la intensidad del sabor sin requerir una mayor carga de saborizante en alimentos y bebidas reformulados.
Expansión de aplicaciones en sistemas de administración de fármacos farmacéuticos
El almidón nativo, el glicolato sódico de almidón y el almidón pregelatinizado están aprobados para su uso como desintegrantes, aglutinantes y rellenos en aplicaciones alimentarias reguladas bajo 21 CFR 172.892 [2]. Los sistemas de almidón modificado también están avanzando más allá de los excipientes convencionales para comprimidos hacia aplicaciones de liberación controlada y administración dirigida que requieren un rendimiento de liberación más preciso. Una revisión de 2025 describe las nanopartículas de almidón como portadores de insulina biocompatibles y biodegradables que pueden proteger los fármacos de la degradación gastrointestinal y apoyar la administración sensible al pH y a la glucosa. Los derivados de grado farmacéutico pueden generar márgenes más altos que los equivalentes de grado alimentario, lo que incentiva a los molineros húmedos a mejorar sus capacidades de procesamiento, sistemas de calidad y soporte de aplicaciones. La acetilación enzimática, la reticulación y la carboximetilación pueden conferir a los almidones perfiles de liberación específicos para el colon que amplían su papel en la administración de fármacos. El cumplimiento de los requisitos de la FDA y las monografías de la Farmacopea de los Estados Unidos sigue siendo esencial para los proveedores que atienden a clientes farmacéuticos.
Creciente demanda de ingredientes alimentarios estables a ciclos de congelación y descongelación
Los platos preparados, los productos de panadería congelados y los alimentos de conveniencia requieren derivados del almidón que mantengan la textura a través de ciclos repetidos de congelación y descongelación. El crecimiento de cristales de hielo durante la congelación y la reorganización del almidón durante la descongelación pueden causar sinéresis y daños estructurales. La modificación química puede introducir grupos fosfato o redes espaciales que mejoren la estabilidad. La modificación enzimática puede crear estructuras de racimos cortos altamente ramificados que proporcionan beneficios similares. Las enzimas ramificadoras pueden producir almidón de maíz modificado con menor retrogradación, una estructura de gel más resistente y mejor capacidad de retención de agua. Esto favorece el uso de almidones modificados derivados del maíz en alimentos congelados, al tiempo que reduce la necesidad de agentes de reticulación química y ayuda a los fabricantes a cumplir con los requisitos de etiqueta limpia.
Avances tecnológicos en la conversión enzimática del almidón
El procesamiento convencional del almidón requiere licuefacción y sacarificación a temperaturas elevadas. Las enzimas degradadoras de almidón crudo pueden hidrolizar los gránulos de almidón a temperaturas más bajas sin gelatinización previa. Las investigaciones recientes se han centrado en la ingeniería de proteínas y la modificación genética para mejorar la eficiencia enzimática, la termoestabilidad y el rendimiento del producto [3]. La conversión a menor temperatura puede reducir los requisitos energéticos y permitir el procesamiento de sustratos sensibles al calor. También puede apoyar la producción de derivados especializados a partir de variedades de almidón con alto contenido de amilosa y almidón ceroso para usos farmacéuticos y en alimentos funcionales, donde la sensibilidad al calor puede limitar las opciones de procesamiento.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en los precios del maíz y el trigo | -0.6% | EE. UU. y Canadá (procesadores del cinturón maicero); México dependiente de importaciones | Corto plazo (≤ 2 años) |
| Estrictas regulaciones de seguridad alimentaria y etiquetado | -0.4% | EE. UU. y Canadá dominantes; México regulado por COFEPRIS | Mediano plazo (2-4 años) |
| Competencia de ingredientes edulcorantes naturales alternativos | -0.5% | EE. UU. (erosión del jarabe de maíz de alta fructosa y jarabe de glucosa en bebidas) | Corto a mediano plazo |
| Alta inversión de capital en infraestructura de procesamiento | -0.3% | EE. UU. dominante; barreras de entrada en toda la región | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los precios del maíz y el trigo
El maíz y el trigo sustentan un volumen significativo de la base de suministro regional de derivados del almidón. Esto convierte los cambios en los precios de los granos en un factor directo en los márgenes de los procesadores. La relación existencias-uso del maíz alcanzó el 22% en 2025, su nivel más bajo desde 2013-2014, lo que redujo el margen de suministro disponible. Las existencias finales ajustadas de trigo y la exposición a las perturbaciones comerciales también pueden intensificar los movimientos de precios. Los molinos húmedos de maíz son instalaciones construidas específicamente con ciclos de capital de 20 a 30 años, lo que limita la capacidad de cambiar de materias primas rápidamente. La volatilidad de los precios afecta los márgenes y dificulta las negociaciones de precios a largo plazo para los clientes farmacéuticos y de alimentos especializados que dependen de costos de fórmula predecibles y entregas estables.
Estrictas regulaciones de seguridad alimentaria y etiquetado
Las normas de América del Norte para los derivados del almidón se han vuelto más específicas, especialmente para los almidones alimentarios modificados. Bajo 21 CFR 172.892, el almidón alimentario modificado es un aditivo alimentario regulado y requiere un etiquetado apropiado. El almidón de trigo requiere la declaración de alérgenos bajo la Ley de Etiquetado de Alérgenos Alimentarios y Protección al Consumidor, incluidos los términos almidón de trigo modificado o Contiene Trigo. La FDA estableció el 1 de enero de 2028 como fecha uniforme de cumplimiento para las regulaciones de etiquetado de alimentos publicadas entre 2025 y 2026. Los fabricantes de ingredientes de etiqueta limpia deben cumplir con los requisitos para productos alimentarios de consumo y productos de grado farmacéutico, lo que puede requerir documentación, pruebas y revisión de etiquetas por separado. En México, los cambios en el contenido nutricional y las normas de publicidad están aumentando los requisitos de cumplimiento para los procesadores de alimentos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo:
los derivados especializados superan a la base de edulcorantes tradicionalesLos jarabes de glucosa representaron el 34,51% de la participación del mercado de derivados del almidón en América del Norte en 2025, mientras que se prevé que la ciclodextrina crezca a una CAGR del 6,81% hasta 2031. Los jarabes de glucosa siguen siendo importantes en confitería, panadería y fermentación industrial porque combinan viscosidad y fermentabilidad a niveles de costo establecidos. La ciclodextrina se beneficia de la demanda en estabilización de sabores, excipientes farmacéuticos y envasado activo, lo que permite a los proveedores atender varias cadenas de uso final con capacidades técnicas relacionadas. El jarabe de maíz de alta fructosa enfrenta presión de demanda en aplicaciones de bebidas a medida que los fabricantes prefieren opciones de edulcorantes menos procesados. Este cambio ha reducido el atractivo de los edulcorantes de generaciones anteriores dentro de la industria de derivados del almidón en América del Norte.
La maltodextrina sigue siendo relevante como texturizante, portador y agente de carga en nutrición deportiva, alternativas lácteas y granulación farmacéutica, donde la consistencia de la formulación y las propiedades de manejo son importantes. Las dextrinas se utilizan en adhesivos industriales, formación de películas cosméticas y aglutinación farmacéutica. Los formuladores de cuidado personal están considerando cada vez más materiales de origen vegetal en lugar de polímeros sintéticos. La disminución de la demanda de jarabe de maíz de alta fructosa puede dejar capacidad de procesamiento disponible para la conversión enzimática en derivados de mayor valor. Esto convierte la asignación de cartera en una decisión central para los principales procesadores en el mercado de derivados del almidón en América del Norte. Los proveedores con productos específicos para cada aplicación están mejor posicionados para atender a clientes farmacéuticos, de envasado y de alimentos funcionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por fuente:
el dominio del maíz enmascara un cambio estructural hacia la tapiocaEl maíz representó el 78,24% del tamaño del mercado de derivados del almidón en América del Norte en 2025, mientras que se proyecta que la tapioca se expanda a una CAGR del 6,27% hasta 2031. El maíz se beneficia de décadas de inversión en infraestructura de molienda húmeda de maíz en Estados Unidos. Su amplia disponibilidad apoya la producción a gran volumen de jarabes de glucosa, maltodextrina, jarabe de maíz de alta fructosa y almidones modificados. La tapioca está ganando uso porque ofrece estabilidad a ciclos de congelación y descongelación, un perfil de sabor neutro y aptitud para etiqueta limpia. También permite declaraciones libres de alérgenos que son cada vez más importantes en productos de panadería y alternativas lácteas.
El almidón de trigo sigue siendo útil en aplicaciones de panadería y farmacéuticas donde su comportamiento de gelatinización y la economía de la coextracción de proteínas ofrecen ventajas. Su designación como alérgeno crea desafíos de etiquetado para los productos de etiqueta limpia. El almidón de papa sirve para salsas, sopas y alimentos congelados donde se necesitan propiedades de viscosidad y gel transparente. El cultivo doméstico limitado restringe su escala en América del Norte. La tapioca sigue siendo dependiente de las importaciones porque el cultivo de yuca en Estados Unidos es insignificante. Esta dependencia está llevando a los compradores a utilizar fuentes duales y reservas de inventario en toda la industria de derivados del almidón en América del Norte, especialmente donde las especificaciones de etiqueta limpia restringen las opciones de materiales alternativos.
Por forma:
la ventaja de procesamiento del polvo cede terreno a la conveniencia del líquidoEl polvo representó el 69,38% del valor del segmento en 2025, mientras que se prevé que los derivados del almidón líquidos crezcan a una CAGR del 5,54% hasta 2031. Los formatos en polvo no requieren refrigeración y pueden tener vidas útiles más largas. También son adecuados para operaciones de mezcla en seco y dosificación en la fabricación de alimentos y productos farmacéuticos, donde la flexibilidad de almacenamiento y la dosificación precisa apoyan las rutinas establecidas de planta. Los formatos líquidos reducen los pasos de manejo y el tiempo de disolución en la fabricación de bebidas, la fermentación industrial y el procesamiento continuo de alimentos. El mercado de derivados del almidón en América del Norte está, por tanto, observando un aumento de la demanda de líquidos en entornos que pueden soportar infraestructura de proceso continuo.
El movimiento hacia los formatos líquidos es particularmente relevante para los usos de jarabe de glucosa y maltodextrina en plantas de bebidas y lácteos de alto volumen. Las plantas grandes pueden distribuir los costos de manejo de ingredientes líquidos entre volúmenes de producción sustanciales. El polvo de ciclodextrina secado por atomización está ganando uso como portador de compuestos farmacológicos insolubles en agua en aplicaciones farmacéuticas. Este nicho puede alcanzar precios más altos que el polvo básico. El polvo a base de tapioca sigue siendo preferido para la panadería sin gluten y los productos lácteos de origen vegetal porque proporciona viscosidad, estabilidad y rendimiento en ciclos de congelación y descongelación. El polvo seguirá siendo importante donde el almacenamiento, el transporte, los requisitos de procesamiento en seco y las largas cadenas de suministro determinen las elecciones de ingredientes para fabricantes y distribuidores.
Por aplicación:
la demanda farmacéutica eleva el techo de valorAlimentos y bebidas representaron el 67,17% del valor de las aplicaciones en 2025, mientras que se prevé que los derivados del almidón farmacéuticos crezcan a una CAGR del 6,59% hasta 2031. La demanda de alimentos y bebidas incluye panadería, confitería y bebidas. Los almidones mejoran la textura, la retención de humedad, la vida útil, la aglutinación, la gelificación, el control de la cristalización, la estabilización y la sensación en boca en productos con diferentes condiciones de fabricación y expectativas de los consumidores. El uso farmacéutico está creciendo a medida que los productores adoptan sistemas avanzados de nanopartículas y liberación controlada. El mercado de derivados del almidón en América del Norte ofrece oportunidades de mayor valor a los proveedores con credenciales de fabricación farmacéutica.
Los excipientes a base de maíz, papa, arroz y trigo proporcionan funciones farmacéuticas distintas, y los métodos de modificación pueden ampliar su papel en la administración específica para el colon y de liberación sostenida. El cuidado personal y los cosméticos siguen siendo aplicaciones más pequeñas pero de mayor margen. El almidón puede funcionar como absorbente, formador de películas y alternativa de origen vegetal a los polímeros sintéticos en productos para el cuidado de la piel, el cabello y el maquillaje. La alimentación animal proporciona una demanda estable al utilizar las corrientes de subproductos del procesamiento del almidón. Esta demanda base ayuda a sostener la economía de la molienda húmeda a gran escala al proporcionar una salida para las corrientes de subproductos del procesamiento primario del almidón. La combinación de aplicaciones se está desplazando hacia productos que requieren soporte técnico, capacidad de cumplimiento normativo y rendimiento funcional personalizado.
Análisis geográfico
Mercado de Derivados del Almidón en Estados Unidos
Estados Unidos representó el 84,75% de la cuota del mercado de derivados del almidón en América del Norte en 2025. Su posición está respaldada por el suministro de materias primas del Cinturón del Maíz, la densa manufactura de alimentos y bebidas, la producción farmacéutica, el desarrollo de ingredientes de etiqueta limpia y las amplias redes de clientes establecidas. Las principales redes de molienda húmeda operadas por ADM, Cargill, Ingredion y Primient se han construido a lo largo de décadas de inversión de capital. Estas redes crean altas barreras de replicación y apoyan la producción regional de jarabes de glucosa, maltodextrina, jarabe de maíz de alta fructosa y grados especiales de ciclodextrina para clientes domésticos y regionales. El mercado de derivados del almidón en América del Norte depende de Estados Unidos como centro de fijación de precios e innovación de productos.
Mercado de Derivados del Almidón en Canadá
Canadá es la segunda geografía más grande de la región y cuenta con una demanda estable de derivados del almidón especializados. La panadería, los snacks envasados y los suplementos nutricionales sostienen esta demanda. Los fabricantes están incrementando el uso de almidón de tapioca en la reformulación de etiqueta limpia, ya que los minoristas buscan declaraciones de ingredientes libres de alérgenos y los productores de alimentos trabajan para simplificar las listas de ingredientes. Ontario y Quebec respaldan la demanda de excipientes de almidón para la fabricación farmacéutica. La Ley de Alimentos y Medicamentos y la Dirección de Alimentos de Health Canada establecen el marco para los derivados del almidón permitidos en alimentos y productos farmacéuticos. La base de consumidores orientada a productos premium de Canadá apoya el crecimiento en valor en las categorías especializadas y funcionales, donde la diferenciación de productos puede importar más que el crecimiento en volumen de productos básicos.
Mercado de Derivados del Almidón en México
Se proyecta que México liderará el crecimiento regional con una CAGR del 6,52% hasta 2031. La urbanización, la demanda de alimentos de conveniencia y el papel de México como centro de procesamiento y exportación de alimentos respaldan esta perspectiva, particularmente en las redes de producción vinculadas a Estados Unidos y Canadá. México contaba con una población superior a 131 millones en 2025. Las importaciones especializadas de derivados del almidón modificado ascendieron a 6,9 millones de USD en noviembre de 2025, en comparación con 1,3 millones de USD en exportaciones, lo que indica una dependencia de proveedores externos para almidones modificados especializados y ciclodextrinas, según el Gobierno de México. Los almidones y las enzimas se identifican como soluciones para los procesadores que persiguen objetivos de producción de alimentos relacionados con la sostenibilidad, según el USDA. El resto de América del Norte sigue siendo un contribuyente menor y estable, con demanda proveniente de procesadores de alimentos especializados y aplicaciones de alimentación agrícola.
Panorama competitivo
El mercado de derivados del almidón en América del Norte tiene una estructura moderadamente fragmentada. Archer Daniels Midland Company, Cargill, Incorporated e Ingredion Incorporated forman el grupo líder gracias a la escala de molienda húmeda de maíz, las cadenas de suministro integradas y la capacidad de atender tanto los requisitos de clientes de productos básicos como los especializados. Sus operaciones conectan el origen de las materias primas, la conversión del almidón y la producción de ingredientes especializados. Primient, Grain Processing Corporation, Roquette Frères y Tate & Lyle PLC compiten en categorías funcionales y especializadas. Las empresas están respondiendo a la debilidad de la demanda de productos básicos aumentando su enfoque en la eficiencia operativa, la innovación, las formulaciones personalizadas y los productos con especificaciones técnicas más elevadas.
Los excipientes farmacéuticos y los ingredientes alimentarios de etiqueta limpia son áreas de oportunidad importantes porque la demanda está creciendo más rápido que la capacidad de suministro en algunos grupos de productos, particularmente donde se requieren certificaciones y procesamiento especializado. Ingredion anunció una inversión de 50 millones de USD en su instalación de Cedar Rapids, Iowa, en febrero de 2025 para ampliar la capacidad de almidón industrial para aplicaciones de envasado y fabricación de papel. El proyecto incluye 3 edificios industriales y un secador flash de almidón, y se espera que aumente la capacidad de procesamiento de maíz hasta en un 50%. Estas inversiones fortalecen el acceso a productos de almidón diferenciados y refuerzan el valor de una capacidad de suministro confiable.
La tecnología se está convirtiendo en una base de competencia más importante en los productos especializados a medida que los clientes buscan un rendimiento confiable, menor riesgo de proceso e ingredientes adaptados a aplicaciones específicas. Las enzimas propietarias, el secado por atomización de precisión y el control digital de procesos pueden ayudar a las empresas a desarrollar formulaciones diferenciadas. El cumplimiento de los requisitos de la FDA y las monografías de la Farmacopea de los Estados Unidos limita la entrada en aplicaciones de grado farmacéutico. ADM invirtió más de 16 millones de USD en su instalación del condado de Boone, Kentucky, en julio de 2026 para ampliar la capacidad de producción de colorantes de origen natural, añadiendo 14.000 pies cuadrados de espacio de fabricación. Este proyecto se basa en una inversión anterior de 26 millones de USD en el sitio adyacente de Erlanger y apoya el trabajo de reformulación de alimentos y bebidas. Los procesadores establecidos conservan ventajas porque combinan escala de planta, recursos técnicos, capacidades de cumplimiento normativo, redes de abastecimiento establecidas y experiencia en el soporte de formulaciones complejas para clientes.
Líderes de la industria de derivados del almidón en América del Norte
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Derivados del Almidón en América del Norte Empresas cubiertas en este informe
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Primient
- Grain Processing Corporation
- Roquette Frères S.A.
- Tate & Lyle PLC
- Matsutani Chemical Industry Co., Ltd.
- Wacker Chemie AG
- Emsland Group
- AGRANA Beteiligungs-AG
- Südzucker AG
- Tereos S.A.
- Royal Avebe
- KMC
- MEGGLE GmbH & Co. KG
- Crespel & Deiters GmbH & Co. KG
- Sunar Group
- Baolingbao Biology Co., Ltd.
- Gujarat Ambuja Exports Limited
Lea el análisis de las empresas de mercado de derivados del almidón en américa del norte
Desarrollos recientes de la industria en Mercado de Derivados del Almidón en América del Norte
- Julio de 2026: ADM invirtió más de 16 millones de USD en su instalación del condado de Boone, Kentucky, para ampliar la capacidad de producción de colorantes de origen natural, añadiendo 14.000 pies cuadrados de espacio de fabricación. El proyecto se basa en una inversión anterior de 26 millones de USD en la instalación adyacente de Erlanger y crea un creciente clúster de innovación en el norte de Kentucky centrado en la reformulación de alimentos y bebidas, directamente relevante para la demanda de portadores y co-ingredientes derivados del almidón.
- Marzo de 2026: Roquette inauguró un centro piloto de almidón y polioles en su planta de Lianyungang, China, con una superficie de más de 1.000 metros cuadrados. La instalación integra análisis fisicoquímico, investigación a escala de laboratorio y transformación industrial a escala piloto para abordar los requisitos de pureza, los desafíos de costos y la estabilidad del proceso en la producción de almidón especializado.
- Enero de 2026: ADM anunció una inversión de 26 millones de USD en su campus de Erlanger, Kentucky, para fortalecer las capacidades para la demanda de reformulación de alimentos y bebidas, incluyendo una expansión de 3.600 pies cuadrados y mejoras de digitalización. La inversión sigue a un despliegue de 15 millones de USD en el mismo sitio en 2025 y posiciona a Erlanger como el principal centro de innovación de ADM para la cocreación de sabor, aroma y color con clientes de alimentos y bebidas.
Alcance del informe del mercado de derivados del almidón en América del Norte
El mercado de derivados del almidón en América del Norte está segmentado por tipo (jarabes de glucosa, jarabe de maíz de alta fructosa (JMAF), maltodextrina, ciclodextrina, dextrinas y otros tipos), por fuente (maíz, trigo, papa, tapioca y otras fuentes), por forma (polvo y líquido), por aplicación (alimentos y bebidas, alimentación animal, farmacéutica, cuidado personal y cosméticos, y otras aplicaciones) y por geografía (Estados Unidos, Canadá, México y resto de América del Norte). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Jarabes de glucosa |
| Jarabe de maíz de alta fructosa (JMAF) |
| Maltodextrina |
| Ciclodextrina |
| Dextrinas |
| Otros tipos |
| Maíz |
| Trigo |
| Papa |
| Tapioca |
| Otras fuentes |
| Polvo |
| Líquido |
| Alimentos y bebidas | Panadería |
| Confitería | |
| Bebidas | |
| Otros alimentos y bebidas | |
| Farmacéutica | |
| Cuidado personal y cosméticos | |
| Alimentación animal | |
| Otras aplicaciones |
| Estados Unidos |
| Canadá |
| México |
| Resto de América del Norte |
| Por tipo | Jarabes de glucosa | |
| Jarabe de maíz de alta fructosa (JMAF) | ||
| Maltodextrina | ||
| Ciclodextrina | ||
| Dextrinas | ||
| Otros tipos | ||
| Por fuente | Maíz | |
| Trigo | ||
| Papa | ||
| Tapioca | ||
| Otras fuentes | ||
| Por forma | Polvo | |
| Líquido | ||
| Por aplicación | Alimentos y bebidas | Panadería |
| Confitería | ||
| Bebidas | ||
| Otros alimentos y bebidas | ||
| Farmacéutica | ||
| Cuidado personal y cosméticos | ||
| Alimentación animal | ||
| Otras aplicaciones | ||
| Por geografía | Estados Unidos | |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para los derivados del almidón en América del Norte?
Se proyecta que el sector crezca a una CAGR del 4,74% de 2026 a 2031, aumentando de 16,52 mil millones de USD en 2025 a 21,66 mil millones de USD en 2031.
¿Qué tipo de producto está creciendo más rápido en América del Norte?
La ciclodextrina es el tipo de más rápido crecimiento, con una CAGR proyectada del 6,81% hasta 2031, respaldada por usos en protección de sabores, administración de fármacos y envasado.
¿Por qué están ganando demanda los derivados del almidón a base de tapioca?
Se prevé que la tapioca crezca a una CAGR del 6,27% hasta 2031 porque apoya formulaciones libres de alérgenos, no transgénicas, de etiqueta limpia y estables a ciclos de congelación y descongelación.
¿Qué país lidera la demanda regional?
Estados Unidos lidera con una participación del 84,75% en 2025 porque cuenta con una gran capacidad de molienda húmeda de maíz, manufactura de alimentos y producción farmacéutica.