
Tamaño y Cuota del Mercado de Herramientas de Integración Continua
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.09 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.36 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 20.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas de Integración Continua por Mordor Intelligence
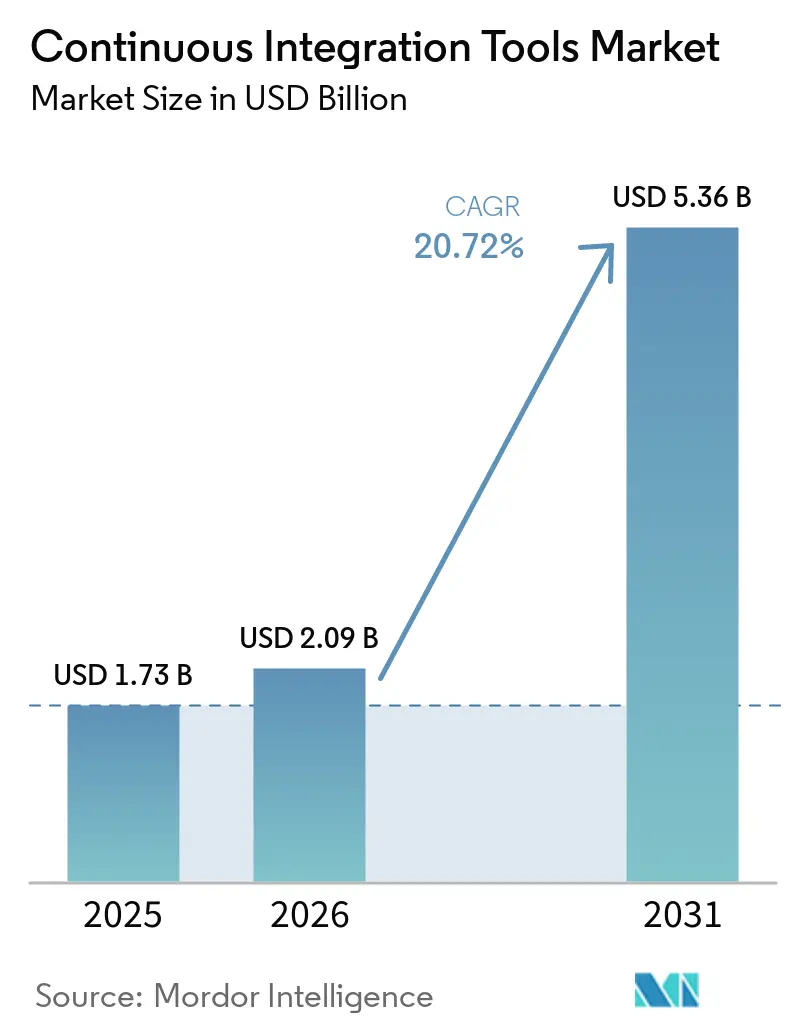
Se espera que el tamaño del Mercado de Herramientas de Integración Continua crezca de 1,73 mil millones de USD en 2025 a 2,09 mil millones de USD en 2026 y se prevé que alcance los 5,36 mil millones de USD para 2031, a una CAGR del 20,72% durante el período 2026-2031.
Este rápido impulso proviene de que las empresas comprimen los ciclos de lanzamiento a horas, adoptan arquitecturas multinube e incorporan controles de seguridad en etapas más tempranas del proceso. Los proveedores que se alinean con la codificación asistida por inteligencia artificial, la automatización de la seguridad de la cadena de suministro de software y la flexibilidad de implementación híbrida están captando una demanda desproporcionada. La adopción de SaaS nativo en la nube sigue siendo una tendencia líder, pero ya no es dominante. Las industrias reguladas están pilotando cada vez más modelos híbridos para mantener las cargas de trabajo sensibles en las instalaciones propias mientras conservan la escalabilidad en la nube. La intensidad competitiva también está aumentando a medida que las plataformas bien financiadas se expanden hacia suites DevSecOps de extremo a extremo, mientras que los actores establecidos de código abierto defienden su cuota a través de ecosistemas de complementos y ofertas de soporte empresarial.
Conclusiones Clave del Informe
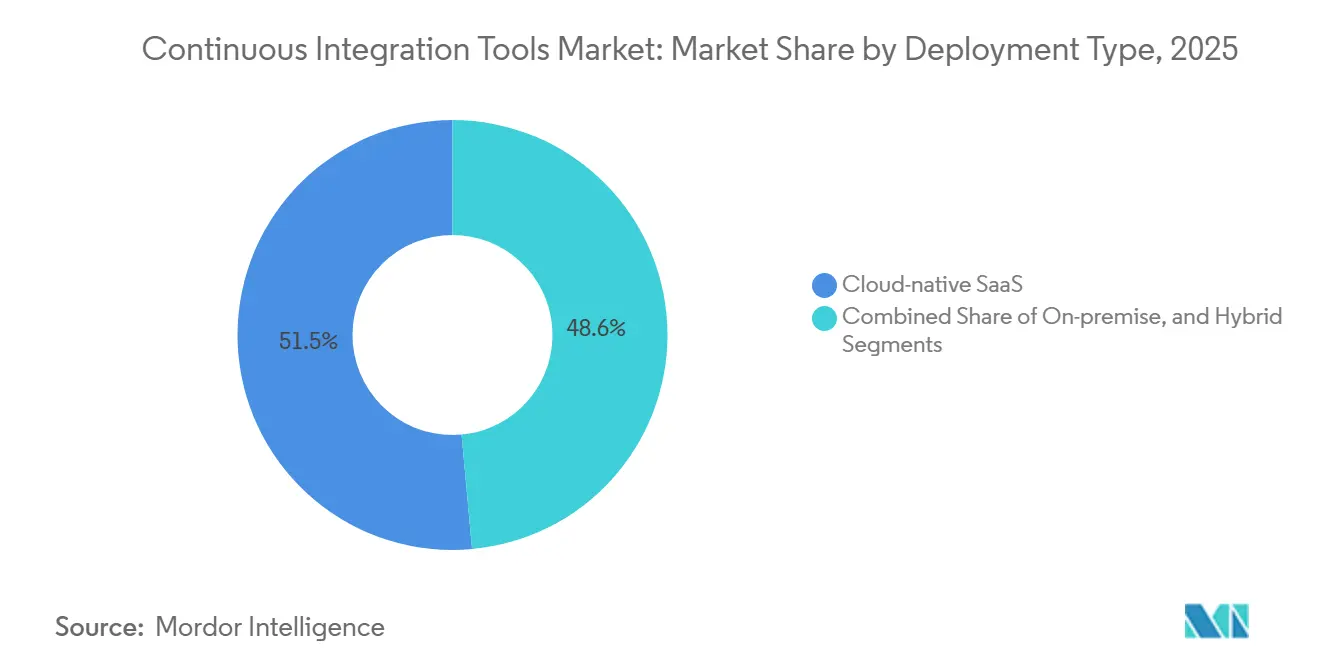
- Por tipo de implementación, el SaaS nativo en la nube representó el 51,45% de la cuota del mercado de herramientas de integración continua en 2025, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 23,52% hasta 2031.
- Por tamaño de organización, las grandes empresas concentraron el 60,58% del tamaño del mercado de herramientas de integración continua en 2025; se espera que las pequeñas y medianas empresas avancen a una CAGR del 21,22% hasta 2031.
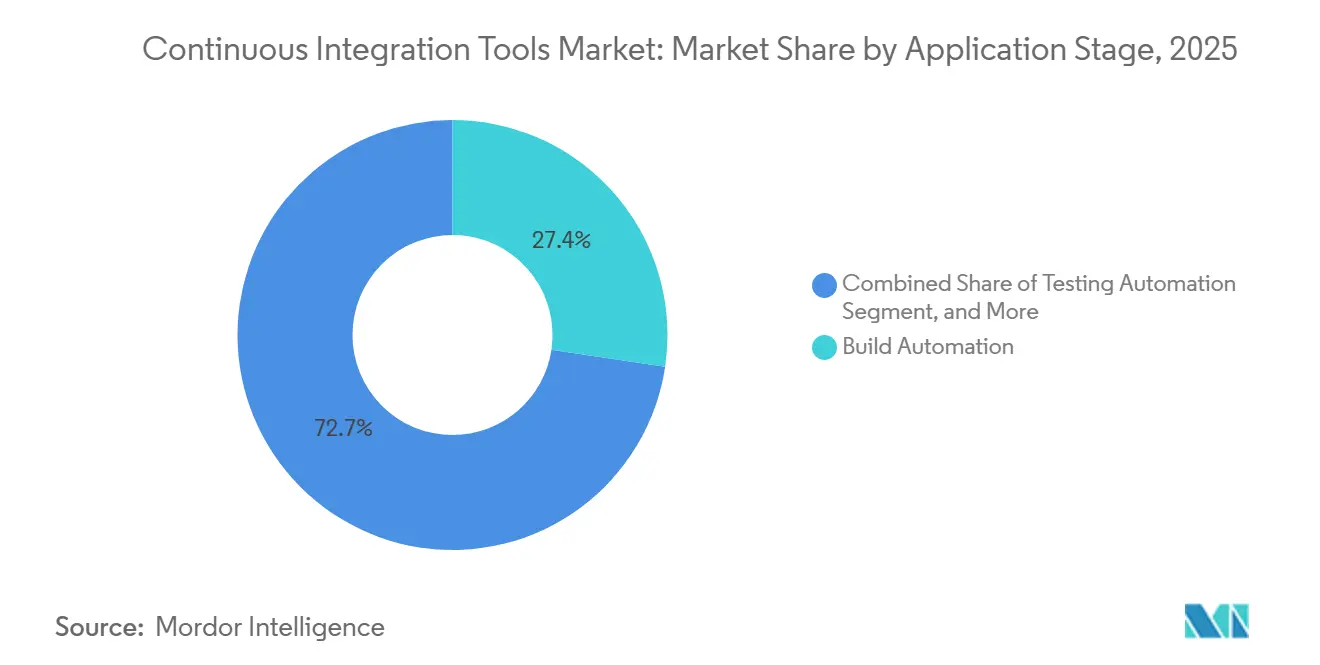
- Por etapa de aplicación, se espera que la automatización de compilación lidere con una participación de ingresos del 27,35% en 2025; se proyecta que la automatización de pruebas crezca a una CAGR del 24,10% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones capturaron el 26,12% del mercado de herramientas de integración continua en 2025, mientras que se proyecta que el sector de salud y ciencias de la vida registre el crecimiento más rápido, con una CAGR del 22,28% hasta 2031.
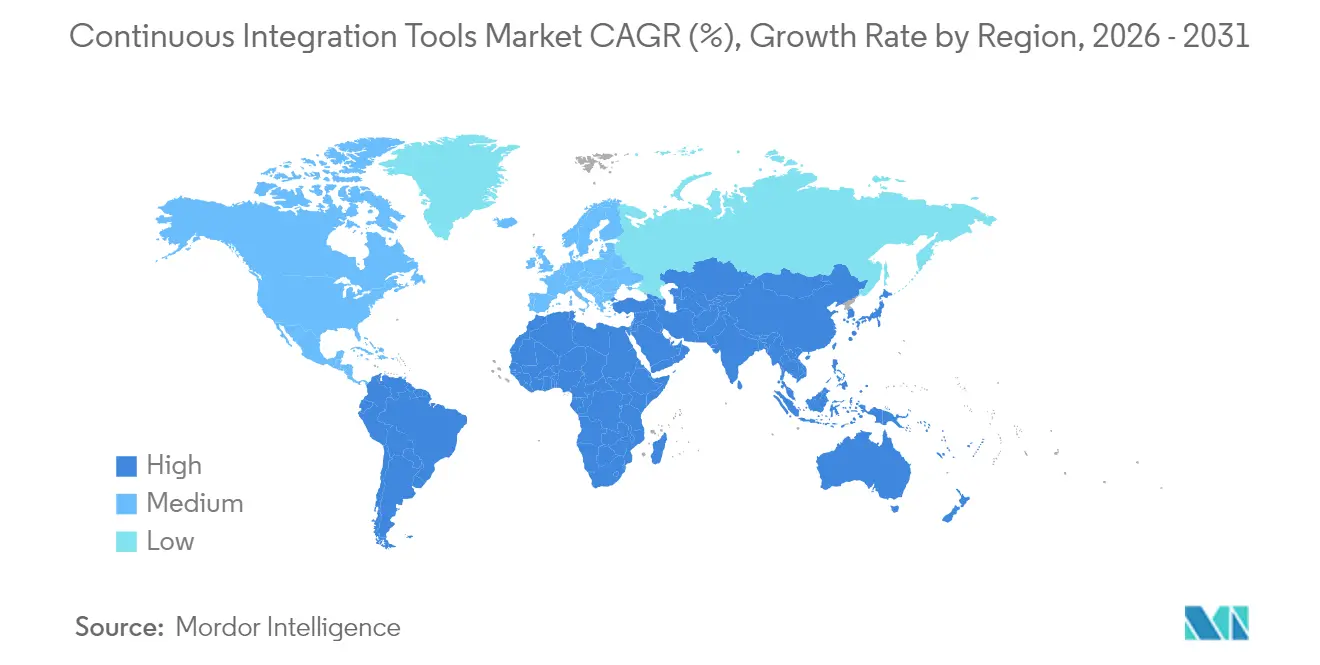
- Por geografía, América del Norte representó el 36,05% de los ingresos de 2025, mientras que se pronostica que Asia-Pacífico registre una CAGR del 22,32% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción de DevOps y ciclos de lanzamiento más cortos | +6.2% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Auge del desarrollo de software nativo en la nube | +5.8% | Global; fuerte impulso en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión del modelo de trabajo remoto/híbrido | +3.4% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| La codificación asistida por IA aumenta la frecuencia de compilación | +4.1% | América del Norte, Europa y Asia-Pacífico emergente | Mediano plazo (2-4 años) |
| Mandatos de seguridad de desplazamiento hacia la izquierda | +2.9% | Estados Unidos, Unión Europea | Largo plazo (≥ 4 años) |
| Enfoque en la seguridad de la cadena de suministro (SBOM) | +2.2% | Gobiernos y sectores regulados a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente adopción de DevOps y necesidad de ciclos de lanzamiento más cortos
Las empresas están rediseñando sus canalizaciones de entrega para competir con rivales nativos en la nube que despliegan decenas de veces al día. Una encuesta de IBM de 2024 revela que el 83% de los ejecutivos considera la modernización como una prioridad máxima, pero solo el 27% ha completado la transición [1]. Esa brecha de ejecución impulsa una inversión sostenida en plataformas que consolidan la compilación, las pruebas y el despliegue en un único flujo de trabajo automatizado. Las cadenas de herramientas integradas también reducen los traspasos, eliminando la latencia generada por soluciones puntuales. En consecuencia, los proveedores que ofrecen suites consolidadas están desplazando progresivamente a los servidores de construcción estándar en el mercado de herramientas de integración continua.
Auge del desarrollo de software nativo en la nube
Se espera que el inventario global de aplicaciones nativas en la nube alcance los 750 millones en 2025. Los microservicios en contenedores requieren canalizaciones CI/CD capaces de orquestar compilaciones concurrentes, entornos de prueba dinámicos y despliegues de estilo GitOps. Las soluciones heredadas, como Jenkins auto-hospedado, dependen de complementos para satisfacer esas necesidades, lo que genera una sobrecarga de mantenimiento adicional. Por ello, las empresas se inclinan por ofertas con integración nativa de Kubernetes y soporte multinube, reforzando los modelos híbridos y SaaS dentro del mercado de herramientas de integración continua.
La codificación asistida por IA incrementa la frecuencia de compilación
GitHub Copilot superó los 15 millones de usuarios en 2025, cuadruplicando su base de usuarios interanualmente. Las solicitudes de extracción generadas por IA aumentan el volumen de compilaciones que deben ejecutarse de manera continua manteniendo las puertas de calidad. Las plataformas responden con selección inteligente de pruebas, corrección automatizada y análisis predictivo de fallos. Las soluciones que incorporan estas salvaguardas impulsadas por IA reducen el esfuerzo del desarrollador y permiten ciclos más rápidos, consolidando su posición en el mercado de herramientas de integración continua.
Expansión de los modelos de trabajo remoto/híbrido
Los equipos distribuidos de forma permanente empujan a las organizaciones hacia servicios de integración continua alojados en la nube y basados en navegador, accesibles desde cualquier lugar. El sostenido crecimiento de ingresos de CircleCI hasta USD 750 millones ilustra la demanda de canalizaciones SaaS entre equipos dispersos globalmente. Las pequeñas empresas, en particular, evitan los costes de infraestructura iniciales mediante el consumo de pago por uso, ampliando así la demanda potencial y democratizando capacidades que antes estaban reservadas a los presupuestos de las empresas Fortune 500 en el mercado de herramientas de integración continua.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de habilidades en ingeniería de plataformas | -3.8% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Complejidad de las cadenas de herramientas heredadas y costes de migración | -2.9% | Global, grandes empresas | Largo plazo (≥ 4 años) |
| Escrutinio creciente de los costes en la nube (FinOps) | -2.1% | Empresas sensibles al coste a nivel mundial | Corto plazo (≤ 2 años) |
| Soberanía de datos regulatoria para la integración continua SaaS | -1.7% | Unión Europea, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de habilidades en ingeniería de plataformas CI/CD
La demanda de personal capaz de programar canalizaciones, asegurar clústeres de Kubernetes y gestionar despliegues GitOps supera la oferta disponible, lo que genera retrasos en la contratación y un aumento de los honorarios de consultoría. La escasez eleva el coste total de propiedad y ralentiza los plazos de adopción. Los proveedores responden con diseñadores de canalizaciones de bajo código y servicios gestionados que reducen la necesidad de experiencia interna. Aun así, la brecha de talento obstaculiza la velocidad de adopción de herramientas de integración continua en entornos empresariales complejos.
Complejidad de las cadenas de herramientas heredadas y costes de migración
Las empresas que han personalizado Jenkins con cientos de complementos se enfrentan a meses de refactorización y repetición de pruebas antes de cambiar de plataforma. El riesgo de tiempo de inactividad durante la migración lleva a muchas organizaciones a posponer las actualizaciones a pesar de los reconocidos beneficios en productividad. Esta inercia otorga a los titulares consolidados un margen frente a los nuevos participantes, moderando el potencial de crecimiento general del mercado de herramientas de integración continua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Implementación:
Los modelos híbridos cubren las brechas de seguridad empresarialLa implementación de SaaS nativo en la nube retuvo ingresos al eliminar el mantenimiento de infraestructura y acelerar la incorporación. Sin embargo, se prevé que la implementación híbrida registre la CAGR más alta, del 23,52%, lo que subraya que los compradores regulados desean control local sobre las cargas de trabajo sensibles. Se proyecta que el tamaño del mercado de herramientas de integración continua para implementaciones híbridas se expanda considerablemente a medida que los proveedores implementen esquemas de implementación flexibles que reflejan las recomendaciones de confianza cero del NIST.SP 800-204D. Los proveedores de SaaS que incorporan ejecución de agentes privados o claves de cifrado gestionadas por el cliente abordan las barreras de cumplimiento sin comprometer la ventaja de usabilidad que originalmente impulsó la adopción en la nube.
Las empresas adoptan cada vez más una postura de "lo mejor de ambos mundos", alojando los trabajadores de compilación en las instalaciones propias mientras aprovechan los paneles de control en la nube para visibilidad y análisis. Esta arquitectura limita la salida de datos y, al mismo tiempo, preserva el escalado elástico para cargas de trabajo en ráfaga, un equilibrio que resuena dentro del mercado de herramientas de integración continua. Los proveedores capaces de sincronizar almacenes de artefactos, gestión de secretos y aplicación de políticas en todos los entornos están emergiendo como socios preferidos.
Por Tamaño de Organización:
La aceleración de las pymes democratiza las capacidades empresarialesLas grandes empresas actualmente tienen una cuota de ingresos del 60,58%, lo que refleja su ventaja histórica en madurez DevOps y disponibilidad de recursos. No obstante, el tamaño del mercado de herramientas de integración continua atribuido a las pequeñas y medianas empresas está creciendo rápidamente gracias a la asequibilidad de los precios basados en el consumo y los niveles freemium. Los planes de nivel básico de CircleCI a USD 360 por puesto ilustran las bajas barreras para las empresas emergentes. A medida que las pymes escalan, aumentan de forma natural las horas de uso, impulsando los ingresos recurrentes de los proveedores.
La tendencia de democratización amplía la base de clientes y presiona a los proveedores a simplificar la incorporación con plantillas estructuradas, gobernanza automatizada y análisis de seguridad integrado. Estas mejoras también benefician a las grandes organizaciones que buscan reducir la carga operativa interna, creando un ciclo virtuoso que sustenta la expansión del mercado de herramientas de integración continua.
Por Etapa de Aplicación:
La automatización de pruebas se convierte en el campo de batalla de la diferenciaciónLa automatización de compilación es una necesidad básica, con la mayor cuota del 27,35%. Sin embargo, la automatización de pruebas, que se expande a una CAGR del 24,10%, impulsa ahora los criterios de compra a medida que las empresas priorizan el aseguramiento de la calidad desplazado hacia la izquierda. La cuota del mercado de herramientas de integración continua para casos de prueba generados por inteligencia artificial y selección inteligente está creciendo, ya que plataformas como Harness incorporan modelos de aprendizaje automático que reducen los conjuntos de regresión en un 60% mientras preservan la cobertura.
Las etapas de lanzamiento, implementación y retroalimentación ya no son complementos opcionales; los compradores tratan cada vez más la orquestación de extremo a extremo como un requisito fundamental. Los proveedores que incorporan entrega progresiva, controles de despliegue canario y reversión automatizada pueden acortar el tiempo medio de reparación y mejorar la experiencia del cliente, elevando aún más las barreras de cambio dentro del mercado de herramientas de integración continua.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la adquisición del informe
Por Industria del Usuario Final:
El cumplimiento normativo en salud impulsa un crecimiento inesperadoTI y telecomunicaciones capturaron el 26,12% de los ingresos en 2025, gracias a su madura cultura DevOps. Sin embargo, se espera que salud y ciencias de la vida registren la tasa de crecimiento más sólida, del 22,28%, ya que las normativas de la FDA y PCI DSS impulsan la adopción de la generación de SBOM y la trazabilidad. Las plataformas que automatizan la evidencia de cumplimiento están ganando proyectos piloto entre fabricantes de dispositivos médicos, redes hospitalarias y empresas de biotecnología.
Los sectores de servicios financieros y bancarios, comercio minorista y manufactura también aceleran la adopción para satisfacer los casos de uso de transformación digital e Industria 4.0, pero su ritmo de crecimiento es moderado en comparación con el sector salud. Los proveedores que adaptan paquetes de políticas preconfiguradas para auditorías de HIPAA, PCI DSS v4 y SOC 2 se diferencian en este segmento del mercado de herramientas de integración continua.
Análisis Geográfico
Mercado de Herramientas de Integración Continua en América del Norte
América del Norte contribuye con el 36,05% de los ingresos, impulsada por una profunda penetración de DevOps, el capital de riesgo y la contratación de defensa que ahora exige informes de SBOM. Las empresas estadounidenses prefieren suites integrales que combinan integración continua, entrega continua, análisis de seguridad y aprovisionamiento de infraestructura, lo que refuerza la consolidación de plataformas en el mercado de herramientas de integración continua. Canadá y México aportan crecimiento complementario a través de iniciativas de nearshoring y la adopción de la nube entre fabricantes medianos.
Mercado de Herramientas de Integración Continua en Asia-Pacífico
Se proyecta que la región de Asia-Pacífico experimente el crecimiento más rápido, con una CAGR del 22,32%. Los incentivos gubernamentales en India, Corea del Sur y Singapur subvencionan la migración a la nube; sin embargo, las leyes de localización de datos llevan a los compradores a optar por implementaciones híbridas. La preferencia de China por los modelos de inteligencia artificial en nube privada se alinea con los ejecutores en las instalaciones propias gestionados desde planos de control alojados, lo que abre una vía para los proveedores flexibles. El mandato de SBOM de CERT-In de 2024 también impulsa la demanda de automatización del cumplimiento en toda India.
Mercado de Herramientas de Integración Continua en Europa
Europa mantiene un impulso constante respaldado por el RGPD y la próxima Ley de Resiliencia Cibernética de la UE, ambas de las cuales elevan los requisitos de seguridad de la cadena de suministro. Los compradores validan soluciones que puedan garantizar la residencia de datos y generar registros de auditoría automatizados, orientando el presupuesto hacia proveedores con alojamiento regional y certificados de cifrado. Alemania, Francia y el Reino Unido siguen siendo los mayores contribuyentes, mientras que los países escandinavos y de Europa del Este representan una demanda emergente en expansión en el mercado de herramientas de integración continua.
Panorama regulatorio
La adopción de herramientas de integración continua (CI) en entornos regulados está cada vez más vinculada a estándares gubernamentales de software seguro que integran controles de seguridad en las canalizaciones automatizadas. En Estados Unidos, la guía del NIST vinculada a la Orden Ejecutiva 14028 eleva las expectativas sobre los artefactos de seguridad de la cadena de suministro de software, como los SBOM y las certificaciones firmadas, posicionando a CI/CD como un punto de aplicación normativa en lugar de una simple comodidad para los desarrolladores. El NIST SP 800-204D enmarca las estrategias de canalización de DevSecOps en torno a la procedencia, la certificación y la integración de SBOM, lo que aumenta la demanda de plataformas de CI capaces de generar evidencia legible por máquina y hacer cumplir políticas como código.
En 2026, el NIST NCCoE avanzó en su trabajo sobre Prácticas de Desarrollo, Seguridad y Operaciones de Software Seguro (DevSecOps), incluyendo una publicación de comentarios públicos en marzo de 2026 y una actualización del proyecto el 20 de mayo de 2026. Esto indica una evolución continua de la guía de implementación alineada con SSDF para canalizaciones operativas. Con el NIST SP 800-218 (SSDF) posicionado como referencia principal para la seguridad del software federal, los requisitos de las herramientas de CI se extienden hacia la validación continua de controles y la trazabilidad lista para auditoría. Como resultado, los patrones de implementación híbrida ganan tracción entre las organizaciones que buscan equilibrar la residencia de datos y la retención de evidencia frente a la automatización a escala de la nube.
Análisis de la cadena de valor
La cadena de valor de las herramientas de CI comienza con las entradas de código y artefactos (repositorios de código fuente, registros de paquetes, contenedores, datos de prueba y secretos) y una capa de orquestación que ejecuta compilaciones, pruebas y lanzamientos mediante ejecutores y agentes en infraestructuras en la nube y locales. En etapas anteriores, los ecosistemas de código abierto y los proyectos de estandarización determinan la dirección del producto, particularmente en torno a la firma y la procedencia. Los enfoques de certificación de canalizaciones utilizados en herramientas como Tekton Chains, junto con los patrones de firma de artefactos al estilo Sigstore, se consideran cada vez más elementos fundamentales para canalizaciones de nivel empresarial. A medida que aumentan las expectativas de seguridad en la cadena de suministro, las arquitecturas de compilación y procedencia repetibles, incluidos los enfoques FRSCA y OSS Rebuild, y las capas de aplicación de políticas que bloquean dependencias riesgosas dentro de las canalizaciones, se están integrando cada vez más en las implementaciones de CI.
En etapas posteriores, la distribución y la monetización se centran en los mercados de SaaS y las ventas directas empresariales, mientras que los integradores de sistemas y las consultorías de DevOps apoyan la migración desde las tradicionales pilas de complementos al estilo Jenkins hacia plataformas gestionadas y ejecutores híbridos. El ecosistema también se está consolidando mediante adquisiciones que integran capacidades adyacentes en plataformas centradas en CI, como la adquisición de Propolis (pruebas de control de calidad autónomas) por parte de Datadog en enero de 2026, y de Adaptive ML (RLOps agénticos) en junio de 2026. La adquisición de Codecov por parte de Harness en junio de 2026 añade inteligencia de cobertura más cercana a la gobernanza de entrega. Estos cambios trasladan más pruebas, análisis de calidad y verificación de seguridad a la capa de plataforma, lo que aumenta los costos de cambio y eleva las necesidades de integración con herramientas de SCM, identidad, secretos, observabilidad y seguridad.
Panorama Competitivo
Principales Empresas en el Mercado de Herramientas de Integración Continua
El mercado presenta una fragmentación moderada. Jenkins todavía impulsa muchas canalizaciones, aunque su participación del 47,13% se está erosionando lentamente a medida que las empresas buscan ofertas gestionadas. Bitbucket de Atlassian retiene una participación del 18,36%, aprovechando la integración con Jira y Confluence, mientras que CircleCI tiene el 5,85% mediante un enfoque SaaS orientado al desarrollador. A pesar del peso de los incumbentes, el capital de riesgo sigue fluyendo; Harness ha acumulado USD 425 millones y se fusionó con Traceable en marzo de 2025 para ofrecer DevSecOps nativo con IA a escala empresarial.
Los patrones estratégicos evidencian convergencia en torno a plataformas de pila completa. GitLab agrupa el control de código fuente, el análisis de seguridad y el despliegue, posicionándose como una interfaz única desde el commit hasta la producción. Microsoft impulsa GitHub Actions integrado con Azure, añadiendo capas de IA de Copilot para fidelizar a los desarrolladores. La adquisición de HashiCorp por parte de IBM amplía OpenShift con infraestructura como código y aplicación de políticas, cerrando las brechas de orquestación[4]. Estos movimientos intensifican la diferenciación basada en la amplitud del ecosistema y la automatización impulsada por IA en el mercado de herramientas de integración continua.
Las oportunidades de espacio en blanco se centran en la optimización inteligente de costes, el aislamiento multiinquilino para cargas de trabajo fuertemente reguladas y la generación automática de certificaciones alineadas con los principios de confianza cero recomendados por NIST. Los actores de nicho innovan en estas áreas, pero los grandes actores poseen la capacidad comercial para llevar las innovaciones al mercado rápidamente. Como resultado, es probable que se produzcan fusiones adicionales, y se espera que el mercado se consolide en torno a 5-6 plataformas de base amplia que puedan atender tanto a clientes de Fortune 100 como a empresas emergentes en el mercado de herramientas de integración continua.
Estructura de Mercado Dinámica con Fuertes Tendencias de Consolidación
El mercado de herramientas de integración continua presenta una combinación de conglomerados tecnológicos globales y proveedores especializados de soluciones DevOps que compiten por la cuota de mercado. Grandes actores como IBM, Microsoft y AWS aprovechan su extensa infraestructura en la nube y sus relaciones empresariales para ofrecer soluciones de integración continua integradas como parte de plataformas de desarrollo más amplias. Mientras tanto, actores especializados como GitLab, CircleCI y CloudBees se centran en ofrecer capacidades de integración continua de primer nivel con amplias posibilidades de integración. El mercado está asistiendo a una mayor consolidación a través de adquisiciones estratégicas, como lo evidencia la adquisición de CodeShip por parte de CloudBees, la adquisición de Drone.io por parte de Harness y otros movimientos similares orientados a ampliar las capacidades técnicas y el alcance de mercado.
La dinámica competitiva se caracteriza por una elevada intensidad de rivalidad, con empresas que compiten en factores como la facilidad de integración, las capacidades de automatización y los modelos de precios. Los participantes del mercado se centran cada vez más en soluciones específicas para cada sector y en los requisitos de cumplimiento normativo, especialmente en sectores regulados. La aparición de plataformas de código abierto y el desarrollo impulsado por la comunidad también han influido en el panorama competitivo, con empresas que adoptan enfoques híbridos que combinan soluciones propietarias con compatibilidad de código abierto. Los ecosistemas de asociaciones desempeñan un papel crucial en el éxito en el mercado, con proveedores que forman alianzas para mejorar sus ofertas de servicios y ampliar su base de clientes.
La Innovación y la Integración Impulsan el Éxito en el Mercado
Para que los actores establecidos mantengan y amplíen su cuota de mercado, han surgido varias estrategias clave como factores críticos de éxito. Estas incluyen la inversión continua en I+D para mejorar las capacidades de automatización, mejorar las funciones de seguridad y lograr una integración fluida con las herramientas y plataformas de desarrollo de software más populares. Las empresas deben centrarse en desarrollar soluciones específicas para cada sector que aborden los requisitos únicos de cumplimiento normativo y regulatorio en los diferentes sectores. La construcción de sólidos ecosistemas de socios, la oferta de opciones de implementación flexibles y la prestación de servicios de soporte completos también son esenciales para mantener una ventaja competitiva. Además, los actores establecidos deben equilibrar la necesidad de estandarización con las capacidades de personalización para satisfacer los diversos requisitos de los clientes.
Los nuevos participantes y los aspirantes en el mercado pueden ganar terreno centrándose en casos de uso especializados o verticales del sector donde los actores más grandes puedan tener lagunas en sus ofertas. La innovación en áreas como la inteligencia artificial, el aprendizaje automático y el análisis avanzado para flujos de trabajo CI/CD presenta oportunidades de diferenciación. Las barreras de entrada relativamente moderadas en términos de requisitos de capital permiten que nuevos actores entren con soluciones innovadoras, aunque deben superar desafíos relacionados con el reconocimiento de marca y la confianza empresarial. El riesgo de sustitución es relativamente bajo debido a la naturaleza esencial del software de integración continua en el desarrollo de software moderno, pero las empresas deben mantenerse a la vanguardia de los cambios tecnológicos y las metodologías de desarrollo en evolución para seguir siendo relevantes.
Líderes del Sector de Herramientas de Integración Continua
-
Atlassian Corporation PLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Circle Internet Services, Inc.
-
GitLab, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Herramientas de Integración Continua Empresas cubiertas en este informe
- Atlassian Corporation Plc
- Amazon Web Services, Inc. (AWS)
- Microsoft Corporation (Azure DevOps and GitHub)
- GitLab Inc.
- Circle Internet Services, Inc. (CircleCI)
- CloudBees, Inc.
- JetBrains s.r.o.
- IBM Corporation
- Micro Focus International Plc (OpenText)
- Buddy Works sp. z o.o. sp. k.
- Thoughtworks, Inc.
- Travis CI GmbH
- CodeShip GmbH
- Bitrise Ltd.
- Harness Inc.
- Buildkite Pty Ltd.
- Semaphore (Rendered Text d.o.o.)
- Drone.io (Harness)
- AppVeyor Systems Inc.
- SUSE LLC (Rancher Pipelines)
Oportunidades de mercado y perspectivas futuras
Una oportunidad principal es el CI/CD agéntico que incluye controles de gobernanza para las empresas reguladas que adoptan desarrollo asistido por IA. En 2026, las hojas de ruta de los proveedores muestran un cambio de las canalizaciones YAML estáticas hacia flujos de trabajo impulsados por agentes, donde estos configuran canalizaciones, remedian vulnerabilidades y optimizan la ejecución, sin dejar de cumplir con los requisitos de política, auditabilidad y control de acceso. GitLab avanzó en esta dirección con su GitLab Duo Agent Platform, que alcanzó disponibilidad general en enero de 2026, y añadió funciones empresariales como soporte de modelos autohospedados y visibilidad de la cadena de suministro con el lanzamiento de GitLab 19.0 en mayo de 2026. Esto beneficia a los compradores que desean automatización agéntica sin enviar indicaciones o artefactos sensibles a servicios externos no gestionados.
Otra oportunidad es el fortalecimiento de la infraestructura de CI y las capacidades de control de costos, a medida que aumenta el volumen de compilaciones debido al código generado por IA y a una mayor frecuencia de pruebas. GitHub Actions ha destacado temas de fortalecimiento de seguridad para 2026, incluyendo flujos de trabajo deterministas, un manejo más granular de secretos y controles nativos diseñados para reducir la superficie de ataque de CI/CD, lo que abre espacio para que los proveedores empaqueten protecciones similares en entornos híbridos y multinube. En cuanto a la experiencia del desarrollador, la inversión se dirige hacia herramientas que hacen que las canalizaciones sean más componibles y portables, incluyendo JetBrains TeamCity 2026.1 (mayo de 2026), que añade una nueva CLI y soporte para el Model Context Protocol (MCP). Esto alinea los flujos de trabajo de CI con los ecosistemas de agentes emergentes y reduce la fricción al integrar CI con las pilas de herramientas de IA. Estos cambios favorecen a las plataformas que combinan aplicación de políticas, evidencia trazable y flexibilidad de ejecutores tanto en SaaS como en ejecución local.
Desarrollos recientes de la industria en Mercado de Herramientas de Integración Continua
- Junio de 2026: Atlassian anunció la disponibilidad general de las Colas de Fusión (Merge Queues) para Bitbucket Cloud, automatizando la secuenciación de solicitudes de extracción con verificaciones requeridas antes de la fusión. Esto mejora la confiabilidad de CI al reducir las fusiones fallidas y el trabajo repetido, y traslada más flujo de trabajo de validación al propio Bitbucket Cloud en lugar de scripts de canalización personalizados.
- Junio de 2025: Microsoft lanzó GitHub Secret Protection y GitHub Code Security como ofertas independientes para Azure DevOps. Esto amplió el acceso al análisis de seguridad y a los controles de secretos para los equipos que permanecen en Azure DevOps, reforzando la tendencia de seguridad "shift-left" que respalda la demanda de herramientas de CI con salvaguardas integradas y basadas en políticas.
- Noviembre de 2024: Microsoft anunció la disponibilidad general de Managed DevOps Pools para Azure DevOps, con el fin de simplificar la gestión de agentes de compilación e implementación. Al trasladar las operaciones de grupos de agentes a un modelo gestionado, las organizaciones pueden reducir la carga de infraestructura de CI y escalar la capacidad de ejecutores con menos recursos de ingeniería de plataforma.
Mercado de Herramientas de Integración Continua Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca las herramientas de software utilizadas para compilar, integrar y validar automáticamente los cambios de código, de modo que los equipos de desarrollo puedan detectar problemas de forma temprana y lanzar actualizaciones con mayor rapidez. Se aplica tanto a entornos en la nube como en las instalaciones propias, con el uso rastreado en las principales industrias.
Exclusiones del alcance: Excluimos las categorías más amplias de DevOps que no están directamente vinculadas a la ejecución de la integración continua, como el monitoreo independiente de operaciones de TI y el software general de gestión de proyectos.
Descripción General de la Segmentación
- Por Tipo de Implementación
- Local
- SaaS nativo en la nube
- Híbrido
- Por Tamaño de Empresa del Usuario Final
- Grandes Empresas
- Pequeñas y Medianas Empresas (pymes)
- Por Etapa de Aplicación
- Automatización de Compilación
- Automatización de Pruebas
- Lanzamiento e Implementación
- Monitoreo y Retroalimentación
- Por Industria del Usuario Final
- TI y Telecomunicaciones
- BFSI
- Comercio Minorista y Comercio Electrónico
- Salud y Ciencias de la Vida
- Medios y Entretenimiento
- Educación
- Manufactura
- Gobierno y Sector Público
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la verificación de las tendencias de la actividad de desarrollo de software y el movimiento de los presupuestos hacia la entrega basada en la nube. Revisamos indicadores públicos y fuentes de estándares como la Oficina de Estadísticas Laborales de los Estados Unidos, las publicaciones del Instituto Nacional de Estándares y Tecnología de los Estados Unidos sobre desarrollo seguro de software y las estadísticas de economía digital de la OCDE, que nos ayudaron a fundamentar los impulsores de la demanda y el contexto de adopción.
Luego conectamos ese contexto con señales reportadas por las empresas, como informes anuales, notas de resultados, presentaciones para inversores y documentación de productos que aclara cómo se empaquetan y se fijan los precios de las funciones de integración continua. Para la higiene del mercado, también utilizamos fuentes como los registros ante la SEC de los Estados Unidos, revistas académicas de ingeniería de software revisadas por pares y bases de datos de patentes abiertas para validar la evolución de las funciones y los patrones de comercialización. Adicionalmente, utilizamos suscripciones de pago para información financiera e inteligencia empresarial, y otra para noticias e información financiera, principalmente para acelerar las verificaciones cruzadas entre regiones y reducir las actualizaciones omitidas. Estas fuentes son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para confirmar lo que los compradores realmente pagan por la capacidad de integración continua y cómo se divide el gasto entre suscripciones en la nube e implementaciones en las instalaciones propias. Hablamos con una combinación de proveedores de herramientas, integradores de sistemas y usuarios empresariales, y recopilamos respuestas en las regiones de América, EMEA y APAC para que las curvas de adopción regional y los rangos de precios pudieran normalizarse antes del modelado final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 13% | APAC: 47% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 29% | EMEA: 33% |
| Actores más pequeños: 17% | Gerentes: 58% | América: 20% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comienza con una visión descendente en la que la actividad de entrega de software y las prioridades de automatización empresarial se traducen en un conjunto de gasto realista para herramientas de integración continua, y luego se filtra por patrones de implementación y adopción típica entre industrias. Para mantener los totales prácticos, lo corroboramos con verificaciones ascendentes selectivas, incluidos precios de suscripción muestreados por plan, recuentos estimados de usuarios activos o rangos de puestos, y retroalimentación de canales sobre tamaños de contrato típicos para diferentes segmentos empresariales.
Algunos insumos clave que dieron forma al modelo incluyen la intensidad de adopción de la nube empresarial, las tendencias en el número de desarrolladores, la frecuencia de los lanzamientos de software, la proporción de integración continua entregada como SaaS frente a software instalado, y la progresión de precios observada a medida que funciones como la automatización de canalizaciones y los controles de seguridad se vuelven más integradas. Cuando aparecieron brechas en las verificaciones ascendentes, utilizamos rangos conservadores y los normalizamos usando la retroalimentación de las entrevistas, y luego volvimos a probar los resultados contra los totales descendentes. Los pronósticos se construyeron utilizando análisis de escenarios respaldados por líneas de tendencia cortas sobre los impulsores clave, y la visión final se ajustó solo cuando múltiples señales apuntaban en la misma dirección.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante triangulación de múltiples señales, incluido el crecimiento implícito por los impulsores de adopción, las verificaciones de coherencia de precios e indicadores independientes de la actividad de entrega de software. Las variaciones se señalan cuando las divisiones regionales o las cuotas de implementación se alejan demasiado de lo que sugieren las entrevistas y las señales públicas, y luego se revisan los supuestos subyacentes antes de la aprobación interna.
El informe se actualiza anualmente, y las revisiones intermedias se activan cuando eventos materiales desplazan la demanda, los precios o el empaquetado de una manera que impacta los totales del mercado. Antes de la entrega, realizamos una revisión actualizada para asegurarnos de que las últimas divulgaciones públicas y los cambios reportados en las noticias se reflejen en los números finales y en la narrativa.
Estimación del Mercado de Herramientas de Integración Continua de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los valores de mercado publicados para las herramientas de integración continua pueden diferir incluso cuando parecen referirse al mismo espacio, porque la línea de alcance no está definida en el mismo lugar y los supuestos de precios varían según el modelo de implementación. Las diferencias también provienen de la frecuencia con que se actualiza el modelo y de si se utilizan verificaciones de entrevistas para validar los rangos de contratos del mundo real.
La orquestación de lanzamientos de entrega continua independiente y el gasto más amplio en plataformas DevOps están fuera de la cobertura de Mordor Intelligence aquí, lo que mantiene el valor de 2026 vinculado a las herramientas de compilación, integración y validación de integración continua en lugar de una cesta de automatización más amplia. Otras estimaciones pueden ampliar la cesta para incluir elementos de canalización adyacentes, o pueden aplicar un crecimiento agresivo del precio promedio de venta de SaaS sin verificar si los presupuestos de los compradores y los recuentos de puestos se mueven en paralelo entre regiones.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,09 mil millones de USD (2026) | |
| Consultora Global A | 3,10 mil millones de USD (2026) | Incluye automatización de canalizaciones de integración continua/entrega continua más amplia y gasto en gestión de lanzamientos, y utiliza un incremento del precio promedio de venta de SaaS más rápido que no está anclado de manera consistente al crecimiento de puestos y al comportamiento de renovación. |
| Revista Especializada B | 1,60 mil millones de USD (2026) | Utiliza una lista de proveedores más reducida centrada en instalaciones en las instalaciones propias, y tiende a subestimar las suscripciones en la nube y los acuerdos a nivel empresarial que agrupan las funciones de integración continua en pilas de herramientas para desarrolladores más amplias. |
La diferencia proviene principalmente de si se contabilizan las categorías de canalización adyacentes y de cómo se proyectan los precios de las suscripciones en la nube año tras año. Al vincular el alcance a la ejecución de la integración continua y volver a verificar los supuestos clave como la combinación de implementación y los rangos de contratos típicos, la estimación resulta más fácil de rastrear hasta insumos claros y pasos reproducibles.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Herramientas de Integración Continua?
Se espera que el tamaño del Mercado de Herramientas de Integración Continua alcance USD 2,09 mil millones en 2026 y crezca a una CAGR del 20,72% para alcanzar USD 5,36 mil millones en 2031.
¿Cuán grande será el mercado de herramientas de integración continua en 2031?
Se proyecta que el tamaño del mercado de herramientas de integración continua alcance USD 5,36 mil millones en 2031.
¿Qué modelo de implementación crece más rápido?
La implementación híbrida es el modelo de más rápido crecimiento, avanzando a una CAGR del 23,52% a medida que las empresas equilibran el control con la escalabilidad en la nube.
¿Por qué está ganando impulso la automatización de pruebas?
La generación de pruebas impulsada por inteligencia artificial y los mandatos de calidad desplazados hacia la izquierda están llevando la automatización de pruebas a una CAGR del 24,10%, convirtiéndola en la etapa de aplicación de expansión más rápida.
¿Qué región verá el mayor crecimiento?
Asia-Pacífico está preparada para el mayor crecimiento regional, registrando una CAGR del 22,32% hasta 2031 debido a las iniciativas digitales gubernamentales y el aumento de los requisitos de cumplimiento.